
Gestion de la paie aux Pays-Bas : Le guide de référence complet 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Ce guide fournit des informations générales sur le droit du travail, l'impôt sur les salaires et la sécurité sociale aux Pays-Bas. Il ne constitue pas un conseil juridique ou fiscal et ne saurait être invoqué pour un cas spécifique. Les montants légaux sont indexés au moins une fois par an ; vérifiez les chiffres en vigueur avant toute prise de décision.
Un contrôle inattendu sur l'impôt sur les salaires peut anéantir des années d'expansion. Pour les employeurs étrangers, la gestion de la paie aux Pays-Bas n'est pas une simple tâche administrative de back-office, mais un cadre de conformité rigoureux où l'application incorrecte d'un régime pour impatriés ou une mauvaise appréciation de l'obligation de maintien de salaire en cas de maladie peut entraîner des redressements rétroactifs et de lourdes pénalités. Aborder l'année 2026 nécessite une compréhension technique des règles légales en vigueur et une distinction claire entre ce qui est d'ores et déjà applicable et ce qui relève de simples annonces législatives.
Les Pays-Bas appliquent l'un des cadres réglementaires les plus exigeants d'Europe, et 2026 est une année particulièrement charnière : deux lois majeures ont été adoptées par le Parlement, une troisième fait encore l'objet d'un examen consultatif, et les contrôles relatifs à la fausse sous-traitance (requalification d'indépendants) ont franchi un nouveau cap. Ce guide détaille les exigences légales pour 2026, explique le fonctionnement actuel de la règle de cumul des contrats (Ketenregeling) ainsi que ses évolutions à venir, et met en lumière les réformes attendues afin de vous permettre de planifier votre activité sur la base de dates précises plutôt que de gros titres.
Points clés à retenir
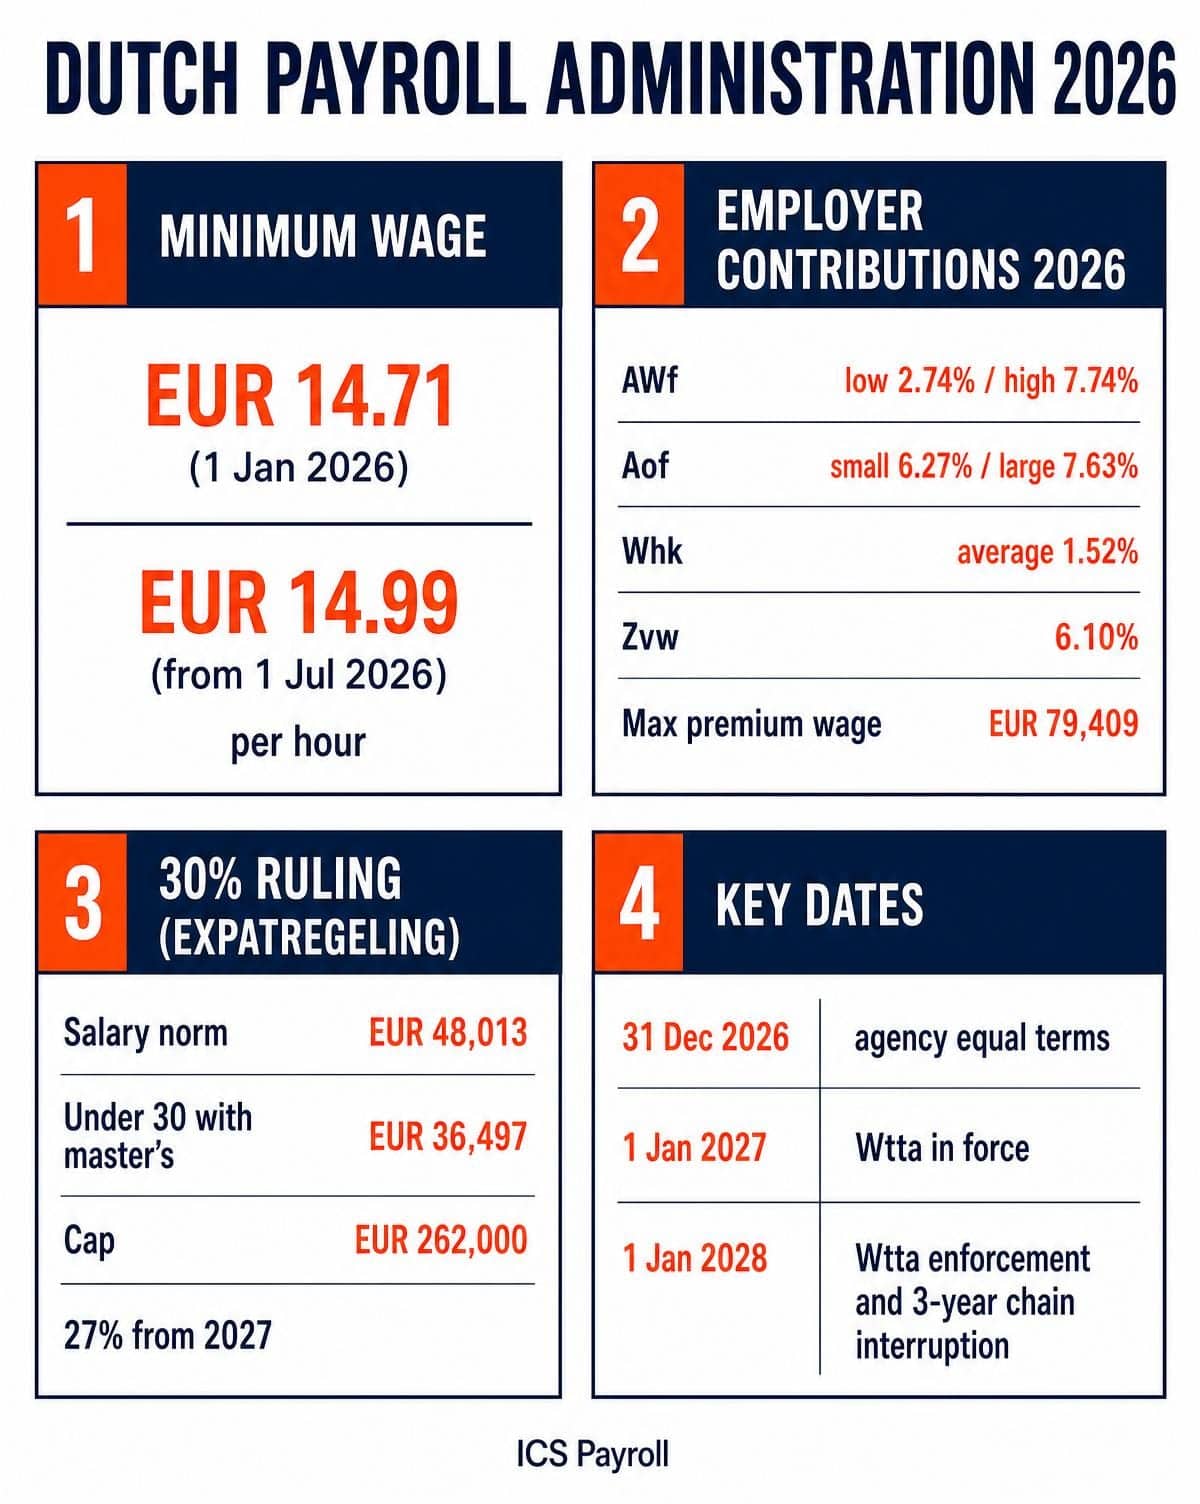
- Le salaire minimum horaire légal est fixé à 14,99 EUR à compter du 1er juillet 2026 (contre 14,71 EUR au 1er janvier 2026). Ce taux dépend exclusivement de l'âge et non du secteur d'activité.
- Cotisations patronales 2026 : AWf 2,74 % / 7,74 %, Aof 6,27 % (petites entreprises) / 7,63 % (grandes entreprises), cotisation patronale d'assurance maladie (Zvw) 6,10 %, avec un salaire plafond de cotisation fixé à 79 409 EUR.
- La Ketenregeling autorise actuellement un maximum de trois contrats à durée déterminée sur une période de 36 mois avec une interruption de six mois ; à compter du 1er janvier 2028, cette période d'interruption passera à trois ans en vertu de la Wet meer zekerheid flexwerkers.
- Le régime des 30 % (officiellement expatregeling) exige un salaire imposable annuel supérieur à 48 013 EUR en 2026, ou 36 497 EUR pour les salariés de moins de 30 ans titulaires d'un master éligible. L'exonération passera à 27 % à partir de 2027.
- Le régime d'agrément Wtta pour les prêteurs de main-d'œuvre entrera en vigueur le 1er janvier 2027, les sanctions et l'interdiction de recours pour les entreprises utilisatrices prenant effet au 1er janvier 2028.
Les fondements de la gestion de la paie aux Pays-Bas en 2026
La gestion de la paie aux Pays-Bas constitue l'interface technique entre un employeur et l'administration néerlandaise : un cadre fiscal et déclaratif garantissant que l'impôt sur les salaires et les cotisations sociales sont calculés et reversés avec exactitude. Deux organismes jouent un rôle primordial. Le Belastingdienst (l'administration fiscale néerlandaise) collecte l'impôt sur les salaires et assure également le recouvrement des cotisations d'assurance des salariés. L'UWV (agence de gestion des assurances des salariés) administre les prestations qui en découlent et évalue les démarches de réintégration professionnelle. Confondre ces deux institutions est une cause fréquente d'erreurs d'acheminement de la correspondance administrative.
La conservation des documents est soumise à des règles strictes. Les éléments relatifs à l'administration de l'impôt sur les salaires (bulletins de paie, déclarations salariales, contrats de travail, pièces d'identité) doivent être conservés pendant sept ans conformément au délai fiscal général. D'autres délais s'appliquent par ailleurs : les pièces justificatives d'un parrainage auprès de l'IND doivent être conservées pendant cinq ans après le terme du contrat de travail, et les données RH générales relèvent du principe de minimisation des données du RGPD, qui s'oppose à la conservation systématique de tous les documents pendant sept ans.
Une précision terminologique essentielle s'impose. Une BV néerlandaise est une personne morale distincte, et une filiale ne constitue pas d'office un établissement stable de sa société mère étrangère. Cela dit, « BV » et « établissement stable » ne sont pas des notions antinomiques : une filiale peut constituer un établissement stable d'agent dépendant pour sa société mère dans certaines circonstances spécifiques, et une entreprise étrangère peut détenir un établissement stable aux Pays-Bas sans créer de structure locale. Votre situation juridique détermine directement vos obligations de retenue de l'impôt sur les salaires ; cette question doit donc être tranchée selon les faits matériels et non présumée à partir de la seule forme sociale.
Le cadre légal : la WAB et les réformes successives
La Wet arbeidsmarkt in balans (WAB), en vigueur depuis 2020, demeure le cadre de référence pour 2026. Elle incite financièrement à la conclusion de contrats à durée indéterminée grâce à des taux de cotisation chômage (AWf) différenciés et aligne les droits des salariés en portage de paie (payroll) sur ceux des salariés réguliers.
Toutefois, ce cadre est progressivement remanié. La Wet meer zekerheid flexwerkers a été adoptée par la chambre haute du Parlement (Eerste Kamer) le 7 juillet 2026. Si la plupart de ses dispositions entreront en vigueur le 1er janvier 2028, l'obligation garantissant aux travailleurs intérimaires des conditions de travail équivalentes (et non plus seulement un salaire équivalent) s'applique dès le 31 décembre 2026. Les employeurs ayant recours au travail temporaire doivent intégrer cette échéance dès 2026, et non pour 2028.
Sous l'empire actuel de la WAB, les salariés mis à disposition via une société de paie (payrollwerknemers) bénéficient des mêmes conditions de travail principales et accessoires que les salariés embauchés directement par l'entreprise utilisatrice, le régime des retraites faisant l'objet de dispositions spécifiques (exigence d'un régime de retraite adéquat plutôt que d'une stricte équivalence). Le portage de paie (payroll) et le travail temporaire intérimaire (uitzenden) constituent des qualifications juridiques distinctes régies par des règles différentes ; cette distinction n'a rien d'anecdotique.
Sur le plan des responsabilités, deux principes juridiques sont fréquemment confondus. La responsabilité solidaire dans les chaînes de sous-traitance (ketenaansprakelijkheid) concerne les prestations de sous-traitance en cascade. La responsabilité de l'entreprise utilisatrice (inlenersaansprakelijkheid) s'applique en cas de mise à disposition de main-d'œuvre, une notion déterminante pour quiconque fait appel à un EOR, une société de paie ou une agence d'intérim. Elle rend le donneur d'ordre responsable de l'impôt sur les salaires et des cotisations sociales que le prêteur de main-d'œuvre omettrait de reverser. Les modalités de calcul de ces prélèvements sont détaillées dans notre guide sur les taux de cotisations et d'imposition sur les salaires aux Pays-Bas.
Exigences administratives pour les employeurs étrangers
Une entité étrangère soumise à l'obligation de retenue à la source de l'impôt sur les salaires aux Pays-Bas doit s'immatriculer auprès du Belastingdienst afin d'obtenir un numéro fiscal d'employeur (loonheffingennummer). Notez que cette démarche n'est pas automatique : une entreprise dépourvue d'établissement stable aux Pays-Bas n'a généralement pas la qualité de redevable légal de la retenue à la source, sauf option volontaire de sa part, bien que des obligations de sécurité sociale puissent néanmoins naître si le salarié est affilié au régime néerlandais. Identifier le régime applicable constitue l'étape préalable incontournable de votre implantation.
Pour atténuer les risques lors du recours à de la main-d'œuvre externe, le label de qualité SNA (reposant sur la norme NEN 4400) est un élément central, bien que souvent mal compris. La seule certification ne vous exonère pas de toute responsabilité. Pour bénéficier de l'exonération légale au titre de l'inlenersaansprakelijkheid, le prestataire doit être certifié SNA et l'utilisateur doit obligatoirement verser le pourcentage prescrit du montant de la facture sur le compte bloqué (g-rekening) du prestataire, assorti des références requises. Une certification sans versement sur le compte bloqué laisse l'employeur pleinement exposé.
Le système SNA est également appelé à évoluer. En vertu de la Wtta (détaillée dans la dernière section), l'agrément délivré par la Nederlandse Autoriteit Uitleenmarkt deviendra le critère légal de référence à partir de 2027. En cas de doute sur le statut applicable à votre configuration, il est vivement recommandé de consulter un spécialiste local de la paie avant toute signature contractuelle.
Enfin, concernant le statut de dirigeant-actionnaire majoritaire (DGA) : l'exclusion de l'assujettissement obligatoire aux assurances sociales des salariés ne découle pas d'un simple pourcentage de détention de parts. Selon le décret Regeling aanwijzing DGA 2016, elle dépend de la capacité effective de l'intéressé à empêcher sa propre révocation, que ce soit par ses droits de vote, une structure de détention paritaire ou la règle des liens familiaux. Dès lors qu'un tel contrôle existe, le dirigeant échappe au champ des assurances des salariés, ce qui modifie substantiellement le traitement de sa paie.
Cotisations obligatoires et barèmes fiscaux 2026
Le salaire minimum
Les Pays-Bas appliquent un salaire minimum légal horaire depuis le 1er janvier 2024 ; les montants mensuels, hebdomadaires ou journaliers de référence ont disparu. Ce montant horaire est réévalué deux fois par an, au 1er janvier et au 1er juillet. Pour les salariés âgés de 21 ans et plus :
| Période | Salaire horaire minimum |
|---|---|
| 1er janvier – 30 juin 2026 | 14,71 EUR |
| À compter du 1er juillet 2026 | 14,99 EUR |
Des montants réduits (salaires minimums pour les jeunes) s'appliquent aux salariés de 15 à 20 ans, calculés selon des pourcentages fixes du barème adulte, tandis que des grilles spécifiques encadrent les apprentis de la filière BBL âgés de 18 à 20 ans.
Deux erreurs courantes doivent être dissipées. D'une part, le salaire minimum légal dépend de l'âge du travailleur et non de son secteur d'activité. D'autre part, une convention collective de travail (CAO) peut imposer un plancher de rémunération supérieur au minimum légal : dans ce cas, c'est ce barème conventionnel qui s'impose. Il s'agit d'une obligation conventionnelle et non d'une dérogation au texte de loi. Le minimum étant horaire, la rémunération mensuelle dépend directement du temps de travail contractuel : une semaine de 40 heures engendre un coût mensuel plus élevé qu'une semaine de 36 heures à taux horaire identique.
Pécule de vacances et impôt sur les salaires
Chaque salarié a droit à une indemnité de congés payés (vakantiegeld) correspondant à au moins 8 % du salaire brut perçu. Ce montant est traditionnellement provisionné tout au long de l'année et versé en une seule fois en mai ou en juin. Une mensualisation est envisageable sous réserve d'un accord écrit préalable, à condition de respecter la loi sur le salaire minimum imposant au moins un versement annuel et garantissant que cette modalité ne fasse pas passer la rémunération effective sous le plancher légal.
L'impôt sur les salaires (loonheffing) est prélevé à la source par l'employeur selon un barème progressif révisé annuellement. L'exactitude du prélèvement est capitale : une sous-estimation entraîne un rappel fiscal pour le salarié en fin d'année et, si elle s'avère structurelle, un redressement directement notifié à l'employeur.
Charges patronales et cotisations de sécurité sociale
Les taux de cotisations patronales applicables en 2026 sont les suivants :
| Cotisation | Taux 2026 |
|---|---|
| AWf (fonds d'assurance chômage), taux réduit | 2,74 % |
| AWf (fonds d'assurance chômage), taux plein | 7,74 % |
| Aof (fonds d'invalidité), petits employeurs | 6,27 % |
| Aof (fonds d'invalidité), grands employeurs | 7,63 % |
| Whk (prime moyenne de référence rekenpremie) | 1,52 % |
| Zvw (cotisation patronale d'assurance maladie) | 6,10 % |
| Plafond de salaire pour le calcul des cotisations | 79 409 EUR |
Le taux réduit de la cotisation chômage AWf ne s'applique que si trois conditions cumulatives sont remplies : le contrat doit être à durée indéterminée, formalisé par écrit et ne pas constituer un contrat de travail d'astreinte ou sur appel (oproepovereenkomst). Le non-respect d'un seul de ces critères entraîne l'application du taux plein, soit un différentiel de cinq points de pourcentage. La fiche de paie doit mentionner explicitement si le contrat est conclu pour une durée déterminée ou indéterminée afin de permettre le contrôle de l'UWV.
La différenciation du taux Aof dépend de la taille de l'employeur, appréciée selon le volume global de sa masse salariale brute fiscale. La cotisation Whk fait l'objet d'une notification individuelle adressée par le Belastingdienst, variant selon le secteur et l'historique des indemnisations versées aux salariés au titre des régimes WGA et ZW ; le montant mentionné ci-dessus correspond à la prime moyenne de référence et non au taux qui vous sera nécessairement appliqué.
Assurances obligatoires et régimes de retraite
L'obligation légale de maintien de salaire pendant deux ans en cas de maladie (détaillée ci-après) représente le principal risque financier direct non couvert au sein d'une paie néerlandaise. C'est la raison pour laquelle la plupart des entreprises souscrivent une assurance absentéisme pour maladie (ziekteverzuimverzekering) ainsi qu'une couverture complémentaire au titre de la WGA.
De nombreux secteurs d'activité sont assujettis à l'adhésion obligatoire à un fonds de pension de branche (Bedrijfstakpensioenfonds, Bpf) en vertu d'un arrêté d'extension sectoriel. Le rattachement de vos activités à un fonds relève d'une analyse juridique stricte du champ d'application de l'arrêté en cause, et non de votre propre qualification interne. En cas d'affiliation tardive, l'obligation s'applique rétroactivement, le rappel des cotisations d'arriérés incombant intégralement à l'employeur.
Droit du travail néerlandais : Contrats et conformité
La Ketenregeling dans sa forme actuelle
Conformément à l'article 7:668a du Code civil néerlandais (Burgerlijk Wetboek, BW), la règle du cumul autorise actuellement la conclusion d'un maximum de trois contrats à durée déterminée successifs sur une durée cumulée maximale de 36 mois. Le dépassement de l'une ou l'autre de ces limites entraîne la requalification automatique de la relation contractuelle en contrat à durée indéterminée. Une interruption supérieure à six mois interrompt la chaîne contractuelle ; une interruption égale ou inférieure à six mois ne l'interrompt pas.
Cette réglementation est sur le point d'être modifiée. La Wet meer zekerheid flexwerkers, adoptée par la chambre haute le 7 juillet 2026, porte le délai d'interruption de six mois à trois ans, avec une entrée en vigueur prévue pour le 1er janvier 2028. Les plafonds de trois contrats et de 36 mois demeurent inchangés. Un délai d'interruption raccourci reste prévu pour les étudiants et élèves occupant un emploi d'appoint d'au plus 16 heures par semaine, et des dérogations subsistent pour le travail saisonnier. Cette loi applique également l'allongement du délai d'interruption aux contrats d'intérim.
Conséquence directe : la pratique consistant à « réembaucher après sept mois de carence » cessera d'être opérante à compter de 2028. Les employeurs qui y recourent doivent cartographier leurs effectifs temporaires dès aujourd'hui. Ce même texte prohibe les contrats « zéro heure » pour la grande majorité des employeurs et remplace les contrats d'astreinte ou min-max par des contrats à plage horaire (bandbreedtecontract), prévoyant un volume d'heures minimal et maximal convenu, le maximum ne pouvant excéder 130 % du minimum. Des exceptions sont prévues pour les étudiants, les élèves et les salariés ayant atteint l'âge légal de départ à la retraite. Ces mesures entreront en vigueur le 1er janvier 2028.
Périodes d'essai
Les clauses de période d'essai sont régies par l'article 7:652 du Code civil néerlandais (BW) et sont réputées nulles si elles excèdent les plafonds légaux :
| Type de contrat | Période d'essai maximale |
|---|---|
| CDD d'une durée inférieure ou égale à six mois | Aucune période d'essai autorisée |
| CDD d'une durée supérieure à six mois et inférieure à deux ans | 1 mois |
| CDD d'une durée égale ou supérieure à deux ans | 2 mois |
| CDD sans date de fin calendaire fixe | 1 mois |
| Contrat à durée indéterminée | 2 mois |
Toute clause fixant une durée supérieure aux seuils autorisés est nulle et non avenue dans son intégralité ; elle ne fait l'objet d'aucune réduction automatique à la durée légale. Dès lors, toute rupture intervenue sur le fondement d'une clause illicite est qualifiée de licenciement abusif.
Clauses de non-concurrence : état du droit positif
L'idée selon laquelle des règles plus contraignantes s'appliqueraient aux clauses de non-concurrence dès 2026 est inexacte. La proposition de loi sur la modernisation de la clause de non-concurrence (Wetsvoorstel modernisering concurrentiebeding) a été soumise pour avis au Conseil d'État (Raad van State) le 29 juin 2026, le gouvernement prévoyant son dépôt devant la Tweede Kamer fin 2026. Ce projet n'a pas force de loi, et les règles actuelles continuent de s'appliquer jusqu'à sa promulgation formelle.
Le droit en vigueur, fixé par l'article 7:653 du Code civil néerlandais (BW), dispose qu'une clause de non-concurrence doit être rédigée par écrit et acceptée par un salarié majeur. Dans un CDD, elle n'est valide que si l'employeur y justifie par écrit de motifs impérieux d'intérêt commercial ou de service (zwaarwegende bedrijfs- of dienstbelangen) ; dans un CDI, aucune motivation écrite n'est exigée. La loi n'impose pour l'heure aucune durée maximale ni limitation géographique obligatoire. Les juridictions apprécient la validité au cas par cas, et en pratique, une clause dont la portée dépasse manifestement la protection des intérêts légitimes de l'employeur sera réduite ou annulée.
Si la proposition de loi venait à être adoptée en l'état, elle introduirait une durée maximale de douze mois, une délimitation géographique écrite obligatoire, une obligation de motivation écrite pour tous les contrats et une indemnité compensatrice de 50 % de la dernière rémunération mensuelle pour chaque mois d'application invoqué par l'employeur. Il est recommandé aux employeurs d'intégrer cette tendance dans la rédaction de leurs futurs contrats tout en se conformant strictement au droit positif actuel.
Maintien du salaire en cas de maladie et obligation de réintégration
Selon l'article 7:629 du Code civil néerlandais (BW), le salarié en arrêt maladie conserve le droit au maintien de 70 % de sa rémunération pendant une durée maximale de 104 semaines. Trois réserves majeures s'appliquent. Au cours des 52 premières semaines, l'indemnisation doit être complétée à hauteur du salaire minimum légal en vigueur si ces 70 % se situent en deçà. Durant la seconde année, aucun complément n'est obligatoire : le salarié peut solliciter auprès de l'UWV un complément de revenu si le revenu de son foyer passe sous le minimum social. Enfin, les 70 % sont calculés sur la base du salaire plafonné au salaire journalier de référence (maximumdagloon) ; l'employeur n'est nullement tenu de maintenir 70 % d'une rémunération déplafonnée. De nombreuses conventions collectives prévoient des garanties plus avantageuses, atteignant couramment 100 % la première année, et jusqu'à deux jours de carence (wachtdagen) peuvent être prévus par contrat.
La Wet verbetering poortwachter régit la procédure d'accompagnement de la reprise du travail. L'employeur est tenu de constituer un dossier de réintégration documentant les consultations auprès du médecin du travail (arboarts), l'analyse du poste, le plan d'action, les évaluations d'étape et les démarches entreprises pour adapter le poste ou proposer un reclassement. Si l'UWV estime ces démarches insuffisantes lors de l'instruction de l'octroi de la pension d'invalidité (WIA), elle peut infliger une sanction de prolongation de maintien de salaire (loonsanctie) pouvant aller jusqu'à 52 semaines supplémentaires. Bien qu'elle soit dans les faits souvent prononcée pour une année complète, cette sanction est plafonnée à 52 semaines et peut être levée dès que les manquements ont été régularisés.
Procédures de licenciement et rupture contractuelle
Le droit néerlandais exige l'existence d'un motif légal valable et le respect d'une procédure impérative. L'UWV instruit les demandes d'autorisation de licenciement pour motifs économiques ou inaptitude de longue durée (après deux ans d'arrêt de travail). Le juge d'instance (kantonrechter) est compétent pour tous les motifs d'ordre personnel : insuffisance professionnelle, faute, dégradation irrémédiable de la relation de travail ou combinaison de motifs (cumulatiegrond). La convention de rupture d'un commun accord (VSO) permet aux parties de mettre fin au contrat à l'amiable sans passer par ces voies procédurales ; le salarié dispose d'un délai légal de rétractation de 14 jours (porté à 21 jours s'il n'a pas été informé par écrit de ce droit).
L'indemnité légale de transition (transitievergoeding) est due dès le premier jour de travail, y compris pendant la période d'essai. Son montant équivaut à un tiers de salaire mensuel brut par année complète d'ancienneté, calculé au prorata pour les années incomplètes. Pour 2026, elle est plafonnée à 102 000 EUR, ou à un an de salaire brut si ce montant est plus élevé.
Une mise au point s'impose concernant une idée reçue : l'indemnité de transition n'est pas due dans toutes les hypothèses de rupture autres que la faute grave. La loi ne prévoit aucune obligation de versement lorsque le contrat est rompu par voie de convention de rupture amiable (VSO) : toute somme allouée dans le cadre d'une VSO relève de la négociation d'une indemnité transactionnelle, fréquemment fixée au niveau du barème légal précisément parce que le versement légal ne s'impose pas de plein droit. Elle n'est pas davantage due en cas de démission du salarié, sauf faute lourde avérée de l'employeur. Elle est également exclue en cas de licenciement pour motif grave (dringende reden) imputable au salarié.
Les délais de préavis applicables à l'employeur sont fonction de l'ancienneté : un mois pour une ancienneté inférieure à cinq ans, deux mois entre cinq et dix ans, trois mois entre dix et quinze ans, et quatre mois au-delà de quinze ans d'ancienneté. Le préavis du salarié est d'un mois. Des dérogations contractuelles ne sont possibles que dans les limites fixées par l'article 7:672 du Code civil néerlandais (BW), l'allongement du délai de préavis du salarié impliquant obligatoirement un ajustement équivalent à la charge de l'employeur.
Le régime des 30 % et la mobilité internationale
Le régime des 30 % (désormais officiellement désigné sous le terme d'expatregeling) demeure le principal levier fiscal pour attirer les talents internationaux. Il permet à l'employeur de qualifier jusqu'à 30 % de la rémunération brute, allocation comprise, d'indemnité forfaitaire non imposable destinée à couvrir les frais extraterritoriaux, sans obligation de fournir de justificatifs de dépenses effectives.
Un travailleur étranger est éligible dès lors que l'ensemble des conditions suivantes sont réunies : il a été recruté à l'étranger ou détaché aux Pays-Bas ; au cours des 24 mois précédant sa prise de fonctions, il a résidé à plus de 150 kilomètres des frontières néerlandaises pendant au moins 16 mois ; l'employeur est immatriculé aux Pays-Bas en tant que redevable de la retenue à la source ; et le collaborateur dispose d'une expertise spécifique, établie par le respect d'un seuil de rémunération. Le critère des 150 kilomètres constitue le motif de refus le plus récurrent, excluant la quasi-totalité des candidats résidant en Belgique ou dans l'ouest de l'Allemagne. Si vous souhaitez obtenir un accompagnement pour votre dossier, vous pouvez demander l'application du régime des 30 % auprès de notre équipe spécialisée.
Barèmes de rémunération 2026, mesurés sur le salaire annuel brut imposable hors exonération :
| Catégorie | Salaire imposable annuel 2026 |
|---|---|
| Régime général | supérieur à 48 013 EUR |
| Moins de 30 ans titulaire d'un master éligible | supérieur à 36 497 EUR |
Le seuil réduit s'applique jusqu'au mois au cours duquel le salarié célèbre son trentième anniversaire inclus ; à compter du mois suivant, le barème général s'applique de plein droit. Tout diplôme de niveau master obtenu à l'étranger doit faire l'objet d'une attestation d'équivalence délivrée par l'organisme néerlandais compétent ou d'une validation préalable par le Belastingdienst.
L'application du régime est plafonnée : l'assiette est limitée au plafond légal de la loi WNT, soit 262 000 EUR en 2026, ce qui donne une exonération maximale de 78 600 EUR pour une année pleine pour un salaire égal ou supérieur à ce montant. La durée maximale du bénéfice du régime est de cinq ans, sous déduction des périodes antérieures de séjour ou d'activité professionnelle aux Pays-Bas. Le respect des critères fait l'objet d'un contrôle continu : si la rémunération perçue au cours d'une année civile devient inférieure au seuil indexé, le bénéfice de l'exonération tombe rétroactivement au 1er janvier de ladite année, imposant la rectification des déclarations passées. La souscription à un plan de sacrifice salarial, la prise de congés sans solde ou le passage à temps partiel constituent les causes les plus fréquentes de perte du régime.
À compter du 1er janvier 2027, le taux d'exonération sera réduit de 30 % à 27 %, tant pour les salariés entrants que pour les salariés détachés à l'étranger. Les seuils de salaires correspondants seront portés à au moins 50 436 EUR (et au moins 38 338 EUR pour les diplômés de master de moins de 30 ans). Un régime transitoire est instauré : les salariés bénéficiant déjà du régime au cours de l'année 2024 conservent le taux antérieur et les barèmes salariaux applicables antérieurement (indexés chaque année). Par ailleurs, l'année 2026 constitue la dernière année d'application du statut transitoire de quasi-non-résident fiscal. Établir les prévisions de recrutement 2027 sur la base des paramètres de 2026 constitue une erreur fréquente et budgétairement préjudiciable.
Incidence sur la gestion de la paie des expatriés
L'abattement fiscal réduit le montant du salaire brut imposable, diminuant d'autant l'assiette de calcul des droits à la sécurité sociale et des cotisations d'épargne-retraite. Les salariés ne mesurent souvent l'impact de cet arbitrage qu'à la réception de leur relevé de droits à la retraite ; ce point doit être explicité dès la phase d'intégration et, si les statuts du fonds de pension le permettent, faire l'objet de mesures contractuelles compensatoires.
Les télétravailleurs transfrontaliers peuvent être éligibles sous réserve de résider matériellement et d'exercer physiquement leur activité aux Pays-Bas, tout en satisfaisant aux critères des 150 kilomètres et de niveau de salaire. Travailler de manière prépondérante depuis un autre pays compromet à la fois le maintien du rescrit fiscal et la position d'assujettissement de l'employeur à la retenue à la source.
Visas de travail et conformité à l'immigration
Le recrutement de talents issus de pays tiers (hors UE/EEE) passe usuellement par la procédure du travailleur hautement qualifié (kennismigrant). Les critères de rémunération mensuelle brute pour 2026 (hors prime de congés payés de 8 %) sont fixés comme suit :
| Catégorie | Rémunération brute mensuelle 2026 |
|---|---|
| Salariés âgés de 30 ans et plus | 5 942 EUR |
| Salariés de moins de 30 ans | 4 357 EUR |
| Seuil réduit (jeunes diplômés, année d'orientation zoekjaar) | 3 122 EUR |
Seul le salaire contractuel fixe versé en numéraire est pris en compte. Les primes exceptionnelles, les heures supplémentaires et les composantes variables en sont formellement exclues. Les indemnités fixes ne sont retenues que si elles figurent expressément au contrat et sont versées mensuellement sur un compte bancaire ouvert au nom propre du travailleur étranger. En outre, la rémunération doit être conforme aux prix du marché pour les fonctions exercées, ce point faisant l'objet d'un contrôle distinct.
Un impératif d'ordre structurel est souvent sous-estimé : le travailleur hautement qualifié doit obligatoirement être lié par un contrat de travail avec un sponsor reconnu (erkend referent). L'entité garante et l'employeur légal doivent être une seule et même personne morale. Lorsqu'une société de portage salarial (EOR) intervient en qualité d'employeur légal, elle doit elle-même détenir le statut de sponsor reconnu ; le parrainage d'immigration ne peut en aucun cas être délégué à un tiers pendant que le contrat de travail est géré par une autre structure. Tout montage opérant une scission entre ces deux fonctions sera rejeté lors de l'instruction par l'IND.
Les sponsors agréés sont assujettis à trois obligations permanentes : un devoir d'information (notification des changements de situation dans un délai de quatre semaines), un devoir d'administration (conservation du dossier complet pendant cinq ans après la cessation du contrat) et un devoir de vigilance. Leur non-respect expose à des sanctions pécuniaires ou au retrait de l'agrément. En termes de délais, l'IND dispose d'un délai légal de décision de 90 jours pour instruire un dossier de travailleur hautement qualifié. Si, en pratique, les dossiers complets déposés par des référents agréés sont souvent traités beaucoup plus rapidement, aucun engagement de délai ne doit être contractuellement garanti à un candidat.
Optimiser sa paie aux Pays-Bas : Portage salarial international (EOR) ou gestion interne
Le choix entre l'immatriculation d'une entité juridique néerlandaise et le recours à une société de portage salarial international (EOR) relève d'une décision stratégique entraînant des répercussions directes sur les plans fiscal, migratoire et de la responsabilité civile. Constituer une société (BV) engendre des frais notariés, une inscription auprès de la Chambre de commerce (KvK), la soumission de déclarations à l'impôt sur les sociétés, l'établissement de comptes annuels et la mise en place d'une gestion de paie dédiée, mais permet un contrôle absolu, la capacité d'agir directement comme sponsor agréé et l'absence de dépendance à un tiers.
L'EOR dispense de la création d'une structure locale : le prestataire assume la qualité d'employeur légal et regroupe le salaire brut, les charges patronales et les cotisations sociales au sein d'une facture mensuelle unique, vous évitant de gérer des règlements distincts auprès du Belastingdienst et des caisses de retraite. Ce modèle s'avère particulièrement adapté aux phases d'exploration de marché, aux petits effectifs et aux entreprises ne disposant pas d'une direction financière locale. Il introduit toutefois des dépendances qui méritent d'être minutieusement analysées, notamment la vérification de la détention effective du statut de sponsor agréé si des embauches de ressortissants non-UE sont prévues, et la capacité du prestataire à obtenir l'agrément Wtta. Notre guide sur le portage salarial (EOR) aux Pays-Bas présente le détail de ce fonctionnement opérationnel.
L'importance d'une expertise locale
La loi sur l'admission de la mise à disposition de main-d'œuvre (Wet toelating terbeschikkingstelling van arbeidskrachten, Wtta), adoptée par l'Eerste Kamer le 11 novembre 2025, met en place un régime d'agrément obligatoire pour tout acteur mettant du personnel à disposition d'un tiers : agences de travail temporaire, sociétés de détachement, sociétés de portage salarial et prêteurs de main-d'œuvre étrangers opérant aux Pays-Bas. Le calendrier d'application est le suivant :
| Date | Étape |
|---|---|
| 1er nov. – 31 déc. 2026 | Enregistrement auprès de la NAU pour bénéficier du régime transitoire |
| 1er janvier 2027 | Entrée en vigueur de la loi ; applicabilité du référentiel de normes |
| 1er mai – 30 juin 2027 | Période de dépôt des dossiers complets de demande d'admission |
| 1er janvier 2028 | Début des contrôles et sanctions par l'Inspection du travail (Arbeidsinspectie) |
L'obtention de cet agrément requiert notamment la production d'un extrait de casier judiciaire (VOG), le dépôt d'un cautionnement financier et la preuve de la parfaite conformité aux normes d'audit. À compter du 1er janvier 2028, une double interdiction s'appliquera : interdiction pour les prêteurs de mettre du personnel à disposition sans agrément, et interdiction impérative pour les entreprises utilisatrices de faire appel à un prestataire non répertorié sur le registre public. Les amendes frapperont solidairement le client et le prestataire. Si vous sélectionnez un prestataire de paie ou un EOR aux Pays-Bas en 2026, la préparation à l'agrément Wtta doit être votre premier critère d'évaluation. Un opérateur dans l'incapacité d'obtenir l'agrément Wtta représente un risque juridique majeur pour 2028, dont les conséquences se préparent dès aujourd'hui.
La qualification des prestataires indépendants constitue le second domaine dans lequel l'expertise locale est déterminante. Le moratoire d'application de la Wet DBA ayant pris fin le 1er janvier 2025, le Belastingdienst est désormais fondé à prononcer des redressements rétroactifs de retenues à la source et de cotisations sociales pour les prestations exécutées à compter du 1er janvier 2025. Tout au long de l'année 2025, une période transitoire d'adaptation s'appliquait, prévoyant la non-application de sanctions financières. Pour 2026, cette tolérance a été reconduite de manière partielle : aucune pénalité de retard simple (verzuimboetes) n'est prononcée, mais les sanctions pour faute caractérisée (vergrijpboetes) sont pleinement rétablies en cas d'intention frauduleuse ou de négligence grave, les redressements d'assiette s'appliquant sans restriction.
Sur le plan législatif, la situation a fortement évolué au premier trimestre 2026. L'accord de coalition du 30 janvier 2026 a confirmé l'abandon du projet Wet VBAR dans sa version initiale : le volet de clarification visant à codifier la distinction salarié/indépendant a été supprimé pour être réintégré dans un projet distinct, la Zelfstandigenwet, attendue au plus tôt pour 2027. Seule la présomption légale de salariat (rechtsvermoeden van werknemerschap), fixée sous un seuil de tarif horaire déterminé, fait l'objet d'une instruction législative autonome. Dans l'attente de nouveaux textes, la requalification est opérée au regard de l'article 7:610 du Code civil néerlandais et des critères de l'arrêt Deliveroo rendu par la Cour suprême (Hoge Raad) : appréciation globale de la nature des tâches, de la rémunération, de l'intégration au sein de l'organisation, du risque économique assumé et de l'exercice d'une réelle démarche d'entrepreneur. Un contrat qualifié de freelance dont l'exécution matérielle présente les caractéristiques d'un travail salarié sera requalifié, nonobstant la lettre du contrat. Embaucher ses collaborateurs via une structure de paie conforme supprime intégralement cette exposition au risque.
Démarrer avec ICSPayroll
Nous établissons des simulations financières chiffrées détaillant le salaire brut, les charges patronales et l'application effective de l'expatregeling, afin que le coût employeur total et les obligations juridiques résiduelles soient parfaitement appréhendés avant la conclusion du contrat. Les délais de déploiement varient selon les profils : l'intégration d'un citoyen européen s'opère très rapidement ; l'embauche d'un travailleur hautement qualifié demeure tributaire des délais administratifs de l'IND, qui ne peuvent être comprimés par l'employeur. Nous conservons l'ensemble des archives de paie pendant le délai légal obligatoire de sept ans, garantissant qu'en cas de contrôle fiscal ultérieur, vous disposiez d'un dossier immédiatement opposable et exhaustif.
Sécuriser votre conformité sociale et fiscale aux Pays-Bas en 2026
La particularité de l'année 2026 ne réside pas tant dans l'indexation habituelle des barèmes que dans l'importance des réformes d'ores et déjà votées et programmées. Trois dates clés doivent figurer dans vos plannings stratégiques : le 31 décembre 2026 pour l'équivalence des conditions de travail des travailleurs temporaires, le 1er janvier 2027 pour l'entrée en vigueur de la Wtta et le passage du régime des impatriés à 27 %, et le 1er janvier 2028 pour l'allongement du délai de carence de la règle de cumul (Ketenregeling), la suppression des contrats « zéro heure » et le déclenchement des sanctions Wtta visant les entreprises utilisatrices.
Dans l'immédiat, les obligations de gestion courante restent strictes : rémunérer au moins au niveau du salaire minimum horaire légal en vigueur, appliquer le taux AWf adapté, contrôler annuellement le respect du seuil de salaire pour le bénéfice du régime des impatriés, piloter activement la réintégration dès la première semaine d'arrêt maladie et conserver les registres sociaux et comptables pendant sept ans.
Obtenez une proposition tarifaire personnalisée pour votre paie aux Pays-Bas sous 24 heures et structurez les recrutements de vos équipes internationales sur des bases sereines et conformes. Nos équipes vous accompagnent pour articuler vos projets de développement avec les impératifs du droit néerlandais.
Foire aux questions (FAQ)
Quel est le salaire minimum légal aux Pays-Bas en 2026 ?
Le salaire minimum horaire légal pour les salariés de 21 ans et plus est fixé à 14,99 EUR à compter du 1er juillet 2026 (contre 14,71 EUR au 1er janvier 2026). Des montants réduits s'appliquent aux salariés de 15 à 20 ans. Le barème légal varie selon l'âge et non en fonction du secteur, même si une convention collective (CAO) peut imposer un plancher de rémunération supérieur que vous êtes alors tenu de verser.
Quel est le montant de l'indemnité obligatoire de congés payés ?
Le pécule de vacances équivaut à au moins 8 % du salaire brut annuel perçu. Il est usuellement versé en une fois, en mai ou en juin. Une mensualisation est autorisée sous réserve d'un accord contractuel écrit, pourvu que le versement ait lieu au moins une fois par an.
Quelles sont les conditions de rémunération pour bénéficier du régime des 30 % en 2026 ?
Le salaire imposable annuel (hors montant de l'exonération) doit être supérieur à 48 013 EUR, ou à 36 497 EUR pour les collaborateurs de moins de 30 ans possédant un diplôme de niveau master éligible. L'avantage est plafonné à la rémunération maximale fixée par la loi WNT (262 000 EUR), représentant une exonération maximale de 78 600 EUR. À partir de 2027, le taux sera réduit à 27 % et les seuils de rémunération seront relevés.
Peut-on recruter des salariés aux Pays-Bas sans créer d'entité juridique locale ?
Oui, en ayant recours à une société de portage salarial international (Employer of Record, EOR), qui assume le rôle d'employeur légal et prend en charge l'ensemble des obligations relatives à l'impôt sur les salaires et aux cotisations sociales. Si vous recrutez des ressortissants non européens, l'EOR doit impérativement disposer du statut de sponsor reconnu (erkend referent) auprès de l'IND, l'employeur légal devant être l'entité garante du visa.
Quelle est la durée maximale autorisée pour un contrat à durée déterminée ?
La règle actuelle autorise un maximum de trois contrats à durée déterminée successifs sur une période cumulée de 36 mois ; le dépassement de l'un de ces seuils entraîne la requalification automatique en contrat à durée indéterminée. Une interruption supérieure à six mois remet aujourd'hui les compteurs à zéro, mais ce délai d'interruption passera à trois ans à compter du 1er janvier 2028.
Combien de temps faut-il conserver les documents de paie ?
Sept ans pour l'ensemble des pièces afférentes à l'impôt sur les salaires. Les documents liés au parrainage de visas auprès de l'IND doivent être conservés pendant cinq ans après la rupture du contrat de travail, et les informations RH d'ordre général sont soumises au principe de minimisation de conservation du RGPD.
Quel est le plafond de l'indemnité de transition en 2026 ?
Le plafond légal est fixé à 102 000 EUR, ou à une année de salaire brut si ce montant est supérieur. Les droits sont acquis dès le premier jour de travail. Cette indemnité n'est pas due lorsque la rupture découle d'une convention amiable de rupture (VSO), en cas de démission non motivée par une faute grave de l'employeur, ou en cas de licenciement pour faute grave (motif urgent).
Le régime des 30 % s'applique-t-il aux télétravailleurs résidant aux Pays-Bas ?
Oui, sous réserve qu'ils résident physiquement et exercent leur activité aux Pays-Bas, qu'ils aient été embauchés depuis l'étranger, qu'ils respectent le critère des 150 kilomètres et qu'ils justifient du niveau de salaire exigé. Un exercice professionnel majoritairement effectué depuis un autre pays compromet le bénéfice du régime et fragilise le statut fiscal de l'employeur.
Les règles plus restrictives sur les clauses de non-concurrence sont-elles déjà applicables ?
Non. La proposition de loi de modernisation n'a été transmise au Raad van State que le 29 juin 2026 et n'est donc pas promulguée. Sous le droit positif actuel, la motivation écrite de motifs impérieux d'intérêt commercial n'est exigée que dans les CDD, et la loi n'impose ni durée maximale ni obligation de périmètre géographique prédéfini.
Sources et références
L'ensemble des règles et données chiffrées présentées ci-dessus est issu des sources officielles suivantes : articles de lois applicables, publications des organismes de tutelle, bases de données statistiques nationales et arrêts de jurisprudence de référence. Veillez à systématiquement vérifier les dispositions légales en vigueur pour l'analyse de votre situation.
- Article 52 de la loi générale sur les impôts (Algemene wet inzake rijksbelastingen), obligation de conservation des documents comptables et de paie pendant 7 ans
- Article 20a de la loi sur l'impôt sur les salaires de 1964 (Wet op de loonbelasting 1964), tranches et barèmes d'imposition
- Article 9 de la loi sur le financement des assurances sociales (Wfsv), cotisations patronales de sécurité sociale
- Belastingdienst, déclaration des retenues sur salaires (aangifte loonheffingen) et calendrier déclaratif
- Belastingdienst, barèmes de l'impôt sur les salaires 2026 (tables blanche et verte et taux de retenue à la source applicables)
- Belastingdienst, immatriculation en qualité d'employeur et délivrance du numéro fiscal d'impôt sur les salaires
- CBS, rémunération des salariés et données de l'emploi par branche d'activité (comptes nationaux, jeu de données 84165ENG)
- CBS StatLine, portail de données statistiques ouvertes à l'appui des indicateurs de salaires et d'emploi cités
- Cour suprême, 18 février 2022, ECLI:NL:HR:2022:282 : requalification d'un contrat de management et assujettissement aux cotisations d'assurance des salariés
- Cour suprême, 24 mars 2023, ECLI:NL:HR:2023:443 (Deliveroo) : critères de qualification du contrat de travail au sens de l'art. 7:610 du Code civil néerlandais (BW)

Questions fréquentes
Le salaire minimum horaire légal pour les salariés de 21 ans et plus est fixé à 14,99 EUR à compter du 1er juillet 2026 (contre 14,71 EUR au 1er janvier 2026). Des montants réduits s'appliquent aux salariés de 15 à 20 ans. Le barème légal varie selon l'âge et non en fonction du secteur, même si une convention collective (CAO) peut imposer un plancher de rémunération supérieur que vous êtes alors tenu de verser.
Le pécule de vacances équivaut à au moins 8 % du salaire brut annuel perçu. Il est usuellement versé en une fois, en mai ou en juin. Une mensualisation est autorisée sous réserve d'un accord contractuel écrit, pourvu que le versement ait lieu au moins une fois par an.
Le salaire imposable annuel (hors montant de l'exonération) doit être supérieur à 48 013 EUR, ou à 36 497 EUR pour les collaborateurs de moins de 30 ans possédant un diplôme de niveau master éligible. L'avantage est plafonné à la rémunération maximale fixée par la loi WNT (262 000 EUR), représentant une exonération maximale de 78 600 EUR. À partir de 2027, le taux sera réduit à 27 % et les seuils de rémunération seront relevés.
Oui, en ayant recours à une société de portage salarial international (Employer of Record, EOR), qui assume le rôle d'employeur légal et prend en charge l'ensemble des obligations relatives à l'impôt sur les salaires et aux cotisations sociales. Si vous recrutez des ressortissants non européens, l'EOR doit impérativement disposer du statut de sponsor reconnu (erkend referent) auprès de l'IND, l'employeur légal devant être l'entité garante du visa.
La règle actuelle autorise un maximum de trois contrats à durée déterminée successifs sur une période cumulée de 36 mois ; le dépassement de l'un de ces seuils entraîne la requalification automatique en contrat à durée indéterminée. Une interruption supérieure à six mois remet aujourd'hui les compteurs à zéro, mais ce délai d'interruption passera à trois ans à compter du 1er janvier 2028.
Sept ans pour l'ensemble des pièces afférentes à l'impôt sur les salaires. Les documents liés au parrainage de visas auprès de l'IND doivent être conservés pendant cinq ans après la rupture du contrat de travail, et les informations RH d'ordre général sont soumises au principe de minimisation de conservation du RGPD.
Le plafond légal est fixé à 102 000 EUR, ou à une année de salaire brut si ce montant est supérieur. Les droits sont acquis dès le premier jour de travail. Cette indemnité n'est pas due lorsque la rupture découle d'une convention amiable de rupture (VSO), en cas de démission non motivée par une faute grave de l'employeur, ou en cas de licenciement pour faute grave (motif urgent).
Oui, sous réserve qu'ils résident physiquement et exercent leur activité aux Pays-Bas, qu'ils aient été embauchés depuis l'étranger, qu'ils respectent le critère des 150 kilomètres et qu'ils justifient du niveau de salaire exigé. Un exercice professionnel majoritairement effectué depuis un autre pays compromet le bénéfice du régime et fragilise le statut fiscal de l'employeur.
Non. La proposition de loi de modernisation n'a été transmise au Raad van State que le 29 juin 2026 et n'est donc pas promulguée. Sous le droit positif actuel, la motivation écrite de motifs impérieux d'intérêt commercial n'est exigée que dans les CDD, et la loi n'impose ni durée maximale ni obligation de périmètre géographique prédéfini.


