
Gestión de nóminas en los Países Bajos: Guía de referencia completa para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Esta guía ofrece información general sobre el derecho laboral, el impuesto sobre los salarios y la legislación de seguridad social en los Países Bajos. No constituye asesoramiento legal o fiscal y no debe utilizarse como base para un caso concreto. Los importes legales se actualizan al menos anualmente; verifique las cifras vigentes antes de actuar.
Una inspección fiscal inesperada sobre las retenciones salariales puede desbaratar años de expansión empresarial. Para los empleadores extranjeros, la gestión de nóminas en los Países Bajos no es una simple tarea administrativa interna, sino un marco normativo estricto en el que la aplicación errónea del régimen para expatriados o la falta de previsión ante la responsabilidad económica por bajas médicas genera liquidaciones retroactivas y recargos considerables. Afrontar 2026 exige comprender a fondo la normativa legal vigente y diferenciar con precisión entre lo que ya está en vigor y lo que solo se ha anunciado.
Los Países Bajos cuentan con uno de los entornos regulatorios más exigentes de Europa, y 2026 es un año de intensa actividad legislativa: dos leyes de gran calado han superado el trámite parlamentario, una tercera se halla en fase consultiva y la fiscalización sobre falsos autónomos ha entrado en una nueva etapa. Esta guía desglosa los requisitos normativos para 2026, expone el funcionamiento de la regla de contratos sucesivos (ketenregeling) y sus futuras modificaciones, y advierte sobre las reformas pendientes para que pueda planificar en base a plazos firmes y no a simples titulares.
Puntos Clave
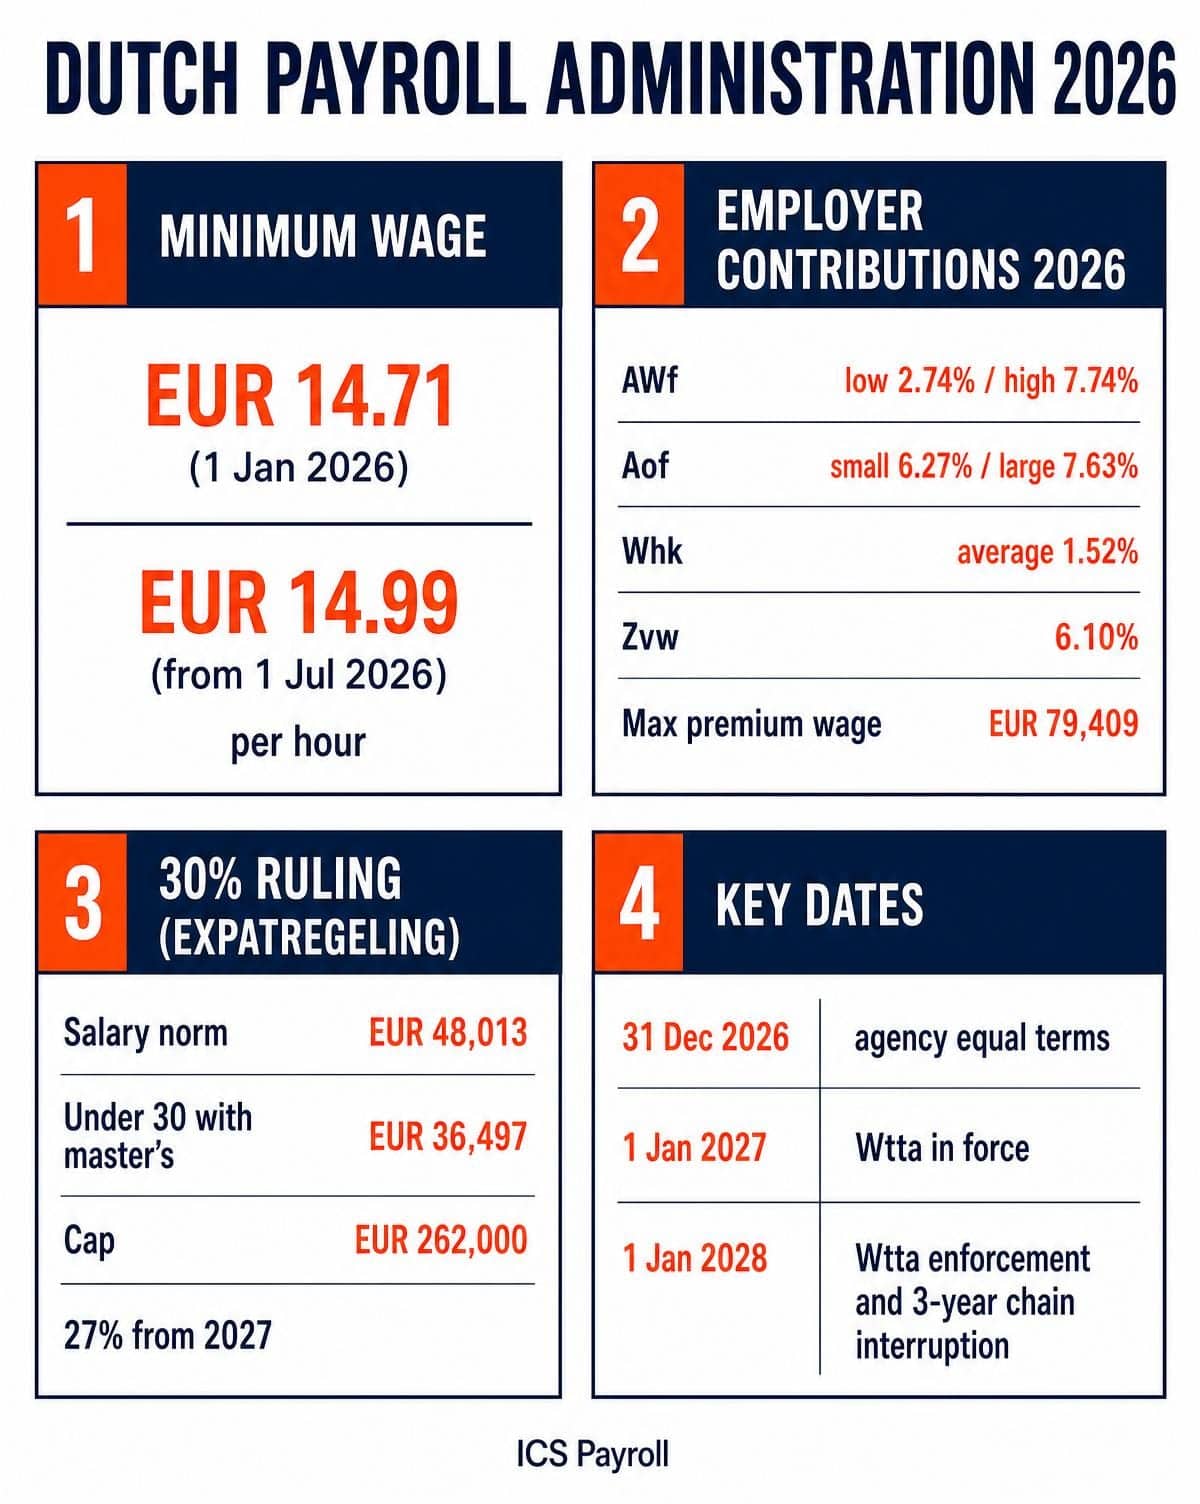
- El salario mínimo legal por hora es de 14,99 EUR a partir del 1 de julio de 2026 (era de 14,71 EUR desde el 1 de enero de 2026). La cuantía depende de la edad y no del sector de actividad.
- Cotizaciones del empleador en 2026: AWf 2,74 % / 7,74 %, Aof 6,27 % (empresas pequeñas) / 7,63 % (empresas grandes), aportación patronal Zvw 6,10 %, con una base máxima de cotización de 79.409 EUR.
- La ketenregeling permite actualmente concatenar tres contratos de duración determinada a lo largo de 36 meses con un intervalo de interrupción de seis meses; a partir del 1 de enero de 2028, dicho periodo de interrupción pasa a ser de tres años en virtud de la Wet meer zekerheid flexwerkers.
- El régimen del 30 % (formalmente denominado expatregeling) exige un salario imponible superior a 48.013 EUR en 2026, o de 36.497 EUR para profesionales menores de 30 años con un título de máster cualificado. La exención bajará al 27 % a partir de 2027.
- El régimen de autorización previa Wtta para empresas que ceden mano de obra entra en vigor el 1 de enero de 2027, con sanciones y la prohibición de contratación para empresas usuarias a partir del 1 de enero de 2028.
Fundamentos de la gestión de nóminas en los Países Bajos en 2026
La gestión de nóminas neerlandesa es el nexo operativo entre el empleador y la administración del Estado: un sistema fiscal y de reporte que garantiza el cálculo y la liquidación exacta de las retenciones a cuenta del IRPF (loonheffing) y las cotizaciones a la seguridad social. Dos entidades son fundamentales. La Belastingdienst (Administración Tributaria) recauda el impuesto sobre los salarios y las primas de los seguros sociales de los trabajadores. El UWV (Instituto de Seguros para Empleados) gestiona el reconocimiento de las prestaciones resultantes y evalúa los planes de reinserción laboral. Confundir la competencia de ambos organismos es una fuente habitual de notificaciones traspapeladas.
Las exigencias de conservación documental son rigurosas. La documentación de nómina y fiscal (recibos de salario, declaraciones de retenciones, contratos de trabajo y copias de documentos de identidad) debe conservarse durante siete años con arreglo al plazo general de prescripción tributaria. Existen plazos específicos adicionales: los expedientes relativos al patrocinio de visados ante el IND deben custodiarse durante cinco años tras la extinción de la relación laboral, mientras que el resto de datos de recursos humanos se rige por el principio de minimización del RGPD, lo que prohíbe retener por defecto toda la documentación de RR. HH. durante siete años.
Conviene clarificar un concepto societario esencial: una BV neerlandesa es una entidad jurídica independiente, y una filial no constituye de forma automática un establecimiento permanente (EP) de su matriz extranjera. Sin embargo, «BV» y «establecimiento permanente» no son conceptos incompatibles: una filial puede considerarse un EP por agente dependiente de la matriz en circunstancias concretas, y una sociedad extranjera puede operar mediante un EP en los Países Bajos sin necesidad de constituir una entidad mercantil local. La existencia o no de un EP determina si existe la obligación jurídica de retener el impuesto sobre los salarios; por tanto, este aspecto debe valorarse según los hechos reales de la operativa y no asumirse por la mera forma jurídica.
El marco jurídico: la WAB y las reformas sucesivas
La Wet arbeidsmarkt in balans (WAB), en vigor desde 2020, sigue siendo el marco estructural aplicable en 2026. Esta norma incentiva económicamente la formalización de contratos indefinidos mediante tipos diferenciados en el seguro de desempleo (AWf) y equipara las condiciones de los empleados contratados por empresas de gestión de nóminas (payrollbedrijven).
No obstante, la WAB está siendo reformada de forma progresiva. La Wet meer zekerheid flexwerkers fue ratificada por la Eerste Kamer el 7 de julio de 2026. Aunque la mayoría de sus disposiciones surtirán efecto a partir del 1 de enero de 2028, la exigencia de que los trabajadores cedidos por agencias de trabajo temporal disfruten de condiciones laborales equivalentes a las del personal directo (y no solo de una remuneración equivalente) entra en vigor el 31 de diciembre de 2026. Las empresas que utilicen mano de obra cedida deben considerar este plazo como una fecha límite para 2026, no para 2028.
Conforme a la WAB vigente, los trabajadores en régimen de payrolling tienen derecho a las mismas condiciones de trabajo y empleo, tanto principales como secundarias, que los empleados contratados directamente por la empresa usuaria, rigiéndose las pensiones por un criterio específico (un plan de previsión adecuado en lugar de una equiparación milimétrica). La cesión de nóminas (payrolling) y el trabajo temporal tradicional (uitzenden) constituyen figuras jurídicas diferenciadas sujetas a normas distintas; la discrepancia dista mucho de ser meramente formal.
En el ámbito de las responsabilidades solidarias suelen confundirse dos conceptos legales: la responsabilidad en la cadena de contratas y subcontratas (ketenaansprakelijkheid) y la responsabilidad del cesionario o usuario de mano de obra (inlenersaansprakelijkheid), siendo esta última la que afecta a quienes contratan a través de un EOR, una empresa de nóminas o una ETT. Esta doctrina impone a la empresa usuaria la responsabilidad solidaria por las retenciones fiscales y cotizaciones a la seguridad social que el prestamista de personal no ingrese. El mecanismo detallado de estos tributos se analiza a fondo en nuestra guía sobre tipos impositivos sobre la nómina en los Países Bajos.
Requisitos administrativos para empleadores extranjeros
Toda entidad extranjera obligada a retener el impuesto sobre los salarios en los Países Bajos debe darse de alta ante la Belastingdienst y obtener un número de retenciones fiscales. Cabe señalar que esta obligación no es automática: una sociedad sin establecimiento permanente en los Países Bajos generalmente no tiene la condición de retenidor legal a efectos fiscales salvo que opte voluntariamente por ello, si bien pueden existir obligaciones en materia de seguridad social si el trabajador queda asegurado bajo el sistema neerlandés. Determinar el régimen aplicable es el primer paso indispensable, nunca una formalidad secundaria.
Para mitigar riesgos al contratar mano de obra externa, el certificado de calidad SNA (basado en la norma NEN 4400) es fundamental, aunque su alcance suele malinterpretarse. La acreditación por sí sola no exime de responsabilidad. La exoneración legal frente a la inlenersaansprakelijkheid exige que el prestamista cuente con el certificado SNA vigente y que la empresa usuaria ingrese el porcentaje estipulado de la factura en la cuenta de garantía bloqueada (g-rekening) del proveedor, consignando la referencia requerida. Si se contrata con un proveedor certificado pero no se realizan los abonos en la g-rekening, la responsabilidad patrimonial subsiste intacta.
Asimismo, el marco SNA será sustituido en breve. En virtud de la Wtta (detallada en la última sección), la autorización administrativa expedida por la Nederlandse Autoriteit Uitleenmarkt se convertirá en el requisito obligatorio a partir de 2027. Si tiene dudas sobre el régimen que afecta a sus contrataciones, resulta recomendable consultar con un especialista local en nóminas antes de formalizar acuerdos contractuales.
Por último, en relación con la condición de Director-Accionista Mayoritario (Directeur-Grootaandeelhouder o DGA): la exclusión de los seguros sociales obligatorios para empleados no depende exclusivamente del porcentaje de participación en el capital social. Con arreglo a la Regeling aanwijzing DGA 2016, el factor determinante es si la persona física puede impedir de forma efectiva su propio despido mediante sus derechos de voto, una estructura de participaciones idénticas entre socios o el cómputo de parentesco familiar. Cuando ostenta dicho control, queda fuera del régimen de seguros obligatorios de los trabajadores, lo que altera sustancialmente el coste de la nómina.
Cotizaciones obligatorias y tipos impositivos para 2026
El salario mínimo interprofesional
Los Países Bajos aplican un salario mínimo legal exclusivamente fijado por hora desde el 1 de enero de 2024; ya no existen importes mínimos mensuales, semanales o diarios en la legislación. El importe se actualiza semestralmente, el 1 de enero y el 1 de julio. Para trabajadores de 21 años o más:
| Periodo | Salario mínimo por hora |
|---|---|
| 1 de enero - 30 de junio de 2026 | 14,71 EUR |
| A partir del 1 de julio de 2026 | 14,99 EUR |
Para los empleados de entre 15 y 20 años se aplican escalas reducidas de salario mínimo juvenil, calculadas como porcentajes fijos sobre la tarifa de adultos, y existen tablas específicas para los aprendices en formación dual (BBL) de 18 a 20 años.
Conviene desmentir dos errores habituales. En primer lugar, la cuantía legal depende de la edad del trabajador y no del sector de actividad. En segundo lugar, un convenio colectivo (CAO) puede estipular un salario base superior al mínimo legal; de ser así, el salario obligatorio a abonar será el pactado en el CAO. Dicha exigencia deriva del convenio colectivo aplicable y no de una modificación del salario mínimo legal. Dado que la retribución se fija por hora, el salario mensual a jornada completa dependerá íntegramente de las horas pactadas por contrato; una semana de 40 horas implica un coste mensual mayor que una de 36 horas al mismo valor por hora.
Paga de vacaciones y retención salarial
Todo trabajador tiene derecho legal a una paga de vacaciones (vakantiegeld) equivalente al menos al 8 % del salario bruto devengado. Por regla general, se devenga a lo largo del año y se abona en una sola mensualidad en mayo o junio. Su prorrateo mensual está permitido siempre que conste por escrito, respetando el mandato de la Ley de Salario Mínimo de que se liquide como mínimo una vez al año y, en salarios mínimos, que este abono no reduzca la cuantía mensual por debajo del umbral mínimo por hora.
La retención fiscal sobre los salarios (loonheffing) es practicada por la empresa con arreglo a una escala progresiva revisada anualmente. La precisión en estas deducciones es fundamental: una retención por debajo de lo debido provoca una regularización negativa en la declaración anual del trabajador y, si se convierte en un error sistemático, una liquidación inspectora de oficio con recargo para la empresa.
Cargas sociales del empleador
Los tipos de cotización a cargo del empleador vigentes para 2026 son los siguientes:
| Cotización | Tipo impositivo 2026 |
|---|---|
| AWf (desempleo), tipo bajo | 2,74 % |
| AWf (desempleo), tipo alto | 7,74 % |
| Aof (incapacidad), empresas pequeñas | 6,27 % |
| Aof (incapacidad), empresas grandes | 7,63 % |
| Whk (prima media de cálculo, rekenpremie) | 1,52 % |
| Zvw (aportación patronal sanitaria) | 6,10 % |
| Base máxima de cotización | 79.409 EUR |
El tipo reducido del AWf solo es aplicable si concurren simultáneamente tres requisitos: el contrato de trabajo es por tiempo indefinido, consta formalizado por escrito y no es un contrato a demanda o con disponibilidad de guardia. Si falta cualquiera de ellos, se aplica obligatoriamente el tipo elevado, lo que supone un incremento de cinco puntos porcentuales. El recibo de nómina debe especificar de forma explícita la naturaleza fija o flexible del contrato para que el UWV pueda verificar la legalidad de la cotización declarada.
La diferenciación en el tipo del Aof depende del tamaño de la empresa, calculado en función de su masa salarial computable. La prima del Whk se notifica de forma individualizada a cada empleador mediante resolución de la Belastingdienst en función del sector y del histórico de siniestralidad de la plantilla en las prestaciones WGA y ZW; el valor anterior es la prima media de cálculo estatal, no su cuota definitiva.
Seguros obligatorios y planes de pensiones
La obligación patronal de seguir pagando el salario durante los dos primeros años de baja por enfermedad (que se explica en la siguiente sección) constituye el mayor riesgo económico no cubierto en la nómina holandesa. Por este motivo, la mayoría de las empresas internacionales contratan una póliza privada de incapacidad temporal (ziekteverzuimverzekering) y, en su caso, una cobertura adicional frente al riesgo WGA.
En numerosos sectores, la afiliación a un fondo de pensiones sectorial obligatorio (Bpf) es vinculante por orden ministerial. Determinar si la actividad empresarial queda dentro del ámbito de aplicación del reglamento es una cuestión jurídica sujeta a la descripción técnica del fondo y no al criterio de la propia empresa; si se constata con posterioridad la obligatoriedad de la inscripción, el alta se retrotrae en el tiempo, debiendo la empresa asumir las cuotas atrasadas con carácter retroactivo.
Derecho laboral neerlandés: Contratos y cumplimiento
La Ketenregeling y su funcionamiento
De acuerdo con el artículo 7:668a del Código Civil neerlandés (BW), la regla de la cadena contractual permite formalizar un máximo de tres contratos sucesivos de duración determinada durante un plazo acumulado máximo de 36 meses. Superar cualquiera de estos dos límites convierte automáticamente la relación en un contrato indefinido por ministerio de la ley. Un periodo de interrupción superior a seis meses rompe la cadena; si el lapso es de seis meses o menos, la cadena se mantiene ininterrumpida.
Este sistema va a transformarse. Conforme a la Wet meer zekerheid flexwerkers, aprobada por la Eerste Kamer el 7 de julio de 2026, el periodo necesario para reiniciar el cómputo de la cadena se ampliará de seis meses a tres años, previsiblemente con efecto a partir del 1 de enero de 2028. Los topes de tres contratos y 36 meses de duración máxima permanecerán inalterados. Se mantiene un intervalo de interrupción inferior para estudiantes y escolares con empleos de hasta 16 horas semanales, previéndose excepciones para actividades de temporada. La norma prolonga asimismo el cómputo de interrupción aplicable a contratos de puesta a disposición con agencias temporales bajo los mismos términos.
Consecuencia práctica: la táctica de «volver a contratar tras siete meses de pausa» dejará de ser viable desde 2028. Los empleadores que recurran a este mecanismo deben planificar la rotación de sus trabajadores recurrentes con suficiente antelación. Esta misma ley suprime los contratos de cero horas para la gran mayoría de las empresas y sustituye los contratos de guardia y min-max por el denominado bandbreedtecontract (contrato de banda horaria), en el que se fijan un número mínimo y máximo de horas de trabajo, no pudiendo el máximo rebasar el 130 % del mínimo. Quedan excluidos de esta exigencia los estudiantes, escolares y personas en edad legal de jubilación. Estas medidas también entrarán en vigor el 1 de enero de 2028.
Periodos de prueba
Las cláusulas de periodo de prueba se rigen por el artículo 7:652 del Código Civil (BW) y son nulas de pleno derecho si exceden el límite legal fijado:
| Modalidad contractual | Periodo de prueba máximo |
|---|---|
| Duración determinada de seis meses o menos | No permitido |
| Duración determinada superior a seis meses e inferior a dos años | 1 mes |
| Duración determinada de dos años o superior | 2 meses |
| Duración determinada sin fecha de finalización fijada en calendario | 1 mes |
| Contrato indefinido | 2 meses |
Cualquier pacto que rebase la duración máxima legal es radicalmente nulo en su totalidad; no se reduce automáticamente al plazo legalmente admitido. Por tanto, extinguir un contrato amparándose en una cláusula de prueba no ajustada a derecho constituye un despido improcedente.
Pactos de no competencia: Estado de la cuestión
Se ha difundido con frecuencia la idea errónea de que en 2026 han entrado en vigor normas más restrictivas sobre los pactos de no competencia. No es así. El proyecto de ley de modernización del pacto de no competencia (Wetsvoorstel modernisering concurrentiebeding) se remitió a dictamen del Raad van State el 29 de junio de 2026, con la intención gubernamental de presentarlo a la Tweede Kamer a finales de 2026. No es una ley vigente, por lo que el régimen legal actual se mantiene inalterado hasta su tramitación formal y entrada en vigor.
La normativa aplicable hoy en día (art. 7:653 BW) establece que el pacto de no competencia debe formalizarse por escrito y suscribirse con un trabajador mayor de edad. En los contratos de duración determinada solo es jurídicamente válido si la empresa justifica por escrito los intereses imperiosos de la empresa o del servicio (zwaarwegende bedrijfs- of dienstbelangen) que hagan indispensable dicha restricción; en contratos indefinidos no se requiere esta justificación explícita. No existe un límite legal temporal predeterminado ni una exigencia fija de demarcación geográfica en la ley. Los tribunales modulan el alcance y la duración caso por caso y, en la práctica, las cláusulas desproporcionadas en relación con el interés protegido son sistemáticamente anuladas o reducidas.
De aprobarse en sus términos actuales, la reforma proyectada establecería un periodo máximo de doce meses, la obligación de fijar un ámbito geográfico expreso, la necesidad de justificación formal en toda clase de contratos y una compensación económica a favor del trabajador del 50 % de su último salario mensual por cada mes que la empresa haga valer la cláusula. Las empresas deben redactar sus contratos teniendo en cuenta esta tendencia legislativa, pero aplicando la normativa vigente hoy en día.
Baja médica y obligaciones de reinserción laboral
Conforme al artículo 7:629 del Código Civil (BW), el trabajador incapacitado temporalmente por enfermedad tiene derecho a percibir al menos el 70 % de su salario durante un periodo de hasta 104 semanas (dos años). Deben tenerse en cuenta tres matizaciones esenciales. Durante las primeras 52 semanas, la prestación debe complementarse hasta alcanzar al menos el salario mínimo legal si el 70 % resulta inferior a este. En el segundo año de baja no existe dicha obligación de complemento salarial; el empleado puede solicitar ante el UWV un subsidio complementario si los ingresos de la unidad de convivencia no alcanzan el mínimo de subsistencia. Asimismo, este 70 % se calcula sobre la base del salario diario máximo legal; el empleador no está obligado por ley a garantizar el 70 % sobre retribuciones que superen dicho tope. No obstante, numerosos convenios colectivos y contratos mejoran estas condiciones, abonando habitualmente el 100 % en el primer año, permitiéndose pactar hasta dos días de carencia sin sueldo al inicio de la baja.
El procedimiento se rige estrictamente por la Ley de mejora del control de acceso a la incapacidad temporal (Wet verbetering poortwachter). Es obligatorio elaborar y custodiar un expediente de reinserción que acredite las consultas con el médico de empresa (arboarts), el análisis de la problemática, el plan de actuación, las evaluaciones periódicas y las medidas adoptadas para adaptar el puesto o reubicar al empleado. Si el UWV dictamina que los esfuerzos de reinserción laboral han sido insuficientes en el momento de valorar la incapacidad permanente (WIA), puede imponer una sanción salarial (loonsanctie) que obliga a prorrogar el abono del sueldo hasta 52 semanas adicionales. Aunque a menudo se aplica por el periodo anual completo, la penalización tiene un límite legal de 52 semanas y puede levantarse de forma anticipada tan pronto como la empresa subsane las deficiencias detectadas.
Procedimientos de despido y extinción contractual
El ordenamiento laboral neerlandés exige una causa legal tasada y un procedimiento administrativo o judicial preceptivo. El UWV tramita las solicitudes de autorización de despido por causas económicas y organizativas o por incapacidad laboral prolongada (tras dos años continuados de baja médica). El juez de distrito (kantonrechter) es el competente para resolver sobre causas imputables a la persona del trabajador: bajo rendimiento, conducta culpable, deterioro irreparable de la relación laboral o una concurrencia combinada de motivos. El acuerdo de extinción de mutuo acuerdo (vaststellingsovereenkomst o VSO) permite acordar el cese por consentimiento mutuo sin intervención judicial ni administrativa; el trabajador dispone de un derecho legal de desistimiento de 14 días naturales (ampliado a 21 días si no se le informa expresamente por escrito de esta facultad).
La indemnización legal por extinción (transitievergoeding) se genera desde el primer día de la relación laboral, incluido el periodo de prueba, calculándose a razón de un tercio del salario mensual bruto por cada año completo de servicio, prorrateándose los periodos inferiores al año. Para 2026, el importe máximo se fija en 102.000 EUR o en una anualidad bruta si el salario anual del trabajador supera dicha cifra.
Es preciso corregir un error muy extendido: la transitievergoeding no es exigible en todos los supuestos de cese que no constituyan falta grave. No existe derecho legal a su cobro si el contrato finaliza mediante un acuerdo de mutuo acuerdo (VSO); cualquier cuantía pactada en un VSO constituye una indemnización transaccional negociada, habitualmente fijada en una cifra igual o superior a la legal precisamente porque la norma imperativa no resulta de aplicación. Tampoco se devenga en caso de dimisión voluntaria del empleado, salvo que venga motivada por un incumplimiento gravemente culpable de la empresa, ni en los despidos disciplinarios procedentes por causa urgente imputable al trabajador.
Los plazos de preaviso exigibles al empleador dependen de la antigüedad en la empresa: un mes con menos de cinco años de servicio, dos meses de cinco a diez años, tres meses de diez a quince años y cuatro meses a partir de quince años de antigüedad. El preaviso del empleado es de un mes de manera general. Las modificaciones a estos plazos solo son válidas con las limitaciones tasadas en el artículo 7:672 BW; si se amplía el plazo de preaviso exigido al trabajador, el preaviso debido por la empresa debe incrementarse obligatoriamente en el doble.
El régimen del 30 % y movilidad internacional
El régimen del 30 % (formalmente denominado expatregeling) continúa siendo el principal incentivo fiscal para la atracción de perfiles internacionales cualificados. Permite al empleador abonar hasta el 30 % de la retribución íntegra, incluida dicha compensación, como un reembolso exento de tributación destinado a cubrir gastos extraterritoriales sin necesidad de justificar los costes reales en que se haya incurrido.
Un empleado desplazado a los Países Bajos accede a este beneficio si reúne la totalidad de los siguientes requisitos: haber sido contratado en el extranjero o trasladado a los Países Bajos; haber residido a más de 150 kilómetros de la frontera neerlandesa durante más de 16 de los 24 meses previos al inicio de la relación laboral; que la empresa figure dada de alta en los Países Bajos como agente retenedor de impuestos; y acreditar una cualificación específica, lo cual se demuestra mediante la superación de los umbrales retributivos mínimos. El criterio de los 150 kilómetros es el motivo de denegación más frecuente y excluye a casi todos los candidatos con residencia previa en Bélgica o el oeste de Alemania. Si requiere asesoramiento con el trámite, puede solicitar el régimen del 30 % a través de nuestro equipo especializado.
Baremos salariales fijados para 2026 (calculados sobre la base imponible sin incluir el porcentaje de exención):
| Categoría | Salario anual imponible mínimo en 2026 |
|---|---|
| Régimen general | más de 48.013 EUR |
| Menores de 30 años con titulación de máster oficial | más de 36.497 EUR |
El baremo reducido para titulados de máster es aplicable hasta el mes en que el trabajador cumpla 30 años de edad, inclusive; a partir del mes inmediatamente posterior debe cumplir el umbral retributivo del régimen general. Los títulos de máster extranjeros deben homologarse o convalidarse como equivalentes ante los organismos educativos correspondientes o validarse directamente ante la Belastingdienst.
La ventaja fiscal está sujeta a límites máximos: su aplicación se encuentra topada por el baremo legal WNT fijado en 262.000 EUR para 2026, lo que arroja una exención fiscal máxima anual de 78.600 EUR para retribuciones equivalentes o superiores a dicho importe. La duración máxima de la resolución es de cinco años, descontándose los periodos anteriores de residencia o trabajo en los Países Bajos. El cumplimiento del umbral salarial debe verificarse de manera continua: si la remuneración en un ejercicio desciende por debajo del límite indexado, el beneficio fiscal decae retroactivamente con efectos desde el 1 de enero de ese mismo año, debiendo regularizarse las declaraciones ya presentadas. Planes de retribución flexible, permisos no retribuidos o reducciones a tiempo parcial suelen ser las causas más habituales de pérdida imprevista del régimen.
A partir del 1 de enero de 2027, el porcentaje general de exención se reducirá del 30 % al 27 %, tanto para empleados entrantes como para salidas al exterior. En consecuencia, los umbrales salariales mínimos se incrementarán a un mínimo de 50.436 EUR con carácter general y a 38.338 EUR para menores de 30 años con titulación de máster. Se aplica un régimen transitorio: los trabajadores que ya disfrutaban de la ventaja fiscal en 2024 conservan el porcentaje anterior del 30 % y los límites salariales vigentes con anterioridad (sujetos a su indexación anual). Asimismo, 2026 es el último ejercicio en que rige la condición transitoria de no residente fiscal parcial. Presupuestar incorporaciones para 2027 bajo los parámetros de 2026 es una fuente común de discrepancias financieras.
Gestión de beneficios en nómina para expatriados
La aplicación de la exención fiscal reduce la base imponible del salario bruto, lo que a su vez disminuye la base reguladora para el cálculo de futuras prestaciones de seguridad social y los derechos de pensión. Es habitual que el personal desplazado no tome conciencia de esta consecuencia hasta que recibe su primer extracto de pensiones; esta circunstancia debe aclararse desde el momento de la contratación y, si el plan de pensiones lo permite, compensarse mediante acuerdos complementarios en el contrato de trabajo.
Los empleados en modalidad de teletrabajo pueden acogerse al incentivo siempre que residan y presten efectivamente sus servicios en el territorio de los Países Bajos y cumplan los criterios de distancia (150 km) y retribución. Prestar servicios de manera predominante desde el extranjero pone en peligro la validez de la resolución y puede alterar las obligaciones de retención fiscal.
Tramitación de visados y cumplimiento de extranjería
La contratación de profesionales procedentes de fuera de la UE/EEE se canaliza habitualmente a través de la autorización para migrantes altamente cualificados (kennismigrant). Criterios salariales fijados para 2026 (retribución bruta mensual sin incluir el 8 % de paga de vacaciones):
| Categoría | Salario mensual bruto en 2026 |
|---|---|
| Mayores de 30 años | 5.942 EUR |
| Menores de 30 años | 4.357 EUR |
| Criterio reducido (recién graduados, año de orientación / zoekjaar) | 3.122 EUR |
Únicamente se computa el salario base dinerario fijo pactado por contrato. Las primas, horas extraordinarias y conceptos de devengo variable quedan excluidos. Los complementos fijos solo computan si están recogidos de manera expresa en el contrato y se abonan mensualmente en una cuenta bancaria a nombre del propio trabajador. El salario debe ser además acorde a los estándares de mercado para el puesto, extremo que es evaluado de forma individualizada.
Conviene subrayar un requisito estructural que con frecuencia se pasa por alto: el trabajador altamente cualificado debe mantener su contrato de trabajo directamente con una entidad inscrita como patrocinador autorizado (erkend referent). El patrocinador del visado y el empleador legal deben ser estrictamente la misma persona jurídica. Si una empresa de nóminas o un EOR actúa como empleador legal, dicha entidad debe ostentar por sí misma la condición de patrocinador autorizado; el patrocinio de extranjería no puede subcontratarse a un tercero si la relación laboral se formaliza con otra mercantil. Cualquier esquema contractual que disocie ambas figuras será rechazado por el IND.
Los patrocinadores reconocidos asumen tres obligaciones continuas esenciales: deber de información (notificar cualquier modificación relevante en un plazo de cuatro semanas), deber de registro y custodia documental (conservar el expediente durante cinco años tras la baja del empleado) y deber de diligencia. El incumplimiento de estos deberes acarrea multas administrativas y la revocación de la condición de patrocinador. En cuanto a los plazos, el plazo legal de resolución del IND para expedientes de trabajadores altamente cualificados es de 90 días naturales. Si bien los expedientes completos presentados por patrocinadores autorizados suelen tramitarse con bastante más celeridad, ningún empleador debe garantizar plazos cerrados al candidato.
Optimización de la nómina: EOR frente a gestión interna
Optar entre constituir una filial en los Países Bajos o apoyarse en un Employer of Record (EOR) es una decisión estructural con implicaciones tributarias, de extranjería y de responsabilidad jurídica. La constitución de una BV implica costes notariales, inscripción en el Registro Mercantil (KvK), liquidación del impuesto sobre sociedades, depósito de cuentas anuales y la gestión directa de las nóminas locales; a cambio, garantiza autonomía organizativa, capacidad de patrocinio directo y ausencia de dependencia de terceros.
Un EOR evita la necesidad de constituir una entidad mercantil en el país: el proveedor asume la condición de empleador legal y consolida en una única factura mensual el salario bruto, las cotizaciones sociales patronales y las retenciones fiscales, prescindiendo de la necesidad de operar pagos mensuales disgregados ante la Belastingdienst y las diversas cajas de pensiones. Es una solución idónea para proyectos piloto, equipos reducidos y empresas sin departamento financiero local. Sin embargo, introduce dependencias operativas que conviene valorar, tales como comprobar si el proveedor cuenta con la homologación como patrocinador autorizado ante el IND para el caso de perfiles extracomunitarios y su grado de adecuación a la futura normativa Wtta. Nuestra guía monográfica sobre Employer of Record en los Países Bajos analiza detalladamente este modelo operativo.
La importancia del conocimiento normativo local
La Ley de admisión de prestamistas de mano de obra (Wet toelating terbeschikkingstelling van arbeidskrachten o Wtta) fue aprobada por la Eerste Kamer el 11 de noviembre de 2025 e instaura un régimen de autorización administrativa obligatoria para toda entidad que ponga trabajadores a disposición de terceros: agencias de colocación, empresas de outsourcing, empresas de gestión de nóminas y empleadores extranjeros que desplacen personal cedido a los Países Bajos. Calendario de aplicación:
| Fecha | Hito normativo |
|---|---|
| 1 nov. - 31 dic. 2026 | Inscripción ante la NAU para acogerse al régimen transitorio |
| 1 de enero de 2027 | Entrada en vigor de la ley; aplicación de los estándares técnicos |
| 1 mayo - 30 junio 2027 | Plazo formal para la solicitud definitiva de autorización |
| 1 de enero de 2028 | Inicio del régimen sancionador de la Inspección de Trabajo (Arbeidsinspectie) |
La concesión de la autorización exige, entre otros requisitos, la aportación de certificados de conducta legal (VOG), la constitución de una fianza financiera y la acreditación del cumplimiento exhaustivo del marco de normas laborales. A partir del 1 de enero de 2028 se activarán dos prohibiciones tajantes: los proveedores no podrán ceder personal sin contar con dicha autorización y, aspecto crítico para toda empresa contratante, las empresas usuarias tendrán prohibido contratar mano de obra de entidades que no figuren debidamente inscritas en el registro público. La sanción económica recaerá tanto sobre el cedente como sobre el cesionario. Si está seleccionando un proveedor de EOR o nómina en 2026, su preparación para superar la Wtta es la pregunta obligada. Un proveedor que no supere los requisitos de la Wtta supondrá una contingencia directa para su negocio en 2028, no un mero problema formal para 2027.
La delimitación de la figura del autónomo frente a la del empleado por cuenta ajena es el segundo aspecto donde el conocimiento del marco local es determinante. La moratoria sancionadora de la Ley DBA finalizó el 1 de enero de 2025, momento desde el cual la Belastingdienst puede girar liquidaciones con efectos retroactivos por retenciones del IRPF y cuotas de la seguridad social, si bien limitadas a los trabajos realizados a partir del 1 de enero de 2025. A lo largo de 2025 se aplicó un periodo de adaptación en el que no se impusieron sanciones formales. Para 2026, este régimen transitorio se ha extendido de forma parcial: no se imponen multas formales por simple omisión (verzuimboetes), pero sí son exigibles las multas por infracción dolosa o negligencia grave (vergrijpboetes), manteniéndose plenamente activas las reclamaciones de cuotas atrasadas.
En el plano normativo, el escenario se clarificó durante el primer trimestre de 2026. El pacto de coalición de 30 de enero de 2026 confirmó que el proyecto de Ley VBAR no continuará en su redacción inicial; se ha descartado el bloque que pretendía codificar con detalle la calificación de las relaciones de trabajo por cuenta ajena, previéndose sustituirlo por una futura Zelfstandigenwet, que no verá la luz antes de 2027. Únicamente sigue adelante como norma independiente la presunción legal de laboralidad (rechtsvermoeden van werknemerschap) para retribuciones por debajo de una tarifa horaria determinada. Hasta la entrada en vigor de dicha regulación, la calificación de las relaciones laborales se sustenta en el artículo 7:610 BW y en la doctrina sentada por el Hoge Raad en la sentencia Deliveroo: ponderación global de la naturaleza del trabajo, sistema retributivo, inserción en la organización de la empresa, asunción del riesgo comercial y ejercicio de actividad empresarial real. Aquellos contratos formalizados como mercantiles que se ejecuten fácticamente con notas de laboralidad serán recalificados con independencia de la denominación que figure en el papel. Integrar al personal bajo esquemas de contratación laboral regulados suprime íntegramente este riesgo.
Comience su operativa con ICSPayroll
Elaboramos estudios de costes detallados que desglosan salario bruto, cargas patronales y la repercusión de la expatregeling, de modo que el coste laboral integral y las contingencias patronales residuales queden definidos con total certeza antes de formalizar la contratación. Los plazos de alta dependen del canal elegido: la contratación de un ciudadano de la UE se tramita con agilidad; la incorporación de un profesional extracomunitario está sujeta a los tiempos de tramitación del IND, que el empleador no puede alterar unilateralmente. Garantizamos la custodia y actualización del archivo documental conforme a las exigencias legales durante el periodo preceptivo de siete años, asegurando que ante una eventual inspección con posterioridad disponga de un expediente documental completo e inatacable.
Asegure su marco de cumplimiento laboral en los Países Bajos para 2026
El elemento más singular de 2026 no es la simple indexación de cuantías habituales, sino el notable volumen de reformas estructurales ya aprobadas y con fechas ciertas de implantación. Conviene señalar tres fechas críticas en todo plan estratégico: el 31 de diciembre de 2026, fecha límite de equiparación de condiciones para los trabajadores cedidos por agencias; el 1 de enero de 2027, momento de entrada en vigor de la Wtta y reducción del incentivo del régimen para expatriados al 27 %; y el 1 de enero de 2028, fecha en que entra en juego el periodo de tres años para la interrupción de la concatenación de contratos, la desaparición de los contratos de cero horas y la prohibición legal sancionada por la Wtta para empresas que utilicen proveedores de mano de obra no autorizados.
Al margen de tales plazos, las obligaciones cotidianas permanecen invariables: abonar como mínimo el salario legal por hora vigente, aplicar el porcentaje correcto en la cotización AWf, auditar anualmente el mantenimiento de los umbrales salariales del 30 %, tramitar rigurosamente los procesos de reinserción por baja médica desde el primer día y conservar toda la documentación laboral durante siete años.
Solicite una propuesta personalizada de gestión de nóminas en 24 horas y dote de total seguridad jurídica a su equipo internacional. Le ayudamos a conciliar sus objetivos empresariales con los estándares normativos de los Países Bajos.
Preguntas Frecuentes
¿Cuál es el salario mínimo en los Países Bajos en 2026?
El salario mínimo legal por hora para empleados de 21 años o más es de 14,99 EUR a partir del 1 de julio de 2026; era de 14,71 EUR desde el 1 de enero de 2026. Para los tramos de edad de 15 a 20 años se aplican porcentajes inferiores de salario mínimo juvenil. La retribución depende exclusivamente de la edad y no del sector de actividad, sin perjuicio de que un convenio colectivo de aplicación fije una tabla superior de obligado cumplimiento.
¿A cuánto asciende la paga de vacaciones obligatoria?
A un mínimo legal del 8 % sobre el total del salario bruto anual devengado, abonándose por costumbre en una sola paga en mayo o junio. Su liquidación mensual es legalmente válida si se pacta por escrito, siempre que se garantice su percepción efectiva al menos una vez al año.
¿Cuáles son los requisitos de salario para el régimen del 30 % en 2026?
El salario bruto anual computable sin contar la exención fiscal debe ser superior a 48.013 EUR con carácter general, o de 36.497 EUR para menores de 30 años que cuenten con un título universitario de máster acreditado. La exención está sujeta al límite salarial máximo WNT de 262.000 EUR, fijando la desgravación máxima en 78.600 EUR anuales. A partir de 2027, el porcentaje pasará a ser del 27 % y las bases salariales exigidas aumentarán.
¿Es posible contratar personal en los Países Bajos sin constituir una sociedad local?
Sí, recurriendo a un Employer of Record (EOR), entidad que asume formalmente la posición de empleador legal y se hace cargo del ingreso de las retenciones fiscales y las cotizaciones a la seguridad social. Cuando se pretenda emplear a ciudadanos de fuera de la UE, el propio EOR debe estar debidamente homologado como patrocinador reconocido ante el IND, puesto que el empleador legal y el patrocinador deben coincidir necesariamente.
¿Cuál es la duración máxima permitida de un contrato de duración determinada?
En el marco vigente, pueden celebrarse hasta un máximo de tres contratos consecutivos sin exceder conjuntamente los 36 meses; de rebasarse cualquiera de dichos parámetros, la relación laboral deviene indefinida de pleno derecho. En la actualidad, un intervalo de más de seis meses sin contrato reinicia el cómputo de la cadena, pero a partir del 1 de enero de 2028 dicho periodo de interrupción exigido será de tres años.
¿Durante cuánto tiempo deben conservarse los documentos de nómina?
Durante un plazo de siete años en lo relativo a los archivos de naturaleza tributaria y retenciones. La documentación relativa al patrocinio de trabajadores extracomunitarios ante el IND debe custodiarse durante cinco años tras la extinción del contrato, y el resto de información de personal debe ajustarse a los criterios de minimización del RGPD.
¿Cuál es el límite legal de la indemnización por despido (transitievergoeding) en 2026?
El tope legal se sitúa en 102.000 EUR, o en una cantidad equivalente a un salario anual íntegro si este fuera mayor. El derecho a la indemnización se genera desde el primer día de trabajo. No se devenga si la extinción se pacta mediante mutuo acuerdo transaccional (VSO), si el trabajador dimite voluntariamente sin mediar culpa grave patronal, ni en los casos de despido procedente por motivos disciplinarios de carácter grave.
¿Es aplicable el régimen del 30 % a teletrabajadores que residen en los Países Bajos?
Sí, a condición de que residan físicamente y desempeñen sus labores en el territorio neerlandés, hayan sido contratados en origen desde el extranjero, cumplan la condición geográfica de haber vivido a más de 150 km de la frontera y alcancen el umbral salarial mínimo. Trabajar de forma preponderante fuera del territorio nacional pone en grave riesgo la exención fiscal y el régimen de retenciones aplicable.
¿Han entrado ya en vigor los nuevos límites para los pactos de no competencia?
No. El proyecto de ley para la modernización de los pactos de no competencia fue remitido al Consejo de Estado el 29 de junio de 2026 y no constituye aún derecho positivo. Conforme al régimen vigente, la fundamentación escrita y motivada de razones imperiosas de empresa solo es preceptiva en contratos temporales, no existiendo límites legales tasados ni en su duración temporal máxima ni en su delimitación geográfica.
Fuentes y referencias legales
Todas las disposiciones y cuantías citadas en este documento han sido cotejadas a partir de las fuentes normativas y jurisprudenciales oficiales que se detallan a continuación: artículos legales concretos, páginas oficiales de los organismos reguladores que determinan las cuantías, bases estadísticas oficiales y resoluciones judiciales de referencia. Se recomienda verificar siempre el tenor literal de la norma aplicable a cada supuesto particular.
- Artículo 52 de la Ley General Tributaria (AWR), obligación de conservación documental durante 7 años
- Artículo 20a de la Ley del Impuesto sobre los Salarios de 1964, tramos e importes impositivos
- Artículo 9 de la Wfsv, cotizaciones a la seguridad social a cargo del empleador
- Belastingdienst, presentación y plazos de la declaración de retenciones salariales (aangifte loonheffingen)
- Belastingdienst, tablas de retención fiscal sobre la nómina 2026 (tablas blancas y verdes con porcentajes aplicables)
- Belastingdienst, inscripción formal como empleador y obtención del número de retenciones
- CBS, remuneración de asalariados y empleo por rama de actividad económica (serie 84165ENG de cuentas nacionales)
- CBS StatLine, base de datos estadística de acceso público con los datos salariales y de ocupación aquí citados
- Tribunal Supremo (Hoge Raad) 18 de febrero de 2022, ECLI:NL:HR:2022:282: calificación del contrato de administración y responsabilidad de aseguramiento en seguros sociales
- Tribunal Supremo (Hoge Raad) 24 de marzo de 2023, ECLI:NL:HR:2023:443 (caso Deliveroo): baremo general para calificar una relación como contrato laboral bajo el art. 7:610 BW

Preguntas frecuentes
El salario mínimo legal por hora para empleados de 21 años o más es de 14,99 EUR a partir del 1 de julio de 2026; era de 14,71 EUR desde el 1 de enero de 2026. Para los tramos de edad de 15 a 20 años se aplican porcentajes inferiores de salario mínimo juvenil. La retribución depende exclusivamente de la edad y no del sector de actividad, sin perjuicio de que un convenio colectivo de aplicación fije una tabla superior de obligado cumplimiento.
A un mínimo legal del 8 % sobre el total del salario bruto anual devengado, abonándose por costumbre en una sola paga en mayo o junio. Su liquidación mensual es legalmente válida si se pacta por escrito, siempre que se garantice su percepción efectiva al menos una vez al año.
El salario bruto anual computable sin contar la exención fiscal debe ser superior a 48.013 EUR con carácter general, o de 36.497 EUR para menores de 30 años que cuenten con un título universitario de máster acreditado. La exención está sujeta al límite salarial máximo WNT de 262.000 EUR, fijando la desgravación máxima en 78.600 EUR anuales. A partir de 2027, el porcentaje pasará a ser del 27 % y las bases salariales exigidas aumentarán.
Sí, recurriendo a un Employer of Record (EOR), entidad que asume formalmente la posición de empleador legal y se hace cargo del ingreso de las retenciones fiscales y las cotizaciones a la seguridad social. Cuando se pretenda emplear a ciudadanos de fuera de la UE, el propio EOR debe estar debidamente homologado como patrocinador reconocido ante el IND, puesto que el empleador legal y el patrocinador deben coincidir necesariamente.
En el marco vigente, pueden celebrarse hasta un máximo de tres contratos consecutivos sin exceder conjuntamente los 36 meses; de rebasarse cualquiera de dichos parámetros, la relación laboral deviene indefinida de pleno derecho. En la actualidad, un intervalo de más de seis meses sin contrato reinicia el cómputo de la cadena, pero a partir del 1 de enero de 2028 dicho periodo de interrupción exigido será de tres años.
Durante un plazo de siete años en lo relativo a los archivos de naturaleza tributaria y retenciones. La documentación relativa al patrocinio de trabajadores extracomunitarios ante el IND debe custodiarse durante cinco años tras la extinción del contrato, y el resto de información de personal debe ajustarse a los criterios de minimización del RGPD.
El tope legal se sitúa en 102.000 EUR, o en una cantidad equivalente a un salario anual íntegro si este fuera mayor. El derecho a la indemnización se genera desde el primer día de trabajo. No se devenga si la extinción se pacta mediante mutuo acuerdo transaccional (VSO), si el trabajador dimite voluntariamente sin mediar culpa grave patronal, ni en los casos de despido procedente por motivos disciplinarios de carácter grave.
Sí, a condición de que residan físicamente y desempeñen sus labores en el territorio neerlandés, hayan sido contratados en origen desde el extranjero, cumplan la condición geográfica de haber vivido a más de 150 km de la frontera y alcancen el umbral salarial mínimo. Trabajar de forma preponderante fuera del territorio nacional pone en grave riesgo la exención fiscal y el régimen de retenciones aplicable.
No. El proyecto de ley para la modernización de los pactos de no competencia fue remitido al Consejo de Estado el 29 de junio de 2026 y no constituye aún derecho positivo. Conforme al régimen vigente, la fundamentación escrita y motivada de razones imperiosas de empresa solo es preceptiva en contratos temporales, no existiendo límites legales tasados ni en su duración temporal máxima ni en su delimitación geográfica.
Artículos relacionados


