
Processamento Salarial nos Países Baixos: O Guia de Referência Completo para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Este guia constitui informação de caráter geral sobre o direito laboral, fiscal e de segurança social dos Países Baixos. Não consubstancia aconselhamento jurídico ou fiscal e não deve ser invocado para um caso concreto. Os valores legais são indexados pelo menos anualmente; confirme os dados atualizados antes de tomar qualquer decisão.
Uma auditoria fiscal inesperada ao imposto sobre os salários pode deitar a perder anos de esforço de expansão. Para empregadores estrangeiros, a administração e processamento salarial nos Países Baixos não é uma mera tarefa de back-office, mas sim uma estrutura de conformidade rigorosa onde um enquadramento incorreto de expatriados ou a má gestão da responsabilidade por baixa médica resulta em liquidações retroativas e coimas avultadas. Operar com sucesso em 2026 exige uma compreensão técnica do enquadramento legal em vigor e uma distinção clara entre o que já produz efeitos jurídicos e o que é apenas uma proposta anunciada.
Os Países Baixos dispõem de um dos ambientes regulatórios mais exigentes da Europa, e 2026 é um ano particularmente intenso: dois diplomas legislativos estruturantes concluíram a sua tramitação parlamentar, um terceiro encontra-se em fase de consulta e a fiscalização contra a falsa prestação de serviços independentes entrou numa nova fase. Este guia detalha as obrigações legais para 2026, explica o funcionamento atual da Ketenregeling (regra da cadeia de contratos) e as suas futuras alterações, alertando para as reformas iminentes, de forma a permitir um planeamento baseado em calendários concretos e não em especulações.
Principais Conclusões
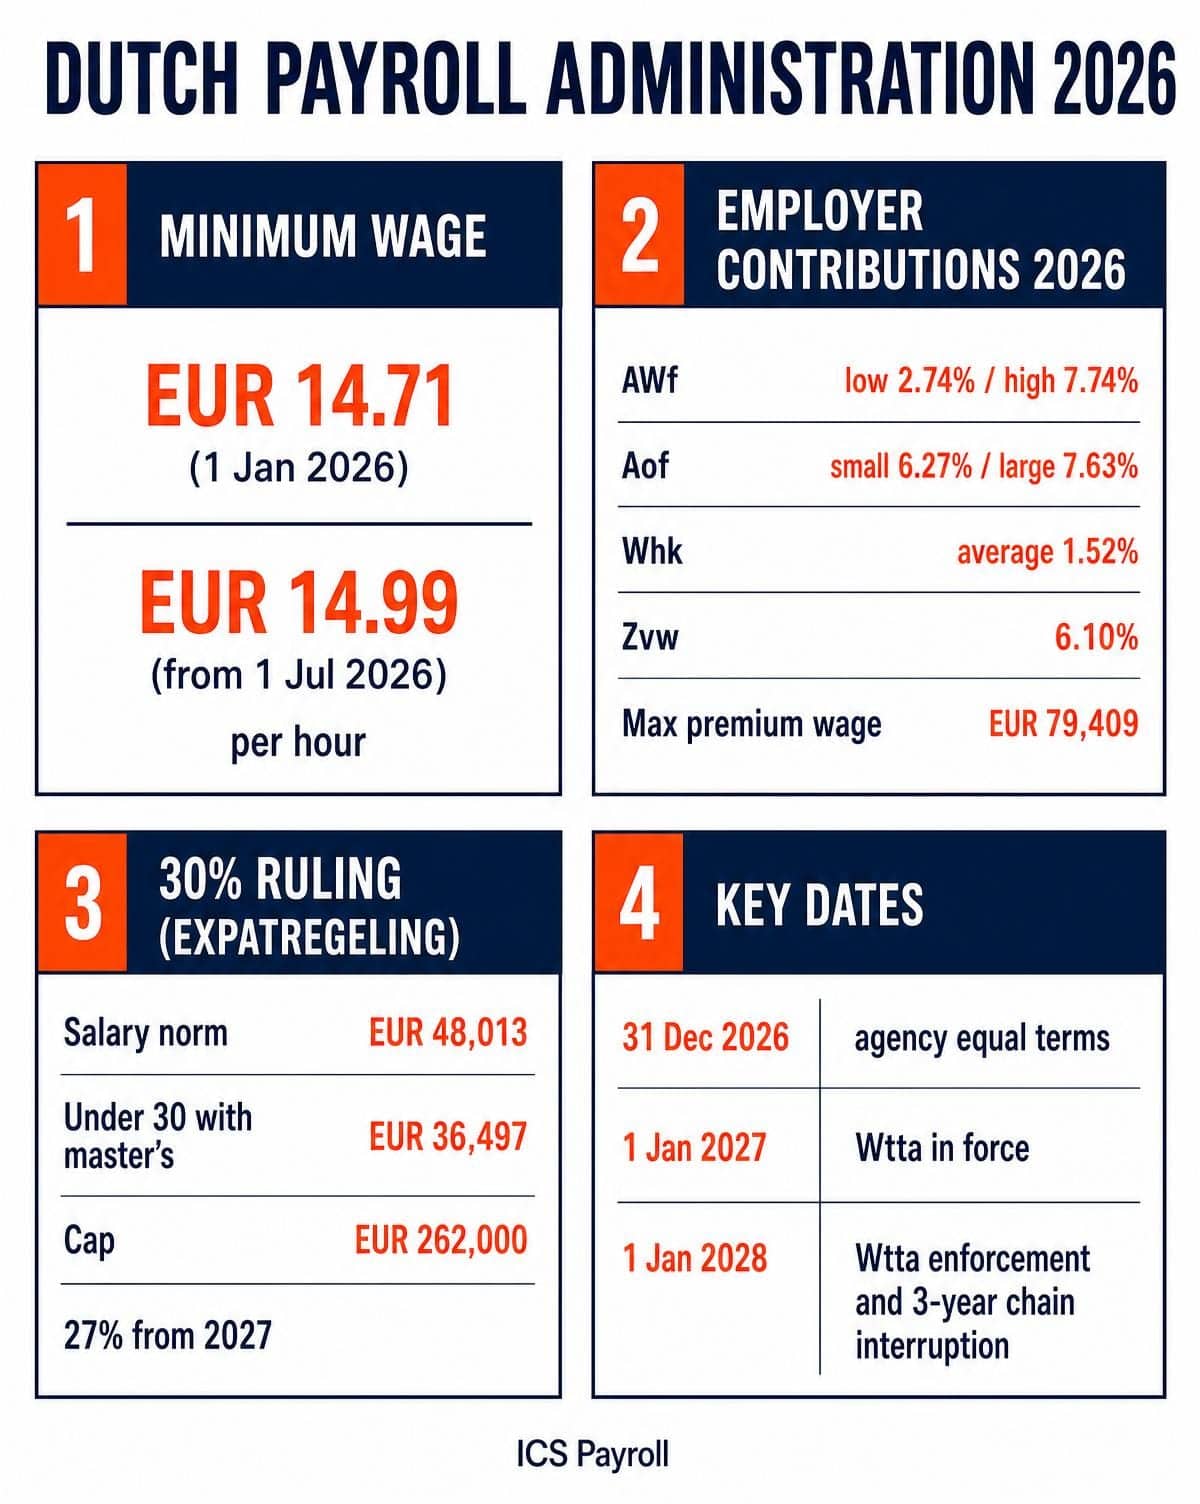
- O salário mínimo horário legal é de 14,99 EUR a partir de 1 de julho de 2026 (fixava-se em 14,71 EUR a 1 de janeiro de 2026). O valor varia consoante a idade e não consoante o setor de atividade.
- Contribuições e encargos sociais da entidade patronal em 2026: AWf 2,74% / 7,74%, Aof 6,27% (pequenas empresas) / 7,63% (grandes empresas), contribuição patronal para o Zvw 6,10%, com uma remuneração máxima sujeita a contribuições de 79.409 EUR.
- A Ketenregeling permite atualmente três contratos a termo certo ao longo de 36 meses com um intervalo de interrupção de seis meses; a partir de 1 de janeiro de 2028, o período de interrupção passará a ser de três anos, por força da Wet meer zekerheid flexwerkers.
- O regime dos 30% (designado oficialmente por expatregeling) exige um salário tributável superior a 48.013 EUR em 2026, ou 36.497 EUR para colaboradores com menos de 30 anos titulares de um mestrado qualificado. O benefício diminuirá para 27% a partir de 2027.
- O regime de admissão prévia da Wtta para cedência de mão de obra entra em vigor a 1 de janeiro de 2027, com aplicação de penalizações e a proibição de contratação para empresas utilizadoras a partir de 1 de janeiro de 2028.
Fundamentos do Processamento Salarial nos Países Baixos em 2026
O processamento salarial nos Países Baixos é a interface técnica entre a entidade patronal e o Estado holandês: uma estrutura fiscal e declarativa que assegura o cálculo exato e a entrega do imposto sobre os salários e das contribuições para a segurança social. Dois organismos assumem um papel central. A Belastingdienst (Autoridade Tributária) cobra o imposto sobre os rendimentos do trabalho e, relevantemente, é também responsável pela cobrança das quotizações para os seguros sociais dos trabalhadores. O UWV (Instituto de Seguros dos Trabalhadores) gere as prestações sociais subsequentes e avalia os planos de reintegração profissional. Confundir estas duas entidades é uma causa comum de correspondência mal encaminhada e atrasos processuais.
O arquivo e conservação de registos regem-se por regras rígidas. Os registos associados ao imposto sobre os salários (recibos de vencimento, declarações salariais, contratos de trabalho, cópias de documentos de identificação) têm de ser conservados durante sete anos, em cumprimento do prazo fiscal geral. Existem prazos específicos para outras situações: a documentação que fundamenta o patrocínio de vistos junto do IND tem de ser guardada durante cinco anos após a cessação do contrato de trabalho, enquanto os dados gerais de RH estão sujeitos ao princípio da minimização de dados do RGPD, o que impede a conservação indiscriminada de todos os registos por sete anos.
Importa esclarecer uma questão conceptual frequente. Uma sociedade holandesa (BV) é uma pessoa coletiva autónoma, e uma subsidiária não constitui automaticamente um estabelecimento estável da respetiva sociedade-mãe estrangeira. No entanto, os conceitos de "BV" e "estabelecimento estável" não são mutuamente exclusivos: uma subsidiária pode configurar um estabelecimento estável por via de agente dependente da sociedade-mãe em determinadas circunstâncias, e uma empresa estrangeira pode deter um estabelecimento estável nos Países Baixos sem necessidade de constituir uma sociedade local. A natureza da sua presença determinará a sua qualidade enquanto substituto tributário retentor na fonte, devendo esta avaliação basear-se nos factos operacionais e não presumir-se apenas pela forma societária adotada.
O Enquadramento Jurídico: A WAB e as Suas Sucessoras
A Wet arbeidsmarkt in balans (WAB), em vigor desde 2020, continua a ser o quadro regulatório de referência para 2026. Esta lei introduziu um incentivo financeiro à celebração de contratos de trabalho por tempo indeterminado, através de taxas diferenciadas de seguro de desemprego (AWf), e igualou o estatuto dos trabalhadores contratados em regime de payroll.
Contudo, este enquadramento está a ser progressivamente revisto. A Wet meer zekerheid flexwerkers foi aprovada pela Eerste Kamer a 7 de julho de 2026. A maioria das suas disposições entra em vigor a 1 de janeiro de 2028, mas a obrigação de os trabalhadores temporários beneficiarem de condições de trabalho plenamente equivalentes - e não apenas de remuneração equivalente - produz efeitos a partir de 31 de dezembro de 2026. As empresas que recorrem a trabalho temporário devem planear esta transição tendo como horizonte o final de 2026 e não 2028.
Nos termos atuais da WAB, os colaboradores contratados através de payroll beneficiam dos mesmos direitos primários e secundários que os trabalhadores contratados diretamente pela entidade utilizadora, aplicando-se um regime diferenciado em matéria de pensões (exigência de um plano de pensões adequado em vez de equivalência estrita). O trabalho em regime de payroll e o trabalho temporário por agência (uitzenden) constituem figuras jurídicas distintas sujeitas a regras próprias; a distinção tem efeitos substantivos profundos.
No que concerne à responsabilidade, confundem-se frequentemente duas doutrinas jurídicas independentes. A Ketenaansprakelijkheid incide sobre cadeias de subcontratação de obras e serviços. Já a Inlenersaansprakelijkheid aplica-se à contratação e cedência de mão de obra, sendo a doutrina relevante para quem utiliza serviços de EOR, empresas de payroll ou agências de trabalho temporário. Esta norma responsabiliza a entidade utilizadora solidariamente pelo imposto sobre os salários e pelas contribuições para a segurança social que a entidade cedente deixe de entregar. O detalhe técnico destas contribuições pode ser consultado no nosso guia sobre taxas fiscais e encargos salariais nos Países Baixos.
Obrigações Administrativas para Empregadores Estrangeiros
Uma entidade estrangeira que se torne responsável pela retenção na fonte do imposto sobre os salários na Holanda tem de se registar junto da Belastingdienst e obter um número fiscal de identificação salarial. Note-se que esta obrigação não é automática: em regra, uma empresa sem estabelecimento estável nos Países Baixos não assume a qualidade de substituto tributário para efeitos de retenção de imposto, a menos que opte por essa via voluntariamente, embora subsistam obrigações em sede de segurança social sempre que o trabalhador se encontre sujeito ao regime holandês. Apurar o enquadramento aplicável é o ponto de partida fundamental da estruturação.
Para mitigar o risco na contratação de mão de obra externa, a certificação de qualidade SNA (baseada na norma NEN 4400) é crucial, embora frequentemente mal interpretada. A simples certificação não confere imunidade automática. A isenção legal de responsabilidade solidária (inlenersaansprakelijkheid) exige cumulativamente que a entidade cedente possua certificação SNA ativa e que o utilizador transfira a percentagem legalmente fixada da fatura para uma conta bloqueada (g-rekening) do prestador, devidamente identificada. Ter o certificado sem efetuar o pagamento para a conta-G mantém a responsabilidade integral da sua empresa.
O selo SNA será também substituído a prazo. Ao abrigo da Wtta (analisada na secção final), a autorização concedida pela autoridade pública Nederlandse Autoriteit Uitleenmarkt substituirá as certificações privadas enquanto critério legal a partir de 2027. Caso tenha dúvidas sobre o enquadramento aplicável à sua operação, recomendamos que consulte um especialista em processamento salarial local antes de formalizar qualquer contratação.
Por fim, quanto ao estatuto de Diretor-Acionista Maioritário (DGA): a isenção dos seguros sociais obrigatórios dos trabalhadores não se afere unicamente pela percentagem de capital detida. De acordo com o regulamento Regeling aanwijzing DGA 2016, a análise assenta na capacidade de a pessoa impedir, na prática, o seu próprio despedimento, seja por direitos de voto diretos, por paridade acionista ou pela regra dos laços familiares. Verificando-se esse controlo, o indivíduo fica excluído do regime geral de seguro social de trabalhadores, o que altera substancialmente o cálculo dos encargos de processamento.
Contribuições Obrigatórias e Taxas Fiscais de 2026
O Salário Mínimo
Os Países Baixos aplicam um salário mínimo horário legal desde 1 de janeiro de 2024, tendo deixado de existir referências legais a valores mínimos mensais, semanais ou diários. O montante é atualizado duas vezes por ano, a 1 de janeiro e a 1 de julho. Para trabalhadores com idade igual ou superior a 21 anos:
| Período | Salário mínimo horário |
|---|---|
| 1 de janeiro a 30 de junho de 2026 | 14,71 EUR |
| A partir de 1 de julho de 2026 | 14,99 EUR |
Para trabalhadores entre os 15 e os 20 anos vigoram taxas inferiores proporcionais ao salário adulto, existindo ainda tabelas específicas para aprendizes do regime BBL com idades compreendidas entre os 18 e os 20 anos.
Importa desfazer dois equívocos frequentes. Primeiro, a taxa legal depende unicamente da idade do colaborador e não do setor de atividade. Segundo, um instrumento de regulamentação coletiva de trabalho (CAO) pode estipular um valor mínimo mais elevado do que o legal; nesse caso, a remuneração obrigatória é a fixada na convenção coletiva. Trata-se de uma obrigação convencional setorial e não de uma alteração ao salário mínimo nacional. Dado que a tabela é horária, a remuneração mensal a tempo inteiro depende da duração da semana de trabalho contratada: uma semana de 40 horas representa um custo mensal superior a uma de 36 horas, mesmo à taxa horária idêntica.
Subsídio de Férias e Retenções na Fonte
Todos os colaboradores têm direito a um subsídio de férias (vakantiegeld) correspondente a um mínimo de 8% da remuneração auferida. Por regra, o valor acumula mensalmente e é liquidado de uma só vez em maio ou junho. O pagamento mensal fracionado é permitido se acordado por escrito, desde que cumprido o requisito da Lei do Salário Mínimo de que o benefício seja pago integralmente pelo menos uma vez por ano e que, nos salários de entrada, esta opção não resulte numa remuneração base inferior ao limiar mínimo legal.
O imposto sobre o rendimento e retenções salariais (loonheffing) é deduzido pela entidade patronal com base em escalões progressivos revistos anualmente. A retenção correta é essencial: deduções inferiores à taxa devida geram um imposto extraordinário a liquidar pelo trabalhador no final do ano fiscal e, se decorrerem de erro estrutural, imputam liquidações corretivas à entidade empregadora.
Encargos Sociais do Empregador
As taxas contributivas patronais em vigor para 2026 são as seguintes:
| Contribuição | Taxa para 2026 |
|---|---|
| AWf (fundo de desemprego), taxa reduzida | 2,74% |
| AWf (fundo de desemprego), taxa agravada | 7,74% |
| Aof (incapacidade), pequenas empresas | 6,27% |
| Aof (incapacidade), grandes empresas | 7,63% |
| Whk (rekenpremie de referência média) | 1,52% |
| Contribuição patronal Zvw (cuidados de saúde) | 6,10% |
| Remuneração máxima tributável para efeitos de segurança social | 79.409 EUR |
A taxa reduzida da contribuição AWf só é aplicável se forem cumpridos três pressupostos cumulativos: o contrato de trabalho é celebrado por tempo indeterminado, está reduzido a escrito e não configura um contrato de chamada contínua (on-call). A inobservância de qualquer um destes critérios determina a aplicação automática da taxa agravada, correspondendo a um diferencial de cinco pontos percentuais. O recibo de vencimento tem de especificar se o contrato é por tempo indeterminado ou a termo flexível, permitindo ao UWV monitorizar o enquadramento.
A diferenciação da taxa Aof assenta na dimensão da empresa, apurada em função da massa salarial fiscal anual. A taxa Whk é calculada individualmente para cada entidade patronal através de notificação formal da Belastingdienst, variando segundo o setor de atividade e o histórico individual de sinistralidade e baixas médicas (subsídios WGA e ZW); o valor constante na tabela constitui apenas a taxa de cálculo média do setor.
Seguros Obrigatórios e Regimes Complementares de Pensões
A obrigação legal de manter a remuneração durante dois anos em caso de baixa por doença (detalhada na secção seguinte) constitui o maior passivo potencial não segurado no processamento de salários holandês. Por este motivo, a esmagadora maioria dos empregadores internacionais subscreve um seguro privado de ausência por doença (ziekteverzuimverzekering) e, quando justificável, cobertura complementar WGA.
Muitos setores económicos estão obrigados à adesão compulsória a um fundo setorial de pensões (Bpf), por força de portaria de extensão ministerial. Determinar se a atividade da sua empresa se insere no âmbito obrigatório de um fundo constitui uma questão estritamente jurídica, que depende da redação do decreto de extensão e não do código de classificação ou entendimento interno da empresa. Caso se venha a confirmar a vinculação, a filiação aplica-se com efeitos retroativos, cabendo integralmente à entidade patronal o pagamento das contribuições em atraso.
Direito do Trabalho Holandês: Contratos e Conformidade
A Ketenregeling no seu Enquadramento Atual
Por força do artigo 7:668a do Código Civil Holandês (BW), a regra da cadeia de contratos permite celebrar, no máximo, três contratos a termo certo sucessivos num período acumulado máximo de 36 meses. Ultrapassado o número de contratos ou a duração global, o vínculo converte-se automaticamente num contrato por tempo indeterminado por efeito da lei. Uma interrupção superior a seis meses quebra a sucessão temporal; qualquer intervalo igual ou inferior a seis meses mantém a contagem ativa.
Este regime vai mudar. A Wet meer zekerheid flexwerkers, aprovada pela Eerste Kamer a 7 de julho de 2026, alarga o período legal de interrupção de seis meses para três anos, com entrada em vigor prevista para 1 de janeiro de 2028. Os limites de três contratos e a duração máxima de 36 meses mantêm-se inalterados. Consagra-se um período de intervalo mais curto para estudantes e alunos com empregos complementares até 16 horas semanais, prevendo-se igualmente regimes de exceção para o trabalho sazonal. O mesmo diploma alarga o intervalo mínimo entre contratos de trabalho temporário com base nos mesmos pressupostos.
O impacto prático é inequívoco: a estratégia de "recontratar após sete meses de paragem" deixa de funcionar a partir de 2028. As organizações que recorrem a esta prática devem mapear desde já a rotação do seu pessoal. A mesma lei extingue os contratos de zero horas para a generalidade dos setores, substituindo as modalidades à chamada e os regimes min-max pelo designado bandbreedtecontract, no qual se acorda um número mínimo e máximo de horas, não podendo o valor máximo exceder 130% do mínimo contratual. Estas alterações aplicam-se a partir de 1 de janeiro de 2028, salvaguardando-se exceções para estudantes e beneficiários da pensão de velhice.
Períodos Experimentais
As cláusulas de período experimental são reguladas pelo artigo 7:652 do BW, sendo nulas de pleno direito caso excedam os prazos máximos legais:
| Modalidade de Contrato | Período experimental máximo |
|---|---|
| A termo certo de duração igual ou inferior a seis meses | Não é permitido período experimental |
| A termo certo superior a seis meses e inferior a dois anos | 1 mês |
| A termo certo igual ou superior a dois anos | 2 meses |
| A termo incerto (sem data de termo prefixada) | 1 mês |
| Por tempo indeterminado | 2 meses |
Uma cláusula que fixe um prazo superior ao teto legal é integralmente nula, não se reduzindo tacitamente ao limite máximo permitido por lei. Qualquer denúncia contratual fundamentada numa cláusula nula constitui um despedimento ilícito.
Pactos de Não Concorrência: A Situação Atual
Tem circulado reiteradamente a alegação de que entraram em vigor regras mais rígidas para pactos de não concorrência em 2026. Tal afirmação é incorreta. A proposta de lei de modernização do pacto de não concorrência (Wetsvoorstel modernisering concurrentiebeding) foi remetida para parecer do Conselho de Estado (Raad van State) a 29 de junho de 2026, pretendendo o executivo submetê-la ao Parlamento no final de 2026. A proposta não se encontra em vigor e o quadro legal pré-existente continua plenamente aplicável.
O regime vigente, fundamentado no artigo 7:653 do BW, estabelece: a cláusula de não concorrência tem de ser celebrada por escrito com um trabalhador maior de idade. Num contrato a termo certo, a cláusula só é válida se a entidade patronal fundamentar especificamente por escrito as razões imperiosas de interesse da empresa (zwaarwegende bedrijfs- of dienstbelangen) que a justifiquem; num contrato por tempo indeterminado, não é obrigatória fundamentação escrita prévia. A lei não impõe um limite máximo de duração temporal nem um limite geográfico rígido. Os tribunais apreciam a proporcionalidade caso a caso, anulando ou restringindo cláusulas que extravasem a proteção estrita dos interesses legítimos da entidade patronal.
O projeto de lei, caso venha a ser aprovado nos termos atuais, prevê um prazo máximo geral de 12 meses, delimitação geográfica obrigatória por escrito, fundamentação expressa em todos os contratos e o pagamento de uma compensação financeira mensal equivalente a 50% do último salário durante todo o período em que o empregador decida aplicar a restrição. Recomenda-se que a redação das novas minutas tenha em conta a tendência da reforma, sem perder de vista o quadro legal que atualmente impera.
Subsídio de Baixa por Doença e Deveres de Reintegração
Por força do artigo 7:629 do BW, um trabalhador impedido de prestar trabalho por motivo de doença mantém o direito ao pagamento de 70% do salário até ao limite de 104 semanas (dois anos). Impõem-se três clarificações determinantes. Nas primeiras 52 semanas, o montante pago não pode ser inferior ao salário mínimo legal aplicável, devendo a empresa assegurar o complemento caso os 70% fiquem abaixo desse limiar. No segundo ano, não existe dever de complemento legal mínimo; se o rendimento do agregado familiar descer abaixo do mínimo social, o trabalhador pode requerer um complemento junto do UWV. Em terceiro lugar, a percentagem de 70% é calculada sobre o limite legal da remuneração diária de referência máxima (maximumdagloon); a lei não obriga a assegurar 70% de uma remuneração sem limite. Todavia, a generalidade dos contratos e acordos coletivos (CAO) impõe condições mais favoráveis - habitualmente 100% no primeiro ano de baixa - , podendo prever-se contratualmente até dois dias de carência (wachtdagen).
O acompanhamento processual subordina-se à Wet verbetering poortwachter. A entidade patronal é obrigada a organizar e manter um processo individual de reintegração com registo das consultas com o médico do trabalho (bedrijfsarts), análise do problema, plano de ação estruturado, reavaliações periódicas e comprovativos de diligências para adaptação do posto ou recolocação interna. Se no termo das 104 semanas, no âmbito da avaliação WIA, o UWV considerar insuficiente o esforço de reintegração promovido pelo empregador, aplicará uma sanção salarial (loonsanctie) prorrogando a obrigação de pagamento do salário por um período adicional até 52 semanas. Na prática, esta sanção traduz-se frequentemente em mais um ano integral de encargos, embora cesse assim que a insuficiência instrutória seja suprida.
Procedimentos de Despedimento e Cessação do Contrato
O ordenamento jurídico holandês exige uma causa legal válida e o cumprimento de um procedimento tipificado. O UWV é a entidade competente para autorizar despedimentos por motivos económicos/estruturais ou por incapacidade prolongada de trabalho (após decorridos os dois anos de doença). O tribunal de comarca (kantonrechter) detém a competência exclusiva para apreciar cessações por motivos inerentes ao trabalhador: insuficiência de desempenho profissional, comportamento culposo, degradação irreversível da relação laboral ou conjugação de fundamentos. O acordo de revogação por mútuo consentimento (VSO – vaststellingsovereenkomst) permite a cessação do contrato de comum acordo, dispensando o recurso à via judicial ou administrativa; o trabalhador goza do direito legal a um prazo de reflexão de 14 dias para revogar o acordo (21 dias se não tiver sido expressamente advertido desse direito no texto do documento).
A compensação por transição (transitievergoeding) vence-se desde o primeiro dia de trabalho, incluindo durante o período experimental. Calcula-se à razão de um terço da remuneração mensal bruta por cada ano completo de antiguidade, com cálculo proporcional aos dias em frações de ano. Para 2026, o limite máximo desta compensação cifra-se em 102.000 EUR ou no montante de uma retribuição anual bruta, se este valor for superior.
Importa corrigir um mito frequente nesta matéria: a compensação por transição não é devida em todas as cessações de contrato que não envolvam justa causa grave. A lei não confere direito à compensação quando o vínculo termina por acordo de revogação mútua (VSO); eventuais compensações aí previstas resultam de negociação privada entre as partes, fixando-se habitualmente num valor igual ou superior à tabela legal precisamente porque inexiste um direito legal impositivo. Do mesmo modo, o montante não é devido em caso de demissão por iniciativa do trabalhador (salvo se motivada por conduta gravemente culposa do empregador), nem em despedimentos com justa causa imediata imputáveis ao trabalhador.
Os prazos legais de pré-aviso para o empregador escalam em função da antiguidade: um mês para vínculos inferiores a cinco anos; dois meses entre cinco e dez anos; três meses entre dez e quinze anos; e quatro meses para 15 ou mais anos de serviço. O prazo de pré-aviso do trabalhador é de um mês. O afastamento destas regras rege-se pelos limites taxativos do artigo 7:672 do BW, sendo que qualquer ampliação do prazo do colaborador impõe a duplicação correspondente do prazo devido pelo empregador.
O Regime dos 30% e Mobilidade Internacional
O regime dos 30% (formalmente expatregeling) continua a ser o principal mecanismo de incentivo fiscal para captação de quadros e perfis técnicos internacionais. Permite ao empregador qualificar até 30% da retribuição bruta, incluindo o reembolso, como uma compensação isenta de tributação para cobertura de despesas extraterritoriais, sem necessidade de comprovar custos reais.
A atribuição depende do preenchimento cumulativo dos seguintes pressupostos: o trabalhador é recrutado no estrangeiro ou destacado para os Países Baixos; nos 24 meses anteriores ao início de funções, residiu a mais de 150 quilómetros da fronteira holandesa durante pelo menos 16 meses; a entidade empregadora encontra-se registada nos Países Baixos como entidade retentora; e o colaborador é detentor de competências especializadas e escassas, o que se afere pelo cumprimento do limiar de remuneração aplicável. O critério territorial dos 150 quilómetros é o fator de recusa mais comum, excluindo de imediato a maioria dos candidatos residentes na Bélgica ou nas regiões ocidentais da Alemanha. Se pretender apoio na instrução deste processo, pode submeter o pedido do regime dos 30% através da nossa equipa especializada.
Limiares de remuneração para 2026, calculados sobre o salário tributável anual excluindo a isenção:
| Categoria | Salário tributável anual em 2026 |
|---|---|
| Critério geral | superior a 48.013 EUR |
| Jovens com menos de 30 anos titulares de mestrado qualificado | superior a 36.497 EUR |
O critério remuneratório reduzido aplica-se até ao mês em que o colaborador completa 30 anos de idade, inclusive; a partir do mês subsequente, passa a aplicar-se o limiar salarial padrão. Um mestrado obtido no estrangeiro tem de ser oficialmente homologado como equivalente por entidade competente nos Países Baixos, ou previamente validado pela Belastingdienst.
O benefício encontra-se sujeito a um teto máximo: a sua aplicação está limitada ao montante fixado pela Lei WNT (262.000 EUR em 2026), resultando numa isenção fiscal máxima anual de 78.600 EUR para quem aufira uma remuneração igual ou superior a esse valor. A duração máxima de concessão é de cinco anos, sendo deduzidos quaisquer períodos prévios de residência ou trabalho em território holandês. A verificação do requisito de remuneração é contínua: se num dado ano civil a retribuição auferida for inferior ao limiar indexado, o regime caduca com efeitos retroativos a 1 de janeiro desse ano, obrigando à retificação das declarações de remunerações e respetivas liquidações fiscais. Acordos de redução salarial (salary sacrifice), licenças sem vencimento ou passagens a tempo parcial são as causas mais comuns de perda do benefício.
A partir de 1 de janeiro de 2027, a percentagem de isenção desce de 30% para 27%, tanto para trabalhadores recém-chegados como destacados. Concomitantemente, os limiares mínimos de rendimento tributável sobem para, pelo menos, 50.436 EUR no regime geral e 38.338 EUR para titulares de mestrado com menos de 30 anos. Aplica-se um regime transitório de salvaguarda: os trabalhadores aos quais o benefício já tenha sido aplicado em 2024 mantêm o direito à percentagem anterior e aos critérios salariais previamente vigentes (sujeitos apenas a indexação anual). O ano de 2026 marca também o último exercício do regime transitório do estatuto de sujeito passivo não residente parcial (partiële buitenlandse belastingplicht). Planear orçamentos de contratações para 2027 com base nas regras de 2026 constitui um erro financeiro comum e oneroso.
Gestão de Benefícios Salariais de Expatriados
A isenção reduz o salário tributável bruto, diminuindo diretamente a base de incidência contributiva para o cálculo de prestações futuras da segurança social e para os descontos do plano de pensões. É muito comum os trabalhadores só tomarem consciência deste impacto quando recebem o primeiro extrato anual de pensão; este aspeto deve ser expressamente esclarecido na fase de onboarding e, caso o regulamento do fundo de pensões o preveja, devidamente acautelado a nível contratual.
Os colaboradores em regime de teletrabalho podem beneficiar da medida desde que residam fisicamente e desempenhem as suas funções nos Países Baixos, cumprindo a distância mínima de 150 quilómetros e os limiares remuneratórios. O desempenho da prestação de trabalho predominantemente a partir do estrangeiro põe em risco tanto a aplicação do regime dos 30% como o estatuto fiscal de retenção na fonte.
Processamento de Vistos e Conformidade Migratória
A admissão de quadros de países terceiros (fora da UE/EEE) efetua-se habitualmente através do regime de migrantes altamente qualificados (kennismigrant). Os requisitos salariais mínimos para 2026, expressos em valores brutos mensais (excluindo os 8% de subsídio de férias), são:
| Categoria | Valor bruto mensal em 2026 |
|---|---|
| Idade igual ou superior a 30 anos | 5.942 EUR |
| Menos de 30 anos | 4.357 EUR |
| Critério reduzido (recém-licenciados, ano de orientação) | 3.122 EUR |
Para este cômputo releva exclusivamente a retribuição pecuniária fixa garantida por contrato. Bónus, trabalho suplementar ou remunerações variáveis não são contabilizados. Subsídios de montante fixo só contam se previstos expressamente no contrato de trabalho e pagos mensalmente em conta bancária titulada pelo próprio trabalhador. Paralelamente, o salário praticado deve ser conforme aos padrões normais de mercado para a função em causa, sendo este aspeto avaliado de forma autónoma.
Um aspeto institucional basilar frequentemente descurado: o trabalhador altamente qualificado tem de ter o contrato de trabalho celebrado com um patrocinador reconhecido (erkend referent). A entidade patrocinadora e a entidade empregadora legal têm de coincidir obrigatoriamente. Quando se recorre a uma empresa de payroll ou EOR como empregador legal, esta empresa tem de possuir formalmente o estatuto de patrocinador reconhecido; não é legalmente admissível subcontratar o patrocínio a um terceiro enquanto a relação laboral vigora noutra sociedade. Qualquer modelo que cinda estas posições não resiste à fiscalização do IND.
Os patrocinadores reconhecidos estão sujeitos a três deveres contínuos: dever de informação (comunicação de alterações relevantes no prazo de quatro semanas), dever de administração e guarda (conservação do processo por cinco anos após o termo do contrato) e dever de diligência. O incumprimento pode desencadear a aplicação de coimas ou a revogação do estatuto. No que se refere a prazos, o período legal de decisão do IND para pedidos de trabalhadores altamente qualificados é de 90 dias. Na prática, processos instruídos de forma completa por entidades reconhecidas obtêm decisão em prazos sensivelmente mais curtos, mas nenhuma entidade deve prestar garantias absolutas de prazos a um candidato.
Otimização do Payroll: EOR vs. Processamento Interno
A opção entre a constituição de uma sociedade local (BV) nos Países Baixos ou a contratação de uma entidade de Employer of Record (EOR) é uma decisão estrutural com fortes impactos fiscais, migratórios e de responsabilidade civil. A constituição de uma BV acarreta custos notariais, registo comercial na KVK, cumprimento declarativo de imposto sobre o rendimento das pessoas coletivas, prestação de contas anual e uma estrutura autónoma de processamento de salários, conferindo em contrapartida controlo integral, autonomia para patrocinar vistos e independência face a prestadores terceiros.
A solução EOR elimina a exigência de estrutura societária local: o fornecedor do serviço assume a posição de empregador formal e fatura mensalmente o valor correspondente a salários brutos, encargos patronais e segurança social numa fatura consolidada única, dispensando a gestão de pagamentos dispersos à Belastingdienst e a múltiplos fundos setoriais de pensões. Trata-se do modelo indicado para projetos-piloto de entrada no mercado, equipas reduzidas ou empresas sem departamento financeiro local. Implica, no entanto, riscos de dependência operacional que devem ser avaliados com rigor, nomeadamente certificar-se de que o fornecedor é patrocinador reconhecido pelo IND (se estiver nos planos a contratação de cidadãos de fora da UE) e apurar a sua capacidade de obter a autorização obrigatória nos termos da Wtta. O nosso artigo sobre Employer of Record nos Países Baixos detalha exaustivamente a aplicação desta solução.
A Relevância da Especialização Local
A Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) foi aprovada pela Eerste Kamer a 11 de novembro de 2025, criando um regime de licenciamento e admissão obrigatório para todas as entidades que disponibilizem mão de obra a terceiros: agências de recrutamento temporário, empresas de destacamento ou cedência, empresas de payroll e cedentes estrangeiros com atividade nos Países Baixos. O cronograma é o seguinte:
| Data | Marco Processual |
|---|---|
| 1 de nov. a 31 de dez. de 2026 | Inscrição junto da NAU para adesão ao regime transitório |
| 1 de janeiro de 2027 | Entrada em vigor da lei e obrigatoriedade do referencial de normas |
| 1 de maio a 30 de junho de 2027 | Período para submissão do pedido formal definitivo de admissão |
| 1 de janeiro de 2028 | Início da fiscalização ativa e aplicação de coimas pela Inspeção do Trabalho (Arbeidsinspectie) |
A obtenção da autorização depende, entre outros requisitos, da apresentação de certificado de registo criminal idóneo (VOG), prestação de caução financeira e demonstração de conformidade com o normativo aplicável. A partir de 1 de janeiro de 2028 entrarão em vigor duas proibições taxativas: as empresas cedentes ficam impedidas de disponibilizar mão de obra sem registo prévio e - ponto crucial para os clientes utilizadores - as empresas utilizadoras ficam expressamente proibidas de contratar serviços a cedentes que não figurem no registo público oficial. As penalizações legais recaem solidariamente sobre o utilizador e sobre o cedente. Ao selecionar um parceiro de payroll ou EOR nos Países Baixos em 2026, a sua conformidade antecipada com a Wtta deve ser a primeira pergunta a fazer. Um fornecedor que não esteja em condições de obter a admissão no regime Wtta representa um risco material em 2028, não em 2027.
A qualificação do vínculo laboral de prestadores de serviços constitui o segundo domínio onde o conhecimento local faz a diferença. A moratória de fiscalização ao abrigo da Wet DBA cessou em 1 de janeiro de 2025, momento a partir do qual a Belastingdienst passou a poder aplicar liquidações adicionais retroativas de imposto sobre os salários e quotizações, relativamente a serviços prestados a partir dessa data. Durante o ano de 2025 aplicou-se um regime de carência sem aplicação de coimas. Em 2026, este período de transição foi parcialmente prorrogado: não estão a ser aplicadas coimas simples por omissão (verzuimboetes), mas podem ser aplicadas coimas por dolo ou negligência grave (vergrijpboetes), mantendo-se plenamente ativas todas as liquidações e cobranças de impostos e encargos devidos.
No plano legislativo, a conjuntura sofreu uma inflexão decisiva no primeiro trimestre de 2026. O acordo de coligação governamental de 30 de janeiro de 2026 confirmou que a proposta da Wet VBAR não avançará na sua redação original; a secção de clarificação que visava tipificar a aferição da relação de trabalho foi abandonada, estando prevista a sua substituição por uma Zelfstandigenwet autónoma, que dificilmente surgirá antes de 2027. Apenas a presunção jurídica de laboralidade (rechtsvermoeden van werknemerschap - presunção ilidível de existência de contrato de trabalho abaixo de determinado valor horário) continua a tramitar como projeto de lei autónomo. Enquanto não for promulgada nova legislação, a qualificação jurídica rege-se pelo artigo 7:610 do BW e pela jurisprudência fixada pelo Supremo Tribunal (Hoge Raad) no acórdão Deliveroo: uma ponderação casuística global que engloba a natureza das tarefas, a remuneração, a integração na organização do tomador, a assunção de risco comercial e a autonomia empreendedora. Vínculos rotulados como prestação de serviços (freelance) que correspondam, na prática, a trabalho subordinado serão requalificados independentemente do teor formal dos contratos celebrados. A integração de quadros através de soluções de emprego legais elimina por completo essa exposição ao risco.
Trabalhar com a ICSPayroll
Apresentamos propostas orçamentais discriminadas contemplando remuneração bruta, encargos sociais da entidade patronal e o reflexo do regime expatregeling, por forma a garantir uma leitura clara do encargo global de contratação e das responsabilidades patronais remanescentes antes da celebração de qualquer compromisso. O prazo de ativação varia consoante o enquadramento: a contratação de cidadãos da UE efetua-se rapidamente; o recrutamento de trabalhadores altamente qualificados está dependente dos prazos instrutórios do IND, que a entidade patronal não pode encurtar. Garantimos o arquivamento legal de todo o histórico do processo durante o período obrigatório de sete anos, assegurando que eventuais fiscalizações futuras encontrem um processo integralmente instruído em vez de dossiers dispersos.
Assegurar a Conformidade Legal nos Países Baixos em 2026
A característica marcante do exercício de 2026 não é a simples atualização de tabelas habituais, mas a densidade das reformas já aprovadas e calendarizadas. Existem três marcos temporais que devem figurar obrigatoriamente em qualquer planeamento: 31 de dezembro de 2026 para a equivalência de condições de trabalho dos trabalhadores temporários, 1 de janeiro de 2027 para a entrada em vigor da Wtta e descida da isenção do regime de expatriados para 27%, e 1 de janeiro de 2028 para o alargamento do período de interrupção da regra da cadeia de contratos, a extinção dos contratos de zero horas e a proibição legal de contratação de cedentes sem licença Wtta.
Em paralelo, o rigor de gestão quotidiano permanece indispensável: assegurar o pagamento pontual do salário mínimo horário em vigor, enquadrar com rigor a taxa contributiva AWf, aferir anualmente os limiares de remuneração de expatriados, implementar o acompanhamento da baixa médica desde a primeira semana e conservar o arquivo documental por um período de sete anos.
Obtenha uma simulação orçamental personalizada de payroll nos Países Baixos no prazo de 24 horas e construa uma operação sólida e em total conformidade para a sua equipa internacional. Estamos à sua disposição para harmonizar os seus objetivos de expansão internacional com as exigências laborais e fiscais dos Países Baixos.
Perguntas Frequentes
Qual é o salário mínimo nos Países Baixos em 2026?
O salário mínimo horário legal para trabalhadores com 21 ou mais anos é de 14,99 EUR a partir de 1 de julho de 2026 (fixava-se em 14,71 EUR a 1 de janeiro de 2026). Entre os 15 e os 20 anos vigoram taxas inferiores. O valor legal depende exclusivamente da idade e não do setor de atividade, salvaguardando-se disposições de convenções coletivas de trabalho (CAO) que estipulem valores superiores, cuja observância é obrigatória.
Qual o montante legal obrigatório para o subsídio de férias?
Corresponde a um mínimo de 8% da retribuição auferida, sendo habitualmente pago como prestação única nos meses de maio ou junho. O pagamento fracionado em duodécimos mensais é viável se contratado por escrito, desde que cumprida a obrigação de liquidação integral pelo menos uma vez ao ano.
Quais são os requisitos salariais para o regime dos 30% em 2026?
A remuneração anual tributável, deduzida da isenção, tem de ser superior a 48.013 EUR, ou 36.497 EUR para colaboradores com menos de 30 anos detentores de mestrado qualificado. O benefício está limitado ao teto máximo da Lei WNT de 262.000 EUR, o que confere uma isenção anual máxima de 78.600 EUR. A partir de 2027 a percentagem desce para 27% e os limiares aumentam.
É possível contratar colaboradores nos Países Baixos sem dispor de uma sociedade local?
Sim, através de uma entidade de Employer of Record (EOR), que assume a qualidade de entidade empregadora legal e centraliza as responsabilidades de retenção de imposto sobre os salários e quotizações da segurança social. Para colaboradores de fora da UE, o EOR tem de deter necessariamente o estatuto de patrocinador reconhecido junto do IND, uma vez que a lei exige coincidência entre o patrocinador e a entidade empregadora.
Qual é o período máximo de duração de um contrato a termo certo?
Atualmente é admissível a celebração de até três contratos a termo certo sucessivos num limite máximo de 36 meses; ultrapassado qualquer um destes limites, o contrato converte-se automaticamente em vínculo por tempo indeterminado. Uma interrupção superior a seis meses reinicia a contagem, mas a partir de 1 de janeiro de 2028 o período de interrupção exigido passará a ser de três anos.
Durante quanto tempo têm de ser conservados os registos salariais?
Durante sete anos para a documentação associada ao imposto sobre os salários. Os processos relativos ao patrocínio de vistos junto do IND têm de ser guardados durante cinco anos após a cessação de funções, estando os restantes dados gerais de recursos humanos subordinados às regras de minimização do RGPD.
Qual o valor máximo da compensação por transição em 2026?
O teto fixa-se em 102.000 EUR em 2026, ou no valor de um salário anual bruto se este for superior. O direito vence-se a partir do primeiro dia de trabalho. A compensação não é devida em casos de revogação por mútuo acordo (VSO), demissão voluntária do trabalhador (sem culpa grave do empregador) ou despedimento disciplinar com justa causa imediata.
O regime dos 30% pode ser aplicado a trabalhadores em regime de teletrabalho a residir nos Países Baixos?
Sim, desde que residam fisicamente e exerçam funções a partir dos Países Baixos, tenham sido contratados no estrangeiro, observem o critério geográfico dos 150 quilómetros e atinjam o limiar salarial legal. O trabalho prestado predominantemente a partir do estrangeiro coloca em risco a subsistência do regime e o estatuto de retenção de imposto.
As novas regras mais restritivas para pactos de não concorrência já se encontram em vigor?
Não. A proposta de lei de modernização foi submetida a consulta do Raad van State a 29 de junho de 2026 e não tem força jurídica. No quadro legal atual, a fundamentação expressa por escrito de razões imperiosas de serviço é apenas obrigatória nos contratos a termo certo, não existindo tetos legais temporais ou limites geográficos automáticos previstos na lei.
Fontes e referências jurídicas
Todas as disposições e valores supramencionados foram extraídos diretamente das fontes oficiais infra: diplomas legais de referência, páginas oficiais dos organismos reguladores com as tabelas homologadas, dados estatísticos e acórdãos judiciais aplicáveis. Recomenda-se a confirmação sistemática dos textos em vigor para enquadramento do seu caso específico.
- Artigo 52.º da Lei Geral Tributária Holandesa (AWR), obrigação de conservação de registos salariais por 7 anos
- Artigo 20.º-a da Lei do Imposto sobre os Salários de 1964, escalões e taxas de retenção na fonte
- Artigo 9.º da Wfsv, quotizações para os seguros sociais a cargo da entidade patronal
- Belastingdienst, submissão da declaração periódica de retenções na fonte (aangifte loonheffingen) e prazos
- Belastingdienst, tabelas fiscais de retenção na fonte para 2026 (tabelas branca e verde com percentagens de retenção)
- Belastingdienst, registo cadastral de empregadores e atribuição de número de identificação fiscal salarial
- CBS, Remuneração de trabalhadores e emprego por ramo de atividade económica (série estatística de contas nacionais 84165ENG)
- CBS StatLine, base pública de dados estatísticos com séries de salários e emprego citadas
- Supremo Tribunal (Hoge Raad) 18 de fevereiro de 2022, ECLI:NL:HR:2022:282: qualificação de contratos de gestão e obrigação contributiva para a segurança social
- Supremo Tribunal (Hoge Raad) 24 de março de 2023, ECLI:NL:HR:2023:443 (Deliveroo): critérios de qualificação jurídica de contratos de trabalho ao abrigo do art. 7:610 do BW

Perguntas frequentes
O salário mínimo horário legal para trabalhadores com 21 ou mais anos é de 14,99 EUR a partir de 1 de julho de 2026 (fixava-se em 14,71 EUR a 1 de janeiro de 2026). Entre os 15 e os 20 anos vigoram taxas inferiores. O valor legal depende exclusivamente da idade e não do setor de atividade, salvaguardando-se disposições de convenções coletivas de trabalho (CAO) que estipulem valores superiores, cuja observância é obrigatória.
Corresponde a um mínimo de 8% da retribuição auferida, sendo habitualmente pago como prestação única nos meses de maio ou junho. O pagamento fracionado em duodécimos mensais é viável se contratado por escrito, desde que cumprida a obrigação de liquidação integral pelo menos uma vez ao ano.
A remuneração anual tributável, deduzida da isenção, tem de ser superior a 48.013 EUR, ou 36.497 EUR para colaboradores com menos de 30 anos detentores de mestrado qualificado. O benefício está limitado ao teto máximo da Lei WNT de 262.000 EUR, o que confere uma isenção anual máxima de 78.600 EUR. A partir de 2027 a percentagem desce para 27% e os limiares aumentam.
Sim, através de uma entidade de Employer of Record (EOR), que assume a qualidade de entidade empregadora legal e centraliza as responsabilidades de retenção de imposto sobre os salários e quotizações da segurança social. Para colaboradores de fora da UE, o EOR tem de deter necessariamente o estatuto de patrocinador reconhecido junto do IND, uma vez que a lei exige coincidência entre o patrocinador e a entidade empregadora.
Atualmente é admissível a celebração de até três contratos a termo certo sucessivos num limite máximo de 36 meses; ultrapassado qualquer um destes limites, o contrato converte-se automaticamente em vínculo por tempo indeterminado. Uma interrupção superior a seis meses reinicia a contagem, mas a partir de 1 de janeiro de 2028 o período de interrupção exigido passará a ser de três anos.
Durante sete anos para a documentação associada ao imposto sobre os salários. Os processos relativos ao patrocínio de vistos junto do IND têm de ser guardados durante cinco anos após a cessação de funções, estando os restantes dados gerais de recursos humanos subordinados às regras de minimização do RGPD.
O teto fixa-se em 102.000 EUR em 2026, ou no valor de um salário anual bruto se este for superior. O direito vence-se a partir do primeiro dia de trabalho. A compensação não é devida em casos de revogação por mútuo acordo (VSO), demissão voluntária do trabalhador (sem culpa grave do empregador) ou despedimento disciplinar com justa causa imediata.
Sim, desde que residam fisicamente e exerçam funções a partir dos Países Baixos, tenham sido contratados no estrangeiro, observem o critério geográfico dos 150 quilómetros e atinjam o limiar salarial legal. O trabalho prestado predominantemente a partir do estrangeiro coloca em risco a subsistência do regime e o estatuto de retenção de imposto.
Não. A proposta de lei de modernização foi submetida a consulta do Raad van State a 29 de junho de 2026 e não tem força jurídica. No quadro legal atual, a fundamentação expressa por escrito de razões imperiosas de serviço é apenas obrigatória nos contratos a termo certo, não existindo tetos legais temporais ou limites geográficos automáticos previstos na lei.


