
Niederländische Lohnabrechnung: Der vollständige Referenzleitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Dieser Leitfaden enthält allgemeine Informationen über das niederländische Arbeits-, Lohnsteuer- und Sozialversicherungsrecht. Er stellt keine Rechts- oder Steuerberatung dar und kann nicht für einen spezifischen Fall herangezogen werden. Gesetzliche Beträge werden mindestens jährlich indexiert; überprüfen Sie die aktuellen Zahlen, bevor Sie handeln.
Eine unerwartete Lohnsteuerprüfung kann jahrelange Expansionsarbeit zunichtemachen. Für ausländische Arbeitgeber ist die niederländische Lohnabrechnung keine Back-Office-Aufgabe, sondern ein Compliance-Rahmen, in dem eine falsch angewandte Expatiatenregelung oder eine missverstandene Haftung bei Krankheit zu rückwirkenden Nachzahlungen und Strafen führt. Die Navigation im Jahr 2026 erfordert ein technisches Verständnis der aktuellen gesetzlichen Lage und eine klare Trennung zwischen dem, was bereits in Kraft ist, und dem, was lediglich angekündigt wurde.
Die Niederlande verfügen über eines der anspruchsvollsten Regulierungsumfelder in Europa, und 2026 ist ein ungewöhnlich ereignisreiches Jahr: Zwei wichtige Gesetze haben ihren parlamentarischen Durchgang abgeschlossen, ein drittes befindet sich noch in der Beratungsphase, und die Durchsetzung bei der Fehlklassifizierung von Auftragnehmern ist in eine neue Phase eingetreten. Dieser Leitfaden legt die gesetzlichen Anforderungen für 2026 dar, erklärt die Ketenregeling in ihrer aktuellen Funktionsweise und wie sie sich ändern wird, und weist auf die kommenden Reformen hin, damit Sie anhand von Daten statt Schlagzeilen planen können.
Wichtige Erkenntnisse
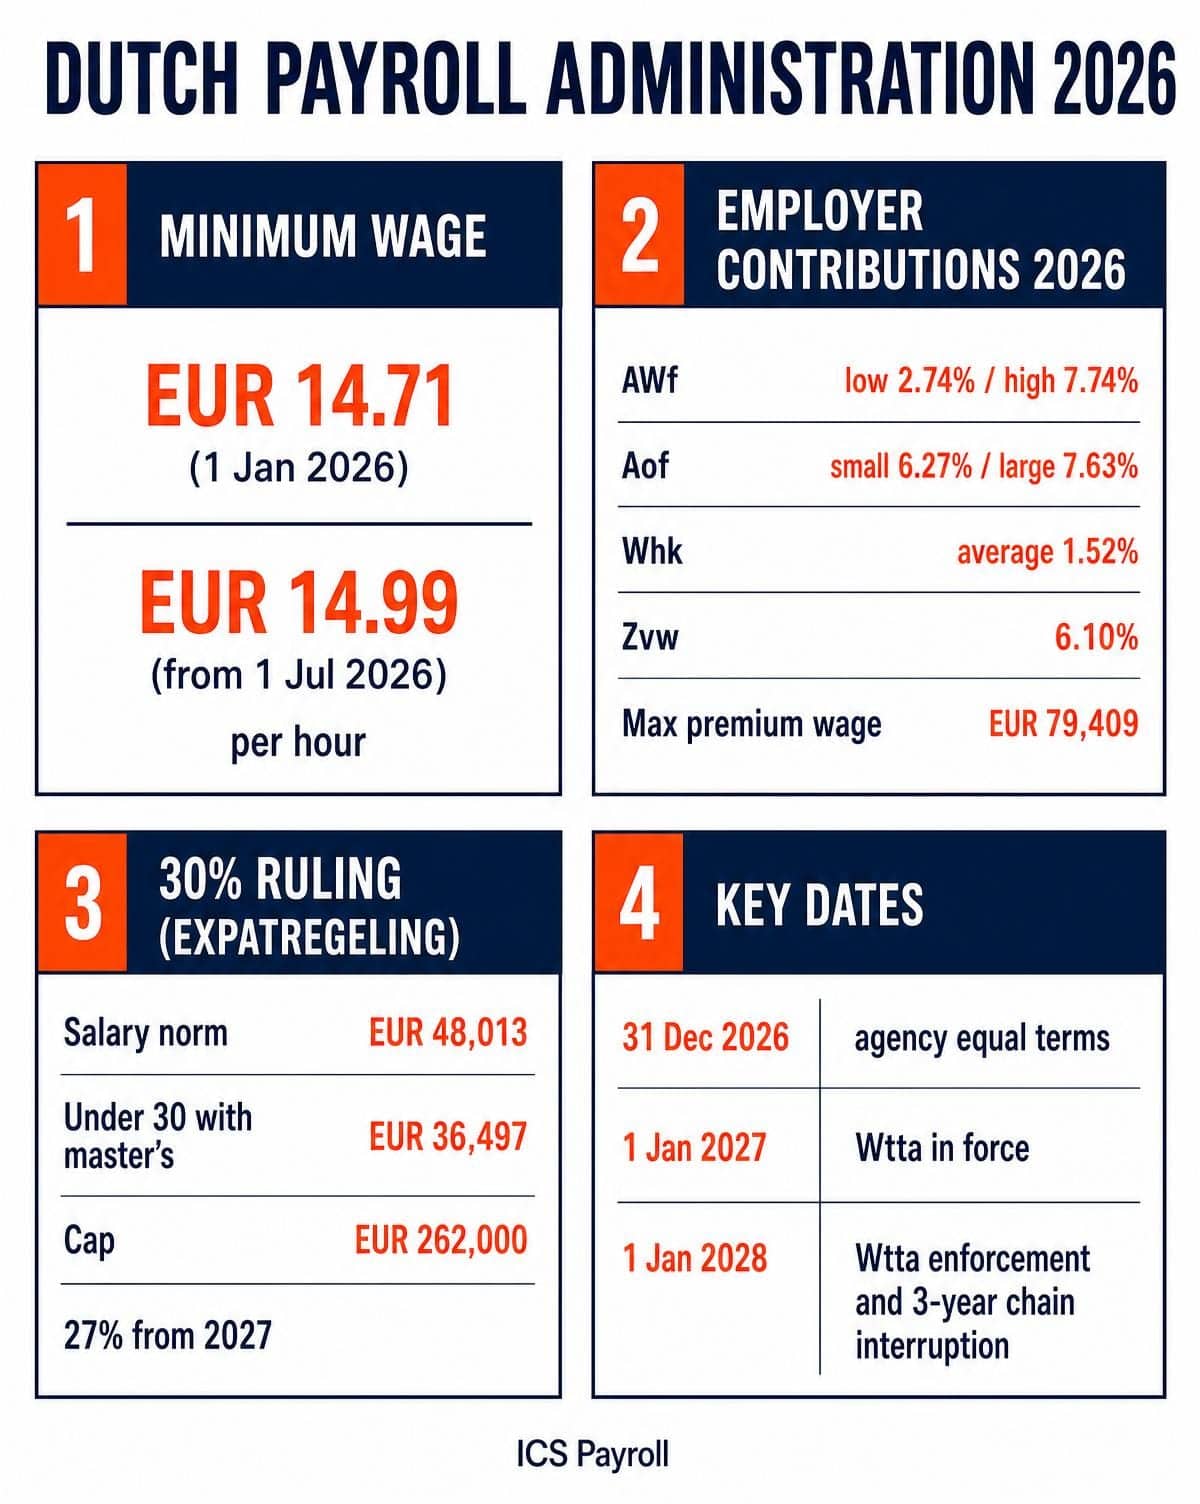
- Der gesetzliche Mindeststundenlohn beträgt ab dem 1. Juli 2026 EUR 14,99 (er lag ab dem 1. Januar 2026 bei EUR 14,71). Der Satz hängt vom Alter ab, nicht vom Sektor.
- Arbeitgeberbeiträge 2026: AWf 2,74% / 7,74%, Aof 6,27% (klein) / 7,63% (groß), Zvw-Arbeitgeberabgabe 6,10%, bei einem maximalen Prämienlohn von EUR 79.409.
- Die Ketenregeling erlaubt derzeit drei befristete Verträge über 36 Monate mit einer Unterbrechung von sechs Monaten; ab dem 1. Januar 2028 beträgt die Unterbrechungszeit unter dem Wet meer zekerheid flexwerkers drei Jahre.
- Die 30%-Regelung (offiziell expatregeling) erfordert ein zu versteuerndes Gehalt von mehr als EUR 48.013 im Jahr 2026, oder EUR 36.497 für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Masterabschluss. Die Regelung sinkt ab 2027 auf 27%.
- Die Wtta-Zulassungsregelung für Arbeitsverleiher tritt am 1. Januar 2027 mit der Durchsetzung und einem Einstellungsverbot für Kunden ab dem 1. Januar 2028 in Kraft.
Grundlagen der niederländischen Lohnabrechnung im Jahr 2026
Die niederländische Lohnabrechnung ist die technische Schnittstelle zwischen einem Arbeitgeber und dem niederländischen Staat: ein Steuer- und Meldungsrahmen, der die korrekte Berechnung und Abführung von Lohnsteuer und Sozialversicherungsbeiträgen sicherstellt. Zwei Stellen sind am wichtigsten. Die Belastingdienst (Steuerverwaltung) erhebt die Lohnsteuer und, was wichtig ist, auch die Prämien für die Arbeitnehmerversicherungen. Die UWV (Arbeitnehmerversicherungsagentur) verwaltet die daraus resultierenden Leistungen und beurteilt die Reintegrationsbemühungen. Eine Verwechslung der beiden ist eine häufige Ursache für fehlgeleitete Korrespondenz.
Die Aufbewahrung von Aufzeichnungen ist streng. Die Lohnsteuerverwaltung (Gehaltsabrechnungen, Lohnbescheinigungen, Arbeitsverträge, Identitätsdokumente) muss gemäß der allgemeinen steuerlichen Aufbewahrungsfrist sieben Jahre lang aufbewahrt werden. An anderer Stelle gelten gesonderte Fristen: Dokumente, die eine IND-Sponsoring unterstützen, müssen fünf Jahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden, und allgemeine HR-Daten unterliegen dem Datensparsamkeitsprinzip der DSGVO, was einer standardmäßigen siebenjährigen Aufbewahrung entgegensteht.
Ein Punkt der Terminologie, der richtig verstanden werden sollte. Eine niederländische BV ist eine eigenständige juristische Person, und eine Tochtergesellschaft ist nicht automatisch eine Betriebsstätte ihrer ausländischen Muttergesellschaft. Dennoch sind „BV“ und „Betriebsstätte“ keine sich gegenseitig ausschließenden Konzepte: Eine Tochtergesellschaft kann unter bestimmten Umständen eine abhängige Agenten-Betriebsstätte ihrer Muttergesellschaft darstellen, und ein ausländisches Unternehmen kann eine niederländische Betriebsstätte haben, ohne etwas zu gründen. Welche Art Sie haben, bestimmt Ihre Lohnsteuerabzugsposition, daher sollte die Frage anhand der Fakten und nicht aufgrund der Gesellschaftsform beantwortet werden.
Der Rechtsrahmen: WAB und was ihn ersetzt
Die Wet arbeidsmarkt in balans (WAB), seit 2020 in Kraft, bleibt der operative Rahmen für 2026. Sie schafft einen finanziellen Anreiz für unbefristete Verträge durch differenzierte Arbeitslosenversicherungsbeiträge (AWf) und gleicht die Position von Payroll-Mitarbeitern an.
Sie wird jedoch schrittweise abgelöst. Die Wet meer zekerheid flexwerkers wurde am 7. Juli 2026 von der Eerste Kamer genehmigt. Die meisten ihrer Bestimmungen treten am 1. Januar 2028 in Kraft, aber die Anforderung, dass Zeitarbeitnehmer gleichwertige Arbeitsbedingungen erhalten, nicht nur gleichwertige Bezahlung, gilt ab dem 31. Dezember 2026. Arbeitgeber, die Zeitarbeit nutzen, sollten dies als eine Frist für 2026 und nicht für 2028 betrachten.
Nach der WAB, wie sie derzeit besteht, haben Payroll-Mitarbeiter Anspruch auf die gleichen primären und sekundären Arbeitsbedingungen wie direkt vom Kunden eingestellte Mitarbeiter, wobei ein separates Regime für die Altersvorsorge gilt (ein angemessenes Rentensystem statt strikter Gleichwertigkeit). Payroll-Beschäftigung und Zeitarbeit (uitzenden) sind unterschiedliche Rechtskategorien mit unterschiedlichen Regeln; die Unterscheidung ist nicht kosmetisch.
In Bezug auf die Haftung werden routinemäßig zwei separate Doktrinen miteinander vermischt. Die Ketenaansprakelijkheid gilt für Ketten von Unterauftragsarbeiten. Die Inlenersaansprakelijkheid gilt, wenn Sie Arbeitskräfte mieten, was die relevante Doktrin für jeden ist, der einen EOR, eine Lohnfirma oder eine Agentur nutzt. Sie macht den Mieter haftbar für Lohnsteuer und Sozialversicherungsbeiträge, die der Verleiher nicht abführt. Die Mechanismen dieser Abgaben sind in unserem Leitfaden zu den niederländischen Lohnsteuersätzen detaillierter beschrieben.
Administrative Anforderungen für ausländische Arbeitgeber
Eine ausländische Einheit, die verpflichtet wird, niederländische Lohnsteuer einzubehalten, muss sich bei der Belastingdienst registrieren und eine Lohnsteuernummer erhalten. Beachten Sie, dass diese Verpflichtung nicht automatisch besteht: Ein Unternehmen ohne niederländische Betriebsstätte ist im Allgemeinen kein Abzugsverpflichteter für Lohnsteuer, es sei denn, es entscheidet sich dafür, obwohl Sozialversicherungspflichten entstehen können, wenn der Arbeitnehmer in den Niederlanden versichert ist. Die Feststellung, welches Regime anwendbar ist, ist der erste Schritt, nicht ein nachträglicher Gedanke.
Zur Risikominderung bei der Einstellung von Arbeitskräften ist das SNA-Qualitätszeichen (basierend auf NEN 4400) relevant, wird aber häufig falsch beschrieben. Eine Zertifizierung allein schützt Sie nicht. Der gesetzliche Haftungsausschluss gegen Inlenersaansprakelijkheid erfordert, dass der Verleiher SNA-zertifiziert ist und der Mieter den vorgeschriebenen Prozentsatz der Rechnung auf das gesperrte G-Konto des Verleihers einzahlt, korrekt referenziert. Eine Zertifizierung ohne die G-Konto-Zahlung lässt das Risiko bestehen.
SNA wird ebenfalls abgelöst. Unter dem Wtta (siehe letzter Abschnitt) ersetzt die Zulassung durch die Nederlandse Autoriteit Uitleenmarkt ab 2027 die Zertifizierung als maßgebliches Kriterium. Wenn Sie sich unsicher sind, welches Regime auf Ihre Vereinbarungen zutrifft, lohnt es sich, sich vor der Unterzeichnung mit einem lokalen Lohnspezialisten zu beraten.
Schließlich zur Rechtsstellung von Director-Major Shareholder (DGA): Der Ausschluss von der obligatorischen Arbeitnehmerversicherung wird nicht allein durch einen Aktienanteil bestimmt. Nach der Regeling aanwijzing DGA 2016 hängt es davon ab, ob die Person ihre eigene Entlassung tatsächlich verhindern kann, durch Stimmrechte, durch eine gleichmäßige Beteiligungsstruktur oder durch die Familienbeziehungsregel. Wo diese Kontrolle besteht, fällt die Person aus der Arbeitnehmerversicherung heraus, was die Lohnberechnung wesentlich verändert.
Gesetzliche Beiträge und Steuersätze 2026
Der Mindestlohn
Die Niederlande haben seit dem 1. Januar 2024 einen gesetzlichen Mindeststundenlohn; es gibt keine monatlichen, wöchentlichen oder täglichen Mindestlöhne mehr. Der Satz wird zweimal jährlich, am 1. Januar und am 1. Juli, indexiert. Für Arbeitnehmer ab 21 Jahren gilt:
| Zeitraum | Mindeststundenlohn |
|---|---|
| 1. Januar - 30. Juni 2026 | EUR 14,71 |
| Ab 1. Juli 2026 | EUR 14,99 |
Niedrigere Mindestjugendlöhne gelten für Arbeitnehmer zwischen 15 und 20 Jahren und werden als feste Prozentsätze des Erwachsenentarifs abgeleitet, und separate Skalen gelten für BBL-Auszubildende zwischen 18 und 20 Jahren.
Zwei Korrekturen zu einem verbreiteten Missverständnis. Erstens hängt der gesetzliche Satz vom Alter ab, nicht vom Industriesektor. Zweitens kann ein CAO einen höheren Mindestlohn vorschreiben als den gesetzlichen, und wo dies der Fall ist, müssen Sie den CAO-Satz zahlen. Das ist eine kollektivvertragliche Verpflichtung, keine Abweichung vom gesetzlichen Mindestlohn. Da der Lohn pro Stunde festgelegt wird, hängt ein monatliches Vollzeitgehalt vollständig von den vertraglich vereinbarten Stunden ab; eine 40-Stunden-Woche kostet pro Monat mehr als eine 36-Stunden-Woche zum gleichen Stundensatz.
Urlaubsgeld und Lohnsteuer
Jeder Arbeitnehmer hat Anspruch auf Urlaubsgeld von mindestens 8% des verdienten Lohns. Es wird üblicherweise über das Jahr angesammelt und als Pauschalbetrag im Mai oder Juni ausgezahlt. Eine monatliche Zahlung ist zulässig, wenn sie schriftlich vereinbart wurde, vorbehaltlich der Einschränkung nach dem Mindestlohngesetz, dass der Zuschlag mindestens einmal pro Jahr gezahlt wird und auf Mindestlohnniveau die Regelung den Lohn nicht unter die gesetzliche Untergrenze drückt.
Die Lohnsteuer (loonheffing) wird vom Arbeitgeber nach jährlich festgelegten progressiven Stufen einbehalten. Ein genauer Einbehalt ist auf individueller Ebene wichtig: Eine zu geringe Einbehaltung führt zu einer Jahresendschuld für den Arbeitnehmer und, wenn strukturell, zu einer Einschätzung gegen den Arbeitgeber.
Sozialversicherungspflichten des Arbeitgebers
Die Arbeitgeberbeitragssätze für 2026 sind wie folgt.
| Beitrag | Satz 2026 |
|---|---|
| AWf (Arbeitslosigkeit), niedrig | 2,74% |
| AWf (Arbeitslosigkeit), hoch | 7,74% |
| Aof (Invalidität), kleine Arbeitgeber | 6,27% |
| Aof (Invalidität), große Arbeitgeber | 7,63% |
| Whk (durchschnittliche rekenpremie) | 1,52% |
| Zvw Arbeitgeberabgabe | 6,10% |
| Maximaler Prämienlohn | EUR 79.409 |
Der niedrige AWf-Satz gilt nur, wenn gleichzeitig drei Bedingungen erfüllt sind: der Vertrag ist unbefristet, er ist schriftlich abgeschlossen und es handelt sich nicht um einen Abrufvertrag. Fehlt eine davon, gilt der hohe Satz, ein Unterschied von fünf Prozentpunkten. Der Gehaltszettel muss angeben, ob der Vertrag befristet oder flexibel ist, damit die UWV den korrekten Satz überprüfen kann.
Die Aof-Differenzierung hängt von der Größe des Arbeitgebers ab, gemessen am steuerlichen Lohnsumme. Der Whk wird individuell pro Arbeitgeber durch Beschluss der Belastingdienst festgelegt und variiert je nach Sektor und der eigenen WGA- und ZW-Schadenshistorie des Arbeitgebers; die oben genannte Zahl ist die durchschnittliche Berechnungspremie, nicht Ihr Satz.
Obligatorische Versicherungen und Rentensysteme
Die zweijährige Lohnfortzahlungspflicht bei Krankheit (im nächsten Abschnitt beschrieben) stellt das größte unversicherte Risiko in einer niederländischen Lohnabrechnung dar, weshalb die meisten internationalen Arbeitgeber eine Krankenversicherungs- und, falls relevant, WGA-Abdeckung abschließen.
Viele Sektoren unterliegen der obligatorischen Teilnahme an einer branchenweiten Pensionskasse (Bpf) aufgrund eines Sektorerlasses. Ob Ihre Aktivitäten unter einen Erlass fallen, ist eine Rechtsfrage, die durch die Umfangsbeschreibung der Kasse bestimmt wird, nicht durch Ihre eigene Klassifizierung, und die obligatorische Teilnahme gilt rückwirkend, wenn sie später festgestellt wird, wobei die Rückstände auf den Arbeitgeber fallen.
Niederländisches Arbeitsrecht: Verträge und Compliance
Die Ketenregeling in ihrer aktuellen Form
Nach Artikel 7:668a des niederländischen Bürgerlichen Gesetzbuchs erlaubt die Kettenregelung derzeit maximal drei aufeinanderfolgende befristete Verträge über einen kumulativen Zeitraum von 36 Monaten. Wird eine der beiden Grenzen überschritten, wandelt sich das Arbeitsverhältnis kraft Gesetzes in einen unbefristeten Vertrag um. Eine Unterbrechung von mehr als sechs Monaten unterbricht die Kette; eine Lücke von sechs Monaten oder weniger nicht.
Dies ändert sich. Nach dem Wet meer zekerheid flexwerkers, der am 7. Juli 2026 von der Eerste Kamer gebilligt wurde, wird die Unterbrechungszeit von sechs Monaten auf drei Jahre verlängert, voraussichtlich ab dem 1. Januar 2028. Die Grenzen von drei Verträgen und 36 Monaten selbst bleiben unverändert. Eine kürzere Unterbrechungszeit bleibt für Studenten und Schüler mit Nebenjobs von bis zu 16 Stunden pro Woche erhalten, und Ausnahmen sind für Saisonarbeit vorgesehen. Dasselbe Gesetz verlängert die Unterbrechungszeit zwischen Zeitarbeitsverträgen auf derselben Basis.
Die praktische Konsequenz: Das Muster „Wiederanstellung nach sieben Monaten“ funktioniert ab 2028 nicht mehr. Arbeitgeber, die sich darauf verlassen, sollten ihre wiederkehrenden Mitarbeiter jetzt kartieren. Dasselbe Gesetz schafft Null-Stunden-Verträge für die meisten Arbeitgeber ab und ersetzt Abruf- und Min-Max-Vereinbarungen durch einen Bandbreitenvertrag, in dem eine minimale und maximale Stundenanzahl vereinbart wird und das Maximum 130% des Minimums nicht überschreiten darf. Ausnahmen gelten für Studenten, Schüler und Personen, die das staatliche Rentenalter erreicht haben. Diese Bestimmungen treten ebenfalls am 1. Januar 2028 in Kraft.
Probezeiten
Probezeitklauseln unterliegen Artikel 7:652 BW und sind ungültig, wenn sie die gesetzlich festgelegte Höchstdauer überschreiten:
| Vertrag | Maximale Probezeit |
|---|---|
| Befristet bis zu sechs Monaten | Keine Probezeit zulässig |
| Befristet länger als sechs Monate, aber kürzer als zwei Jahre | 1 Monat |
| Befristet von zwei Jahren oder länger | 2 Monate |
| Befristet ohne kalendarisches Enddatum | 1 Monat |
| Unbefristet | 2 Monate |
Eine Klausel, die die Höchstdauer überschreitet, ist in ihrer Gesamtheit nichtig; sie verkürzt sich nicht auf die gesetzlich zulässige Dauer. Eine Beendigung aufgrund einer ungültigen Klausel ist daher eine unrechtmäßige Beendigung.
Wettbewerbsverbote: Die aktuelle Position
Es wird häufig behauptet, dass ab 2026 strengere Wettbewerbsverbotsregeln gelten. Das ist nicht der Fall. Der Wetsvoorstel modernisering concurrentiebeding wurde am 29. Juni 2026 dem Raad van State zur Beratung vorgelegt, wobei die Regierung beabsichtigt, ihn Ende 2026 der Tweede Kamer vorzulegen. Es ist noch kein Gesetz, und der bestehende Rahmen gilt weiterhin, bis es erlassen und in Kraft tritt.
Was heute nach Artikel 7:653 BW gilt: Ein Wettbewerbsverbot muss schriftlich erfolgen und mit einem erwachsenen Arbeitnehmer vereinbart werden. Bei einem befristeten Vertrag ist es nur gültig, wenn der Arbeitgeber schriftlich die zwingenden geschäftlichen oder dienstlichen Interessen (zwaarwegende bedrijfs- of dienstbelangen) darlegt, die es erfordern; bei einem unbefristeten Vertrag ist keine schriftliche Begründung erforderlich. Es gibt keine gesetzliche Höchstdauer und keine gesetzliche Anforderung an den geografischen Geltungsbereich. Gerichte moderieren Umfang und Dauer im Einzelfall, und in der Praxis wird eine Klausel, die wesentlich weiter gefasst ist als das Interesse, das sie schützt, wahrscheinlich eingeschränkt oder aufgehoben.
Das Gesetz, falls es in seiner jetzigen Form erlassen wird, würde eine Höchstdauer von zwölf Monaten, einen zwingenden schriftlichen geografischen Geltungsbereich, eine Begründungspflicht für alle Verträge und eine Entschädigung von 50 % des letzten Monatsgehalts für jeden Monat, in dem der Arbeitgeber die Klausel geltend macht, einführen. Arbeitgeber sollten dies bei der Vertragsgestaltung berücksichtigen, während sie das Gesetz in seiner aktuellen Form anwenden.
Krankengeld- und Reintegrationspflichten
Nach Artikel 7:629 BW behält ein Arbeitnehmer, der krankheitsbedingt arbeitsunfähig ist, das Recht auf 70 % des Lohns für bis zu 104 Wochen. Drei Qualifikationen sind wesentlich. In den ersten 52 Wochen muss der Betrag auf mindestens den anwendbaren gesetzlichen Mindestlohn aufgestockt werden, wenn 70 % darunter liegen. Im zweiten Jahr ist keine Aufstockung erforderlich; der Arbeitnehmer kann bei der UWV einen Zuschlag beantragen, wenn das Haushaltseinkommen unter das soziale Minimum fällt. Und die 70 % werden auf einen Lohn berechnet, der auf den maximalen Tageslohn begrenzt ist; der Arbeitgeber ist nicht verpflichtet, 70 % eines nicht gedeckelten Gehalts fortzuzahlen. Viele CAOs und Verträge sehen mehr vor, üblicherweise 100 % im ersten Jahr, und es können bis zu zwei Karenztage vereinbart werden.
Das Wet verbetering poortwachter regelt den Prozess. Sie müssen eine Reintegrationsakte führen, die Beratungen mit dem Betriebsarzt, die Problemanalyse, den Aktionsplan, regelmäßige Evaluierungen und Bemühungen zur Bereitstellung angepasster oder alternativer Arbeit dokumentiert. Wenn die UWV die Reintegrationsbemühungen bei der WIA-Beurteilung als unzureichend beurteilt, kann sie eine loonsanctie auferlegen, die die Lohnzahlungspflicht um bis zu 52 Wochen verlängert. In der Praxis beträgt dies oft ein volles zusätzliches Jahr, aber die Sanktion ist auf 52 Wochen begrenzt und kann vorzeitig aufgehoben werden, sobald der Mangel behoben ist.
Entlassungs- und Kündigungsverfahren
Das niederländische Recht erfordert einen gültigen gesetzlichen Grund und einen vorgeschriebenen Weg. Die UWV bearbeitet Entlassungsgenehmigungen für wirtschaftlich bedingte Kündigungen und für langfristige Arbeitsunfähigkeit (nach zwei Jahren). Der Kantonrechter (Amtsgericht) bearbeitet alle persönlichen Gründe: Schlechtleistung, schuldhaftes Verhalten, gestörtes Arbeitsverhältnis und den zusammengesetzten Grund. Eine gegenseitige Beendigungsvereinbarung (VSO) ermöglicht den Parteien, den Vertrag im Einvernehmen zu beenden, wodurch beide Wege vermieden werden; der Arbeitnehmer hat eine gesetzliche Bedenkzeit von 14 Tagen (21 Tage, wenn er nicht über dieses Recht informiert wurde).
Die Übergangsabfindung (transitievergoeding) wird ab dem ersten Arbeitstag, auch während der Probezeit, fällig und berechnet sich mit einem Drittel eines Bruttomonatsgehalts pro vollem Dienstjahr, anteilig für Teiljahre. Für 2026 ist sie auf EUR 102.000 begrenzt, oder ein Bruttojahresgehalt, wenn dieses höher ist.
Eine Korrektur zu einer häufig in diesem Bereich gemachten Behauptung: Die Übergangsabfindung ist nicht in jedem Kündigungsszenario außer bei schwerwiegendem Fehlverhalten fällig. Es besteht kein gesetzlicher Anspruch, wenn der Vertrag durch gegenseitige Beendigungsvereinbarung endet; jede Zahlung in einem VSO ist eine ausgehandelte Abfindung und wird üblicherweise auf oder über dem gesetzlichen Betrag festgelegt, gerade weil der gesetzliche Anspruch nicht gilt. Sie ist auch nicht fällig, wenn der Arbeitnehmer kündigt, es sei denn, die Kündigung erfolgt aufgrund eines schwerwiegend schuldhaften Verhaltens des Arbeitgebers. Sie ist nicht fällig bei fristloser Kündigung aus dringendem, dem Arbeitnehmer zuzurechnendem Grund.
Kündigungsfristen für den Arbeitgeber richten sich nach der Dienstzeit: ein Monat unter fünf Jahren, zwei Monate von fünf bis zehn Jahren, drei Monate von zehn bis fünfzehn Jahren und vier Monate bei fünfzehn Jahren oder mehr. Die Kündigungsfrist des Arbeitnehmers beträgt einen Monat. Abweichungen sind nur innerhalb der durch Artikel 7:672 BW gesetzten Grenzen möglich, und eine Verlängerung der Kündigungsfrist des Arbeitnehmers erfordert eine entsprechende Anpassung der des Arbeitgebers.
Die 30%-Regelung und internationale Mobilität
Die 30%-Regelung, nun offiziell expatregeling, bleibt der wichtigste Steueranreiz zur Gewinnung internationaler Talente. Sie erlaubt dem Arbeitgeber, bis zu 30% des Lohns, einschließlich der Erstattung, als gezielte Befreiung für extraterritoriale Kosten auszuweisen, ohne tatsächliche Ausgaben nachweisen zu müssen.
Ein ankommender Arbeitnehmer qualifiziert sich, wenn alle folgenden Bedingungen erfüllt sind: der Arbeitnehmer wurde aus dem Ausland angeworben oder in die Niederlande entsandt; in den 24 Monaten vor Arbeitsbeginn lebte der Arbeitnehmer mehr als 150 Kilometer von der niederländischen Grenze entfernt für mehr als 16 dieser Monate; der Arbeitgeber ist in den Niederlanden als Lohnsteuerabzugspflichtiger registriert; und der Arbeitnehmer besitzt spezifische Fachkenntnisse, was durch die Erfüllung der Gehaltsnorm nachgewiesen wird. Der 150-Kilometer-Test ist die am häufigsten nicht erfüllte Bedingung und disqualifiziert die meisten Kandidaten, die bereits in Belgien oder Westdeutschland wohnhaft sind. Wenn Sie Hilfe bei der Antragstellung benötigen, können Sie die 30%-Regelung über unser Spezialistenteam beantragen.
Die Gehaltsnormen 2026, gemessen am steuerpflichtigen Lohn ohne Befreiung:
| Kategorie | Jährliches steuerpflichtiges Gehalt 2026 |
|---|---|
| Standard | mehr als EUR 48.013 |
| Unter 30 mit qualifiziertem Masterabschluss | mehr als EUR 36.497 |
Die reduzierte Norm gilt bis einschließlich des Monats, in dem der Arbeitnehmer das 30. Lebensjahr vollendet; ab dem Folgemonat gilt die Standardnorm. Ein ausländischer Masterabschluss muss als gleichwertig bewertet werden, typischerweise durch die niederländische Zeugnisbewertungsstelle, oder von der Belastingdienst vorab genehmigt werden.
Die Regelung ist gedeckelt: Die Anwendung ist auf Gehälter bis zur WNT-Norm von EUR 262.000 im Jahr 2026 begrenzt, was eine maximale steuerfreie Erstattung von EUR 78.600 für ein volles Jahr bei oder über diesem Gehalt ergibt. Die maximale Dauer der Regelung beträgt fünf Jahre, reduziert um frühere Aufenthalts- oder Arbeitszeiten in den Niederlanden. Die Prüfung ist fortlaufend: Fällt der Lohn in einem bestimmten Jahr unter die indexierte Norm, erlischt die Regelung rückwirkend zum 1. Januar dieses Jahres, und frühere Erklärungen müssen korrigiert werden. Gehaltsverzicht, unbezahlter Urlaub und Übergänge in Teilzeit sind die üblichen Ursachen.
Ab dem 1. Januar 2027 sinkt die Pauschalbefreiung von 30 % auf 27 % für ankommende und abgehende Arbeitnehmer. Die Einkommensnormen steigen entsprechend auf mindestens EUR 50.436 und, für die Kategorie der unter 30-Jährigen mit Masterabschluss, auf mindestens EUR 38.338. Übergangsregelungen gelten: Arbeitnehmer, für die die Regelung bereits 2024 angewendet wurde, bleiben beim alten Prozentsatz und den zuvor anwendbaren (jährlich indexierten) Gehaltskriterien. 2026 ist auch das letzte Jahr des Übergangsstatus eines teilweisen Nicht-Residenten. Die Budgetierung für Einstellungen im Jahr 2027 auf Basis der Annahmen von 2026 ist ein häufiger und teurer Fehler.
Verwaltung von Expat-Gehaltsvorteilen
Die Befreiung reduziert den steuerpflichtigen Bruttolohn, was wiederum die Grundlage für Sozialversicherungsbeiträge und Pensionsbeiträge verringert. Arbeitnehmer schätzen diesen Kompromiss oft erst, wenn ein Rentenbescheid eintrifft; er sollte beim Onboarding erklärt und, wo es das Pensionssystem zulässt, vertraglich kompensiert werden.
Remote-Mitarbeiter können sich qualifizieren, vorausgesetzt, sie sind physisch in den Niederlanden ansässig und arbeiten dort und erfüllen die 150-Kilometer- und Gehaltsbedingungen. Überwiegend aus einem anderen Land zu arbeiten, gefährdet sowohl die Regelung als auch die Abzugsposition.
Visabearbeitung und Compliance
Die Anwerbung von Talenten aus Nicht-EU/EWR-Ländern erfolgt in der Regel über den Weg des Hochqualifizierten Migranten (kennismigrant). Die Gehaltskriterien für 2026, brutto pro Monat ohne 8% Urlaubsgeld:
| Kategorie | 2026 monatlich brutto |
|---|---|
| Ab 30 Jahren | EUR 5.942 |
| Unter 30 Jahren | EUR 4.357 |
| Reduziertes Kriterium (frisch Graduierte, Orientierungsjahr) | EUR 3.122 |
Nur festes, vertraglich vereinbartes Barvermögen zählt. Boni, Überstunden und variable Vergütungen zählen nicht. Feste Zulagen zählen nur, wenn sie im Vertrag stehen und monatlich auf ein Konto im Namen des Migranten überwiesen werden. Das Gehalt muss zudem marktkonform für die Rolle sein, was gesondert bewertet wird.
Ein wichtiger struktureller Punkt, der oft übersehen wird: Der hochqualifizierte Migrant muss einen Arbeitsvertrag mit dem anerkannten Sponsor (erkend referent) haben. Der Sponsor und der rechtliche Arbeitgeber müssen dieselbe Einheit sein. Wenn eine Payroll-Firma oder EOR als rechtlicher Arbeitgeber agiert, muss diese Einheit selbst den Status eines anerkannten Sponsors besitzen; die Patenschaft kann nicht an Dritte ausgelagert werden, während die Anstellung woanders liegt. Jede Struktur, die die beiden trennt, wird der IND-Prüfung nicht standhalten.
Anerkannte Sponsoren haben drei fortlaufende Pflichten: eine Informationspflicht (relevante Änderungen innerhalb von vier Wochen melden), eine Verwaltungspflicht (die Akte fünf Jahre nach Beendigung des Arbeitsverhältnisses aufbewahren) und eine Sorgfaltspflicht. Ein Verstoß kann zu Bußgeldern oder zum Entzug der Anerkennung führen. Bezüglich der Fristen beträgt die gesetzliche Entscheidungsfrist der IND für einen Antrag eines hochqualifizierten Migranten 90 Tage. In der Praxis werden vollständige Anträge von anerkannten Sponsoren oft deutlich schneller entschieden, aber keine Bearbeitungszeit sollte einem Kandidaten als garantiert zugesichert werden.
Optimierung der niederländischen Lohnabrechnung: EOR vs. In-House-Verwaltung
Die Wahl zwischen der Gründung einer niederländischen Einheit und der Nutzung eines Employer of Record (EOR) ist eine strukturelle Entscheidung mit steuerlichen, immigrationsrechtlichen und haftungsrechtlichen Konsequenzen. Die Gründung einer BV bringt Notarkosten, Handelsregistereintragung, Körperschaftsteuererklärungen, Jahresabschlüsse und eine eigenständige Lohnabrechnung mit sich, aber auch volle Kontrolle, direkte Sponsoring-Fähigkeit und keine Abhängigkeit von Dritten.
Ein EOR eliminiert die Notwendigkeit einer eigenen Einheit: Der Anbieter ist der rechtliche Arbeitgeber und konsolidiert Bruttogehalt, Arbeitgeberabgaben und Sozialversicherung in einer einzigen monatlichen Rechnung, sodass keine separaten Zahlungen an die Belastingdienst und verschiedene Pensionskassen verwaltet werden müssen. Dieses Modell eignet sich für Pilot-Markteintritte, kleine Mitarbeiterzahlen und Unternehmen ohne niederländische Finanzfunktion. Es birgt jedoch auch Abhängigkeiten, die bewusst bewertet werden sollten, einschließlich der Frage, ob der Anbieter den Status eines anerkannten Sponsors besitzt, wenn Nicht-EU-Mitarbeiter eingestellt werden sollen, und ob er unter dem Wtta zugelassen wird. Unser Leitfaden zu Employer of Record Niederlande beschreibt das Modell ausführlich.
Warum lokale Expertise zählt
Das Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) wurde am 11. November 2025 von der Ersten Kammer verabschiedet und führt eine obligatorische Zulassungsregelung für jeden ein, der Arbeitskräfte Dritten zur Verfügung stellt: Agenturen, Zeitarbeitsfirmen, Lohnabrechnungsunternehmen und ausländische Verleiher, die in den Niederlanden tätig sind. Der Zeitplan:
| Datum | Ereignis |
|---|---|
| 1. Nov. - 31. Dez. 2026 | Registrierung bei der NAU für die Übergangsregelung |
| 1. Januar 2027 | Gesetz tritt in Kraft; der Rahmen für Standards gilt |
| 1. Mai - 30. Juni 2027 | Fenster zur Einreichung des vollständigen Zulassungsantrags |
| 1. Januar 2028 | Durchsetzung durch die Arbeitsinspektion beginnt |
Die Zulassung erfordert unter anderem ein Führungszeugnis (VOG), eine Sicherheitsleistung und den Nachweis der Einhaltung des Standardrahmens. Ab dem 1. Januar 2028 greifen zwei Verbote: Verleiher dürfen ohne Zulassung keine Arbeitskräfte bereitstellen, und, entscheidend für jeden, der dies als Kunde liest, Entleiher dürfen keine Arbeitskräfte von einem Verleiher engagieren, der nicht im öffentlichen Register steht. Die Strafe gilt sowohl für den Entleiher als auch für den Verleiher. Wenn Sie 2026 einen niederländischen Lohnabrechnungs- oder EOR-Partner auswählen, ist die Zulassungsbereitschaft die entscheidende Frage. Ein Anbieter, der die Wtta nicht erfüllen wird, ist eine Haftung für 2028, nicht für 2027.
Die Auftragnehmerklassifizierung ist der zweite Bereich, in dem lokales Wissen das Ergebnis entscheidet. Das Durchsetzungsmoratorium unter dem Wet DBA endete am 1. Januar 2025, ab diesem Zeitpunkt kann die Belastingdienst rückwirkende Lohnsteuer- und Prämienbescheide erlassen, aber nur für Arbeiten, die am oder nach dem 1. Januar 2025 erbracht wurden. Im gesamten Jahr 2025 galt ein „Soft Landing“, bei dem keine Strafen verhängt wurden. Für 2026 wurde das Soft Landing teilweise verlängert: Es werden keine verzuimboetes verhängt, aber vergrijpboetes sind bei Vorsatz oder grober Fahrlässigkeit möglich, und Bescheide bleiben vollumfänglich in Kraft.
Hinsichtlich der Gesetzgebung hat sich die Lage im ersten Quartal 2026 wesentlich geändert. Der Koalitionsvertrag vom 30. Januar 2026 bestätigte, dass der Wet VBAR in seiner ursprünglichen Form nicht fortgesetzt wird; die Klärungskomponente, die die Bewertung von Arbeitsverhältnissen kodifizieren sollte, wurde gestrichen, und ein separates Zelfstandigenwet soll sie ersetzen, das voraussichtlich nicht vor 2027 erwartet wird. Nur die rechtsvermoeden van werknemerschap (eine widerlegbare Vermutung der Beschäftigung unterhalb eines bestimmten Stundenlohns) wird als eigenständige Gesetzgebung vorangetrieben. Bis eine neue Gesetzgebung in Kraft ist, erfolgt die Klassifizierung nach Artikel 7:610 BW und den Kriterien, die der Hoge Raad im Deliveroo-Urteil festgelegt hat: die ganzheitliche Abwägung der Art der Arbeit, der Vergütung, der Einbettung in die Organisation, des kommerziellen Risikos und des Unternehmertums. Verträge, die als freiberuflich beschrieben, aber als Anstellung ausgeführt werden, werden unabhängig von den Unterlagen neu klassifiziert. Die Beschäftigung von Personal über eine konforme Anstellungsstruktur eliminiert das Risiko vollständig.
Erste Schritte mit ICSPayroll
Wir erstellen Kostenangebote, die Bruttogehalt, Arbeitgeberabgaben und den Effekt der expatregeling abdecken, sodass die gesamten Beschäftigungskosten und die verbleibende Arbeitgeberhaftung vor Vertragsunterzeichnung klar sind. Die Einarbeitungsfristen hängen vom Weg ab: Eine unkomplizierte EU-Einstellung geht schnell; eine Einstellung eines hochqualifizierten Migranten unterliegt der IND-Bearbeitung und kann vom Arbeitgeber nicht verkürzt werden. Wir führen die gesetzliche Verwaltung für den erforderlichen Siebenjahreszeitraum, sodass eine Prüfung Jahre später auf eine vollständige Akte statt auf eine Rekonstruktion stößt.
Sicherung Ihres niederländischen Compliance-Rahmens für 2026
Das Besondere am Jahr 2026 ist nicht die Indexierung bekannter Zahlen, sondern das Ausmaß der bereits gesetzlich verabschiedeten und geplanten Änderungen. Drei Daten sollten in jedem Planungskalender stehen: 31. Dezember 2026 für gleichwertige Bedingungen für Zeitarbeitnehmer, 1. Januar 2027 für die Wtta und die Reduzierung des Expatriate-Regimes auf 27 %, und 1. Januar 2028 für die verlängerte Kettenregelunterbrechung, das Ende von Null-Stunden-Verträgen und die Wtta-Durchsetzung gegen Entleiher.
Dagegen bleibt die tägliche Disziplin unverändert: Zahlen Sie mindestens den aktuellen gesetzlichen Mindeststundenlohn, wenden Sie den korrekten AWf-Satz an, überprüfen Sie jährlich die Expat-Gehaltsnorm, führen Sie die Reintegration ab der ersten Woche ordnungsgemäß durch und bewahren Sie die Verwaltung sieben Jahre lang auf.
Holen Sie sich innerhalb von 24 Stunden ein maßgeschneidertes niederländisches Lohnabrechnungsangebot und bauen Sie eine konforme Zukunft für Ihr internationales Team auf. Wir sind hier, um die Lücke zwischen Ihren globalen Plänen und den lokalen niederländischen Anforderungen zu schließen.
Häufig gestellte Fragen
Was ist der Mindestlohn in den Niederlanden im Jahr 2026?
Der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Juli 2026 EUR 14,99; er lag ab dem 1. Januar 2026 bei EUR 14,71. Niedrigere Mindestjugendlöhne gelten für 15- bis 20-Jährige. Der Satz hängt vom Alter ab, nicht vom Sektor, obwohl ein CAO einen höheren Satz vorschreiben kann, den Sie dann zahlen müssen.
Wie hoch ist das obligatorische Urlaubsgeld?
Mindestens 8% des verdienten Lohns, üblicherweise als Pauschalbetrag im Mai oder Juni ausgezahlt. Eine monatliche Zahlung ist möglich, wenn schriftlich vereinbart, vorbehaltlich der gesetzlichen Anforderung, dass sie mindestens jährlich gezahlt wird.
Welche Gehaltsanforderungen gelten für die 30%-Regelung im Jahr 2026?
Das zu versteuernde Gehalt ohne Befreiung muss EUR 48.013 überschreiten, oder EUR 36.497 für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Masterabschluss. Die Regelung ist auf die WNT-Norm von EUR 262.000 begrenzt, was eine maximale Befreiung von EUR 78.600 ergibt. Ab 2027 sinkt der Prozentsatz auf 27% und die Normen steigen.
Kann ich Mitarbeiter in den Niederlanden ohne eine lokale juristische Person einstellen?
Ja, über einen Employer of Record, der der rechtliche Arbeitgeber wird und die Lohnsteuer- und Sozialversicherungspflichten übernimmt. Wenn es sich um Nicht-EU-Bürger handelt, muss der EOR selbst den Status eines von der IND anerkannten Sponsors besitzen, da Sponsor und Arbeitgeber dieselbe Einheit sein müssen.
Wie lange ist die maximale Dauer eines befristeten Vertrags?
Derzeit maximal drei aufeinanderfolgende befristete Verträge über 36 Monate; das Überschreiten einer der beiden Grenzen wandelt das Verhältnis in einen unbefristeten Vertrag um. Eine Unterbrechung von mehr als sechs Monaten setzt die Kette heute zurück, aber ab dem 1. Januar 2028 beträgt diese Unterbrechungszeit drei Jahre.
Wie lange müssen Lohnunterlagen aufbewahrt werden?
Sieben Jahre für die Lohnsteuerverwaltung. Unterlagen zur Unterstützung der IND-Patenschaft müssen fünf Jahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden, und allgemeine HR-Daten unterliegen der DSGVO-Minimierung.
Wie hoch ist die Obergrenze für die Übergangsabfindung im Jahr 2026?
EUR 102.000 oder ein Bruttojahresgehalt, falls dieses höher ist. Sie wird ab dem ersten Arbeitstag fällig. Sie ist nicht fällig, wenn der Vertrag durch gegenseitige Beendigungsvereinbarung endet, wenn der Arbeitnehmer ohne schwerwiegendes Verschulden des Arbeitgebers kündigt oder bei fristloser Kündigung aus dringendem Grund.
Gilt die 30%-Regelung für Remote-Mitarbeiter, die in den Niederlanden leben?
Ja, vorausgesetzt, sie sind physisch in den Niederlanden ansässig und arbeiten dort, wurden aus dem Ausland rekrutiert, erfüllen die 150-Kilometer-Bedingung und die Gehaltsnorm. Überwiegend aus dem Ausland zu arbeiten, gefährdet sowohl die Regelung als auch die niederländische Abzugsposition.
Gelten die strengeren Wettbewerbsverbotsregeln jetzt?
Nein. Der Modernisierungsentwurf wurde am 29. Juni 2026 an den Raad van State geschickt und ist noch kein Gesetz. Nach geltendem Recht ist eine schriftliche Begründung zwingender geschäftlicher Interessen nur bei befristeten Verträgen erforderlich, und es gibt keine gesetzliche Dauer- oder geografische Geltungsbereichsanforderung.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die untenstehenden Quellen zurückzuführen: die genauen gesetzlichen Artikel, die Seiten der Aufsichtsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 52 Allgemeines Steuergesetz, die 7-jährige Aufbewahrungspflicht für Lohnunterlagen
- Artikel 20a Lohnsteuergesetz 1964, die Lohnsteuertarifstufen
- Artikel 9 Wfsv, vom Arbeitgeber gezahlte Sozialversicherungsbeiträge
- Belastingdienst, Einreichung der Lohnsteuererklärung (aangifte loonheffingen) und deren Fristen
- Belastingdienst, Lohnsteuertabellen 2026 (weiße und grüne Tabellen mit den tatsächlichen Einbehaltungsprozentsätzen)
- Belastingdienst, Registrierung als Arbeitgeber und Erhalt einer Lohnsteuernummer
- CBS, Entschädigung von Arbeitnehmern und Beschäftigung nach Wirtschaftszweigen (nationaler Kontendatensatz 84165ENG)
- CBS StatLine, die offene statistische Datenbank hinter den hier zitierten Lohn- und Beschäftigungszahlen
- Oberster Gerichtshof 18. Februar 2022, ECLI:NL:HR:2022:282: Qualifikation einer Managementvereinbarung und die daraus resultierende Arbeitnehmerversicherungsbeitragspflicht
- Oberster Gerichtshof 24. März 2023, ECLI:NL:HR:2023:443 (Deliveroo): der Test zur Qualifizierung einer Beziehung als Arbeitsvertrag nach Art. 7:610 BW

Häufig gestellte Fragen
Der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Juli 2026 EUR 14,99; er lag ab dem 1. Januar 2026 bei EUR 14,71. Niedrigere Mindestjugendlöhne gelten für 15- bis 20-Jährige. Der Satz hängt vom Alter ab, nicht vom Sektor, obwohl ein CAO einen höheren Satz vorschreiben kann, den Sie dann zahlen müssen.
Mindestens 8% des verdienten Lohns, üblicherweise als Pauschalbetrag im Mai oder Juni ausgezahlt. Eine monatliche Zahlung ist möglich, wenn schriftlich vereinbart, vorbehaltlich der gesetzlichen Anforderung, dass sie mindestens jährlich gezahlt wird.
Das zu versteuernde Gehalt ohne Befreiung muss EUR 48.013 überschreiten, oder EUR 36.497 für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Masterabschluss. Die Regelung ist auf die WNT-Norm von EUR 262.000 begrenzt, was eine maximale Befreiung von EUR 78.600 ergibt. Ab 2027 sinkt der Prozentsatz auf 27% und die Normen steigen.
Ja, über einen Employer of Record, der der rechtliche Arbeitgeber wird und die Lohnsteuer- und Sozialversicherungspflichten übernimmt. Wenn es sich um Nicht-EU-Bürger handelt, muss der EOR selbst den Status eines von der IND anerkannten Sponsors besitzen, da Sponsor und Arbeitgeber dieselbe Einheit sein müssen.
Derzeit maximal drei aufeinanderfolgende befristete Verträge über 36 Monate; das Überschreiten einer der beiden Grenzen wandelt das Verhältnis in einen unbefristeten Vertrag um. Eine Unterbrechung von mehr als sechs Monaten setzt die Kette heute zurück, aber ab dem 1. Januar 2028 beträgt diese Unterbrechungszeit drei Jahre.
Sieben Jahre für die Lohnsteuerverwaltung. Unterlagen zur Unterstützung der IND-Patenschaft müssen fünf Jahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden, und allgemeine HR-Daten unterliegen der DSGVO-Minimierung.
EUR 102.000 oder ein Bruttojahresgehalt, falls dieses höher ist. Sie wird ab dem ersten Arbeitstag fällig. Sie ist nicht fällig, wenn der Vertrag durch gegenseitige Beendigungsvereinbarung endet, wenn der Arbeitnehmer ohne schwerwiegendes Verschulden des Arbeitgebers kündigt oder bei fristloser Kündigung aus dringendem Grund.
Ja, vorausgesetzt, sie sind physisch in den Niederlanden ansässig und arbeiten dort, wurden aus dem Ausland rekrutiert, erfüllen die 150-Kilometer-Bedingung und die Gehaltsnorm. Überwiegend aus dem Ausland zu arbeiten, gefährdet sowohl die Regelung als auch die niederländische Abzugsposition.
Nein. Der Modernisierungsentwurf wurde am 29. Juni 2026 an den Raad van State geschickt und ist noch kein Gesetz. Nach geltendem Recht ist eine schriftliche Begründung zwingender geschäftlicher Interessen nur bei befristeten Verträgen erforderlich, und es gibt keine gesetzliche Dauer- oder geografische Geltungsbereichsanforderung.


