Payroll Klein Bedrijf: De Gids voor Salarisadministratie voor Kleine Bedrijven in Nederland (2026)
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
De Nederlandse salarisadministratie is geen administratieve gegevensinvoer; het is actieve risicobeperking. Voor een groeiend team brengt het opzetten van een conforme payroll klein bedrijf in Nederland juridische aansprakelijkheden met zich mee die uw dagelijkse bedrijfsvoering snel kunnen overweldigen. Als u zich belast voelt door maandelijkse loonaangiften, het opgeheven moratorium op de handhaving van de Wet DBA en de verplichte tweejarige loondoorbetaling bij ziekte onder artikel 7:629 BW, dan bent u niet de enige. Het verliezen van kostbare bedrijfsuren aan administratieve bureaucratie put het momentum uit dat u nodig heeft om uw omzet te laten groeien.
U hoeft deze wettelijke eisen niet zonder een duidelijke routekaart aan te pakken. In deze gids voor 2026 ontdekt u hoe de Nederlandse salarisadministratie voor kleine bedrijven werkt, vergelijkt u de meest efficiënte administratie modellen en elimineert u kostbare compliance-risico's voor uw groeiende personeelsbestand. We onderzoeken de verplichte inhoudingen van de Belastingdienst, lichten de premieverplichtingen van de werkgever toe en bieden het exacte kader dat nodig is om uw bedrijf te beschermen tegen onverwachte arbeid gerelateerde boetes.
Belangrijkste Punten
- Begrijp de wettelijke mechanismen van payroll klein bedrijf in Nederland, inclusief strikte maandelijkse loonaangifte rapportagetermijnen bij de Belastingdienst.
- Vergelijk de vier belangrijkste Nederlandse modellen voor salarisadministratie om de optimale balans te bepalen tussen interne operationele overhead, uitbestede administratie en juridische bescherming.
- Evalueer kritieke werkgeversaansprakelijkheden, waaronder verplichte tweejarige loondoorbetaling bij ziekte onder artikel 7:629 BW en de post-moratorium Wet DBA classificatieregels.
- Bereken uw werkelijke arbeidskosten door rekening te houden met verplichte arbodienst contracten, verzuimdekking en gedifferentieerde wettelijke sociale zekerheidspremies.
- Leer hoe een Employer of Record-model uw onderneming juridisch afschermt van arbeidsrechtelijke aansprakelijkheden en tegelijkertijd zorgt voor uitgebreide regelgevingsnaleving vanaf de eerste dag.
Wat houdt Payroll Klein Bedrijf in Nederland in?
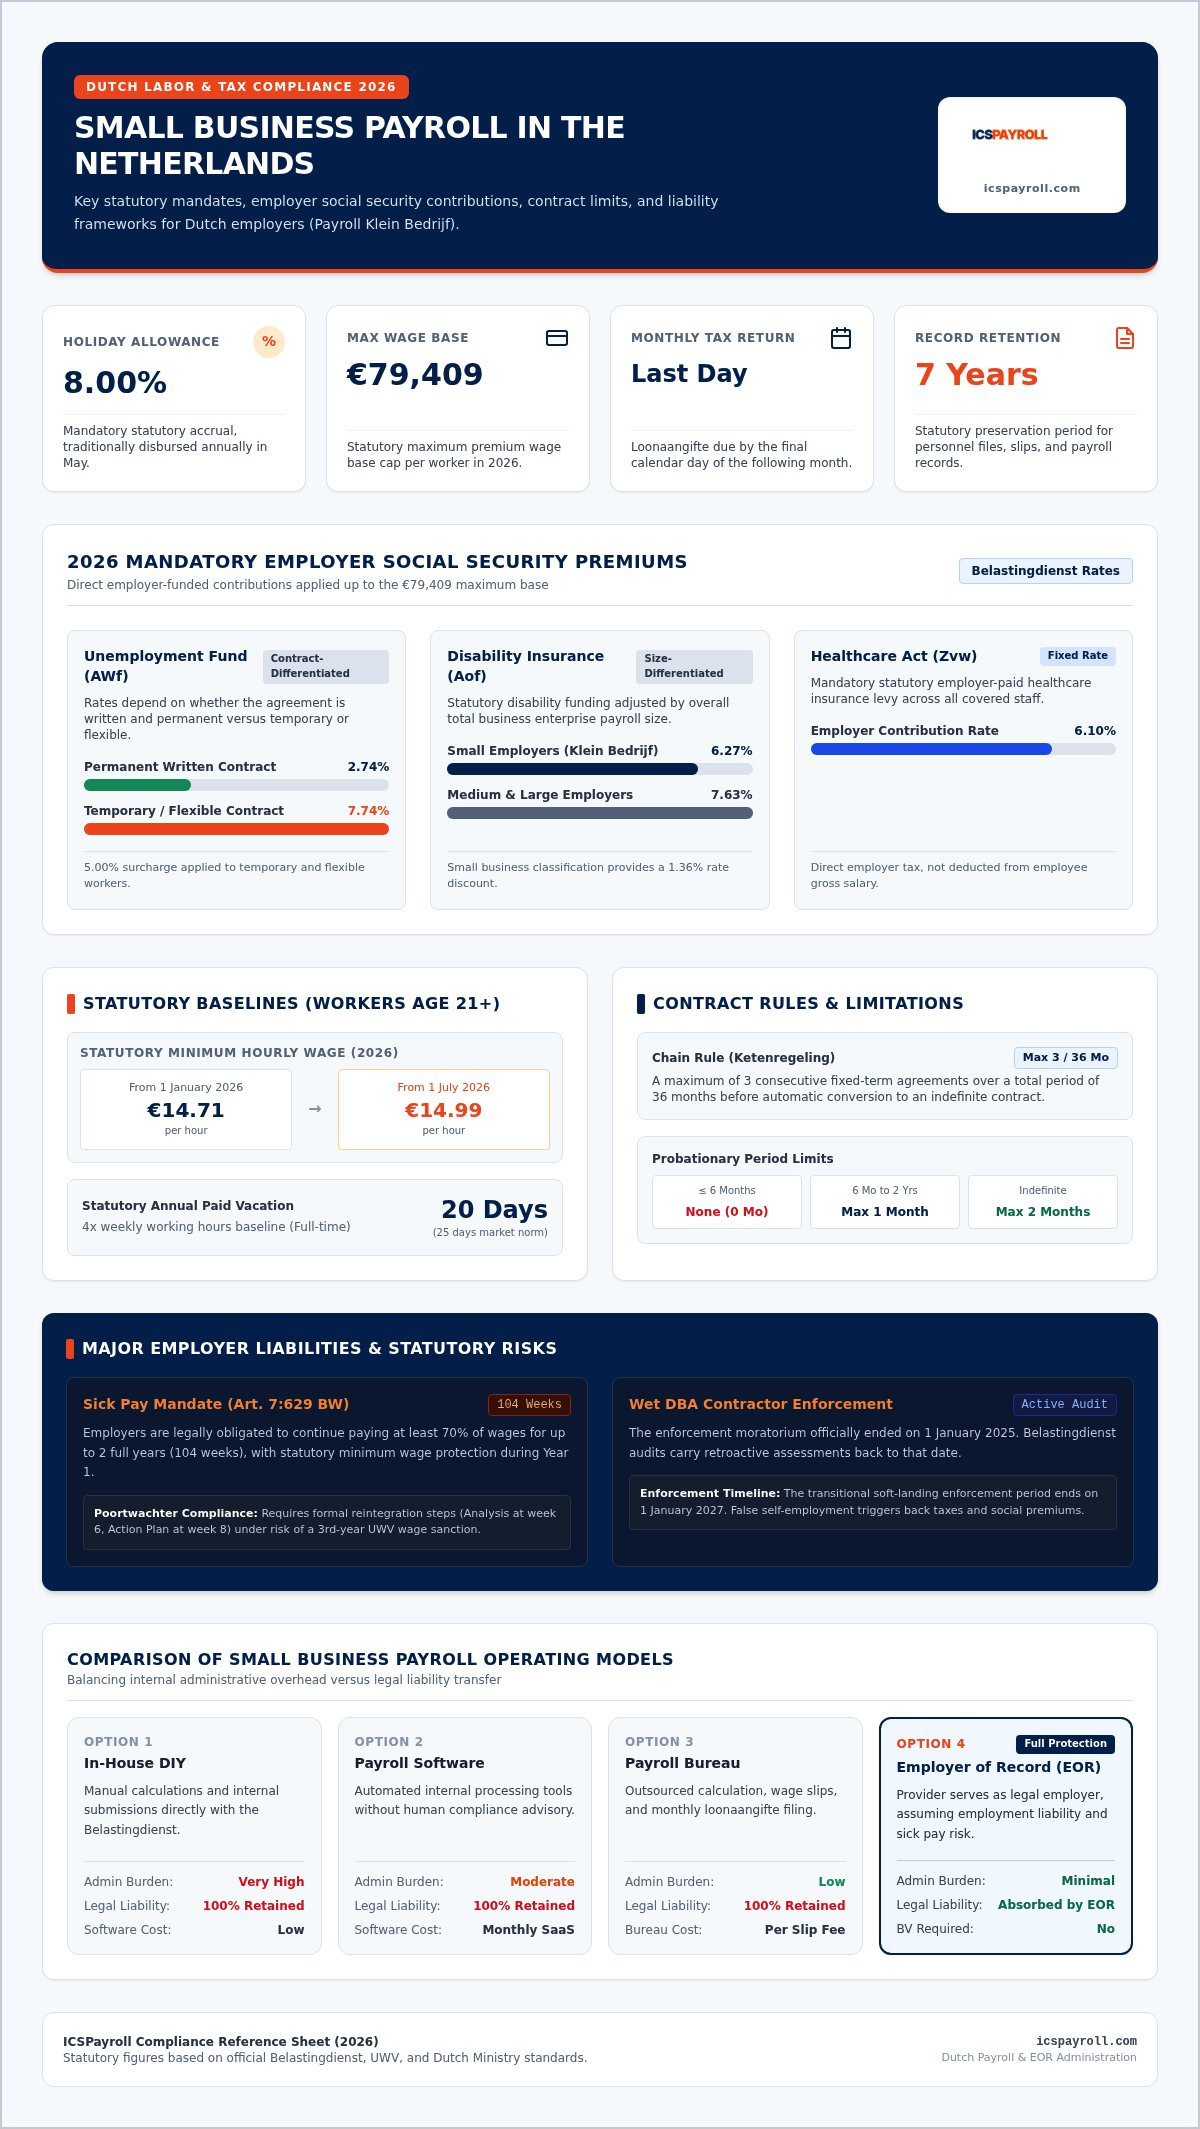
In de kern verwijst de standaard definitie van salarisadministratie naar het proces van het berekenen van lonen en het uitbetalen van nettobetalingen. In Nederland brengt het runnen van een payroll klein bedrijf echter een strikte wettelijke aansprakelijkheid met zich mee. Als geregistreerde Nederlandse werkgever moet u de bruto-netto salarissen berekenen, loonheffing inhouden, nationale verzekeringspremies aftrekken en maandelijks een loonaangifte indienen bij de Belastingdienst vóór de laatste kalenderdag van de volgende maand.
Wettelijke werkgeversverplichtingen vereisen een zorgvuldige financiële planning die veel verder gaat dan de basis maandelijkse uitbetaling. Werkgevers moeten een wettelijke vakantietoeslag van 8% opbouwen en uitbetalen, traditioneel jaarlijks in mei. Bovendien schrijft de Nederlandse wet voor dat alle personeelsdossiers, loonstroken en administratieve gegevens minimaal 7 jaar moeten worden bewaard. Het missen van een maandelijkse indieningstermijn of het verkeerd berekenen van inhoudingen leidt tot geautomatiseerde boetes en verhoogt het risico op een operationele audit.
Kern Werkgeversbijdragen en Wettelijke Premies in 2026
Nederlandse werkgevers moeten verplichte sociale zekerheidsprogramma's direct uit bedrijfsmiddelen financieren. In 2026 zijn de sociale zekerheidspremieberekeningen van toepassing tot een wettelijke maximale premiegrondslag (maximumpremieloon) van €79.409 per werknemer:
- Werkloosheidsfonds (AWf): Gedifferentieerd per contracttype, vastgesteld op 2,74% voor permanente schriftelijke overeenkomsten en 7,74% voor tijdelijke of flexibele regelingen.
- Arbeidsongeschiktheidsverzekering (Aof): Gedifferentieerd naar bedrijfsgrootte, vastgesteld op 6,27% voor kleine werkgevers en 7,63% voor middelgrote en grote bedrijven.
- Zorgverzekeringswet (Zvw): Een door de werkgever betaalde wettelijke zorgpremie, gemaximeerd op 6,10% over het gedekte loon.
Verplichte Werknemersrechten en Arbeidsvoorwaarden
Het Nederlandse arbeidsrecht beschermt personeel via niet-onderhandelbare wettelijke basisprincipes. Volgens de wettelijke tarieven zoals uiteengezet op business.gov.nl, bedraagt het wettelijk minimumuurloon voor werknemers van 21 jaar en ouder €14,71, stijgend naar €14,99 per 1 juli 2026. Voltijds personeel heeft wettelijk recht op betaald verlof gelijk aan vier keer hun wekelijkse arbeidsuren, wat neerkomt op een basis van 20 vakantiedagen per jaar.
Contractopstelling vereist strikte procedurele discipline. Onder de ketenregeling mogen werkgevers maximaal 3 opeenvolgende tijdelijke contracten aanbieden gedurende een periode van 36 maanden, voordat het contract automatisch wordt omgezet naar onbepaalde tijd. Proeftijdclausules zijn eveneens beperkt: contracten voor onbepaalde tijd staan een proeftijd van 2 maanden toe, vaste contracten tussen 6 maanden en 2 jaar staan 1 maand toe, en contracten van 6 maanden of minder mogen helemaal geen proeftijdclausule bevatten.
Salarisadministratie Opties voor Kleine Bedrijven in Nederland Vergelijken
Het beheren van een payroll klein bedrijf is primair een kwestie van risicoverdeling in plaats van boekhouding. Kleine ondernemingen in Nederland kiezen doorgaans tussen vier operationele paden: interne DIY-verwerking, gespecialiseerde payrollsoftware, externe payrollaccountants of een Employer of Record (EOR). Het kiezen van de verkeerde structuur stelt uw bedrijf bloot aan onverwachte operationele overhead, administratieve knelpunten en regelgevingsrisico's bij de Belastingdienst.
In-House Administratie versus Payroll Accountantsbureaus
Het intern afhandelen van de salarisadministratie met behulp van speciale software elimineert externe administratieve marges, maar het vereist voortdurende monitoring van complexe arbeidswetgeving en veranderende belastingtarieven. Elke afwijking in uw maandelijkse aangiften leidt tot onmiddellijke controle door de belastingautoriteiten. Traditionele accountantsbureaus beperken berekeningsfouten door loonstroken te genereren en namens u aangiften in te dienen. Zij nemen echter geen onderliggende werkgeversaansprakelijkheden op zich; uw onderneming blijft uitsluitend aansprakelijk voor alle wettelijke niet-naleving en daaruit voortvloeiende boetes.
Payroll Bureau Outsourcing versus Employer of Record (EOR)
Hoewel standaard payrollbureaus de maandelijkse bruto-netto berekeningen afhandelen, laten ze de werkplekaansprakelijkheden, langdurige ziekteverzuimrisico's en complexe ontslagprocedures bij u liggen. Een Employer of Record hanteert een fundamenteel andere operationele aanpak. Binnen een EOR-model fungeert de provider als de geregistreerde juridische werkgever, absorbeert deze wettelijke arbeidsrisico's, geeft compliant contracten uit en beheert de loonheffing end-to-end.
Dit operationele model is bijzonder waardevol voor groeiende bedrijven en internationale oprichters die snel de markt willen betreden. Het oprichten van een lokale Nederlandse BV vereist doorgaans ongeveer €2.000 aan oprichtingskosten, samen met €3.000 tot €8.000 aan jaarlijkse bedrijfsboekhouding en administratiekosten. Een EOR omzeilt deze bedrijfsmatige last volledig door uw lokale medewerkers onder te brengen in een bestaande, volledig conforme infrastructuur. Bekijk onze gedetailleerde structurele uiteenzetting in Employer of Record Nederland: De 2026 Gids.
Als uw prioriteit ligt bij het elimineren van administratieve rompslomp terwijl u een ijzersterke juridische bescherming voor uw team opbouwt, dan biedt samenwerking met ICSPayroll de institutionele stabiliteit die nodig is om uw bedrijf veilig te laten groeien.
Wettelijke Ziekte, Ontslag en Compliance Risico's voor Zelfstandigen
Het Nederlandse arbeidsrecht geeft prioriteit aan werknemersbescherming boven werkgeversflexibiliteit. Voor kleine teams kan één langdurige ziekte of een verkeerde classificatie van een regeling de operationele cashflow snel destabiliseren. Het runnen van een payroll klein bedrijf betekent dat u directe juridische verantwoording draagt voor deze wettelijke aansprakelijkheden, tenzij u uw bedrijfsvoering doelbewust structureert om deze te beperken.
De 104 Weken Loondoorbetalingsplicht bij Ziekte en de Wet Poortwachter
Onder artikel 7:629 BW moeten werkgevers minimaal 70% van het loon van een arbeidsongeschikte werknemer doorbetalen gedurende maximaal 104 weken. Gedurende de eerste 52 weken mag deze betaling niet onder het wettelijk minimumloon dalen. Naast deze loonverplichting handhaaft de Wet verbetering poortwachter strikte procedurele re-integratiemijlpalen. Werkgevers moeten een formele probleemanalyse uitvoeren in week 6, een wederzijds actieplan opstellen in week 8, en tweede spoor externe plaatsing nastreven als interne re-integratie mislukt. Als het UWV vaststelt dat uw administratieve inspanningen onvoldoende waren, kunnen zij een administratieve boete opleggen die een derde volledig jaar loondoorbetaling bij ziekte vereist. Voor een uitputtende operationele uiteenzetting, bekijk onze gedetailleerde bron over Nederlandse Salarisadministratie.
Transitievergoeding en Beëindigingsprotocollen in 2026
Het beëindigen van een arbeidsovereenkomst in Nederland vereist geverifieerde wettelijke gronden, waarvoor ofwel formele ontslaggoedkeuring van het UWV, ofwel ontbinding van het contract via de kantonrechter nodig is. Vertrekkend personeel heeft wettelijk recht op een wettelijke transitievergoeding, die ingaat vanaf hun eerste werkdag, inclusief proeftijden. Voor 2026 is deze vergoeding gemaximeerd op €102.000, of één volledig jaarsalaris bruto als dat bedrag hoger is. Kleine ondernemingen met minder dan 25 werknemers behouden toegang tot UWV-compensatie voor wettelijke transitiekosten na twee jaar ziekte van de werknemer, terwijl bedrijven met 25 of meer werknemers deze compensatie vanaf 1 juli 2026 verliezen.
Controle op Zelfstandigen onder de Wet DBA en VBAR
Het inschakelen van freelancers (zzp'ers) om loonverplichtingen te omzeilen, stelt uw bedrijf bloot aan agressieve handhaving. De Belastingdienst heeft het handhavingsmoratorium op de Wet DBA officieel beëindigd op 1 januari 2025, waardoor belastingautoriteiten corrigerende aanslagen met terugwerkende kracht tot die datum kunnen opleggen. De huidige zachte landingsperiode eindigt op 1 januari 2027, waardoor er geen ruimte meer is voor classificatiefouten. De wetgeving wordt ook strenger: op 16 juni 2026 heeft de Eerste Kamer het afgezwakte VBAR-wetsvoorstel aangenomen, dat een wettelijk vermoeden van dienstbetrekking vaststelt voor zelfstandige werknemers die minder dan ongeveer €38 per uur factureren. Hoewel deze maatregel nog niet van kracht is, maakt de verwachte inwerkingtreding uiterlijk 31 december 2026 de inzet van zelfstandige overeenkomsten steeds risicovoller voor kleine bedrijven.
Hoe Kleine Bedrijven het Juiste Salarisadministratiemodel Kiezen
Het kiezen van een werkgeverschap opzet is vooral een kwestie van het afstemmen van uw operationele capaciteit op uw tolerantie voor juridische blootstelling. Een solide kader voor payroll klein bedrijf weegt administratieve tijd af tegen de totale kosten van risico. Voordat u zich committeert aan intern beheer of basis softwareabonnementen, controleert u uw interne HR-bandbreedte, contractuele complexiteiten en langetermijnplannen voor werving.
Stap 1: Evalueer het Aantal Werknemers en Ziekteverzuimrisico
Ondernemingen met minder dan 10 werknemers zijn kwetsbaar wanneer een werknemer ziek wordt. Het voldoen aan wettelijke verplichtingen vereist het contracteren van een arbodienst en vaak het afsluiten van een private verzuimverzekering. De kosten voor deze diensten, verplichte medische keuringen en stijgende verzekeringspremies voegen aanzienlijke overhead toe aan de basissalarissen. Het vergelijken van deze afzonderlijke administratieve kosten met een geconsolideerde uitbestede payrollfactor laat vaak zien dat het overdragen van wettelijke werkgeversaansprakelijkheden superieure kostenvoorspelbaarheid biedt.
Stap 2: Houd Rekening met Grensoverschrijdend Talent en de 30%-regeling
Het aantrekken van gespecialiseerde internationale professionals introduceert specifieke fiscale en immigratieprocessen. Voor gekwalificeerde expats kunnen werkgevers de Belastingdienst vragen om toepassing van de 30%-regeling. In 2026 is de wettelijk belastbare salarisdrempel na aftrek €48.013 (of €36.497 voor werknemers onder de 30 met een kwalificerend masterdiploma), wat ongeveer €68.590 aan bruto jaarsalaris vereist om het maximale voordeel te benutten. Als u talent van buiten Schengen inhuurt, houd er dan rekening mee dat immigratiesponsoring wordt geregeld via onze erkende partner. Lees hoe deze geïntegreerde structuur functioneert in onze gids over PEO Services in Nederland.
Stap 3: Analyseer Entiteitsvereisten en Bedrijfsoverhead
De keuze tussen directe werkgelegenheid en een Employer of Record hangt vaak af van uw juridische voetafdruk. Het oprichten van een Nederlandse BV brengt ongeveer €2.000 aan oprichtingskosten met zich mee, vergezeld van €3.000 tot €8.000 per jaar aan bedrijfsboekhouding, belastingaangiften en onderhoud van de entiteit. Als uw directe doel is om een lokaal team op te bouwen in plaats van een volledige bedrijfsaanwezigheid te vestigen, elimineert een EOR deze structurele uitgaven volledig door uw team lokaal in dienst te nemen via een conforme, bestaande infrastructuur.
Klaar om uw onderneming te beschermen tegen wettelijke arbeidsrechtelijke aansprakelijkheden? Vraag een op maat gemaakt payrollvoorstel aan bij ICSPayroll om vandaag nog een efficiënt, conform werkgeverskader op te zetten.
Stroomlijn Salarisadministratie voor Kleine Bedrijven met ICSPayroll
Moderne personeelsuitbreiding vereist snelle uitvoering zonder juridische aansprakelijkheden. ICSPayroll fungeert als uw toegewijde Employer of Record (EOR) en Nederlandse payroll specialist, die de wettelijke verantwoordelijkheden van een payroll klein bedrijf op zich neemt, zodat uw managementteam zich kan concentreren op commerciële uitvoering. Wij fungeren als de lokale werkgever op papier, voeren conforme contracten en administratieve werkzaamheden uit, terwijl u de volledige dagelijkse controle over uw personeel behoudt.
Operationele wendbaarheid is ingebouwd in onze dienstverlening. Waar het opzetten van een zelfstandige bedrijfsinfrastructuur maanden duurt, stelt onze onboardingworkflow u in staat om binnen enkele weken arbeidsovereenkomsten te starten. Op maat gemaakte offertes worden binnen 24 uur na ontvangst van basiscompensatiegegevens geleverd, waardoor u direct financieel inzicht krijgt. Eén enkele, geconsolideerde maandelijkse factuur dekt elk wettelijk element, waardoor onverwachte afstemmingen en onbegrote advieskosten worden geëlimineerd.
Volledige Werkgeversbescherming onder Eén Transparante Payrollfactor
Ons geconsolideerde facturatiemodel maakt gebruik van een duidelijke payrollfactor die elke wettelijke basislijn aggregeert in één voorspelbaar maandelijks bedrag. U ontvangt totale institutionele bescherming ondersteund door toegewijde menselijke ondersteuning:
- All-inclusive Compensatie: Consolideert bruto basislonen, de verplichte 8% vakantietoeslag en 15,2% pensioenbeheer volgens de industriestandaard in geplande uitbetalingen.
- Wettelijke Premiedekking: Berekent en betaalt nauwkeurig nationale werknemersverzekeringen, Zvw-zorgpremies en sectorspecifieke fondsbijdragen.
- Directe Ziekteverzuimabsorptie: Beschermt uw onderneming tegen de catastrofale financiële druk van artikel 7:629 BW door het ziekterisico tot twee jaar te absorberen.
- HR- en Re-integratieondersteuning: Omvat wettelijke transitievergoedingen, contractherzieningen en strikte medische re-integratieprotocollen onder professionele begeleiding.
- Digitale Zelfbediening: Biedt werknemers en managers toegang tot een gecentraliseerd online portaal voor het bijhouden van verlofopbouw, het bekijken van maandelijkse loonstroken en het beheren van dossiers.
Snelle Opzet en Ondersteuning bij Grensoverschrijdende Werving
Een bedrijf laten groeien vereist vaak het werven van gespecialiseerd talent van buiten Nederland. Via ons EOR-kader kunnen bedrijven direct grensoverschrijdende expertise aantrekken zonder de bedrijfskosten van een Nederlandse entiteit op zich te nemen. Wanneer internationale mobiliteit vereist is, wordt immigratiesponsoring geregeld via onze erkende partner, wat snelle goedkeuringen voor verblijfsvergunningen voor kennismigranten binnen enkele weken mogelijk maakt. Wij verzorgen ook de voorbereiding en formele indiening van aanvragen voor de 30%-regeling bij de Belastingdienst voor alle in aanmerking komende internationale kandidaten.
Elimineer lokale compliance wrijving en bescherm uw bedrijf vanaf dag één. Spreek vandaag nog met onze payroll specialisten om een veerkrachtige, compliant payroll structuur op maat voor uw onderneming te implementeren.
Beveilig uw Nederlandse Werkgeverskader voor 2026 en Verder
Het runnen van een compliant payroll klein bedrijf mag uw commerciële momentum niet stagneren. Het intern beheren van de salarisadministratie introduceert ernstige operationele frictie, van strikte maandelijkse deadlines van de Belastingdienst tot verplichte tweejarige loondoorbetalingsverplichtingen bij ziekte onder artikel 7:629 BW en verscherpte Wet DBA-controle. Het kiezen van de juiste werkgeversstructuur transformeert deze complexe wettelijke hindernissen in een stabiele basis voor expansie.
Samenwerken met ICSPayroll elimineert werkgeversaansprakelijkheid en houdt uw wervingsproces flexibel. Wij leveren binnen 24 uur na uw aanvraag een offerte op maat en voltooien uw operationele opzet binnen weken in plaats van maanden. Elke wettelijke verplichting, inclusief pensioenbijdragen, vakantietoeslagen en volledige ziektebescherming, wordt geconsolideerd in één transparante maandelijkse factuur zonder verborgen overhead. U behoudt de dagelijkse managementcontrole over uw personeel, terwijl wij het lokale juridische risico absorberen.
Huur met vertrouwen in Nederland met ICSPayroll en laat uw team zich volledig richten op het opschalen van commerciële inkomsten.
Veelgestelde Vragen
Kan een klein bedrijf in Nederland de salarisadministratie voeren zonder een Nederlandse BV op te richten?
Ja, een internationale onderneming of groeiend bedrijf kan lokaal personeel aannemen zonder een Nederlandse BV op te richten door samen te werken met een Employer of Record (EOR). De EOR treedt op als de juridische werkgever op papier, registreert de werknemers en dient de wettelijke loonheffingen in bij de Belastingdienst. Dit model omzeilt de typische oprichtingskosten van een BV van ongeveer €2.000 en de doorlopende jaarlijkse administratieve overhead van €3.000 tot €8.000.
Hoeveel moet een klein bedrijf een zieke werknemer betalen volgens het Nederlandse arbeidsrecht?
Volgens artikel 7:629 BW moeten werkgevers minimaal 70% van het brutoloon van een arbeidsongeschikte werknemer doorbetalen gedurende maximaal 104 weken. Gedurende het eerste jaar van afwezigheid mag deze betaling wettelijk niet onder het wettelijk minimumloon dalen. Naast de loondoorbetaling moeten werkgevers actief de verplichte re-integratieprotocollen onder de Wet verbetering poortwachter beheren om strafverwijdering van loon in het derde jaar door het UWV te voorkomen.
Wat gebeurt er als een klein bedrijf een fout maakt bij de maandelijkse loonaangifte?
Het indienen van een onjuiste of te late maandelijkse loonaangifte (loonaangifte) leidt tot administratieve kennisgevingen, automatische boeteopleggingen en rentekosten van de Belastingdienst. Het corrigeren van fouten vereist het indienen van een formele correctieaangifte (correctiebericht). Voor bedrijven die de payroll klein bedrijf intern beheren, verhogen herhaalde afwijkingen de bedrijfsrevisierisico's en kunnen ze resulteren in aanzienlijke verzuimboetes naast wettelijke naheffingen.
Is het uitbesteden van salarisadministratie aan een Employer of Record conform de Belastingdienst?
Ja, het gebruik van een Employer of Record wordt volledig erkend en is compliant onder de Nederlandse belasting- en arbeidswetgeving. De EOR registreert zich als inhoudingsplichtige bij de Belastingdienst en houdt verplichte loonheffingen, nationale verzekeringspremies en werknemerspremies rechtstreeks in op de salarisadministratie. De regeling geeft kleine bedrijven volledig operationeel gebruik van lokale werknemers, terwijl wettelijke werkgeversverantwoordelijkheden en compliancerisico's worden overgedragen aan een gevestigde Nederlandse entiteit.
Welke invloed heeft het opheffen van het handhavingsmoratorium op de Wet DBA op kleine werkgevers?
Het opheffen van het handhavingsmoratorium op de Wet DBA op 1 januari 2025 betekent dat de Belastingdienst corrigerende loonheffingsaanslagen met terugwerkende kracht tot die datum kan opleggen. Hoewel een overgangsbeleid van 'zachte landing' van kracht blijft tot 1 januari 2027, controleren inspecteurs actief de relaties met opdrachtnemers. Kleine bedrijven die echte werknemers verkeerd classificeren als zelfstandige opdrachtnemers, worden geconfronteerd met onmiddellijke claims voor onbetaalde loonheffingen, sociale premies en terugwerkende vakantietoeslagen.
Kunnen kleine bedrijven de 30%-regeling aanvragen namens internationale werknemers?
Ja, kleine bedrijven kunnen de Nederlandse 30%-regeling toepassen, mits de werknemer voldoet aan de wettelijke geschiktheidscriteria, waaronder werving uit het buitenland en het bereiken van de belastbare salarisdrempel van €48.013 in 2026 (of €36.497 voor kwalificerende kandidaten onder de 30 met een masterdiploma). Bij uitbreiding via een EOR dient de provider de aanvraag rechtstreeks in bij de Belastingdienst, terwijl immigratiesponsoring voor non-Schengen talent via onze erkende partner wordt geregeld.
Wat is inbegrepen in een all-in payroll factor factuur voor personeel van kleine bedrijven?
Een transparante payrollfactor consolideert alle verplichte werkgeversoverhead in één maandelijkse factuur voor uw payroll klein bedrijf. Deze factuur dekt het bruto basissalaris, de wettelijke 8% vakantietoeslag, standaard 15,2% pensioenopbouw en verplichte sociale zekerheidsbijdragen. Cruciaal is dat het langdurig ziekterisico onder artikel 7:629 BW tot twee jaar wordt geabsorbeerd, de wettelijke transitievergoeding wordt beheerd en volledige toegang tot het HR-portaal is inbegrepen.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisdiensten: arbeidsovereenkomsten, loonheffing en sociale zekerheidsaangiften, vakantiegeld, pensioen, ziekteverlof en CAO-conformiteit, met een mogelijke onboarding binnen 48 uur.
Veelgestelde vragen
Ja, een internationale onderneming of groeiend bedrijf kan lokaal personeel aannemen zonder een Nederlandse BV op te richten door samen te werken met een Employer of Record (EOR). De EOR treedt op als de juridische werkgever op papier, registreert de werknemers en dient de wettelijke loonheffingen in bij de Belastingdienst. Dit model omzeilt de typische oprichtingskosten van een BV van ongeveer €2.000 en de doorlopende jaarlijkse administratieve overhead van €3.000 tot €8.000.
Volgens artikel 7:629 BW moeten werkgevers minimaal 70% van het brutoloon van een arbeidsongeschikte werknemer doorbetalen gedurende maximaal 104 weken. Gedurende het eerste jaar van afwezigheid mag deze betaling wettelijk niet onder het wettelijk minimumloon dalen. Naast de loondoorbetaling moeten werkgevers actief de verplichte re-integratieprotocollen onder de Wet verbetering poortwachter beheren om strafverwijdering van loon in het derde jaar door het UWV te voorkomen.
Het indienen van een onjuiste of te late maandelijkse loonaangifte (<em>loonaangifte</em>) leidt tot administratieve kennisgevingen, automatische boeteopleggingen en rentekosten van de Belastingdienst. Het corrigeren van fouten vereist het indienen van een formele correctieaangifte (<em>correctiebericht</em>). Voor bedrijven die de <strong>payroll klein bedrijf</strong> intern beheren, verhogen herhaalde afwijkingen de bedrijfsrevisierisico's en kunnen ze resulteren in aanzienlijke verzuimboetes naast wettelijke naheffingen.
Ja, het gebruik van een Employer of Record wordt volledig erkend en is compliant onder de Nederlandse belasting- en arbeidswetgeving. De EOR registreert zich als inhoudingsplichtige bij de Belastingdienst en houdt verplichte loonheffingen, nationale verzekeringspremies en werknemerspremies rechtstreeks in op de salarisadministratie. De regeling geeft kleine bedrijven volledig operationeel gebruik van lokale werknemers, terwijl wettelijke werkgeversverantwoordelijkheden en compliancerisico's worden overgedragen aan een gevestigde Nederlandse entiteit.
Het opheffen van het handhavingsmoratorium op de Wet DBA op 1 januari 2025 betekent dat de Belastingdienst corrigerende loonheffingsaanslagen met terugwerkende kracht tot die datum kan opleggen. Hoewel een overgangsbeleid van 'zachte landing' van kracht blijft tot 1 januari 2027, controleren inspecteurs actief de relaties met opdrachtnemers. Kleine bedrijven die echte werknemers verkeerd classificeren als zelfstandige opdrachtnemers, worden geconfronteerd met onmiddellijke claims voor onbetaalde loonheffingen, sociale premies en terugwerkende vakantietoeslagen.
Ja, kleine bedrijven kunnen de Nederlandse 30%-regeling toepassen, mits de werknemer voldoet aan de wettelijke geschiktheidscriteria, waaronder werving uit het buitenland en het bereiken van de belastbare salarisdrempel van €48.013 in 2026 (of €36.497 voor kwalificerende kandidaten onder de 30 met een masterdiploma). Bij uitbreiding via een EOR dient de provider de aanvraag rechtstreeks in bij de Belastingdienst, terwijl immigratiesponsoring voor non-Schengen talent via onze erkende partner wordt geregeld.
Een transparante payrollfactor consolideert alle verplichte werkgeversoverhead in één maandelijkse factuur voor uw <strong>payroll klein bedrijf</strong>. Deze factuur dekt het bruto basissalaris, de wettelijke 8% vakantietoeslag, standaard 15,2% pensioenopbouw en verplichte sociale zekerheidsbijdragen. Cruciaal is dat het langdurig ziekterisico onder artikel 7:629 BW tot twee jaar wordt geabsorbeerd, de wettelijke transitievergoeding wordt beheerd en volledige toegang tot het HR-portaal is inbegrepen.