
オランダにおける給与計算のアウトソーシング:2026年版セットアップおよびコンプライアンス管理テンプレート
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
2026年のオランダ労働市場は、わずかな管理上のミスが重大な財務的ペナルティにつながる非常に厳格な環境となっています。海外企業にとって、オランダでの給与計算(ペイロール)のアウトソーシングは単なる業務の効率化にとどまらず、2026年の厳格な給与基準やKetenregeling(有期雇用契約の連鎖規制)の複雑さを適切に管理するための戦略的な手段となっています。国外からこれらの法的要件を管理しようとすると、過大な間接コストが発生し、Belastingdienst(オランダ税務当局)に対する自社の社会的信用を大きく損なうリスクがあります。
コンプライアンスの遵守が不可欠であることは十分ご理解いただいているかと存じますが、制度改定が続く30%ルーリング(正式名称:expatregeling、外国人専門職向け税優遇措置)や変動する税率への対応は、常に流動的で把握が難しいものです。本ガイドでは、わずか数週間で貴社の給与体制を現地の法規制へ完全に適応させるための、2026年版セットアップテンプレートをご提示いたします。30%ルーリング適用に必要な課税対象給与基準額48,013ユーロや、2026年7月1日以降適用されている法定最低時給14.99ユーロなど、2026年の具体的な要件を詳しく解説します。本テンプレートを活用することで、海外赴任者(エクスパット)の正確な申請手続きを確保し、毎月の給与税申告を遅滞なく確実に完了させることが可能となります。
重要ポイント
- オランダでの給与計算のアウトソーシングが、現地法人(BV)を設立することなく複雑な現地法規制を遵守するための確実な架け橋となる理由をご確認いただけます。
- 非課税手当適用後の課税対象給与が48,013ユーロの基準(認定修士号を有する30歳未満の従業員の場合は36,497ユーロ)を満たしているかを検証し、2026年の30%ルーリング基準を正確に適用できます。この税法上の基準は、高度外国人材(Highly Skilled Migrant)向けIND給与基準額(2026年は休暇手当を除き30歳以上で月額総支給額5,942ユーロ、30歳未満で4,357ユーロ)とは異なる点にご留意ください。
- 最長36か月の期間内で有期雇用契約を最大3回までに制限するKetenregelingの規定を正確に遵守できます。
- オランダの税金、保険料、社会保障負担金を包括した単一請求書(ワンインボイス)モデルにより、管理上の間接コストを削減できます。
- Burgerservicenummer(BSN:オランダ市民サービス番号)および身分証明書類の体系的な照合プロセスを通じて、データの整合性と正確性を確保できます。
2026年におけるオランダ給与計算セットアップの複雑性
オランダで雇用主となる場合、貴社は源泉徴収義務者(inhoudingsplichtige)となります。この立場により、従業員の給与から給与税および社会保険料を直接控除する法的義務が生じます。オランダの税制は非常に厳格であり、税務調査のリスクを避けるためには、これらの算出において絶対的な精度が求められます。多くのグローバル企業は、この移行期における管理上のミスを防ぐため、オランダでの給与計算アウトソーシングを選択しています。この体制を構築するためにオランダ現地法人(BV)を設立する必要はありません。外国法人であっても、税務当局に直接雇用主として登録することが可能です。なお、給与計算台帳は原則として7年間の保存が義務付けられています。また、身分証明書類のコピーおよび源泉徴収申告書(loonbelastingverklaringen)については、雇用終了の暦年末から起算して最低5年間の保存が必要です。これにより、税務当局による遡及調査へ適切に備えることができます。
2026年の最低賃金と法定コスト
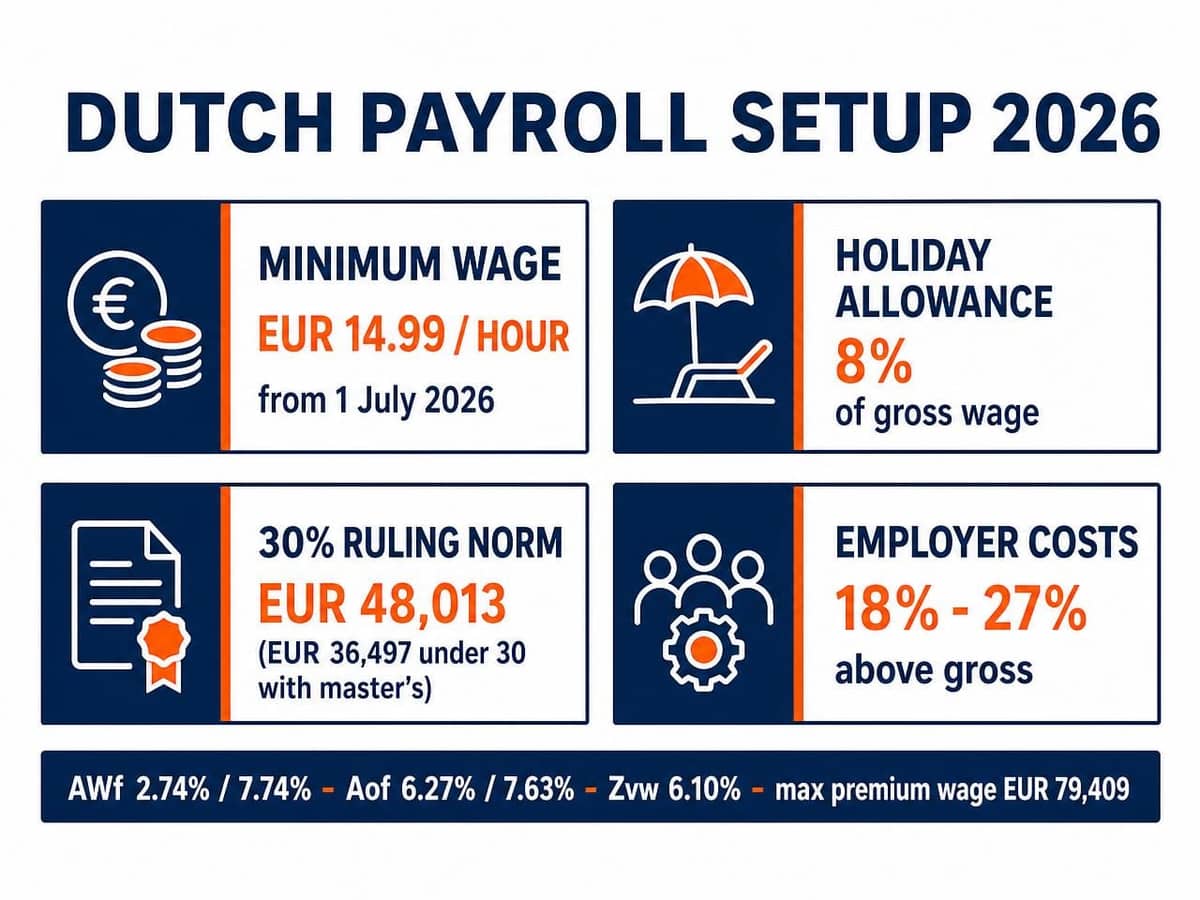
2026年7月1日現在、21歳以上の従業員の法定最低賃金は総支給額で時給14.99ユーロです(2026年1月1日から6月30日までは14.71ユーロでした)。2024年に法定最低時給制度が導入されて以降、日給、週給、月給の固定最低賃金は廃止されました。実際の支給額は実労働時間に基づいて計算され、週36時間、38時間、40時間の労働時間帯における公平な賃金支払いが担保されています。21歳未満の従業員には若年者向けの減額料率が適用されます。さらに基本給とは別に、総支給額の8%以上の法定休暇手当(vakantiegeld)の支給が法律で義務付けられており、通常は毎年5月または6月に支払われます。
また、雇用主の負担コストには各種法定拠出金が含まれます。2026年の保険料率は以下の通りです。固定労働時間の書面による無期雇用契約の場合、AWf(失業基金)保険料は2.74%、有期や変動労働時間などのフレキシブル契約では7.74%となります。Aof(障害基金)保険料は中小規模の雇用主で6.27%、中大規模の雇用主で7.63%です。また、雇用主負担のZvw(医療保険法)拠出金率は6.10%です。これらの保険料は、2026年の上限対象給与額である79,409ユーロまでの給与に対して計算されます。これらに加えて、個別料率が適用されるWhk(個別再統合基金:WGAおよびZiektewet)保険料や0.50%の育児休業付加金が上乗せされるため、雇用主負担分は総人件費の相当な割合を占めることになります。
源泉徴収義務者の責務
Belastingdienstに雇用主登録を行い、給与税番号(Loonheffingennummer)を取得することがコンプライアンス管理の基本となります。登録完了後は、各給与計算期間ごとに給与税申告(loonaangifte)を行わなければなりません。申告と納付の双方は、税務申告通知書に記載された期日(月次申告の場合は通常、給与計算期間の翌月末日)までに完了させる必要があります。これらの納付期限を過ぎた場合、過少申告加算税や延滞税が課されます。
また、契約形態がオランダの労働者区分基準に合致していることを確認することも不可欠です。詳細につきましては、当社の海外雇用主のためのオランダ労働法ガイドをご参照ください。2025年1月1日以降、BelastingdienstはWet DBA(労働関係規制法)に基づく偽装自営業の取り締まりを全面的に再開しました。これにより、本来従業員として扱うべき労働者を有期請負業者として誤分類した場合、給与税の遡及追徴課税を含む重大な財務リスクを負うことになります。労働関係の判断基準をさらに明確化するVBAR(労働関係評価法案)は議会で審議中であり未成立ですが、現行法制下での法執行はすでに厳格に実施されているため、適切な区分判断を先送りすることはできません。なお、該当月に従業員への支払実績がない場合であっても、税務ステータスを維持するためにゼロ申告(無実績申告)を行う必要があります。
オランダ給与計算コンプライアンスの主要な柱
オランダでの適法な雇用管理には、Ketenregelingおよび法定の移行補償金制度の正確な理解が欠かせません。Ketenregelingでは、有期雇用契約の締結を最長36か月の期間内で通算3回までに制限しています(契約間の空白期間が6か月以内の場合、契約は継続しているとみなされます)。労働協約(CAO)に特段の定めがない限り、いずれかの制限を超えた時点で契約は自動的に無期雇用契約へと転換されます。また、移行補償金(transitievergoeding)は雇用の初日から起算して発生し、勤続1年ごとに月額総支給額の3分の1が積み立てられます。2026年における補償金の上限額は総額102,000ユーロ(または年収額のいずれか高い方)と定められています。オランダで給与計算をアウトソーシングする際、現地の専門家はこれらの引当金を月次の財務予測に反映させるため、人件費の事前把握において極めて重要となります。法定税金に加えて、人材派遣業界向けのStiPPなど、特定の業界別年金基金への拠出が必要な場合もあり、これらも厳密に算出する必要があります。
30%ルーリング:2026年の給与基準
正式名称がexpatregelingに改称された30%ルーリングは、海外の優秀な人材を惹きつけるための極めて重要な優遇制度ですが、2026年の適用基準は厳格化されています。本制度の適用を受けるには、非課税手当を控除した後の課税対象給与額が年間48,013ユーロ以上でなければなりません。公認機関により認定された修士号を保有する30歳未満の従業員には、36,497ユーロの引き下げ基準が適用されます(特定の学術研究者については給与基準が完全に免除されます)。無給休暇や短時間勤務などにより課税対象給与がこの基準を下回った場合、優遇額が減額されるか、受給資格そのものを喪失します。また、非課税手当の適用には上限が設定されており、2026年のWNT(経営層報酬最高額規制法)基準額である262,000ユーロまでの給与のみが対象となります。
さらに2点、注意すべき事項があります。第一に、30%ルーリングの給与基準は、IND(オランダ移民帰化局)が定める高度外国人材滞在許可の給与基準額と混同しないよう注意が必要です。INDの基準は別個に設定されており、2026年は休暇手当を除き、30歳以上で月額総支給額5,942ユーロ、30歳未満で4,357ユーロとなっています。片方の基準を満たしていても、もう一方の基準を満たしていないケースが発生し得ます。第二に、将来の改定への備えです。2024年以降に初めて本ルーリングの適用を受けた従業員については、2027年1月1日より非課税率が一律27%へ引き下げられ、給与基準額も大幅に引き上げられる予定です(それぞれ最低50,436ユーロおよび38,338ユーロへ引き上げ)。2023年以前から適用されている従業員には経過措置が適用されます。就労ビザの申請・スポンサーシップについては、INDの法定基準に完全準拠するため、当社のライセンス取得済み提携パートナーを通じて手続きを代行いたします。これらの給与試算や適正基準の確認が必要な場合は、24時間以内に対応可能な個別見積もりのご依頼をご利用いただけます。
雇用契約のコンプライアンス管理
標準的な雇用契約書には、試用期間や制限条項に関する最新の法改正を反映させる必要があります。無期雇用契約および2年以上の有期契約の場合、試用期間の上限は2か月です。6か月を超え2年未満の有期契約では試用期間は1か月に制限されます。契約期間が6か月以下の有期契約については、試用期間を設けることは法律上禁止されています。また、すべての契約書において、最低8%の法定休暇手当の支給条件を明記する必要があります。
競業避止義務条項(オランダ民法第7編653条)に関する現行法規は以下の通りです。競業避止条項は成人従業員と書面で合意する必要があり、有期雇用契約においては、事業上の重大な利益を守るために不可欠である旨の書面による正当な理由を記載しない限り法的効力を持ちません。無期雇用契約については、現行の法規定上は理由の書面記載までは義務付けられていないものの、近年裁判所は広範すぎる競業避止条項に対する審査を厳格化しており、条項の無効化や適用範囲の縮小を命じる判例が増加しています。さらに政府は、競業避止期間を最長12か月に制限し、すべての契約において書面での理由明記と地理的適用範囲の明示を義務付け、権利行使時には雇用主に補償金の支払いを義務付ける「Wet modernisering concurrentiebeding(競業避止義務近代化法案)」を準備中です。本法案は2026年半ばに国務院へ提出され、議会への正式上程を控えている段階であり未成立ですが、将来に備えた雇用契約書の作成においては事前に織り込んでおくことが推奨されます。現地の最新法令に準拠した契約書テンプレートを用いることで、個別のリーガルチェックにかかる負担を大幅に削減できます。
オランダにおける給与計算のアウトソーシング:貴社戦略の検討
オランダで給与計算のアウトソーシング先を選定する際は、サービス提供会社の業務体制を慎重に精査する必要があります。世界展開をうたう給与代行事業者の多くは、複数の下請け会社を取りまとめるアグリゲーター(仲介事業者)として機能しています。その場合、顧客の給与データは現地の第三者企業へ再委託され、そこに中間管理マージンが上乗せされる構造となります。これにより、グローバル本社がオランダ税務当局への直接のアクセス手段を持たない「シャドウペイロール」が生じがちです。これに対し、現地の専門会社と提携することで、オランダの給与税制実務とダイレクトにつながり、2026年の税務環境の細かな要件を熟知した専門家がすべての申告を直接管理する体制が整います。
現地特化型スペシャリストとグローバルアグリゲーターの比較
30%ルーリングの適切な運用には、現地に根ざした専門知識が不可欠です。グローバルな仲介事業者は、2026年の課税対象給与基準額48,013ユーロの要件を見落としたり、INDの給与基準額と混同したりすることが多く、結果として申請の却下や従業員の不満を招く原因となります。オランダにおけるEOR(Employer of Record:事業代行雇用)サービスを利用することで、海外企業は現地法人を設立することなく従業員を採用できます。法令遵守のために現地法人(BV)の設立が必須であるというのは一般的な誤解です。EORモデルを採用すれば、現地の法定義務をすべて代行機関が適法に満たしながら事業を展開できます。また、就労ビザの申請支援も提携ライセンス企業を通じて手配されるため、貴社本国の管理部門に過度な負担をかけることなく、高度外国人材の適法な受入れが可能になります。
人件費管理と透明性の確保
適切なコスト管理を行うには、総雇用コスト(Total Cost of Employment)の正確な把握が前提となります。オランダ市場における雇用主負担額は、企業規模、契約形態、業種によって異なりますが、概ね総支給給与の18%から27%程度です。コンプライアンスを重視した戦略では、社会保障費、年金拠出金、各種保険料を月1回のお支払いに集約する「ワンインボイス(一括請求)」モデルを採用します。この透明性により、複数国間の一括契約で発生しがちな不透明な追加費用の発生を防止できます。また、業務対応のスピードも重要な比較指標です。個別見積もりが24時間以内に提示されれば採用スケジュールを遅らせることなく進められます。さらに認定スポンサー制度を利用した場合、INDは高度外国人材の申請を通常約2週間で審査し、手続き全体も通常2~3週間程度で完了します。事前に明確な価格体系が提示されることで、人件費の予実管理を高い精度で行うことが可能になります。
2026年版給与計算セットアップテンプレート:ステップ別ガイド
実務の導入にあたっては、オランダ税務当局の厳正な要件を満たすため、順を追った体系的なアプローチが必要となります。オランダでの給与計算をアウトソーシングすることにより、社内リソースに負荷をかけることなく、以下の標準プロセスを円滑に導入できます。
- ステップ1:従業員情報の収集および原本書類による本人確認を実施。Burgerservicenummer(BSN)が発番され次第、台帳に登録します。
- ステップ2:海外雇用主のためのオランダ労働法に準拠した雇用契約書を作成し、法定8%の休暇手当、適切な試用期間、および契約更新制限(連鎖規制)の条項を明記します。
- ステップ3:Belastingdienstに雇用主登録を行い、該当する場合は義務付けられている業界別年金基金への加入手続きを完了します。
- ステップ4:2026年の課税対象給与基準を満たす対象従業員について、30%ルーリング(expatregeling)の申請を行います。雇用開始日から遡及して優遇措置を適用させるため、入社後4か月以内の申請を推奨します。
- ステップ5:毎月の給与計算を実行し、GDPR(EU一般データ保護規則)に準拠したセキュアなポータル経由で電子給与明細を発行します。
オンボーディングとデータ検証
オンボーディング(入社受入)手続きにおいては、給与所得控除を正確に適用するため、源泉徴収申告書(loonbelastingverklaring、または従業員の給与申告データ用紙)の回収が必須となります。給与計算台帳は7年間、身分証明書のコピーおよび源泉徴収申告書については雇用終了年の暦年末から起算して最低5年間の保管が法的に義務付けられており、署名済みの雇用契約書も併せて保存する必要があります。EU圏外からの採用者については、提携ライセンス企業を通じてビザスポンサーシップを手配し、給与水準が市場相場および該当するIND基準額を維持しているかを含め、高度外国人材としての適格性を雇用期間全体にわたって確認・維持します。この段階で正確なデータ入力を徹底することで、税務調査の原因となりやすい遡及修正のリスクを未然に防止します。
月次給与計算サイクル
毎月の計算サイクルでは、2026年7月1日以降の法定最低賃金である時給14.99ユーロ(および適用される労働協約[CAO]でより高い最低賃金が定められている場合はその額)を上回る総支給額から手取り額を算出します。給与期間ごとに8%の休暇手当の積立を計上する必要があります。計算確定後、税務署へ給与税申告書(loonaangifte)を送信します。申告および納付期限は税務申告通知書に指定されており、通常は翌月末日となります。また、疾病に伴う休業リスクの管理はオランダの雇用制度において極めて重要です。従業員が病気欠勤した場合、雇用主は最長2年間にわたり給与の最低70%(法定最高日額給与を上限)を支払う義務があり、初年度の支給額は法定最低賃金を下回ってはならないと定められています。多くのCAOではさらに手厚い補償が義務付けられており、初年度は給与の100%支給を規定するケースが一般的です。これらの継続的な法定責務を円滑に履行するため、現地の専門家と提携して確実なコンプライアンス体制を今すぐ確立することをお勧めいたします。
オランダのコンプライアンス管理でICSPayrollが選ばれる理由
ICSPayrollは、オランダにおける貴社ビジネスを法的リスクから守るガーディアンとして機能します。オランダでの給与計算を当社にお任せいただくことで、現地当局との直接の窓口を持つ強力なパートナーを獲得できます。当社の専門チームが、法令に準拠した雇用契約書の作成から月次の給与税申告に至るまで、管理ライフサイクル全体を一括して統括します。これにより、海外の労働法を遠隔から管理する際に生じる多額の管理コストを削減できます。当社は、現地法人を設立することなく迅速な市場進出を目指すテック系スタートアップ企業やグローバル企業の支援に特化しています。すべての給与計算はペイロールディレクターのJoost Hubregtseによる専門的な監修のもとで行われ、2026年に公式発表された最新数値に基づいた正確な処理をお約束します。
迅速性と確実性
当社は、ビジネスの成長スピードには迅速な採用・受入体制が不可欠であることを理解しています。オランダチームの体制構築に関する個別見積もりは、最初のお問い合わせから24時間以内に提示いたします。EU圏外からの人材採用を計画されている場合、ビザスポンサーシップは提携ライセンス企業を通じて手配され、認定スポンサー制度を利用することで、通常2~3週間程度で高度外国人材の認可を取得可能です。迅速な対応を最優先としながらも、オランダ移民当局が求める細部にわたる厳格な審査基準を徹底して満たす体制を整えています。
先進のテクノロジーと充実したサポート
業務プロセスの透明性は、当社のサービスの根幹をなす理念です。貴社の従業員は、暗号化された安全なオンラインポータルを通じて、電子給与明細の確認、契約書類の管理、休暇手当の積立状況の確認を行うことができます。この一元管理システムにより、人事労務手続きが大幅に簡素化され、すべての記録が法定保存期間に従って安全にアーカイブされます。また、30%ルーリング専任のサポートを提供し、外国人従業員が2026年の課税対象給与基準額48,013ユーロを満たしているかを検証するとともに、2027年の制度改定に向けた準備も支援します。自動応答のチケットシステムや所在の不透明な仲介業者とは異なり、当社の専任スペシャリストが直接貴社を担当します。さらに当社の支援モデルは、海外企業の恒久的施設(PE:Permanent Establishment)認定リスクの管理にも貢献します。適法な現地雇用スキームを活用することで、オランダ国内における海外企業の活動が課税対象となる事業所とみなされるリスクを低減させることが可能です。
専門家による給与コンプライアンスで安心のオランダ市場進出を実現
2026年のオランダ労働環境に対応するためには、単なる業務ソフトウェアの導入にとどまらず、最新の税制基準、契約関連法令、そして立法動向への深い理解が不可欠です。オランダにおける給与計算をアウトソーシングすることで、貴社はKetenregeling、30%ルーリングの給与基準額48,013ユーロ、そして再開された偽装自営業への取締りなどに伴う法的リスクを回避できます。本人確認から最終的な電子給与明細の発行に至るまで、成功のためのテンプレートはすでに整っています。簡潔で安全な給与インフラ構築への第一歩を、今すぐ踏み出してください。
24時間以内にオランダ給与計算の個別見積もりを取得し、現地の複雑な法務手続きを専門家に任せて、貴社本来の事業成長に専念してください。
よくある質問(FAQ)
オランダで給与計算体制をセットアップするのにどのくらいの期間がかかりますか?
法令に準拠した給与計算体制の構築には、通常2週間から4週間を要します。所要日数は主にBelastingdienstからの給与税番号の取得時期によって左右されます。専門業者へアウトソーシングすることで、確立された登録ルートを通じて手続きを迅速化できます。認定スポンサーを通じて高度外国人材を採用する場合、INDの審査期間は約2週間が目安となり、プロセス全体は通常2~3週間で完了します。
2026年のオランダにおける最低賃金はいくらですか?
2026年7月1日以降の21歳以上の法定最低賃金は、総支給額で時給14.99ユーロです(2026年1月1日から6月30日までは14.71ユーロでした)。最低賃金額は毎年1月1日と7月1日の年2回改定されます。21歳未満には年齢に応じた減額料率が適用され、また該当するCAOによってより高い最低賃金が定められている場合があります。
オランダにおける給与計算の雇用主負担コストはどのくらいですか?
雇用主負担分は、一般的に総支給給与に対して約18%から27%が上乗せされます。内訳には、AWf保険料(低料率2.74%/高料率7.74%)、Aof保険料(小規模雇用主6.27%/その他7.63%)、Zvw雇用主拠出金6.10%、企業ごとに異なるWhk保険料、0.50%の育児休業付加金、および法定8%の休暇手当が含まれます。各保険料は、2026年の上限対象給与額である79,409ユーロまでの給与に対して計算されます。
オランダに現地法人を設立しなくても従業員を採用できますか?
はい、採用可能です。海外企業はBelastingdienstに直接雇用主として登録するか、EOR(事業代行雇用)サービスを利用することで雇用できます。ただし、現地での人員雇用はその業務性質によって法人税法上の恒久的施設(PE)とみなされる可能性があるため、現地の適法な雇用スキームを活用してそのリスクを評価・管理することが重要です。
30%ルーリングは給与計算のセットアップにどのように影響しますか?
30%ルーリング(expatregeling)は、適格要件を満たす海外からの赴任者に対し、給与の一部を非課税手当として支給することを認める制度です。適用には、非課税手当控除後の課税対象給与が2026年の基準額である48,013ユーロ(認定修士号を持つ30歳未満の場合は36,497ユーロ)を満たしている必要があり、非課税手当の計算対象給与には262,000ユーロの上限が設けられています。申請には厳格な計算が求められるほか、雇用主は2027年から施行される27%への非課税率引き下げおよび基準額引き上げにも今から備える必要があります。
オランダにおける法定休暇手当とは何ですか?
すべての従業員に年間総支給給与の最低8%にあたる休暇手当(vakantiegeld)の受給権が法律で保障されています。通常は年間を通じて積み立てられ、毎年5月または6月に支給されます。この権利は有期契約労働者やパートタイム労働者にも同様に適用され、雇用契約書および給与明細に明確に記載されている必要があります。
オランダの給与データに関する保存義務期間はどのくらいですか?
給与計算台帳および会計帳簿は7年間の保存が義務付けられています。身分証明書類のコピーおよび源泉徴収申告書については、雇用関係が終了した年の暦年末から起算して最低5年間の保管が必要です。Belastingdienstによる税務調査の際にこれらの書類を提示できない場合、多額の過料が科される可能性があります。
オランダの従業員の病気欠勤時の給与(病気手当)はどのように管理しますか?
雇用主は、病気欠勤中の従業員に対し、最長2年間にわたり給与の最低70%(法定最高日額を上限)を支払う義務があります。初年度の支払額は法定最低賃金を下回ってはならず、多くのCAOでは初年度の100%支給が義務付けられています。これは雇用主にとって大きな財務リスクとなるため、多くの企業が病気休業保険(欠勤保険)に加入してリスクを回避しています。また、UWVによる最長1年間の給与支払い期間延長ペナルティを避けるため、Wet verbetering poortwachter(ゲートキーパー改善法)に定められた復職手続きを厳格に遵守する必要があります。
オランダの雇用主は、従業員が病気で就労不能となった場合、最長2年間にわたり給与の最低70%を支払う義務を負っています。これは海外企業にとって重大な財務リスクを意味します。多くの企業は専門の休業補償保険を活用してこのリスクを軽減しています。この手続きを管理するにあたっては、円滑な職場復帰を進め、UWVからの支払延長ペナルティを回避するために、ゲートキーパー改善法の規定を厳格に順守することが不可欠です。
情報源および参考文献
上記のすべての規則および数値は、法令条文、規制機関の公表データ、統計資料、判例などの以下の情報源に基づいています。個別の状況に応じた最新の法文につきましては、常に公式情報をご確認ください。
- オランダ民法第7編692条(給与計算代行・ペイローリングの法的定義)
- オランダ民法第7編690条(労働者派遣契約:uitzendovereenkomst)
- Waadi(労働者派遣法)第8条(派遣労働者の同一労働同一賃金原則:loonverhoudingsnorm)
- Stichting Normering Arbeid(SNA:労働基準財団)認証の給与代行および人材派遣企業に関するNEN 4400-1規格登録簿
- Belastingdienst(オランダ税務当局):AWf失業保険料の高低区分料率および適用条件
- オランダ労働監査局(Nederlandse Arbeidsinspectie):法執行、査察および罰則規定方針
- CBS(オランダ中央統計局):経済活動別雇用者報酬および雇用者数(国民経済計算データセット84165ENG)
- Eurostat(欧州委員会統計局):NACE経済活動別時間当たり労働コスト水準(データセットlc_lci_lev、国際比較用)
- オランダ最高裁判所判決 2025年4月11日(ECLI:NL:HR:2025:543):三面的なプラットフォーム労働関係における民法第7編690条の派遣労働契約の該当性
- オランダ最高裁判所判決 2025年11月21日(ECLI:NL:HR:2025:1733):EU指令2008/104/EC第5条5項およびWaadiに基づく有期派遣契約の反復更新濫用に関する判断


NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
法令に準拠した給与計算体制の構築には、通常2週間から4週間を要します。所要日数は主にBelastingdienstからの給与税番号の取得時期によって左右されます。専門業者へアウトソーシングすることで、確立された登録ルートを通じて手続きを迅速化できます。認定スポンサーを通じて高度外国人材を採用する場合、INDの審査期間は約2週間が目安となり、プロセス全体は通常2~3週間で完了します。
2026年7月1日以降の21歳以上の法定最低賃金は、総支給額で時給14.99ユーロです(2026年1月1日から6月30日までは14.71ユーロでした)。最低賃金額は毎年1月1日と7月1日の年2回改定されます。21歳未満には年齢に応じた減額料率が適用され、また該当するCAOによってより高い最低賃金が定められている場合があります。
雇用主負担分は、一般的に総支給給与に対して約18%から27%が上乗せされます。内訳には、AWf保険料(低料率2.74%/高料率7.74%)、Aof保険料(小規模雇用主6.27%/その他7.63%)、Zvw雇用主拠出金6.10%、企業ごとに異なるWhk保険料、0.50%の育児休業付加金、および法定8%の休暇手当が含まれます。各保険料は、2026年の上限対象給与額である79,409ユーロまでの給与に対して計算されます。
はい、採用可能です。海外企業はBelastingdienstに直接雇用主として登録するか、EOR(事業代行雇用)サービスを利用することで雇用できます。ただし、現地での人員雇用はその業務性質によって法人税法上の恒久的施設(PE)とみなされる可能性があるため、現地の適法な雇用スキームを活用してそのリスクを評価・管理することが重要です。
30%ルーリング(expatregeling)は、適格要件を満たす海外からの赴任者に対し、給与の一部を非課税手当として支給することを認める制度です。適用には、非課税手当控除後の課税対象給与が2026年の基準額である48,013ユーロ(認定修士号を持つ30歳未満の場合は36,497ユーロ)を満たしている必要があり、非課税手当の計算対象給与には262,000ユーロの上限が設けられています。申請には厳格な計算が求められるほか、雇用主は2027年から施行される27%への非課税率引き下げおよび基準額引き上げにも今から備える必要があります。
すべての従業員に年間総支給給与の最低8%にあたる休暇手当(vakantiegeld)の受給権が法律で保障されています。通常は年間を通じて積み立てられ、毎年5月または6月に支給されます。この権利は有期契約労働者やパートタイム労働者にも同様に適用され、雇用契約書および給与明細に明確に記載されている必要があります。
給与計算台帳および会計帳簿は7年間の保存が義務付けられています。身分証明書類のコピーおよび源泉徴収申告書については、雇用関係が終了した年の暦年末から起算して最低5年間の保管が必要です。Belastingdienstによる税務調査の際にこれらの書類を提示できない場合、多額の過料が科される可能性があります。
雇用主は、病気欠勤中の従業員に対し、最長2年間にわたり給与の最低70%(法定最高日額を上限)を支払う義務があります。初年度の支払額は法定最低賃金を下回ってはならず、多くのCAOでは初年度の100%支給が義務付けられています。これは雇用主にとって大きな財務リスクとなるため、多くの企業が病気休業保険(欠勤保険)に加入してリスクを回避しています。また、UWVによる最長1年間の給与支払い期間延長ペナルティを避けるため、Wet verbetering poortwachter(ゲートキーパー改善法)に定められた復職手続きを厳格に遵守する必要があります。


