
Externalizar la gestión de nóminas en los Países Bajos: plantilla de configuración y cumplimiento normativo para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
El mercado laboral neerlandés en 2026 presenta un entorno de alta exigencia donde los errores administrativos menores a menudo conllevan graves repercusiones financieras. Para los empleadores internacionales, la decisión de externalizar la gestión de nóminas en los Países Bajos ya no es solo una cuestión de comodidad; es una vía estratégica para gestionar las estrictas normas salariales de 2026 y las complejidades de la regulación sobre contratos sucesivos (Ketenregeling). Gestionar estos requisitos legales desde el extranjero suele traducirse en costes indirectos excesivos y en un riesgo significativo para su reputación ante la Belastingdienst.
Probablemente comprenda que el cumplimiento normativo no es negociable, pero la continua evolución del régimen del 30% (oficialmente la «expatregeling») y los cambios en los porcentajes impositivos pueden parecer un objetivo en constante movimiento. Esta guía proporciona una plantilla de configuración de referencia para 2026, diseñada para alinear completamente sus operaciones en cuestión de semanas. Analizaremos los requisitos específicos de 2026, incluida la norma salarial imponible de 48.013 € para el régimen del 30% y el salario mínimo legal por hora de 14,99 € aplicable desde el 1 de julio de 2026. Esta plantilla garantiza solicitudes precisas para sus empleados expatriados y ofrece una hoja de ruta clara para realizar declaraciones fiscales mensuales sin complicaciones.
Puntos clave
- Descubra por qué externalizar la gestión de nóminas en los Países Bajos proporciona un puente seguro para gestionar complejas normativas locales sin necesidad de constituir una BV neerlandesa.
- Aplique con precisión los criterios del régimen del 30% de 2026 verificando que el salario imponible, tras aplicar la asignación libre de impuestos, cumpla con la norma de 48.013 € (36.497 € para empleados menores de 30 años con un título de máster cualificado). Tenga en cuenta que esta norma fiscal es independiente de los umbrales salariales del IND para migrantes altamente cualificados, que en 2026 son de 5.942 € brutos al mes (a partir de 30 años) y 4.357 € (menores de 30 años), excluyendo la paga de vacaciones.
- Gestione la Ketenregeling respetando el límite de tres contratos de duración determinada en un período máximo de 36 meses.
- Reduzca la carga administrativa mediante un modelo de factura única que cubra los impuestos neerlandeses, los seguros y las cotizaciones a la seguridad social.
- Garantice la integridad de los datos siguiendo un proceso estructurado de verificación del Burgerservicenummer (BSN) y los documentos de identidad.
La complejidad de configurar la nómina en los Países Bajos en 2026
Convertirse en empleador en los Países Bajos transforma a su organización en un agente de retención (inhoudingsplichtige). Esta condición le obliga a deducir el impuesto sobre los salarios y las cotizaciones sociales directamente de los sueldos de los empleados. El sistema fiscal neerlandés es riguroso y exige una precisión absoluta en estos cálculos para evitar desencadenar inspecciones. Muchas empresas internacionales optan por externalizar la gestión de nóminas en los Países Bajos para mitigar el riesgo de errores administrativos durante esta transición. No necesita una BV neerlandesa local para poner en marcha esta estructura; las entidades extranjeras pueden registrarse como empleadores directamente ante la autoridad fiscal. Los registros de administración de nóminas deben conservarse generalmente durante siete años; las copias de los documentos de identidad y las declaraciones del impuesto sobre los salarios (loonbelastingverklaringen) deben guardarse durante al menos cinco años tras la finalización del año natural en que concluyó la relación laboral. Esto garantiza que esté preparado para cualquier inspección retroactiva por parte de las autoridades.
El salario mínimo y los costes legales de 2026
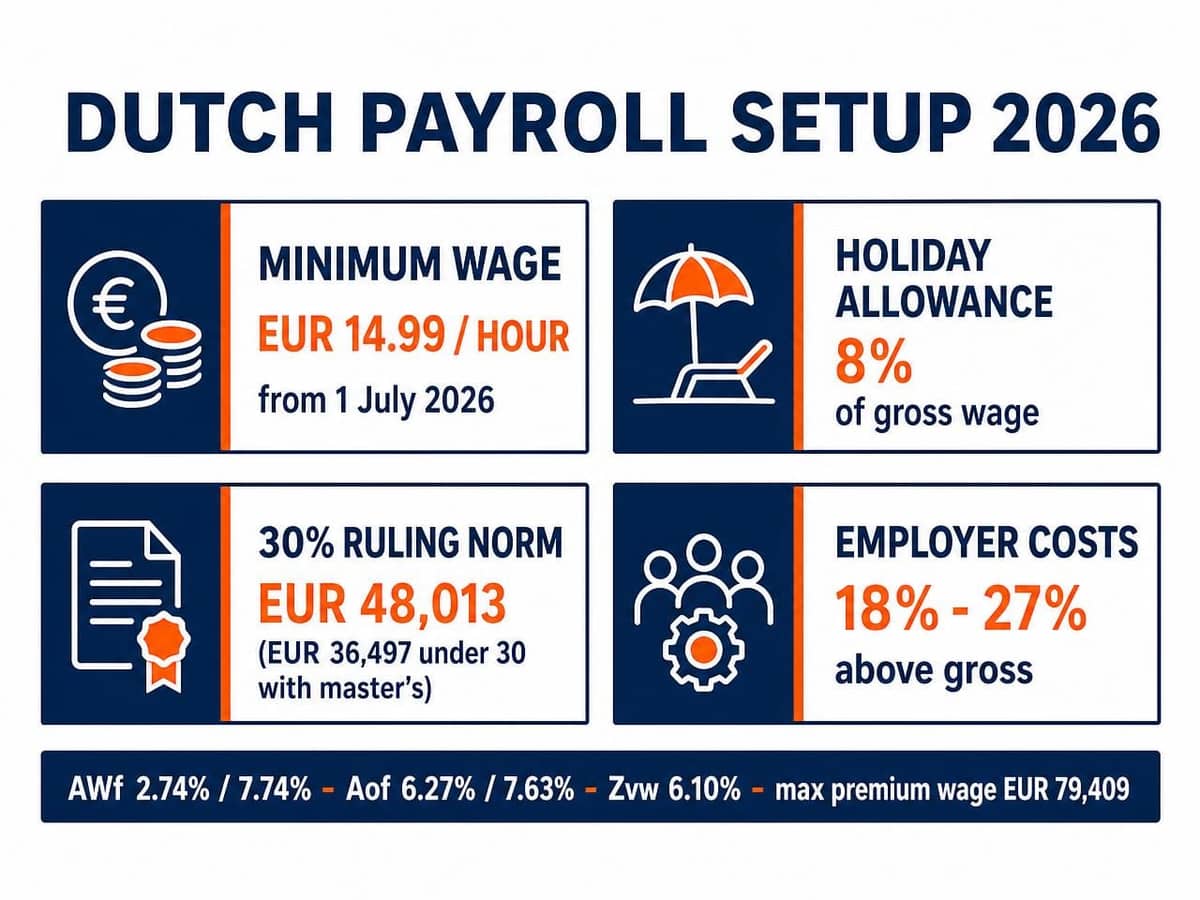
A partir del 1 de julio de 2026, el salario mínimo legal para empleados a partir de 21 años es de 14,99 € brutos por hora (fue de 14,71 € del 1 de enero al 30 de junio de 2026). Desde la introducción del salario mínimo legal por hora en 2024, ya no existen importes mínimos fijos por día, semana o mes: la remuneración depende de las horas efectivamente trabajadas, lo que garantiza la equidad salarial entre semanas laborales de 36, 38 y 40 horas. Se aplican tarifas juveniles reducidas a los empleados menores de 21 años. Más allá del salario base, la ley exige proporcionar una paga de vacaciones (vakantiegeld) de al menos el 8% del salario bruto, que normalmente se abona en mayo o junio.
Los costes del empleador también incluyen cotizaciones obligatorias. Para 2026: la prima del AWf (desempleo) es del 2,74% para contratos indefinidos por escrito con horas fijas y del 7,74% para contratos flexibles; la prima del Aof (incapacidad) es del 6,27% para pequeños empleadores y del 7,63% para medianos y grandes empleadores; y la aportación patronal al Zvw (asistencia sanitaria) es del 6,10%. Estas primas se calculan sobre el salario hasta la base máxima de cotización, que es de 79.409 € para 2026. A esto se suman la prima diferenciada Whk (WGA y Ziektewet) y un recargo del 0,50% para el cuidado de los hijos, por lo que las cotizaciones representan una parte sustancial del coste laboral total.
Obligaciones del agente de retención
El registro ante la Belastingdienst para obtener un número de identificación fiscal de nómina constituye la base de su cumplimiento. Una vez registrado, debe presentar una declaración del impuesto sobre los salarios (loonaangifte) por cada período de liquidación. Tanto la presentación como el pago correspondiente deben realizarse antes del plazo indicado en la notificación de su declaración fiscal, que para declarantes mensuales suele ser el último día del mes siguiente al período de pago. El incumplimiento de estos plazos conlleva sanciones.
También es vital asegurarse de que las estructuras contractuales se ajusten a las normas neerlandesas sobre clasificación laboral, tal como se detalla en nuestra guía sobre legislación laboral en los Países Bajos para empleadores extranjeros. Desde el 1 de enero de 2025, la Belastingdienst ha reanudado la aplicación estricta de las normas contra el falso trabajo autónomo bajo la Wet DBA, lo que significa que clasificar erróneamente a contratistas en lugar de empleados acarrea riesgos financieros reales, incluidas liquidaciones retroactivas de impuestos sobre las nóminas. El proyecto de ley VBAR, que clarificaría aún más la evaluación de las relaciones laborales, sigue pendiente en el Parlamento y aún no es ley; no obstante, el control bajo el marco actual ya está plenamente activo, por lo que el rigor en la clasificación no puede esperar. Incluso si no realiza pagos activos en un mes específico, deberá presentar una declaración a cero para mantener su situación al corriente.
Pilares fundamentales de un sistema de nóminas neerlandés en cumplimiento
El cumplimiento normativo en los Países Bajos exige un conocimiento profundo de la Ketenregeling y de la indemnización por transición legal obligatoria. La Ketenregeling limita la concatenación de contratos de duración determinada a un máximo de tres contratos en un período total de 36 meses (contabilizándose en la cadena las interrupciones de seis meses o menos). Superar cualquiera de estos límites convierte automáticamente la relación en un contrato indefinido, a menos que un convenio colectivo disponga lo contrario. Además, la indemnización por transición (transitievergoeding) se devenga desde el primer día de trabajo a razón de un tercio del salario mensual bruto por año de servicio. Para 2026, este pago está limitado a un máximo de 102.000 € brutos, o a un año de salario si este fuera superior. Comprender estos costes resulta crítico al externalizar la gestión de nóminas en los Países Bajos, ya que los expertos locales integran estas acumulaciones en sus previsiones financieras mensuales. Más allá de los tributos legales, determinados sectores exigen cotizaciones a fondos de pensiones sectoriales específicos, como StiPP para los servicios de personal, las cuales deben calcularse con absoluta precisión.
El régimen del 30%: estándares salariales para 2026
El régimen del 30%, denominado oficialmente expatregeling, sigue siendo una herramienta fundamental para atraer talento internacional, pero las normas de 2026 son rigurosas. Para cumplir los requisitos, el salario imponible del empleado debe ser de al menos 48.013 € después de aplicar la asignación libre de impuestos. Para empleados menores de 30 años en posesión de un título de máster universitario cualificado (y debidamente validado), se aplica una norma reducida de 36.497 €; ciertos investigadores científicos están totalmente exentos de cumplir con la norma salarial. Si el salario imponible cae por debajo de este límite, por ejemplo debido a permisos no retribuidos o trabajo a tiempo parcial, el beneficio debe reducirse o se pierde. La asignación libre de impuestos también está topada: solo puede calcularse sobre el salario hasta el tope de la norma WNT, que es de 262.000 € para 2026.
Conviene prestar atención a otros dos aspectos. En primer lugar, la norma salarial del régimen del 30% no debe confundirse con los umbrales salariales del IND para el permiso de residencia de migrante altamente cualificado, fijados por separado en 5.942 € brutos al mes (a partir de 30 años) y 4.357 € (menores de 30 años) en 2026, excluida la paga de vacaciones. Un empleado puede alcanzar un umbral y no cumplir el otro. En segundo lugar, planifique con antelación: a partir del 1 de enero de 2027 el régimen se fijará en un porcentaje único del 27% y las normas salariales aumentarán sustancialmente (hasta al menos 50.436 € y 38.338 € respectivamente) para aquellos empleados que hayan aplicado el régimen por primera vez en 2024 o con posterioridad; las normas transitorias protegen a los empleados que ya se acogían a él en 2023. El patrocinio de inmigración se tramita a través de nuestro socio autorizado para asegurar el pleno cumplimiento de los estándares del IND. Si necesita asistencia con estos cálculos, puede solicitar un presupuesto a medida en un plazo de 24 horas.
Cumplimiento del contrato de trabajo
Los contratos de trabajo estándar deben reflejar la normativa legal vigente sobre el período de prueba y los pactos restrictivos. Para contratos indefinidos y contratos de duración determinada de dos años o más, el período de prueba máximo es de dos meses. Los contratos de duración determinada de más de seis meses pero inferiores a dos años están limitados a un período de prueba de un mes. No se permite período de prueba en contratos de seis meses o menos. Todo contrato debe reflejar con claridad la paga de vacaciones legal obligatoria de al menos el 8%.
En cuanto a las cláusulas de no competencia, la legislación vigente (artículo 7:653 del Código Civil neerlandés) estipula lo siguiente: el pacto de no competencia debe acordarse por escrito con un empleado mayor de edad, y en contratos de duración determinada solo es válido si el empleador incluye una justificación por escrito que demuestre intereses empresariales imperiosos. Para contratos indefinidos, la ley no exige actualmente una justificación por escrito, aunque los tribunales examinan con creciente rigor las cláusulas excesivamente amplias y pueden anularlas o limitarlas. Tenga en cuenta que el gobierno está tramitando la ley Wet modernisering concurrentiebeding, un proyecto legislativo que limitaría los pactos de no competencia a doce meses, exigiría motivación por escrito y un ámbito geográfico definido para todos los contratos, y obligaría a los empleadores a abonar una compensación económica al invocar la cláusula. Este texto se remitió al Consejo de Estado a mediados de 2026 y aún no se ha presentado al Parlamento: todavía no es ley, pero una redacción contractual con visión de futuro debería anticiparlo. El empleo de plantillas adaptadas localmente y actualizadas periódicamente garantiza el cumplimiento de estos mandatos sin la carga de revisiones jurídicas manuales continuas.
Externalizar la gestión de nóminas en los Países Bajos: evaluación de su estrategia
La elección de un socio para externalizar la gestión de nóminas en los Países Bajos requiere un análisis crítico de la estructura operativa del proveedor. Muchas empresas globales de nómina operan como agregadores: transmiten sus datos a un tercero local al tiempo que aplican un recargo por comisiones de gestión. Esto suele derivar en una «nómina en la sombra» (shadow payroll), donde la entidad global carece de acceso directo a la Administración Tributaria y Aduanera neerlandesa. Un especialista local ofrece un enlace directo con la práctica fiscal de retenciones de nómina en los Países Bajos. Esto garantiza que cada declaración sea gestionada por profesionales que conocen las particularidades del entorno fiscal de 2026.
Especialistas locales frente a agregadores globales
La experiencia local es vital para gestionar el régimen del 30%. Las firmas globales a menudo pasan por alto el requisito de salario imponible de 48.013 € fijado para 2026, o lo confunden con los umbrales salariales independientes del IND, lo que genera solicitudes rechazadas y descontento entre los empleados. Al recurrir a los servicios de Employer of Record en los Países Bajos, las empresas internacionales contratan personal sin necesidad de constituir una entidad local. Es un error común pensar que se requiere una BV local para operar conforme a la ley. El modelo EOR le permite operar legalmente mientras todas las obligaciones reglamentarias se gestionan a nivel local. El patrocinio de inmigración se tramita a través de nuestro socio autorizado, ofreciendo una vía segura para migrantes altamente cualificados sin sobrecargar a su sede central con gestiones administrativas.
Control de costes y transparencia
La verdadera gestión de costes radica en comprender el coste total del empleo (Total Cost of Employment). En el mercado neerlandés, las cargas sociales del empleador suelen oscilar aproximadamente entre el 18% y el 27% por encima del salario bruto, en función del tamaño de la empresa, el tipo de contrato y el sector. Una estrategia adecuada recurre al modelo de «Factura única» (One Invoice), consolidando la seguridad social, las aportaciones a planes de pensiones y los seguros en una sola transacción mensual. Esta transparencia evita los cargos ocultos habituales en los contratos multipaís. Evaluar la rapidez del servicio es igualmente relevante: una respuesta en 24 horas para presupuestos a medida mantiene su calendario de contrataciones al día; asimismo, para patrocinadores reconocidos, el IND tiene como objetivo resolver las solicitudes de migrantes altamente cualificados en unas dos semanas, completándose el proceso íntegro normalmente en un plazo de dos a tres semanas. Unos precios claros y sin sorpresas le permitirán presupuestar los costes laborales con total exactitud.
Plantilla de configuración de nóminas para 2026: guía paso a paso
La implantación requiere un enfoque cronológico para cumplir con las rigurosas exigencias de la Administración Tributaria y Aduanera neerlandesa. Optar por externalizar la gestión de nóminas en los Países Bajos le permite aplicar esta plantilla sin sobrecargar a su equipo administrativo interno.
- Paso 1: Recopile los datos del empleado y verifique su identidad utilizando documentos de identificación originales; registre el Burgerservicenummer (BSN) tan pronto como esté disponible.
- Paso 2: Redacte un contrato que cumpla con la legislación laboral neerlandesa para empleadores extranjeros, incluyendo la paga de vacaciones legal del 8% y las cláusulas correctas de período de prueba y concatenación de contratos.
- Paso 3: Regístrese como empleador ante la Belastingdienst e inscríbase en cualquier fondo de pensiones sectorial obligatorio.
- Paso 4: Presente la solicitud del régimen del 30% (expatregeling) para los empleados que cumplan la norma de salario imponible de 2026, idealmente dentro de los cuatro meses siguientes al inicio del empleo para que el régimen se aplique con carácter retroactivo desde el primer día.
- Paso 5: Ejecute el ciclo de nómina mensual y distribuya las nóminas digitales mediante un portal seguro y conforme al RGPD.
Incorporación y verificación de datos
El proceso de incorporación (onboarding) debe incluir la recogida de la declaración de retención salarial (loonbelastingverklaring o el formulario de datos de nómina del empleado), que determina la aplicación correcta de las deducciones fiscales. La ley exige conservar los registros de la administración de nóminas durante siete años, y las copias de los documentos de identidad y declaraciones fiscales salariales durante al menos cinco años tras la finalización del año en que concluyó la relación laboral; los contratos de trabajo firmados deben archivarse junto con esta documentación. Para el personal extracomunitario, el patrocinio de inmigración se tramita a través de nuestro socio autorizado, garantizando que el estatus de migrante altamente cualificado se verifique y mantenga durante toda la vigencia del contrato, incluido el requisito continuo de que el salario se mantenga a niveles de mercado y cumpla el umbral aplicable fijado por el IND. Introducir los datos con total exactitud en esta fase evita rectificaciones fiscales retroactivas que con frecuencia provocan auditorías.
El ciclo mensual de nómina
El ciclo mensual implica calcular las liquidaciones de bruto a neto tomando como referencia al menos el salario mínimo legal - 14,99 € por hora desde el 1 de julio de 2026 - y cualquier mínimo sectorial (CAO) superior que resulte aplicable. Debe contabilizar el devengo de la paga de vacaciones del 8% en cada período de pago. Una vez finalizados los cálculos, se presenta la loonaangifte ante la agencia tributaria; la declaración y el pago vencen en el plazo estipulado en la notificación fiscal, generalmente el último día del mes siguiente. La gestión del riesgo por incapacidad temporal es un componente crítico del sistema neerlandés: los empleadores deben abonar al menos el 70% del salario del empleado (con el tope de la base salarial máxima diaria) durante un máximo de dos años de enfermedad, y durante el primer año esta cuantía no puede situarse por debajo del salario mínimo legal. Muchos CAO exigen cuantías superiores, comúnmente el 100% durante el primer año. Puede garantizar su cumplimiento hoy mismo asociándose con un especialista local para gestionar estas obligaciones periódicas.
Por qué ICSPayroll es su socio para el cumplimiento normativo en los Países Bajos
ICSPayroll actúa como el escudo protector de sus operaciones en los Países Bajos. Al externalizar la gestión de nóminas en los Países Bajos, obtiene un socio que sirve de conexión directa con las autoridades locales. Nuestro equipo se encarga de la totalidad del ciclo de vida administrativo, desde la redacción de contratos conformes a derecho hasta la presentación de las declaraciones fiscales mensuales. Esto elimina los elevados costes fijos tradicionalmente vinculados a la gestión remota de normativas laborales extranjeras. Nos especializamos en dar soporte a startups tecnológicas y empresas internacionales consolidadas que necesitan acceder con rapidez al mercado sin constituir una filial local. La supervisión experta corre a cargo de Joost Hubregtse, nuestro Director de Nóminas, asegurando que cada cálculo se ajuste rigurosamente a las cifras publicadas de forma oficial para 2026.
Rapidez y fiabilidad
Entendemos que el ritmo del negocio depende de una rápida incorporación del personal. Recibirá una propuesta a medida para su equipo en los Países Bajos en un plazo de 24 horas tras su consulta inicial. Si su estrategia contempla la contratación de talento extracomunitario, el patrocinio de inmigración se gestiona mediante nuestro socio autorizado; a través del canal de patrocinador reconocido, las resoluciones para migrantes altamente cualificados se obtienen generalmente en dos o tres semanas. Nuestro procedimiento es metódico y prioriza la rapidez manteniendo la minuciosidad exigida por las autoridades de inmigración neerlandesas.
Nuestra tecnología y soporte
La transparencia constituye un pilar esencial de nuestro servicio. Sus empleados dispondrán de acceso a un portal en línea seguro para consultar nóminas digitales, gestionar contratos y supervisar la paga de vacaciones devengada. Este sistema centralizado simplifica la gestión de recursos humanos y garantiza la custodia de los registros durante los plazos de conservación legalmente exigidos. Proporcionamos asesoramiento especializado para el régimen del 30%, verificando que sus expatriados alcancen la norma de salario imponible de 48.013 € para 2026 y preparándolos para las modificaciones previstas para 2027. No tendrá que lidiar con sistemas automatizados de tickets ni con agregadores impersonales: mantendrá comunicación directa con nuestros especialistas. Nuestro modelo también ayuda a las corporaciones internacionales a gestionar el riesgo de Establecimiento Permanente: operar mediante estructuras locales de empleo conforme a la ley disminuye las probabilidades de que las actividades de una entidad extranjera en los Países Bajos sean consideradas constitutivas de presencia tributable.
Asegure su entrada en el mercado neerlandés con expertos en nómina y cumplimiento
Afrontar el panorama laboral neerlandés en 2026 requiere algo más que software administrativo; demanda un dominio actualizado de los baremos fiscales, el derecho contractual y las reformas legislativas en curso. Al externalizar la gestión de nóminas en los Países Bajos, su organización elude los riesgos vinculados a la Ketenregeling, la norma salarial de 48.013 € del régimen del 30% y la reactivación de las inspecciones contra el falso trabajo autónomo. Ya conoce las directrices para alcanzar el éxito, desde la comprobación de identidad hasta la entrega final de las nóminas digitales. Dé hoy el primer paso hacia una infraestructura de nóminas simplificada y segura.
Solicite un presupuesto personalizado de nómina neerlandesa en 24 horas y concéntrese en su expansión mientras nosotros gestionamos la complejidad local.
Preguntas frecuentes
¿Cuánto tiempo se tarda en configurar la nómina en los Países Bajos?
La implantación de un sistema de nóminas conforme a la normativa suele requerir entre dos y cuatro semanas; este plazo viene condicionado principalmente por la asignación del número de retención de nómina por parte de la Belastingdienst. La externalización agiliza el trámite mediante canales de registro consolidados. Para compañías que contratan a migrantes altamente cualificados a través de un patrocinador reconocido, el IND suele emitir su resolución en aproximadamente dos semanas, completándose el proceso global en dos o tres semanas.
¿Cuál es el salario mínimo en los Países Bajos en 2026?
El salario mínimo legal a partir del 1 de julio de 2026 es de 14,99 € brutos por hora para trabajadores a partir de 21 años (se situó en 14,71 € del 1 de enero al 30 de junio de 2026). El importe se actualiza semestralmente los días 1 de enero y 1 de julio. A los menores de 21 años se les aplican tablas salariales juveniles reducidas, y el CAO sectorial de aplicación puede estipular un salario mínimo superior.
¿Cuáles son los costes del empleador asociados a la nómina en los Países Bajos?
Las cargas patronales oscilan comúnmente entre el 18% y el 27% sobre el salario bruto. Comprenden la cotización al AWf (2,74% tipo bajo / 7,74% tipo alto), la aportación al Aof (6,27% para pequeñas empresas / 7,63% para el resto), la contribución patronal al Zvw del 6,10%, la prima diferenciada Whk, el recargo del 0,50% para guarderías y la paga de vacaciones legal del 8%. Las primas se calculan hasta la base máxima de cotización para 2026, fijada en 79.409 €.
¿Puedo contratar en los Países Bajos sin contar con una entidad jurídica local?
Sí. Las sociedades extranjeras pueden registrarse formalmente como empleadores directos ante la Administración Tributaria y Aduanera neerlandesa o recurrir a un Employer of Record. Conviene tener presente que la contratación de personal en el país puede, según la naturaleza de las tareas desarrolladas, originar un Establecimiento Permanente a efectos del impuesto de sociedades; recurrir a estructuras locales adecuadas facilita la evaluación y el control de esta eventualidad.
¿De qué manera afecta el régimen del 30% a la configuración de la nómina?
El régimen del 30% (expatregeling) permite que los profesionales expatriados que reúnan las condiciones necesarias perciban parte de sus ingresos como una compensación libre de impuestos, siempre que su retribución imponible final, tras descontar dicha asignación, satisfaga el baremo para 2026 de 48.013 € (36.497 € en menores de 30 años con máster oficial acreditado), limitándose el cómputo de la exención a un salario máximo de 262.000 €. La formalización de la solicitud exige estricta exactitud, debiendo los empleadores prevenir la transición al esquema del 27% y los incrementos de baremos que entrarán en vigor en 2027.
¿Qué regulación tiene la paga de vacaciones obligatoria en los Países Bajos?
Todos los trabajadores ostentan el derecho legal a percibir una paga de vacaciones de al menos el 8% de su salario anual bruto, devengada periódicamente y liquidada habitualmente entre mayo y junio. Su aplicación alcanza por igual a las contrataciones temporales y a los empleados a tiempo parcial, debiendo constar de forma explícita en contratos y recibos de salarios.
¿Cuáles son las obligaciones relativas a la conservación de datos de nómina en los Países Bajos?
La documentación contable y los registros de personal deben salvaguardarse durante un período de siete años. Las copias de los títulos de identidad y de los formularios tributarios de retención deben conservarse como mínimo durante cinco años a contar desde el término del año natural en que finalizó la relación de trabajo. No aportar estos antecedentes ante un requerimiento de la Belastingdienst acarreará severas sanciones.
¿Cómo debe gestionarse la incapacidad temporal de los trabajadores neerlandeses?
La empresa está obligada por ley a abonar un mínimo del 70% de las retribuciones del empleado en situación de baja médica (sujeto a la base máxima diaria reguladora) durante un período continuado de hasta dos años; en el transcurso del primer año, el abono no podrá resultar inferior al salario mínimo legal, elevando numerosos CAO dicha cobertura al 100% durante los primeros doce meses. Al constituir una contingencia económica de gran calado, muchas empresas optan por contratar un seguro específico de incapacidad temporal (absentismo). Resulta imperativo acatar estrictamente las pautas de la Ley de Mejora del Control de Acceso (Wet verbetering poortwachter) con el fin de procurar la reincorporación del trabajador y evitar que el UWV imponga la obligación de prolongar el pago salarial hasta un año adicional.
Los empleadores en los Países Bajos están legalmente obligados a satisfacer al menos el 70% de la retribución salarial de sus trabajadores hasta por dos años de enfermedad continuada. Esto supone una contingencia financiera notable para las empresas internacionales. Buena parte de las organizaciones mitigan este impacto mediante pólizas de aseguramiento de bajas por enfermedad. La supervisión de estas situaciones demanda el cumplimiento escrupuloso de la Ley de Mejora del Control de Acceso a fin de asegurar la correcta reincorporación y eludir resoluciones sancionadoras de pago extendido impuestas por el UWV.
Fuentes y referencias
Cada una de las normativas y valores cuantitativos recogidos procede directamente de las fuentes oficiales que se enumeran a continuación: disposiciones del articulado legal, publicaciones oficiales de los organismos reguladores, registros estadísticos y jurisprudencia vinculante dictada por los tribunales. Le recomendamos verificar siempre el tenor literal de la norma aplicable a su caso específico.
- Artículo 7:692 del Código Civil neerlandés, definición legal de payrolling
- Artículo 7:690 del Código Civil neerlandés, el contrato de trabajo de puesta a disposición (uitzend)
- Artículo 8 de la Waadi, igualdad de retribución para trabajadores puestos a disposición (loonverhoudingsnorm)
- Stichting Normering Arbeid, registro NEN 4400-1 de empresas de nómina y trabajo temporal auditadas
- Belastingdienst, tipos bajo y alto de cotización por desempleo AWf y supuestos de aplicación
- Inspección de Trabajo de los Países Bajos (Nederlandse Arbeidsinspectie), política de supervisión, inspecciones y sanciones
- CBS, remuneración de asalariados y empleo por sector de actividad económica (conjunto de datos de cuentas nacionales 84165ENG)
- Eurostat, costes laborales medios por hora clasificados según la actividad NACE (conjunto de datos lc_lci_lev), para análisis comparativos internacionales
- Tribunal Supremo (Hoge Raad) 11 de abril de 2025, ECLI:NL:HR:2025:543: el contrato de cesión laboral del art. 7:690 BW en el marco de relaciones triangulares en plataformas digitales
- Tribunal Supremo (Hoge Raad) 21 de noviembre de 2025, ECLI:NL:HR:2025:1733: uso indebido de contratos sucesivos de agencia conforme al art. 5, apdo. 5 de la Directiva 2008/104/CE y la Waadi


Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
La implantación de un sistema de nóminas conforme a la normativa suele requerir entre dos y cuatro semanas; este plazo viene condicionado principalmente por la asignación del número de retención de nómina por parte de la Belastingdienst. La externalización agiliza el trámite mediante canales de registro consolidados. Para compañías que contratan a migrantes altamente cualificados a través de un patrocinador reconocido, el IND suele emitir su resolución en aproximadamente dos semanas, completándose el proceso global en dos o tres semanas.
El salario mínimo legal a partir del 1 de julio de 2026 es de 14,99 € brutos por hora para trabajadores a partir de 21 años (se situó en 14,71 € del 1 de enero al 30 de junio de 2026). El importe se actualiza semestralmente los días 1 de enero y 1 de julio. A los menores de 21 años se les aplican tablas salariales juveniles reducidas, y el CAO sectorial de aplicación puede estipular un salario mínimo superior.
Las cargas patronales oscilan comúnmente entre el 18% y el 27% sobre el salario bruto. Comprenden la cotización al AWf (2,74% tipo bajo / 7,74% tipo alto), la aportación al Aof (6,27% para pequeñas empresas / 7,63% para el resto), la contribución patronal al Zvw del 6,10%, la prima diferenciada Whk, el recargo del 0,50% para guarderías y la paga de vacaciones legal del 8%. Las primas se calculan hasta la base máxima de cotización para 2026, fijada en 79.409 €.
Sí. Las sociedades extranjeras pueden registrarse formalmente como empleadores directos ante la Administración Tributaria y Aduanera neerlandesa o recurrir a un Employer of Record. Conviene tener presente que la contratación de personal en el país puede, según la naturaleza de las tareas desarrolladas, originar un Establecimiento Permanente a efectos del impuesto de sociedades; recurrir a estructuras locales adecuadas facilita la evaluación y el control de esta eventualidad.
El régimen del 30% (expatregeling) permite que los profesionales expatriados que reúnan las condiciones necesarias perciban parte de sus ingresos como una compensación libre de impuestos, siempre que su retribución imponible final, tras descontar dicha asignación, satisfaga el baremo para 2026 de 48.013 € (36.497 € en menores de 30 años con máster oficial acreditado), limitándose el cómputo de la exención a un salario máximo de 262.000 €. La formalización de la solicitud exige estricta exactitud, debiendo los empleadores prevenir la transición al esquema del 27% y los incrementos de baremos que entrarán en vigor en 2027.
Todos los trabajadores ostentan el derecho legal a percibir una paga de vacaciones de al menos el 8% de su salario anual bruto, devengada periódicamente y liquidada habitualmente entre mayo y junio. Su aplicación alcanza por igual a las contrataciones temporales y a los empleados a tiempo parcial, debiendo constar de forma explícita en contratos y recibos de salarios.
La documentación contable y los registros de personal deben salvaguardarse durante un período de siete años. Las copias de los títulos de identidad y de los formularios tributarios de retención deben conservarse como mínimo durante cinco años a contar desde el término del año natural en que finalizó la relación de trabajo. No aportar estos antecedentes ante un requerimiento de la Belastingdienst acarreará severas sanciones.
La empresa está obligada por ley a abonar un mínimo del 70% de las retribuciones del empleado en situación de baja médica (sujeto a la base máxima diaria reguladora) durante un período continuado de hasta dos años; en el transcurso del primer año, el abono no podrá resultar inferior al salario mínimo legal, elevando numerosos CAO dicha cobertura al 100% durante los primeros doce meses. Al constituir una contingencia económica de gran calado, muchas empresas optan por contratar un seguro específico de incapacidad temporal (absentismo). Resulta imperativo acatar estrictamente las pautas de la Ley de Mejora del Control de Acceso (Wet verbetering poortwachter) con el fin de procurar la reincorporación del trabajador y evitar que el UWV imponga la obligación de prolongar el pago salarial hasta un año adicional.
Artículos relacionados


