
Externaliser la paie aux Pays-Bas : Modèle de mise en place et de conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Le marché du travail néerlandais en 2026 constitue un environnement à enjeux élevés où des erreurs administratives mineures entraînent souvent de lourdes répercussions financières. Pour les employeurs internationaux, la décision d'externaliser la paie aux Pays-Bas ne relève plus de la simple commodité ; il s'agit d'un levier stratégique pour respecter les normes salariales strictes de 2026 et maîtriser les complexités du Ketenregeling. Gérer ces obligations légales depuis l'étranger engendre fréquemment des frais généraux excessifs et fait peser un risque significatif sur votre réputation auprès de la Belastingdienst.
Vous comprenez sans doute que la conformité n'est pas négociable, pourtant l'évolution du régime des 30 % (officiellement l'« expatregeling ») et les modifications des taux d'imposition peuvent sembler imprévisibles. Ce guide met à votre disposition un modèle faisant autorité pour la mise en place de votre paie en 2026, conçu pour mettre vos opérations en parfaite conformité en quelques semaines. Nous examinerons les exigences spécifiques de 2026, notamment le seuil de salaire imposable de €48,013 pour le régime des 30 % et le salaire minimum légal horaire de €14.99 applicable depuis le 1er juillet 2026. Ce modèle garantit le traitement rigoureux des dossiers de vos expatriés et offre une feuille de route claire pour des déclarations fiscales mensuelles sans la moindre difficulté.
Points clés à retenir
- Découvrez pourquoi l'externalisation de la paie aux Pays-Bas offre une passerelle sécurisée pour naviguer dans les réglementations locales complexes sans créer de BV néerlandaise.
- Appliquez avec précision les critères du régime des 30 % en 2026 en vérifiant que le salaire imposable, après déduction de l'indemnité exonérée d'impôt, atteint le seuil de €48,013 (€36,497 pour les salariés de moins de 30 ans titulaires d'un master éligible). Notez que cette norme fiscale est distincte des seuils salariaux de l'IND pour les migrants hautement qualifiés, qui s'élèvent en 2026 à €5,942 bruts par mois (30 ans et plus) et €4,357 (moins de 30 ans), hors pécule de vacances.
- Maîtrisez le Ketenregeling en respectant la limite de trois contrats à durée déterminée sur une période maximale de 36 mois.
- Réduisez votre charge administrative grâce à un modèle de facturation unique (Single Invoice) couvrant les impôts néerlandais, les assurances et les cotisations sociales.
- Garantissez l'intégrité des données en suivant un processus structuré de vérification du Burgerservicenummer (BSN) et des pièces d'identité.
La complexité de la mise en place de la paie aux Pays-Bas en 2026
Devenir employeur aux Pays-Bas confère à votre organisation le statut d'agent de retenue à la source (inhoudingsplichtige). Ce statut vous oblige à prélever l'impôt sur les salaires et les cotisations sociales directement sur la rémunération des salariés. Le système fiscal néerlandais est particulièrement rigoureux et exige une exactitude absolue dans ces calculs afin d'éviter tout déclenchement de contrôle fiscal. De nombreuses entreprises internationales choisissent d'externaliser la paie aux Pays-Bas pour neutraliser le risque d'erreurs administratives durant cette transition. Il n'est pas nécessaire de créer une BV néerlandaise locale pour mettre en place cette structure : les entités étrangères peuvent s'enregistrer comme employeur directement auprès des autorités fiscales. Les archives de gestion de paie doivent généralement être conservées pendant sept ans ; les copies des pièces d'identité et les déclarations d'impôt sur les salaires (loonbelastingverklaringen) doivent être conservées pendant au moins cinq ans après la fin de l'année civile au cours de laquelle le contrat a pris fin. Cela vous assure d'être prêt pour d'éventuelles inspections rétroactives par les autorités.
Le salaire minimum de 2026 et les coûts légaux
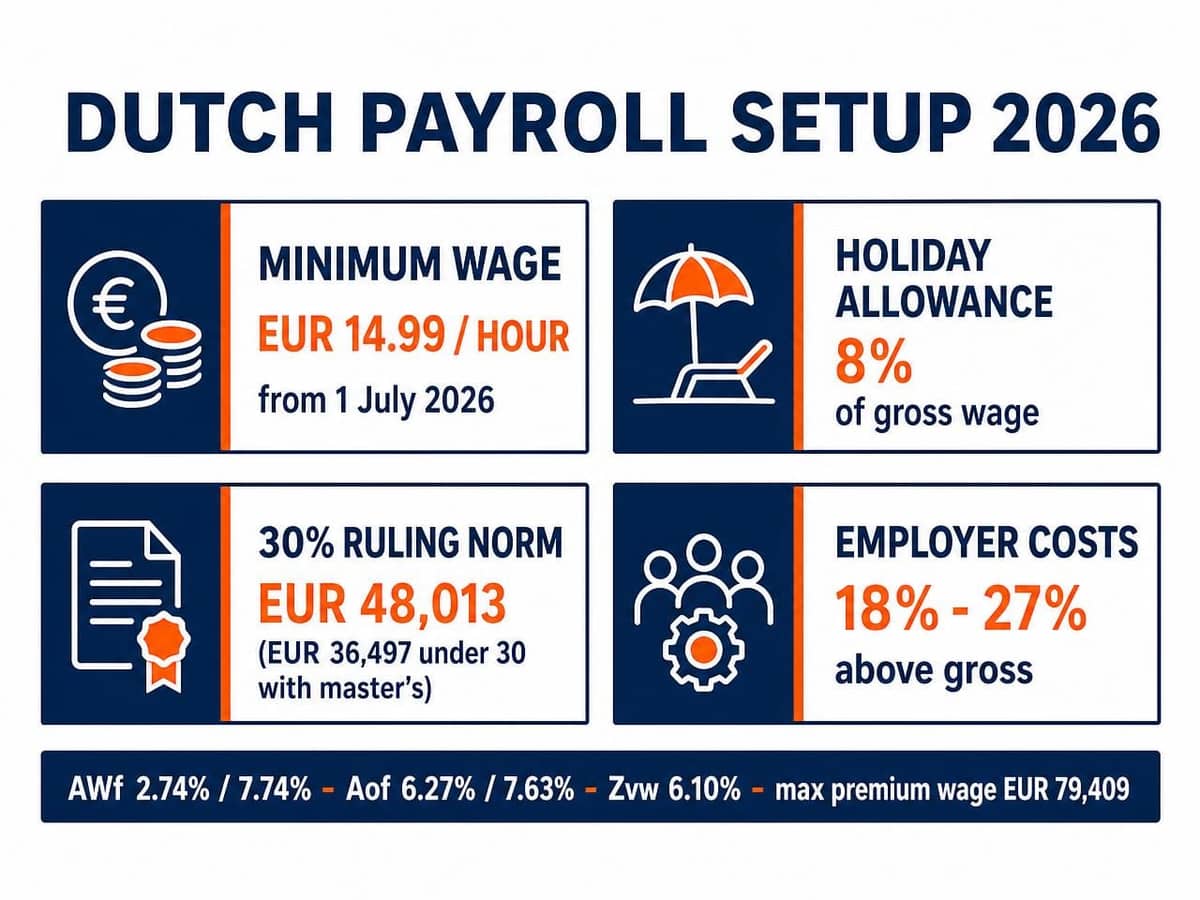
Depuis le 1er juillet 2026, le salaire minimum légal pour les salariés âgés de 21 ans et plus est de €14.99 brut par heure (il était de €14.71 du 1er janvier au 30 juin 2026). Depuis l'introduction du salaire horaire minimum légal en 2024, il n'existe plus de montants forfaitaires minimaux journaliers, hebdomadaires ou mensuels : la rémunération dépend des heures réellement travaillées, ce qui garantit l'équité salariale pour les semaines de travail de 36, 38 ou 40 heures. Des taux réduits pour les jeunes s'appliquent aux salariés de moins de 21 ans. Au-delà du salaire de base, vous êtes légalement tenu de verser un pécule de vacances (vakantiegeld) d'au moins 8 % du salaire brut, généralement payé en mai ou en juin.
Les charges patronales comprennent également des cotisations obligatoires. Pour 2026 : la cotisation chômage AWf est de 2.74 % pour les contrats écrits à durée indéterminée avec horaires fixes et de 7.74 % pour les contrats flexibles ; la cotisation invalidité Aof est de 6.27 % pour les petits employeurs et de 7.63 % pour les moyennes et grandes entreprises ; et la contribution patronale d'assurance maladie Zvw est de 6.10 %. Ces cotisations sont calculées sur le salaire plafonné au salaire de cotisation maximal, qui est de €79,409 pour 2026. À cela s'ajoutent la cotisation différenciée Whk (WGA et Ziektewet) et une surcharge garde d'enfants de 0.50 %, ce qui fait que les charges patronales représentent une part significative du coût total de la main-d'œuvre.
Obligations de l'agent de retenue à la source
L'enregistrement auprès de la Belastingdienst pour obtenir un numéro d'identification fiscale d'employeur constitue le socle de votre conformité. Une fois enregistré, vous devez soumettre une déclaration d'impôt sur les salaires (loonaangifte) pour chaque période de paie. La déclaration et le paiement correspondant doivent être effectués avant la date limite indiquée sur votre calendrier fiscal, qui est généralement, pour les déclarants mensuels, le dernier jour du mois suivant la période de paie. Le non-respect de ces échéances entraîne des pénalités financières.
Il est également essentiel de s'assurer que la structure de vos contrats s'aligne sur les règles néerlandaises relatives à la qualification des travailleurs, comme détaillé dans notre guide sur le droit du travail aux Pays-Bas pour les employeurs étrangers. Depuis le 1er janvier 2025, la Belastingdienst a repris l'application stricte des contrôles contre le faux travail indépendant dans le cadre de la Wet DBA, ce qui signifie qu'une mauvaise qualification des prestataires en tant que salariés entraîne un risque financier réel, y compris des redressements fiscaux et sociaux rétroactifs. Le projet de loi VBAR, qui vise à clarifier davantage l'évaluation des relations de travail, est toujours en attente au Parlement et n'a pas encore force de loi, mais les contrôles dans le cadre existant sont d'ores et déjà pleinement actifs, de sorte que la rigueur de qualification ne peut attendre. Même si vous n'effectuez aucun versement au cours d'un mois donné, vous devez impérativement déposer une déclaration à néant pour rester en règle.
Les piliers fondamentaux d'un système de paie néerlandais conforme
La conformité aux Pays-Bas exige une compréhension approfondie du Ketenregeling et de l'indemnité légale de transition. Le Ketenregeling limite la succession de contrats à durée déterminée à un maximum de trois contrats sur une durée totale de 36 mois (les interruptions de six mois ou moins étant comptabilisées dans la chaîne). Le dépassement de l'une de ces limites transforme automatiquement la relation en un contrat à durée indéterminée, sauf dérogation prévue par une convention collective (CAO). De plus, l'indemnité de transition (transitievergoeding) s'accumule dès le tout premier jour d'emploi à raison d'un tiers de salaire mensuel brut par année d'ancienneté. Pour 2026, cette indemnité est plafonnée à €102,000 brut, ou à une année de salaire si ce montant est supérieur. Comprendre ces coûts est primordial lorsque vous externalisez la paie aux Pays-Bas, car les experts locaux intègrent ces provisions dans vos prévisions financières mensuelles. Au-delà des taxes légales, certains secteurs imposent des cotisations à des caisses de retraite sectorielles, telles que StiPP pour le secteur des services de travail temporaire, qui doivent être calculées avec une précision absolue.
Le régime des 30 % : les normes salariales de 2026
Le régime des 30 %, officiellement rebaptisé expatregeling, demeure un outil incontournable pour attirer les talents internationaux, mais les normes pour 2026 sont rigoureuses. Pour être éligible, le salaire imposable d'un travailleur doit être d'au moins €48,013 après déduction de l'indemnité exonérée d'impôt. Pour les salariés de moins de 30 ans titulaires d'un diplôme universitaire de master éligible (et certifié), un seuil réduit de €36,497 s'applique ; certains chercheurs scientifiques sont totalement exemptés de condition de salaire. Si le salaire imposable descend sous ce seuil, par exemple en raison d'un congé sans solde ou d'un temps partiel, l'avantage doit être réduit ou est perdu. L'indemnité non imposable est également plafonnée : elle ne peut être calculée que sur la part du salaire ne dépassant pas le plafond WNT, qui s'élève à €262,000 pour 2026.
Deux autres points méritent toute votre attention. Premièrement, le seuil de salaire du régime des 30 % ne doit pas être confondu avec les seuils salariaux de l'IND pour l'obtention d'un permis de séjour de migrant hautement qualifié, qui sont fixés séparément et s'élèvent en 2026 à €5,942 bruts par mois (30 ans et plus) et €4,357 (moins de 30 ans), hors pécule de vacances. Un salarié peut satisfaire à un critère tout en échouant à l'autre. Deuxièmement, anticipez l'avenir : à compter du 1er janvier 2027, le régime passera à un taux forfaitaire de 27 % et les seuils de salaire augmenteront sensiblement (à au moins €50,436 et €38,338 respectivement) pour les employés ayant bénéficié du régime pour la première fois en 2024 ou ultérieurement ; des dispositions transitoires protègent les salariés qui utilisaient déjà le régime en 2023. Le parrainage d'immigration est pris en charge par l'intermédiaire de notre partenaire agréé pour garantir une conformité totale avec les critères de l'IND. Si vous avez besoin d'aide pour ces calculs, vous pouvez demander un devis sur mesure sous 24 heures.
Conformité des contrats de travail
Les contrats de travail standards doivent respecter les normes juridiques actuelles relatives aux périodes d'essai et aux clauses restrictives. Pour les contrats à durée indéterminée et les contrats à durée déterminée de deux ans ou plus, la période d'essai maximale est de deux mois. Les contrats à durée déterminée de plus de six mois mais de moins de deux ans sont limités à une période d'essai d'un mois. Aucune période d'essai n'est autorisée pour les contrats de six mois ou moins. Chaque contrat doit stipuler clairement le pécule de vacances légal d'au moins 8 %.
Concernant les clauses de non-concurrence, le droit positif actuel (article 7:653 du Code civil néerlandais) est le suivant : une clause de non-concurrence doit être convenue par écrit avec un salarié majeur, et dans les contrats à durée déterminée, elle n'est valable que si l'employeur y inclut une justification écrite démontrant des intérêts professionnels impérieux. Pour les contrats à durée indéterminée, aucune justification écrite n'est actuellement exigée par la loi, bien que les tribunaux examinent d'un œil de plus en plus critique les clauses trop larges et puissent les annuler ou les restreindre. Sachez que le gouvernement prépare la Wet modernisering concurrentiebeding, un projet de loi qui plafonnerait les clauses de non-concurrence à douze mois, exigerait une motivation écrite et un périmètre géographique précis pour tous les contrats, et obligerait les employeurs à verser une indemnité en cas de mise en œuvre de la clause. Ce texte a été transmis au Conseil d'État à la mi-2026 et n'a pas encore été déposé devant le Parlement : il n'a donc pas encore force de loi, mais une rédaction contractuelle pérenne doit d'ores et déjà l'anticiper. L'utilisation d'un modèle adapté aux spécificités locales et régulièrement mis à jour garantit le respect de ces obligations sans imposer la charge d'audits juridiques manuels.
Externaliser la paie aux Pays-Bas : évaluer votre stratégie
Le choix d'un partenaire pour externaliser la paie aux Pays-Bas nécessite une analyse critique de la structure opérationnelle du prestataire. De nombreux acteurs mondiaux de la paie opèrent comme de simples agrégateurs. Ils sous-traitent vos données à un fournisseur local tiers tout en ajoutant une couche d'honoraires de gestion. Cette méthode entraîne souvent une gestion de paie « miroir » (shadow payroll), dans laquelle l'entité internationale ne dispose d'aucun accès direct auprès de l'administration fiscale néerlandaise. Un spécialiste local offre en revanche un lien direct avec les règles fiscales de la paie néerlandaise. Cela garantit que chaque déclaration est traitée par des professionnels qui maîtrisent parfaitement les subtilités du paysage fiscal de 2026.
Spécialistes locaux vs agrégateurs mondiaux
L'expertise locale est primordiale pour la gestion du régime des 30 %. Les cabinets internationaux négligent souvent l'exigence de salaire imposable de €48,013 pour 2026, ou la confondent avec les seuils de salaire distincts exigés par l'IND, ce qui entraîne des rejets de dossiers et le mécontentement des salariés. En recourant à des services d'Employer of Record (EOR) aux Pays-Bas, les entreprises internationales recrutent du personnel sans créer de filiale locale. L'idée selon laquelle une BV locale serait requise pour assurer la conformité est une idée reçue courante. Un modèle EOR vous permet d'opérer en toute légalité pendant que l'ensemble des obligations légales est géré sur place. Le parrainage d'immigration est pris en charge par l'intermédiaire de notre partenaire agréé, offrant ainsi un parcours sécurisé pour les migrants hautement qualifiés sans alourdir la charge administrative de votre siège social.
Maîtrise des coûts et transparence
Une véritable maîtrise des coûts repose sur la compréhension du Coût Total de l'Emploi (Total Cost of Employment). Sur le marché néerlandais, les charges patronales se situent généralement entre 18 % et 27 % en sus du salaire brut, selon la taille de l'entreprise, le type de contrat et le secteur. Une stratégie conforme s'appuie sur un modèle de facture unique (« One Invoice »), regroupant les cotisations de sécurité sociale, les retraites et les assurances au sein d'une seule transaction mensuelle. Cette transparence élimine les coûts cachés fréquemment rencontrés dans les contrats multipays. L'évaluation de la réactivité est tout aussi déterminante. Un délai de réponse de 24 heures pour des propositions personnalisées maintient votre calendrier de recrutement sur les rails, et pour les référents agréés, l'IND vise à statuer sur les demandes de migrants hautement qualifiés en deux semaines environ, l'ensemble du processus étant généralement mené à bien en deux à trois semaines. Une tarification claire et transparente dès le départ vous permet de budgétiser vos coûts de main-d'œuvre avec précision.
Modèle de mise en place de la paie 2026 : un guide étape par étape
La mise en œuvre requiert une approche chronologique afin de satisfaire aux exigences strictes de l'administration fiscale néerlandaise. Choisir d'externaliser la paie aux Pays-Bas vous permet d'appliquer ce modèle sans subir de contrainte administrative interne.
- Étape 1 : Recueillir les données des salariés et vérifier leur identité à partir des pièces d'identité originales ; enregistrer le Burgerservicenummer (BSN) dès qu'il est délivré.
- Étape 2 : Rédiger un contrat conforme au droit du travail néerlandais pour les employeurs étrangers, intégrant le pécule de vacances légal de 8 % ainsi que les règles relatives à la période d'essai et à la chaîne de contrats.
- Étape 3 : S'enregistrer en tant qu'employeur auprès de la Belastingdienst et adhérer aux caisses de retraite sectorielles obligatoires le cas échéant.
- Étape 4 : Déposer la demande de régime des 30 % (expatregeling) pour les salariés éligibles atteignant le seuil de salaire imposable de 2026, idéalement dans les quatre mois suivant la prise de fonction afin que le régime s'applique rétroactivement dès le premier jour.
- Étape 5 : Exécuter le cycle mensuel de paie et distribuer les fiches de paie numériques par le biais d'un portail sécurisé conforme au RGPD.
Intégration et vérification des données
Votre processus d'intégration doit obligatoirement inclure la collecte de la déclaration pour l'impôt sur les salaires (loonbelastingverklaring ou formulaire de données de paie du salarié), qui détermine l'application correcte des crédits d'impôt. Vous êtes tenu de conserver votre comptabilité de paie pendant sept ans, et les copies des pièces d'identité ainsi que les déclarations d'impôt sur les salaires pendant au moins cinq ans après la fin de l'année au cours de laquelle le contrat s'est achevé ; les contrats de travail signés doivent être archivés avec ces documents. Pour le personnel non européen, le parrainage d'immigration est pris en charge par l'intermédiaire de notre partenaire agréé, garantissant que le statut de migrant hautement qualifié est vérifié et maintenu tout au long de la période d'emploi, ce qui implique notamment de s'assurer en permanence que le salaire reste conforme aux normes du marché et respecte le seuil IND applicable. La saisie rigoureuse des données à cette étape évite les régularisations fiscales rétroactives qui déclenchent fréquemment des contrôles.
Le cycle mensuel de la paie
Le cycle mensuel comprend le calcul des salaires du brut au net sur la base au minimum du salaire minimum légal, soit €14.99 par heure depuis le 1er juillet 2026, et de tout minimum conventionnel (CAO) supérieur applicable. Vous devez comptabiliser la provision pour le pécule de vacances de 8 % sur chaque période de paie. Une fois les calculs finalisés, vous soumettez la loonaangifte au bureau des impôts, la déclaration et le règlement étant dus au plus tard à la date limite mentionnée sur votre calendrier fiscal, en général le dernier jour du mois suivant. La gestion du risque maladie est une composante essentielle du système néerlandais : les employeurs doivent maintenir au moins 70 % du salaire du travailleur (dans la limite du salaire journalier maximal) pendant une durée pouvant atteindre deux ans de maladie, et ce montant ne peut descendre sous le salaire minimum légal pendant la première année. De nombreuses CAO imposent davantage, souvent 100 % au cours de la première année. Vous pouvez sécuriser votre conformité dès aujourd'hui en vous associant à un spécialiste local pour gérer ces obligations récurrentes.
Pourquoi ICSPayroll est votre partenaire pour la conformité aux Pays-Bas
ICSPayroll agit comme le garant de la sécurité juridique de vos activités aux Pays-Bas. Lorsque vous externalisez la paie aux Pays-Bas, vous bénéficiez d'un partenaire qui assure une liaison directe avec les autorités locales. Notre équipe supervise l'ensemble du cycle administratif, de la rédaction de contrats conformes à la gestion des déclarations fiscales mensuelles. Cela supprime les frais généraux considérables d'ordinaire liés à la gestion du droit social étranger à distance. Nous sommes spécialisés dans l'accompagnement des start-up de la tech et des entreprises internationales établies qui souhaitent une implantation rapide sur le marché sans créer de structure locale. Une supervision experte est assurée par Joost Hubregtse, notre directeur de la paie, veillant à ce que chaque calcul respecte scrupuleusement les barèmes officiellement publiés pour 2026.
Rapidité et fiabilité
Nous savons que la dynamique de votre entreprise dépend de l'efficacité de l'intégration de vos collaborateurs. Vous recevrez une proposition personnalisée pour votre équipe néerlandaise sous 24 heures après votre demande initiale. Si votre stratégie prévoit l'embauche de talents non européens, le parrainage d'immigration est pris en charge par l'intermédiaire de notre partenaire agréé ; grâce à la procédure de référent agréé, les autorisations pour migrants hautement qualifiés sont généralement obtenues sous deux à trois semaines. Notre méthode est rigoureuse, alliant une rapidité d'exécution au niveau d'exigence méticuleux imposé par les autorités néerlandaises de l'immigration.
Notre technologie et notre accompagnement
La transparence est au cœur de notre engagement. Vos salariés ont accès à un portail en ligne sécurisé pour consulter leurs fiches de paie numériques, gérer leurs contrats et suivre leur solde de congés et de pécule de vacances. Ce système centralisé simplifie la gestion RH et garantit l'archivage de tous les documents conformément aux durées légales de conservation en vigueur. Nous proposons un accompagnement dédié pour le régime des 30 %, en vérifiant que vos expatriés respectent le seuil de salaire imposable de €48,013 fixé pour 2026 et en les préparant aux évolutions de 2027. Vous n'aurez pas affaire à des systèmes de tickets impersonnels ni à des agrégateurs anonymes : vous échangez directement avec nos experts. Notre modèle aide également les sociétés internationales à maîtriser le risque d'établissement stable (Permanent Establishment) : s'appuyer sur des structures d'emploi locales conformes réduit le risque que les activités d'une société étrangère aux Pays-Bas soient qualifiées de présence imposable sur le territoire.
Sécurisez votre entrée sur le marché néerlandais grâce à une expertise de pointe en matière de paie
Appréhender le cadre professionnel néerlandais de 2026 exige bien plus qu'un simple logiciel administratif ; cela requiert une compréhension actualisée des normes fiscales, du droit des contrats et des réformes en cours. Lorsque vous décidez d'externaliser la paie aux Pays-Bas, votre organisation s'affranchit des risques liés au Ketenregeling, au seuil de salaire de €48,013 pour le régime des 30 % et à la reprise des contrôles sur le faux travail indépendant. Vous disposez désormais de la méthode éprouvée pour réussir, de la vérification des identités à la transmission finale des bulletins de paie numériques. Faites le premier pas vers une infrastructure de paie simplifiée et parfaitement sécurisée dès aujourd'hui.
Obtenez un devis sur mesure pour votre paie aux Pays-Bas sous 24 heures et concentrez-vous sur votre croissance pendant que nous prenons en charge la complexité locale.
Foire aux questions
Combien de temps faut-il pour mettre en place la paie aux Pays-Bas ?
La mise en place d'un système de paie conforme prend généralement de deux à quatre semaines, le délai dépendant principalement de l'obtention d'un numéro d'identification fiscale d'employeur auprès de la Belastingdienst. L'externalisation accélère cette procédure grâce à des canaux d'enregistrement bien établis. Pour les entreprises qui embauchent des migrants hautement qualifiés par l'intermédiaire d'un référent agréé, l'IND vise à statuer dans un délai de deux semaines environ, la procédure globale étant généralement finalisée en deux à trois semaines.
Quel est le salaire minimum aux Pays-Bas pour 2026 ?
Le salaire minimum légal depuis le 1er juillet 2026 est de €14.99 brut par heure pour les salariés âgés de 21 ans et plus (un montant de €14.71 s'appliquait du 1er janvier au 30 juin 2026). Ce taux est révisé semestriellement au 1er janvier et au 1er juillet. Des taux réduits s'appliquent pour les jeunes de moins de 21 ans, et votre CAO peut imposer un salaire minimum plus élevé.
Quelles sont les charges patronales sur la paie aux Pays-Bas ?
Les charges patronales oscillent généralement entre 18 % et 27 % en sus du salaire brut. Elles comprennent la cotisation AWf (taux réduit de 2.74 % / taux plein de 7.74 %), la cotisation Aof (6.27 % pour les petits employeurs / 7.63 % pour les autres), la contribution employeur Zvw de 6.10 %, la cotisation différenciée Whk, une contribution garde d'enfants de 0.50 % et le pécule de vacances obligatoire de 8 %. Les cotisations sont calculées dans la limite du salaire plafond annuel de €79,409 pour 2026.
Puis-je recruter aux Pays-Bas sans créer d'entité juridique locale ?
Oui. Les entreprises étrangères peuvent s'enregistrer directement en tant qu'employeur auprès de l'administration fiscale néerlandaise ou avoir recours à un Employer of Record. Notez que l'emploi de salariés sur place peut, selon la nature de leurs activités, constituer un établissement stable (Permanent Establishment) au regard de l'impôt sur les sociétés, un risque que des structures de travail locales conformes vous aident à évaluer et à maîtriser.
Quel est l'impact du régime des 30 % sur la gestion de la paie ?
Le régime des 30 % (expatregeling) permet aux collaborateurs entrants éligibles de percevoir une part de leur rémunération sous forme d'indemnité exonérée d'impôt, pourvu que leur salaire imposable, après déduction de cette indemnité, respecte le seuil 2026 de €48,013 (€36,497 pour les moins de 30 ans titulaires d'un master éligible), l'exonération étant plafonnée à un salaire de €262,000. Les demandes doivent être très rigoureuses, et les employeurs doivent dès à présent anticiper le passage à un régime à 27 % et les seuils plus élevés prévus pour 2027.
Qu'est-ce que le pécule de vacances obligatoire aux Pays-Bas ?
Tous les salariés bénéficient d'un pécule de vacances d'au moins 8 % de leur salaire brut annuel, généralement provisionné tout au long de l'année et versé en mai ou juin. Cette obligation s'applique indistinctement aux contrats à durée déterminée et aux salariés à temps partiel. Elle doit figurer clairement dans les contrats et sur les bulletins de paie.
Quelles sont les obligations de conservation des données de paie aux Pays-Bas ?
Vos registres de paie et documents comptables doivent être conservés pendant sept ans. Les copies des pièces d'identité et les déclarations d'impôt sur les salaires doivent être conservées pendant au moins cinq ans après la fin de l'année civile au cours de laquelle le contrat a pris fin. L'incapacité de produire ces pièces lors d'un contrôle de la Belastingdienst peut entraîner de lourdes sanctions financières.
Comment gérer le maintien de salaire en cas de maladie aux Pays-Bas ?
Les employeurs doivent verser au moins 70 % du salaire d'un employé malade (dans la limite du salaire journalier maximal) pendant une durée pouvant aller jusqu'à deux ans ; durant la première année, ce montant ne peut être inférieur au salaire minimum légal, et de nombreuses CAO imposent 100 % la première année. Il s'agit d'un risque financier important que de nombreuses entreprises couvrent par une assurance absentéisme. Le respect scrupuleux de la loi sur l'amélioration du rôle de garde-barrière (Wet verbetering poortwachter) est impératif afin d'éviter les sanctions de l'UWV imposant jusqu'à une année supplémentaire de versement obligatoire.
Aux Pays-Bas, les employeurs sont tenus de verser au moins 70 % du salaire d'un salarié pendant une période pouvant aller jusqu'à deux ans en cas d'arrêt maladie. Cela représente un risque financier considérable pour les employeurs internationaux. De nombreuses entreprises atténuent ce risque en souscrivant une assurance absentéisme dédiée. La gestion de ce processus exige une application stricte de la loi sur l'amélioration du rôle de garde-barrière afin d'assurer une réintégration adéquate et d'éviter les pénalités de prolongation d'indemnisation infligées par l'UWV.
Sources et références
Chaque règle et chiffre mentionnés ci-dessus s'appuient sur les sources officielles ci-après : articles de loi spécifiques, publications des organismes de réglementation fixant les montants, bases de données statistiques et décisions judiciaires de référence. Veuillez toujours vérifier les textes en vigueur pour votre situation spécifique.
- Article 7:692 du Code civil néerlandais, définition légale du portage/payrolling
- Article 7:690 du Code civil néerlandais, contrat de travail intérimaire (uitzend)
- Article 8 de la Waadi, égalité de rémunération pour les travailleurs mis à disposition (loonverhoudingsnorm)
- Stichting Normering Arbeid, le registre NEN 4400-1 des entreprises de paie et de travail temporaire certifiées
- Belastingdienst, cotisations chômage AWf à taux réduit et plein et conditions d'application
- Inspection du travail néerlandaise (Nederlandse Arbeidsinspectie), contrôles, inspections et politique de sanctions
- CBS, Rémunération des salariés et emploi par branche d'activité (jeu de données de comptabilité nationale 84165ENG)
- Eurostat, niveaux de coût horaire de la main-d'œuvre par secteur NACE (jeu de données lc_lci_lev), pour comparaisons internationales
- Cour suprême des Pays-Bas, 11 avril 2025, ECLI:NL:HR:2025:543 : qualification du contrat de travail temporaire de l'art. 7:690 BW dans une relation triangulaire de travail sur plateforme
- Cour suprême des Pays-Bas, 21 novembre 2025, ECLI:NL:HR:2025:1733 : abus de contrats intérimaires successifs selon l'art. 5(5) de la directive 2008/104/CE et la Waadi


Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
La mise en place d'un système de paie conforme prend généralement de deux à quatre semaines, le délai dépendant principalement de l'obtention d'un numéro d'identification fiscale d'employeur auprès de la Belastingdienst. L'externalisation accélère cette procédure grâce à des canaux d'enregistrement bien établis. Pour les entreprises qui embauchent des migrants hautement qualifiés par l'intermédiaire d'un référent agréé, l'IND vise à statuer dans un délai de deux semaines environ, la procédure globale étant généralement finalisée en deux à trois semaines.
Le salaire minimum légal depuis le 1er juillet 2026 est de €14.99 brut par heure pour les salariés âgés de 21 ans et plus (un montant de €14.71 s'appliquait du 1er janvier au 30 juin 2026). Ce taux est révisé semestriellement au 1er janvier et au 1er juillet. Des taux réduits s'appliquent pour les jeunes de moins de 21 ans, et votre CAO peut imposer un salaire minimum plus élevé.
Les charges patronales oscillent généralement entre 18 % et 27 % en sus du salaire brut. Elles comprennent la cotisation AWf (taux réduit de 2.74 % / taux plein de 7.74 %), la cotisation Aof (6.27 % pour les petits employeurs / 7.63 % pour les autres), la contribution employeur Zvw de 6.10 %, la cotisation différenciée Whk, une contribution garde d'enfants de 0.50 % et le pécule de vacances obligatoire de 8 %. Les cotisations sont calculées dans la limite du salaire plafond annuel de €79,409 pour 2026.
Oui. Les entreprises étrangères peuvent s'enregistrer directement en tant qu'employeur auprès de l'administration fiscale néerlandaise ou avoir recours à un Employer of Record. Notez que l'emploi de salariés sur place peut, selon la nature de leurs activités, constituer un établissement stable (Permanent Establishment) au regard de l'impôt sur les sociétés, un risque que des structures de travail locales conformes vous aident à évaluer et à maîtriser.
Le régime des 30 % (expatregeling) permet aux collaborateurs entrants éligibles de percevoir une part de leur rémunération sous forme d'indemnité exonérée d'impôt, pourvu que leur salaire imposable, après déduction de cette indemnité, respecte le seuil 2026 de €48,013 (€36,497 pour les moins de 30 ans titulaires d'un master éligible), l'exonération étant plafonnée à un salaire de €262,000. Les demandes doivent être très rigoureuses, et les employeurs doivent dès à présent anticiper le passage à un régime à 27 % et les seuils plus élevés prévus pour 2027.
Tous les salariés bénéficient d'un pécule de vacances d'au moins 8 % de leur salaire brut annuel, généralement provisionné tout au long de l'année et versé en mai ou juin. Cette obligation s'applique indistinctement aux contrats à durée déterminée et aux salariés à temps partiel. Elle doit figurer clairement dans les contrats et sur les bulletins de paie.
Vos registres de paie et documents comptables doivent être conservés pendant sept ans. Les copies des pièces d'identité et les déclarations d'impôt sur les salaires doivent être conservées pendant au moins cinq ans après la fin de l'année civile au cours de laquelle le contrat a pris fin. L'incapacité de produire ces pièces lors d'un contrôle de la Belastingdienst peut entraîner de lourdes sanctions financières.
Les employeurs doivent verser au moins 70 % du salaire d'un employé malade (dans la limite du salaire journalier maximal) pendant une durée pouvant aller jusqu'à deux ans ; durant la première année, ce montant ne peut être inférieur au salaire minimum légal, et de nombreuses CAO imposent 100 % la première année. Il s'agit d'un risque financier important que de nombreuses entreprises couvrent par une assurance absentéisme. Le respect scrupuleux de la loi sur l'amélioration du rôle de garde-barrière (Wet verbetering poortwachter) est impératif afin d'éviter les sanctions de l'UWV imposant jusqu'à une année supplémentaire de versement obligatoire.


