
Lohnabrechnung in den Niederlanden auslagern: Die Einrichtungsvorlage und Compliance für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Der niederländische Arbeitsmarkt im Jahr 2026 stellt ein Umfeld mit hohen Anforderungen dar, in dem geringfügige Verwaltungsfehler oft schwerwiegende finanzielle Auswirkungen haben. Für internationale Arbeitgeber ist die Entscheidung, die Lohnabrechnung in den Niederlanden auszulagern, nicht länger nur eine Frage der Bequemlichkeit; es ist ein strategischer Weg, die strengen Gehaltsnormen von 2026 und die Komplexität der Ketenregeling zu bewältigen. Die Verwaltung dieser rechtlichen Anforderungen aus dem Ausland führt oft zu übermäßigem Overhead und einem erheblichen Reputationsrisiko bei der Belastingdienst.
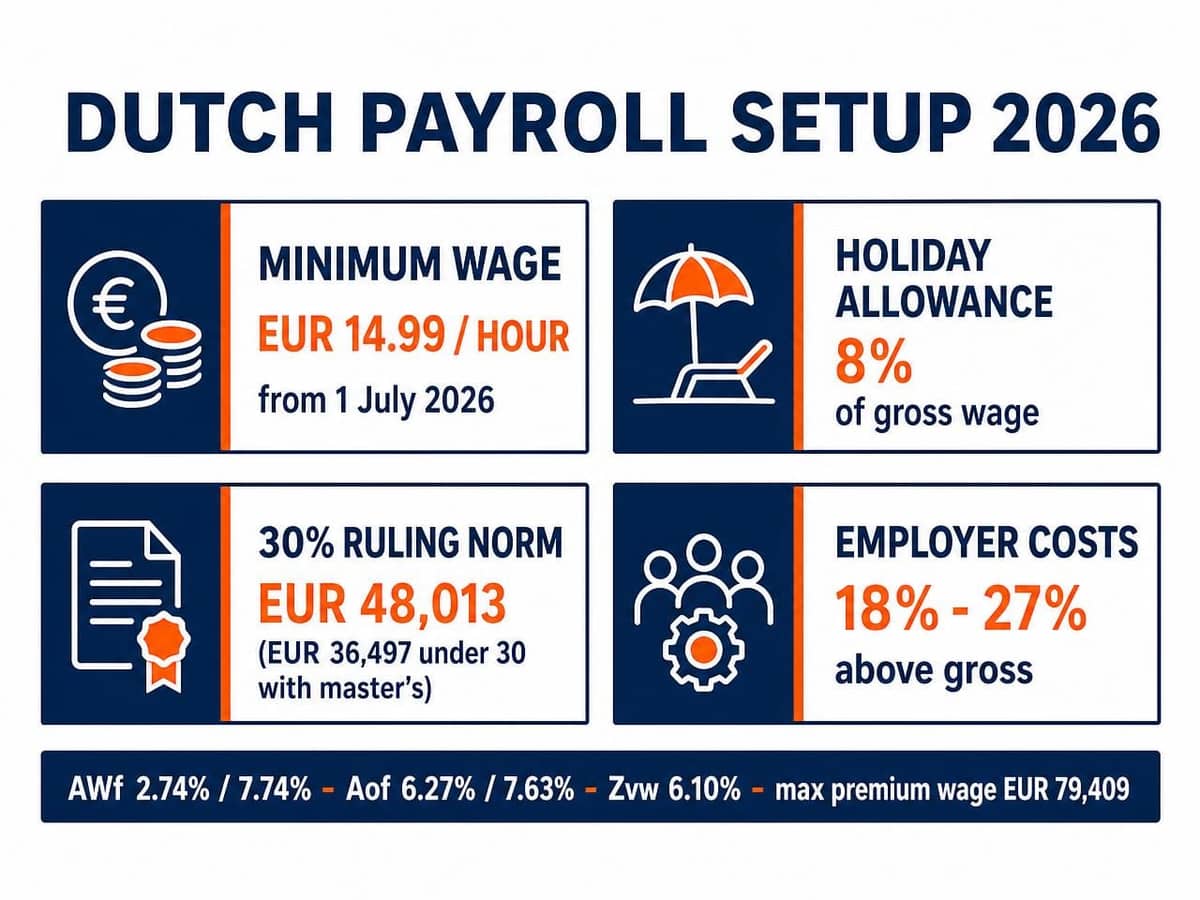
Sie wissen wahrscheinlich, dass Compliance nicht verhandelbar ist, doch die sich entwickelnde 30%-Regelung (offiziell die „expatregeling“) und die sich ändernden Steuersätze können sich wie ein bewegliches Ziel anfühlen. Dieser Leitfaden bietet eine maßgebliche Einrichtungsvorlage für 2026, die darauf ausgelegt ist, Ihre Operationen innerhalb weniger Wochen vollständig auszurichten. Wir werden die spezifischen Anforderungen für 2026 untersuchen, einschließlich der steuerpflichtigen Gehaltsnorm von €48.013 für die 30%-Regelung und des gesetzlichen Mindeststundenlohns von €14,99, der seit dem 1. Juli 2026 gilt. Diese Vorlage gewährleistet genaue Anträge für Ihre Expats und bietet einen klaren Fahrplan für problemlose monatliche Steuererklärungen.
Wichtige Erkenntnisse
- Erfahren Sie, warum die Auslagerung der Lohnabrechnung in den Niederlanden eine sichere Brücke zur Verwaltung komplexer lokaler Vorschriften ohne eine niederländische BV bietet.
- Wenden Sie die Kriterien der 30%-Regelung von 2026 korrekt an, indem Sie überprüfen, ob das steuerpflichtige Gehalt nach Anwendung des Steuerfreibetrags die Norm von €48.013 (€36.497 für Arbeitnehmer unter 30 mit einem qualifizierenden Masterabschluss) erfüllt. Beachten Sie, dass diese Steuernorm getrennt von den IND-Gehaltsschwellen für hochqualifizierte Migranten ist, die im Jahr 2026 €5.942 brutto pro Monat (ab 30 Jahren) und €4.357 (unter 30 Jahren) betragen, exklusive Urlaubsgeld.
- Navigieren Sie die Ketenregeling, indem Sie die Grenze von drei befristeten Verträgen innerhalb eines maximalen Zeitraums von 36 Monaten einhalten.
- Reduzieren Sie den Verwaltungsaufwand durch ein Einzelrechnungsmodell, das niederländische Steuern, Versicherungen und Sozialversicherungsbeiträge abdeckt.
- Stellen Sie die Datenintegrität durch einen strukturierten Überprüfungsprozess für die Burgerservicenummer (BSN) und Identifikationsdokumente sicher.
Die Komplexität der Lohnabrechnungseinrichtung in den Niederlanden im Jahr 2026
Arbeitgeber in den Niederlanden zu werden, verwandelt Ihr Unternehmen in eine Einbehaltungsstelle (inhoudingsplichtige). Dieser Status verpflichtet Sie, Lohnsteuer und Sozialversicherungsbeiträge direkt vom Arbeitnehmergehalt abzuziehen. Das niederländische Steuersystem ist streng und erfordert absolute Präzision bei diesen Berechnungen, um Audit-Auslöser zu vermeiden. Viele internationale Unternehmen entscheiden sich, die Lohnabrechnung in den Niederlanden auszulagern, um das Risiko administrativer Fehler während dieses Übergangs zu mindern. Sie benötigen keine lokale niederländische BV, um diese Einrichtung vorzunehmen; ausländische Unternehmen können sich direkt bei den Steuerbehörden als Arbeitgeber registrieren. Lohnabrechnungsunterlagen müssen in der Regel sieben Jahre lang aufbewahrt werden; Kopien von Identifikationsdokumenten und Lohnsteuererklärungen (loonbelastingverklaringen) müssen mindestens fünf Jahre nach dem Ende des Kalenderjahres, in dem das Arbeitsverhältnis endete, aufbewahrt werden. Dies stellt sicher, dass Sie für alle rückwirkenden Inspektionen durch die Behörden bereit sind.
Der Mindestlohn und die gesetzlichen Kosten für 2026
Seit dem 1. Juli 2026 beträgt der gesetzliche Mindestlohn für Arbeitnehmer ab 21 Jahren €14,99 brutto pro Stunde (vom 1. Januar bis 30. Juni 2026 waren es €14,71). Seit der Einführung des gesetzlichen Mindeststundenlohns im Jahr 2024 gibt es keine festen Mindestbeträge mehr pro Tag, Woche oder Monat: Die Bezahlung hängt von den tatsächlich geleisteten Stunden ab, was die Lohngleichheit bei 36-, 38- und 40-Stunden-Wochen gewährleistet. Für Arbeitnehmer unter 21 Jahren gelten niedrigere Jugendsätze. Neben dem Grundgehalt sind Sie gesetzlich verpflichtet, ein Urlaubsgeld (vakantiegeld) von mindestens 8% des Bruttogehalts zu zahlen, das typischerweise im Mai oder Juni ausgezahlt wird.
Arbeitgeberkosten umfassen auch obligatorische Beiträge. Für 2026: Die AWf-Prämie (Arbeitslosigkeit) beträgt 2,74% für unbefristete schriftliche Verträge mit festen Arbeitszeiten und 7,74% für flexible Verträge; die Aof-Prämie (Invalidität) beträgt 6,27% für Kleinbetriebe und 7,63% für mittlere und große Betriebe; und die Zvw-Arbeitgeberabgabe (Krankenversicherung) beträgt 6,10%. Diese Prämien werden auf das Gehalt bis zum maximalen Prämienlohn berechnet, der für 2026 €79.409 beträgt. Hinzu kommen die differenzierte Whk-Prämie (WGA und Ziektewet) und ein Kinderbetreuungszuschlag von 0,50%, sodass die Beiträge einen erheblichen Teil der gesamten Arbeitskosten ausmachen.
Pflichten des Einbehaltungsvertreters
Die Registrierung bei der Belastingdienst, um eine Lohnsteuernummer zu erhalten, ist die Grundlage Ihrer Compliance. Sobald Sie registriert sind, müssen Sie für jeden Abrechnungszeitraum eine Lohnsteuererklärung (loonaangifte) einreichen. Sowohl die Einreichung als auch die entsprechende Zahlung sind bis zu der in Ihrem Steuererklärungsschreiben angegebenen Frist fällig, für monatliche Einreicher in der Regel der letzte Tag des Monats, der auf den Abrechnungszeitraum folgt. Das Nichteinhalten dieser Fristen führt zu Bußgeldern.
Es ist auch wichtig sicherzustellen, dass Ihre Vertragsstrukturen mit den niederländischen Regeln zur Arbeitnehmerklassifizierung übereinstimmen, wie in unserem Leitfaden zum Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber dargelegt. Seit dem 1. Januar 2025 hat die Belastingdienst die vollständige Durchsetzung der Regeln gegen Scheinselbstständigkeit nach dem Wet DBA wieder aufgenommen, was bedeutet, dass die Fehlklassifizierung von Auftragnehmern als Arbeitnehmer ein echtes finanzielles Risiko birgt, einschließlich rückwirkender Lohnsteuerfestsetzungen. Die vorgeschlagene VBAR-Gesetzgebung, die die Bewertung von Arbeitsbeziehungen weiter klären würde, ist noch im Parlament anhängig und noch kein Gesetz, aber die Durchsetzung im Rahmen des bestehenden Rechtsrahmens ist bereits aktiv, sodass die Klassifizierungsdisziplin nicht warten kann. Auch wenn Sie in einem bestimmten Monat keine aktiven Zahlungen haben, müssen Sie dennoch eine Nullmeldung einreichen, um Ihren Status zu erhalten.
Grundpfeiler eines konformen niederländischen Lohnabrechnungssystems
Compliance in den Niederlanden erfordert ein tiefes Verständnis der Ketenregeling und der obligatorischen Übergangsabfindung. Die Ketenregeling begrenzt eine Kette von befristeten Verträgen auf maximal drei Vereinbarungen innerhalb einer Gesamtdauer von 36 Monaten (wobei Unterbrechungen von sechs Monaten oder weniger auf die Kette angerechnet werden). Das Überschreiten einer der Grenzen wandelt die Vereinbarung automatisch in einen unbefristeten Vertrag um, sofern ein Tarifvertrag nichts anderes vorsieht. Darüber hinaus fällt die Übergangsabfindung (transitievergoeding) ab dem ersten Arbeitstag mit einem Drittel eines Bruttomonatsgehalts pro Dienstjahr an. Für 2026 ist diese Zahlung auf €102.000 brutto begrenzt, oder auf ein Jahresgehalt, falls dieses höher ist. Das Verständnis dieser Kosten ist entscheidend, wenn Sie die Lohnabrechnung in den Niederlanden auslagern, da lokale Experten diese Rückstellungen in Ihre monatliche Finanzplanung integrieren. Neben den gesetzlichen Steuern erfordern bestimmte Branchen Beiträge zu branchenspezifischen Pensionskassen, wie StiPP für Personaldienstleistungen, die mit absoluter Genauigkeit berechnet werden müssen.
Die 30%-Regelung: Gehaltsstandards für 2026
Die 30%-Regelung, offiziell in Expatregelung umbenannt, bleibt ein wichtiges Instrument zur Anziehung internationaler Talente, doch die Normen für 2026 sind streng. Um sich zu qualifizieren, muss das steuerpflichtige Gehalt eines Arbeitnehmers nach Anwendung des Steuerfreibetrags mindestens €48.013 betragen. Für Arbeitnehmer unter 30 Jahren, die einen qualifizierenden (verifizierten) akademischen Masterabschluss besitzen, gilt eine reduzierte Norm von €36.497; bestimmte wissenschaftliche Forscher sind vollständig von der Gehaltsnorm ausgenommen. Fällt das steuerpflichtige Gehalt unter die Norm, zum Beispiel aufgrund von unbezahltem Urlaub oder Teilzeitarbeit, muss der Vorteil reduziert werden oder geht verloren. Der Steuerfreibetrag ist ebenfalls gedeckelt: Er darf nur auf Gehälter bis zur WNT-Norm berechnet werden, die für 2026 €262.000 beträgt.
Zwei weitere Punkte verdienen Beachtung. Erstens sollte die Gehaltsnorm der 30%-Regelung nicht mit den IND-Gehaltsschwellen für eine Aufenthaltsgenehmigung für hochqualifizierte Migranten verwechselt werden, die separat festgelegt werden und im Jahr 2026 €5.942 brutto pro Monat (ab 30 Jahren) und €4.357 (unter 30 Jahren) betragen, exklusive Urlaubsgeld. Ein Arbeitnehmer kann eine Schwelle erfüllen und die andere nicht. Zweitens, planen Sie vorausschauend: Ab dem 1. Januar 2027 wird die Regelung auf pauschal 27% gesenkt und die Gehaltsnormen steigen erheblich (auf mindestens €50.436 bzw. €38.338) für Arbeitnehmer, die die Regelung erstmals im Jahr 2024 oder später beantragt haben; Übergangsregeln schützen Arbeitnehmer, die die Regelung bereits im Jahr 2023 genutzt haben. Die Einwanderungssponsoring wird über unseren lizenzierten Partner organisiert, um die vollständige Einhaltung der IND-Standards zu gewährleisten. Wenn Sie Unterstützung bei diesen Berechnungen benötigen, können Sie innerhalb von 24 Stunden ein maßgeschneidertes Angebot anfordern.
Compliance von Arbeitsverträgen
Standardarbeitsverträge müssen den aktuellen rechtlichen Standards bezüglich Probezeit und Wettbewerbsverboten entsprechen. Bei unbefristeten Verträgen und befristeten Verträgen von zwei Jahren oder länger beträgt die maximale Probezeit zwei Monate. Befristete Verträge von mehr als sechs Monaten, aber kürzer als zwei Jahre, sind auf eine einmonatige Probezeit begrenzt. Bei Verträgen von sechs Monaten oder weniger ist keine Probezeit zulässig. Jeder Vertrag sollte die gesetzliche Urlaubsabgeltung von mindestens 8% klar widerspiegeln.
Für Wettbewerbsverbotsklauseln gilt die aktuelle Rechtslage (Artikel 7:653 des niederländischen Bürgerlichen Gesetzbuchs) wie folgt: Eine Wettbewerbsverbotsklausel muss schriftlich mit einem volljährigen Arbeitnehmer vereinbart werden, und bei befristeten Verträgen ist sie nur gültig, wenn der Arbeitgeber eine schriftliche Begründung vorlegt, die zwingende geschäftliche Interessen aufzeigt. Bei unbefristeten Verträgen ist derzeit gesetzlich keine schriftliche Begründung erforderlich, obwohl Gerichte umfassende Klauseln zunehmend kritisch prüfen und annullieren oder einschränken können. Beachten Sie, dass die Regierung den Wet modernisering concurrentiebeding vorbereitet, einen Gesetzentwurf, der Wettbewerbsverbote auf zwölf Monate begrenzen, eine schriftliche Begründung und einen definierten geografischen Geltungsbereich für alle Verträge vorschreiben und Arbeitgeber verpflichten würde, bei Inanspruchnahme der Klausel eine Entschädigung zu zahlen. Dieser Gesetzentwurf wurde Mitte 2026 an den Staatsrat geschickt und ist noch nicht dem Parlament vorgelegt worden: Er ist noch kein Gesetz, aber eine zukunftssichere Vertragsgestaltung sollte dies antizipieren. Die Verwendung einer lokalisierten, regelmäßig aktualisierten Vorlage stellt sicher, dass diese Vorgaben erfüllt werden, ohne den Aufwand manueller rechtlicher Überprüfungen.
Lohnabrechnung in den Niederlanden auslagern: Bewertung Ihrer Strategie
Die Auswahl eines Partners zur Auslagerung der Lohnabrechnung in den Niederlanden erfordert eine kritische Betrachtung der Betriebsstruktur des Anbieters. Viele globale Lohnabrechnungsunternehmen fungieren als Aggregatoren. Sie leiten Ihre Daten an einen lokalen Drittanbieter weiter und fügen dabei eine Schicht von Verwaltungsgebühren hinzu. Dies führt oft zu einer „Schattenabrechnung“, bei der das globale Unternehmen keinen direkten Zugang zur niederländischen Steuer- und Zollverwaltung hat. Ein lokaler Spezialist bietet eine direkte Verbindung zur niederländischen Lohnsteuerpraxis. Dies stellt sicher, dass jede Einreichung von Fachleuten bearbeitet wird, die die Nuancen des Steuerumfelds 2026 verstehen.
Lokale Spezialisten vs. globale Aggregatoren
Lokale Expertise ist entscheidend für die Verwaltung der 30%-Regelung. Globale Unternehmen übersehen oft die steuerpflichtige Gehaltsanforderung von €48.013 für 2026 oder verwechseln sie mit den separaten IND-Gehaltsschwellen, was zu abgelehnten Anträgen und unzufriedenen Mitarbeitern führt. Durch die Nutzung von Employer of Record-Diensten in den Niederlanden stellen internationale Unternehmen Personal ein, ohne eine lokale Niederlassung zu gründen. Es ist ein weit verbreitetes Missverständnis, dass eine lokale BV für die Compliance erforderlich ist. Ein EOR-Modell ermöglicht es Ihnen, legal zu agieren, während alle gesetzlichen Verpflichtungen lokal verwaltet werden. Die Einwanderungssponsoring wird über unseren lizenzierten Partner arrangiert, was hochqualifizierten Migranten einen sicheren Weg ohne den Verwaltungsaufwand für Ihr Heimatbüro bietet.
Kostenmanagement und Transparenz
Echtes Kostenmanagement hängt vom Verständnis der Gesamtkosten der Beschäftigung ab. Auf dem niederländischen Markt liegen die Arbeitgeberkosten typischerweise zwischen etwa 18% und 27% über dem Bruttogehalt, abhängig von Unternehmensgröße, Vertragsart und Branche. Eine konforme Strategie nutzt ein „One Invoice“-Modell, das Sozialversicherungs-, Rentenbeiträge und Versicherungen in einer einzigen monatlichen Transaktion zusammenfasst. Diese Transparenz verhindert versteckte Gebühren, die oft in länderübergreifenden Verträgen zu finden sind. Die Bewertung der Servicegeschwindigkeit ist ebenso wichtig. Eine Bearbeitungszeit von 24 Stunden für maßgeschneiderte Angebote hält Ihren Einstellungszeitplan auf Kurs, und für anerkannte Sponsoren strebt die IND an, Anträge von hochqualifizierten Migranten innerhalb von etwa zwei Wochen zu entscheiden, wobei der gesamte Prozess typischerweise innerhalb von zwei bis drei Wochen abgeschlossen ist. Klare, transparente Preise ermöglichen es Ihnen, die Arbeitskosten präzise zu prognostizieren.
Einrichtungsvorlage für die Lohnabrechnung 2026: Eine Schritt-für-Schritt-Anleitung
Die Umsetzung erfordert einen chronologischen Ansatz, um die strengen Anforderungen der niederländischen Steuer- und Zollverwaltung zu erfüllen. Die Entscheidung, die Lohnabrechnung in den Niederlanden auszulagern, ermöglicht es Ihnen, diese Vorlage ohne internen Verwaltungsaufwand umzusetzen.
- Schritt 1: Sammeln Sie Mitarbeiterdaten und überprüfen Sie die Identität anhand der Originalausweisdokumente; erfassen Sie die Burgerservicenummer (BSN), sobald diese verfügbar ist.
- Schritt 2: Erstellen Sie einen Vertrag, der dem niederländischen Arbeitsrecht für ausländische Arbeitgeber entspricht, einschließlich der gesetzlichen 8% Urlaubsgeld und korrekter Probezeit- und Kettenregelbedingungen.
- Schritt 3: Registrieren Sie sich als Arbeitgeber bei der Belastingdienst und melden Sie sich bei einer obligatorischen branchenbezogenen Pensionskasse an.
- Schritt 4: Reichen Sie den Antrag auf die 30%-Regelung (expatregeling) für berechtigte Mitarbeiter ein, die die steuerpflichtige Gehaltsnorm von 2026 erfüllen, idealerweise innerhalb von vier Monaten nach Arbeitsbeginn, damit die Regelung rückwirkend ab dem ersten Tag gilt.
- Schritt 5: Führen Sie die monatliche Lohnabrechnung durch und verteilen Sie digitale Gehaltsabrechnungen über ein sicheres, DSGVO-konformes Portal.
Onboarding und Datenverifizierung
Ihr Onboarding-Prozess muss die Erfassung der Lohnsteuererklärung (loonbelastingverklaring oder des Mitarbeiter-Lohnabrechnungsdatenformulars) umfassen, die die korrekte Anwendung von Steuergutschriften bestimmt. Sie sind verpflichtet, Ihre Lohnabrechnung sieben Jahre lang aufzubewahren, und Kopien von Identifikations- und Lohnsteuererklärungen mindestens fünf Jahre nach dem Ende des Jahres, in dem das Arbeitsverhältnis endete; unterschriebene Arbeitsverträge sollten zusammen damit archiviert werden. Für Nicht-EU-Mitarbeiter wird die Einwanderungssponsoring über unseren lizenzierten Partner arrangiert, wodurch sichergestellt wird, dass der Status als hochqualifizierter Migrant während der gesamten Beschäftigungsdauer überprüft und aufrechterhalten wird, einschließlich der fortlaufenden Anforderung, dass das Gehalt marktüblich bleibt und die geltende IND-Schwelle erfüllt. Eine genaue Dateneingabe in dieser Phase verhindert rückwirkende Steuerkorrekturen, die oft Audits auslösen.
Der monatliche Lohnabrechnungszyklus
Der monatliche Zyklus beinhaltet die Berechnung der Brutto-Netto-Zahlungen auf der Grundlage von mindestens dem gesetzlichen Mindestlohn, €14,99 pro Stunde seit dem 1. Juli 2026, und gegebenenfalls höheren sektoralen (CAO) Mindestlöhnen. Sie müssen die 8%ige Urlaubsgeld-Anrechnung in jedem Abrechnungszeitraum berücksichtigen. Sobald die Berechnungen abgeschlossen sind, reichen Sie die loonaangifte beim Finanzamt ein, wobei die Erklärung und Zahlung bis zur Frist in Ihrem Steuererklärungsschreiben, in der Regel der letzte Tag des Folgemonats, fällig sind. Das Management des Krankheitsrisikos ist ein kritischer Bestandteil des niederländischen Systems: Arbeitgeber müssen mindestens 70% des Gehalts des Arbeitnehmers (begrenzt auf den maximalen Tageslohn) für bis zu zwei Jahre Krankheit zahlen, und im ersten Jahr darf dies nicht unter den gesetzlichen Mindestlohn fallen. Viele CAOs verlangen mehr, üblicherweise 100% im ersten Jahr. Sie können Ihre Compliance noch heute sichern, indem Sie mit einem lokalen Spezialisten zusammenarbeiten, um diese wiederkehrenden Verpflichtungen zu verwalten.
Warum ICSPayroll Ihr Partner für die niederländische Compliance ist
ICSPayroll fungiert als schützender Wächter für Ihre niederländischen Operationen. Wenn Sie die Lohnabrechnung in den Niederlanden auslagern, gewinnen Sie einen Partner, der als direkte Brücke zu den lokalen Behörden fungiert. Unser Team verwaltet den gesamten administrativen Lebenszyklus, von der Erstellung konformer Verträge bis zur Abwicklung der monatlichen Steuererklärungen. Dies eliminiert den hohen Overhead, der typischerweise mit der Verwaltung ausländischer Arbeitsgesetze aus der Ferne verbunden ist. Wir sind darauf spezialisiert, Tech-Startups und etablierte internationale Unternehmen zu unterstützen, die einen schnellen Markteintritt ohne lokale Unternehmensgründung benötigen. Die fachliche Aufsicht wird von Joost Hubregtse, unserem Payroll Director, gewährleistet, der sicherstellt, dass jede Berechnung den offiziell für 2026 veröffentlichten Zahlen entspricht.
Schnelligkeit und Zuverlässigkeit
Wir verstehen, dass der Geschäftsschwung von einem schnellen Onboarding abhängt. Sie erhalten innerhalb von 24 Stunden nach Ihrer ersten Anfrage ein maßgeschneidertes Angebot für Ihr niederländisches Team. Wenn Ihre Strategie die Einstellung von Nicht-EU-Talenten beinhaltet, wird die Einwanderungssponsoring über unseren lizenzierten Partner arrangiert; über den Weg des anerkannten Sponsors werden Genehmigungen für hochqualifizierte Migranten typischerweise innerhalb von zwei bis drei Wochen erhalten. Unser Prozess ist methodisch und priorisiert Geschwindigkeit, während er die Akribie beibehält, die die niederländischen Einwanderungsbehörden verlangen.
Unsere Technologie und unser Support
Transparenz ist ein Kernwert unseres Services. Ihre Mitarbeiter erhalten Zugang zu einem sicheren Online-Portal zum Anzeigen digitaler Gehaltsabrechnungen, Verwalten von Verträgen und Verfolgen des Urlaubsgeldes. Dieses zentralisierte System vereinfacht die HR-Verwaltung und stellt sicher, dass alle Aufzeichnungen für die geltenden gesetzlichen Aufbewahrungsfristen gespeichert werden. Wir bieten engagierten Support für die 30%-Regelung, überprüfen, ob Ihre Expats die steuerpflichtige Gehaltsnorm von €48.013 für 2026 erfüllen, und bereiten sie auf die Änderungen von 2027 vor. Sie werden nicht mit automatisierten Ticket-Systemen oder gesichtslosen Aggregatoren zu tun haben: Sie haben direkte Kommunikation mit unseren Spezialisten. Unser Modell hilft auch internationalen Unternehmen, das Risiko einer Betriebsstätte zu managen: Das Agieren durch konforme lokale Beschäftigungsstrukturen reduziert die Wahrscheinlichkeit, dass die Aktivitäten eines ausländischen Unternehmens in den Niederlanden als Schaffung einer steuerpflichtigen Präsenz hier angesehen werden.
Sichern Sie Ihren niederländischen Markteintritt mit professioneller Lohnabrechnungs-Compliance
Die Verwaltung der niederländischen Arbeitslandschaft 2026 erfordert mehr als nur Verwaltungssoftware; sie erfordert ein aktuelles Verständnis der Steuernormen, des Vertragsrechts und der Gesetzgebungspipeline. Wenn Sie die Lohnabrechnung in den Niederlanden auslagern, umgeht Ihr Unternehmen die Risiken, die mit der Ketenregeling, der Gehaltsnorm von €48.013 für die 30%-Regelung und der wieder aufgenommenen Durchsetzung gegen Scheinselbstständigkeit verbunden sind. Sie haben nun die Vorlage für den Erfolg gesehen, von der Identitätsprüfung bis zur endgültigen Verteilung der digitalen Gehaltsabrechnungen. Machen Sie noch heute den ersten Schritt zu einer vereinfachten, sicheren Lohnabrechnungsinfrastruktur.
Holen Sie sich innerhalb von 24 Stunden ein maßgeschneidertes niederländisches Lohnabrechnungsangebot und konzentrieren Sie sich auf Ihr Kerngeschäft, während wir die lokale Komplexität übernehmen.
Häufig gestellte Fragen
Wie lange dauert es, die Lohnabrechnung in den Niederlanden einzurichten?
Die Einrichtung eines konformen Lohnabrechnungssystems dauert typischerweise zwei bis vier Wochen, wobei der Zeitplan hauptsächlich durch die Beschaffung einer Lohnsteuernummer von der Belastingdienst bestimmt wird. Die Auslagerung beschleunigt dies durch etablierte Registrierungskanäle. Für Unternehmen, die hochqualifizierte Migranten über einen anerkannten Sponsor einstellen, strebt die IND an, innerhalb von etwa zwei Wochen zu entscheiden, wobei der Gesamtprozess typischerweise innerhalb von zwei bis drei Wochen abgeschlossen ist.
Was ist der Mindestlohn in den Niederlanden für 2026?
Der gesetzliche Mindestlohn beträgt seit dem 1. Juli 2026 €14,99 brutto pro Stunde für Arbeitnehmer ab 21 Jahren (vom 1. Januar bis 30. Juni 2026 galten €14,71). Der Satz wird halbjährlich am 1. Januar und 1. Juli angepasst. Für unter 21-Jährige gelten niedrigere Jugendsätze, und Ihr CAO kann einen höheren Mindestlohn vorschreiben.
Was sind die Arbeitgeberkosten für die Lohnabrechnung in den Niederlanden?
Die Arbeitgeberkosten liegen im Allgemeinen zwischen etwa 18% und 27% zusätzlich zum Bruttogehalt. Dazu gehören die AWf-Prämie (2,74% niedriger Satz / 7,74% hoher Satz), die Aof-Prämie (6,27% für Kleinbetriebe / 7,63% für andere), die 6,10% Zvw-Arbeitgeberabgabe, die differenzierte Whk-Prämie, ein Kinderbetreuungszuschlag von 0,50% und die gesetzliche 8%ige Urlaubsabgeltung. Die Prämien werden bis zum maximalen Prämienlohn von €79.409 für 2026 berechnet.
Kann ich in den Niederlanden einstellen, ohne eine lokale juristische Person zu haben?
Ja. Ausländische Unternehmen können sich direkt als Arbeitgeber bei der niederländischen Steuer- und Zollverwaltung registrieren oder einen Employer of Record nutzen. Beachten Sie, dass die Beschäftigung von Mitarbeitern vor Ort je nach Art der Aktivitäten eine Betriebsstätte für Körperschaftsteuerzwecke begründen kann, ein Risiko, das konforme lokale Beschäftigungsstrukturen Ihnen helfen zu bewerten und zu managen.
Wie beeinflusst die 30%-Regelung die Lohnabrechnungseinrichtung?
Die 30%-Regelung (expatregeling) ermöglicht es berechtigten einreisenden Arbeitnehmern, einen Teil ihres Gehalts als steuerfreien Freibetrag zu erhalten, vorausgesetzt, ihr steuerpflichtiges Gehalt nach Abzug des Freibetrags die Norm von €48.013 für 2026 (€36.497 für unter 30-Jährige mit einem qualifizierenden Masterabschluss) erfüllt, wobei der Freibetrag auf Gehälter bis zu €262.000 begrenzt ist. Anträge müssen präzise sein, und Arbeitgeber sollten sich jetzt auf das 27%-Regime und höhere Normen vorbereiten, die 2027 in Kraft treten.
Was ist die obligatorische Urlaubsabgeltung in den Niederlanden?
Alle Arbeitnehmer haben Anspruch auf eine Urlaubsabgeltung von mindestens 8% des jährlichen Bruttogehalts, die typischerweise das ganze Jahr über anfällt und im Mai oder Juni ausgezahlt wird. Sie gilt gleichermaßen für befristet und teilzeitbeschäftigte Mitarbeiter. Verträge und Gehaltsabrechnungen sollten dies klar widerspiegeln.
Welche Datenaufbewahrungspflichten gibt es für die niederländische Lohnabrechnung?
Ihre Lohn- und Finanzverwaltung muss sieben Jahre lang aufbewahrt werden. Kopien von Identifikationsdokumenten und Lohnsteuererklärungen müssen mindestens fünf Jahre nach dem Ende des Kalenderjahres, in dem das Arbeitsverhältnis endete, aufbewahrt werden. Das Versäumnis, Aufzeichnungen während einer Belastingdienst-Inspektion vorzulegen, kann zu erheblichen Strafen führen.
Wie verwalte ich die Lohnfortzahlung im Krankheitsfall für niederländische Mitarbeiter?
Arbeitgeber müssen mindestens 70% des Gehalts eines kranken Arbeitnehmers (bis zum maximalen Tageslohn) für bis zu zwei Jahre zahlen; im ersten Jahr darf dies nicht unter den gesetzlichen Mindestlohn fallen, und viele CAOs verlangen 100% im ersten Jahr. Dies ist ein erhebliches finanzielles Risiko, das viele Unternehmen durch Arbeitsunfähigkeitsversicherungen mindern. Die strikte Einhaltung des Gatekeeper Improvement Act (Wet verbetering poortwachter) ist erforderlich, um vom UWV verhängte verlängerte Zahlungsstrafen von bis zu einem zusätzlichen Jahr zu vermeiden.
Arbeitgeber in den Niederlanden sind verpflichtet, mindestens 70% des Gehalts eines Arbeitnehmers für bis zu zwei Jahre Krankheit zu zahlen. Dies stellt ein erhebliches finanzielles Risiko für internationale Arbeitgeber dar. Viele Unternehmen mindern dieses Risiko durch spezialisierte Arbeitsunfähigkeitsversicherungen. Die Verwaltung dieses Prozesses erfordert eine strikte Einhaltung des Gatekeeper Improvement Act, um eine ordnungsgemäße Wiedereingliederung sicherzustellen und verlängerte Zahlungsstrafen des UWV zu vermeiden.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die folgenden Quellen zurückzuführen: die genauen Gesetzesartikel, die Seiten der Aufsichtsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:692 Niederländisches Bürgerliches Gesetzbuch, die gesetzliche Definition der Lohnabrechnung
- Artikel 7:690 Niederländisches Bürgerliches Gesetzbuch, der Arbeitsvertrag für Zeitarbeit (uitzend)
- Artikel 8 Waadi, gleicher Lohn für Zeitarbeiter (loonverhoudingsnorm)
- Stichting Normering Arbeid, das NEN 4400-1 Register der geprüften Lohnabrechnungs- und Personaldienstleister
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenbeitragssätze und wann jeder gilt
- Niederländische Arbeitsaufsichtsbehörde, Durchsetzung, Inspektionen und Sanktionspolitik
- CBS, Entschädigung von Arbeitnehmern und Beschäftigung nach Wirtschaftszweigen (nationaler Datensatz 84165ENG)
- Eurostat, Stundensatz der Arbeitskosten nach NACE-Tätigkeit (Datensatz lc_lci_lev), für länderübergreifenden Vergleich
- Oberster Gerichtshof 11. April 2025, ECLI:NL:HR:2025:543: der Zeitarbeitsvertrag des Art. 7:690 BW in einer dreieckigen Plattformarbeitsbeziehung
- Oberster Gerichtshof 21. November 2025, ECLI:NL:HR:2025:1733: Missbrauch aufeinanderfolgender Zeitarbeitsverträge gemäß Art. 5(5) der Richtlinie 2008/104/EG und der Waadi

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Die Einrichtung eines konformen Lohnabrechnungssystems dauert typischerweise zwei bis vier Wochen, wobei der Zeitplan hauptsächlich durch die Beschaffung einer Lohnsteuernummer von der Belastingdienst bestimmt wird. Die Auslagerung beschleunigt dies durch etablierte Registrierungskanäle. Für Unternehmen, die hochqualifizierte Migranten über einen anerkannten Sponsor einstellen, strebt die IND an, innerhalb von etwa zwei Wochen zu entscheiden, wobei der Gesamtprozess typischerweise innerhalb von zwei bis drei Wochen abgeschlossen ist.
Der gesetzliche Mindestlohn beträgt seit dem 1. Juli 2026 €14,99 brutto pro Stunde für Arbeitnehmer ab 21 Jahren (vom 1. Januar bis 30. Juni 2026 galten €14,71). Der Satz wird halbjährlich am 1. Januar und 1. Juli angepasst. Für unter 21-Jährige gelten niedrigere Jugendsätze, und Ihr CAO kann einen höheren Mindestlohn vorschreiben.
Die Arbeitgeberkosten liegen im Allgemeinen zwischen etwa 18% und 27% zusätzlich zum Bruttogehalt. Dazu gehören die AWf-Prämie (2,74% niedriger Satz / 7,74% hoher Satz), die Aof-Prämie (6,27% für Kleinbetriebe / 7,63% für andere), die 6,10% Zvw-Arbeitgeberabgabe, die differenzierte Whk-Prämie, ein Kinderbetreuungszuschlag von 0,50% und die gesetzliche 8%ige Urlaubsabgeltung. Die Prämien werden bis zum maximalen Prämienlohn von €79.409 für 2026 berechnet.
Ja. Ausländische Unternehmen können sich direkt als Arbeitgeber bei der niederländischen Steuer- und Zollverwaltung registrieren oder einen Employer of Record nutzen. Beachten Sie, dass die Beschäftigung von Mitarbeitern vor Ort je nach Art der Aktivitäten eine Betriebsstätte für Körperschaftsteuerzwecke begründen kann, ein Risiko, das konforme lokale Beschäftigungsstrukturen Ihnen helfen zu bewerten und zu managen.
Die 30%-Regelung (expatregeling) ermöglicht es berechtigten einreisenden Arbeitnehmern, einen Teil ihres Gehalts als steuerfreien Freibetrag zu erhalten, vorausgesetzt, ihr steuerpflichtiges Gehalt nach Abzug des Freibetrags die Norm von €48.013 für 2026 (€36.497 für unter 30-Jährige mit einem qualifizierenden Masterabschluss) erfüllt, wobei der Freibetrag auf Gehälter bis zu €262.000 begrenzt ist. Anträge müssen präzise sein, und Arbeitgeber sollten sich jetzt auf das 27%-Regime und höhere Normen vorbereiten, die 2027 in Kraft treten.
Alle Arbeitnehmer haben Anspruch auf eine Urlaubsabgeltung von mindestens 8% des jährlichen Bruttogehalts, die typischerweise das ganze Jahr über anfällt und im Mai oder Juni ausgezahlt wird. Sie gilt gleichermaßen für befristet und teilzeitbeschäftigte Mitarbeiter. Verträge und Gehaltsabrechnungen sollten dies klar widerspiegeln.
Ihre Lohn- und Finanzverwaltung muss sieben Jahre lang aufbewahrt werden. Kopien von Identifikationsdokumenten und Lohnsteuererklärungen müssen mindestens fünf Jahre nach dem Ende des Kalenderjahres, in dem das Arbeitsverhältnis endete, aufbewahrt werden. Das Versäumnis, Aufzeichnungen während einer Belastingdienst-Inspektion vorzulegen, kann zu erheblichen Strafen führen.
Arbeitgeber müssen mindestens 70% des Gehalts eines kranken Arbeitnehmers (bis zum maximalen Tageslohn) für bis zu zwei Jahre zahlen; im ersten Jahr darf dies nicht unter den gesetzlichen Mindestlohn fallen, und viele CAOs verlangen 100% im ersten Jahr. Dies ist ein erhebliches finanzielles Risiko, das viele Unternehmen durch Arbeitsunfähigkeitsversicherungen mindern. Die strikte Einhaltung des Gatekeeper Improvement Act (Wet verbetering poortwachter) ist erforderlich, um vom UWV verhängte verlängerte Zahlungsstrafen von bis zu einem zusätzlichen Jahr zu vermeiden.


