
Externalizar o Processamento Salarial nos Países Baixos: Modelo de Configuração e Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
O mercado de trabalho neerlandês em 2026 apresenta um ambiente de elevada exigência, onde pequenos erros administrativos resultam frequentemente em severas repercussões financeiras. Para os empregadores internacionais, a decisão de externalizar o processamento salarial nos Países Baixos já não é apenas uma questão de conveniência; trata-se de uma via estratégica para gerir as rigorosas normas salariais de 2026 e as complexidades da Ketenregeling (regime de contratos sucessivos). Gerir estes requisitos legais a partir do estrangeiro resulta frequentemente em custos indiretos excessivos e num risco significativo para a sua reputação perante a Belastingdienst.
Certamente compreende que a conformidade não é negociável; contudo, a evolução do regime dos 30% (oficialmente a "expatregeling") e as constantes alterações nas percentagens fiscais podem parecer um alvo em movimento. Este guia fornece um modelo de configuração fiável para 2026, concebido para alinhar totalmente as suas operações em poucas semanas. Analisaremos os requisitos específicos para 2026, incluindo o patamar de salário tributável de €48.013 para o regime dos 30% e o salário mínimo legal por hora de €14,99 em vigor desde 1 de julho de 2026. Este modelo garante candidaturas rigorosas para os seus colaboradores expatriados e oferece um plano de ação claro para entregas fiscais mensais sem complicações.
Pontos Principais
- Descubra por que motivo a externalização do processamento salarial nos Países Baixos oferece uma ponte segura para gerir regulamentações locais complexas sem a necessidade de constituir uma Dutch BV.
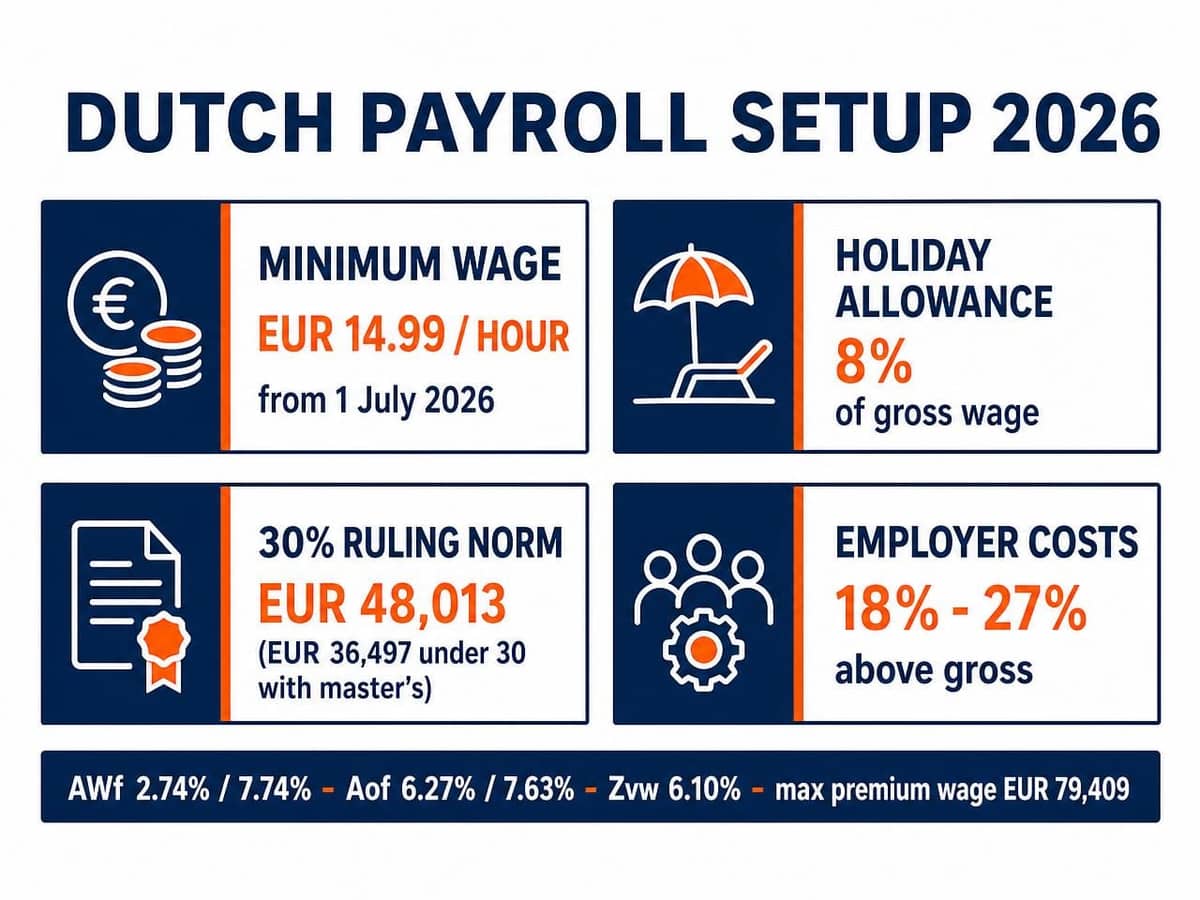
- Aplique com rigor os critérios de 2026 do regime dos 30%, verificando se o salário tributável, após aplicação da parcela isenta de imposto, cumpre o patamar de €48.013 (€36.497 para colaboradores com menos de 30 anos detentores de um mestrado reconhecido). Tenha em atenção que esta norma fiscal difere dos limiares salariais do IND para migrantes altamente qualificados, que em 2026 são de €5.942 brutos por mês (a partir dos 30 anos) e €4.357 (com menos de 30 anos), excluindo o subsídio de férias.
- Cumpra a Ketenregeling respeitando o limite máximo de três contratos a termo certo num período total de 36 meses.
- Reduza os encargos administrativos através de um modelo de fatura única que consolida os impostos neerlandeses, seguros e contribuições para a segurança social.
- Garanta a integridade dos dados seguindo um processo estruturado de verificação do Burgerservicenummer (BSN) e dos documentos de identificação.
A Complexidade da Configuração Salarial nos Países Baixos em 2026
Tornar-se empregador nos Países Baixos transforma a sua organização numa entidade retentora (inhoudingsplichtige). Este estatuto exige que retenha o imposto sobre os salários e as contribuições para a segurança social diretamente das remunerações dos colaboradores. O sistema fiscal neerlandês é rigoroso, exigindo uma precisão absoluta nestes cálculos para evitar inspeções fiscais. Muitas empresas internacionais optam por externalizar o processamento salarial nos Países Baixos para mitigar o risco de erros administrativos durante esta transição. Não necessita de uma Dutch BV local para estabelecer esta estrutura; as entidades estrangeiras podem registar-se diretamente como empregadores junto da autoridade tributária. Os registos da administração salarial devem, por norma, ser conservados durante sete anos; as cópias dos documentos de identificação e as declarações de imposto sobre os salários (loonbelastingverklaringen) devem ser mantidas durante pelo menos cinco anos após o final do ano civil em que cessou a relação de trabalho. Isto assegura que a sua empresa estará preparada para quaisquer inspeções retroativas das autoridades.
O Salário Mínimo e Encargos Legais em 2026
A partir de 1 de julho de 2026, o salário mínimo legal para colaboradores com 21 ou mais anos de idade é de €14,99 brutos por hora (fixava-se em €14,71 de 1 de janeiro a 30 de junho de 2026). Desde a introdução do salário mínimo legal por hora em 2024, deixaram de existir montantes mínimos fixos por dia, semana ou mês: a remuneração depende das horas efetivamente trabalhadas, o que garante a equidade salarial em semanas de trabalho de 36, 38 e 40 horas. Aplicam-se tabelas jovens inferiores a trabalhadores com menos de 21 anos. Para além do salário base, a lei exige a concessão de um subsídio de férias (vakantiegeld) de, pelo menos, 8% do salário bruto, habitualmente pago em maio ou junho.
Os custos do empregador incluem também encargos sociais obrigatórios. Em 2026: o prémio AWf (desemprego) é de 2,74% para contratos por escrito sem termo com horário fixo e de 7,74% para contratos flexíveis; o prémio Aof (invalidez) é de 6,27% para pequenos empregadores e de 7,63% para médios e grandes empregadores; e a taxa patronal Zvw (cuidados de saúde) é de 6,10%. Estes prémios incidem sobre a remuneração até ao teto salarial contributivo máximo, que é de €79.409 em 2026. Acrescem a estes o prémio diferenciado Whk (WGA e Ziektewet) e uma sobretaxa de apoio à infância de 0,50%, pelo que as contribuições representam uma parcela significativa do custo total do trabalho.
Obrigações da Entidade Retentora
O registo junto da Belastingdienst para obter um número fiscal de processamento salarial é a base da sua conformidade. Uma vez registado, deve submeter uma declaração de imposto sobre os salários (loonaangifte) em cada período de pagamento. Tanto a submissão como o respetivo pagamento devem cumprir o prazo estipulado na notificação fiscal correspondente - para os declarantes mensais, geralmente o último dia do mês seguinte ao período em causa. O não cumprimento destes prazos acarreta coimas imediatas.
É igualmente vital garantir que a estrutura dos seus contratos cumpre as regras neerlandesas de classificação profissional, conforme detalhado no nosso guia sobre legislação laboral nos Países Baixos para empregadores estrangeiros. Desde 1 de janeiro de 2025, a Belastingdienst retomou a fiscalização integral contra falsos trabalhadores independentes no âmbito da Wet DBA, o que significa que a classificação indevida de prestadores de serviços acarreta sérios riscos financeiros, incluindo liquidações fiscais retroativas de processamento salarial. A proposta de lei VBAR, que visa esclarecer melhor a caracterização das relações de trabalho, continua em tramitação parlamentar e ainda não entrou em vigor, mas a fiscalização sob o quadro atual já está plenamente ativa, pelo que a correta classificação não pode esperar. Mesmo que não tenha pagamentos a efetuar num determinado mês, é obrigatório submeter uma declaração a zeros para manter a regularidade da sua situação.
Pilares Fundamentais de um Sistema Salarial Neerlandês Conforme
A conformidade nos Países Baixos requer um conhecimento aprofundado da Ketenregeling e da indemnização legal de transição. A Ketenregeling limita a sucessão de contratos a termo a um máximo de três contratos num período total de 36 meses (sendo que interrupções iguais ou inferiores a seis meses contam para a cadeia). Ultrapassar qualquer um destes limites converte automaticamente a relação num contrato de trabalho sem termo, salvo disposição em contrário prevista em convenção coletiva de trabalho (CAO). Adicionalmente, a indemnização por despedimento de transição (transitievergoeding) vence-se a partir do primeiro dia de trabalho, à razão de um terço do salário mensal bruto por cada ano de serviço. Para 2026, esta compensação está limitada a um teto máximo de €102.000 brutos, ou ao valor de um salário anual se este for superior. Compreender estes encargos é indispensável ao externalizar o processamento salarial nos Países Baixos, pois os especialistas locais integram estas provisões nas suas previsões financeiras mensais. Para além dos tributos obrigatórios, determinados setores exigem contribuições para fundos de pensões específicos, como o StiPP para o setor de cedência de pessoal temporário, que têm de ser calculadas com rigor milimétrico.
O Regime dos 30%: Critérios Salariais para 2026
O regime dos 30%, oficialmente designado por expatregeling, continua a ser um mecanismo essencial para atrair talento internacional, contudo os critérios para 2026 são bastante estritos. Para ser elegível, o colaborador deve auferir um salário tributável de pelo menos €48.013, já após a dedução da parcela isenta de imposto. Para colaboradores com menos de 30 anos com um diploma de mestrado académico qualificado (e devidamente verificado), aplica-se um patamar reduzido de €36.497; certos investigadores científicos estão totalmente isentos deste patamar salarial. Se o salário tributável descer abaixo do limiar, por exemplo em virtude de licença sem vencimento ou trabalho a tempo parcial, o benefício tem de ser reduzido ou é cancelado. A parcela isenta está igualmente sujeita a um teto máximo: apenas incide sobre remunerações até ao limite da norma WNT, fixado em €262.000 para 2026.
Dois aspetos adicionais exigem atenção. Em primeiro lugar, o patamar salarial do regime dos 30% não deve ser confundido com os limiares salariais do IND para autorização de residência de migrante altamente qualificado, que são estipulados de forma autónoma e correspondem a €5.942 brutos mensais (a partir dos 30 anos) e €4.357 (com menos de 30 anos) em 2026, excluindo o subsídio de férias. Um colaborador pode satisfazer um dos limiares e falhar o outro. Em segundo lugar, planeie com antecedência: a partir de 1 de janeiro de 2027, o benefício passará a uma taxa fixa de 27% e os limiares salariais aumentarão substancialmente (para pelo menos €50.436 e €38.338, respetivamente) para os colaboradores que aplicaram o regime pela primeira vez em 2024 ou posteriormente; as disposições transitórias protegem quem já beneficiava da medida em 2023. O patrocínio de imigração é articulado através do nosso parceiro devidamente autorizado, assegurando total conformidade com as normas do IND. Se necessitar de apoio nestes apuramentos, pode solicitar uma proposta personalizada no prazo de 24 horas.
Conformidade dos Contratos de Trabalho
Os contratos de trabalho padrão devem respeitar as disposições legais em vigor relativas a períodos experimentais e cláusulas restritivas. Para contratos sem termo e contratos a termo de dois ou mais anos, o período experimental máximo é de dois meses. Os contratos a termo com duração superior a seis meses e inferior a dois anos têm o período experimental limitado a um mês. É proibido qualquer período experimental em contratos com duração igual ou inferior a seis meses. Todo e qualquer contrato deve indicar explicitamente o subsídio legal de férias de, pelo menos, 8%.
No que diz respeito aos pactos de não concorrência, o enquadramento legal vigente (artigo 7:653 do Código Civil neerlandês) estabelece o seguinte: o pacto de não concorrência tem de ser celebrado por escrito com um trabalhador maior de idade e, nos contratos a termo, só é válido se o empregador incluir uma fundamentação escrita demonstrando interesses comerciais imperiosos. Para contratos sem termo, a lei não exige atualmente fundamentação escrita prévia, embora os tribunais avaliem com cada vez maior rigor as cláusulas excessivamente amplas, podendo anulá-las ou restringi-las. Fique atento à Wet modernisering concurrentiebeding em preparação pelo governo, uma proposta legislativa que prevê limitar a vigência dos pactos de não concorrência a doze meses, exigir fundamentação por escrito e âmbito geográfico definido em todos os contratos, bem como impor ao empregador o pagamento de uma indemnização compensatória ao acionar a cláusula. Esta proposta seguiu para parecer do Conselho de Estado em meados de 2026 e ainda não deu entrada no Parlamento: não constitui lei em vigor, mas a elaboração de minutas contratuais sólidas deve antecipar esta evolução. A utilização de uma minuta localizada e periodicamente atualizada assegura o cumprimento de todas as exigências legais sem a necessidade de constantes revisões jurídicas manuais.
Externalizar o Processamento Salarial nos Países Baixos: Avaliação da Sua Estratégia
A seleção de um parceiro para externalizar o processamento salarial nos Países Baixos requer uma análise crítica da estrutura operacional do fornecedor de serviços. Muitas multinacionais de folha de pagamento operam na qualidade de agregadores. Estas repassam os seus dados a fornecedores locais subcontratados, aplicando uma margem suplementar de gestão. Esta prática resulta frequentemente em "shadow payroll", em que a entidade global não dispõe de contacto direto com a Autoridade Tributária e Aduaneira neerlandesa. Um especialista local proporciona uma ligação direta à prática fiscal de processamento salarial dos Países Baixos. Isto garante que cada submissão seja acompanhada por profissionais perfeitamente familiarizados com as particularidades fiscais de 2026.
Especialistas Locais versus Agregadores Globais
A competência local é indispensável para a gestão do regime dos 30%. As empresas globais ignoram frequentemente o requisito de remuneração tributável de €48.013 em vigor para 2026, ou confundem-no com os limiares salariais do IND, resultando no indeferimento de pedidos e na insatisfação dos trabalhadores. Ao recorrer a serviços de Employer of Record nos Países Baixos, as empresas internacionais contratam profissionais sem terem de constituir uma sociedade local. É um equívoco corrente presumir que uma BV local é obrigatória para estar em conformidade. O modelo de EOR permite-lhe atuar em plena legalidade, assegurando que todas as obrigações estatutárias são cumpridas a nível local. O patrocínio do processo de imigração é assegurado pelo nosso parceiro licenciado, garantindo uma via segura para migrantes altamente qualificados sem sobrecarregar administrativamente a sua sede.
Gestão de Custos e Transparência
A verdadeira gestão de custos depende da compreensão exata do Custo Total de Emprego (Total Cost of Employment). No mercado neerlandês, os encargos sociais do empregador variam geralmente entre cerca de 18% e 27% adicionais sobre o salário bruto, consoante a dimensão da empresa, o tipo de contrato e o setor de atividade. Uma estratégia em total conformidade assenta num modelo de "Fatura Única", agregando a segurança social, contribuições de pensões e seguros num único débito mensal. Esta transparência evita custos ocultos comumente presentes em contratos multi-países. A avaliação da celeridade do serviço é igualmente determinante. A disponibilização de uma proposta detalhada em 24 horas garante que o seu calendário de contratações não sofra demoras; tratando-se de entidades patrocinadoras reconhecidas (recognized sponsors), o IND tem como objetivo deliberar sobre pedidos de migrantes altamente qualificados em cerca de duas semanas, concluindo-se habitualmente todo o processo em duas a três semanas. Uma fixação prévia e transparente de preços permite-lhe orçamentar com máxima precisão os custos com pessoal.
Modelo de Configuração Salarial para 2026: Um Guia Passo a Passo
A implementação exige uma abordagem cronológica rigorosa para cumprir as determinações da Autoridade Tributária e Aduaneira neerlandesa. Optar por externalizar o processamento salarial nos Países Baixos permite-lhe implementar este modelo eliminando a sobrecarga administrativa interna.
- Passo 1: Recolher os dados do colaborador e verificar a sua identidade mediante documentos de identificação originais; registar o Burgerservicenummer (BSN) logo que seja disponibilizado.
- Passo 2: Elaborar um contrato de trabalho que cumpra a legislação laboral neerlandesa para empregadores estrangeiros, incluindo o subsídio legal de férias de 8%, o período experimental adequado e os limites à sucessão de contratos.
- Passo 3: Registar a empresa como empregador junto da Belastingdienst e proceder à inscrição no fundo setorial de pensões aplicável, caso seja obrigatório.
- Passo 4: Submeter o pedido do regime dos 30% (expatregeling) para os trabalhadores elegíveis que cumpram a norma salarial tributável de 2026, idealmente no prazo de quatro meses a contar do início de funções, para que a decisão produza efeitos retroativos ao primeiro dia.
- Passo 5: Processar o fecho mensal dos salários e disponibilizar os recibos de vencimento digitais através de um portal seguro em conformidade com o RGPD.
Integração e Verificação de Dados
O seu procedimento de integração (onboarding) deve incluir a recolha da declaração de imposto sobre os salários (loonbelastingverklaring ou formulário de dados de folha de pagamento do colaborador), a qual determina a correta aplicação dos créditos fiscais. A lei obriga à conservação de toda a administração salarial durante sete anos, bem como das cópias dos documentos de identificação e declarações fiscais durante pelo menos cinco anos após o fecho do ano civil em que o contrato cessou; os contratos de trabalho assinados devem ser arquivados em conjunto. No caso de trabalhadores oriundos de países terceiros, o patrocínio de imigração é tramitado pelo nosso parceiro licenciado, assegurando que o estatuto de migrante altamente qualificado seja validado e monitorizado durante toda a vigência do contrato, incluindo a garantia contínua de que o salário se mantém alinhado com o mercado e satisfaz o patamar legal do IND. A inserção meticulosa de dados nesta fase previne correções retroativas de impostos, que estão na origem de muitas ações de inspeção.
O Ciclo Mensal de Processamento Salarial
O ciclo mensal contempla o cálculo dos valores brutos e líquidos com base em remunerações não inferiores ao salário mínimo legal - €14,99 por hora desde 1 de julho de 2026 - ou a pisos salariais mais elevados fixados por convenção coletiva (CAO). É obrigatório registar a provisão do subsídio de férias de 8% em cada processamento salarial. Concluídos os apuramentos, procede-se à entrega da loonaangifte à administração fiscal, devendo a declaração e a respetiva liquidação ocorrer até à data-limite constante da notificação tributária, que por norma coincide com o último dia do mês subsequente. A gestão do risco por baixa médica constitui um elemento fulcral no ordenamento neerlandês: o empregador é obrigado a pagar pelo menos 70% do salário do colaborador doente (respeitando o limite do salário diário máximo legal) até dois anos consecutivos de incapacidade temporária, sendo que no primeiro ano este valor não pode ser inferior ao salário mínimo legal. Muitas CAO exigem coberturas superiores, fixando frequentemente 100% no primeiro ano. Pode garantir a sua plena conformidade hoje associando-se a um especialista local para a gestão destas responsabilidades periódicas.
Por que a ICSPayroll é o Seu Parceiro para a Conformidade nos Países Baixos
A ICSPayroll assume a proteção integral das suas operações nos Países Baixos. Ao externalizar o processamento salarial nos Países Baixos, passa a contar com um parceiro que atua como elo de ligação direto com as entidades públicas locais. A nossa equipa assegura a totalidade do ciclo administrativo, desde a redação de minutas contratuais conformes até à entrega mensal das obrigações fiscais. Isto elimina os custos operacionais desmedidos normalmente associados à gestão remota de legislação laboral estrangeira. Especializamo-nos em apoiar startups de cariz tecnológico e empresas consolidadas a nível internacional que necessitam de uma entrada célere no mercado sem passarem pela constituição de uma sociedade local. A supervisão técnica é assegurada por Joost Hubregtse, o nosso Payroll Director, garantindo que cada cálculo cumpra estritamente os parâmetros oficiais divulgados para 2026.
Rapidez e Fiabilidade
Reconhecemos que a dinâmica empresarial depende de contratações expeditas. Receberá uma proposta comercial personalizada para a sua equipa nos Países Baixos no prazo de 24 horas após o seu primeiro contacto. Caso a sua estratégia envolva a contratação de profissionais de fora da UE, o patrocínio de imigração é coordenado através do nosso parceiro devidamente autorizado; através do canal de patrocinador reconhecido, as aprovações de residência para migrantes altamente qualificados são normalmente emitidas no prazo de duas a três semanas. O nosso método é rigoroso, combinando rapidez com a minúcia indispensável exigida pelas autoridades de imigração neerlandesas.
A Nossa Tecnologia e Apoio
A transparência é a pedra basilar do nosso serviço. Os seus colaboradores têm acesso a um portal online seguro para consulta de recibos de vencimento digitais, gestão de contratos e acompanhamento do saldo do subsídio de férias. Este ecossistema centralizado descomplica a administração de recursos humanos e garante que todos os dados fiquem arquivados em estrito cumprimento dos prazos legais de conservação. Prestamos assessoria especializada relativamente ao regime dos 30%, confirmando se os seus colaboradores expatriados cumprem o limiar de salário tributável de €48.013 exigido para 2026 e preparando-os para o impacto das alterações de 2027. Não terá de lidar com plataformas impessoais de tickets ou agregadores genéricos: beneficia de um canal de comunicação direto com os nossos especialistas. O nosso formato ajuda igualmente os grupos internacionais a prevenir o risco de Estabelecimento Estável (Permanent Establishment): a contratação através de estruturas de trabalho locais regulares minimiza a probabilidade de as atividades de uma sociedade estrangeira serem qualificadas como presença tributável nos Países Baixos.
Proteja a Sua Entrada no Mercado Neerlandês com Especialistas em Conformidade Salarial
Navegar no enquadramento laboral neerlandês em 2026 exige mais do que meras ferramentas informáticas de gestão; requer um domínio permanente das tabelas tributárias, do direito contratual e dos diplomas em tramitação parlamentar. Ao externalizar o processamento salarial nos Países Baixos, a sua organização previne os riscos inerentes à Ketenregeling, ao limiar de remuneração de €48.013 do regime dos 30% e ao restabelecimento das ações fiscalizadoras contra o falso trabalho independente. Tem agora ao seu dispor o modelo comprovado para o sucesso, desde a validação de identidades até à entrega final dos recibos de vencimento digitais. Dê hoje o primeiro passo para uma infraestrutura salarial simplificada e segura.
Obtenha uma Proposta Personalizada de Processamento Salarial nos Países Baixos em 24 Horas e foque-se no crescimento do seu negócio enquanto assumimos todas as exigências locais.
Perguntas Frequentes
Quanto tempo demora a configurar o processamento salarial nos Países Baixos?
A configuração de um sistema de processamento salarial conforme demora habitualmente entre duas a quatro semanas, dependendo essencialmente do prazo de emissão do número fiscal de processamento salarial por parte da Belastingdienst. A externalização acelera este processo através de canais de registo consolidados. No caso de empresas que contratam migrantes altamente qualificados através de um patrocinador reconhecido, o IND visa decidir em cerca de duas semanas, demorando todo o procedimento aproximadamente duas a três semanas.
Qual é o salário mínimo nos Países Baixos em 2026?
O salário mínimo legal em vigor desde 1 de julho de 2026 é de €14,99 brutos por hora para trabalhadores com idade igual ou superior a 21 anos (aplicou-se o montante de €14,71 entre 1 de janeiro e 30 de junho de 2026). O valor é revisto semestralmente a 1 de janeiro e 1 de julho. São aplicáveis valores inferiores a jovens com menos de 21 anos, podendo a sua convenção coletiva de trabalho (CAO) fixar um valor superior.
Quais são os custos do empregador no processamento salarial nos Países Baixos?
Os encargos do empregador variam globalmente entre 18% e 27% adicionais sobre o salário bruto. Incluem o prémio AWf (taxa reduzida de 2,74% / taxa agravada de 7,74%), o prémio Aof (6,27% para pequenos empregadores / 7,63% para os restantes), a taxa patronal Zvw de 6,10%, o prémio diferenciado Whk, uma sobretaxa de 0,50% para apoio à infância e o subsídio legal de férias de 8%. As contribuições incidem até ao limite do teto contributivo de €79.409 em 2026.
É possível contratar nos Países Baixos sem dispor de uma entidade jurídica local?
Sim. As empresas estrangeiras podem registar-se diretamente como entidades patronais junto da Autoridade Tributária e Aduaneira neerlandesa ou recorrer a um Employer of Record (EOR). Importa ressalvar que a contratação de colaboradores a nível local pode, consoante as funções desempenhadas, configurar um Estabelecimento Estável para efeitos de imposto sobre o rendimento das pessoas coletivas, risco esse que estruturas locais de contratação conformes ajudam a avaliar e mitigar.
De que forma o regime dos 30% afeta a configuração salarial?
O regime dos 30% (expatregeling) confere aos trabalhadores contratados no exterior a possibilidade de receberem parte da sua remuneração sob a forma de subsídio isento de tributação, desde que o salário tributável residual cumpra a norma de 2026 fixada em €48.013 (€36.497 para jovens com menos de 30 anos titulares de mestrado qualificado), estando a isenção circunscrita ao limite máximo de €262.000 de remuneração. O pedido tem de ser meticulosamente instruído, devendo as empresas preparar-se desde já para a redução para 27% e para os limiares superiores que entram em vigor em 2027.
O que é o subsídio de férias obrigatório nos Países Baixos?
Todos os colaboradores têm direito por lei a um subsídio de férias (vakantiegeld) correspondente a pelo menos 8% do salário anual bruto, regra geral provisionado ao longo dos doze meses e liquidado em maio ou junho. Abrange igualmente colaboradores a termo e em regime de tempo parcial. Tanto as minutas contratuais como os recibos de vencimento devem espelhar com clareza este montante.
Quais são os prazos de retenção de dados no processamento salarial neerlandês?
A documentação de processamento de salários e a respetiva contabilidade devem ser conservadas durante sete anos. As cópias dos documentos de identificação pessoal e as declarações de retenção salarial na fonte (loonbelastingverklaringen) devem ser arquivadas por um período mínimo de cinco anos após o término do ano civil em que cessou a atividade do colaborador. A não apresentação destes ficheiros no decurso de uma fiscalização da Belastingdienst pode suscitar pesadas penalizações financeiras.
Como gerir o pagamento de baixas por doença de colaboradores nos Países Baixos?
O empregador é obrigado a liquidar pelo menos 70% do salário do trabalhador em baixa por doença (até ao limite do teto do salário diário máximo) por um período de até dois anos consecutivos; durante o primeiro ano, o valor não pode ser inferior ao salário mínimo legal, e diversas CAO determinam o pagamento de 100% no primeiro ano de ausência. Este encargo representa um impacto financeiro relevante que grande parte das empresas transfere mediante a subscrição de apólices de seguro de absentismo. É mandatório seguir rigorosamente os ditames da Lei de Melhoria da Proteção no Regresso ao Trabalho (Wet verbetering poortwachter) com vista a evitar sanções da UWV que determinem o prolongamento forçado da obrigação de pagamento até mais um ano completo.
Os empregadores nos Países Baixos têm a obrigação legal de pagar, no mínimo, 70% do salário do colaborador por um período de até dois anos de doença. Este requisito constitui um risco financeiro significativo para os empregadores internacionais. Grande parte das empresas opta por mitigar este risco contratando um seguro específico contra o absentismo por doença. A condução deste processo exige o cumprimento rigoroso da Lei de Melhoria da Proteção no Regresso ao Trabalho (Wet verbetering poortwachter), de modo a garantir a correta reintegração do trabalhador e evitar penalizações da UWV traduzidas na extensão do dever de pagamento.
Fontes e referências
Cada norma e valor acima referidos fundamentam-se nas fontes seguintes: os artigos de lei aplicáveis, as páginas oficiais dos organismos reguladores com os valores divulgados, bases estatísticas e as decisões judiciais pertinentes. Consulte sempre os normativos vigentes aplicáveis ao seu caso concreto.
- Artigo 7:692 do Código Civil neerlandês, a definição jurídica de cedência e gestão salarial (payrolling)
- Artigo 7:690 do Código Civil neerlandês, o contrato de trabalho temporário (uitzendovereenkomst)
- Artigo 8 da Waadi, princípio de igualdade de remuneração para trabalhadores cedidos (loonverhoudingsnorm)
- Stichting Normering Arbeid, registo de certificação NEN 4400-1 para empresas auditadas de cedência e processamento salarial
- Belastingdienst, taxas reduzidas e agravadas da contribuição de desemprego AWf e respetivas condições de aplicação
- Autoridade do Trabalho dos Países Baixos (Nederlandse Arbeidsinspectie), política de fiscalização, inspeções e coimas
- CBS, Remuneração de colaboradores e emprego por atividade económica (tabela de contas nacionais 84165ENG)
- Eurostat, níveis de custo horário do trabalho por ramo de atividade NACE (tabela lc_lci_lev), para efeitos de análise comparada internacional
- Supremo Tribunal dos Países Baixos, 11 de abril de 2025, ECLI:NL:HR:2025:543: o contrato de trabalho temporário do art. 7:690 BW nas relações triangulares de trabalho em plataformas digitais
- Supremo Tribunal dos Países Baixos, 21 de novembro de 2025, ECLI:NL:HR:2025:1733: uso abusivo de contratos temporários sucessivos nos termos do art. 5(5) da Diretiva 2008/104/CE e da Waadi


Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
A configuração de um sistema de processamento salarial conforme demora habitualmente entre duas a quatro semanas, dependendo essencialmente do prazo de emissão do número fiscal de processamento salarial por parte da Belastingdienst. A externalização acelera este processo através de canais de registo consolidados. No caso de empresas que contratam migrantes altamente qualificados através de um patrocinador reconhecido, o IND visa decidir em cerca de duas semanas, demorando todo o procedimento aproximadamente duas a três semanas.
O salário mínimo legal em vigor desde 1 de julho de 2026 é de €14,99 brutos por hora para trabalhadores com idade igual ou superior a 21 anos (aplicou-se o montante de €14,71 entre 1 de janeiro e 30 de junho de 2026). O valor é revisto semestralmente a 1 de janeiro e 1 de julho. São aplicáveis valores inferiores a jovens com menos de 21 anos, podendo a sua convenção coletiva de trabalho (CAO) fixar um valor superior.
Os encargos do empregador variam globalmente entre 18% e 27% adicionais sobre o salário bruto. Incluem o prémio AWf (taxa reduzida de 2,74% / taxa agravada de 7,74%), o prémio Aof (6,27% para pequenos empregadores / 7,63% para os restantes), a taxa patronal Zvw de 6,10%, o prémio diferenciado Whk, uma sobretaxa de 0,50% para apoio à infância e o subsídio legal de férias de 8%. As contribuições incidem até ao limite do teto contributivo de €79.409 em 2026.
Sim. As empresas estrangeiras podem registar-se diretamente como entidades patronais junto da Autoridade Tributária e Aduaneira neerlandesa ou recorrer a um Employer of Record (EOR). Importa ressalvar que a contratação de colaboradores a nível local pode, consoante as funções desempenhadas, configurar um Estabelecimento Estável para efeitos de imposto sobre o rendimento das pessoas coletivas, risco esse que estruturas locais de contratação conformes ajudam a avaliar e mitigar.
O regime dos 30% (expatregeling) confere aos trabalhadores contratados no exterior a possibilidade de receberem parte da sua remuneração sob a forma de subsídio isento de tributação, desde que o salário tributável residual cumpra a norma de 2026 fixada em €48.013 (€36.497 para jovens com menos de 30 anos titulares de mestrado qualificado), estando a isenção circunscrita ao limite máximo de €262.000 de remuneração. O pedido tem de ser meticulosamente instruído, devendo as empresas preparar-se desde já para a redução para 27% e para os limiares superiores que entram em vigor em 2027.
Todos os colaboradores têm direito por lei a um subsídio de férias (vakantiegeld) correspondente a pelo menos 8% do salário anual bruto, regra geral provisionado ao longo dos doze meses e liquidado em maio ou junho. Abrange igualmente colaboradores a termo e em regime de tempo parcial. Tanto as minutas contratuais como os recibos de vencimento devem espelhar com clareza este montante.
A documentação de processamento de salários e a respetiva contabilidade devem ser conservadas durante sete anos. As cópias dos documentos de identificação pessoal e as declarações de retenção salarial na fonte (loonbelastingverklaringen) devem ser arquivadas por um período mínimo de cinco anos após o término do ano civil em que cessou a atividade do colaborador. A não apresentação destes ficheiros no decurso de uma fiscalização da Belastingdienst pode suscitar pesadas penalizações financeiras.
O empregador é obrigado a liquidar pelo menos 70% do salário do trabalhador em baixa por doença (até ao limite do teto do salário diário máximo) por um período de até dois anos consecutivos; durante o primeiro ano, o valor não pode ser inferior ao salário mínimo legal, e diversas CAO determinam o pagamento de 100% no primeiro ano de ausência. Este encargo representa um impacto financeiro relevante que grande parte das empresas transfere mediante a subscrição de apólices de seguro de absentismo. É mandatório seguir rigorosamente os ditames da Lei de Melhoria da Proteção no Regresso ao Trabalho (Wet verbetering poortwachter) com vista a evitar sanções da UWV que determinem o prolongamento forçado da obrigação de pagamento até mais um ano completo.


