
Esternalizzare la gestione delle paghe nei Paesi Bassi: il modello di configurazione e conformità per il 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Il mercato del lavoro olandese nel 2026 rappresenta un contesto ad alto rischio in cui anche lievi errori amministrativi comportano spesso gravi ripercussioni finanziarie. Per i datori di lavoro internazionali, la decisione di esternalizzare la gestione delle paghe nei Paesi Bassi non è più una semplice questione di comodità; è una scelta strategica per gestire i rigorosi parametri retributivi del 2026 e le complessità della Ketenregeling. Gestire tali requisiti legali dall'estero comporta spesso costi generali eccessivi e un rischio significativo per la reputazione fiscale nei confronti della Belastingdienst.
Probabilmente sai già che la conformità non è negoziabile, eppure l'evoluzione del regime del 30% [30% ruling, ufficialmente denominato "expatregeling"] e il continuo variare delle percentuali fiscali possono dare l'impressione di un quadro in costante mutamento. Questa guida fornisce un modello autorevole di configurazione per il 2026, pensato per allineare le tue attività nel giro di poche settimane. Esamineremo i requisiti specifici per il 2026, tra cui la soglia salariale imponibile di €48.013 per il regime del 30% e il salario minimo orario legale di €14.99 in vigore dal 1° luglio 2026. Questo modello garantisce istanze impeccabili per i tuoi dipendenti espatriati e offre un percorso chiaro per dichiarazioni fiscali mensili senza complicazioni.
Punti chiave
- Scopri perché l'esternalizzazione della gestione delle paghe nei Paesi Bassi offre un ponte sicuro per gestire le complesse normative locali senza dover costituire una BV olandese.
- Applica correttamente i criteri 2026 del regime del 30% verificando che il salario imponibile, dopo l'applicazione dell'indennità esente da imposte, soddisfi la soglia di €48.013 (€36.497 per i lavoratori di età inferiore a 30 anni con un titolo di master idoneo). Tieni presente che questa soglia fiscale è distinta dai requisiti salariali stabiliti dall'IND per i migranti altamente qualificati, che nel 2026 sono pari a €5.942 lordi al mese (dai 30 anni in su) e €4.357 (sotto i 30 anni), escluso il rateo per ferie.
- Gestisci la disciplina dei contratti a termine a catena [Ketenregeling] rispettando il limite massimo di tre contratti a tempo determinato nell'arco di un periodo non superiore a 36 mesi.
- Riduci gli oneri amministrativi grazie al modello a fattura unica che copre imposte olandesi, assicurazioni e contributi previdenziali.
- Garantisci l'integrità dei dati seguendo una procedura di verifica strutturata del Burgerservicenummer (BSN) e dei documenti di riconoscimento.
La complessità dell'avvio della gestione paghe nei Paesi Bassi nel 2026
Diventare un datore di lavoro nei Paesi Bassi trasforma la tua organizzazione in un sostituto d'imposta (inhoudingsplichtige). Questo status impone di trattenere le imposte sui salari e i contributi previdenziali direttamente dalle retribuzioni dei dipendenti. Il sistema tributario olandese è rigoroso ed esige precisione assoluta in questi conteggi per evitare l'avvio di controlli fiscali. Molte aziende internazionali scelgono di esternalizzare la gestione delle paghe nei Paesi Bassi per azzerare il rischio di errori amministrativi in questa fase di transizione. Non è necessario possedere una BV locale per attivare questa procedura; gli enti esteri possono registrarsi come datori di lavoro direttamente presso l'amministrazione finanziaria. La documentazione dell'amministrazione paghe deve essere generalmente conservata per sette anni; le copie dei documenti di riconoscimento e i modelli delle detrazioni d'imposta sul lavoro (loonbelastingverklaringen) devono essere conservati per almeno cinque anni successivi alla fine dell'anno solare in cui è cessato il rapporto di lavoro. Ciò ti consente di farti trovare sempre pronto a eventuali ispezioni retroattive da parte delle autorità.
Salario minimo 2026 e costi legali
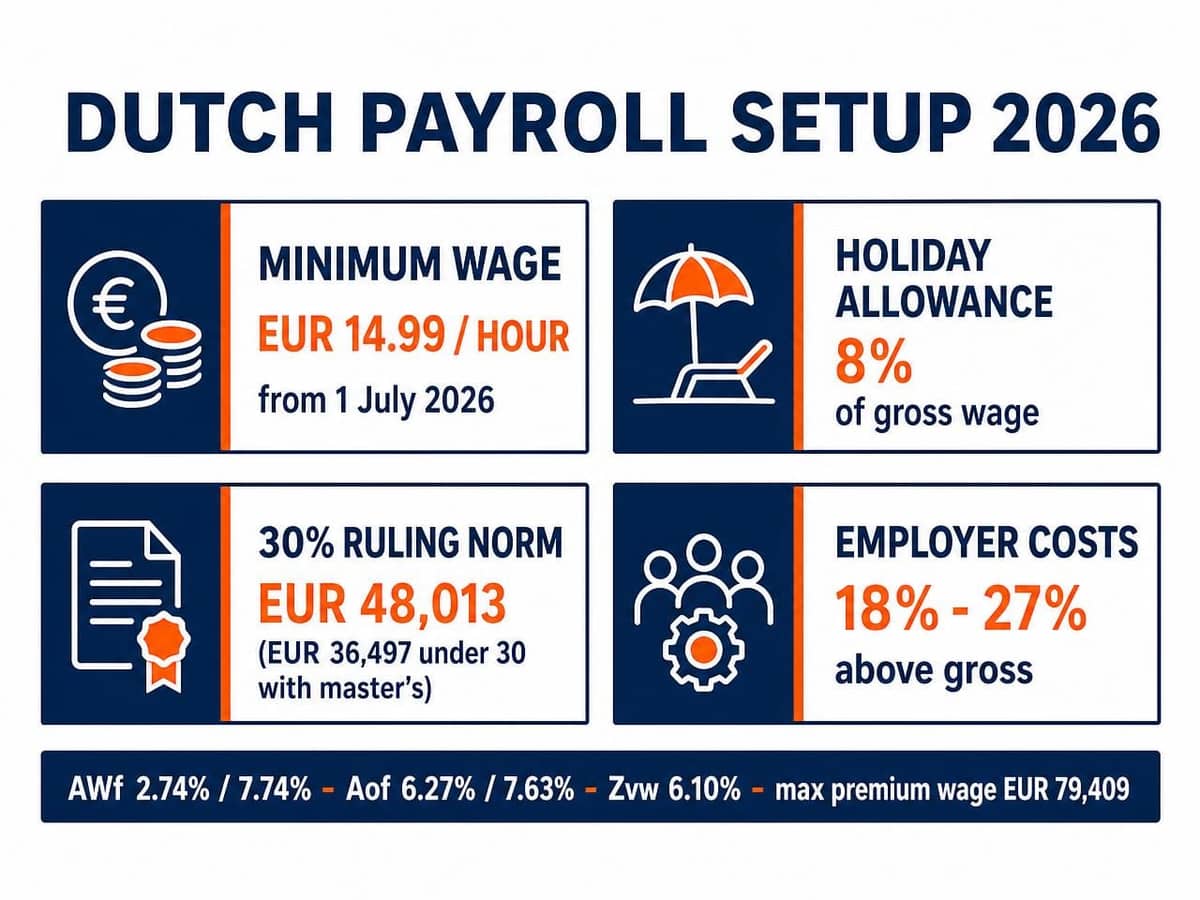
A decorrere dal 1° luglio 2026, il salario minimo legale per i dipendenti di età pari o superiore a 21 anni è di €14.99 lordi all'ora (era pari a €14.71 dal 1° gennaio al 30 giugno 2026). Dall'introduzione del salario minimo orario legale nel 2024, non esistono più importi minimi fissi giornalieri, settimanali o mensili: la retribuzione dipende dalle ore effettivamente lavorate, garantendo parità di trattamento economico su settimane lavorative di 36, 38 o 40 ore. Tariffe ridotte sono previste per i giovani di età inferiore a 21 anni. Oltre alla retribuzione base, sussiste l'obbligo di legge di corrispondere un'indennità di ferie (vakantiegeld) pari ad almeno l'8% della retribuzione lorda, solitamente erogata a maggio o giugno.
Gli oneri sociali a carico del datore di lavoro comprendono anche contributi obbligatori. Per il 2026: il contributo di disoccupazione AWf è pari al 2.74% per i contratti a tempo indeterminato in forma scritta con orario fisso e al 7.74% per i contratti flessibili; il contributo di invalidità Aof è del 6.27% per i datori di lavoro di piccole dimensioni e del 7.63% per le medie e grandi imprese; il contributo per l'assistenza sanitaria Zvw a carico del datore di lavoro è del 6.10%. Tali contributi sono calcolati sulla retribuzione fino al massimale contributivo, che per il 2026 ammonta a €79.409. A ciò si aggiungono il contributo differenziato Whk (WGA e Ziektewet) e un contributo dello 0.50% per gli asili nido: le contribuzioni rappresentano dunque una voce considerevole del costo complessivo del lavoro.
Obblighi del sostituto d'imposta
La registrazione presso la Belastingdienst per l'ottenimento del codice fiscale aziendale per le ritenute sui salari costituisce il fondamento della conformità. A registrazione avvenuta, occorre inviare la dichiarazione dei redditi di lavoro dipendente (loonaangifte) per ciascun periodo di paga. Sia l'invio che il relativo versamento devono essere effettuati entro il termine indicato nella lettera di notifica della dichiarazione fiscale, che per i contribuenti mensili corrisponde generalmente all'ultimo giorno del mese successivo al periodo di paga. Il mancato rispetto di queste scadenze comporta l'irrogazione di sanzioni.
È altresì indispensabile verificare che l'inquadramento contrattuale rispetti le norme olandesi sulla qualificazione dei collaboratori, come descritto dettagliatamente nella nostra guida al diritto del lavoro nei Paesi Bassi per i datori di lavoro esteri. Dal 1° gennaio 2025, la Belastingdienst ha ripristinato l'applicazione integrale delle disposizioni contro il falso lavoro autonomo ai sensi della Wet DBA: l'errata classificazione dei collaboratori comporta rischi finanziari concreti, tra cui accertamenti retroattivi delle imposte sui salari. Il disegno di legge VBAR, inteso a chiarire ulteriormente la valutazione dei rapporti di lavoro, è tuttora all'esame del Parlamento e non è ancora legge; tuttavia, l'attività ispettiva nell'ambito normativo vigente è già pienamente operativa, pertanto la corretta qualificazione non ammette rinvii. Anche in assenza di retribuzioni erogate in un determinato mese, è comunque obbligatorio presentare una dichiarazione a zero per mantenere la propria posizione in regola.
Pilastri fondamentali di un sistema payroll conforme nei Paesi Bassi
La conformità normativa nei Paesi Bassi richiede una conoscenza approfondita della Ketenregeling e dell'indennità di transizione obbligatoria. La Ketenregeling circoscrive la successione di contratti a termine a un massimo di tre contratti entro una durata complessiva di 36 mesi (gli intervalli pari o inferiori a sei mesi concorrono al calcolo della sequenza). Il superamento di uno dei due limiti converte automaticamente il rapporto in un contratto a tempo indeterminato, a meno che il contratto collettivo applicabile non disponga diversamente. Inoltre, l'indennità di transizione (transitievergoeding) matura sin dal primo giorno di impiego nella misura di un terzo della retribuzione mensile lorda per ciascun anno di anzianità di servizio. Per il 2026, l'importo massimo di questa indennità è fissato a €102.000 lordi, o all'equivalente di un'annualità di retribuzione se superiore. Conoscere questi costi è fondamentale quando si esternalizza la gestione delle paghe nei Paesi Bassi, poiché i professionisti locali integrano tali accantonamenti direttamente nelle previsioni finanziarie mensili. Al di là degli oneri di legge, alcuni settori prevedono contributi obbligatori a fondi pensione di categoria, come lo StiPP per i servizi di intermediazione del lavoro, che devono essere determinati con la massima esattezza.
Il regime del 30%: i parametri retributivi 2026
Il regime del 30%, ridenominato formalmente "expatregeling", continua a essere un elemento chiave per attrarre talenti internazionali, ma i parametri per il 2026 sono stringenti. Per poterne beneficiare, il salario imponibile del dipendente deve essere di almeno €48.013 dopo l'applicazione dell'indennità esente da imposte. Per i lavoratori sotto i 30 anni in possesso di un titolo di master universitario idoneo (debitamente convalidato), la soglia ridotta è di €36.497; determinate categorie di ricercatori scientifici sono del tutto esentate dal requisito retributivo minimo. Se il salario imponibile scende al di sotto della soglia, ad esempio per congedi non retribuiti o orario ridotto, l'agevolazione deve essere riparametrata o viene persa. Anche l'indennità esente è soggetta a un tetto: può essere calcolata esclusivamente sulla quota retributiva fino al limite WNT, pari a €262.000 per il 2026.
Vi sono altri due elementi da considerare attentamente. In primo luogo, la soglia retributiva per il regime del 30% non deve essere confusa con i minimi salariali IND per il permesso di soggiorno come migrante altamente qualificato: questi ultimi vengono stabiliti a parte e nel 2026 ammontano a €5.942 lordi mensili (per chi ha almeno 30 anni) e a €4.357 (sotto i 30 anni), rateo per ferie escluso. Un lavoratore può soddisfare un parametro e non l'altro. In secondo luogo, è opportuno pianificare con anticipo: dal 1° gennaio 2027 il beneficio scenderà a una percentuale forfettaria del 27% e le soglie salariali subiranno un notevole incremento (rispettivamente ad almeno €50.436 e €38.338) per i lavoratori che hanno fatto richiesta del regime a decorrere dal 2024; un regime transitorio tutela coloro che usufruivano dell'agevolazione già nel 2023. La sponsorizzazione per fini di immigrazione viene predisposta tramite il nostro partner accreditato per assicurare il pieno rispetto dei requisiti IND. Se desideri assistenza per queste elaborazioni, puoi richiedere un preventivo personalizzato entro 24 ore.
Conformità del contratto di lavoro
I contratti di lavoro standard devono recepire le normative vigenti in materia di patto di prova e patti limitativi della concorrenza. Per i contratti a tempo indeterminato e i contratti a termine pari o superiori a due anni, la durata massima del periodo di prova è di due mesi. I contratti a termine superiori a sei mesi ma inferiori a due anni possono prevedere un periodo di prova massimo di un mese. Il patto di prova non è consentito nei contratti di durata pari o inferiore a sei mesi. Ogni contratto deve specificare in modo chiaro l'indennità di ferie legale di almeno l'8%.
Per quanto attiene ai patti di non concorrenza, la legge attuale (art. 7:653 del Codice Civile olandese) prevede quanto segue: la clausola di non concorrenza deve essere pattuita per iscritto con un lavoratore maggiorenne; nei contratti a termine è valida soltanto se il datore di lavoro inserisce una motivazione scritta che comprovi comprovate e rilevanti esigenze aziendali. Per i contratti a tempo indeterminato, la legge attualmente non prescrive una motivazione scritta, sebbene i tribunali valutino con crescente severità le clausole troppo estese, potendo annullarle o limitarle. Si tenga conto che il governo sta predisponendo la Wet modernisering concurrentiebeding, un disegno di legge volto a limitare la durata del patto a dodici mesi, a imporre motivazione scritta e ambito geografico delimitato per tutti i contratti e a vincolare il datore di lavoro al versamento di un indennizzo all'atto di far valere la clausola. Tale proposta è stata trasmessa al Consiglio di Stato a metà 2026 e non è ancora stata presentata in Parlamento: non è ancora legge, ma una redazione contrattuale prudente e orientata al futuro deve già tenerne conto. L'adozione di un modello contrattuale localizzato e aggiornato con regolarità consente di adempiere a tali prescrizioni evitando onerose revisioni legali manuali.
Esternalizzare la gestione delle paghe nei Paesi Bassi: valutazione della strategia
La scelta di un partner per esternalizzare la gestione delle paghe nei Paesi Bassi impone un esame accurato del modello operativo del fornitore. Molte società multinazionali di payroll operano come meri aggregatori. Trasmettono i tuoi dati a fornitori locali terzi aggiungendo commissioni di intermediazione. Questa modalità dà luogo spesso al cosiddetto "shadow payroll", in cui l'ente internazionale non ha un filo diretto con l'amministrazione finanziaria olandese. Un professionista locale garantisce invece un canale diretto con le prassi relative all'imposta sui salari olandese. Ciò garantisce che ogni dichiarazione sia gestita da professionisti esperti delle specificità del contesto fiscale 2026.
Specialisti locali vs aggregatori globali
La competenza locale è fondamentale per gestire il regime del 30%. I fornitori globali trascurano spesso il requisito del salario imponibile 2026 di €48.013, o lo confondono con le distinte soglie salariali stabilite dall'IND, con conseguente rifiuto delle domande e insoddisfazione dei dipendenti. Avvalendosi dei servizi Employer of Record nei Paesi Bassi, le imprese estere possono assumere personale senza dover aprire una sede legale locale. L'idea che per operare in conformità sia indispensabile costituire una BV olandese è un errore comune. Il modello EOR consente di operare a norma di legge delegando sul posto l'assolvimento di tutti gli obblighi normativi. La sponsorizzazione delle pratiche di immigrazione viene predisposta dal nostro partner autorizzato, offrendo un percorso trasparente e sicuro per i lavoratori altamente qualificati senza appesantire la sede centrale estera.
Controllo dei costi e trasparenza
Un controllo accurato dei costi richiede la piena comprensione del costo totale del lavoro (Total Cost of Employment). Nel mercato olandese, gli oneri a carico del datore di lavoro si attestano di regola tra il 18% e il 27% oltre la retribuzione lorda, in base a dimensioni aziendali, tipologia contrattuale e settore. Una strategia solida applica un modello a "Fattura Unica", che raggruppa previdenza sociale, contributi pensionistici e coperture assicurative in un solo pagamento mensile. Questa trasparenza elimina i costi occulti che spesso caratterizzano i contratti multi-paese. Altrettanto decisiva è la rapidità del servizio. L'invio di preventivi su misura entro 24 ore non fa rallentare i tuoi piani di assunzione; inoltre, per gli sponsor riconosciuti, l'IND evade le istanze per migranti altamente qualificati in circa due settimane, con il completamento dell'intera pratica in due o tre settimane. Tariffe chiare e definite sin da subito permettono di stimare il costo del lavoro con la massima accuratezza.
Modello di configurazione payroll 2026: guida dettagliata
L'implementazione richiede un percorso sequenziale e rigoroso per ottemperare ai requisiti stringenti fissati dall'amministrazione tributaria e doganale olandese. Esternalizzare la gestione delle paghe nei Paesi Bassi consente di applicare questo modello senza appesantire l'amministrazione interna.
- Fase 1: Raccogliere i dati anagrafici dei dipendenti e verificarne l'identità tramite i documenti originali; acquisire il Burgerservicenummer (BSN) non appena rilasciato.
- Fase 2: Redigere un contratto conforme al diritto del lavoro olandese per datori di lavoro esteri, includendo l'indennità per ferie dell'8% e pattuizioni corrette in merito a periodo di prova e successione dei contratti a termine.
- Fase 3: Effettuare la registrazione come datore di lavoro presso la Belastingdienst e procedere all'iscrizione all'eventuale fondo di previdenza complementare di settore obbligatorio.
- Fase 4: Presentare la richiesta per l'applicazione del regime del 30% (expatregeling) per i dipendenti in possesso dei requisiti che soddisfano la soglia salariale imponibile 2026, preferibilmente entro quattro mesi dall'inizio del rapporto affinché l'agevolazione decorra retroattivamente dal primo giorno.
- Fase 5: Elaborare il cedolino paga mensile ed erogare i prospetti paga in formato digitale attraverso un portale protetto e conforme alle norme GDPR.
Onboarding e convalida dei dati
Il processo di assunzione e inserimento (onboarding) deve comprendere la compilazione del modello per le detrazioni d'imposta sul salario (loonbelastingverklaring o modulo anagrafico retributivo del dipendente), fondamentale per applicare correttamente le detrazioni fiscali. La legge impone di conservare la contabilità paghe per sette anni, mentre le copie dei documenti di identità e delle dichiarazioni fiscali dei salari devono essere conservate per almeno cinque anni successivi al termine dell'anno in cui il rapporto si è concluso; i contratti di lavoro sottoscritti vanno archiviati contestualmente. Per i lavoratori extra-UE, la procedura di sponsorizzazione per l'immigrazione viene curata dal nostro partner accreditato, garantendo la verifica e il mantenimento dello status di migrante altamente qualificato per tutta la durata dell'impiego, compreso il monitoraggio continuativo che la retribuzione rispetti i parametri di mercato e le soglie IND applicabili. L'inserimento accurato dei dati in questa fase previene rettifiche d'imposta retroattive che sono sovente causa di verifiche fiscali.
Il ciclo mensile delle paghe
Il ciclo mensile prevede il calcolo delle retribuzioni dal lordo al netto garantendo almeno il salario minimo legale, pari a €14.99 orari a partire dal 1° luglio 2026, nonché gli eventuali minimi contrattuali di categoria (CAO) più favorevoli. È necessario contabilizzare il rateo dell'8% per l'indennità di ferie in ogni periodo di paga. Ultimati i conteggi, si provvede all'inoltro della loonaangifte all'ufficio delle imposte; la dichiarazione e il saldo devono avvenire entro la scadenza comunicata nella lettera di adempimento fiscale, generalmente l'ultimo giorno del mese successivo. La gestione delle assenze per malattia costituisce un pilastro cruciale del modello olandese: il datore di lavoro è tenuto a corrispondere almeno il 70% della retribuzione del lavoratore (fino al massimale di retribuzione giornaliera) per un periodo massimo di due anni di malattia, importo che nel primo anno non può scendere al di sotto del minimo salariale legale. Molti contratti collettivi impongono trattamenti più favorevoli, prevedendo frequentemente il 100% durante il primo anno. Puoi garantire la tua conformità normativa oggi stesso affidandoti a uno specialista locale per la cura di questi adempimenti continuativi.
Perché ICSPayroll è il partner ideale per la conformità nei Paesi Bassi
ICSPayroll opera come un presidio affidabile a tutela delle tue attività nei Paesi Bassi. Quando esternalizzi la gestione delle paghe nei Paesi Bassi, hai al tuo fianco un partner che si interfaccia direttamente con gli uffici competenti sul territorio. Il nostro team supervisiona l'intero ciclo amministrativo, dalla stesura di contratti pienamente conformi all'inoltro delle dichiarazioni fiscali periodiche. In questo modo elimini i gravosi costi di struttura solitamente necessari per gestire da remoto le norme giuslavoristiche olandesi. Offriamo assistenza specifica a startup del settore tech e a gruppi internazionali strutturati che hanno l'esigenza di entrare prontamente nel mercato senza costituire una società in loco. La supervisione tecnica è guidata da Joost Hubregtse, il nostro Payroll Director, garantendo che ogni conteggio sia rigidamente conforme ai valori ufficiali stabiliti per il 2026.
Tempestività e affidabilità
Sappiamo bene che lo sviluppo del business dipende dalla rapidità di inserimento del personale. Riceverai un preventivo personalizzato per il tuo team nei Paesi Bassi entro 24 ore dalla richiesta iniziale. Qualora i tuoi progetti prevedano l'assunzione di profili extra-UE, la sponsorizzazione per l'immigrazione viene coordinata tramite il nostro partner accreditato; attraverso il canale riservato agli sponsor riconosciuti, il via libera per i migranti altamente qualificati si ottiene generalmente in due o tre settimane. Il nostro metodo coniuga tempestività operativa e il massimo rigore formale richiesto dalle autorità olandesi per l'immigrazione.
Tecnologia e assistenza dedicata
La trasparenza è un elemento centrale dei nostri servizi. I tuoi dipendenti avranno a disposizione una piattaforma online protetta da cui visualizzare i cedolini digitali, gestire i contratti e verificare la maturazione dell'indennità di ferie. Un sistema centralizzato che snellisce le attività HR e garantisce l'archiviazione di tutti i documenti nei termini di legge prescritti. Offriamo supporto specializzato per il regime del 30%, verificando che i tuoi professionisti espatriati rispettino la soglia retributiva imponibile 2026 di €48.013 e predisponendoli ai cambiamenti del 2027. Nessun centralino automatizzato o call center impersonale: avrai interlocutori diretti e dedicati. Inoltre, il nostro approccio consente alle imprese internazionali di contenere il rischio di Stabile Organizzazione (Permanent Establishment): appoggiarsi a strutture di impiego locali conformi riduce la probabilità che le attività svolte nei Paesi Bassi da una società estera vengano configurate come una presenza fiscalmente imponibile nel Paese.
Entra nel mercato olandese in sicurezza con una gestione paghe conforme
Muoversi con successo nel contesto normativo olandese del 2026 richiede più di un semplice software gestionale; presuppone una solida e attuale padronanza dei parametri fiscali, del diritto contrattuale e degli sviluppi legislativi in corso. Scegliendo di esternalizzare la gestione delle paghe nei Paesi Bassi, la tua azienda aggira le criticità connesse alla Ketenregeling, alla soglia salariale di €48.013 per il regime del 30% e ai rinnovati controlli contro le false partite IVA. Hai a disposizione un modello strutturato, dalla verifica dei documenti di identità alla consegna dei cedolini digitali. Costruisci oggi stesso una gestione paghe lineare, sicura e conforme.
Richiedi un preventivo personalizzato per il payroll nei Paesi Bassi entro 24 ore e dedicati alla crescita della tua impresa lasciando a noi la gestione delle complessità locali.
Domande frequenti
Quanto tempo occorre per impostare la gestione paghe nei Paesi Bassi?
L'attivazione di un sistema di gestione paghe conforme richiede normalmente da due a quattro settimane; la tempistica dipende essenzialmente dal rilascio del codice fiscale aziendale per le ritenute sui salari da parte della Belastingdienst. Il ricorso a un partner in outsourcing accelera l'iter grazie a canali di registrazione diretti e consolidati. Per le aziende che inseriscono lavoratori altamente qualificati tramite uno sponsor riconosciuto, l'IND si esprime generalmente entro circa due settimane, consentendo di chiudere la pratica complessiva nell'arco di due o tre settimane.
Qual è il salario minimo nei Paesi Bassi per il 2026?
A decorrere dal 1° luglio 2026, il salario minimo orario di legge è di €14.99 lordi per i dipendenti a partire dai 21 anni di età (era pari a €14.71 dal 1° gennaio al 30 giugno 2026). La misura viene aggiornata a cadenza semestrale, il 1° gennaio e il 1° luglio. Per chi ha meno di 21 anni si applicano tariffe ridotte in base all'età, fermo restando che il contratto collettivo (CAO) di settore può fissare minimi contrattuali superiori.
Quali sono i costi a carico del datore di lavoro per il payroll nei Paesi Bassi?
Gli oneri datoriali incidono generalmente tra il 18% e il 27% in più rispetto alla retribuzione lorda. Vi rientrano il contributo AWf (aliquota ridotta del 2.74% / aliquota ordinaria del 7.74%), il contributo Aof (6.27% per le piccole imprese / 7.63% per le altre), il contributo sanitario datori di lavoro Zvw pari al 6.10%, la quota differenziata Whk, un contributo asili nido dello 0.50% e l'indennità per ferie di legge pari all'8%. La base di calcolo dei contributi opera fino al tetto retributivo massimo fissato per il 2026 a €79.409.
È possibile assumere nei Paesi Bassi senza costituire una società in loco?
Sì. Le società estere possono accreditarsi direttamente come datori di lavoro presso l'amministrazione finanziaria olandese oppure ricorrere a un Employer of Record (EOR). Si rammenta che l'impiego di personale sul territorio può, a seconda della natura delle mansioni assegnate, configurare una Stabile Organizzazione (Permanent Establishment) ai fini delle imposte societarie: un rischio che l'adozione di strutture contrattuali locali adeguate aiuta a valutare e gestire.
In che modo il regime del 30% incide sulla configurazione delle paghe?
Il regime del 30% (expatregeling) dà diritto ai lavoratori in arrivo dall'estero idonei di percepire una quota della retribuzione come indennità non imponibile, purché la retribuzione imponibile residua rispetti la soglia 2026 di €48.013 (€36.497 per gli under 30 in possesso di master idoneo); l'indennità è inoltre soggetta a un tetto massimo calcolato fino a una retribuzione di €262.000. La predisposizione delle pratiche deve essere eseguita a regola d'arte, predisponendosi per tempo al passaggio all'aliquota del 27% e alle soglie retributive più alte previste a decorrere dal 2027.
Cos'è l'indennità per ferie obbligatoria nei Paesi Bassi?
Tutti i lavoratori dipendenti hanno diritto a un'indennità per ferie (vakantiegeld) pari ad almeno l'8% dello stipendio annuo lordo, generalmente accantonata mensilmente ed erogata tra maggio e giugno. Tale diritto spetta a prescindere dalla tipologia contrattuale, inclusi i contratti a tempo determinato e a tempo parziale. Contratti di lavoro e buste paga devono riportarla in modo esplicito.
Quali sono i termini di conservazione dei documenti del payroll olandese?
I registri contabili e le buste paga devono essere conservati per un periodo di sette anni. Le copie dei documenti di identità e le dichiarazioni dei redditi di lavoro dipendente devono essere conservate per almeno cinque anni dopo la fine dell'anno solare in cui è cessato il rapporto di lavoro. L'impossibilità di esibire la documentazione nel corso di un'ispezione della Belastingdienst comporta l'applicazione di pesanti sanzioni.
Come si gestisce l'indennità di malattia per i dipendenti nei Paesi Bassi?
I datori di lavoro sono tenuti per legge a corrispondere almeno il 70% della retribuzione al lavoratore assente per malattia (fino al massimale retributivo giornaliero) per un periodo fino a due anni; durante il primo anno l'importo corrisposto non può risultare inferiore al salario minimo di legge e molti contratti collettivi (CAO) impongono l'erogazione del 100% per i primi dodici mesi. Si tratta di un'esposizione economica considerevole che molte società preferiscono coprire stipulando specifiche polizze assicurative contro l'assenteismo. È imprescindibile rispettare scrupolosamente la legge sul miglioramento del reinserimento lavorativo (Wet verbetering poortwachter), per evitare l'irrogazione da parte dell'UWV di sanzioni che possono estendere l'obbligo retributivo fino a un ulteriore anno.
Nei Paesi Bassi i datori di lavoro sono obbligati a corrispondere almeno il 70% dello stipendio del dipendente per un periodo fino a due anni di malattia. Ciò rappresenta un'esposizione finanziaria non trascurabile per i datori di lavoro esteri. Molte imprese neutralizzano tale onere ricorrendo a polizze dedicate per l'assenteismo. L'intero percorso impone una rigida adesione ai protocolli della Wet verbetering poortwachter per garantire un reinserimento corretto e scongiurare l'estensione del periodo di pagamento forzoso da parte dell'UWV.
Fonti e riferimenti
Tutte le normative e gli importi sopra citati sono direttamente riconducibili alle fonti ufficiali sotto indicate: le disposizioni di legge applicabili, i portali istituzionali che pubblicano i parametri di riferimento, i report statistici e le pronunce giurisprudenziali di merito. Si raccomanda di verificare sempre i testi normativi in vigore per la propria specifica situazione.
- Articolo 7:692 del Codice Civile olandese, la definizione normativa del payrolling
- Articolo 7:690 del Codice Civile olandese, il contratto di somministrazione di lavoro (uitzend)
- Articolo 8 Waadi, parità di trattamento retributivo per i lavoratori somministrati (loonverhoudingsnorm)
- Stichting Normering Arbeid, registro NEN 4400-1 delle agenzie di payroll e somministrazione certificate
- Belastingdienst, aliquote contributive di disoccupazione AWf (ordinaria e ridotta) e criteri di applicazione
- Ispettorato del Lavoro dei Paesi Bassi (Nederlandse Arbeidsinspectie), attività ispettiva, controlli e sistema sanzionatorio
- CBS, Retribuzioni dei dipendenti e occupazione per settore economico (dataset contabilità nazionale 84165ENG)
- Eurostat, costo orario del lavoro per settore di attività NACE (dataset lc_lci_lev), per confronti internazionali
- Corte Suprema 11 aprile 2025, ECLI:NL:HR:2025:543: il contratto di somministrazione ex art. 7:690 BW nei rapporti triangolari su piattaforma digitale
- Corte Suprema 21 novembre 2025, ECLI:NL:HR:2025:1733: abuso di contratti di somministrazione successivi ai sensi dell'art. 5, par. 5, Direttiva 2008/104/CE e della Waadi


Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
L'attivazione di un sistema di gestione paghe conforme richiede normalmente da due a quattro settimane; la tempistica dipende essenzialmente dal rilascio del codice fiscale aziendale per le ritenute sui salari da parte della Belastingdienst. Il ricorso a un partner in outsourcing accelera l'iter grazie a canali di registrazione diretti e consolidati. Per le aziende che inseriscono lavoratori altamente qualificati tramite uno sponsor riconosciuto, l'IND si esprime generalmente entro circa due settimane, consentendo di chiudere la pratica complessiva nell'arco di due o tre settimane.
A decorrere dal 1° luglio 2026, il salario minimo orario di legge è di €14.99 lordi per i dipendenti a partire dai 21 anni di età (era pari a €14.71 dal 1° gennaio al 30 giugno 2026). La misura viene aggiornata a cadenza semestrale, il 1° gennaio e il 1° luglio. Per chi ha meno di 21 anni si applicano tariffe ridotte in base all'età, fermo restando che il contratto collettivo (CAO) di settore può fissare minimi contrattuali superiori.
Gli oneri datoriali incidono generalmente tra il 18% e il 27% in più rispetto alla retribuzione lorda. Vi rientrano il contributo AWf (aliquota ridotta del 2.74% / aliquota ordinaria del 7.74%), il contributo Aof (6.27% per le piccole imprese / 7.63% per le altre), il contributo sanitario datori di lavoro Zvw pari al 6.10%, la quota differenziata Whk, un contributo asili nido dello 0.50% e l'indennità per ferie di legge pari all'8%. La base di calcolo dei contributi opera fino al tetto retributivo massimo fissato per il 2026 a €79.409.
Sì. Le società estere possono accreditarsi direttamente come datori di lavoro presso l'amministrazione finanziaria olandese oppure ricorrere a un Employer of Record (EOR). Si rammenta che l'impiego di personale sul territorio può, a seconda della natura delle mansioni assegnate, configurare una Stabile Organizzazione (Permanent Establishment) ai fini delle imposte societarie: un rischio che l'adozione di strutture contrattuali locali adeguate aiuta a valutare e gestire.
Il regime del 30% (expatregeling) dà diritto ai lavoratori in arrivo dall'estero idonei di percepire una quota della retribuzione come indennità non imponibile, purché la retribuzione imponibile residua rispetti la soglia 2026 di €48.013 (€36.497 per gli under 30 in possesso di master idoneo); l'indennità è inoltre soggetta a un tetto massimo calcolato fino a una retribuzione di €262.000. La predisposizione delle pratiche deve essere eseguita a regola d'arte, predisponendosi per tempo al passaggio all'aliquota del 27% e alle soglie retributive più alte previste a decorrere dal 2027.
Tutti i lavoratori dipendenti hanno diritto a un'indennità per ferie (vakantiegeld) pari ad almeno l'8% dello stipendio annuo lordo, generalmente accantonata mensilmente ed erogata tra maggio e giugno. Tale diritto spetta a prescindere dalla tipologia contrattuale, inclusi i contratti a tempo determinato e a tempo parziale. Contratti di lavoro e buste paga devono riportarla in modo esplicito.
I registri contabili e le buste paga devono essere conservati per un periodo di sette anni. Le copie dei documenti di identità e le dichiarazioni dei redditi di lavoro dipendente devono essere conservate per almeno cinque anni dopo la fine dell'anno solare in cui è cessato il rapporto di lavoro. L'impossibilità di esibire la documentazione nel corso di un'ispezione della Belastingdienst comporta l'applicazione di pesanti sanzioni.
I datori di lavoro sono tenuti per legge a corrispondere almeno il 70% della retribuzione al lavoratore assente per malattia (fino al massimale retributivo giornaliero) per un periodo fino a due anni; durante il primo anno l'importo corrisposto non può risultare inferiore al salario minimo di legge e molti contratti collettivi (CAO) impongono l'erogazione del 100% per i primi dodici mesi. Si tratta di un'esposizione economica considerevole che molte società preferiscono coprire stipulando specifiche polizze assicurative contro l'assenteismo. È imprescindibile rispettare scrupolosamente la legge sul miglioramento del reinserimento lavorativo (Wet verbetering poortwachter), per evitare l'irrogazione da parte dell'UWV di sanzioni che possono estendere l'obbligo retributivo fino a un ulteriore anno.


