オランダにおける法定退職金(移行手当)の管理方法:2026年雇用主向けガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
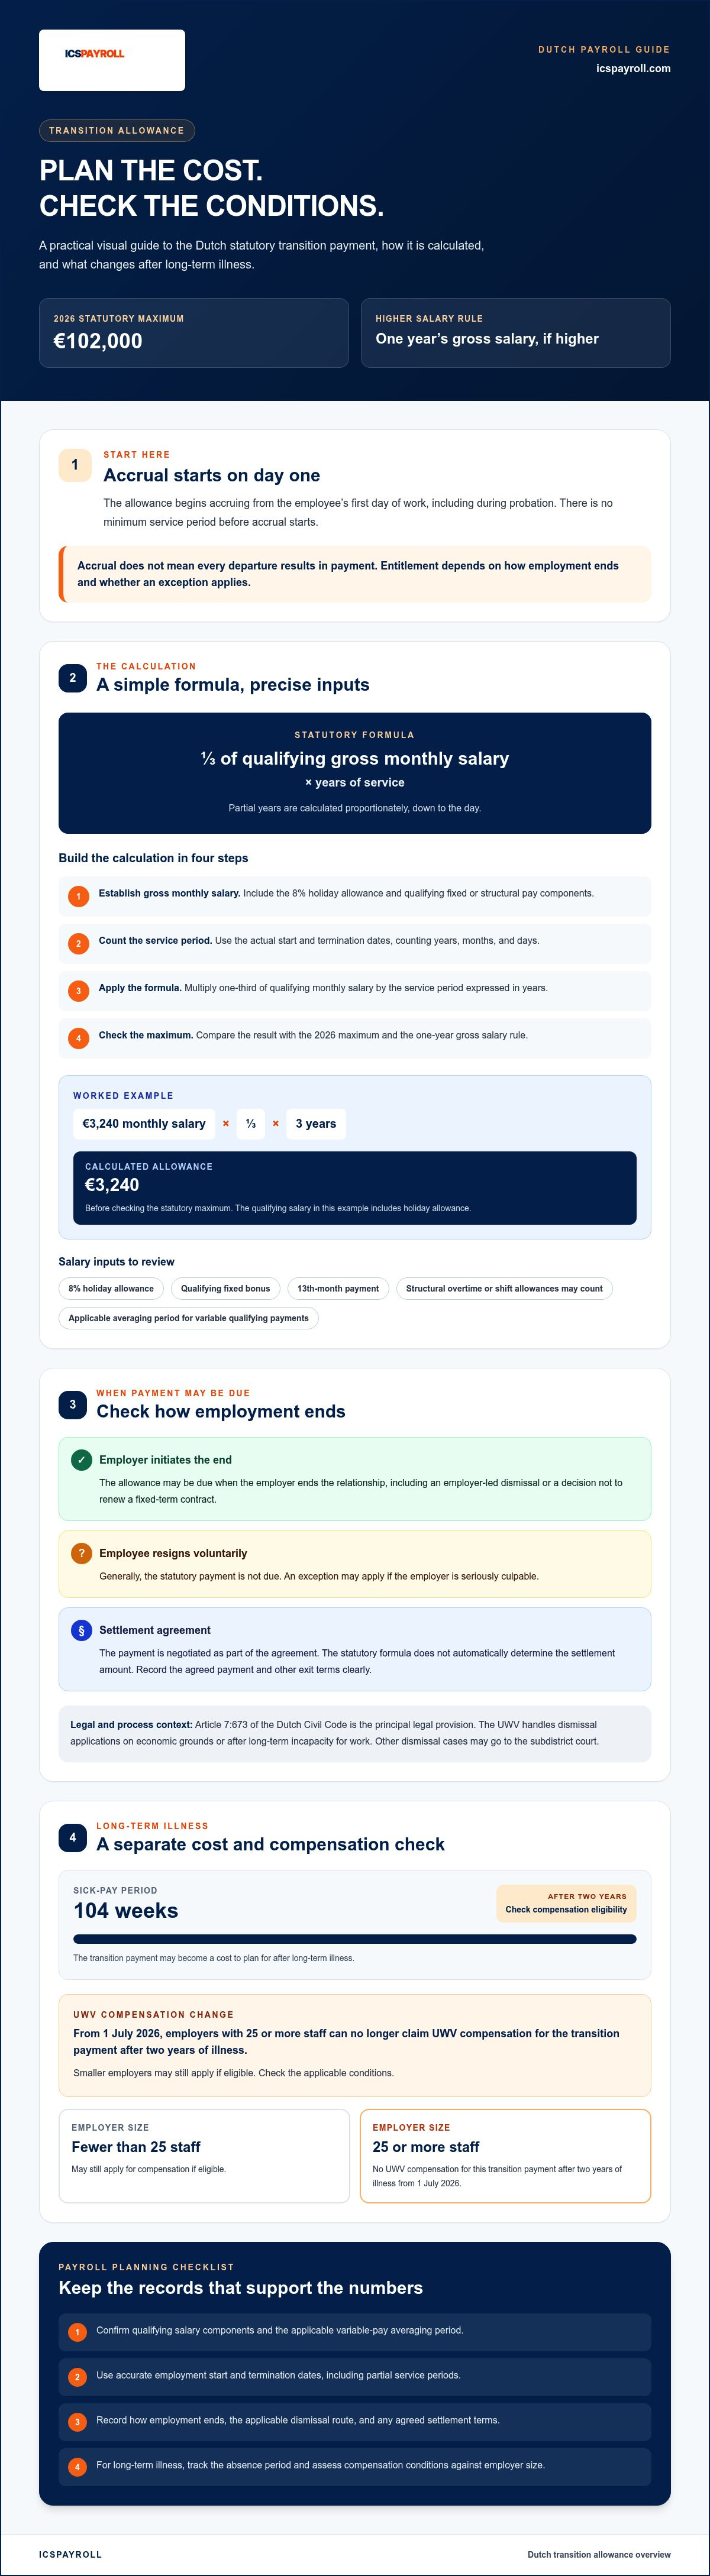
オランダにおける解雇では、試用期間中を含む勤務初日から移行手当(transitievergoeding:法定退職金)の支払い義務が発生する可能性があります。2026年の法定上限額は102,000ユーロ、または従業員の年間総給与のいずれか高い方となります。雇用主はこのコストを単なる最終給与計算の調整としてではなく、事前に計画的な費用として計上しておく必要があります。詳細はオランダ政府による移行手当のガイダンスをご参照ください。
移行手当の計算は、対象となる給与構成要素や正確な勤務期間に基づいて行われるため、予算管理が複雑になることがあります。また、長期の傷病休職についても慎重な計画が求められます。2026年7月1日以降、従業員数25名以上の企業は、2年間の傷病休職後に支払う移行手当について、UWV(従業員保険管理機関)への補償申請を行うことができなくなります。25名未満の中小企業については、要件を満たせば引き続き申請が可能です。適用要件についてはUWVの補償ガイダンスをご確認ください。
本ガイドでは、手当の計算方法、支給が必要となる時期、解雇および長期傷病休職に関わるコンプライアンス手順について解説します。正確な給与・勤怠記録に支えられた一貫したプロセスを整備することで、雇用主は発生コストを予測し、法的義務を適切に果たすことができます。
著者:Joost Hubregtse(ペイロールディレクター)
Joost Hubregtseは、Intercompany Solutionsのオランダ給与計算およびEOR専門部門であるICSPayrollのペイロールディレクターです。給与計算のスペシャリストであり、以前はペイロール部門の責任者を務めた経験を持ち、現在は国際的な雇用主を対象に賃金税の申告、30%ルール(30% ruling)の申請、雇用コンプライアンスの統括を行っています。
2026年9月25日にペイロールディレクターのJoost Hubregtseにより確認済み。
重要なポイント
- オランダの移行手当が従業員の再就職や職業訓練への移行をどのように支援し、どのような場合に雇用主が支払義務を負うのかを理解する。
- 解雇コストを正確に見積もるために、計算に用いられる給与構成要素と就労期間を正確に把握する。
- 有期雇用契約の満了や合意解約が法定退職金の義務にどのように影響するかを把握する。
- 104週間にわたる病気休暇手当の支給義務と、長期傷病休職に伴い発生する移行手当の支払い責任について対策を講じる。
- EOR(登録雇用代行)と透明性の高いペイロールファクターを活用して、手当の引当金を管理し、毎月の単一請求書へ人件費を統合する方法を確認する。
移行手当(Transitievergoeding)の理解:オランダの法定退職金制度
transitievergoeding(移行手当)は、雇用主側の主導によって雇用契約を終了する際に支払いが義務付けられる法定の手当です。従業員が新たな職場へ転職するか、職業訓練へ移行することを支援する目的で設けられています。受給資格および計算フレームワークの詳細については、オランダ政府の移行手当に関するガイダンスに記載されています。
手当の積算は、試用期間中を含む勤務初日から開始されます。積算が開始されるまでの最低勤続年数の要件はありません。雇用主が無期雇用契約を解除する場合や、有期雇用契約の更新を行わない決定をした場合に従業員に受給資格が生じます。ただし、積算が行われているからといってすべての退職時に支払いが発生するわけではありません。受給資格の有無は雇用の終了事由や免除規定の該当有無によって異なります。
法定退職金の受給資格基準
原則として、雇用主が主導して雇用関係を終了させる場合に手当の支給義務が生じます。これには雇用主からの解雇通告や有期契約の不更新が含まれます。従業員が自己都合により自発的に退職する場合、原則として法定手当は支給されませんが、雇用主側に重大な落ち度(重過失等)がある場合は例外となることがあります。
労使間で合意解約書(和解契約)を締結する場合、支給額はその合意の一部として交渉されます。法定計算式が和解金額を自動的に決定するわけではありません。条件に合意する前に、想定される法定受給資格を精査し、合意された支払額およびその他の退職条件を明確に書面化してください。
オランダ民法典に基づく法的根拠
主要な法的根拠は、オランダ民法典(Burgerlijk Wetboek)第7編第673条です。解雇手続きは解雇理由によって異なります。経営上の理由による解雇や、長期の労働不能による解雇申請はUWV(従業員保険管理機関)が担当します。その他の個人的事由等による解雇案件は地方裁判所(Kantongerecht)に申し立てられます。
UWVは該当する解雇手続きの管轄権に基づき申請を審査します。UWVがすべての退職ルートを決定するわけではなく、また移行手当の支払い義務があるか否かを判断する雇用主の責任を肩代わりするものでもありません。適用される解雇ルートを確認し、退職手続きの一環として決定内容を記録に残してください。
計算ガイド:2026年における移行手当の算出方法
正確な計算を行うには、正しい基準給与と勤続期間の把握が不可欠です。オランダの法定退職金の予算を立てる際は、算定基礎となる給与構成要素を確認し、従業員の正確な入社日と退職日を使用してください。法定の計算式は、勤続1年ごとに月額総給与の3分の1です。1年未満の端数期間については、日割りで比例計算を行います。
- ステップ1:月額総給与の確定: 8%の法定休暇手当(holiday allowance)および対象となる固定的・構造的な給与構成要素を含めます。
- ステップ2:勤続期間の計算: 入社日から退職日までの就労期間を年、月、日数で算出します。
- ステップ3:計算式の適用: 算定対象となる月額給与の3分の1に、年単位(端数含む)で換算した勤続期間を乗じます。
- ステップ4:上限額の適用: 算出結果を2026年の法定上限額および年間総給与額の上限と比較します。
例えば、休暇手当を含めた算定対象の月額総給与が3,240ユーロで勤続年数が3年の場合、計算式は3,240ユーロ × 1/3 × 3となり、上限額を適用する前の手当額は3,240ユーロとなります。1年に満たない端数月日がある場合は、端数を切り上げるのではなく、日割りで正確に按分計算します。
算定基礎に含めるべき項目
基本給のみを基に計算してはなりません。8%の法定休暇手当や、確定ボーナス、第13月給などの固定的な構成要素を加算する必要があります。構造的な時間外手当や交替勤務手当も算定対象に含まれる場合があります。変動する対象支給項目については、適切な平均算出期間を用います。構造的な変動給に関する12か月間の参照期間など、具体的な算出ルールについてはUWVの移行手当計算ガイダンスに規定されています。
報酬と経費精算は明確に区別してください。正当な実費精算は、本計算における給与構成要素には原則含まれません。給与台帳の記録と支払内容の明細を確認し、経費精算と継続的な報酬を区別してください。定期的に支給される項目がすべて算定基礎に含まれると思い込まず、各支払項目の給与コードと支給理由を照合して確認することが重要です。
2026年の法定上限額および制限
2026年における法定上限額は102,000ユーロです。従業員の年間総給与がこの金額を上回る場合は、その年間総給与の1年分が上限額となります。この制限は法定計算に適用されるものであり、個別交渉による和解金に直接適用されるものではありません。オランダでの法定退職金義務を評価する際は、まず法定の受給額を算出し、そのうえでどちらの上限が適用されるかを確認してください。
算出根拠を後から検証できるよう、給与構成要素の内訳、勤続期間、計算プロセスを保管しておいてください。一貫した給与管理を行うことで、引当金の推移を把握し、毎月のコストへ反映させることができます。また、EORを活用することで、移行手当の引当金を毎月の統合請求書に組み込むことも可能です。計算やコンプライアンス管理についてサポートが必要な場合は、オランダの給与計算およびEOR支援サービスをご確認ください。
法的義務と免除規定:支払いが必要となるケース
法定退職金の支給義務は、単に労使双方が合意して関係を終了させるかどうかではなく、雇用がどのように終了したかによって決まります。雇用主主導の解雇や有期契約の不更新は、移行手当の支給義務を生じさせます。合意解約書は個別の交渉条件を記録するものであるため、法定の計算式がそのまま合意金額を決定するわけではありません。一般的な受給要件については、オランダ政府の移行手当に関するガイダンスに記載されています。
労使合意と合意解約書(VSO)
合意解約書(オランダ語でvaststellingsovereenkomst:VSO)を用いることで、法定計算とは異なる退職手当の金額を定めることができます。雇用主は条件を提示する前に、従業員の潜在的な法定受給資格を精査したうえで、合意金額やその他の条件を明確に記載すべきです。従業員には署名後に法定の熟慮期間(撤回権)が与えられます。オランダ民法典第7編第670b条に基づき、その期間は14日間です。ただし、合意書面において従業員へ書面による撤回権について告知していない場合、熟慮期間は21日間に延長されます。
より詳細な文脈については、外国企業のためのオランダ労働法:2026年コンプライアンスガイドをご参照ください。
有期雇用契約、定年退職、および連鎖規制(Ketenregeling)
雇用主が有期雇用契約を更新せずに満了させた場合、従業員には移行手当の受給権が発生する可能性があります。法定定年年齢への到達は、一般的に適用除外とされます。満了や定年退職によって自動的に支払い義務の有無を判断するのではなく、雇用終了の具体的な事由と適用法令を確認してください。
ketenregeling(有期労働契約の連鎖規制)は、特定の例外を除き、連続する有期雇用契約を36か月間で最大3回までに制限しています。この制限を超えた場合、契約は無期雇用契約へと転換されます。これは雇用関係の性質や終了手続きに影響を及ぼしますが、後日雇用主が解雇したり更新を拒否したりした際に発生する移行手当の受給権を排除するものではありません。
倒産、中小企業向け救済措置、および遅延損害金
破産、支払猶予、または法定債務整理の手続きに入った場合、特定の規則に基づいて雇用主の義務が影響を受けることがあります。これらは事業規模が小さいことや資金繰りの悪化のみを理由とした一般的な免除ではありません。中小企業向けの救済措置は限定的かつ条件付きであるため、依拠する前に特定のスキームが適用可能か確認してください。利用可能な公的補てん制度がある場合でも、それは従業員の受給権利とは切り離された別の手続きとなります。
支払いが遅延した場合、未払額の本金に加えて法定利息の請求を受ける可能性があります。オランダ民法典第7編第686条aは、労働関連事項における請求権の時効や請求期間を定めています。適用される期限を確認し、計算根拠と支払記録を文書化し、未払いの争いが生じた場合は速やかに対処して、更なる法的トラブルのリスクを低減してください。
長期傷病休職における解雇と退職金の管理
長期の傷病休職が発生した場合、雇用主には2つの異なる義務が生じます。それは、継続的な傷病手当の支給および職場復帰支援(リインテグレーション)と、雇用契約終了時に発生する可能性のある移行手当の支払いです。オランダ民法典第7編第629条に基づき、雇用主は原則として最長104週間にわたり給与の70%以上を支払う義務があります(初年度は最低賃金が下限)。移行手当はこれとは独立した義務です。104週間の経過後に雇用主が雇用契約を終了する場合でも、従業員には手当の受給資格が認められます。長期労働不能後の移行手当に対するUWVの補償規則は雇用主への還付に関するものであり、従業員の受給権自体を左右するものではありません。
ゲートキーパー改善法(Wet verbetering poortwachter)に基づく職場復帰支援の義務は、傷病手当の支給義務と並行して進められます。労使双方は定められた職場復帰プロセスに従う必要があり、これには6週目までの状況分析や8週目までの行動計画の策定が含まれます。現職への復帰が困難な場合は、第2トラック(他社への再就職支援)が必要になることがあります。職場復帰支援の取り組みが不十分と判断された場合、UWVから賃金支払義務の延長(最長1年間のペナルティ)を科されるリスクがあります。
2026年7月の大規模雇用主向けルール改定
2026年7月1日以降、従業員数25名以上の雇用主は、2年間の傷病休職後の解雇に伴う移行手当について、UWVからの補償を受けることができなくなります。従業員数25名未満の雇用主は、制度の条件を満たせば引き続き申請が可能です。この改定は還付の可否に関するものであり、受給要件を満たす従業員へ手当を支払う義務そのものが消滅するわけではありません。大規模な雇用主は、全額の自己負担を前提に予算を確保する必要があります。
長期障害に関する労務管理では、従業員の欠勤日、復帰プロセスの進捗、104週目の満了時期、および発生し得る移行手当の債務を正確に追跡してください。これらの記録を維持することで、復帰支援義務の履行と退職時の支給義務の判断という、2つの異なるプロセスを明確に整理できます。雇用の終了を意図的に先延ばしにしても、適切な復帰支援義務を免れることはできず、従業員の法定権利に影響を与えることもありません。
中小企業向けUWV補償申請手続き
対象となる中小雇用主は、移行手当を従業員に支給した後にUWVへ補償を申請できます。退職関連書類、給与および支払いの記録、支給金額を証明する記録を必ず保管してください。また、問題分析、行動計画、Wet verbetering poortwachter(ゲートキーパー改善法)に基づいて実施した具体的な措置の記録など、職場復帰支援ファイルも完全に維持する必要があります。申請前にUWVポータルで最新の申請要件や必要書類を確認してください。
正確な勤怠記録と給与計算を行うことで、雇用主は従業員の権利と利用可能な還付ルートの双方を見落とすことなく、オランダの法定退職金制度を円滑に運用できます。病気休暇および移行手当のコンプライアンスに関するオランダの給与・EORサポートについてご相談ください。
EORパートナーを活用したオランダの退職金コンプライアンス対応
オランダにおける法定退職金の管理は、単に退職時の最終支給額を計算するだけにとどまりません。雇用主は入社初日からの引当額を把握し、正確な給与台帳を維持し、契約終了時に法令を正しく適用する必要があります。Employer of Record(EOR:登録雇用代行)を活用することで、オランダ現地の枠組みで雇用される労働者の雇用・給与プロセスを一元化できます。
EORを利用する場合、EOR事業者が法的な正式な雇用主となり、合意に基づき移行手当の計算や給与コンプライアンスを含む雇用管理全般を担当します。責任と費用の具体的な分担はEOR契約の内容によって決まるため、解雇の決定権、手当の負担、当事者間の精算方法について契約条項を事前によく確認してください。EORを利用しても法定の支払い義務自体が免除されるわけではありませんが、義務を体系的に管理し、前もって予算化するための堅牢な基盤が提供されます。
引当金の積算、請求、およびコスト計画
移行手当は初日から発生するため、退職時に一度に多額のコストを計上するのではなく、雇用期間を通じて計画的に備えることが可能です。ICSPayrollのペイロールファクター(給与係数)には移行手当の引当分が組み込まれており、毎月の統合請求書として一元化して請求されます。これにより、雇用主は長期的な人件費を正確に把握でき、退職時に予期せぬ多額の支出が発生するリスクを回避できます。この請求モデルはコスト計画を大幅に容易にしますが、実際の最終手当額は個々の従業員の給与構成要素、勤続期間、および関連する法令に基づいて確定されます。
複数の雇用モデルを検討している企業にとって、EORがどのように法令順守の採用をサポートするかを理解することは不可欠です。サービス契約を締結する前に、給与レポートにどのような項目が記載されるか、引当金がどのように精算されるか、そして退職時の決定権と支払責任がどちらにあるかを明確にしておいてください。
コンプライアンスと職場復帰支援の体制
一貫した給与記録を保持しておくことで、退職時に基準給与、勤続期間、累積手当額をスムーズに検証できます。長期の傷病休職が発生した場合は、将来的な移行手当の可能性と並行して、傷病手当の支払いおよび職場復帰支援プロセスの管理も不可欠です。EORは給与計算の実務に加えて、病気休暇への対応や職場復帰支援に関する助言を提供できます。実務上の責任分担や、自社から提供すべき書類についてあらかじめ確認しておきましょう。
なお、法定退職金に関する義務と、その他の法令遵守リスクを混同しないようにしてください。例えば、外国人雇用法(Wav)に基づく罰則は不法就労に関するものであり、移行手当の計算ミスとは関係がありません。また、高度外国人材(Highly Skilled Migrant)のビザ申請や30%ルール(30% ruling)の適用も独立した法的事項であり、退職金の受給資格を左右するものではありません。
ICSPayrollは、EORサービスの一環として移行手当の計算と積算管理を提供しています。雇用管理および退職手続きのコンプライアンスについて、ICSPayrollへオランダのEORおよび給与計算サポートについてお問い合わせください。
確実性の高いオランダでの退職プロセスに向けて
オランダにおける法定退職金の管理は、初日からの引当金の把握、正確な給与および勤続期間に基づく計算、そして雇用終了の形態が手当の受給権を発生させるかどうかの確認という、一貫した計画から始まります。長期の傷病休職がある場合は、職場復帰支援の義務と移行手当がそれぞれ独立した義務であるため、さらに慎重な対応が求められます。
EORモデルを導入することで、給与計算業務と移行手当の引当金管理を月々の単一請求書に統合し、雇用コストの透明性を高めることができます。特に解雇の決定権や支払義務に関して、プロバイダーとの契約書でどのように責任が配分されているかを確認してください。オランダ現地の給与・労務コンプライアンスの専門サポートを活用することは、オフボーディング時の記録や手続きを円滑に進めるうえでも有効です。
解雇問題が発生する前に、明確な手順を確立しておきましょう。 御社の雇用体制において移行手当の計算や引当金管理をどのように運用できるか、ICSPayrollにオランダのEORおよび給与計算サポートについてご相談ください。正確な記録と専門的なサポート体制を整えることで、オランダでの人事労務における意思決定を確信を持って進めることができます。
EORを通じたオランダの法定退職金コンプライアンス管理
オランダの複雑な労働法を遵守することは、特に雇用契約を終了する際、国外の企業にとって大きな課題となります。現地法人を設立せずにリモートで優秀な人材を採用する場合、ICSPayrollのようなEmployer of Record(EOR)との提携は、完全なコンプライアンスを確保するための効率的なソリューションとなります。実績豊富なEORが現地における法的な雇用主責任を担い、給与計算、賃金税の源泉徴収、法定の解雇関連支払いを代行します。オランダの法定退職金規則(statutory severance pay netherlands)に関しても、EORプロバイダーが勤続年数や最新の法定上限額に基づき移行手当を正確に計算するため、高額な法的紛争のリスクを軽減し、コンプライアンス違反によるペナルティから企業を保護します。
よくある質問(FAQ)
2026年におけるオランダの法定退職金の上限額はいくらですか?
2026年の上限額は102,000ユーロです。ただし、従業員の年間総給与の1年分がこれを超える場合は、その年間総給与額が上限となります。オランダの法定退職金を見積もる際は、まず従業員の受給権利額を計算し、その後に該当する上限額を適用してください。なお、この法定上限額は、労使が合意解約書(VSO)においてこれより高い金額で合意することを妨げるものではありません。
従業員が自己都合で自発的に退職した場合も退職金を支払う必要がありますか?
原則として支払う必要はありません。移行手当は通常、雇用主主導で解雇する場合や有期契約を更新しない場合に支給義務が生じるものであり、従業員の自発的な退職には適用されません。例外として、退職の原因が雇用主側の重大な過失にある場合は支給が命じられることがあります。状況を精査し、退職に至った理由を記録に残してください。法定の受給要件を満たさない場合でも、個別の退職合意の一部として手当の支給を任意に合意することは可能です。
試用期間中の解雇でも移行手当は適用されますか?
はい、適用されます。手当の積算は試用期間中を含む勤務初日から開始され、支給義務が発生するまでの最低勤務期間の制限はありません。雇用主が試用期間中に契約を終了させる場合でも、状況や免除規定の該当有無に応じて、従業員には比例按分された手当の受給権が発生する可能性があります。勤務期間が短いからといって支払い義務がないと思い込まず、実際の入退社日と対象となる給与構成要素を用いて金額を算出してください。
2026年7月のルール改定は、傷病休職に伴う退職金補償にどう影響しますか?
2026年7月1日以降、従業員数25名以上の雇用主は、2年間の傷病休職後の解雇に伴い支払った移行手当について、UWVに補償を申請することができなくなります。25名未満の中小企業については、要件を満たしていれば引き続き申請が可能です。この変更は雇用主が手当を補填・回収できるかどうかの問題であり、従業員側の受給権そのものには影響しません。申請条件の詳細はUWVの補償ガイダンスをご確認ください。
退職金の計算に8%の休暇手当は含まれますか?
はい、含まれます。計算の基礎となる月額総給与には、8%の法定休暇手当(vakantiegeld)が含まれます。また、給与体系に応じて、所定の固定ボーナス、構造的な時間外手当、交替勤務手当なども算定基礎に加算される場合があります。通常の給与報酬と経費精算を明確に区別して記録を管理してください。各給与項目を詳細に精査することで、退職手当の計算時に基本給のみを基にしてしまうミスを防ぐことができます。
移行手当を期日までに支払わなかった場合はどうなりますか?
従業員は未払いの移行手当について法的手続きを通じて請求を行うことができ、支払いが遅延すると追加の金銭的・行政的なリスクが発生します。適用される支払期日や請求の時効期間は状況によって異なるため、該当する退職ルートにおける期限を速やかに確認してください。計算根拠、支払日、および異議に関するやり取りをすべて文書化しておきましょう。不足分に迅速に対処することで、不要な紛争への発展を防ぐことができます。
法定退職金から研修費用を控除することはできますか?
一部の研修費用は控除対象となる場合がありますが、受講した研修やスキル開発の費用を無条件に手当から差し引くことはできません。その費用と研修内容が法定の要件を満たしている必要があり、従業員の職務に必須とされる研修費用などは控除できない場合があります。金額を減額する前に、法規定および関連する契約内容を確認し、費用と計算の明確な記録を保管してください。
オランダにおいて法定退職金は従業員の課税対象となりますか?
はい。移行手当は原則として課税対象の給与所得として扱われ、雇用主が支給する際に通常の給与所得税(賃金税)が源泉徴収されます。オランダの法定退職金の税務処理を確認する雇用主にとっての実務的な対応は、非課税の経費精算として扱うのではなく、正規の給与計算を通じて処理・申告することです。従業員の最終的な納税額は、個人の年間所得状況および確定申告によって確定します。
執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダの給与計算サービス(雇用契約書の作成、賃金税および社会保険の申告、休暇手当、年金、病気休暇、CAO労働協約コンプライアンス対応など)を統括しており、最短48時間以内でのオンボーディングに対応しています。
よくあるご質問
2026年の上限額は102,000ユーロです。ただし、従業員の年間総給与の1年分がこれを超える場合は、その年間総給与額が上限となります。オランダの法定退職金を見積もる際は、まず従業員の受給権利額を計算し、その後に該当する上限額を適用してください。なお、この法定上限額は、労使が合意解約書(VSO)においてこれより高い金額で合意することを妨げるものではありません。
原則として支払う必要はありません。移行手当は通常、雇用主主導で解雇する場合や有期契約を更新しない場合に支給義務が生じるものであり、従業員の自発的な退職には適用されません。例外として、退職の原因が雇用主側の重大な過失にある場合は支給が命じられることがあります。状況を精査し、退職に至った理由を記録に残してください。法定の受給要件を満たさない場合でも、個別の退職合意の一部として手当の支給を任意に合意することは可能です。
はい、適用されます。手当の積算は試用期間中を含む勤務初日から開始され、支給義務が発生するまでの最低勤務期間の制限はありません。雇用主が試用期間中に契約を終了させる場合でも、状況や免除規定の該当有無に応じて、従業員には比例按分された手当の受給権が発生する可能性があります。勤務期間が短いからといって支払い義務がないと思い込まず、実際の入退社日と対象となる給与構成要素を用いて金額を算出してください。
2026年7月1日以降、従業員数25名以上の雇用主は、2年間の傷病休職後の解雇に伴い支払った移行手当について、UWVに補償を申請することができなくなります。25名未満の中小企業については、要件を満たしていれば引き続き申請が可能です。この変更は雇用主が手当を補填・回収できるかどうかの問題であり、従業員側の受給権そのものには影響しません。申請条件の詳細はUWVの補償ガイダンスをご確認ください。
はい、含まれます。計算の基礎となる月額総給与には、8%の法定休暇手当(vakantiegeld)が含まれます。また、給与体系に応じて、所定の固定ボーナス、構造的な時間外手当、交替勤務手当なども算定基礎に加算される場合があります。通常の給与報酬と経費精算を明確に区別して記録を管理してください。各給与項目を詳細に精査することで、退職手当の計算時に基本給のみを基にしてしまうミスを防ぐことができます。
従業員は未払いの移行手当について法的手続きを通じて請求を行うことができ、支払いが遅延すると追加の金銭的・行政的なリスクが発生します。適用される支払期日や請求の時効期間は状況によって異なるため、該当する退職ルートにおける期限を速やかに確認してください。計算根拠、支払日、および異議に関するやり取りをすべて文書化しておきましょう。不足分に迅速に対処することで、不要な紛争への発展を防ぐことができます。
一部の研修費用は控除対象となる場合がありますが、受講した研修やスキル開発の費用を無条件に手当から差し引くことはできません。その費用と研修内容が法定の要件を満たしている必要があり、従業員の職務に必須とされる研修費用などは控除できない場合があります。金額を減額する前に、法規定および関連する契約内容を確認し、費用と計算の明確な記録を保管してください。
はい。移行手当は原則として課税対象の給与所得として扱われ、雇用主が支給する際に通常の給与所得税(賃金税)が源泉徴収されます。オランダの法定退職金の税務処理を確認する雇用主にとっての実務的な対応は、非課税の経費精算として扱うのではなく、正規の給与計算を通じて処理・申告することです。従業員の最終的な納税額は、個人の年間所得状況および確定申告によって確定します。