荷蘭法定遣散賠償管理指南:2026年僱主必讀
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
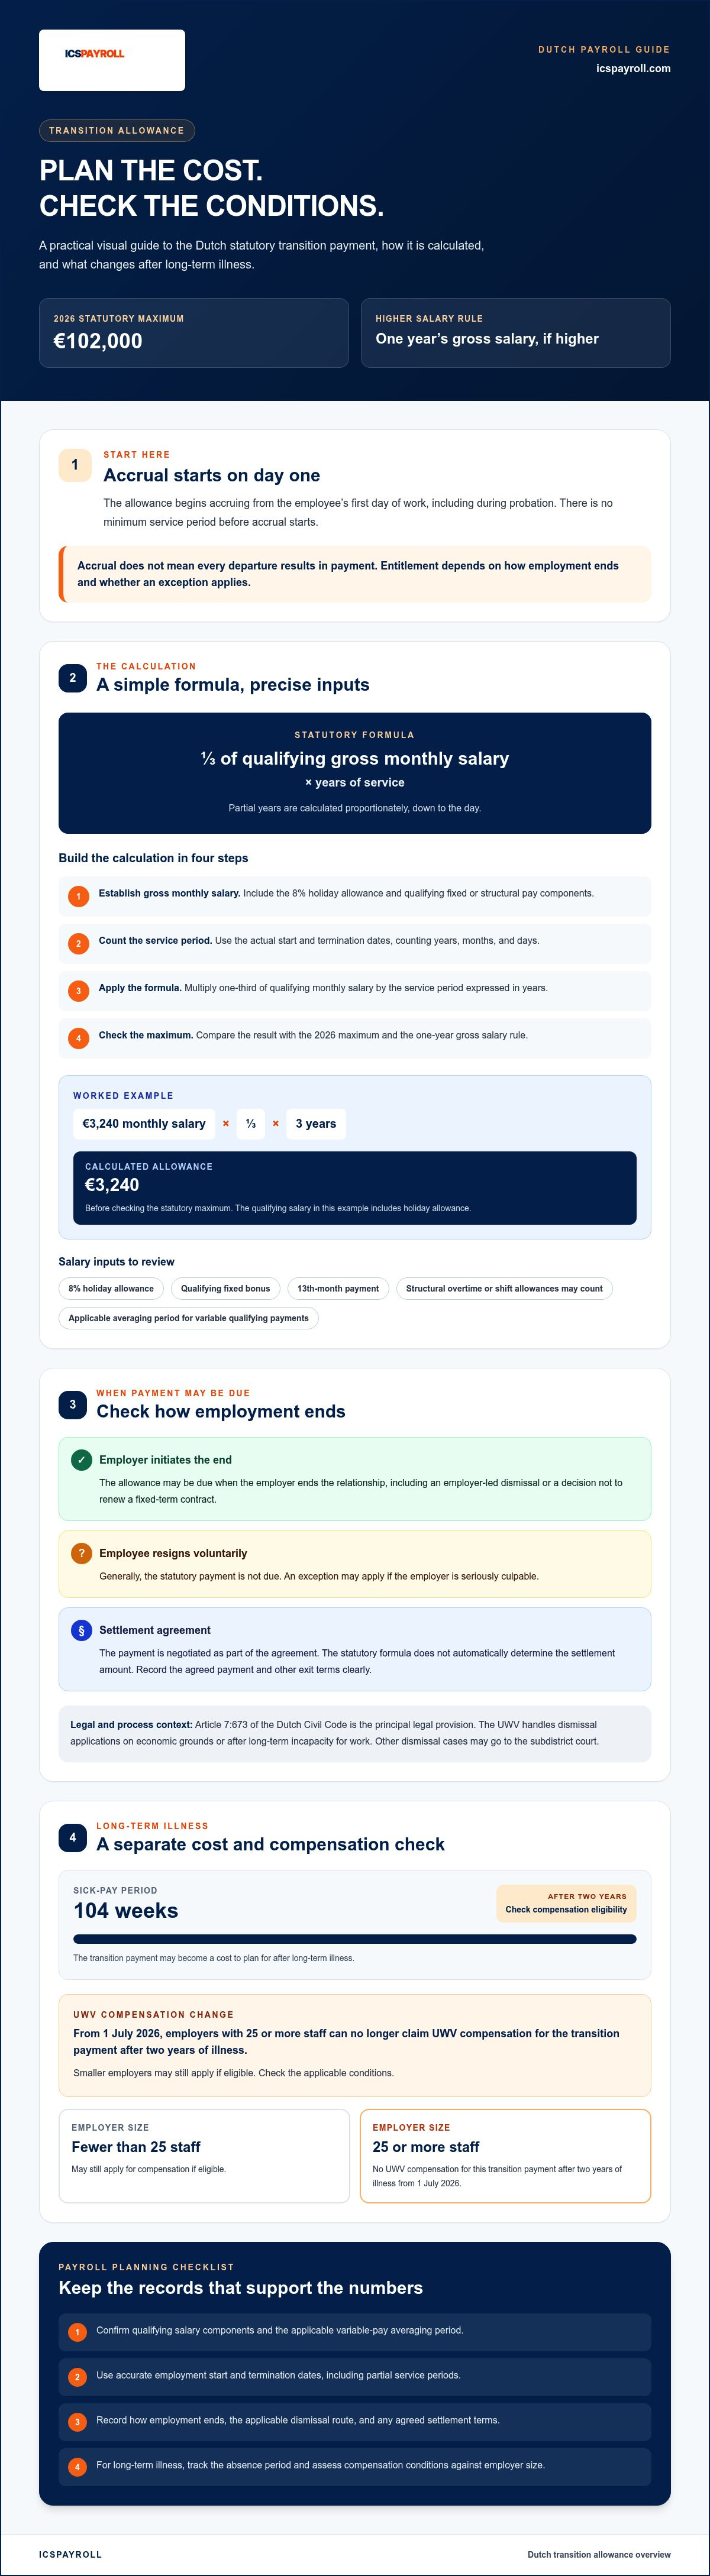
在荷蘭解僱員工,僱員由入職首日(包括試用期內)起即享有過渡補償金(transitievergoeding,即法定遣散賠償)的權利。2026年的法定上限為102,000歐元;若僱員一年稅前薪金(gross salary)高於此數,則以一年薪金為限。僱主應及早規劃此項開支,切勿僅視之為最後一期計薪時的零碎調整。詳情可參閱荷蘭政府過渡補償金指引。
由於金額取決於合資格的薪酬組成部分以及精準的受僱年資,編列預算往往相當繁複。長期病假同樣需要審慎規劃。自2026年7月1日起,聘用25名或以上員工的僱主,在員工患病兩年後解僱時,將無法再向 UWV(Uitvoeringsinstituut Werknemersverzekeringen,荷蘭僱員保險局)申請過渡補償金補貼。符合資格的小型僱主仍可提出申請。適用條件請查閱 UWV 補貼指引。
本指南將闡述如何計算此項補償金、判斷何時必須支付,並妥善處理涉及解僱與長期病假的各項合規程序。建立一致的處理流程,並配合精準的薪酬與缺勤紀錄,能協助僱主妥善預算成本並釐清自身的法律責任。
Joost Hubregtse 現任 ICSPayroll 薪酬總監。ICSPayroll 是 Intercompany Solutions 旗下的荷蘭薪酬管理及名義僱主(EOR)專責機構。身為資深薪酬專家兼前薪酬部門主管,他專門為國際僱主主理薪俸稅申報、30% ruling(30%個人所得稅減免裁定)申請以及各項勞工合規事務。
由薪酬總監 Joost Hubregtse 於2026年9月25日審核。
重點摘要
- 了解荷蘭過渡補償金如何協助員工轉職或培訓,以及僱主何時必須依法支付。
- 核實計算時採用的薪酬組成部分及受僱日期,以便更準確評估解僱成本。
- 掌握定期合約屆滿與雙方協議解約對荷蘭法定遣散賠償責任的影響。
- 提早籌劃104週的病假工資期,以及長期患病後可能產生的過渡補償金責任。
- 了解名義僱主(EOR)與透明的薪酬係數如何協助管理補償金累計提撥,並將薪酬開支整合至單一每月發票中。
認識 Transitievergoeding:荷蘭法定遣散賠償架構
Transitievergoeding(過渡補償金)是一項法定賠償,通常在僱主主動終止僱傭合約時產生。其立法目的在於協助僱員過渡至新工作或接受轉職培訓。荷蘭政府的過渡補償金指引詳細說明了受領資格與計算架構。
補償金由僱員上班首日起開始累計,即使在試用期內亦不例外。法例並無設定開始累計的最低受僱年資。無論是僱主終止無固定期限合約,抑或決定不續簽定期合約,僱員均可能符合領取資格。不過,累計並不等於每次離職都需要支付,實際資格取決於合約終止的方式以及是否符合法定豁免條件。
法定遣散賠償的受領資格
一般原則是,只要僱主主動提出終止僱傭關係,便須支付補償金。這包括僱主主導的解僱或不續簽定期合約。若員工自願離職,一般無權領取此法定補償;但如果離職是由於僱主存在嚴重過失(seriously culpable),則屬例外情況。
若雙方透過和解協議(settlement agreement)終止合約,補償金額將由雙方協商釐定。法定公式並不會自動決定和解金額。在落實條款前,僱主應先評估潛在的法定權益,並在協議中清楚列明議定的離職款項與其他條款。
荷蘭民法典的法律依據
主要法律依據為荷蘭民法典(Burgerlijk Wetboek)第7:673條。具體解僱程序取決於解僱原因。基於經濟原因(裁員)或因長期喪失工作能力而解僱的個案,由 UWV(荷蘭僱員保險局)處理;其他原因的解僱個案則可能須向分區法院(subdistrict court)提出。
UWV 會在相應的解僱程序中履行職責並審批申請。UWV 並不負責所有終止合約的途徑,亦不能取代僱主自行確認是否須支付過渡補償金的責任。僱主在辦理離職手續時,必須確認適用的程序途徑,並妥善留存相關決定紀錄。
計算指南:釐定2026年過渡補償金金額
準確計算的前提是釐定正確的薪酬基數與受僱期。在編列荷蘭法定遣散賠償預算時,請務必核實合資格的薪酬組成部分,並以員工實際入職與離職日期為準。法定公式為每服務滿一年,支付三分之一個月的稅前月薪。未滿一年的部分則按比例精確計算至日數。
- 步驟1:確定稅前月薪。包含8%的假期津貼(holiday allowance)以及合資格的固定或結構性薪酬項目。
- 步驟2:計算受僱年資。按年、月、日計算由入職日至合約終止日的完整僱傭期。
- 步驟3:套用計算公式。將合資格月薪的三分之一乘以按年折算的服務年資。
- 步驟4:套用法定上限。將計算結果與2026年的法定上限及一年稅前薪金上限規則進行比對。
舉例而言,若合資格的稅前月薪(包含假期津貼)為3,240歐元,而員工已服務滿三年,則計算方式為 3,240歐元 × ⅓ × 3,在比對上限前的補償金為3,240歐元。若有不足一年的年資,應按實際天數比例加入計算,不可直接當作完整一年計。
計算基數應包含哪些項目
計算時切勿只看基本薪金。必須計入8%的假期津貼,以及合資格的固定項目,例如固定雙糧(第13個月薪金)或固定獎金。恆常的加班費與輪班津貼亦可能需要計入。至於各類浮動合資格薪酬,則應採用相應的平均期計算。UWV 的過渡補償金計算指引詳細載明了各項規則,包括適用於結構性浮動薪酬的12個月參照期。
必須將工作報酬與費用報銷分開處理。實報實銷的公務開支一般不屬於計算基數內的薪酬項目。僱主應審視工資單紀錄與款項說明,清晰區分報銷費用與常規報酬。一個實用的核對方法,是將每筆款項對照其薪酬代碼(payroll code)及發放原因,切勿假設所有恆常發放的款項都能納入計算基數。
2026年法定上限與限制
2026年的法定上限為 102,000歐元。若員工的一年稅前年薪高於此金額,則以其一年稅前薪金作為上限。此限制適用於法定計算,而不適用於雙方另外協商的和解協議金額。僱主在評估荷蘭法定遣散賠償責任時,應先計算出法定應得金額,再比對適用哪一項上限。
妥善保存薪酬項目明細、受僱日期及計算過程,以便日後核對。有系統的薪酬管理有助追蹤補償金累計情況,並分攤至每月開支中。名義僱主(EOR)方案亦可將過渡補償金的累計提撥整合至單一每月發票內。如需協助處理此等計算及相關合規事宜,歡迎了解荷蘭薪酬管理及名義僱主(EOR)支援服務。
法律責任與豁免:僱主何時必須付款
法定補償金的支付與否,取決於僱傭合約終止的方式,而不僅僅在於雙方是否同意結束工作關係。僱主主導的解僱或不續約均會觸發支付過渡補償金的責任。和解協議記載的是雙方協議的條款,因此法定公式未必直接決定協議金額。荷蘭政府的過渡補償金指引說明了一般資格規則。
協議離職與和解協議(VSO)
協議終止合約(荷蘭文稱為 vaststellingsovereenkomst,簡稱 VSO)中約定的離職賠償金可以有別於法定計算金額。僱主在提出提議前,應先估算員工的潛在法定權益,並在協議中清晰註明商定的離職賠償及各項條件。簽署協議後,僱員依法享有反悔考慮期(reflection period)。根據荷蘭民法典第7:670b條,該考慮期為14天;若協議書內未有以書面形式告知僱員撤回權,則延長為21天。
如欲了解更全面的法規背景,請參閱這份外國僱主適用的荷蘭勞工法合規指南。
定期合約、退休與連鎖合約規則(Ketenregeling)
若僱主在定期合約期滿後不再續約,僱員同樣可能有權獲取過渡補償金。達到法定退休年齡一般屬於法定豁免情況。因此應仔細查核合約終止的原因及相應法規,切勿盲目假設合約到期或退休一定會(或不會)產生付款責任。
連鎖合約規則(ketenregeling)規定,在36個月內最多只可簽署3份連續定期合約(除非符合特定例外情況)。若僱傭關係超出此限,合約便可能自動轉為無固定期限合約。這會改變雙方的僱傭性質及終止合約的程序,但並不會免除日後僱主解僱或不續約時可能產生的過渡補償金權利。
破產清盤、小型僱主寬免與逾期付款
破產、延期償債(suspension of payment)及法定債務重組等情況,在特定法例下可能會影響僱主的給付責任。然而,企業不能單純因為規模小或面臨財務壓力就享有普遍豁免。針對小型僱主的寬免措施極為有限且附帶嚴格條件,在依賴此類寬免前必須先核實是否有適用計劃。政府提供的補貼安排與員工本身的法定受領權利是兩回事。
逾期支付補償金可能導致僱員追討欠款及法定利息。荷蘭民法典第7:686a條載明了勞資糾紛的追討規則與時效限制。請務必確認相關期限,妥善記錄計算過程與付款憑證,並迅速處理有爭議的金額,以減低進一步衍生合規風險的機會。
處理長期病假的解僱與遣散補償
員工長期患病會帶來兩項獨立的僱主責任:持續發放病假工資與協助重返職場(復康支援),以及若最終合約終止時可能須支付過渡補償金。根據荷蘭民法典第7:629條,僱主在員工患病期間通常須支付至少70%的薪金,最長達104週,首年更不得低於法定最低工資。過渡補償金則是另一項獨立義務。若僱主在104週屆滿後解僱員工,該員工仍可能有權獲得此項補償。有關長期病患後過渡補償金的 UWV 補貼規則,影響的是僱主能否獲得政府償還款項,而非員工本身的法定權利。
根據《守門人改善法》(Wet verbetering poortwachter),重返職場義務與病假工資責任同時進行。勞資雙方必須遵循指定的復康程序,包括在第6週前完成員工狀況分析,並在第8週前制定行動方案。如果員工無法重返原機構工作,復康工作可能需要啟動第二軌道(second track,即協助轉投其他僱主)。若僱主未有盡力協助重返職場,UWV 可能會作出工資處分(wage sanction),強制僱主將給薪期延長至第三年。
2026年7月針對大型僱主的新修訂
自2026年7月1日起,聘用25名或以上員工的僱主,在員工患病兩年後將其解僱時,將無法再就已付的過渡補償金向 UWV 申請補貼。聘用少於25名員工的僱主只要符合條件,則仍可申請。此項變動針對的是政府補貼發還機制,而非合資格僱員的獲賠權利。大型企業僱主應提早全額預算這筆賠償,切勿假設可以收回成本。
在規劃長期殘疾管理時,應追蹤員工的缺勤日期、重返職場進度、104週屆滿期限,以及相應產生的過渡補償金責任。良好的紀錄有助釐清兩項不同程序:履行復康義務,以及評估合約終止時是否須支付賠償。拖延程序或終止合約並不能免除妥善管理重返職場的責任,亦不能剝奪僱員的法定權益。
小型僱主的 UWV 補貼申請程序
符合資格的小型僱主在支付過渡補償金後,可向 UWV 申請補貼。請妥善保存解僱文件、薪酬及付款紀錄,以及顯示實際支付金額的憑證。同時亦須保留重返職場的完整檔案,包括問題分析、行動方案,以及依據 Wet verbetering poortwachter 所採取的各項紀錄。提出申請前,請先登入 UWV 系統查閱最新申請要求及所需證明文件。
精準的缺勤紀錄與薪酬計算,能協助僱主在處理荷蘭法定遣散賠償時,既不忽略員工權益,亦能依循合適的補貼申報途徑。歡迎與我們洽談荷蘭薪酬管理及名義僱主(EOR)服務,以確保病假與過渡補償金合規。
夥拍 EOR 機構應對荷蘭遣散合規要求
管理荷蘭法定遣散賠償,絕非單純在離職時計算一個最終金額。僱主必須由入職第一天起追蹤累計金額、保持準確的工資紀錄,並在合約終止時正確套用法規。名義僱主(Employer of Record,簡稱 EOR)能為透過其荷蘭架構聘用的員工,集中統籌所有僱傭與薪酬流程。
在 EOR 模式下,服務機構是員工名義上的法定僱主,負責處理雙方議定的僱傭行政事務,包括過渡補償金計算及工資合規申報。成本與職責的具體劃分取決於 EOR 服務合約,因此應仔細審視協議中如何界定解僱決策、補償金承擔以及雙方費用結算。EOR 並不會免除法定賠償責任,但能為管理與籌劃這項義務提供結構化方案。
累計提撥、發票開立與成本預算
由於補償金由入職首日起開始累計,相關成本會在整個受僱期內逐漸增加,而非僅在離職時突然出現。ICSPayroll 的薪酬係數(payroll factor)將過渡補償金累計提撥納入統一的每月發票內。這使僱主能夠更清晰掌握長期的用人成本,並減低在解僱時面對預期之外大額支出的風險。發票模型雖然有助規劃預算,但最終實際金額仍取決於員工的薪酬組成、受僱年資及相應法定規定。
對於正在比較不同僱傭模式的企業而言,了解 EOR 如何支援合規聘用至關重要。在選用服務機構前,請確認其薪酬報告顯示的內容、累計款項如何對賬,以及在員工離職時由哪一方負責決策與付款。
合規與重返職場支援
一致的薪酬紀錄,有助在合約結束時核實薪金基數、服務日期及累計補償金額。面對長期病患,除了潛在的過渡補償金外,亦必須妥善管理病假工資與重返職場程序。EOR 可提供薪酬行政管理,並就病假支援及復康流程提供指引。請先確認雙方職責劃分以及需要提交甚麼文件。
請切記將法定遣散賠償與其他合規風險分開看待。舉例而言,《外籍勞工就業法》(Wet arbeid vreemdelingen)的罰則涉及未經合法許可聘用外籍人士,與過渡補償金計算錯誤無關。高技術移民(Highly Skilled Migrant)簽證申請及 30% ruling 亦屬獨立範疇,並不會左右遣散賠償的領取資格。
ICSPayroll 的 EOR 服務涵蓋過渡補償金的計算與累計管理。歡迎聯絡 ICSPayroll 探討荷蘭名義僱主(EOR)及薪酬支援,全面處理僱傭行政與離職合規事宜。
從容妥善規劃荷蘭離職流程
管理荷蘭法定遣散賠償的關鍵在於貫徹規劃:由第一天起追蹤補償金累計、以正確的薪金基數與服務年資進行計算,並確認合約終止的方式是否構成賠償責任。長期病假則增加了另一層複雜性,因為重返職場責任與過渡補償金屬於兩項不同義務。
EOR 架構可將薪酬管理與過渡補償金累計提撥整合至單一每月發票,讓僱主更清晰掌握用工成本。請確認服務機構協議中的權責劃分,特別是關於解僱決定與付款責任的條款。荷蘭薪酬及勞工合規支援亦有助確保離職紀錄與流程井然有序。
在解僱情況出現前,及早建立清晰的處理流程。歡迎與 ICSPayroll 洽談荷蘭 EOR 及薪酬支援服務,了解如何在您的僱傭架構中有效管理過渡補償金的計算與累計提撥。憑藉精準的紀錄與專業的支援,您可以更有信心地作出各項荷蘭僱傭決策。
透過 EOR 管理荷蘭法定遣散賠償合規
對於跨國企業而言,應對荷蘭勞工法的複雜法規可能是一大挑戰,尤其在終止僱傭合約之時。如果您希望在未設立本地法人實體的情況下遠程聘用人才,與 ICSPayroll 等名義僱主(EOR)合作能提供高效的解決方案,確保全面合規。經驗豐富的 EOR 會承擔本地法律責任,代表您管理薪酬、代扣代繳稅款以及法定離職結算款項。針對荷蘭法定遣散賠償規定,您的 EOR 服務商會確保根據員工年資及最新法定上限準確計算過渡補償金,從而減低面臨代價高昂的法律爭議風險,保障企業免受違規處罰。
常見問題
2026年荷蘭法定遣散賠償的最高金額是多少?
2026年的法定上限為102,000歐元,除非員工的一年稅前薪金高於此金額,則以該較高的一年薪金為限。如需估算荷蘭法定遣散賠償,請先計算員工的應得金額,再套用適用的上限。這項法定上限並不妨礙僱傭雙方在和解協議中約定更高的賠償金額。
若員工自願離職,我是否需要支付遣散賠償?
一般而言並不需要。過渡補償金通常只在僱主主動解僱或決定不續簽定期合約時支付,自願辭職則不在此列。但若辭職是由於僱主存在嚴重過失,則屬例外情況。請審視具體情況並記錄離職原因。即使不符合法定權益,雙方仍可在協商離職時另行約定一筆款項。
試用期內是否適用過渡補償金?
適用。過渡補償金由受僱首日(包括試用期內)起開始累計,法例並無設定最低服務年資門檻。若僱主在試用期內解僱員工,視乎具體情況及法定豁免條款,員工可能有權獲得按比例計算的賠償金。請根據實際入職與終止日期以及合資格薪酬項目評估金額,切勿以為服務時間短就完全毋須承擔責任。
2026年7月的法例修訂對病假遣散賠償補貼有何影響?
自2026年7月1日起,聘用25名或以上員工的僱主,在員工患病兩年後解僱時支付的過渡補償金,將不能再向 UWV 申請補貼。規模較小的僱主若符合條件則仍可申請。此項修訂涉及的是僱主向政府收回款項的機制,並不影響僱員獲取賠償的法定權利。有關申請細節,請參閱 UWV 補貼指引。
計算遣散賠償時是否包含8%假期津貼?
是的。計算合資格稅前月薪時,必須計入8%的假期津貼(holiday allowance)。視乎薪酬協議條款,合資格的固定獎金、常規加班費或輪班津貼亦可能影響計算基數。請妥善記錄並清楚區分常規報酬與費用報銷。在編製離職計算表時,逐項審視各薪酬組成部分有助薪酬團隊避免僅依賴基本薪金計算。
如果未能按時支付過渡補償金會有甚麼後果?
員工可透過法律程序追討未支付的過渡補償金,拖延付款會為僱主帶來額外的財務與行政風險。適用的付款期限與追討時效取決於具體終止途徑,因此應及早確認相關期限。請妥善記錄計算過程、付款日期及任何與爭議金額相關的溝通。迅速處理差額有助避免不必要的糾紛進一步升級。
我能否從法定遣散賠償中扣除培訓費用?
部分培訓費用可能符合扣除資格,但僱主不能隨意將任何培訓或進修開支直接從賠償金中扣除。該筆費用與培訓必須符合相應的法律條件,且員工崗位所必需的培訓通常不得扣除。在扣減金額前,請先查閱法規及任何相關協議,並妥善保存開支與計算紀錄。
在荷蘭,法定遣散賠償對員工來說需要課稅嗎?
是的。過渡補償金通常被視為應課稅的受僱收入(taxable employment income),僱主在發放時一般須代扣薪俸稅(payroll tax)。對於關注荷蘭法定遣散賠償稅務處理的僱主而言,實際做法應是透過薪酬系統發放並申報該款項,而非將其當作免稅報銷處理。員工最終的納稅狀況將取決於其個人情況與年度報稅表。
專題撰文
Joost Hubregtse
Joost Hubregtse 現任 ICS Staffing & Payroll B.V. 總監,該公司為 Intercompany Solutions 旗下全資附屬機構,專門營運 ICS Payroll。他主管名義僱主(EOR)及荷蘭薪酬外判服務:包括僱傭合約、薪俸稅與社會保險申報、假期津貼、退休金、病假管理以及集體勞資協議(CAO)合規,最快可於48小時內完成員工入職程序。
常見問題
2026年的法定上限為102,000歐元,除非員工的一年稅前薪金高於此金額,則以該較高的一年薪金為限。如需估算荷蘭法定遣散賠償,請先計算員工的應得金額,再套用適用的上限。這項法定上限並不妨礙僱傭雙方在和解協議中約定更高的賠償金額。
一般而言並不需要。過渡補償金通常只在僱主主動解僱或決定不續簽定期合約時支付,自願辭職則不在此列。但若辭職是由於僱主存在嚴重過失,則屬例外情況。請審視具體情況並記錄離職原因。即使不符合法定權益,雙方仍可在協商離職時另行約定一筆款項。
適用。過渡補償金由受僱首日(包括試用期內)起開始累計,法例並無設定最低服務年資門檻。若僱主在試用期內解僱員工,視乎具體情況及法定豁免條款,員工可能有權獲得按比例計算的賠償金。請根據實際入職與終止日期以及合資格薪酬項目評估金額,切勿以為服務時間短就完全毋須承擔責任。
自2026年7月1日起,聘用25名或以上員工的僱主,在員工患病兩年後解僱時支付的過渡補償金,將不能再向 UWV 申請補貼。規模較小的僱主若符合條件則仍可申請。此項修訂涉及的是僱主向政府收回款項的機制,並不影響僱員獲取賠償的法定權利。有關申請細節,請參閱 UWV 補貼指引。
是的。計算合資格稅前月薪時,必須計入8%的假期津貼(holiday allowance)。視乎薪酬協議條款,合資格的固定獎金、常規加班費或輪班津貼亦可能影響計算基數。請妥善記錄並清楚區分常規報酬與費用報銷。在編製離職計算表時,逐項審視各薪酬組成部分有助薪酬團隊避免僅依賴基本薪金計算。
員工可透過法律程序追討未支付的過渡補償金,拖延付款會為僱主帶來額外的財務與行政風險。適用的付款期限與追討時效取決於具體終止途徑,因此應及早確認相關期限。請妥善記錄計算過程、付款日期及任何與爭議金額相關的溝通。迅速處理差額有助避免不必要的糾紛進一步升級。
部分培訓費用可能符合扣除資格,但僱主不能隨意將任何培訓或進修開支直接從賠償金中扣除。該筆費用與培訓必須符合相應的法律條件,且員工崗位所必需的培訓通常不得扣除。在扣減金額前,請先查閱法規及任何相關協議,並妥善保存開支與計算紀錄。
是的。過渡補償金通常被視為應課稅的受僱收入(taxable employment income),僱主在發放時一般須代扣薪俸稅(payroll tax)。對於關注荷蘭法定遣散賠償稅務處理的僱主而言,實際做法應是透過薪酬系統發放並申報該款項,而非將其當作免稅報銷處理。員工最終的納稅狀況將取決於其個人情況與年度報稅表。