Comment gérer l'indemnité légale de licenciement aux Pays-Bas : guide 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
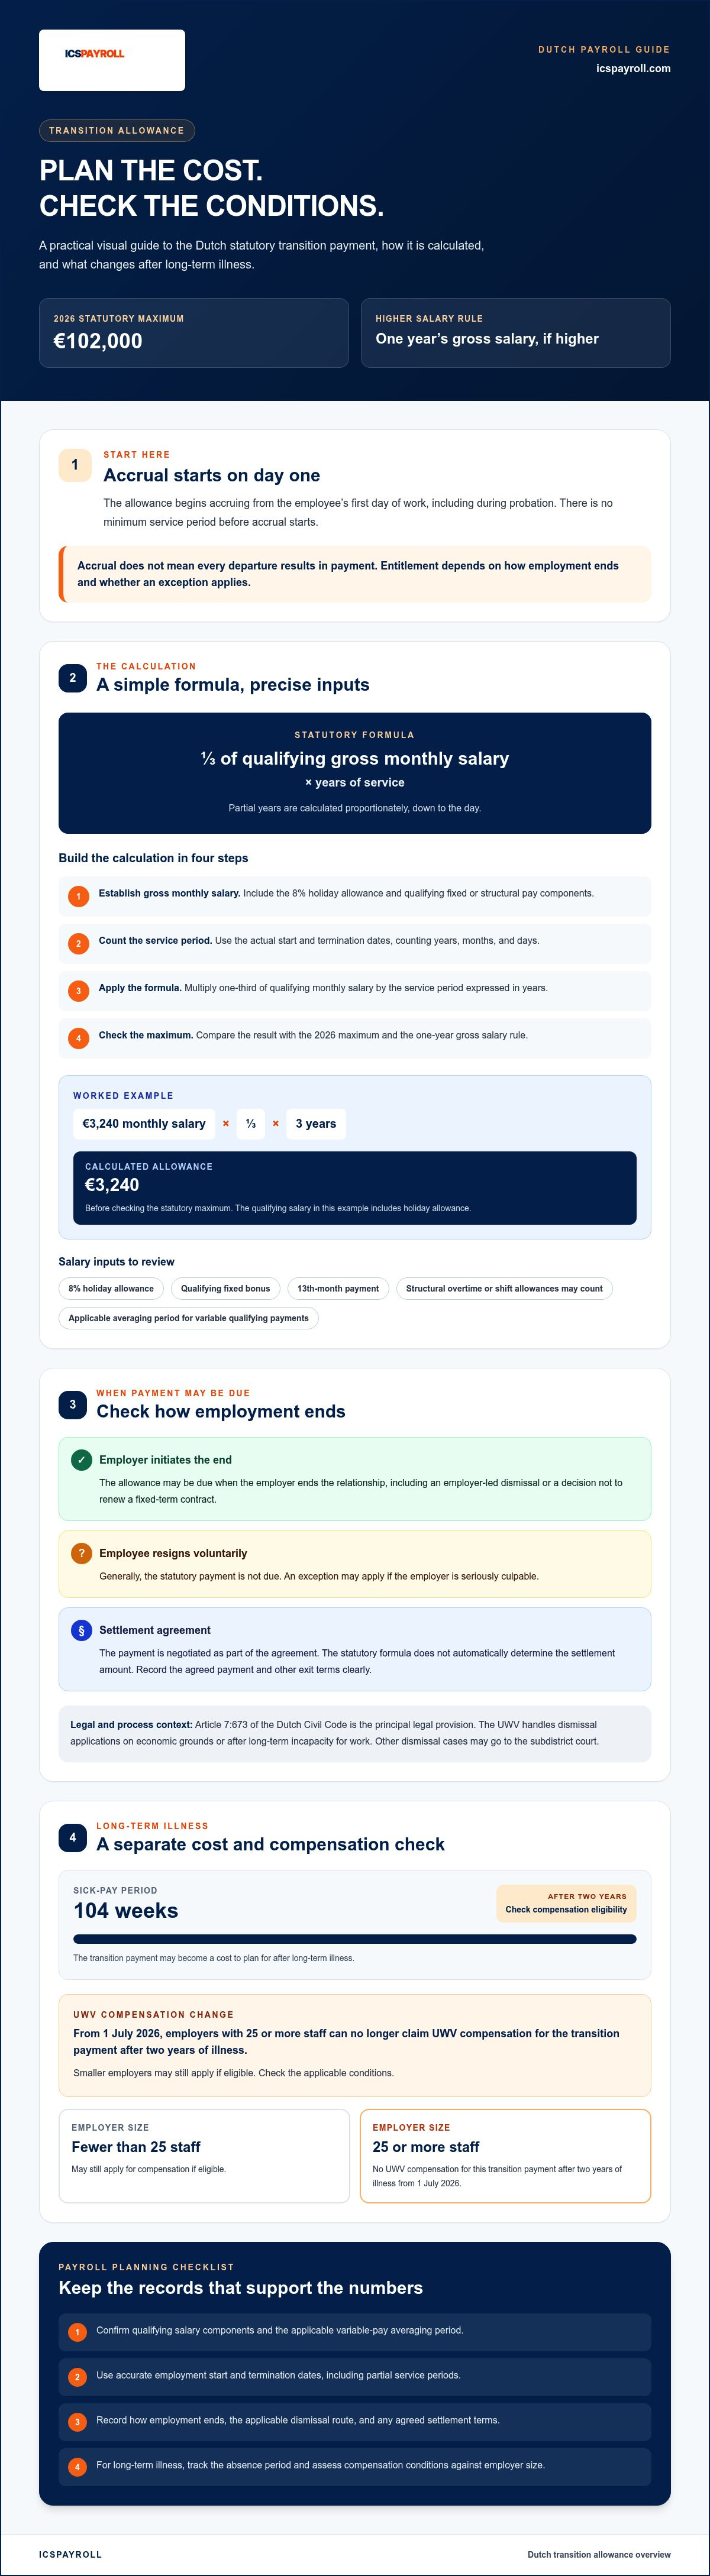
Un licenciement aux Pays-Bas peut générer une obligation d'indemnité de transition dès le premier jour de travail du salarié, y compris durant la période d'essai. Pour 2026, le plafond légal s'élève à 102 000 €, ou à un an de salaire brut si ce montant est supérieur. Les employeurs doivent budgétiser ce coût au lieu de le traiter comme un simple ajustement de paie final. Consultez les directives du gouvernement néerlandais sur l'indemnité de transition.
La planification budgétaire peut s'avérer complexe, car le calcul dépend des composantes salariales admissibles et des dates d'ancienneté exactes. La maladie de longue durée requiert également une vigilance particulière. À compter du 1er juillet 2026, les employeurs de 25 salariés ou plus ne pourront plus demander la compensation de l'UWV pour l'indemnité de transition après deux ans de maladie. Les plus petites entreprises peuvent toujours en bénéficier sous réserve d'éligibilité. Vérifiez les directives de compensation de l'UWV pour connaître les conditions applicables.
Ce guide explique comment calculer cette indemnité, déterminer quand elle est due et gérer les étapes de conformité liées au licenciement et à l'incapacité prolongée. Un processus rigoureux, appuyé par des registres de paie et d'absences précis, aide les employeurs à anticiper les coûts et à respecter leurs obligations.
Par Joost Hubregtse, Directeur de la paie
Joost Hubregtse est Directeur de la paie chez ICSPayroll, la division spécialisée dans la paie néerlandaise et les services de portage salarial international (EOR) d'Intercompany Solutions. Expert de la gestion de paie et ancien responsable paie, il supervise les déclarations de retenue à la source sur les salaires, les demandes relatives au régime des 30 % et la conformité du droit du travail pour les employeurs internationaux.
Revu par Joost Hubregtse, Directeur de la paie, le 25 septembre 2026.
Points clés à retenir
- Comprendre comment l'indemnité de transition néerlandaise facilite l'accès d'un salarié à un nouvel emploi ou à une formation, et à quel moment l'employeur est tenu de la verser.
- Vérifier les composantes salariales et les dates de contrat retenues pour le calcul afin d'estimer avec précision le coût de la rupture.
- Comprendre l'impact de l'échéance des contrats à durée déterminée et des ruptures conventionnelles sur les obligations d'indemnité légale de licenciement aux Pays-Bas.
- Anticiper la période de maintien de salaire de 104 semaines en cas de maladie et les obligations d'indemnité de transition qui peuvent faire suite à une incapacité prolongée.
- Découvrir comment un EOR et un coefficient de paie transparent permettent de provisionner l'indemnité et de regrouper les coûts salariaux sur une seule facture mensuelle.
Comprendre la Transitievergoeding : le cadre légal de licenciement aux Pays-Bas
La transitievergoeding, ou indemnité de transition, est une indemnité légale de licenciement qui peut être due lorsque l'employeur prend l'initiative de mettre fin au contrat de travail. Elle vise à aider le salarié dans sa transition vers un nouvel emploi ou une formation. Les directives du gouvernement néerlandais sur l'indemnité de transition détaillent les critères d'éligibilité et le mode de calcul.
L'acquisition des droits commence dès le premier jour de travail du salarié, y compris pendant la période d'essai. Aucune condition d'ancienneté minimale n'est requise. Un salarié peut y prétendre lorsque l'employeur résilie un contrat à durée indéterminée ou décide de ne pas renouveler un contrat à durée déterminée. L'accumulation des droits ne signifie pas pour autant que tout départ donne lieu à un versement : le droit effectif dépend du motif de rupture et des éventuelles exceptions légales.
Critères d'éligibilité à l'indemnité légale de licenciement
En règle générale, l'indemnité est due lorsque l'employeur prend l'initiative de rompre la relation de travail. Cela englobe le licenciement à l'initiative de l'employeur ou le non-renouvellement d'un contrat à durée déterminée. Un salarié qui démissionne de son plein gré n'a généralement pas droit à cette indemnité légale, sauf faute grave ou manquement caractérisé de l'employeur.
Si les parties signent une rupture conventionnelle, le montant est négocié dans le cadre de cet accord. La formule légale ne détermine pas d'office le montant transactionnel convenu. Avant d'arrêter les termes, évaluez les droits légaux théoriques du salarié et consignez clairement par écrit l'indemnité accordée ainsi que les conditions de départ.
Fondement juridique dans le Code civil néerlandais
La disposition légale principale est l'article 7:673 du Code civil néerlandais (Burgerlijk Wetboek). Les procédures de licenciement varient selon le motif de rupture. L'organisme public UWV traite les demandes de licenciement pour motifs économiques ou après une incapacité de travail de longue durée. Les autres situations de licenciement relèvent généralement du tribunal d'instance (kantonrechter).
L'UWV évalue les demandes dans le cadre de la procédure de licenciement applicable. Il ne tranche pas tous les modes de rupture et ne se substitue pas à la responsabilité de l'employeur d'établir si une indemnité de transition est due. Déterminez la voie juridique adaptée et documentez la décision dans le processus d'offboarding.
Guide de calcul : déterminer l'indemnité de transition en 2026
Un calcul rigoureux commence par une assiette salariale correcte et des dates d'emploi exactes. Pour budgétiser l'indemnité légale de licenciement aux Pays-Bas, examinez les éléments de rémunération pris en compte et utilisez les dates de début et de fin de contrat réelles. La formule légale équivaut à un tiers du salaire mensuel brut par année d'ancienneté. Les années incomplètes sont calculées au prorata, au jour près.
- Étape 1 : Déterminer le salaire mensuel brut. Intégrez l'indemnité de congés payés de 8 % (vakantiegeld) et les éléments de rémunération fixes ou structurels admissibles.
- Étape 2 : Calculer la durée d'ancienneté. Calculez la période travaillée de la date d'embauche à la date de rupture en années, mois et jours.
- Étape 3 : Appliquer la formule. Multipliez un tiers du salaire mensuel de référence par l'ancienneté exprimée en années.
- Étape 4 : Appliquer le plafond. Comparez le résultat obtenu au plafond légal de 2026 et à la règle de l'année de salaire brut.
Par exemple, si le salaire mensuel brut admissible est de 3 240 €, pécule de vacances inclus, et que le salarié totalise trois années complètes de service, le calcul est de 3 240 € × ⅓ × 3, soit une indemnité de 3 240 € avant vérification du plafond. Pour une année incomplète, appliquez le calcul proportionnel au prorata plutôt que d'arrondir à une année pleine.
Quels éléments inclure dans l'assiette de calcul ?
Ne vous limitez pas au salaire de base. Ajoutez l'indemnité de vacances de 8 % ainsi que les éléments fixes contractuels, tels qu'un bonus garanti ou un 13e mois. Les heures supplémentaires structurelles et les primes d'équipe régulières peuvent également entrer en ligne de compte. Pour les composantes variables admissibles, appliquez la période de référence appropriée. Les directives de calcul de l'UWV précisent ces règles, notamment la période de référence de 12 mois pour la rémunération variable structurelle.
Distinguez la rémunération des remboursements de frais. Les véritables remboursements de notes de frais professionnels ne constituent pas des composantes salariales pour ce calcul. Examinez les fiches de paie et les libellés de virement pour séparer les indemnités professionnelles de la rémunération régulière. Un bon réflexe consiste à rapprocher chaque paiement de son code en paie et de sa justification, plutôt que de présumer que tout versement récurrent fait partie de l'assiette de calcul.
Plafond légal et limites applicables en 2026
En 2026, le plafond légal s'élève à 102 000 €. Si le salaire annuel brut du collaborateur dépasse ce montant, le plafond correspond alors à un an de salaire brut. Cette limite s'applique au calcul légal obligatoire, et non à une transaction négociée de gré à gré. Les employeurs évaluant leurs obligations d'indemnité de licenciement aux Pays-Bas doivent d'abord calculer les droits théoriques, puis vérifier la limite applicable.
Conservez le détail des éléments de salaire, les dates de contrat et le détail du calcul afin de pouvoir justifier le montant ultérieurement. Une gestion de paie rigoureuse permet de suivre les droits accumulés et de les intégrer aux coûts mensuels. Une solution de portage salarial (EOR) peut également intégrer la provision pour indemnité de transition dans une facture mensuelle unique. Découvrez nos services d'EOR et de gestion de la paie aux Pays-Bas si vous avez besoin d'accompagnement pour sécuriser ces calculs et respecter la législation.
Obligations légales et exonérations : quand devez-vous payer ?
Le versement de l'indemnité dépend des circonstances de la rupture du contrat de travail, et non du simple accord des deux parties pour se séparer. Une rupture à l'initiative de l'employeur ou un non-renouvellement de CDD peut ouvrir droit à la transition. Une convention de rupture consigne des conditions négociées, de sorte que la formule légale ne dicte pas obligatoirement le montant convenu. Les directives du gouvernement néerlandais sur l'indemnité de transition récapitulent les règles générales d'attribution.
Rupture d'un commun accord et conventions de rupture (VSO)
Une convention de rupture amiable, appelée vaststellingsovereenkomst (VSO), permet de fixer une indemnité de départ négociée différente du calcul légal. Les employeurs ont intérêt à chiffrer les droits légaux théoriques du salarié avant de formuler une proposition, puis à consigner explicitement le montant convenu et les modalités de départ. Le collaborateur dispose d'un délai légal de rétractation après signature. Selon l'article 7:670b du Code civil néerlandais, ce délai est de 14 jours, ou de 21 jours si la convention ne mentionne pas par écrit ce droit de rétractation.
Pour une vue d'ensemble, consultez notre guide sur le droit du travail aux Pays-Bas pour les employeurs étrangers.
Contrats à durée déterminée, départ à la retraite et règle du Ketenregeling
Lorsqu'un employeur laisse un contrat à durée déterminée arriver à son terme sans le renouveler, le salarié peut prétendre à l'indemnité de transition. L'atteinte de l'âge légal de la retraite constitue généralement une exception. Examinez attentivement le motif de la fin de contrat et les textes applicables plutôt que de supposer que l'échéance ou la retraite crée d'office une obligation d'indemnisation.
La réglementation dite ketenregeling limite la succession de contrats temporaires à un maximum de trois contrats sur une période de 36 mois, sous réserve des dérogations applicables. Si cette limite est franchie, le contrat est requalifié en contrat à durée indéterminée. Cela modifie la nature de la relation contractuelle et la procédure de rupture requise, sans pour autant annuler les droits à indemnité qui pourraient naître si l'employeur met fin au contrat ou refuse de le renouveler.
Insolvabilité, allègement pour petites entreprises et retards de paiement
La faillite, la suspension de paiement et le redressement judiciaire civil peuvent modifier les obligations de l'employeur selon des règles spécifiques. Il ne s'agit pas d'exonérations automatiques valables pour toute petite structure ou entreprise en tension financière. Les dispositifs d'allègement pour petites entreprises sont strictement encadrés et conditionnés ; vérifiez si un régime précis s'applique avant de vous en prévaloir. Les mécanismes de remboursement éventuels sont distincts du droit fondamental du salarié.
Un retard de paiement peut entraîner une réclamation pour le montant principal assorti d'intérêts légaux. L'article 7:686a du Code civil néerlandais fixe les règles de forclusion et les délais de recours en matière prud'homale. Identifiez les délais légaux, documentez le calcul ainsi que le règlement, et traitez rapidement les montants contestés afin de limiter les risques de contentieux.
Gérer le licenciement et l'indemnité en cas de maladie de longue durée
La maladie de longue durée entraîne deux responsabilités distinctes pour l'employeur : le maintien du salaire associé aux démarches de réintégration, puis l'éventuel versement d'une indemnité de transition si le contrat est rompu. En vertu de l'article 7:629 du Code civil néerlandais, l'employeur verse généralement au moins 70 % du salaire pendant l'arrêt maladie jusqu'à 104 semaines, avec le salaire minimum comme plancher la première année. L'indemnité de transition constitue une obligation séparée. Si l'employeur résilie le contrat au terme de ces 104 semaines, le salarié peut toujours y avoir droit. Les règles relatives à la compensation de l'UWV pour les indemnités de transition après une incapacité prolongée concernent le remboursement à l'employeur, et non le droit du salarié.
Les obligations de réintégration prévues par la loi Wet verbetering poortwachter s'appliquent parallèlement au maintien de salaire. Employeurs et salariés doivent suivre un parcours de réintégration strict, comprenant une analyse de la situation (analyse du problème) dès la 6e semaine et un plan d'action dès la 8e semaine. Si la reprise du travail chez l'employeur actuel s'avère impossible, la réintégration doit s'orienter vers une recherche externe (deuxième voie). Tout manquement dans les efforts de reclassement peut amener l'UWV à infliger une sanction salariale prolongeant l'obligation de maintien de salaire sur une troisième année.
La réforme de juillet 2026 pour les grandes entreprises
À partir du 1er juillet 2026, les entreprises de 25 salariés et plus ne pourront plus bénéficier de la compensation de l'UWV pour l'indemnité de transition versée à l'issue de deux ans de maladie. Les employeurs de moins de 25 salariés conservent cette possibilité, sous réserve de remplir les critères du dispositif. Cette modification concerne uniquement le remboursement par l'État, et non l'obligation de payer le salarié éligible. Les grandes structures doivent par conséquent provisionner l'intégralité de la somme sans compter sur une prise en charge publique.
Dans la gestion de l'incapacité prolongée, tracez les dates d'absence du collaborateur, l'avancement de la réintégration, la date prévisionnelle de fin des 104 semaines et la dette d'indemnité de transition correspondante. Ce suivi rigoureux permet de bien séparer deux volets distincts : remplir ses obligations de reclassement d'une part, et évaluer l'indemnité due en cas de rupture d'autre part. Retarder la rupture ou y procéder sans méthode ne dispense pas d'une gestion conforme de la réintégration et ne modifie pas les droits légaux du salarié.
Procédure de compensation UWV pour les petites entreprises
Les petites entreprises éligibles peuvent déposer une demande de compensation auprès de l'UWV après s'être acquittées de l'indemnité de transition. Conservez les documents de fin de contrat, les fiches de paie, les preuves de virement et tout document attestant du montant versé. Gardez également à jour le dossier de réintégration, incluant l'analyse du problème, le plan d'action et les mesures prises au titre de la Wet verbetering poortwachter. Vérifiez sur le portail de l'UWV les justificatifs requis avant d'effectuer la demande.
Des registres d'absences rigoureux et des calculs de paie conformes permettent de gérer l'indemnité légale de licenciement aux Pays-Bas sans léser les droits du salarié ni compromettre les possibilités de remboursement. Échangez avec nos spécialistes sur la paie néerlandaise, l'EOR et la gestion des indemnités de maladie.
Assurer la conformité des indemnités néerlandaises avec un partenaire EOR
Gérer les indemnités légales de licenciement aux Pays-Bas ne se résume pas à calculer un solde de tout compte. Les employeurs doivent suivre l'acquisition des droits dès le premier jour, tenir des registres de paie irréprochables et appliquer les règles juridiques avec précision lors de la rupture contractuelle. Une société de portage salarial international (Employer of Record - EOR) permet de centraliser la gestion administrative et la paie des salariés embauchés via sa structure néerlandaise.
Dans le cadre d'un EOR, le prestataire est l'employeur juridique local du collaborateur et prend en charge la gestion convenue, y compris le calcul des indemnités de transition et les déclarations de paie. La répartition exacte des coûts et des responsabilités étant définie par le contrat EOR, veillez à examiner comment sont régies les décisions de licenciement, le paiement de l'indemnité et les refacturations entre les parties. L'EOR n'annule pas l'obligation légale de verser l'indemnité : il offre une organisation structurée pour l'anticiper et la gérer en toute sécurité.
Provisionnement, facturation et maîtrise des coûts
Puisque l'indemnité s'accumule dès le premier jour, la dette financière se constitue tout au long de l'emploi plutôt que de surgir brutalement lors du départ. Le coefficient de paie d'ICSPayroll intègre la provision de l'indemnité de transition directement dans une facture mensuelle consolidée. Ce mécanisme apporte une visibilité claire sur le coût réel de l'emploi dans le temps et évite les mauvaises surprises financières lors d'un départ. Ce modèle facilite le pilotage budgétaire, même si le solde final dépendra toujours des éléments de rémunération, de l'ancienneté effective et des dispositions légales en vigueur.
Pour les entreprises qui comparent différents schémas d'embauche, il est primordial de comprendre comment un EOR garantit la conformité. Avant de signer avec un prestataire, vérifiez ce que détaille son reporting de paie, la manière dont les provisions sont régularisées et quelle partie assume les décisions opérationnelles et les paiements lors de l'offboarding.
Conformité et accompagnement à la réintégration
Des fiches de paie claires facilitent le contrôle des éléments de rémunération, des dates de service et des montants provisionnés lors du départ d'un collaborateur. En situation de maladie prolongée, la gestion du maintien de salaire et des démarches de réintégration doit impérativement être articulée avec l'éventuelle indemnité de transition. Un EOR assure la gestion de la paie et fournit des conseils sur le suivi des arrêts maladie et la réintégration. Assurez-vous de clarifier la répartition des rôles et les pièces justificatives à fournir.
Distinguez bien l'indemnité légale de départ des autres risques de conformité. Par exemple, les sanctions au titre de la loi sur l'emploi des ressortissants étrangers (Wav) sanctionnent l'emploi de travailleurs sans titre de travail valide, et non une erreur de calcul d'indemnité. De même, les demandes de visa pour travailleur hautement qualifié (kennismigrant) ou l'application du régime fiscal des 30 % sont des sujets distincts qui n'influent pas sur les règles d'attribution de l'indemnité légale.
ICSPayroll prend en charge le calcul et le provisionnement de l'indemnité de transition dans le cadre de ses services d'EOR. Contactez ICSPayroll pour échanger sur nos solutions d'EOR et de paie néerlandaise et sécuriser votre gestion contractuelle et vos procédures d'offboarding.
Planifier les départs aux Pays-Bas en toute sérénité
Maîtriser l'indemnité légale de licenciement aux Pays-Bas repose sur une planification constante : suivez les droits acquis dès l'embauche, appliquez la bonne formule de calcul sur les composantes salariales et l'ancienneté exactes, et vérifiez si le motif de rupture ouvre droit au versement. La maladie de longue durée ajoute une exigence supplémentaire, car les obligations de reclassement et l'indemnité de départ relèvent d'obligations juridiques distinctes.
Une solution d'EOR permet d'intégrer la gestion de la paie et la provision de l'indemnité de transition dans une facture mensuelle unique, offrant aux employeurs une parfaite visibilité sur leurs charges de personnel. Vérifiez attentivement la répartition contractuelle des responsabilités avec votre prestataire, en particulier concernant les décisions de rupture et le règlement des indemnités. Un accompagnement spécialisé en paie et en droit social néerlandais permet en outre de fiabiliser vos dossiers et vos procédures de départ.
Mettez en place une procédure claire avant d'être confronté à un licenciement. Consultez les experts d'ICSPayroll pour vos besoins en portage salarial (EOR) et paie aux Pays-Bas et découvrez comment le calcul et le provisionnement de l'indemnité de transition peuvent être intégrés en toute transparence dans votre gestion RH. Grâce à des données précises et un conseil d'experts, abordez vos décisions RH aux Pays-Bas avec une totale assurance.
Sécuriser la conformité de l'indemnité légale de licenciement aux Pays-Bas grâce à un EOR
Comprendre et appliquer le droit du travail néerlandais représente un défi de taille pour les entreprises internationales, en particulier lors de la rupture d'un contrat de travail. Lorsque vous recrutez des talents à distance sans créer de filiale locale, vous associer à un Employer of Record (EOR) tel qu'ICSPayroll constitue une solution éprouvée pour garantir une conformité sans faille. Un EOR expérimenté assume la responsabilité juridique locale, prenant en charge pour votre compte la paie, les retenues fiscales et le versement des indemnités de départ obligatoires. En ce qui concerne la réglementation sur les indemnités légales de licenciement aux Pays-Bas, votre prestataire EOR veille à ce que l'indemnité de transition soit calculée avec exactitude selon l'ancienneté et les plafonds légaux en vigueur, éliminant ainsi les risques de litiges prud'homaux coûteux et protégeant votre organisation contre les sanctions financières.
Foire aux questions
Quel est le montant maximum de l'indemnité légale de licenciement aux Pays-Bas pour 2026 ?
Le plafond légal pour 2026 est de 102 000 €, à moins qu'un an de salaire brut du collaborateur ne soit supérieur à ce montant. Le cas échéant, c'est cette rémunération annuelle brute qui constitue le plafond. Pour estimer l'indemnité légale due, calculez d'abord les droits du salarié, puis appliquez la limite correspondante. Ce plafond légal n'interdit pas à l'employeur et au salarié de convenir d'une indemnité supérieure dans le cadre d'une rupture conventionnelle.
Dois-je verser une indemnité si un salarié démissionne de son plein gré ?
En principe, non. L'indemnité de transition n'est due que lorsque l'employeur prend l'initiative du licenciement ou décide de ne pas renouveler un contrat à durée déterminée, et non lorsqu'un collaborateur présente volontairement sa démission. Une exception peut s'appliquer si la démission est causée par une faute grave ou un manquement imputable à l'employeur. Analysez la situation et conservez une trace écrite du motif de départ. Une indemnité peut néanmoins être librement négociée lors d'un accord transactionnel, même en l'absence d'obligation légale.
L'indemnité de transition s'applique-t-elle pendant la période d'essai ?
Oui. L'acquisition des droits débute dès le premier jour de contrat, y compris durant la période d'essai, sans qu'aucune durée minimale d'activité préalable ne soit exigée. Si l'employeur interrompt le contrat pendant la période d'essai, le collaborateur peut avoir droit à une indemnité proportionnelle, sous réserve des circonstances et des dérogations applicables. Basez-vous sur les dates effectives d'entrée et de sortie ainsi que sur les éléments de rémunération réels pour chiffrer le montant, sans présumer qu'une courte période de travail vous exonère de toute obligation.
Quel est l'impact de la réforme de juillet 2026 sur l'indemnité pour maladie de longue durée ?
À compter du 1er juillet 2026, les employeurs comptant 25 salariés ou plus ne pourront plus prétendre à la compensation financière de l'UWV pour l'indemnité de transition versée après un licenciement consécutif à deux ans d'arrêt maladie. Les employeurs de moins de 25 salariés peuvent continuer d'en bénéficier sous réserve de satisfaire aux critères d'éligibilité. Ce changement concerne la faculté pour l'employeur d'obtenir un remboursement, et non le droit du salarié à percevoir son indemnité. Consultez les directives de compensation de l'UWV pour connaître les modalités de demande.
Le pécule de vacances de 8 % est-il pris en compte dans le calcul de l'indemnité ?
Oui. Le calcul intègre l'indemnité de congés payés de 8 % (vakantiegeld) dans le salaire mensuel brut de référence. Selon la structure contractuelle, les primes fixes contractuelles ainsi que les majorations structurelles pour heures supplémentaires ou travail en équipe peuvent également élargir l'assiette. Veillez à bien distinguer les éléments de rémunération contractuels des simples notes de frais. Cette analyse détaillée permet aux gestionnaires de paie de ne pas s'appuyer uniquement sur le salaire de base lors du calcul de fin de contrat.
Quelles sont les conséquences d'un retard de paiement de l'indemnité de transition ?
Le salarié peut réclamer judiciairement l'indemnité de transition impayée, et un retard de versement expose l'employeur à des frais et des intérêts légaux supplémentaires. Les échéances de versement et les délais de recours dépendent des circonstances de la rupture ; confirmez-les sans attendre selon la procédure suivie. Consignez par écrit le calcul, la date effective du virement et les échanges relatifs aux montants contestés. Régler rapidement un éventuel écart permet d'éviter l'escalade vers un conflit judiciaire évitable.
Peut-on déduire les frais de formation de l'indemnité légale de licenciement ?
Certains frais de formation peuvent être déduits sous conditions, mais l'employeur ne peut pas arbitrairement soustraire n'importe quelle dépense de montée en compétences de l'indemnité. La formation et son coût doivent répondre à des exigences légales très précises, et les formations obligatoires nécessaires à l'exercice du poste ne peuvent pas être déduites. Avant de procéder à une réduction du montant, vérifiez les conditions légales et les accords signés, puis conservez un justificatif détaillé des coûts et du calcul opéré.
L'indemnité légale de licenciement est-elle imposable pour le salarié aux Pays-Bas ?
Oui. L'indemnité de transition est considérée fiscalement comme un revenu d'activité imposable, et la retenue à la source sur les salaires (loonheffing) doit être opérée par l'employeur au moment du versement. Pour les employeurs qui vérifient le régime fiscal applicable aux Pays-Bas, la démarche consiste à déclarer et traiter cette somme sur le bulletin de paie et non comme un remboursement de frais non imposable. La charge fiscale définitive du salarié dépendra ensuite de sa situation personnelle lors de sa déclaration d'impôt sur le revenu annuelle.
Article par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions qui gère ICS Payroll. Il est responsable des services de portage salarial (EOR) et de gestion de la paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraite, gestion des arrêts maladie et conformité aux conventions collectives (CAO), avec un accueil et une intégration possibles en 48 heures.
Questions fréquentes
Le plafond légal pour 2026 est de 102 000 €, à moins qu'un an de salaire brut du collaborateur ne soit supérieur à ce montant. Le cas échéant, c'est cette rémunération annuelle brute qui constitue le plafond. Pour estimer l'indemnité légale due, calculez d'abord les droits du salarié, puis appliquez la limite correspondante. Ce plafond légal n'interdit pas à l'employeur et au salarié de convenir d'une indemnité supérieure dans le cadre d'une rupture conventionnelle.
En principe, non. L'indemnité de transition n'est due que lorsque l'employeur prend l'initiative du licenciement ou décide de ne pas renouveler un contrat à durée déterminée, et non lorsqu'un collaborateur présente volontairement sa démission. Une exception peut s'appliquer si la démission est causée par une faute grave ou un manquement imputable à l'employeur. Analysez la situation et conservez une trace écrite du motif de départ. Une indemnité peut néanmoins être librement négociée lors d'un accord transactionnel, même en l'absence d'obligation légale.
Oui. L'acquisition des droits débute dès le premier jour de contrat, y compris durant la période d'essai, sans qu'aucune durée minimale d'activité préalable ne soit exigée. Si l'employeur interrompt le contrat pendant la période d'essai, le collaborateur peut avoir droit à une indemnité proportionnelle, sous réserve des circonstances et des dérogations applicables. Basez-vous sur les dates effectives d'entrée et de sortie ainsi que sur les éléments de rémunération réels pour chiffrer le montant, sans présumer qu'une courte période de travail vous exonère de toute obligation.
À compter du 1er juillet 2026, les employeurs comptant 25 salariés ou plus ne pourront plus prétendre à la compensation financière de l'UWV pour l'indemnité de transition versée après un licenciement consécutif à deux ans d'arrêt maladie. Les employeurs de moins de 25 salariés peuvent continuer d'en bénéficier sous réserve de satisfaire aux critères d'éligibilité. Ce changement concerne la faculté pour l'employeur d'obtenir un remboursement, et non le droit du salarié à percevoir son indemnité. Consultez les directives de compensation de l'UWV pour connaître les modalités de demande.
Oui. Le calcul intègre l'indemnité de congés payés de 8 % (vakantiegeld) dans le salaire mensuel brut de référence. Selon la structure contractuelle, les primes fixes contractuelles ainsi que les majorations structurelles pour heures supplémentaires ou travail en équipe peuvent également élargir l'assiette. Veillez à bien distinguer les éléments de rémunération contractuels des simples notes de frais. Cette analyse détaillée permet aux gestionnaires de paie de ne pas s'appuyer uniquement sur le salaire de base lors du calcul de fin de contrat.
Le salarié peut réclamer judiciairement l'indemnité de transition impayée, et un retard de versement expose l'employeur à des frais et des intérêts légaux supplémentaires. Les échéances de versement et les délais de recours dépendent des circonstances de la rupture ; confirmez-les sans attendre selon la procédure suivie. Consignez par écrit le calcul, la date effective du virement et les échanges relatifs aux montants contestés. Régler rapidement un éventuel écart permet d'éviter l'escalade vers un conflit judiciaire évitable.
Certains frais de formation peuvent être déduits sous conditions, mais l'employeur ne peut pas arbitrairement soustraire n'importe quelle dépense de montée en compétences de l'indemnité. La formation et son coût doivent répondre à des exigences légales très précises, et les formations obligatoires nécessaires à l'exercice du poste ne peuvent pas être déduites. Avant de procéder à une réduction du montant, vérifiez les conditions légales et les accords signés, puis conservez un justificatif détaillé des coûts et du calcul opéré.
Oui. L'indemnité de transition est considérée fiscalement comme un revenu d'activité imposable, et la retenue à la source sur les salaires (loonheffing) doit être opérée par l'employeur au moment du versement. Pour les employeurs qui vérifient le régime fiscal applicable aux Pays-Bas, la démarche consiste à déclarer et traiter cette somme sur le bulletin de paie et non comme un remboursement de frais non imposable. La charge fiscale définitive du salarié dépendra ensuite de sa situation personnelle lors de sa déclaration d'impôt sur le revenu annuelle.