Wie man die gesetzliche Abfindungszahlung in den Niederlanden verwaltet: Ein Leitfaden für Arbeitgeber 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
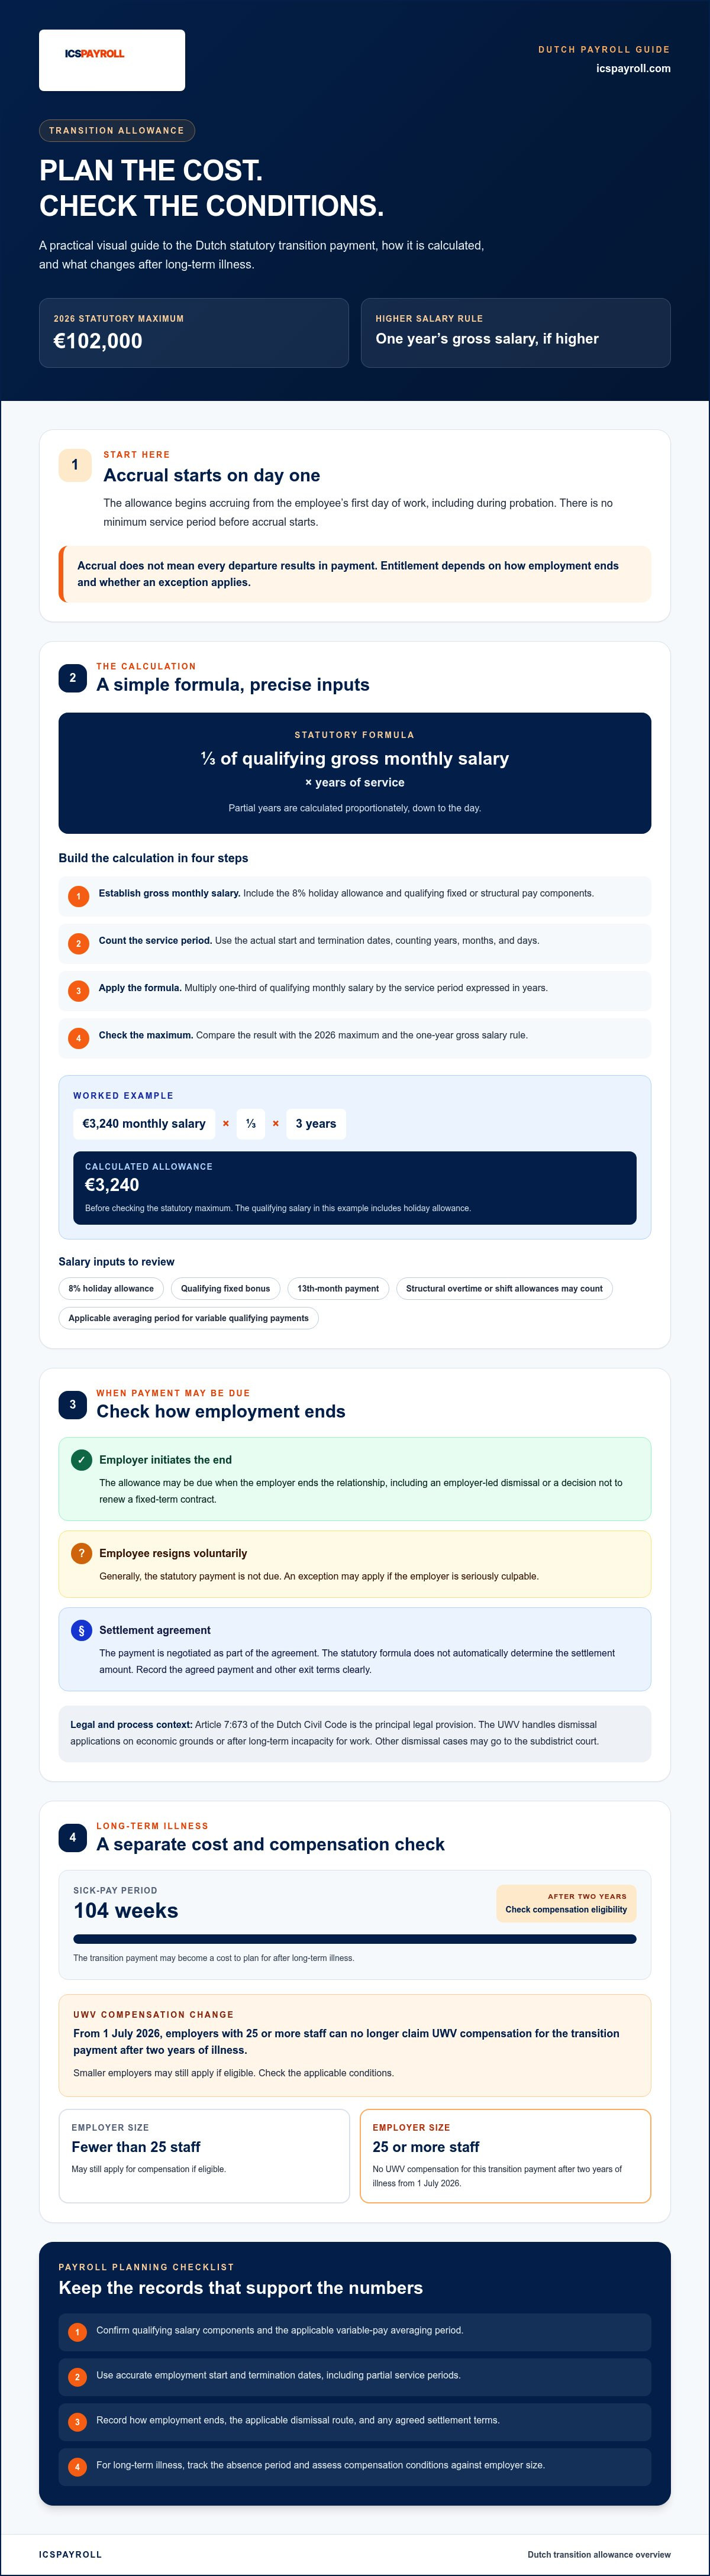
Eine niederländische Kündigung kann ab dem ersten Tag eines Arbeitnehmers, auch während der Probezeit, eine Verpflichtung zur Zahlung einer Übergangsbeihilfe begründen. Für 2026 beträgt der gesetzliche Höchstbetrag 102.000 €, oder ein Bruttojahresgehalt, falls dieses höher ist. Arbeitgeber sollten diese Kosten einplanen, anstatt sie als abschließende Lohnanpassung zu behandeln. Siehe die Richtlinien der niederländischen Regierung zur Übergangsbeihilfe.
Die Budgetierung kann komplex sein, da die Berechnung von den anrechenbaren Gehaltsbestandteilen und den genauen Dienstzeiten abhängt. Auch langfristige Krankheiten erfordern eine sorgfältige Planung. Ab dem 1. Juli 2026 können Arbeitgeber mit 25 oder mehr Mitarbeitern keine UWV-Entschädigung für die Übergangsbeihilfe nach zwei Jahren Krankheit mehr beanspruchen. Kleinere Arbeitgeber können weiterhin einen Antrag stellen, wenn sie berechtigt sind. Überprüfen Sie die UWV-Entschädigungsrichtlinien für die anwendbaren Bedingungen.
Dieser Leitfaden erklärt, wie die Beihilfe berechnet wird, wann sie fällig sein kann und wie die Compliance-Schritte bei Kündigung und Langzeiterkrankung zu handhaben sind. Ein konsistenter Prozess, unterstützt durch genaue Lohnabrechnungen und Abwesenheitsaufzeichnungen, hilft Arbeitgebern, Kosten zu planen und ihre Verpflichtungen zu überprüfen.
Von Joost Hubregtse, Payroll Director
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Lohn- und EOR-Spezialisten von Intercompany Solutions. Als erfahrener Lohnabrechnungsspezialist und ehemaliger Head of Payroll überwacht er Lohnsteuererklärungen, 30%-Regel-Anträge und die Einhaltung von Beschäftigungsvorschriften für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Payroll Director, am 25. September 2026.
Wichtige Erkenntnisse
- Verstehen Sie, wie die niederländische Übergangsbeihilfe den Übergang eines Arbeitnehmers in eine neue Arbeit oder Ausbildung unterstützt und wann ein Arbeitgeber diese möglicherweise zahlen muss.
- Überprüfen Sie die bei der Berechnung verwendeten Gehaltsbestandteile und Beschäftigungsdaten, um die Entlassungskosten genauer zu schätzen.
- Verstehen Sie, wie das Ende befristeter Verträge und einvernehmliche Aufhebungsverträge die gesetzlichen Abfindungsverpflichtungen in den Niederlanden beeinflussen.
- Planen Sie die 104-wöchige Krankengeldperiode und die Verantwortlichkeiten für die Übergangsbeihilfe, die nach einer Langzeiterkrankung entstehen können.
- Sehen Sie, wie ein EOR und ein transparenter Gehaltsfaktor dazu beitragen können, die Beihilfenakkumulation zu verwalten und die Lohnkosten in einer monatlichen Rechnung zu konsolidieren.
Die Transitievergoeding verstehen: Das niederländische gesetzliche Abfindungsrahmenwerk
Die Transitievergoeding, oder Übergangsbeihilfe, ist eine gesetzliche Zahlung, die fällig werden kann, wenn ein Arbeitgeber die Beendigung eines Arbeitsvertrags initiiert. Sie soll dem Arbeitnehmer helfen, eine neue Arbeit oder Ausbildung aufzunehmen. Die Richtlinien der niederländischen Regierung zur Übergangsbeihilfe erläutern den Anspruch und den Berechnungsrahmen.
Die Anrechnung beginnt am ersten Arbeitstag des Arbeitnehmers, auch während der Probezeit. Es gibt keine Mindestdienstzeit, bevor die Anrechnung beginnt. Ein Arbeitnehmer kann Anspruch haben, wenn ein Arbeitgeber einen unbefristeten Vertrag beendet oder einen befristeten Vertrag nicht verlängert. Eine Anrechnung bedeutet nicht, dass jeder Austritt zu einer Zahlung führt. Der Anspruch hängt davon ab, wie die Beschäftigung endet und ob eine Ausnahme zutrifft.
Anspruchskriterien für die gesetzliche Abfindung
Grundsätzlich ist die Beihilfe fällig, wenn der Arbeitgeber die Initiative zur Beendigung des Arbeitsverhältnisses ergreift. Dies kann eine vom Arbeitgeber veranlasste Kündigung oder die Nichtverlängerung eines befristeten Vertrags umfassen. Ein Arbeitnehmer, der freiwillig kündigt, erhält in der Regel keine gesetzliche Zahlung, obwohl eine Ausnahme gelten kann, wenn der Arbeitgeber grob schuldhaft ist.
Wenn die Parteien eine Abfindungsvereinbarung (Vergleichsvereinbarung) verwenden, wird die Zahlung als Teil dieser Vereinbarung ausgehandelt. Die gesetzliche Formel bestimmt den Abfindungsbetrag nicht automatisch. Bevor Sie den Bedingungen zustimmen, bewerten Sie jeden potenziellen gesetzlichen Anspruch und dokumentieren Sie die vereinbarte Zahlung und andere Austrittsbedingungen klar.
Rechtsgrundlage im niederländischen Bürgerlichen Gesetzbuch
Die wichtigste Rechtsgrundlage ist Artikel 7:673 des niederländischen Bürgerlichen Gesetzbuchs (Burgerlijk Wetboek). Kündigungsverfahren hängen vom Kündigungsgrund ab. Das UWV bearbeitet Anträge auf Kündigung aus wirtschaftlichen Gründen oder nach längerfristiger Arbeitsunfähigkeit. Andere Kündigungsfälle können vor dem Unterbezirksgericht verhandelt werden.
Das UWV prüft Anträge im Rahmen seiner Rolle im entsprechenden Kündigungsverfahren. Es bestimmt nicht jeden Beendigungsweg oder ersetzt die Verantwortung des Arbeitgebers, festzustellen, ob eine Übergangsbeihilfe fällig ist. Bestätigen Sie den anwendbaren Weg und dokumentieren Sie die Entscheidung als Teil des Offboarding-Prozesses.
Berechnungsleitfaden: Bestimmung der Übergangsbeihilfe im Jahr 2026
Eine genaue Berechnung beginnt mit der richtigen Gehaltsgrundlage und dem Beschäftigungszeitraum. Für die Budgetierung der gesetzlichen Abfindungszahlung in den Niederlanden überprüfen Sie die anrechenbaren Gehaltsbestandteile und verwenden Sie die tatsächlichen Anfangs- und Enddaten des Arbeitsverhältnisses. Die gesetzliche Formel beträgt ein Drittel des Bruttomonatsgehalts für jedes Dienstjahr. Teiljahre werden proportional, bis auf den Tag genau, berechnet.
- Schritt 1: Bruttomonatsgehalt festlegen. Berücksichtigen Sie die 8% Urlaubsgeld und anrechenbare feste oder strukturelle Gehaltsbestandteile.
- Schritt 2: Dienstzeit berechnen. Zählen Sie die Beschäftigung vom Startdatum bis zum Beendigungsdatum in Jahren, Monaten und Tagen.
- Schritt 3: Die Formel anwenden. Multiplizieren Sie ein Drittel des anrechenbaren Monatsgehalts mit der Dienstzeit, ausgedrückt in Jahren.
- Schritt 4: Die Obergrenze anwenden. Vergleichen Sie das Ergebnis mit dem Höchstbetrag von 2026 und der Einjahresgehaltsregel.
Wenn zum Beispiel das anrechenbare Bruttomonatsgehalt 3.240 € einschließlich Urlaubsgeld beträgt und der Arbeitnehmer drei Dienstjahre vollendet hat, lautet die Berechnung 3.240 € × ⅓ × 3, was eine Beihilfe von 3.240 € ergibt, bevor die Obergrenze geprüft wird. Für ein unvollständiges Jahr berücksichtigen Sie den proportionalen Zeitraum, anstatt es als volles Jahr zu behandeln.
Was in die Berechnungsgrundlage einzubeziehen ist
Rechnen Sie nicht nur mit dem Grundgehalt. Fügen Sie das 8% Urlaubsgeld und anrechenbare feste Bestandteile hinzu, wie z.B. einen festen Bonus oder eine 13. Monatszahlung. Strukturelle Überstunden- und Schichtzulagen können ebenfalls zählen. Für variable, anrechenbare Zahlungen verwenden Sie den anwendbaren Durchschnittszeitraum. Die UWV-Richtlinien zur Berechnung der Übergangsbeihilfe erläutern die relevanten Regeln, einschließlich des 12-monatigen Referenzzeitraums für strukturell variable Vergütungen.
Trennen Sie die Vergütung von den Erstattungen. Echte Spesenrückerstattungen sind in der Regel keine Gehaltsbestandteile für diese Berechnung. Überprüfen Sie Lohnabrechnungen und Zahlungsbeschreibungen, um erstattete Geschäftsausgaben von wiederkehrenden Vergütungen zu unterscheiden. Eine nützliche Überprüfung ist der Vergleich jeder Zahlung mit ihrem Lohncode und dem Grund, warum sie gezahlt wurde, anstatt davon auszugehen, dass jeder wiederkehrende Posten zur Berechnungsgrundlage gehört.
Die gesetzliche Obergrenze und Grenzwerte 2026
Im Jahr 2026 beträgt der gesetzliche Höchstbetrag 102.000 €. Ist das Bruttojahresgehalt des Arbeitnehmers höher als dieser Betrag, so ist das Maximum stattdessen ein Jahresbruttogehalt. Diese Grenze gilt für die gesetzliche Berechnung, nicht für eine separat ausgehandelte Abfindung. Arbeitgeber, die gesetzliche Abfindungszahlungen in den Niederlanden bewerten, sollten zunächst den Anspruch berechnen und dann prüfen, welche Grenze gilt.
Bewahren Sie die Aufschlüsselung der Gehaltsbestandteile, die Dienstzeiten und die Berechnung auf, damit der Betrag später überprüft werden kann. Eine konsistente Lohnbuchhaltung kann helfen, die Anrechnung zu verfolgen und sie in den monatlichen Kosten zu berücksichtigen. Eine EOR-Vereinbarung kann auch die Anrechnung der Übergangsbeihilfe in eine konsolidierte monatliche Rechnung integrieren. Überprüfen Sie die niederländische Lohnabrechnung und EOR-Unterstützung, wenn Sie Hilfe bei der Verwaltung dieser Berechnungen und der damit verbundenen Compliance benötigen.
Gesetzliche Pflichten und Ausnahmen: Wann Sie zahlen müssen
Die gesetzliche Zahlung hängt davon ab, wie die Beschäftigung endet, nicht einfach davon, ob beide Parteien der Beendigung des Arbeitsverhältnisses zustimmen. Eine vom Arbeitgeber veranlasste Kündigung oder Nichtverlängerung kann eine Übergangsbeihilfe auslösen. Eine Abfindungsvereinbarung (Vergleichsvereinbarung) hält ausgehandelte Bedingungen fest, sodass die gesetzliche Formel den vereinbarten Betrag nicht automatisch bestimmt. Die Richtlinien der niederländischen Regierung zur Übergangsbeihilfe erläutern die allgemeinen Anspruchsregeln.
Einvernehmliche Zustimmung und Abfindungsvereinbarungen (VSO)
Eine Beendigungsvereinbarung, bekannt als Vaststellingsovereenkomst (VSO), kann eine vereinbarte Austrittszahlung festlegen, die von der gesetzlichen Berechnung abweicht. Arbeitgeber sollten den potenziellen gesetzlichen Anspruch des Arbeitnehmers bewerten, bevor sie ein Angebot machen, und dann die vereinbarte Zahlung und andere Bedingungen klar darlegen. Arbeitnehmer haben nach Unterzeichnung eine gesetzliche Bedenkzeit. Nach Artikel 7:670b des niederländischen Bürgerlichen Gesetzbuchs beträgt diese Frist 14 Tage, oder 21 Tage, wenn die Vereinbarung den Arbeitnehmer nicht schriftlich über das Widerrufsrecht informiert.
Für einen breiteren Kontext siehe diesen Leitfaden zum Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber.
Befristete Verträge, Ruhestand und die Ketenregeling
Lässt ein Arbeitgeber einen befristeten Vertrag ohne Verlängerung auslaufen, kann der Arbeitnehmer Anspruch auf die Übergangsbeihilfe haben. Das Erreichen des gesetzlichen Rentenalters ist im Allgemeinen eine Ausnahme. Überprüfen Sie den Grund für die Beendigung des Arbeitsverhältnisses und die anwendbaren Regeln, anstatt davon auszugehen, dass ein Auslaufen oder Ruhestand automatisch eine Zahlungspflicht begründet.
Die Ketenregeling begrenzt aufeinanderfolgende befristete Verträge auf drei Verträge innerhalb von 36 Monaten, vorbehaltlich anwendbarer Ausnahmen. Überschreitet das Verhältnis diese Grenzen, kann der Vertrag unbefristet werden. Dies beeinflusst das Arbeitsverhältnis und den Weg zu seiner Beendigung, nimmt aber keine Übergangsbeihilfenrechte weg, die später entstehen können, wenn der Arbeitgeber das Arbeitsverhältnis beendet oder die Verlängerung ablehnt.
Insolvenz, Kleinunternehmerregelung und verspätete Zahlung
Insolvenz, Zahlungsaufschub und gesetzliche Schuldenbereinigung können die Verpflichtungen eines Arbeitgebers nach spezifischen Regeln beeinflussen. Dies sind keine allgemeinen Ausnahmen, nur weil ein Unternehmen klein ist oder finanziellen Druck erlebt. Die Kleinunternehmerregelung ist begrenzt und an Bedingungen geknüpft, daher ist zu prüfen, ob ein spezifisches Schema anwendbar ist, bevor man sich darauf verlässt. Erstattungsregelungen, sofern verfügbar, sind vom Anspruch des Arbeitnehmers getrennt.
Eine verspätete Zahlung kann zu einer Forderung auf den unbezahlten Betrag und gesetzliche Zinsen führen. Artikel 7:686a des niederländischen Bürgerlichen Gesetzbuchs legt relevante Anspruchsregeln und Fristen für arbeitsrechtliche Angelegenheiten fest. Bestätigen Sie die anwendbare Frist, dokumentieren Sie die Berechnung und Zahlung und gehen Sie umgehend auf strittige Beträge ein, um das Risiko eines weiteren Compliance-Problems zu verringern.
Umgang mit Kündigung und Abfindung bei Langzeiterkrankung
Langfristige Krankheit begründet zwei getrennte Arbeitgeberpflichten: die fortgesetzte Lohnfortzahlung im Krankheitsfall und die Wiedereingliederung, gefolgt möglicherweise von einer Übergangsbeihilfe, wenn das Arbeitsverhältnis endet. Nach Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuchs zahlen Arbeitgeber in der Regel mindestens 70 % des Lohns während der Krankheit für bis zu 104 Wochen, mit einer Mindestlohngrenze im ersten Jahr. Die Übergangsbeihilfe ist eine separate Verpflichtung. Kündigt der Arbeitgeber den Vertrag nach der 104-Wochen-Periode, kann der Arbeitnehmer dennoch Anspruch darauf haben. Die Regeln für die UWV-Entschädigung für Übergangsbeihilfen nach langer Arbeitsunfähigkeit betreffen die Erstattung an den Arbeitgeber, nicht den Anspruch des Arbeitnehmers.
Die Wiedereingliederungspflichten nach dem Wet verbetering poortwachter laufen parallel zu den Krankengeldpflichten. Arbeitgeber und Arbeitnehmer müssen den vorgeschriebenen Wiedereingliederungsprozess befolgen, einschließlich einer Analyse der Situation des Arbeitnehmers bis Woche sechs und eines Aktionsplans bis Woche acht. Ist eine Rückkehr zur Arbeit beim derzeitigen Arbeitgeber nicht möglich, kann die Wiedereingliederung einen zweiten Weg erfordern. Unzureichende Wiedereingliederungsbemühungen können zu einer UWV-Lohnsanktionsverlängerung in ein drittes Jahr führen.
Die Regeländerung vom Juli 2026 für große Arbeitgeber
Ab dem 1. Juli 2026 können Arbeitgeber mit 25 oder mehr Mitarbeitern keine UWV-Entschädigung mehr für die Übergangsbeihilfe nach Kündigung infolge zweijähriger Krankheit erhalten. Kleinere Arbeitgeber können weiterhin einen Antrag stellen, vorbehaltlich der Bedingungen des Schemas. Die Änderung betrifft die Möglichkeit des Arbeitgebers, die Zahlung zurückzufordern, nicht den Anspruch des Arbeitnehmers. Große Arbeitgeber sollten die vollständige Zahlung einplanen, anstatt davon auszugehen, dass sie zurückerstattet wird.
Für die langfristige Planung von Invalidität verfolgen Sie die Abwesenheitsdaten des Arbeitnehmers, den Fortschritt der Wiedereingliederung, das potenzielle Ende des 104-Wochen-Zeitraums und jede daraus resultierende Haftung für Übergangsbeihilfen. Diese Aufzeichnungen helfen, zwei verschiedene Prozesse klar zu halten: die Erfüllung der Wiedereingliederungspflichten und die Bewertung, ob eine Zahlung fällig ist, wenn das Arbeitsverhältnis endet. Eine Verzögerung oder Beendigung des Arbeitsverhältnisses ersetzt nicht die ordnungsgemäße Wiedereingliederungsverwaltung oder bestimmt die gesetzlichen Rechte des Arbeitnehmers.
UWV-Entschädigungsverfahren für Kleinunternehmer
Berechtigte kleinere Arbeitgeber können beim UWV eine Entschädigung beantragen, nachdem sie die Übergangsbeihilfe gezahlt haben. Bewahren Sie die Kündigungsunterlagen, Lohn- und Zahlungsnachweise sowie Unterlagen auf, die den gezahlten Betrag belegen. Führen Sie auch die Wiedereingliederungsakte, einschließlich der Problemanalyse, des Aktionsplans und der dokumentierten Schritte, die gemäß dem Wet verbetering poortwachter unternommen wurden. Überprüfen Sie das UWV-Portal vor der Einreichung auf aktuelle Antragsanforderungen und unterstützende Dokumente.
Genaue Abwesenheitsaufzeichnungen und Gehaltsberechnungen helfen Arbeitgebern, gesetzliche Abfindungszahlungen in den Niederlanden zu verwalten, ohne die Rechte des Arbeitnehmers oder den anwendbaren Erstattungsweg zu übersehen. Diskutieren Sie die niederländische Lohnabrechnung und EOR-Unterstützung für die Einhaltung von Krankengeld- und Übergangsbeihilfen.
Die Einhaltung der niederländischen Abfindungsregelungen mit einem EOR-Partner
Die Verwaltung der gesetzlichen Abfindungszahlung in den Niederlanden umfasst mehr als nur die Berechnung eines Endbetrags. Arbeitgeber müssen die Anrechnung ab Beginn der Beschäftigung verfolgen, genaue Lohnabrechnungsdaten führen und die Regeln korrekt anwenden, wenn ein Vertrag endet. Ein Employer of Record (EOR) kann Beschäftigungs- und Lohnabrechnungsprozesse für Mitarbeiter, die über seine niederländische Vereinbarung beschäftigt sind, zentralisieren.
Mit einem EOR ist der Anbieter der formelle Arbeitgeber des Arbeitnehmers und übernimmt die vereinbarte Personalverwaltung, einschließlich der Berechnung der Übergangsbeihilfe und der Einhaltung der Lohnabrechnungsvorschriften. Die genaue Zuweisung von Kosten und Verantwortlichkeiten hängt von der EOR-Vereinbarung ab, daher ist zu prüfen, wie Entscheidungen über Entlassungen, die Beihilfe und die Erstattung zwischen den Parteien geregelt sind. Ein EOR beseitigt die gesetzliche Zahlung nicht. Er bietet eine strukturierte Möglichkeit, die Verpflichtung zu verwalten und zu planen.
Anrechnung, Rechnungsstellung und Kostenplanung
Da die Beihilfe ab dem ersten Tag anfällt, können sich die Kosten während der gesamten Beschäftigung ansammeln, anstatt erst beim Offboarding aufzutauchen. Der Lohnfaktor von ICSPayroll beinhaltet die Anrechnung der Übergangsbeihilfe in einer konsolidierten monatlichen Rechnung. Dies gibt Arbeitgebern eine klarere Übersicht über die Beschäftigungskosten im Laufe der Zeit und kann das Risiko eines unerwarteten Betrags bei der Kündigung verringern. Das Rechnungsmodell unterstützt die Planung, der endgültige Betrag hängt jedoch weiterhin von den Gehaltsbestandteilen des Arbeitnehmers, der Dienstzeit und den anwendbaren gesetzlichen Regeln ab.
Für Unternehmen, die Beschäftigungsmodelle vergleichen, ist es entscheidend zu verstehen, wie ein EOR die konforme Einstellung unterstützt. Bevor Sie einen Anbieter beauftragen, bestätigen Sie, was dessen Lohnabrechnungsberichte zeigen, wie angesammelte Beträge abgeglichen werden und welche Partei für Entscheidungen und Zahlungen während des Offboardings verantwortlich ist.
Compliance und Wiedereingliederungsunterstützung
Konsistente Lohnabrechnungsdaten erleichtern die Überprüfung von Gehaltseingaben, Dienstzeiten und angesammelten Beihilfen bei Beendigung des Arbeitsverhältnisses. Bei Langzeiterkrankungen müssen auch Krankengeld- und Wiedereingliederungsprozesse parallel zu einer möglichen Übergangsbeihilfe verwaltet werden. Ein EOR kann Lohnbuchhaltung und Beratung bei der Unterstützung bei Krankheitsausfällen und der Wiedereingliederung bieten. Bestätigen Sie, wie die Verantwortlichkeiten aufgeteilt sind und welche Dokumentation bereitgestellt werden muss.
Trennen Sie die gesetzliche Abfindung von anderen Compliance-Risiken. Zum Beispiel beziehen sich Strafen nach dem Gesetz über die Beschäftigung ausländischer Staatsangehöriger auf die Beschäftigung ausländischer Staatsangehöriger ohne die erforderliche Genehmigung, nicht auf eine falsche Berechnung der Übergangsbeihilfe. Anträge auf Hochqualifizierten-Visum und die 30%-Regelung sind getrennte Angelegenheiten und bestimmen nicht den Abfindungsanspruch.
ICSPayroll verwaltet die Berechnungen und Anrechnungen der Übergangsbeihilfe als Teil seines EOR-Dienstes. Kontaktieren Sie ICSPayroll, um die niederländische EOR- und Lohnabrechnungsunterstützung für die Personalverwaltung und die Einhaltung der Offboarding-Vorschriften zu besprechen.
Planen Sie Ihr niederländisches Offboarding mit größerem Vertrauen
Die Verwaltung der gesetzlichen Abfindungszahlung in den Niederlanden beginnt mit einer konsequenten Planung: Verfolgen Sie die Anrechnung der Beihilfe vom ersten Tag an, berechnen Sie diese unter Verwendung des korrekten Gehalts und der Dienstzeit und bestätigen Sie, ob die Art der Beendigung des Arbeitsverhältnisses einen Anspruch begründet. Langfristige Krankheit fügt eine weitere Ebene hinzu, da Wiedereingliederungspflichten und die Übergangsbeihilfe getrennte Verpflichtungen sind.
Eine EOR-Vereinbarung kann die Lohnbuchhaltung und die Anrechnung der Übergangsbeihilfe in eine konsolidierte monatliche Rechnung integrieren, was Arbeitgebern eine klarere Übersicht über die Beschäftigungskosten verschafft. Bestätigen Sie, wie die Vereinbarung des Anbieters die Verantwortlichkeiten zuweist, insbesondere für Kündigungsentscheidungen und Zahlungsverpflichtungen. Die Unterstützung bei der niederländischen Lohnabrechnung und der Einhaltung der Arbeitsvorschriften kann auch dazu beitragen, Offboarding-Aufzeichnungen und -Prozesse zu organisieren.
Richten Sie einen klaren Prozess ein, bevor es zu einer Kündigung kommt. Besprechen Sie die niederländische EOR- und Lohnabrechnungsunterstützung mit ICSPayroll, um zu verstehen, wie die Berechnungen und Anrechnungen der Übergangsbeihilfe als Teil Ihrer Beschäftigungskonfiguration verwaltet werden können. Mit genauen Aufzeichnungen und fundierter Unterstützung können Sie niederländische Beschäftigungsentscheidungen mit größerem Vertrauen angehen.
Verwaltung der Einhaltung der gesetzlichen Abfindungszahlungen in den Niederlanden mit einem EOR
Die Navigation in der komplexen Landschaft des niederländischen Arbeitsrechts kann für internationale Unternehmen erhebliche Herausforderungen darstellen, insbesondere bei der Beendigung eines Arbeitsvertrags. Wenn Sie Talente remote einstellen, ohne eine lokale juristische Person zu gründen, bietet die Partnerschaft mit einem Employer of Record (EOR) wie ICSPayroll eine optimierte Lösung, um die vollständige Einhaltung sicherzustellen. Ein erfahrener EOR übernimmt die lokale rechtliche Verantwortung, verwaltet die Lohnabrechnung, Steuereinbehalte und obligatorische Abfindungszahlungen in Ihrem Namen. Bezüglich der gesetzlichen Abfindungszahlungsregelungen in den Niederlanden stellt Ihr EOR-Anbieter sicher, dass Übergangsbeihilfen genau auf der Grundlage der Betriebszugehörigkeit und der aktuellen gesetzlichen Höchstgrenzen berechnet werden, wodurch das Risiko kostspieliger Rechtsstreitigkeiten gemindert und Ihr Unternehmen vor Nicht-Compliance-Strafen geschützt wird.
Häufig gestellte Fragen
Wie hoch ist die maximale gesetzliche Abfindungszahlung in den Niederlanden für 2026?
Der Höchstbetrag für 2026 beträgt 102.000 €, es sei denn, ein Jahresbruttogehalt des Arbeitnehmers ist höher. In diesem Fall setzt der höhere Jahresgehaltsbetrag die Grenze. Für eine Schätzung der gesetzlichen Abfindungszahlung in den Niederlanden berechnen Sie zunächst den Anspruch des Arbeitnehmers und wenden dann die entsprechende Grenze an. Dieser gesetzliche Höchstbetrag hindert Arbeitgeber und Arbeitnehmer nicht daran, in einem Vergleichsvertrag einen höheren Betrag zu vereinbaren.
Muss ich eine Abfindung zahlen, wenn ein Arbeitnehmer freiwillig kündigt?
Im Allgemeinen nein. Die Übergangsbeihilfe ist in der Regel fällig, wenn der Arbeitgeber die Kündigung initiiert oder sich entscheidet, einen befristeten Vertrag nicht zu verlängern, anstatt wenn ein Arbeitnehmer freiwillig kündigt. Eine Ausnahme kann gelten, wenn der Arbeitgeber für die Kündigung schwerwiegend schuldhaft ist. Überprüfen Sie die Umstände und dokumentieren Sie, warum das Arbeitsverhältnis beendet wurde. Eine Zahlung kann dennoch als Teil eines separat ausgehandelten Austritts vereinbart werden, selbst wenn kein gesetzlicher Anspruch besteht.
Gilt die Übergangsbeihilfe während der Probezeit?
Ja. Die Anrechnung beginnt am ersten Beschäftigungstag, auch während der Probezeit, und es gibt keine Mindestdienstzeit, bevor sie beginnt. Beendet der Arbeitgeber das Arbeitsverhältnis während der Probezeit, kann der Arbeitnehmer je nach Umständen und anwendbarer Ausnahme Anspruch auf eine anteilige Zahlung haben. Verwenden Sie die tatsächlichen Anfangs- und Enddaten sowie die relevanten Gehaltsbestandteile, um den Betrag zu bewerten, anstatt davon auszugehen, dass eine kurze Dienstzeit keine Haftung bedeutet.
Wie wirkt sich die Regeländerung vom Juli 2026 auf die Abfindungsentschädigung bei Krankheitsausfall aus?
Ab dem 1. Juli 2026 können Arbeitgeber mit 25 oder mehr Mitarbeitern keine UWV-Entschädigung mehr für eine Übergangsbeihilfe beantragen, die nach einer Kündigung infolge zweijähriger Krankheit gezahlt wurde. Kleinere Arbeitgeber können weiterhin einen Antrag stellen, wenn sie die Bedingungen erfüllen. Die Änderung betrifft die Möglichkeit des Arbeitgebers, die Zahlung zurückzufordern, nicht den Anspruch des Arbeitnehmers. Überprüfen Sie die UWV-Entschädigungsrichtlinien für Antragsdetails.
Ist das 8% Urlaubsgeld bei der Berechnung der Abfindung enthalten?
Ja. Die Berechnung beinhaltet das 8% Urlaubsgeld im anrechenbaren Bruttomonatsgehalt. Je nach Zahlungsvereinbarung können auch anrechenbare feste Boni und strukturelle Überstunden- oder Schichtzulagen die Berechnungsgrundlage beeinflussen. Führen Sie Aufzeichnungen, die reguläre Vergütung von Spesenrückerstattungen unterscheiden. Diese komponentengenaue Überprüfung hilft Lohnbuchhaltungsteams, sich bei der Erstellung einer Kündigungsberechnung nicht nur auf das Grundgehalt zu verlassen.
Was passiert, wenn ich die Übergangsbeihilfe nicht rechtzeitig zahle?
Ein Arbeitnehmer kann eine unbezahlte Übergangsbeihilfe auf dem Rechtsweg einfordern, und eine Verzögerung kann zusätzliche finanzielle und administrative Belastungen verursachen. Die anwendbare Zahlungsfrist und die Anspruchsfrist hängen von den Umständen ab, daher sollten Sie diese für den betreffenden Kündigungsweg umgehend bestätigen. Dokumentieren Sie die Berechnung, das Zahlungsdatum und jegliche Kommunikation über einen strittigen Betrag. Eine schnelle Behebung eines Fehlbetrags kann dazu beitragen, dass ein vermeidbarer Streit nicht eskaliert.
Kann ich Ausbildungskosten von der gesetzlichen Abfindungszahlung abziehen?
Einige Ausbildungskosten können abzugsfähig sein, aber Arbeitgeber können nicht einfach beliebige Kurs- oder Entwicklungskosten von der Zahlung abziehen. Die Kosten und die Ausbildung müssen die anwendbaren gesetzlichen Bedingungen erfüllen, und bestimmte für die Rolle des Arbeitnehmers erforderliche Schulungen sind möglicherweise nicht abzugsfähig. Bevor Sie den Betrag kürzen, überprüfen Sie die Regeln und relevante Vereinbarungen und führen Sie dann klare Aufzeichnungen über die Kosten und die Berechnung.
Ist die gesetzliche Abfindung für den Arbeitnehmer in den Niederlanden steuerpflichtig?
Ja. Die Übergangsbeihilfe wird in der Regel als steuerpflichtiges Arbeitseinkommen behandelt, und die Lohnsteuer wird normalerweise einbehalten, wenn der Arbeitgeber sie zahlt. Für Arbeitgeber, die die steuerliche Behandlung der gesetzlichen Abfindungszahlung in den Niederlanden überprüfen, ist der praktische Schritt, die Zahlung über die Lohnabrechnung zu verarbeiten und zu melden, anstatt sie als steuerfreie Erstattung zu behandeln. Die endgültige Steuerposition des Arbeitnehmers hängt von seinen individuellen Umständen und seiner jährlichen Steuererklärung ab.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei ein Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Im Allgemeinen nein. Die Übergangsbeihilfe ist in der Regel fällig, wenn der Arbeitgeber die Kündigung initiiert oder sich entscheidet, einen befristeten Vertrag nicht zu verlängern, anstatt wenn ein Arbeitnehmer freiwillig kündigt. Eine Ausnahme kann gelten, wenn der Arbeitgeber für die Kündigung schwerwiegend schuldhaft ist. Überprüfen Sie die Umstände und dokumentieren Sie, warum das Arbeitsverhältnis beendet wurde. Eine Zahlung kann dennoch als Teil eines separat ausgehandelten Austritts vereinbart werden, selbst wenn kein gesetzlicher Anspruch besteht.
Ja. Die Anrechnung beginnt am ersten Beschäftigungstag, auch während der Probezeit, und es gibt keine Mindestdienstzeit, bevor sie beginnt. Beendet der Arbeitgeber das Arbeitsverhältnis während der Probezeit, kann der Arbeitnehmer je nach Umständen und anwendbarer Ausnahme Anspruch auf eine anteilige Zahlung haben. Verwenden Sie die tatsächlichen Anfangs- und Enddaten sowie die relevanten Gehaltsbestandteile, um den Betrag zu bewerten, anstatt davon auszugehen, dass eine kurze Dienstzeit keine Haftung bedeutet.
Ab dem 1. Juli 2026 können Arbeitgeber mit 25 oder mehr Mitarbeitern keine UWV-Entschädigung mehr für eine Übergangsbeihilfe beantragen, die nach einer Kündigung infolge zweijähriger Krankheit gezahlt wurde. Kleinere Arbeitgeber können weiterhin einen Antrag stellen, wenn sie die Bedingungen erfüllen. Die Änderung betrifft die Möglichkeit des Arbeitgebers, die Zahlung zurückzufordern, nicht den Anspruch des Arbeitnehmers. Überprüfen Sie die UWV-Entschädigungsrichtlinien für Antragsdetails.
Ja. Die Berechnung beinhaltet das 8% Urlaubsgeld im anrechenbaren Bruttomonatsgehalt. Je nach Zahlungsvereinbarung können auch anrechenbare feste Boni und strukturelle Überstunden- oder Schichtzulagen die Berechnungsgrundlage beeinflussen. Führen Sie Aufzeichnungen, die reguläre Vergütung von Spesenrückerstattungen unterscheiden. Diese komponentengenaue Überprüfung hilft Lohnbuchhaltungsteams, sich bei der Erstellung einer Kündigungsberechnung nicht nur auf das Grundgehalt zu verlassen.
Ein Arbeitnehmer kann eine unbezahlte Übergangsbeihilfe auf dem Rechtsweg einfordern, und eine Verzögerung kann zusätzliche finanzielle und administrative Belastungen verursachen. Die anwendbare Zahlungsfrist und die Anspruchsfrist hängen von den Umständen ab, daher sollten Sie diese für den betreffenden Kündigungsweg umgehend bestätigen. Dokumentieren Sie die Berechnung, das Zahlungsdatum und jegliche Kommunikation über einen strittigen Betrag. Eine schnelle Behebung eines Fehlbetrags kann dazu beitragen, dass ein vermeidbarer Streit nicht eskaliert.
Einige Ausbildungskosten können abzugsfähig sein, aber Arbeitgeber können nicht einfach beliebige Kurs- oder Entwicklungskosten von der Zahlung abziehen. Die Kosten und die Ausbildung müssen die anwendbaren gesetzlichen Bedingungen erfüllen, und bestimmte für die Rolle des Arbeitnehmers erforderliche Schulungen sind möglicherweise nicht abzugsfähig. Bevor Sie den Betrag kürzen, überprüfen Sie die Regeln und relevante Vereinbarungen und führen Sie dann klare Aufzeichnungen über die Kosten und die Berechnung.
Ja. Die Übergangsbeihilfe wird in der Regel als steuerpflichtiges Arbeitseinkommen behandelt, und die Lohnsteuer wird normalerweise einbehalten, wenn der Arbeitgeber sie zahlt. Für Arbeitgeber, die die steuerliche Behandlung der gesetzlichen Abfindungszahlung in den Niederlanden überprüfen, ist der praktische Schritt, die Zahlung über die Lohnabrechnung zu verarbeiten und zu melden, anstatt sie als steuerfreie Erstattung zu behandeln. Die endgültige Steuerposition des Arbeitnehmers hängt von seinen individuellen Umständen und seiner jährlichen Steuererklärung ab.
Verwandte Artikel