Niederländischer Lohnabrechnungskalender und Fristen: Leitfaden für Einreichungen
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
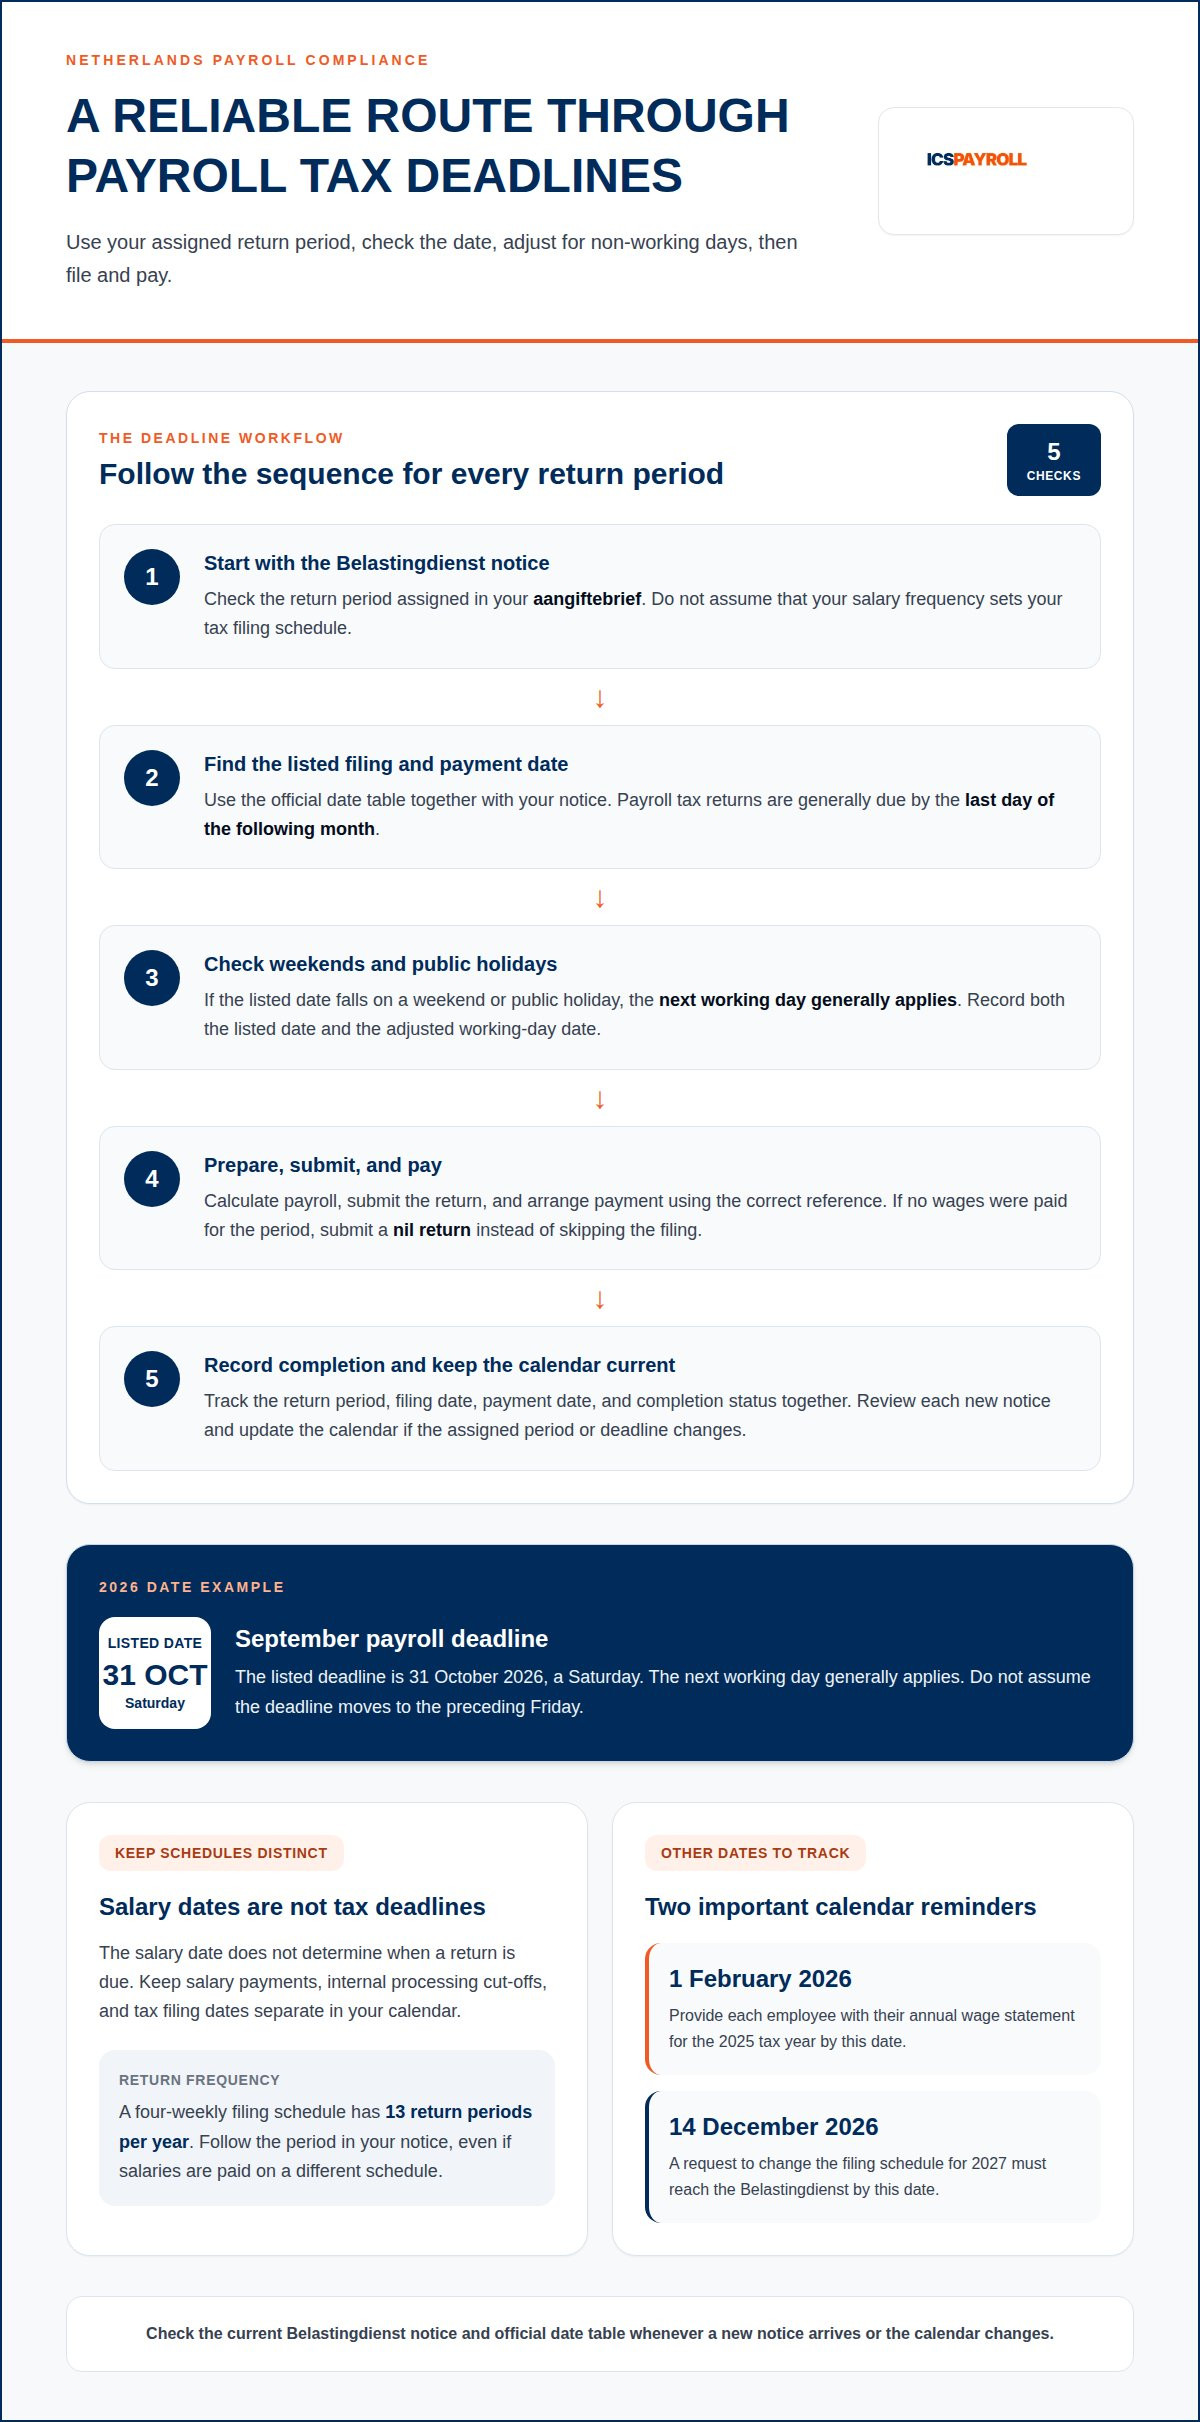
Eine versäumte Frist in der Lohnabrechnung ist ein Verstoß gegen Compliance-Vorgaben, nicht nur eine Unannehmlichkeit im Kalender. In den Niederlanden sind Lohnsteuererklärungen grundsätzlich bis zum letzten Tag des Folgemonats fällig. Die Fristen können sich an Wochenenden und gesetzlichen Feiertagen verschieben; prüfen Sie daher die jeweils maßgebliche Meldebenachrichtigung.
Abgabetermine, Gehaltszahlungen und jährliche Mitarbeiterdokumente folgen unterschiedlichen Zeitplänen. Die jährliche Lohnsteuerbescheinigung (jaaropgave) für das Steuerjahr 2025 muss beispielsweise jedem Mitarbeiter bis zum 1. Februar 2026 vorliegen.
Dieser Leitfaden stellt die wichtigsten Termine vor, erläutert die Auswirkungen von Wochenenden sowie Feiertagen auf Fristen und zeigt, wie Sie Änderungen anhand Ihres Steuerbescheids und der offiziellen Termintabelle für 2026 nachverfolgen.
Von Joost Hubregtse, Payroll Director.
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Lohnabrechnungs- und EOR-Spezialisten von Intercompany Solutions. Als erfahrener Lohnbuchhaltungsexperte und ehemaliger Head of Payroll überwacht er Lohnsteueranmeldungen, Anträge auf die 30%-Regelung und arbeitsrechtliche Compliance für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Payroll Director, am 10. November 2026.
Wichtigste Erkenntnisse
- Richten Sie Ihren Lohnabrechnungskalender nach dem im Bescheid der Belastingdienst angegebenen Meldezeitraum aus – unabhängig davon, ob dieser monatlich oder alle vier Wochen erfolgt.
- Fällt eine Abgabefrist auf ein Wochenende oder einen gesetzlichen Feiertag, gilt im Allgemeinen der nächste Werktag.
- Nutzen Sie die offizielle Termintabelle für 2026 und Ihren Steuerbescheid, um Abgabefristen und Anpassungen zu verfolgen; für niederländische Lohnsteuererklärungen gibt es keine Fristverlängerung.
- Reichen Sie für Zeiträume ohne Lohnzahlungen eine Nullmeldung ein, anstatt die Abgabe auszulassen.
- Stellen Sie jedem Arbeitnehmer die jährliche Lohnsteuerbescheinigung für 2025 bis zum 1. Februar 2026 zur Verfügung.
Wie bleibe ich über Änderungen in der niederländischen Lohnabrechnung auf dem Laufenden?
In einer Lohnsteuererklärung werden Arbeitslöhne und Lohnabgaben für einen festgelegten Meldezeitraum gemeldet. In den Niederlanden reichen Arbeitgeber diese Meldung laut der Belastingdienst in der Regel monatlich ein; Abgabe und Zahlung sind bis zum letzten Tag des Folgemonats fällig. Die Fristen können je nach Meldezeitraum variieren, weshalb der maßgebliche Lohnsteuerkalender geprüft werden sollte. Ein Abgleich mit dem niederländischen Lohnabrechnungskalender und den Fristen hilft, steuerliche Pflichten klar von den Auszahlungsterminen der Gehälter zu trennen.
Die Abgabefrist ist das finale Datum für die Einreichung der Steuererklärung und die Begleichung des fälligen Betrags. Betrachten Sie Einreichung und Zahlung als zusammenhängende Aufgaben: Führen Sie die Lohnabrechnung durch, übermitteln Sie die Meldung und veranlassen Sie die Zahlung unter Verwendung des korrekten Verwendungszwecks. Selbst wenn keine Löhne gezahlt wurden, ist eine Nullmeldung einzureichen, anstatt die Meldung auszulassen. Erfassen Sie Meldezeitraum, Einreichungsdatum, Zahlungsdatum und Bearbeitungsstatus gemeinsam.
Ein Abrechnungszyklus ist das Intervall zur Berechnung und Auszahlung der Mitarbeitergehälter. In den Niederlanden ist die monatliche Vergütung üblich, während manche Branchen wöchentliche oder vierwöchige Zyklen nutzen. Arbeitsverträge oder Tarifverträge (CAO) sollten den Abrechnungszeitraum und das Auszahlungsdatum festlegen. Halten Sie diese Daten getrennt von den steuerlichen Fristen: Der Gehaltszahlungstag bestimmt nicht, wann eine Steuererklärung fällig ist.
Ein vierwöchiger Lohnabrechnungszyklus umfasst 13 Meldezeiträume pro Jahr, wenn der Arbeitgeber einem vierwöchigen Meldeplan folgt. Prüfen Sie den Meldezeitraum im Aangiftebrief der Belastingdienst, anstatt vorauszusetzen, dass das Auszahlungsintervall automatisch den steuerlichen Meldezeitraum bestimmt. Ein Unternehmen, das alle vier Wochen Gehälter auszahlt, muss unter Umständen dennoch den im Bescheid zugewiesenen Meldezeitraum beachten. Auch bei einer wöchentlichen Abrechnung ist ein klarer Zeitplan für die Erfassung von Arbeitsstunden und Änderungen erforderlich.
Zu den Mitarbeiteränderungen gehören Neueinstellungen, Austritte, Gehaltsanpassungen oder aktualisierte Personaldaten. Übermitteln Sie jede Änderung und die entsprechenden Unterlagen bis zum für Ihren Zeitplan vereinbarten Annahmeschluss, damit ausreichend Zeit für die Lohnberechnung und Vorbereitung der Meldung bleibt. Das niederländische Recht schreibt keine universelle Frist für die Weitergabe von Informationen an einen Lohnabrechnungsdienstleister vor. Der praktische Stichtag hängt von den operativen Vereinbarungen und dem Auszahlungstermin ab.
Um Änderungen im Blick zu behalten, legen Sie den aktuellen Aangiftebrief und die offizielle Termintabelle für Lohnsteuererklärungen 2026 zu Ihren Unterlagen. Vergleichen Sie jeden zugewiesenen Zeitraum mit der Tabelle und notieren Sie geänderte Fristen oder Meldefrequenzen. Für eine Umstellung ab 2027 muss der Antrag bis zum 14. Dezember 2026 bei der Belastingdienst eingehen. Prüfen Sie den niederländischen Lohnabrechnungskalender und die Fristen bei jedem neuen Bescheid und passen Sie den Kalender bei geänderten Vorgaben an.
Um einen verlässlichen Ablauf zu gewährleisten, sollten Sie den Lohnabrechnungskalender und die Fristen bei jeder Planänderung parallel zu den internen Stichtagen überprüfen. Legen Sie feste Zuständigkeiten für die Prüfung der Bescheide der Belastingdienst und das Festhalten von Neuerungen fest. Dies hilft, den Meldezeitplan des Arbeitgebers das ganze Jahr über von den operativen Terminen für Gehaltsläufe, Personaländerungen und Zahlungsvorbereitungen abzugrenzen.
Fristverschiebungen an Wochenenden und Feiertagen
Eine Fristverschiebung verlegt ein Abgabedatum, das auf ein Wochenende oder einen Feiertag fällt, auf den nächsten Werktag. In den Niederlanden gilt für Lohnsteuerfristen gemäß der Belastingdienst grundsätzlich der nächste Werktag. Diese Anpassung ändert das Datum für Abgabe und Zahlung, nicht jedoch den Meldezeitraum selbst. Führen Sie sowohl das offizielle Datum als auch den verschobenen Werktag gut sichtbar in Ihrem Kalender auf.
Der Kalender für 2026 verdeutlicht, warum diese Unterscheidung wichtig ist. Eine Frist kann auf ein Wochenende fallen; prüfen Sie daher das maßgebliche Datum, bevor Sie Einreichung und Zahlung planen. Die reguläre Frist für die September-Abrechnung ist der 31. Oktober 2026, ein Samstag. In solchen Fällen gilt im Allgemeinen der nächste Werktag. Gehen Sie nicht davon aus, dass sich die Frist auf den vorhergehenden Freitag vorverlegt. Notieren Sie das entsprechende Werktagsdatum, damit die Entgeltabrechnung und die Überweisung passend terminiert werden.
Gehen Sie bei jedem Meldezeitraum wie folgt vor:
- Ermitteln Sie die reguläre Frist für den Meldezeitraum im Bescheid der Belastingdienst und der offiziellen Termintabelle.
- Prüfen Sie, ob dieses Datum auf einen Samstag, Sonntag oder gesetzlichen Feiertag fällt.
- Erfassen Sie den nächsten Werktag als angepassten Termin, sofern die allgemeine Regelung greift.
- Terminieren Sie Einreichung und Zahlung nach diesem Datum und bewahren Sie den Erledigungsnachweis auf.
Gesetzliche Feiertage können die reguläre Werktagsberechnung beeinflussen. Da Feiertage jedes Jahr auf unterschiedliche Daten fallen, sollten Sie den Kalender jährlich neu prüfen, statt Daten aus dem Vorjahr zu übernehmen. Halten Sie interne Meldeschlüsse getrennt von steuerlichen Fristen. Planen Sie Gehaltszahlungen und die Verarbeitung von Lohndaten um Feiertage herum, selbst wenn sich der steuerliche Meldetermin auf den nächsten Werktag verschiebt.
Das Urlaubsgeld (vakantiegeld) ist ein zusätzliches Entgelt für Arbeitnehmer; der gesetzliche Mindestanspruch beträgt laut Business.gov.nl 8 % des Bruttogehalts. Arbeitgeber zahlen diesen Betrag üblicherweise als Einmalzahlung im Mai aus. Berücksichtigen Sie das Urlaubsgeld in den Lohnberechnungen und stimmen Sie die Auszahlung mit dem Gehaltslauf im Mai ab. Das Datum, an dem Mitarbeiter ihr Urlaubsgeld erhalten, ist unabhängig von der Frist für die Lohnsteueranmeldung. Eine feiertagsbedingte Fristverschiebung ändert den Auszahlungstermin des Gehalts nicht automatisch.
Achten Sie bei einer Lohnabrechnung rund um Feiertage darauf, dass Gehälter, Urlaubsgeld, Lohnsteuer und eventuelle Pensionsbeiträge korrekt verbucht werden. Ein Feiertag kann den Verarbeitungszeitpunkt von Informationen beeinflussen, entbindet jedoch nicht von der Pflicht, Löhne für den betreffenden Zeitraum vollständig zu melden.
Für einen gesetzeskonformen Ablauf empfiehlt es sich, die Feiertagsübersicht neben der Fristentabelle zu führen und die jährliche Aktualisierung der Termine fest zu delegieren. Eine Unterstützung bei der Fristenplanung kann dabei helfen, Melde- und Zahlungsschritte reibungslos zu koordinieren.
Offizielle Termintabelle für Lohnsteuererklärungen 2026
Die offizielle Termintabelle für Lohnsteuererklärungen 2026 listet die Abgabe- und Zahlungsfristen für jeden Meldezeitraum auf. Arbeitgeber müssen sowohl die Tabelle als auch den im Aangiftebrief der Belastingdienst festgelegten Meldezeitraum beachten. Die folgenden Daten ordnen jedem Abrechnungsmonat die entsprechende reguläre Frist zu.
| Abrechnungszeitraum | Reguläre Frist |
|---|---|
| Januar 2026 | 28. Februar 2026 |
| Februar 2026 | 31. März 2026 |
| März 2026 | 30. April 2026 |
| April 2026 | 31. Mai 2026 |
| Mai 2026 | 30. Juni 2026 |
| Juni 2026 | 31. Juli 2026 |
| Juli 2026 | 31. August 2026 |
| August 2026 | 30. September 2026 |
| September 2026 | 31. Oktober 2026 |
| Oktober 2026 | 30. November 2026 |
| November 2026 | 31. Dezember 2026 |
| Dezember 2026 | 31. Januar 2027 |
Ein Meldezeitraum ist die Zeitspanne der Lohnabrechnungsaktivitäten, die in einer Erklärung gemeldet werden. Maßgeblich ist der zugewiesene Zeitraum, nicht das Datum, an dem das Gehalt auf dem Konto der Mitarbeiter eingeht. Die Tabelle führt die regulären Daten auf; Wochenend- und Feiertagsverschiebungen werden separat behandelt. So fällt beispielsweise der 31. Mai 2026 auf einen Sonntag und der 31. Oktober 2026 auf einen Samstag.
Eine Einkommensteuererklärung erfasst das steuerpflichtige Einkommen einer natürlichen Person für ein Veranlagungsjahr. Die niederländische Einkommensteuererklärung für 2025 ist bis zum 1. Mai 2026 fällig. Dieses Datum ist unabhängig von den monatlichen Lohnsteuererklärungen. Nutzen Sie die Lohnsteuertabelle nicht für die Planung der jährlichen Einkommensteuererklärung eines Mitarbeiters.
Die Körperschaftsteuererklärung weist den steuerpflichtigen Gewinn eines Unternehmens aus. Sie ist innerhalb von fünf Monaten nach Ende des Geschäftsjahres einzureichen; bei einem Kalenderjahr ist der Stichtag der 1. Juni. Dies ist eine eigenständige Verpflichtung, selbst wenn dasselbe Unternehmen beide Meldekalender verwaltet.
Eine Fristverlängerung verschiebt das Abgabedatum für eine bestimmte Steuerart. Für niederländische Lohnsteuererklärungen kann keine Fristverlängerung beantragt werden; planen Sie die Vorbereitung daher exakt nach der zugewiesenen Frist. Schließen Sie aus dieser Regelung nicht darauf, ob eine individuelle Einkommensteuererklärung verlängert werden kann – Frist und Verfahren hängen stets von der Steuerart ab.
Mit einem Antrag auf Änderung des Meldezeitraums wird die Belastingdienst ersucht, den Einreichungsrhythmus für ein künftiges Jahr anzupassen. Für eine Änderung ab 2027 muss der Antrag bis zum 14. Dezember 2026 eingegangen sein. Halten Sie dieses Datum getrennt von den monatlichen Abgabefristen fest und passen Sie den Kalender an, sobald der Meldezeitraum geändert wird. Ein strukturierter Kalender trennt Lohnsteuermeldungen, Zahlungen und sonstige Steuererklärungen zuverlässig voneinander.
Frist für die jährliche Lohnsteuerbescheinigung
Eine jährliche Lohnsteuerbescheinigung (jaaropgave) fasst die Lohndaten eines Arbeitnehmers für ein Steuerjahr zusammen. In den Niederlanden muss die Bescheinigung für das Steuerjahr 2025 jedem Arbeitnehmer bis zum 1. Februar 2026 zur Verfügung gestellt werden. Behandeln Sie diese als eigenständige Jahresabschlussaufgabe und nicht als Ersatz für die monatlichen Lohnsteuererklärungen.
Für die Jahresabschlussberichterstattung ist die Bescheinigung für 2025 bis zum 1. Februar 2026 auszuhändigen. Die Lohnsteueranmeldungen bleiben an ihre jeweiligen Meldezeiträume gebunden: Die Meldung für Dezember 2026 ist bis zum 31. Januar 2027 fällig. Ordnen Sie Korrekturen stets dem Abrechnungszeitraum zu, den sie betreffen, und bewahren Sie die Nachweise zusammen mit den entsprechenden Abrechnungsunterlagen auf.
Genauigkeit beginnt mit dem Abgleich der Jahresbescheinigungen mit den während des Jahres erfassten Abrechnungsdaten. Vor der Erstellung der Mitarbeiterbescheinigungen sollten die Bruttojahreswerte und die Lohnsteuerbeträge mit den Abrechnungskonten und den eingereichten Steuererklärungen verglichen werden. Klären Sie Unstimmigkeiten vor der Ausstellung der Bescheinigungen. Prüfen Sie beispielsweise, ob eine unterjährig erfasste Gehaltserhöhung in der Jahresübersicht des Mitarbeiters korrekt enthalten ist.
Nutzen Sie einen strukturierten Ablauf zum Jahresende:
- Schließen Sie den letzten Lohnabrechnungszeitraum des Steuerjahres ab und stellen Sie sicher, dass alle relevanten Lohndaten vollständig vorliegen.
- Gleichen Sie die Lohn- und Steuerdaten auf Mitarbeiterebene mit den für das Jahr abgegebenen Meldungen ab.
- Klären Sie festgestellte Abweichungen in den Abrechnungsdaten sowie im Meldeablauf.
- Erstellen Sie die Jaaropgave für jeden Mitarbeiter und planen Sie die Zustellung bis zur geltenden Frist ein.
- Bewahren Sie die finale Bescheinigung zusammen mit den zugrunde liegenden Berechnungsdaten auf.
Korrekturen erfordern einen lückenlosen Prüfpfad (Audit Trail): Dokumentieren Sie genau, was wann und warum geändert wurde. Halten Sie den betroffenen Mitarbeiter, den Abrechnungszeitraum, die korrigierten Angaben und die Belege fest. Dies grenzt eine rückwirkende Korrektur historischer Lohndaten klar von einer Anpassung in einem späteren Abrechnungslauf ab. Verknüpfen Sie jede Korrektur mit dem Meldezeitraum, den sie betrifft, anstatt die Frist der Jahresbescheinigung als einzigen Jahresendtermin anzusehen.
Die Aufbewahrung ist ein integraler Bestandteil der internen Kontrollen zum Jahresende. Eine strukturierte Aufbewahrung der Lohnunterlagen erleichtert Prüfungen und den späteren Zugriff. Behalten Sie die endgültigen Jahresbescheinigungen, Entgeltberechnungen, übermittelten Steuererklärungen und Korrekturbelege innerhalb der gesetzlichen Aufbewahrungsfrist vor. Eine einheitliche Benennung nach Steuerjahr und Mitarbeiter sorgt für eine verlässliche Auffindbarkeit, falls bei späteren Lohnsteuerprüfungen Fragen aufkommen.
Arbeitsverträge und Abrechnungsunterlagen müssen bezüglich der für die Jahresberechnung genutzten Gehaltsvereinbarungen übereinstimmen. Wenn ein Vertrag eine Gehaltsanpassung festlegt, stellen Sie vor Erstellung der Bescheinigung sicher, dass die Entgeltabrechnung dies für den entsprechenden Zeitraum widerspiegelt. So lassen sich Differenzen zwischen den vertraglichen Vereinbarungen und den Jahreswerten vermeiden.
Richten Sie im Lohnabrechnungskalender eine gesonderte jährliche Aufgabe für Erstellung, Prüfung und Versand der Bescheinigungen ein. Terminieren Sie diese nach dem Abgleich der Jahresabrechnungsdaten und planen Sie ausreichend Vorlauf vor dem 1. Februar 2026 ein. Auf diese Weise bleibt die Frist für die Arbeitnehmerbescheinigung klar von der letzten Monatsmeldung und eventuellen Nachkorrekturen getrennt.
Niederländische Lohnabrechnungs-Compliance
Niederländische Lohnabrechnungs-Compliance erfordert eine exakte Gehaltsabrechnung, termingerechte Steuerabführungen und vollständige Personalakten. Eine bewährte Kontrollmaßnahme besteht darin, jeden Abrechnungslauf mit den Entgeltabrechnungen, Steuerdaten und Zahlungsbelegen abzugleichen.
Compliance bei Abgabe und Zahlung
Compliance bei Abgabe und Zahlung bedeutet, Arbeitslöhne für jeden zugewiesenen Meldezeitraum korrekt zu deklarieren und die entsprechenden Lohnabgaben fristgerecht zu entrichten. Niederländische Arbeitgeber behalten Lohnsteuer und Sozialversicherungsbeiträge monatlich ein; die Lohnsteuererklärung ist bis zum letzten Tag des Folgemonats fällig.
Befolgen Sie bei jedem Abrechnungslauf dieselbe Reihenfolge: Erfassen Sie Personaländerungen, berechnen Sie Brutto-/Nettogehälter und Abzüge, prüfen Sie die Gesamtsummen, reichen Sie die Meldung ein und veranlassen Sie die Zahlung. Hinterlegen Sie die Einreichungsbestätigung und den Zahlungsnachweis bei Ihren Lohnunterlagen. Wurden in einem Zeitraum keine Gehälter gezahlt, übermitteln Sie eine Nullmeldung, anstatt die Abgabe auszulassen.
Jeder Arbeitnehmer muss mit jeder Auszahlung eine Entgeltabrechnung (Lohnzettel) erhalten. Diese muss Bruttogehalt, Nettogehalt sowie Abzüge wie Lohnsteuer, Sozialversicherungsbeiträge und Rentenbeiträge ausweisen. Ab Januar 2026 beträgt der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren 14,71 €. Zum 1. Juli 2026 steigt der Satz auf 14,99 €; der jeweils anzuwendende Satz muss exakt dem Abrechnungszeitraum entsprechen.
Arbeitsverträge oder Tarifverträge sollten den Abrechnungszeitraum und das Auszahlungsdatum festlegen. Halten Sie diese Bedingungen im Einklang mit dem Abrechnungskalender und dokumentieren Sie Änderungen bei Gehaltsvereinbarungen oder Personaldaten zeitnah. Führen Sie niederländische Lohnunterlagen geordnet und griffbereit, damit gemeldete Beträge auf ihre Quelldaten zurückgeführt werden können. Archivieren Sie Berechnungen, eingereichte Steuererklärungen, Abrechnungsbelege und Zahlungsnachweise entsprechend.
Säumniszuschläge und Bußgelder
Ein Säumniszuschlag oder Bußgeld wird fällig, wenn eine Verpflichtung zur Lohnsteueranmeldung oder -zahlung nicht fristgerecht erfüllt wird. Das niederländische Standard-Bußgeld bei Fristversäumnissen beginnt bei 68 €. Dies ist ein Eingangsbetrag und keine Gesamtschätzung aller möglichen Sanktionen.
Abgabe und Zahlung sind getrennte Handlungen; die Erledigung der einen ersetzt nicht die andere. Die pünktliche Abgabe einer Erklärung begleicht die Steuerschuld nicht, und eine Zahlung ersetzt nicht die gesetzlich vorgeschriebene Meldung. Führen Sie für beide Vorgänge getrennte Nachweise, einschließlich Meldezeitraum, Übermittlungsbestätigung und Zahlungsreferenz.
Zinsen und Bußgelder sind voneinander zu unterscheiden. Ein Bußgeldbetrag gibt keinen Aufschluss über den Zinssatz oder die Gesamtforderung. Bei offenen Beträgen ist die im jeweiligen Steuerbescheid der Belastingdienst genannte Summe maßgeblich. Wenn eine Frist näher rückt, priorisieren Sie die fristgerechte Abgabe der Meldung sowie die Anweisung der Zahlung und sichern Sie die Nachweise beider Schritte.
Für eine strukturierte Lohnabrechnung und -verwaltung können Sie Unterstützung bei der niederländischen Payroll-Compliance anfordern.
ICSPayroll: Niederländische Lohnbuchhaltung
ICSPayroll bietet niederländische Lohnbuchhaltung für Unternehmen, die Mitarbeitergehälter, Lohnsteuererklärungen und Jahreslohnangaben in den Niederlanden verwalten. Die Lohnadministration koordiniert Meldezeiträume, Zahlungsfristen und Mitarbeiterunterlagen im Rahmen der laufenden Entgeltabrechnung.
Für Unternehmen, die Personal in den Niederlanden einstellen, bietet ICSPayroll zudem Employer of Record (EOR)-Lösungen. Internationale Arbeitgeber, die niederländische Steuervorteile für anspruchsberechtigte Mitarbeiter nutzen möchten, können den Service zur Beantragung der 30%-Regelung in Anspruch nehmen. Diese Dienstleistungen decken unterschiedliche Anforderungen ab: Die Lohnbuchhaltung unterstützt den laufenden Lohnbetrieb, EOR ermöglicht rechtskonforme Beschäftigung in den Niederlanden und der Antragsservice widmet sich der 30%-Regelung.
Für Unterstützung bei der niederländischen Lohnbuchhaltung oder Mitarbeiterbeschäftigung in den Niederlanden wenden Sie sich an ICSPayroll, um Ihre Anforderungen zu besprechen.
Integrieren Sie die Lohnabrechnungsplanung in Ihren Betriebsablauf
Ein Kalender erfüllt seinen Zweck, wenn seine Termine mit klaren Zuständigkeiten und festen Arbeitsabläufen verknüpft sind. Weisen Sie Verantwortlichkeiten für Dateneingaben, Prüfungen, Abgaben und Zahlungen eindeutig zu und binden Sie diese Aufgaben in die monatlichen Abläufe ein. So wird der niederländische Lohnabrechnungskalender mit seinen Fristen zu einem funktionierenden Prozess, der auch bei Personalwechseln eine konsistente Verwaltung gewährleistet.
Überprüfen Sie den Ablauf, sobald sich Ihre Belegschaft, Vergütungsmodelle oder Berichtsanforderungen verändern. Ein neuer Mitarbeiter, eine Gehaltsanpassung oder eine geänderte Abrechnungsstruktur können die für eine fehlerfreie Verarbeitung benötigten Daten beeinflussen. Wenn Kalender und interne Zuständigkeiten aufeinander abgestimmt bleiben, kann Ihr Unternehmen methodisch agieren, anstatt sich auf kurzfristige Erinnerungen verlassen zu müssen.
ICSPayroll unterstützt Unternehmen mit niederländischer Lohnbuchhaltung, Employer of Record (EOR)-Dienstleistungen und Anträgen auf die 30%-Regelung. Wenn Sie die passende Unterstützung für Ihre Lohnabrechnung in den Niederlanden abstimmen möchten, kontaktieren Sie ICSPayroll. Ein klarer nächster Schritt hilft Ihnen, einen verlässlichen Lohnabrechnungsprozess zu etablieren.
Häufig gestellte Fragen (FAQ)
Wie oft muss ich eine Lohnsteuererklärung einreichen?
Niederländische Lohnsteuererklärungen werden in der Regel monatlich eingereicht, wenngleich einige Arbeitgeber einen vierwöchigen Meldezeitraum haben. Der Ihnen zugewiesene Zeitraum bestimmt die Einreichungshäufigkeit; richten Sie Ihre Lohnmeldungen daher nach dem Bescheid der Belastingdienst aus. Ein monatlicher Auszahlungsrhythmus der Gehälter bedeutet nicht automatisch, dass auch Ihr steuerlicher Meldezeitraum monatlich ist. Nutzen Sie den Bescheid, um die Auszahlungsfrequenz vom offiziellen Meldeplan zu unterscheiden.
Wann sind die Abgabe- und Zahlungsfristen für die niederländische Lohnsteuer im Jahr 2026?
Bei monatlichen Erklärungen ist die reguläre Frist in der Regel der letzte Tag des Monats, der auf den Abrechnungszeitraum folgt; die Meldung für Dezember 2026 ist somit bis zum 31. Januar 2027 fällig. Beispiele hierfür sind der 28. Februar 2026 für die Abrechnung Januar und der 30. April 2026 für die Abrechnung März. Die Termintabelle für 2026 enthält die regulären Daten für jeden Monat. Führen Sie Abgabe und Zahlung als getrennte Aufgaben, auch wenn sie denselben Fälligkeitstag haben.
Wie oft müssen niederländische Arbeitgeber Lohnsteuererklärungen einreichen: monatlich oder alle vier Wochen?
Dies hängt vom Meldezeitraum ab, der dem Arbeitgeber zugewiesen wurde. Niederländische Lohnsteuererklärungen werden grundsätzlich monatlich oder alle vier Wochen abgegeben; ein vierwöchiger Meldezyklus umfasst 13 Meldezeiträume pro Jahr. Prüfen Sie den Aangiftebrief der Belastingdienst, anstatt vorauszusetzen, dass das Auszahlungsintervall der Gehälter die Meldefrequenz bestimmt. Dieser Unterschied ist besonders relevant, wenn Abrechnungsdaten Monatsgrenzen oder das Geschäftsjahresende überschreiten.
Wann sind niederländische Lohnsteuererklärungen und Zahlungen nach jedem Abrechnungszeitraum fällig?
Bei einem monatlichen Meldezeitraum sind Abgabe und Zahlung im Regelfall bis zum letzten Tag des Folgemonats fällig. Für den Lohnmonat Februar 2026 ist die reguläre Frist beispielsweise der 31. März 2026. Maßgeblich ist die dem Meldezeitraum zugeordnete Frist, nicht das Auszahlungsdatum des Gehalts. Eine Nullmeldung ist auch für Zeiträume ohne Lohnzahlung erforderlich; binden Sie inaktive Zeiträume daher fest in den Meldeablauf ein.
Welche Fristen gelten in den Niederlanden für die Auszahlung von Mitarbeitergehältern?
Es gibt keinen einheitlichen Gehaltszahlungstag, der für jeden niederländischen Arbeitgeber gilt. Der Arbeitsvertrag oder der anwendbare Tarifvertrag (CAO) sollte den Abrechnungszeitraum und das Zahlungsdatum festlegen. Viele Arbeitgeber terminieren Gehaltszahlungen um den 25. oder 26. eines Monats; dies ist jedoch gängige Praxis und keine gesetzlich vorgeschriebene Frist. Wenn ein Vertrag beispielsweise ein monatliches Zahlungsdatum vorgibt, planen Sie die Lohnverarbeitung so, dass dieser vereinbarte Termin eingehalten wird.
Wie wirken sich niederländische Feiertage und Wochenenden auf Lohnabrechnungsfristen aus?
Fällt eine Lohnsteuerfrist auf ein Wochenende oder einen gesetzlichen Feiertag, gilt im Allgemeinen der nächste Werktag. So fällt beispielsweise die reguläre Frist am 31. Mai 2026 auf einen Sonntag und der 31. Oktober 2026 auf einen Samstag. Vermerken Sie die angepasste Werktagsfrist in Ihrer Planung, behalten Sie jedoch das ursprüngliche reguläre Datum als Referenz bei. Gehaltsauszahlungstermine sind davon unabhängig und richten sich weiterhin nach den vertraglichen Vereinbarungen.
Wann müssen niederländische Arbeitgeber Jahreslohnangaben ausstellen und Gehaltsabrechnungen aushändigen?
Die jährliche Lohnsteuerbescheinigung (jaaropgave) für das Steuerjahr 2025 ist jedem Arbeitnehmer bis zum 1. Februar 2026 auszuhändigen. Unabhängig davon müssen Arbeitgeber bei jeder Auszahlung eine Entgeltabrechnung bereitstellen. Ein Mitarbeiter mit monatlicher Bezahlung sollte beispielsweise für jede Monatszahlung eine Abrechnung sowie zusätzlich die Jahresbescheinigung erhalten. Halten Sie beide Dokumentarten in den Personalakten getrennt, da das eine eine konkrete Zahlung dokumentiert und das andere das Steuerjahr zusammenfasst.
Wie können Arbeitgeber ihre zugewiesene Meldefrequenz und Fristen für die niederländische Lohnsteuer prüfen?
Nutzen Sie den Aangiftebrief der Belastingdienst, um den zugewiesenen Meldezeitraum zu ermitteln, und vergleichen Sie die Daten mit der offiziellen Termintabelle für Lohnsteuererklärungen 2026. Führen Sie beide Referenzen gemeinsam im Lohnabrechnungskalender. Falls Sie eine Änderung des Meldezeitraums für 2027 planen, muss der Antrag bis zum 14. Dezember 2026 bei der Belastingdienst vorliegen. Dokumentieren Sie den Antrag und aktualisieren Sie den Kalender bei Bestätigung der Änderung, anstatt sich auf veraltete Pläne zu verlassen.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer der ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet die Bereiche Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsmeldungen, Urlaubsgeld, Renten, Krankheitszeiten und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden.
Häufig gestellte Fragen
Niederländische Lohnsteuererklärungen werden in der Regel monatlich eingereicht, wenngleich einige Arbeitgeber einen vierwöchigen Meldezeitraum haben. Der Ihnen zugewiesene Zeitraum bestimmt die Einreichungshäufigkeit; richten Sie Ihre Lohnmeldungen daher nach dem Bescheid der Belastingdienst aus. Ein monatlicher Auszahlungsrhythmus der Gehälter bedeutet nicht automatisch, dass auch Ihr steuerlicher Meldezeitraum monatlich ist. Nutzen Sie den Bescheid, um die Auszahlungsfrequenz vom offiziellen Meldeplan zu unterscheiden.
Bei monatlichen Erklärungen ist die reguläre Frist in der Regel der letzte Tag des Monats, der auf den Abrechnungszeitraum folgt; die Meldung für Dezember 2026 ist somit bis zum 31. Januar 2027 fällig. Beispiele hierfür sind der 28. Februar 2026 für die Abrechnung Januar und der 30. April 2026 für die Abrechnung März. Die Termintabelle für 2026 enthält die regulären Daten für jeden Monat. Führen Sie Abgabe und Zahlung als getrennte Aufgaben, auch wenn sie denselben Fälligkeitstag haben.
Dies hängt vom Meldezeitraum ab, der dem Arbeitgeber zugewiesen wurde. Niederländische Lohnsteuererklärungen werden grundsätzlich monatlich oder alle vier Wochen abgegeben; ein vierwöchiger Meldezyklus umfasst 13 Meldezeiträume pro Jahr. Prüfen Sie den Aangiftebrief der Belastingdienst, anstatt vorauszusetzen, dass das Auszahlungsintervall der Gehälter die Meldefrequenz bestimmt. Dieser Unterschied ist besonders relevant, wenn Abrechnungsdaten Monatsgrenzen oder das Geschäftsjahresende überschreiten.
Bei einem monatlichen Meldezeitraum sind Abgabe und Zahlung im Regelfall bis zum letzten Tag des Folgemonats fällig. Für den Lohnmonat Februar 2026 ist die reguläre Frist beispielsweise der 31. März 2026. Maßgeblich ist die dem Meldezeitraum zugeordnete Frist, nicht das Auszahlungsdatum des Gehalts. Eine Nullmeldung ist auch für Zeiträume ohne Lohnzahlung erforderlich; binden Sie inaktive Zeiträume daher fest in den Meldeablauf ein.
Es gibt keinen einheitlichen Gehaltszahlungstag, der für jeden niederländischen Arbeitgeber gilt. Der Arbeitsvertrag oder der anwendbare Tarifvertrag (CAO) sollte den Abrechnungszeitraum und das Zahlungsdatum festlegen. Viele Arbeitgeber terminieren Gehaltszahlungen um den 25. oder 26. eines Monats; dies ist jedoch gängige Praxis und keine gesetzlich vorgeschriebene Frist. Wenn ein Vertrag beispielsweise ein monatliches Zahlungsdatum vorgibt, planen Sie die Lohnverarbeitung so, dass dieser vereinbarte Termin eingehalten wird.
Fällt eine Lohnsteuerfrist auf ein Wochenende oder einen gesetzlichen Feiertag, gilt im Allgemeinen der nächste Werktag. So fällt beispielsweise die reguläre Frist am 31. Mai 2026 auf einen Sonntag und der 31. Oktober 2026 auf einen Samstag. Vermerken Sie die angepasste Werktagsfrist in Ihrer Planung, behalten Sie jedoch das ursprüngliche reguläre Datum als Referenz bei. Gehaltsauszahlungstermine sind davon unabhängig und richten sich weiterhin nach den vertraglichen Vereinbarungen.
Die jährliche Lohnsteuerbescheinigung (jaaropgave) für das Steuerjahr 2025 ist jedem Arbeitnehmer bis zum 1. Februar 2026 auszuhändigen. Unabhängig davon müssen Arbeitgeber bei jeder Auszahlung eine Entgeltabrechnung bereitstellen. Ein Mitarbeiter mit monatlicher Bezahlung sollte beispielsweise für jede Monatszahlung eine Abrechnung sowie zusätzlich die Jahresbescheinigung erhalten. Halten Sie beide Dokumentarten in den Personalakten getrennt, da das eine eine konkrete Zahlung dokumentiert und das andere das Steuerjahr zusammenfasst.
Nutzen Sie den Aangiftebrief der Belastingdienst, um den zugewiesenen Meldezeitraum zu ermitteln, und vergleichen Sie die Daten mit der offiziellen Termintabelle für Lohnsteuererklärungen 2026. Führen Sie beide Referenzen gemeinsam im Lohnabrechnungskalender. Falls Sie eine Änderung des Meldezeitraums für 2027 planen, muss der Antrag bis zum 14. Dezember 2026 bei der Belastingdienst vorliegen. Dokumentieren Sie den Antrag und aktualisieren Sie den Kalender bei Bestätigung der Änderung, anstatt sich auf veraltete Pläne zu verlassen.