Calendario e scadenze delle buste paga olandesi: guida agli adempimenti
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
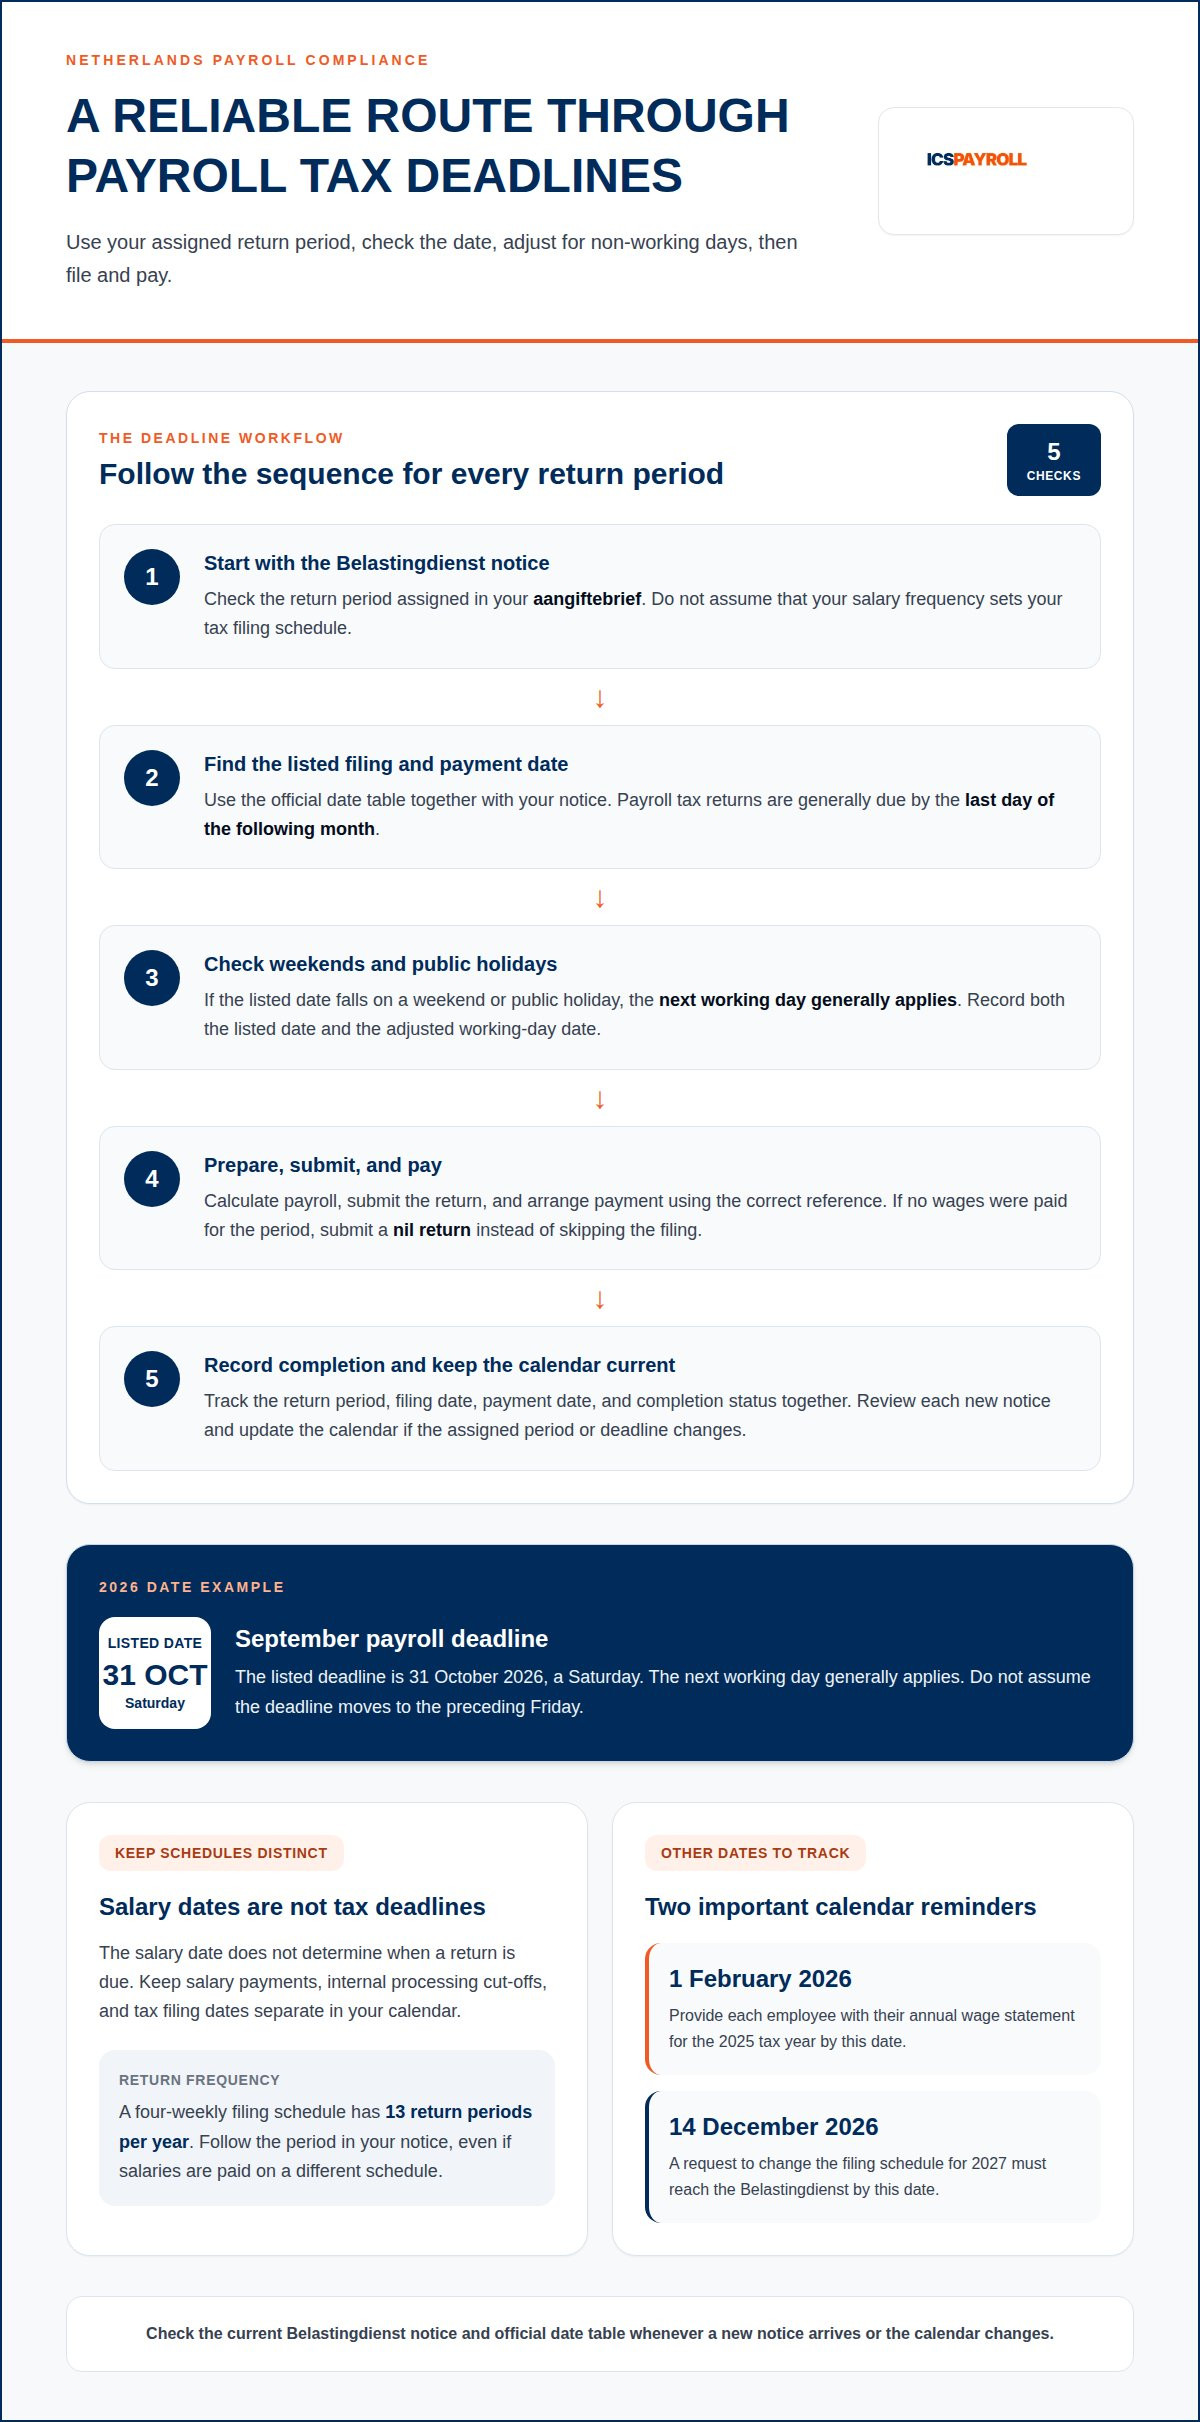
Il mancato rispetto di una scadenza nella gestione delle paghe costituisce una violazione di conformità, non un semplice inconveniente di calendario. Nei Paesi Bassi, le dichiarazioni delle imposte sui salari [aangifte loonheffingen] devono generalmente essere presentate entro l'ultimo giorno del mese successivo. Le scadenze possono variare in concomitanza con fine settimana e giorni festivi, pertanto è opportuno verificare la notifica di dichiarazione applicabile.
Le date di presentazione, i pagamenti degli stipendi e i documenti annuali dei dipendenti seguono tempistiche differenti. La certificazione annuale dei salari [jaaropgave] per l'anno fiscale 2025, ad esempio, deve essere consegnata a ciascun dipendente entro il 1° febbraio 2026.
Questa guida illustra le date chiave, spiega in che modo i fine settimana e i giorni festivi incidono sulle scadenze e mostra come monitorare le variazioni tramite la comunicazione fiscale e la tabella ufficiale delle date per il 2026.
A cura di Joost Hubregtse, Payroll Director.
Joost Hubregtse è Payroll Director presso ICSPayroll, lo specialista olandese di gestione delle paghe ed EOR di Intercompany Solutions. Professionista esperto con una carriera interamente dedicata al payroll ed ex Head of Payroll, supervisiona la presentazione delle imposte sui salari, le richieste per il regime del 30% [30%-regeling] e la conformità giuslavoristica per i datori di lavoro internazionali.
Revisionato da Joost Hubregtse, Payroll Director, il 10 novembre 2026.
Punti chiave
- Pianifica il calendario della gestione paghe attorno al periodo di dichiarazione indicato nella notifica dell'amministrazione fiscale olandese [Belastingdienst], che sia mensile o quadri-settimanale.
- Se una scadenza di presentazione coincide con un fine settimana o un giorno festivo, si applica generalmente il giorno lavorativo successivo.
- Utilizza la tabella ufficiale delle date per il 2026 e la notifica fiscale per monitorare le scadenze e le variazioni; per le dichiarazioni delle imposte sui salari nei Paesi Bassi non è prevista alcuna proroga.
- In caso di assenza di retribuzioni per un periodo, presenta una dichiarazione a zero [nihilaangifte] anziché omettere l'invio.
- Fornisci a ciascun dipendente la certificazione annuale dei salari per il 2025 entro il 1° febbraio 2026.
Come rimanere aggiornati sulle variazioni delle buste paga olandesi?
La dichiarazione delle imposte sui salari riporta le retribuzioni e le relative imposte per uno specifico periodo d'imposta. Nei Paesi Bassi, i datori di lavoro presentano solitamente la dichiarazione su base mensile, con trasmissione e versamento dovuti entro l'ultimo giorno del mese successivo, secondo quanto stabilito dal Belastingdienst. Le scadenze possono variare in base al periodo di dichiarazione, pertanto è fondamentale consultare il calendario fiscale applicabile. Disporre di un riferimento per il calendario e le scadenze payroll olandesi aiuta a distinguere questi obblighi fiscali dalle date di pagamento degli stipendi.
La scadenza di presentazione rappresenta la data ultima per trasmettere la dichiarazione e versare l'importo dovuto. Considera la trasmissione e il pagamento come attività collegate: elabora le paghe, invia la dichiarazione e quindi predisponi il pagamento utilizzando il codice di riferimento corretto. Anche se non sono state erogate retribuzioni, presenta una dichiarazione a zero anziché saltare l'invio. Registra insieme il periodo di dichiarazione, la data di trasmissione, la data di pagamento e lo stato di completamento.
Il ciclo di retribuzione è l'intervallo temporale utilizzato per calcolare e corrispondere gli stipendi ai dipendenti. Nei Paesi Bassi il pagamento mensile è lo standard, sebbene alcuni settori utilizzino cicli settimanali o quadri-settimanali. I contratti di lavoro o i contratti collettivi di lavoro [CAO] devono definire il periodo di paga e la data di accredito. Mantieni queste date distinte dalle scadenze fiscali: il giorno di pagamento dello stipendio non determina la scadenza della dichiarazione dei redditi da lavoro.
Un ciclo di retribuzione quadri-settimanale prevede 13 periodi di dichiarazione all'anno qualora il datore di lavoro segua tale piano di presentazione. Verifica il periodo di dichiarazione nella lettera di notifica della dichiarazione [aangiftebrief] del Belastingdienst, senza dare per scontato che la periodicità dello stipendio coincida con quella fiscale. Un'azienda che paga ogni quattro settimane potrebbe comunque dover rispettare il periodo assegnato nella notifica. Anche la gestione paghe settimanale richiede una programmazione puntuale per la raccolta di ore lavorate e variazioni.
Le variazioni relative al personale includono nuove assunzioni, dimissioni o licenziamenti, adeguamenti retributivi o aggiornamenti dei dati anagrafici. Invia ciascun aggiornamento con la relativa documentazione entro la data limite di elaborazione concordata, assicurando il tempo necessario per il conteggio degli stipendi e la preparazione della dichiarazione. La normativa olandese non fissa un termine unico universale per l'invio delle informazioni al fornitore del servizio paghe. La scadenza operativa dipende dagli accordi di elaborazione e dalla data di erogazione dello stipendio.
Per monitorare le variazioni, conserva nel calendario l'attuale aangiftebrief e la tabella ufficiale delle date per le dichiarazioni 2026. Confronta ciascun periodo assegnato con la tabella, registrando eventuali modifiche alle scadenze o alla frequenza di presentazione. Per una modifica applicabile al 2027, la richiesta deve pervenire al Belastingdienst entro il 14 dicembre 2026. Verifica il calendario delle paghe olandesi ogni volta che ricevi una nuova notifica e aggiornalo in caso di variazione del periodo assegnato.
Per garantire un processo affidabile, esamina il calendario delle scadenze payroll olandesi insieme ai termini interni di chiusura delle paghe a ogni modifica del piano. Assegna una responsabilità precisa per l'analisi delle notifiche del Belastingdienst e la registrazione degli aggiornamenti. Ciò consente di separare chiaramente il calendario fiscale del datore di lavoro dalle date operative destinate all'elaborazione degli stipendi, alla gestione delle variazioni e alla predisposizione dei pagamenti durante tutto l'anno.
Variazioni delle scadenze per fine settimana e giorni festivi
L'adeguamento delle scadenze posticipa al primo giorno lavorativo successivo una data di presentazione che coincide con un fine settimana o un giorno festivo. Nei Paesi Bassi, per le scadenze relative alle imposte sui salari si applica generalmente il giorno lavorativo successivo, secondo quanto indicato dal Belastingdienst. Questo slittamento modifica la data utile per la trasmissione e il versamento, non il periodo di riferimento della dichiarazione. Mantieni visibili nel calendario sia la data formale sia il giorno lavorativo posticipato.
Il calendario 2026 evidenzia l'importanza di questa distinzione. Una scadenza per la gestione paghe può cadere nel fine settimana; verifica quindi la data effettiva prima di pianificare invio e pagamento. La scadenza ordinaria per le paghe di settembre è il 31 ottobre 2026, che cade di sabato. In questi casi si applica generalmente il giorno lavorativo successivo. Non dare per scontato che il termine venga anticipato al venerdì precedente. Registra la data lavorativa applicabile affinché l'elaborazione delle paghe e il pagamento siano pianificati di conseguenza.
Per ciascun periodo di dichiarazione, adotta questa sequenza:
- Individua la scadenza indicata per il periodo di dichiarazione nella notifica del Belastingdienst e nella tabella ufficiale delle date.
- Verifica se tale data cade di sabato, domenica o in un giorno festivo.
- Registra il giorno lavorativo successivo come data posticipata quando si applica la regola generale.
- Pianifica la presentazione e il versamento in base a tale data e conserva la prova dell'avvenuto adempimento.
I giorni festivi possono incidere sul calcolo ordinario dei giorni lavorativi. Poiché le festività variano ogni anno, esamina il calendario annualmente anziché replicare le date dell'anno precedente. Mantieni separati i termini interni per l'elaborazione delle paghe dalle scadenze fiscali. Organizza il pagamento delle retribuzioni e la gestione dei dati payroll tenendo conto dei giorni festivi, anche qualora la data di trasmissione slitti al giorno lavorativo successivo.
L'indennità di vacanza [vakantiegeld] è una retribuzione aggiuntiva per i dipendenti, il cui minimo di legge è pari all'8% dello stipendio lordo, secondo quanto riportato da Business.gov.nl. I datori di lavoro la erogano solitamente in un'unica soluzione nel mese di maggio. Includi l'indennità nei calcoli delle paghe e coordina la sua elaborazione con il calendario retributivo di maggio. La data in cui i lavoratori percepiscono l'indennità di vacanza è indipendente dalla scadenza per la dichiarazione fiscale delle paghe. Lo slittamento di una scadenza fiscale dovuto a festività non stabilisce né sposta automaticamente la data di erogazione dello stipendio.
Quando le buste paga vengono elaborate a ridosso di una festività, verifica che stipendi, indennità di vacanza, imposte sui salari e relative trattenute previdenziali siano registrati correttamente. La presenza di un giorno festivo può influire sui tempi di elaborazione dei dati, ma non esonera dall'obbligo di dichiarare le retribuzioni per il periodo di competenza.
Per mantenere un calendario conforme, affianca l'elenco delle festività alla tabella delle dichiarazioni e nomina un responsabile incaricato di aggiornare le date ogni anno. Il supporto alla pianificazione delle scadenze payroll può aiutare a coordinare le fasi di dichiarazione e versamento.
Tabella ufficiale delle date per la dichiarazione delle imposte sui salari 2026
La tabella ufficiale delle date per la dichiarazione delle imposte sui salari 2026 riporta le scadenze di trasmissione e versamento per ciascun periodo d'imposta. I datori di lavoro devono attenersi sia alla tabella sia al periodo indicato nella propria aangiftebrief del Belastingdienst. Le date riportate di seguito abbinano ciascun mese retributivo alla relativa scadenza formale.
| Periodo retributivo | Scadenza formale |
|---|---|
| Gennaio 2026 | 28 febbraio 2026 |
| Febbraio 2026 | 31 marzo 2026 |
| Marzo 2026 | 30 aprile 2026 |
| Aprile 2026 | 31 maggio 2026 |
| Maggio 2026 | 30 giugno 2026 |
| Giugno 2026 | 31 luglio 2026 |
| Luglio 2026 | 31 agosto 2026 |
| Agosto 2026 | 30 settembre 2026 |
| Settembre 2026 | 31 ottobre 2026 |
| Ottobre 2026 | 30 novembre 2026 |
| Novembre 2026 | 31 dicembre 2026 |
| Dicembre 2026 | 31 gennaio 2027 |
Il periodo di dichiarazione corrisponde all'intervallo temporale dell'attività retributiva comunicata in un singolo invio. Fai riferimento al periodo assegnato, non al momento in cui lo stipendio viene effettivamente accreditato ai dipendenti. La tabella riporta le scadenze formali; gli slittamenti legati a fine settimana e festività sono trattati separatamente. Ad esempio, il 31 maggio 2026 cade di domenica e il 31 ottobre 2026 cade di sabato.
La dichiarazione dei redditi delle persone fisiche riepiloga il reddito imponibile di un individuo per un dato anno fiscale. Nei Paesi Bassi la dichiarazione dei redditi per il 2025 deve essere presentata entro il 1° maggio 2026. Tale scadenza è del tutto separata dalle dichiarazioni mensili delle imposte sui salari. Non utilizzare la tabella fiscale delle paghe per pianificare la dichiarazione annuale dei redditi di un dipendente.
La dichiarazione dei redditi delle società riepiloga gli utili imponibili dell'impresa. Essa scade entro cinque mesi dalla chiusura dell'esercizio finanziario; per un esercizio coincidente con l'anno solare, la data stabilita è il 1° giugno. Si tratta di un adempimento distinto rispetto alle dichiarazioni delle imposte sui salari, anche qualora la medesima struttura aziendale gestisca entrambi i calendari di presentazione.
La proroga modifica il termine ultimo di presentazione per una specifica tipologia di dichiarazione. Per le dichiarazioni delle imposte sui salari olandesi non è consentita alcuna proroga; pianifica pertanto il lavoro tenendo conto della scadenza assegnata. Non presupporre che tale vincolo si applichi allo stesso modo alla dichiarazione dei redditi delle persone fisiche: la concessione di una proroga e la relativa procedura dipendono dal tipo di adempimento fiscale.
La richiesta di variazione del periodo di dichiarazione consente di domandare al Belastingdienst la modifica della periodicità per gli anni futuri. Qualora si richieda una variazione con effetto dal 2027, la domanda deve pervenire entro il 14 dicembre 2026. Registra questa data separatamente dalle scadenze mensili e aggiorna il calendario se il periodo assegnato viene modificato. Un calendario ben strutturato mantiene chiaramente distinti gli adempimenti per le imposte sui salari, i versamenti e le altre dichiarazioni tributarie.
Scadenza per la certificazione annuale dei salari
La certificazione annuale dei salari, o jaaropgave, riassume le informazioni retributive del dipendente per un intero anno fiscale. Nei Paesi Bassi, il documento relativo all'anno fiscale 2025 deve essere consegnato a ciascun dipendente entro il 1° febbraio 2026. Questo documento rappresenta un adempimento di fine anno separato e non sostituisce le dichiarazioni mensili delle imposte sui salari.
Per le rendicontazioni di fine anno, consegna il prospetto per il 2025 entro il 1° febbraio 2026. Le dichiarazioni delle imposte sui salari restano collegate ai propri periodi di competenza: la dichiarazione di dicembre 2026 deve essere presentata entro il 31 gennaio 2027. Registra eventuali rettifiche imputandole al periodo di paga interessato e archivia i dati giustificativi insieme alla documentazione payroll pertinente.
L'accuratezza dipende dalla riconciliazione tra i prospetti annuali e i dati retributivi registrati durante l'anno. Prima di redigere le certificazioni per i lavoratori, confronta i totali retributivi e gli importi delle imposte sui salari con le registrazioni contabili e le dichiarazioni già presentate. Risolvi ogni discrepanza prima del rilascio dei documenti. Ad esempio, controlla che un aumento salariale avvenuto nel corso dell'anno sia correttamente riportato nel riepilogo annuale del lavoratore.
Segui questa sequenza di fine anno per mantenere il pieno controllo delle attività:
- Chiudi l'ultimo periodo di paga dell'anno fiscale e verifica che i relativi dati retributivi siano completi.
- Verifica i dati relativi a retribuzioni e imposte sui salari dei singoli dipendenti confrontandoli con le dichiarazioni presentate per l'anno di riferimento.
- Risolvi le differenze riscontrate sia nei registri contabili delle paghe sia nelle relative procedure di dichiarazione.
- Predisponi il jaaropgave per ciascun lavoratore e pianifica la consegna entro la scadenza applicabile.
- Conserva insieme la certificazione finale e la documentazione di supporto che ne giustifica i valori.
Le rettifiche necessitano di una pista di controllo [audit trail] trasparente: una registrazione che certifichi cosa è stato modificato e per quale motivo. Annota il dipendente interessato, il periodo retributivo di riferimento, le informazioni corrette e il documento giustificativo. In questo modo si distingue una correzione di dati storici da una modifica inserita in un'elaborazione salariale successiva. Collega ciascuna rettifica al periodo di dichiarazione corrispondente, anziché considerare la scadenza del prospetto annuale come l'unico termine di fine anno.
La conservazione documentale costituisce parte integrante del processo di controllo di fine anno. Mantenere l'archivio delle paghe ben organizzato agevola le verifiche annuali e il reperimento successivo dei documenti. Conserva le certificazioni annuali definitive, i calcoli contabili, i dettagli delle dichiarazioni inviate e i registri delle rettifiche per l'intero periodo obbligatorio di conservazione. Una nomenclatura coerente per anno fiscale e dipendente rende le ricerche più rapide e sicure qualora un controllo successivo richieda chiarimenti.
I contratti di lavoro e i dati di gestione paghe devono coincidere relativamente agli accordi retributivi utilizzati nei conteggi annuali. Se un contratto documenta una modifica dello stipendio, assicurati che la busta paga la recepisca per il periodo pertinente prima di redigere la certificazione. In questo modo si evitano disallineamenti tra le condizioni contrattuali pattuite con il lavoratore e i dati riepilogativi annuali.
Inserisci nel calendario della gestione paghe un'attività annuale dedicata alla preparazione, revisione e consegna delle certificazioni. Programmala dopo aver riconciliato i dati retributivi dell'anno, garantendo comunque un tempo tecnico sufficiente prima del 1° febbraio 2026. Ciò consente di separare la scadenza della certificazione per i dipendenti dall'ultima dichiarazione mensile e da eventuali rettifiche da gestire.
Conformità della gestione paghe nei Paesi Bassi
La conformità delle paghe nei Paesi Bassi unisce un calcolo accurato delle retribuzioni, una tempestiva gestione fiscale e fascicoli del personale completi. Un metodo di controllo pratico consiste nel riconciliare ogni ciclo salariale con i relativi cedolini, i dati della dichiarazione e le attestazioni di pagamento.
Conformità di dichiarazione e versamento delle paghe
La conformità in materia di presentazione e versamento implica la rendicontazione dei salari e il pagamento delle relative imposte per ciascun periodo di dichiarazione assegnato. I datori di lavoro olandesi trattengono mensilmente le imposte sui salari e i contributi previdenziali; la dichiarazione delle imposte sui salari deve essere trasmessa entro l'ultimo giorno del mese successivo.
Adotta la medesima procedura per ogni ciclo di retribuzione: raccogli le variazioni dei dipendenti, calcola stipendi e trattenute, verifica i totali, trasmetti la dichiarazione e disponi il pagamento. Conserva la ricevuta di invio e la prova dell'avvenuto versamento insieme alla documentazione delle paghe. Se nel corso del periodo non sono stati corrisposti salari, trasmetti una dichiarazione a zero anziché saltare l'invio.
A ogni erogazione dello stipendio, ciascun dipendente deve ricevere la busta paga. Il prospetto deve indicare la retribuzione lorda, il netto e le trattenute quali imposte sui salari, contributi previdenziali e quote per la pensione. Da gennaio 2026, il salario orario minimo di legge per i lavoratori dai 21 anni in su è pari a €14,71. La tariffa sale a €14,99 dal 1° luglio 2026, pertanto è indispensabile applicare l'importo corretto in base al periodo di paga.
I contratti individuali o gli accordi collettivi di lavoro devono specificare il periodo di paga e il giorno di versamento. Allinea queste clausole con il calendario di elaborazione e annota tempestivamente le variazioni relative a condizioni economiche o dati personali dei lavoratori. Mantieni i documenti payroll olandesi ordinati e accessibili per risalire all'origine di ogni importo dichiarato. Archivia conteggi, dichiarazioni inviate, cedolini e ricevute di pagamento per facilitare qualsiasi verifica.
Sanzioni per ritardata presentazione e mancato versamento
La sanzione per ritardata presentazione o versamento è una penalità applicata in caso di mancato adempimento degli obblighi fiscali entro i termini previsti. Nei Paesi Bassi, la sanzione base per omissione o ritardo [verzuimboete] relativa alle imposte sui salari parte da €68. Si tratta di un importo iniziale e non di una stima onnicomprensiva di tutti i possibili addebiti.
La dichiarazione e il versamento sono atti distinti: l'esecuzione dell'uno non sana l'omissione dell'altro. Inviare la dichiarazione nei termini non estingue il debito d'imposta, e pagare non sostituisce l'obbligo di trasmissione. Mantieni registrazioni separate per entrambe le operazioni, includendo periodo di riferimento, ricevuta di trasmissione e codice identificativo del versamento.
Interessi e sanzioni costituiscono oneri differenti. L'importo di una sanzione non definisce il tasso di interesse applicabile né il costo complessivo. Per conoscere il debito residuo, fai riferimento all'importo indicato nell'avviso di accertamento notificato dal Belastingdienst. In prossimità di una scadenza, dai priorità alla trasmissione della dichiarazione e all'esecuzione del versamento entro la data prevista, archiviando la documentazione probatoria di entrambi i passaggi.
Per un'elaborazione strutturata e una corretta gestione delle paghe, richiedi supporto per la conformità payroll nei Paesi Bassi.
ICSPayroll: Gestione delle buste paga nei Paesi Bassi
ICSPayroll offre servizi di gestione delle buste paga nei Paesi Bassi [Dutch Payroll Administration] per le aziende che devono amministrare le retribuzioni dei dipendenti, le dichiarazioni delle imposte sui salari e le certificazioni annuali. Il servizio coordina i periodi di dichiarazione, i termini di pagamento e i fascicoli dei dipendenti nell'ambito della gestione ordinaria delle paghe.
Per le aziende che assumono personale nei Paesi Bassi, ICSPayroll offre inoltre servizi di Employer of Record (EOR). I datori di lavoro internazionali che desiderano usufruire delle agevolazioni fiscali olandesi per il personale qualificato possono avvalersi del servizio per la richiesta del regime del 30% [30%-regeling]. Tali soluzioni rispondono a differenti necessità operative: l'amministrazione paghe gestisce i flussi retributivi continuativi, l'EOR consente l'impiego di personale nei Paesi Bassi e il servizio dedicato cura le pratiche per il regime del 30%.
Per richiedere assistenza in merito all'amministrazione delle paghe o alla gestione dei rapporti di lavoro nei Paesi Bassi, contatta ICSPayroll per valutare le tue esigenze.
Integra la pianificazione delle paghe nella routine operativa
Un calendario risulta efficace solo se le sue date sono collegate a ruoli definiti e a procedure operative consolidate. Assegna le responsabilità relative alla raccolta dei dati, alla revisione, all'invio della dichiarazione e al pagamento, integrando tali passaggi nelle attività mensili dell'azienda. In questo modo, il calendario e le scadenze payroll olandesi si trasformano in un processo operativo capace di garantire un'amministrazione solida anche in presenza di variazioni dell'organico.
Rivedi la procedura ogni qualvolta mutano la forza lavoro, i patti retributivi o le esigenze di rendicontazione. Una nuova assunzione, una modifica salariale o un diverso assetto contabile possono influire sui dati necessari a una corretta elaborazione. Mantenere allineati il calendario e le responsabilità interne consente all'azienda di intervenire in modo sistematico, senza dover fare affidamento su promemoria dell'ultimo minuto.
ICSPayroll supporta le imprese con servizi di amministrazione paghe olandesi, soluzioni Employer of Record (EOR) e richieste per il regime del 30%. Se desideri individuare la soluzione più adatta alle esigenze di gestione del personale nei Paesi Bassi, contatta ICSPayroll. Un confronto chiaro ti permetterà di avviare un processo retributivo affidabile e conforme.
Domande frequenti
Con quale frequenza è necessario presentare la dichiarazione delle imposte sui salari?
Nei Paesi Bassi le dichiarazioni delle imposte sui salari vengono generalmente presentate con cadenza mensile, sebbene alcuni datori di lavoro abbiano un ciclo quadri-settimanale. Il periodo assegnato determina la frequenza di trasmissione: allinea pertanto la rendicontazione al periodo indicato nella comunicazione del Belastingdienst. Uno schema di pagamento mensile degli stipendi, ad esempio, non implica automaticamente che il periodo di dichiarazione fiscale sia anch'esso mensile. Fai riferimento alla comunicazione ufficiale per distinguere la periodicità degli stipendi dal calendario fiscale stabilito.
Quali sono le scadenze per la trasmissione e il versamento delle imposte sui salari nei Paesi Bassi nel 2026?
Per le dichiarazioni mensili, la scadenza ordinaria coincide generalmente con l'ultimo giorno del mese successivo al periodo di paga; la dichiarazione di dicembre 2026 scade il 31 gennaio 2027. Ne sono un esempio il 28 febbraio 2026 per le retribuzioni di gennaio e il 30 aprile 2026 per quelle di marzo. La tabella delle date 2026 indica i termini previsti per ciascun mese. Gestisci la trasmissione e il versamento come attività distinte, anche se condividono la medesima data di scadenza.
Con quale frequenza i datori di lavoro olandesi devono trasmettere la dichiarazione delle imposte sui salari: mensilmente o ogni quattro settimane?
Dipende dal periodo di dichiarazione assegnato all'impresa. Nei Paesi Bassi le dichiarazioni delle imposte sui salari vengono trasmesse mensilmente o ogni quattro settimane; un ciclo quadri-settimanale prevede 13 periodi di dichiarazione all'anno. Verifica sempre la lettera di notifica [aangiftebrief] del Belastingdienst anziché presupporre che la periodicità di accredito degli stipendi stabilisca la frequenza fiscale. Questa distinzione è fondamentale quando le date delle paghe cadono a cavallo tra mesi solari o alla chiusura dell'anno finanziario.
Entro quando devono essere presentate le dichiarazioni e versate le imposte sui salari dopo ciascun periodo retributivo nei Paesi Bassi?
Per un periodo di dichiarazione mensile, la trasmissione e il versamento sono dovuti entro l'ultimo giorno del mese successivo. Ad esempio, per le paghe di febbraio 2026 la scadenza formale è il 31 marzo 2026. Fai sempre riferimento alla scadenza del periodo di dichiarazione assegnato, non al giorno in cui viene effettivamente accreditato lo stipendio. La dichiarazione a zero è richiesta anche per i periodi privi di retribuzioni: includi quindi anche i periodi inattivi nel flusso degli adempimenti.
Quali sono i termini di legge per il pagamento degli stipendi nei Paesi Bassi?
Non esiste una data unica di erogazione degli stipendi valida per tutti i datori di lavoro olandesi. Il contratto di lavoro o il contratto collettivo di lavoro [CAO] applicabile deve definire il periodo retributivo e la data di pagamento. Molti datori di lavoro erogano le retribuzioni intorno al 25 o al 26 del mese, ma si tratta di una consuetudine diffusa e non di un termine di legge universale. Se un contratto stabilisce una data di pagamento mensile specifica, pianifica l'elaborazione delle paghe in modo da rispettarla puntualmente.
In che modo le festività e i fine settimana incidono sulle scadenze delle paghe nei Paesi Bassi?
Se la scadenza per la dichiarazione delle imposte sui salari cade in un fine settimana o in un giorno festivo, il termine slitta generalmente al primo giorno lavorativo successivo. Ad esempio, la scadenza formale del 31 maggio 2026 cade di domenica, mentre quella del 31 ottobre 2026 cade di sabato. Registra nel piano di lavoro la scadenza lavorativa effettiva, conservando comunque la data formale come riferimento. Le date di pagamento degli stipendi seguono invece una pianificazione indipendente e devono rispettare le clausole contrattuali pattuite.
Quando devono essere emessi i prospetti annuali degli stipendi e consegnate le buste paga nei Paesi Bassi?
La certificazione annuale dei salari [jaaropgave] per l'anno fiscale 2025 deve essere consegnata a ciascun dipendente entro il 1° febbraio 2026. Inoltre, i datori di lavoro devono fornire la busta paga a ogni erogazione salariale. Ad esempio, un lavoratore retribuito mensilmente riceve un cedolino per ciascun pagamento mensile, oltre alla certificazione annuale riepilogativa. Mantieni chiaramente distinti entrambi i documenti nei fascicoli del personale, poiché il primo certifica un pagamento puntuale e il secondo sintetizza l'intero anno fiscale.
Come possono i datori di lavoro verificare la periodicità di dichiarazione assegnata e le relative scadenze per le imposte sui salari nei Paesi Bassi?
Consulta la aangiftebrief del Belastingdienst per conoscere il periodo di dichiarazione assegnato, quindi confronta le date con la tabella ufficiale dei termini di trasmissione per il 2026. Conserva entrambi i riferimenti all'interno del calendario payroll. Se prevedi di modificare il periodo di dichiarazione per il 2027, la richiesta deve pervenire al Belastingdienst entro il 14 dicembre 2026. Registra la richiesta e aggiorna il calendario qualora la frequenza venga modificata, evitando di affidarti a pianificazioni superate.
Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Director di ICS Staffing & Payroll B.V., la controllata al 100% di Intercompany Solutions a capo di ICS Payroll. È responsabile dei servizi di Employer of Record e payroll nei Paesi Bassi: contratti di lavoro, dichiarazioni delle imposte sui salari e previdenziali, indennità di vacanza, fondi pensione, congedi per malattia e conformità ai CAO, con possibilità di onboarding entro 48 ore.
Domande frequenti
Nei Paesi Bassi le dichiarazioni delle imposte sui salari vengono generalmente presentate con cadenza mensile, sebbene alcuni datori di lavoro abbiano un ciclo quadri-settimanale. Il periodo assegnato determina la frequenza di trasmissione: allinea pertanto la rendicontazione al periodo indicato nella comunicazione del Belastingdienst. Uno schema di pagamento mensile degli stipendi, ad esempio, non implica automaticamente che il periodo di dichiarazione fiscale sia anch'esso mensile. Fai riferimento alla comunicazione ufficiale per distinguere la periodicità degli stipendi dal calendario fiscale stabilito.
Per le dichiarazioni mensili, la scadenza ordinaria coincide generalmente con l'ultimo giorno del mese successivo al periodo di paga; la dichiarazione di dicembre 2026 scade il 31 gennaio 2027. Ne sono un esempio il 28 febbraio 2026 per le retribuzioni di gennaio e il 30 aprile 2026 per quelle di marzo. La tabella delle date 2026 indica i termini previsti per ciascun mese. Gestisci la trasmissione e il versamento come attività distinte, anche se condividono la medesima data di scadenza.
Dipende dal periodo di dichiarazione assegnato all'impresa. Nei Paesi Bassi le dichiarazioni delle imposte sui salari vengono trasmesse mensilmente o ogni quattro settimane; un ciclo quadri-settimanale prevede 13 periodi di dichiarazione all'anno. Verifica sempre la lettera di notifica [aangiftebrief] del Belastingdienst anziché presupporre che la periodicità di accredito degli stipendi stabilisca la frequenza fiscale. Questa distinzione è fondamentale quando le date delle paghe cadono a cavallo tra mesi solari o alla chiusura dell'anno finanziario.
Per un periodo di dichiarazione mensile, la trasmissione e il versamento sono dovuti entro l'ultimo giorno del mese successivo. Ad esempio, per le paghe di febbraio 2026 la scadenza formale è il 31 marzo 2026. Fai sempre riferimento alla scadenza del periodo di dichiarazione assegnato, non al giorno in cui viene effettivamente accreditato lo stipendio. La dichiarazione a zero è richiesta anche per i periodi privi di retribuzioni: includi quindi anche i periodi inattivi nel flusso degli adempimenti.
Non esiste una data unica di erogazione degli stipendi valida per tutti i datori di lavoro olandesi. Il contratto di lavoro o il contratto collettivo di lavoro [CAO] applicabile deve definire il periodo retributivo e la data di pagamento. Molti datori di lavoro erogano le retribuzioni intorno al 25 o al 26 del mese, ma si tratta di una consuetudine diffusa e non di un termine di legge universale. Se un contratto stabilisce una data di pagamento mensile specifica, pianifica l'elaborazione delle paghe in modo da rispettarla puntualmente.
Se la scadenza per la dichiarazione delle imposte sui salari cade in un fine settimana o in un giorno festivo, il termine slitta generalmente al primo giorno lavorativo successivo. Ad esempio, la scadenza formale del 31 maggio 2026 cade di domenica, mentre quella del 31 ottobre 2026 cade di sabato. Registra nel piano di lavoro la scadenza lavorativa effettiva, conservando comunque la data formale come riferimento. Le date di pagamento degli stipendi seguono invece una pianificazione indipendente e devono rispettare le clausole contrattuali pattuite.
La certificazione annuale dei salari [jaaropgave] per l'anno fiscale 2025 deve essere consegnata a ciascun dipendente entro il 1° febbraio 2026. Inoltre, i datori di lavoro devono fornire la busta paga a ogni erogazione salariale. Ad esempio, un lavoratore retribuito mensilmente riceve un cedolino per ciascun pagamento mensile, oltre alla certificazione annuale riepilogativa. Mantieni chiaramente distinti entrambi i documenti nei fascicoli del personale, poiché il primo certifica un pagamento puntuale e il secondo sintetizza l'intero anno fiscale.
Consulta la aangiftebrief del Belastingdienst per conoscere il periodo di dichiarazione assegnato, quindi confronta le date con la tabella ufficiale dei termini di trasmissione per il 2026. Conserva entrambi i riferimenti all'interno del calendario payroll. Se prevedi di modificare il periodo di dichiarazione per il 2027, la richiesta deve pervenire al Belastingdienst entro il 14 dicembre 2026. Registra la richiesta e aggiorna il calendario qualora la frequenza venga modificata, evitando di affidarti a pianificazioni superate.