Nederlandse salarisadministratie kalender en deadlines: aangifterichtlijn
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
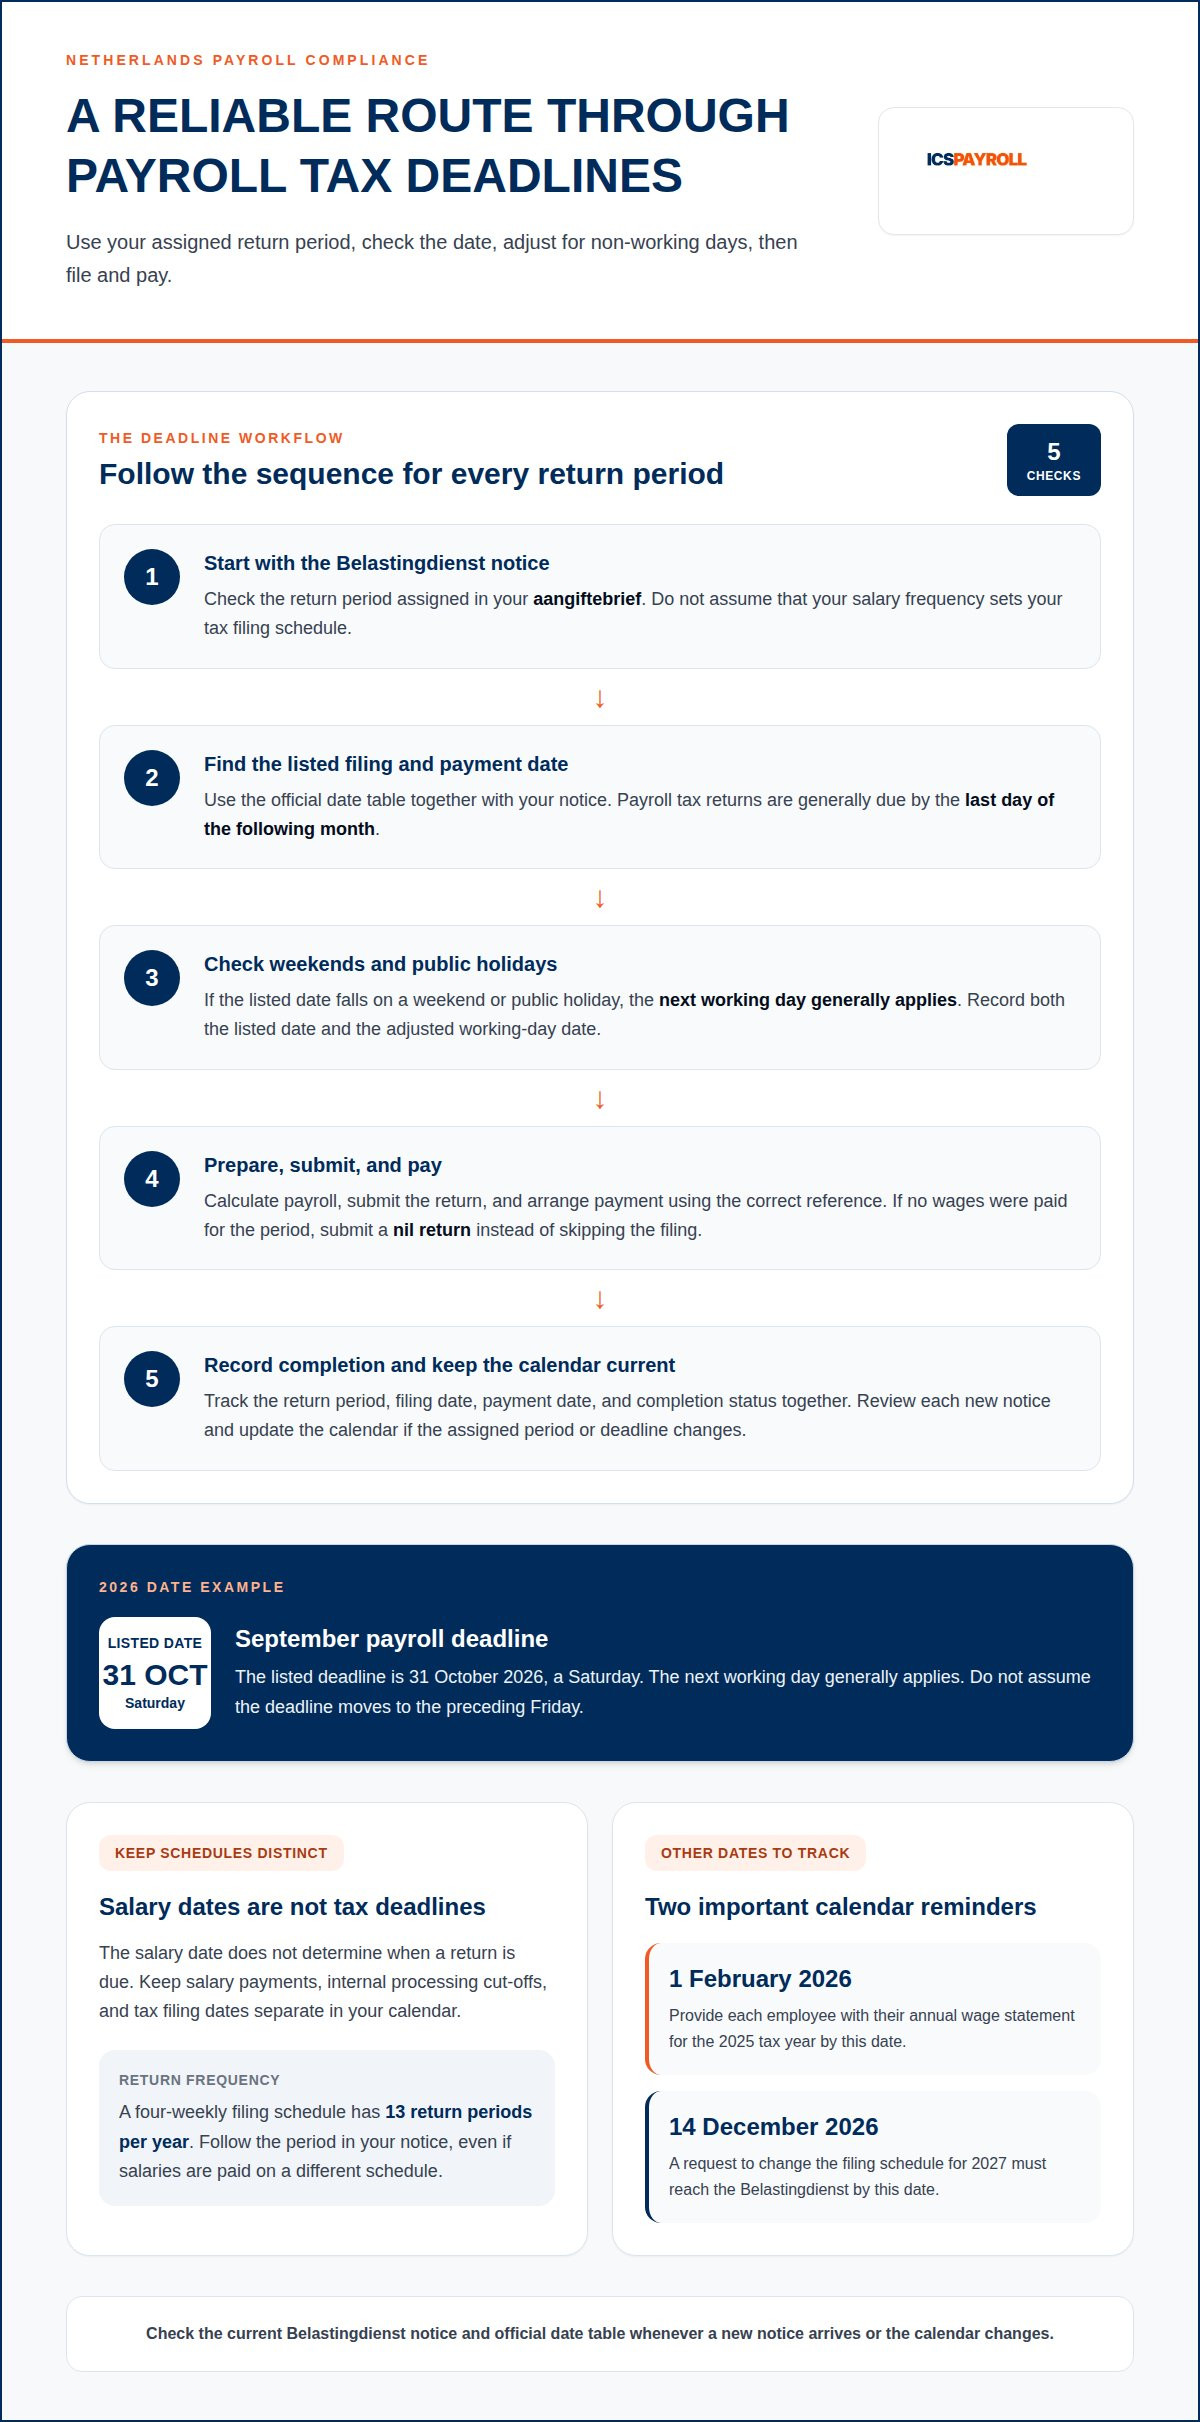
Een gemiste salarisadministratie deadline is een compliancefout, niet slechts een agendaprobleem. In Nederland moet de aangifte loonheffingen over het algemeen uiterlijk op de laatste dag van de volgende maand zijn ingediend. Deadlines kunnen variëren rond weekenden en feestdagen, dus controleer altijd de toepasselijke aangiftebrief.
Aangiftedatums, salarisbetalingen en jaarlijkse werknemersdocumenten volgen verschillende planningen. De jaaropgave voor het belastingjaar 2025 moet bijvoorbeeld uiterlijk op 1 februari 2026 aan elke werknemer zijn verstrekt.
Dit overzicht schetst de belangrijkste datums, legt uit hoe weekenden en feestdagen deadlines beïnvloeden en laat zien hoe u wijzigingen kunt volgen via uw aangiftebrief en de officiële datumtabel voor 2026.
Door Joost Hubregtse, Payroll Director.
Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse salarisadministratie- en EOR-specialist van Intercompany Solutions. Als ervaren salarisspecialist en voormalig Head of Payroll houdt hij toezicht op aangiften loonheffingen, 30%-regeling aanvragen en arbeidsrechtelijke compliance voor internationale werkgevers.
Beoordeeld door Joost Hubregtse, Payroll Director, op 10 november 2026.
Belangrijkste inzichten
- Stem uw salarisadministratie kalender af op het aangiftetijdvak in uw aangiftebrief van de Belastingdienst, of dit nu maandelijks of per vier weken is.
- Als een aangiftedeadline in een weekend of op een feestdag valt, geldt over het algemeen de eerstvolgende werkdag.
- Gebruik de officiële datumtabel voor 2026 en uw aangiftebrief om aangiftedatums en wijzigingen bij te houden; voor de Nederlandse aangifte loonheffingen kan geen uitstel worden verleend.
- Dien een nihilaangifte in voor een tijdvak waarin geen loon is betaald in plaats van de aangifte over te slaan.
- Verstrek elke werknemer uiterlijk op 1 februari 2026 de jaaropgave over 2025.
Hoe blijf ik op de hoogte van Nederlandse payroll-wijzigingen?
Met een aangifte loonheffingen geeft u de lonen en de verschuldigde loonheffingen over een specifiek aangiftetijdvak door. In Nederland doen werkgevers over het algemeen maandelijks aangifte, en de aangifte en betaling moeten volgens de Belastingdienst uiterlijk op de laatste dag van de volgende maand binnen zijn. Deadlines kunnen per tijdvak verschillen, dus controleer altijd de toepasselijke kalender voor de loonheffingen. Een overzicht van de Nederlandse salarisadministratie kalender en deadlines helpt om deze fiscale verplichtingen te scheiden van de salarisbetalingsdata.
De aangiftedeadline is de uiterste datum om een aangifte in te dienen en het verschuldigde bedrag te betalen. Behandel de aangifte en betaling als samenhangende taken: bereken de salarissen, dien de aangifte in en regel vervolgens de betaling met het juiste betalingskenmerk. Zelfs als er geen loon is uitbetaald, moet u een nihilaangifte indienen in plaats van de aangifte over te slaan. Registreer het tijdvak, de aangiftedatum, de betalingsdatum en de status van afronding gezamenlijk.
Een salariscyclus is het interval dat wordt gehanteerd om de salarissen van werknemers te berekenen en uit te betalen. Een maandelijkse betaling is gebruikelijk in Nederland, hoewel sommige sectoren wekelijkse of vierwekelijkse cycli hanteren. De arbeidsovereenkomst of cao dient het loontijdvak en de uitbetaaldatum vast te leggen. Houd deze datums gescheiden van fiscale deadlines: de datum van salarisbetaling bepaalt niet wanneer een aangifte verschuldigd is.
Een vierwekelijkse cyclus omvat 13 aangiftetijdvakken per jaar wanneer de werkgever een vierwekelijks aangifteschema volgt. Controleer het tijdvak in de aangiftebrief van de Belastingdienst en neem niet zomaar aan dat de uitbetalingsfrequentie ook het fiscale aangiftetijdvak bepaalt. Een onderneming die per vier weken uitbetaalt, moet mogelijk nog steeds het tijdvak volgen dat in de brief is vastgesteld. Ook een wekelijkse verloning vereist een duidelijke planning voor het verzamelen van uren en mutaties.
Werknemersmutaties omvatten onder meer een indiensttreding, uitdiensttreding, salariswijziging of gewijzigde persoonsgegevens. Lever elke wijziging en de bijbehorende salarisinformatie aan vóór de overeengekomen administratieve deadline (cut-off), zodat er voldoende tijd overblijft om de salarissen te berekenen en de aangifte voor te bereiden. De Nederlandse regelgeving kent geen universele deadline voor het aanleveren van gegevens aan een salarisdienstverlener. De praktische cut-off is afhankelijk van de verwerkingsafspraken en de betaaldatum.
Om wijzigingen bij te houden, bewaart u de actuele aangiftebrief en de officiële datumtabel voor de aangifte loonheffingen 2026 bij uw administratiekalender. Vergelijk elk toegekend tijdvak met de tabel en noteer eventuele aangepaste deadlines of aangiftefrequenties. Voor een wijziging per 2027 moet het verzoek uiterlijk op 14 december 2026 door de Belastingdienst zijn ontvangen. Controleer de Nederlandse salarisadministratie kalender en deadlines zodra er een nieuwe brief binnenkomt en werk de kalender bij als het toegekende tijdvak wijzigt.
Voor een betrouwbaar proces beoordeelt u de Nederlandse salarisadministratie kalender en deadlines samen met de interne salaris-cut-offs wanneer de planning verandert. Wijs de verantwoordelijkheid toe voor het controleren van brieven van de Belastingdienst en het registreren van updates. Dit helpt om het fiscale aangifteschema van de werkgever het hele jaar door duidelijk te onderscheiden van operationele datums voor salarisverwerking, personeelsmutaties en betalingsvoorbereiding.
Deadlineverschuivingen door weekenden en feestdagen
Een deadlineverschuiving verplaatst een aangiftedatum die in het weekend of op een officiële feestdag valt naar de eerstvolgende werkdag. In Nederland geldt volgens de Belastingdienst over het algemeen de eerstvolgende werkdag voor deadlines van de loonheffingen. Deze aanpassing wijzigt de datum voor de aangifte en betaling, niet het aangiftetijdvak. Houd zowel de vermelde datum als de aangepaste werkdag zichtbaar in uw kalender.
De kalender van 2026 laat zien waarom dit onderscheid van belang is. Een salarisdeadline kan in het weekend vallen, dus controleer de geldende datum voordat u de aangifte en betaling inplant. De vermelde deadline voor de loonaangifte van september is 31 oktober 2026, een zaterdag. In dergelijke gevallen geldt over het algemeen de eerstvolgende werkdag. Ga er niet van uit dat de deadline verschuift naar de voorafgaande vrijdag. Noteer de van toepassing zijnde werkdag, zodat de salarisverwerking en betaling hierop worden afgestemd.
Hanteer voor elk aangiftetijdvak deze stappen:
- Zoek de vermelde deadline voor het aangiftetijdvak op in de aangiftebrief van de Belastingdienst en de officiële datumtabel.
- Controleer of die datum op een zaterdag, zondag of erkende feestdag valt.
- Noteer de eerstvolgende werkdag als de aangepaste datum wanneer de algemene regel van toepassing is.
- Plan de aangifte en betaling in op basis van die datum en bewaar het bewijs van afronding.
Een officiële feestdag kan invloed hebben op de berekening van de reguliere werkdagen. Omdat feestdagen elk jaar op andere data kunnen vallen, dient u de kalender jaarlijks opnieuw te bekijken in plaats van data uit het voorgaande jaar over te nemen. Houd interne salarisdeadlines gescheiden van fiscale deadlines. Plan de salarisbetalingen en de verwerking van loongegevens rondom feestdagen, zelfs als de uiterste aangiftedatum naar de volgende werkdag verschuift.
Vakantiegeld is een extra vergoeding voor werknemers, en het wettelijke minimum bedraagt 8% van het brutoloon, volgens Business.gov.nl. Werkgevers betalen dit doorgaans als een eenmalig bedrag uit in mei. Neem deze toelage op in de salarisberekeningen en stem de verwerking af op de salarisplanning van mei. De datum waarop werknemers hun vakantiegeld ontvangen, staat los van de deadline voor de aangifte loonheffingen. Een deadlineverschuiving door een feestdag leidt op zichzelf niet tot het verschuiven van de salarisbetaaldatum.
Controleer bij een salarisverwerking rondom een feestdag of de salarissen, het vakantiegeld, de loonbelasting en de toepasselijke pensioenpremies correct zijn geregistreerd. Een feestdag kan van invloed zijn op het moment waarop gegevens worden verwerkt, maar neemt de verplichting om loon over het desbetreffende tijdvak aan te geven niet weg.
Houd voor een compliant kalender de lijst met feestdagen naast de aangiftetabel en wijs iemand aan die verantwoordelijk is voor het jaarlijks bijwerken van de data. Ondersteuning bij payroll deadline planning kan helpen om de stappen voor aangifte en betaling op elkaar af te stemmen.
Officiële datumtabel aangifte loonheffingen 2026
De officiële datumtabel voor de aangifte loonheffingen 2026 vermeldt de uiterste aangifte- en betalingsdatum voor elk tijdvak. Werkgevers moeten zowel de tabel als het aangiftetijdvak in hun aangiftebrief van de Belastingdienst volgen. De onderstaande datums koppelen elke salarismaand aan de vermelde uiterste datum.
| Loontijdvak | Vermelde uiterste datum |
|---|---|
| Januari 2026 | 28 februari 2026 |
| Februari 2026 | 31 maart 2026 |
| Maart 2026 | 30 april 2026 |
| April 2026 | 31 mei 2026 |
| Mei 2026 | 30 juni 2026 |
| Juni 2026 | 31 juli 2026 |
| Juli 2026 | 31 augustus 2026 |
| Augustus 2026 | 30 september 2026 |
| September 2026 | 31 oktober 2026 |
| Oktober 2026 | 30 november 2026 |
| November 2026 | 31 december 2026 |
| December 2026 | 31 januari 2027 |
Een aangiftetijdvak is de periode van salarisactiviteit die in één aangifte wordt gerapporteerd. Ga uit van het toegekende tijdvak, niet van de datum waarop het salaris toevallig op de rekening van de werknemers staat. De tabel toont de vermelde data; weekend- en feestdagverschuivingen worden afzonderlijk behandeld. Zo valt 31 mei 2026 op een zondag en 31 oktober 2026 op een zaterdag.
De aangifte inkomstenbelasting geeft het belastbaar inkomen van een natuurlijk persoon over een belastingjaar weer. De Nederlandse aangifte inkomstenbelasting over 2025 moet uiterlijk 1 mei 2026 zijn ingediend. Deze datum staat los van de maandelijkse aangiften loonheffingen. Gebruik de loonheffingentabel dan ook niet om de jaarlijkse inkomstenbelastingaangifte van een werknemer te plannen.
Een aangifte vennootschapsbelasting rapporteert de belastbare winst van een onderneming. Deze dient binnen vijf maanden na afloop van het boekjaar te worden ingediend; bij een kalenderjaar is de officiële deadline 1 juni. Dit is een afzonderlijke verplichting ten opzichte van de aangiften loonheffingen, zelfs wanneer hetzelfde bedrijf beide aangiftekalenders beheert.
Uitstel wijzigt de indieningsdeadline voor een specifiek type belastingaangifte. Voor de Nederlandse aangifte loonheffingen kan geen uitstel worden verkregen, dus plan de voorbereiding rondom de vastgestelde deadline. Ga er niet van uit dat deze regel ook bepaalt of er voor een individuele aangifte inkomstenbelasting uitstel mogelijk is. De deadline en de procedure hangen af van het soort belasting.
Een verzoek tot wijziging van het aangiftetijdvak vraagt de Belastingdienst om de aangiftefrequentie voor een volgend jaar aan te passen. Voor een wijziging per 2027 moet het verzoek uiterlijk op 14 december 2026 door de Belastingdienst zijn ontvangen. Noteer die datum apart van de maandelijkse aangiftedeadlines en werk de kalender bij als het toegekende tijdvak wijzigt. Een overzichtelijke kalender houdt de aangifte loonheffingen, de betaling en overige belastingaangiften strikt gescheiden.
Deadline voor de jaaropgave
Een jaarlijkse loonopgave, oftewel jaaropgave, vat de loongegevens van een werknemer over een belastingjaar samen. In Nederland moet de jaaropgave voor het belastingjaar 2025 uiterlijk op 1 februari 2026 aan elke werknemer worden verstrekt. Behandel dit als een apart jaareinde-onderdeel en niet als vervanging van de maandelijkse aangiften loonheffingen.
Voor de jaarafsluiting verstrekt u de jaaropgave 2025 uiterlijk op 1 februari 2026. Aangiften loonheffingen blijven gekoppeld aan hun eigen aangiftetijdvakken: de aangifte over december 2026 moet uiterlijk op 31 januari 2027 zijn ingediend. Registreer correcties op het loontijdvak waarop ze betrekking hebben en bewaar de onderliggende informatie bij de relevante salarisadministratie.
Nauwkeurigheid begint met het aansluiten van de jaaropgaven op de salarisgegevens die gedurende het jaar zijn vastgelegd. Vergelijk vóór het opstellen van de werknemersopgaven de jaarlijkse loontotalen en bedragen aan loonheffingen met de salarisadministratie en de ingediende aangiften. Onderzoek eventuele verschillen voordat u de opgaven verstrekt. Controleer bijvoorbeeld of een salariswijziging die in de loop van het jaar is doorgevoerd, correct is verwerkt in het jaaroverzicht van de werknemer.
Hanteer een vaste eindejaarsvolgorde om de werkzaamheden beheersbaar te houden:
- Sluit het laatste loontijdvak van het belastingjaar af en controleer of de bijbehorende salarisgegevens volledig zijn.
- Vergelijk de loon- en loonheffingengegevens op werknemersniveau met de voor dat jaar ingediende aangiften.
- Los geconstateerde verschillen op in de salarisadministratie en in het relevante correctieproces.
- Stel de jaaropgave van elke werknemer op en plan de verstrekking vóór de geldende deadline.
- Bewaar de definitieve jaaropgave en de onderliggende documenten gezamenlijk.
Correcties vereisen een duidelijk controledossier (audit trail): een verslag van wat er is gewijzigd en waarom. Noteer de betreffende werknemer, het relevante loontijdvak, de gecorrigeerde gegevens en het bewijsstuk. Dit maakt het onderscheid helder tussen een correctie op historische loongegevens en een mutatie in een latere salarisrun. Koppel elke correctie aan het aangiftetijdvak waar het om gaat, in plaats van de deadline voor de jaaropgave als de enige jaareindedatum te zien.
Bewaartermijnen vormen een belangrijk onderdeel van de interne eindejaarscontrole. Een ordelijke salarisadministratie vereenvoudigt de jaarafsluiting en latere controles. Bewaar definitieve jaaropgaven, salarisberekeningen, ingediende aangiftegegevens en correctieberichten binnen die bewaartermijn. Consistente archivering op belastingjaar en werknemer maakt het terugvinden betrouwbaarder wanneer een latere controle vragen oproept.
Arbeidsovereenkomsten en de salarisadministratie moeten tevens overeenstemmen over de salarisafspraken die in de jaarlijkse berekeningen zijn gebruikt. Als een contract een salariswijziging vermeldt, controleer dan vóór het opstellen van de jaaropgave of de salarisadministratie dit over het van toepassing zijnde tijdvak weerspiegelt. Dit voorkomt afwijkingen tussen de vastgelegde contractuele afspraken van de werknemer en de jaarlijkse cijfers.
Neem een aparte jaarlijkse taak op in de salarisadministratie kalender voor het opstellen, controleren en verstrekken van de jaaropgave. Plan deze in nadat de salarisadministratie van het hele jaar is aangesloten, maar reserveer voldoende verwerkingstijd vóór 1 februari 2026. Dit houdt de deadline voor de werknemersopgave gescheiden van de laatste maandaangifte en eventuele correcties die moeten worden verwerkt.
Nederlandse payroll compliance
Nederlandse payroll compliance combineert een accurate loonverwerking, tijdige belastingaangiften en volledige personeelsdossiers. Een praktische controlemaatregel is het aansluiten van elke salarisrun op de bijbehorende loonstroken, aangiftegegevens en betalingsbewijzen.
Compliance bij aangifte loonheffingen en betaling
Compliance rondom aangiften en betalingen betekent dat lonen worden gerapporteerd en de bijbehorende loonheffingen over elk vastgesteld tijdvak worden afgedragen. Nederlandse werkgevers houden maandelijks loonheffingen (loonbelasting en premies volksverzekeringen) en werknemersverzekeringen in, en de aangifte loonheffingen moet uiterlijk op de laatste dag van de volgende maand zijn ingediend.
Volg bij elke salarisronde dezelfde volgorde: verzamel personeelsmutaties, bereken salarissen en inhoudingen, controleer de totalen, dien de aangifte in en regel de betaling. Bewaar de ontvangstbevestiging van de aangifte en het betalingsbewijs bij uw salarisadministratie. Als er in een tijdvak geen lonen zijn uitbetaald, dien dan een nihilaangifte in in plaats van de aangifte over te slaan.
Elke werknemer moet bij iedere betaling een loonstrook ontvangen. Hierop moeten het brutosalaris, het nettosalaris en inhoudingen zoals loonheffingen, premies voor sociale zekerheid en pensioenpremies duidelijk vermeld staan. Vanaf januari 2026 bedraagt het wettelijk minimumuurloon voor werknemers van 21 jaar en ouder € 14,71. Dit tarief wijzigt per 1 juli 2026 naar € 14,99, waardoor het gehanteerde tarief exact moet aansluiten op het betreffende loontijdvak.
Arbeidsovereenkomsten of toepasselijke cao's moeten het loontijdvak en de betaaldatum specificeren. Houd deze voorwaarden in lijn met de verwerkingskalender en leg wijzigingen direct vast wanneer salarisafspraken of werknemersgegevens veranderen. Zorg dat de Nederlandse salarisadministratie overzichtelijk en toegankelijk blijft, zodat gerapporteerde bedragen herleidbaar zijn naar de bron. Bewaar berekeningen, ingediende aangiften, loonstroken en betalingsbewijzen zorgvuldig.
Boetes bij te late aangifte of betaling
Een verzuimboete voor te laat aangeven of betalen is een sanctie die wordt opgelegd wanneer niet tijdig aan de verplichtingen rondom de loonheffingen is voldaan. De Nederlandse verzuimboete voor de loonheffingen begint bij € 68. Dit is een startbedrag en geen totaaloverzicht van alle mogelijke boetes of kosten.
Aangifte doen en betalen zijn twee verschillende handelingen; het afronden van de ene taak betekent niet dat de andere is voldaan. Een tijdige aangifte lost de betalingsverplichting niet op, en een betaling vervangt de verplichte aangifte niet. Houd van beide taken een afzonderlijke administratie bij, inclusief het aangiftetijdvak, de indieningsbevestiging en het betalingskenmerk.
Heffingsrente/belastingrente en boetes zijn verschillende zaken. Een boetebedrag zegt niets over een rentepercentage of de totale kosten. Ga bij een openstaand saldo altijd uit van het bedrag dat vermeld staat op de desbetreffende aanslag van de Belastingdienst. Als een deadline nadert, geef dan prioriteit aan het indienen van de aangifte en het uitvoeren van de betaling vóór de geldende datum, en bewaar vervolgens van beide stappen het bewijs.
Voor een gestructureerde salarisverwerking en administratie kunt u ondersteuning aanvragen voor Nederlandse payroll compliance.
ICSPayroll: Nederlandse salarisadministratie
ICSPayroll verzorgt de Nederlandse salarisadministratie voor bedrijven die salarisbetalingen, aangiften loonheffingen en jaaropgaven in Nederland beheren. Onze dienstverlening kan aangiftetijdvakken, betalingsdeadlines en personeelsdossiers naadloos coördineren als onderdeel van het doorlopende salarisbeheer.
Voor bedrijven die personeel aannemen in Nederland biedt ICSPayroll tevens Employer of Record (EOR)-diensten. Internationale werkgevers die gebruik willen maken van fiscale voordelen voor in aanmerking komende werknemers, kunnen een beroep doen op onze dienst voor de aanvraag van de 30%-regeling. Deze diensten voorzien in verschillende behoeften: salarisadministratie ondersteunt de periodieke loonverwerking, EOR faciliteert het juridisch werkgeverschap in Nederland en de aanvraagservice richt zich specifiek op de 30%-regeling.
Voor ondersteuning bij uw Nederlandse salarisadministratie of werkgeverschap in Nederland kunt u contact opnemen met ICSPayroll om uw wensen te bespreken.
Maak salarisplanning onderdeel van uw operationele ritme
Een kalender is pas waardevol als de datums zijn gekoppeld aan duidelijk eigenaarschap en vaste routines. Wijs de verantwoordelijkheid toe voor het aanleveren van gegevens, de controle, de aangifte en de betaling, en veranker deze taken in uw maandelijkse bedrijfsvoering. Zo transformeert u de Nederlandse salarisadministratie kalender en deadlines in een werkbaar proces dat zorgt voor een consistente administratie, ook als uw team verandert.
Evalueer het proces telkens wanneer uw personeelsbestand, salarisafspraken of rapportagevereisten wijzigen. Een nieuwe werknemer, een salariscorrectie of een gewijzigde salarisstructuur kan invloed hebben op de gegevens die nodig zijn voor een foutloze verwerking. Door de planning en interne verantwoordelijkheden synchroon te houden, reageert uw organisatie gestructureerd in plaats van afhankelijk te zijn van last-minute herinneringen.
ICSPayroll ondersteunt ondernemingen met Nederlandse salarisadministratie, Employer of Record (EOR)-diensten en aanvragen voor de 30%-regeling. Wilt u bespreken welke ondersteuning het beste aansluit bij uw salarisverplichtingen in Nederland? Neem contact op met ICSPayroll. Een duidelijke volgende stap helpt u direct een betrouwbaar salarisproces op te zetten.
Veelgestelde vragen
Hoe vaak moet ik aangifte loonheffingen doen?
Aangiften loonheffingen worden in Nederland over het algemeen maandelijks ingediend, hoewel sommige werkgevers een vierwekelijks tijdvak hebben. Het aan u toegekende tijdvak bepaalt hoe vaak u aangifte moet doen; stem uw rapportages dan ook af op het tijdvak dat in de aangiftebrief van de Belastingdienst vermeld staat. Een maandelijkse salarisbetaling betekent op zichzelf bijvoorbeeld niet automatisch dat uw aangiftetijdvak ook maandelijks is. Gebruik de aangiftebrief om het onderscheid te maken tussen de uitbetaalfrequentie en het officiële aangifteritme.
Wat zijn de Nederlandse deadlines voor aangifte en betaling van loonheffingen in 2026?
Voor maandelijkse aangiften is de vermelde uiterste datum doorgaans de laatste dag van de maand die volgt op het loontijdvak, waarbij de aangifte over december 2026 uiterlijk 31 januari 2027 binnen moet zijn. Voorbeelden zijn 28 februari 2026 voor de verloning van januari en 30 april 2026 voor maart. De datumtabel voor 2026 vermeldt de officiële data voor elke maand. Blijf aangifte en betaling als afzonderlijke taken monitoren, zelfs als ze dezelfde deadline hebben.
Hoe vaak moeten Nederlandse werkgevers aangifte loonheffingen doen: maandelijks of per vier weken?
Dit hangt af van het aangiftetijdvak dat aan de werkgever is toegewezen. Nederlandse aangiften loonheffingen worden over het algemeen maandelijks of per vier weken ingediend; een vierwekelijkse cyclus kent 13 aangiftetijdvakken per jaar. Controleer altijd de aangiftebrief van de Belastingdienst en ga er niet automatisch van uit dat de uitbetaalfrequentie van het salaris gelijk is aan de aangiftefrequentie. Dit onderscheid is vooral van belang wanneer salarisdatums over kalendermaanden of het einde van het boekjaar heenlopen.
Wanneer moeten de Nederlandse aangifte loonheffingen en betaling worden voldaan na elk tijdvak?
Bij een maandelijks tijdvak moeten de aangifte en betaling over het algemeen uiterlijk op de laatste dag van de daaropvolgende maand zijn voldaan. Zo heeft de verloning van februari 2026 een vermelde uiterste datum van 31 maart 2026. Houd altijd de deadline aan die hoort bij het toegekende aangiftetijdvak, niet de datum waarop het salaris daadwerkelijk is overgemaakt. Een nihilaangifte is bovendien vereist voor een periode zonder loonbetalingen, dus neem ook inactieve tijdvakken mee in uw workflow.
Wat zijn de Nederlandse deadlines voor het uitbetalen van het salaris aan werknemers?
Er is geen universele vaste betaaldatum die voor elke Nederlandse werkgever geldt. De arbeidsovereenkomst of toepasselijke cao dient het loontijdvak en de betaaldatum vast te leggen. Veel werkgevers betalen het salaris rond de 25e of 26e van de maand uit, maar dit is een gangbare praktijk en geen wettelijke deadline. Wanneer in een contract bijvoorbeeld een vaste maandelijkse betaaldatum is afgesproken, dient de salarisverwerking hier tijdig op te worden afgestemd.
Hoe beïnvloeden Nederlandse feestdagen en weekenden salarisdeadlines?
Als een deadline voor de loonheffingen in het weekend of op een officiële feestdag valt, verschuift deze over het algemeen naar de eerstvolgende werkdag. Zo valt de vermelde deadline van 31 mei 2026 op een zondag en die van 31 oktober 2026 op een zaterdag. Noteer de aangepaste deadline voor werkdagen in uw planning, maar bewaar de oorspronkelijke datum ter referentie. Salarisbetalingsdata staan hier los van en moeten altijd de contractuele afspraken blijven volgen.
Wanneer moeten Nederlandse werkgevers jaaropgaven uitreiken en loonstroken verstrekken?
De jaaropgave voor het belastingjaar 2025 moet uiterlijk op 1 februari 2026 aan elke werknemer worden verstrekt. Daarnaast zijn werkgevers verplicht om bij elke salarisbetaling een loonstrook te verstrekken. Een werknemer die maandelijks wordt betaald, ontvangt dus bij elke maandbetaling een loonstrook, naast de jaarlijkse opgave. Houd beide documenten duidelijk herkenbaar in de personeelsdossiers, aangezien het ene een specifieke betaling registreert en het andere een samenvatting vormt van het belastingjaar.
Hoe kunnen werkgevers hun toegewezen aangiftefrequentie en deadlines voor loonheffingen controleren?
Raadpleeg de aangiftebrief van de Belastingdienst om het toegekende aangiftetijdvak vast te stellen en vergelijk de datums met de officiële datumtabel voor de aangifte loonheffingen 2026. Bewaar beide documenten bij uw salarisadministratie kalender. Wilt u het aangiftetijdvak voor 2027 wijzigen, dan moet het verzoek daartoe uiterlijk op 14 december 2026 door de Belastingdienst zijn ontvangen. Registreer het verzoek en pas de kalender aan zodra het toegekende tijdvak wijzigt, in plaats van te vertrouwen op een verouderde planning.
Artikel door
Joost Hubregtse
Joost Hubregtse is Director van ICS Staffing & Payroll B.V., de 100% dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisadministratiediensten: arbeidsovereenkomsten, aangiften loonheffingen en sociale zekerheid, vakantiegeld, pensioen, ziekteverzuim en cao-compliance, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Aangiften loonheffingen worden in Nederland over het algemeen maandelijks ingediend, hoewel sommige werkgevers een vierwekelijks tijdvak hebben. Het aan u toegekende tijdvak bepaalt hoe vaak u aangifte moet doen; stem uw rapportages dan ook af op het tijdvak dat in de aangiftebrief van de Belastingdienst vermeld staat. Een maandelijkse salarisbetaling betekent op zichzelf bijvoorbeeld niet automatisch dat uw aangiftetijdvak ook maandelijks is. Gebruik de aangiftebrief om het onderscheid te maken tussen de uitbetaalfrequentie en het officiële aangifteritme.
Voor maandelijkse aangiften is de vermelde uiterste datum doorgaans de laatste dag van de maand die volgt op het loontijdvak, waarbij de aangifte over december 2026 uiterlijk 31 januari 2027 binnen moet zijn. Voorbeelden zijn 28 februari 2026 voor de verloning van januari en 30 april 2026 voor maart. De datumtabel voor 2026 vermeldt de officiële data voor elke maand. Blijf aangifte en betaling als afzonderlijke taken monitoren, zelfs als ze dezelfde deadline hebben.
Dit hangt af van het aangiftetijdvak dat aan de werkgever is toegewezen. Nederlandse aangiften loonheffingen worden over het algemeen maandelijks of per vier weken ingediend; een vierwekelijkse cyclus kent 13 aangiftetijdvakken per jaar. Controleer altijd de aangiftebrief van de Belastingdienst en ga er niet automatisch van uit dat de uitbetaalfrequentie van het salaris gelijk is aan de aangiftefrequentie. Dit onderscheid is vooral van belang wanneer salarisdatums over kalendermaanden of het einde van het boekjaar heenlopen.
Bij een maandelijks tijdvak moeten de aangifte en betaling over het algemeen uiterlijk op de laatste dag van de daaropvolgende maand zijn voldaan. Zo heeft de verloning van februari 2026 een vermelde uiterste datum van 31 maart 2026. Houd altijd de deadline aan die hoort bij het toegekende aangiftetijdvak, niet de datum waarop het salaris daadwerkelijk is overgemaakt. Een nihilaangifte is bovendien vereist voor een periode zonder loonbetalingen, dus neem ook inactieve tijdvakken mee in uw workflow.
Er is geen universele vaste betaaldatum die voor elke Nederlandse werkgever geldt. De arbeidsovereenkomst of toepasselijke cao dient het loontijdvak en de betaaldatum vast te leggen. Veel werkgevers betalen het salaris rond de 25e of 26e van de maand uit, maar dit is een gangbare praktijk en geen wettelijke deadline. Wanneer in een contract bijvoorbeeld een vaste maandelijkse betaaldatum is afgesproken, dient de salarisverwerking hier tijdig op te worden afgestemd.
Als een deadline voor de loonheffingen in het weekend of op een officiële feestdag valt, verschuift deze over het algemeen naar de eerstvolgende werkdag. Zo valt de vermelde deadline van 31 mei 2026 op een zondag en die van 31 oktober 2026 op een zaterdag. Noteer de aangepaste deadline voor werkdagen in uw planning, maar bewaar de oorspronkelijke datum ter referentie. Salarisbetalingsdata staan hier los van en moeten altijd de contractuele afspraken blijven volgen.
De jaaropgave voor het belastingjaar 2025 moet uiterlijk op 1 februari 2026 aan elke werknemer worden verstrekt. Daarnaast zijn werkgevers verplicht om bij elke salarisbetaling een loonstrook te verstrekken. Een werknemer die maandelijks wordt betaald, ontvangt dus bij elke maandbetaling een loonstrook, naast de jaarlijkse opgave. Houd beide documenten duidelijk herkenbaar in de personeelsdossiers, aangezien het ene een specifieke betaling registreert en het andere een samenvatting vormt van het belastingjaar.
Raadpleeg de aangiftebrief van de Belastingdienst om het toegekende aangiftetijdvak vast te stellen en vergelijk de datums met de officiële datumtabel voor de aangifte loonheffingen 2026. Bewaar beide documenten bij uw salarisadministratie kalender. Wilt u het aangiftetijdvak voor 2027 wijzigen, dan moet het verzoek daartoe uiterlijk op 14 december 2026 door de Belastingdienst zijn ontvangen. Registreer het verzoek en pas de kalender aan zodra het toegekende tijdvak wijzigt, in plaats van te vertrouwen op een verouderde planning.