Calendario de nóminas y plazos en los Países Bajos: guía de presentación
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
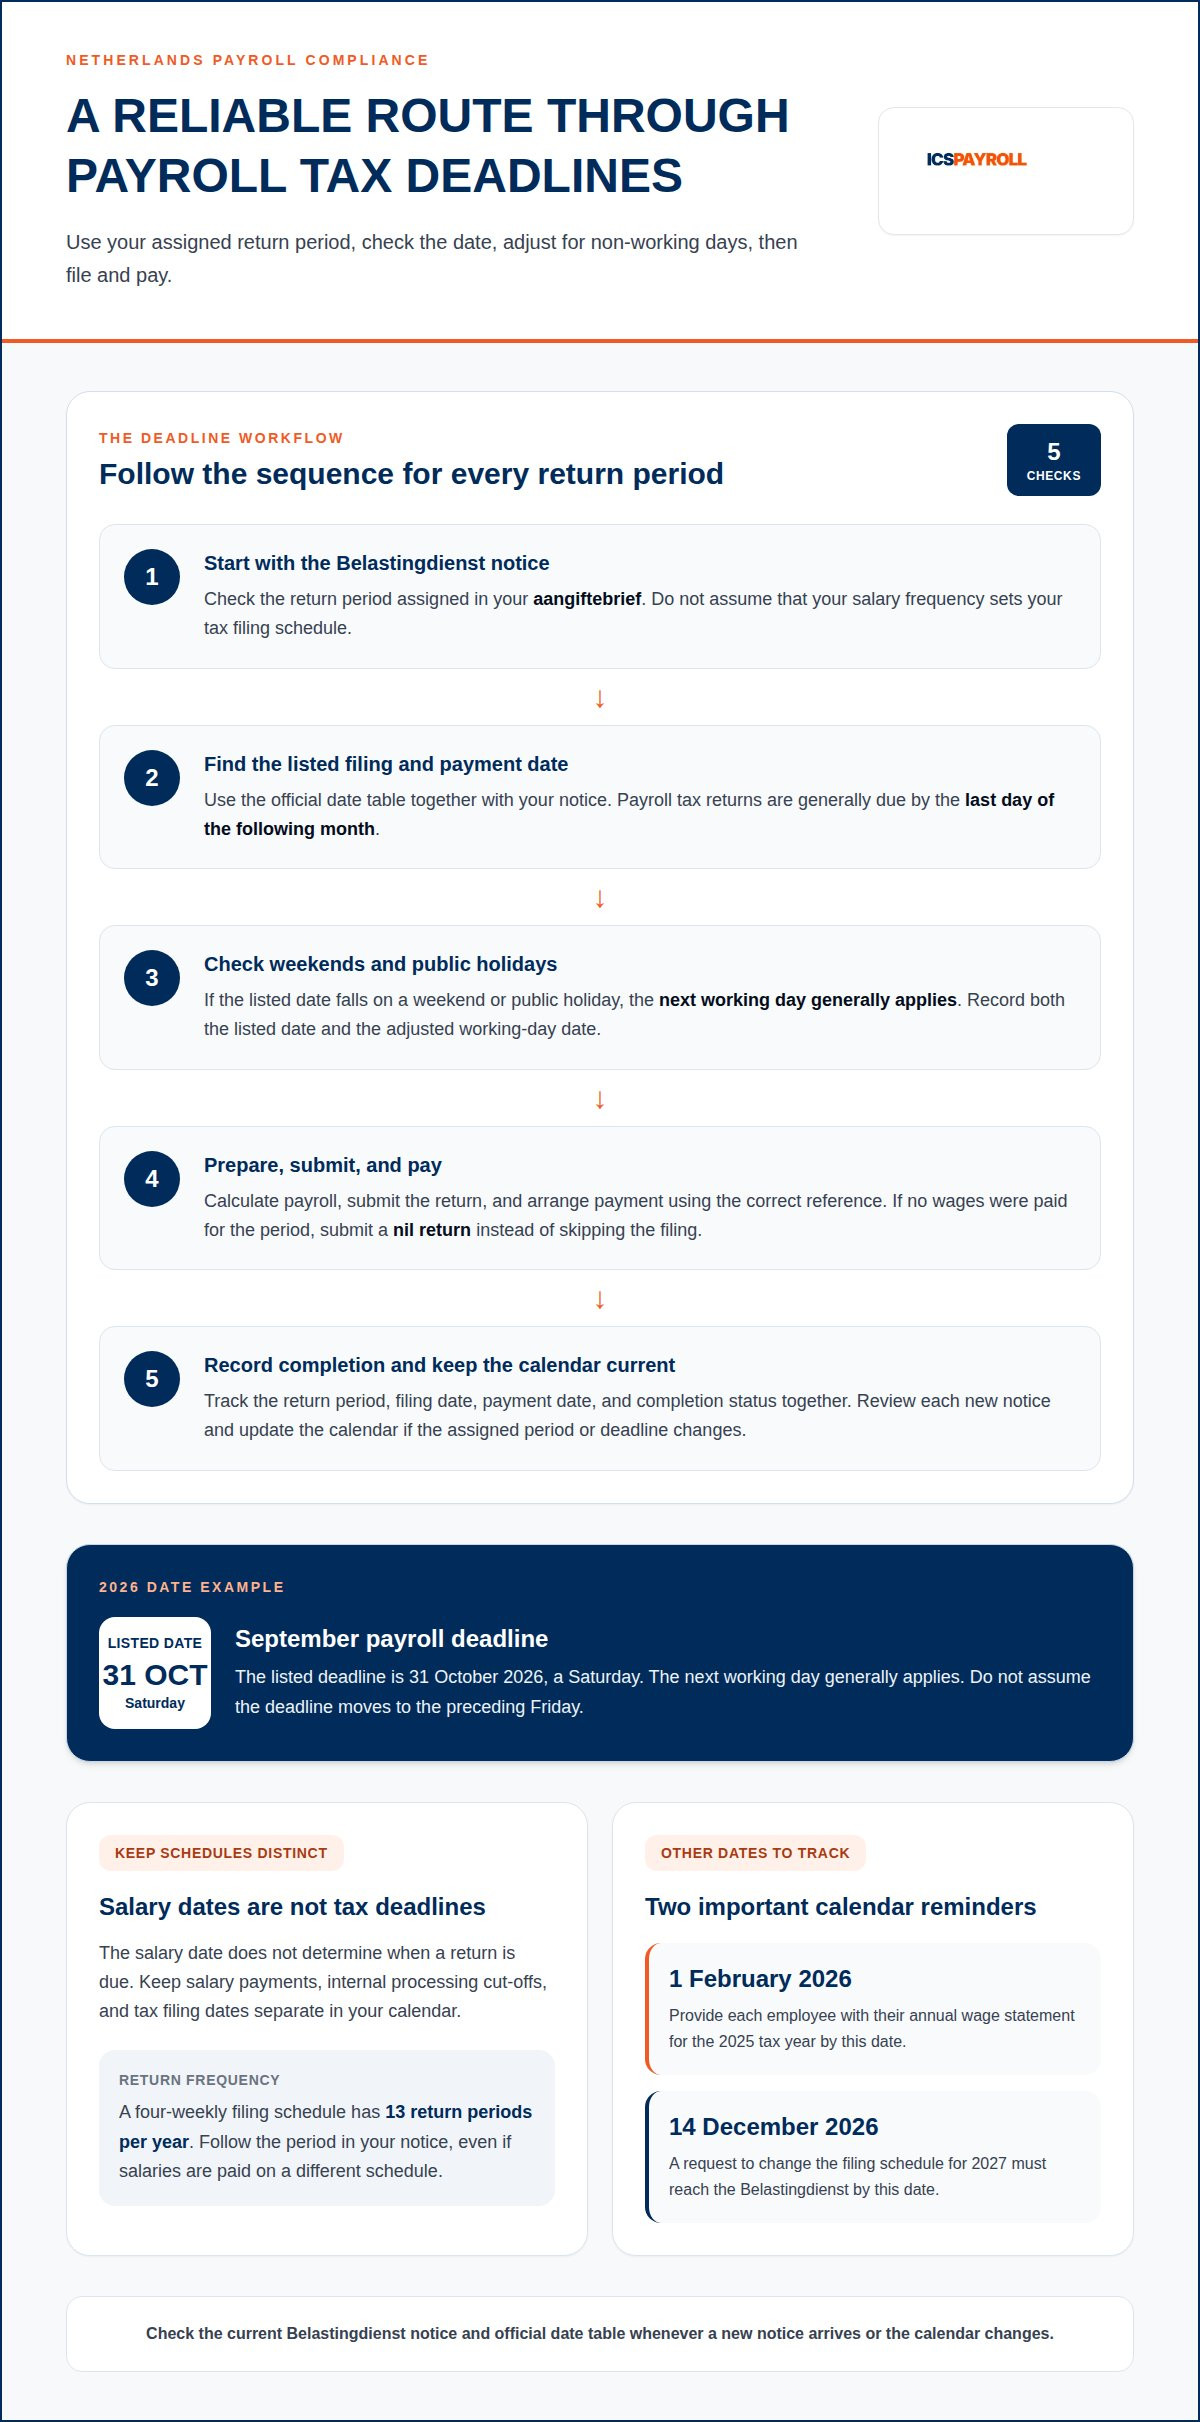
Incumplir un plazo de nómina es una falta de cumplimiento normativo, no un simple inconveniente de calendario. En los Países Bajos, las declaraciones de retenciones salariales e impuestos sobre la nómina suelen vencer el último día del mes siguiente. Los plazos pueden variar en función de los fines de semana y días festivos, por lo que conviene comprobar la notificación de declaración aplicable.
Las fechas de presentación de declaraciones, el pago de salarios y los documentos anuales para los empleados siguen calendarios diferentes. Por ejemplo, el certificado anual de retenciones e ingresos correspondiente al ejercicio fiscal 2025 debe entregarse a cada empleado antes del 1 de febrero de 2026.
Esta guía detalla las fechas clave, explica cómo afectan los fines de semana y festivos a los plazos, y muestra cómo hacer un seguimiento de los cambios a través de su notificación de nómina y la tabla oficial de fechas para 2026.
Por Joost Hubregtse, director de Nóminas.
Joost Hubregtse es director de Nóminas en ICSPayroll, la división especializada en nóminas y EOR de Intercompany Solutions en los Países Bajos. Especialista de carrera en gestión de nóminas y antiguo director del departamento, supervisa las declaraciones de retenciones salariales, las solicitudes del régimen del 30% [30%-regeling] y el cumplimiento laboral para empresas internacionales.
Revisado por Joost Hubregtse, director de Nóminas, el 10 de noviembre de 2026.
Puntos clave
- Organice su calendario de nóminas en función del período de liquidación indicado en la notificación de la administración tributaria neerlandesa (Belastingdienst), ya sea mensual o de cuatro semanas.
- Si un plazo de presentación coincide con un fin de semana o festivo, por regla general se traslada al siguiente día laborable.
- Utilice la tabla oficial de fechas de 2026 y su notificación fiscal para supervisar las fechas límite y sus variaciones; las declaraciones del impuesto sobre la nómina en los Países Bajos no admiten prórrogas.
- Presente una declaración sin actividad (declaración cero) para los períodos en los que no se hayan devengado salarios, en lugar de omitir la presentación.
- Facilite a cada empleado su certificado anual de retenciones de 2025 antes del 1 de febrero de 2026.
¿Cómo mantenerse al día con las novedades de nómina en los Países Bajos?
Una declaración del impuesto sobre la nómina [aangifte loonheffingen] comunica los salarios y las retenciones fiscales de un período de liquidación concreto. En los Países Bajos, los empleadores suelen presentarla mensualmente, y tanto la presentación como el pago deben efectuarse a más tardar el último día del mes siguiente, según la Belastingdienst. Los plazos pueden variar según el período de declaración, por lo que conviene revisar el calendario fiscal de nómina aplicable. Tomar como referencia el calendario de nóminas y sus plazos ayuda a separar estas obligaciones fiscales de las fechas de pago salarial.
El plazo de presentación es la fecha límite tanto para remitir la declaración como para liquidar el importe adeudado. Considere la presentación y el pago como tareas vinculadas: calcule la nómina, presente la declaración y ordene el pago empleando la referencia correcta. Aunque no se hayan abonado salarios, debe presentarse una declaración sin actividad en lugar de eludir el trámite. Registre conjuntamente el período de liquidación, la fecha de presentación, la fecha de pago y el estado de la gestión.
El ciclo de nómina es el intervalo con el que se calculan y abonan las retribuciones de los empleados. El abono mensual es lo habitual en los Países Bajos, aunque determinados sectores aplican ciclos semanales o de cuatro semanas. Los contratos de trabajo o convenios colectivos [CAO - Collectieve Arbeidsovereenkomst] deben establecer el período de liquidación y la fecha de pago. Mantenga estas fechas diferenciadas de los plazos fiscales: el día de pago del salario no condiciona la fecha límite de la declaración tributaria.
Un ciclo de nómina de cuatro semanas comprende 13 períodos de liquidación al año cuando la empresa tiene asignado dicho calendario de declaración. Compruebe el período fijado en la carta de declaración [aangiftebrief] de la Belastingdienst en lugar de suponer que la periodicidad del pago salarial determina el ciclo fiscal. Una empresa que abone los salarios cada cuatro semanas puede seguir obligada a respetar el período estipulado en su notificación. Asimismo, una nómina semanal requiere un cronograma claro para recopilar las horas trabajadas y las variaciones.
Las variaciones de personal comprenden nuevas contrataciones, bajas, ajustes salariales o modificaciones de datos personales. Remita cada actualización y la documentación acreditativa correspondiente antes de la fecha límite de corte acordada para su calendario, de forma que quede margen para calcular los sueldos y confeccionar la declaración. La normativa neerlandesa no impone un plazo universal para enviar la información al proveedor de nóminas; la fecha límite práctica depende de los acuerdos de procesamiento y del día de cobro.
Para realizar el seguimiento de los cambios, conserve junto a su calendario la aangiftebrief vigente y la tabla oficial de fechas de declaración del impuesto sobre la nómina de 2026. Compare cada período asignado con la tabla y registre cualquier modificación de plazo o de frecuencia de presentación. Para solicitar un cambio de cara a 2027, la petición debe obrar en poder de la Belastingdienst a más tardar el 14 de diciembre de 2026. Revise el calendario de nóminas neerlandés siempre que reciba una nueva notificación y actualícelo si cambia el período asignado.
Para un proceso fiable, revise el calendario de nóminas y sus plazos junto con los cortes internos de procesamiento siempre que se produzcan alteraciones en el cronograma. Designe a una persona responsable de revisar las comunicaciones de la Belastingdienst y registrar las actualizaciones. Esto permite distinguir con claridad el calendario de liquidación fiscal de las fechas operativas para el procesamiento salarial, las incidencias de personal y la preparación de transferencias a lo largo del año.
Ajustes de plazos por fines de semana y días festivos
El ajuste de vencimiento traslada al siguiente día laborable cualquier plazo de presentación que coincida con un fin de semana o un día festivo oficial. En los Países Bajos, esta prórroga automática al siguiente día hábil se aplica con carácter general a las obligaciones de retenciones de nómina, según indica la Belastingdienst. Este ajuste altera la fecha de presentación y pago, pero no el período de liquidación declarado. Refleje en su calendario tanto la fecha teórica como el día laborable corregido.
El calendario de 2026 ilustra con claridad por qué importa esta distinción. Ciertos vencimientos pueden caer en día inhábil, por lo que conviene verificar la fecha definitiva antes de programar la presentación y la transferencia. El plazo oficial listado para la nómina de septiembre es el 31 de octubre de 2026, que cae en sábado. En estos supuestos rige la norma del día laborable posterior. No dé por sentado que el plazo se adelanta al viernes anterior. Anote la fecha hábil aplicable para coordinar adecuadamente el cálculo de la nómina y el desembolso.
Para cada período de declaración, aplique la siguiente pauta:
- Localice la fecha límite fijada para el período en la notificación de la Belastingdienst y en la tabla oficial de fechas.
- Verifique si esa fecha cae en sábado, domingo o día festivo oficial.
- Registre el siguiente día laborable como fecha ajustada cuando resulte de aplicación la regla general.
- Programe la presentación y el pago en torno a dicha fecha y conserve los justificantes de tramitación.
Un festivo nacional puede alterar el cómputo habitual de los días hábiles. Dado que las festividades varían de fecha cada año, revise el calendario anualmente en lugar de duplicar las fechas del ejercicio precedente. Mantenga los cortes internos de nómina independientes de los plazos tributarios. Organice el abono de salarios y el envío de incidencias considerando los festivos, aun cuando la fecha de presentación fiscal se posponga al siguiente día laborable.
La paga o subsidio de vacaciones [vakantiegeld] es una retribución adicional obligatoria cuyo mínimo legal asciende al 8% del salario bruto, según recoge Business.gov.nl. Por lo general, las empresas la abonan en una única mensualidad en mayo. Integre este concepto en los cálculos salariales y coordine su gestión con el calendario de pagos de mayo. La fecha en que la plantilla percibe esta paga es independiente del plazo para presentar la declaración del impuesto sobre la nómina. Un ajuste del plazo fiscal por festivos no altera por sí mismo la fecha contractual de pago salarial.
En aquellas nóminas calculadas en fechas próximas a festivos oficiales, compruebe que los salarios base, el subsidio de vacaciones, las retenciones fiscales y las deducciones por planes de pensiones se consignen correctamente. La concurrencia de un festivo puede condicionar el momento del procesamiento, pero no exime de la obligación de liquidar los sueldos correspondientes a dicho período.
Para garantizar el pleno cumplimiento, mantenga la relación de días festivos junto a la tabla de declaraciones y encomiende a una persona la tarea de actualizar las fechas cada año. El servicio de asesoramiento en plazos de nómina puede ayudarle a coordinar eficazmente las fases de presentación y pago.
Tabla oficial de fechas para la declaración de nóminas de 2026
La tabla oficial de fechas para la declaración del impuesto sobre la nómina en 2026 detalla el plazo límite de presentación y abono para cada período. Los empleadores deben respetar tanto esta tabla como el período de liquidación especificado en su aangiftebrief de la Belastingdienst. La siguiente relación asocia cada mensualidad con su fecha límite reglamentaria.
| Período de nómina | Fecha límite fijada |
|---|---|
| Enero de 2026 | 28 de febrero de 2026 |
| Febrero de 2026 | 31 de marzo de 2026 |
| Marzo de 2026 | 30 de abril de 2026 |
| Abril de 2026 | 31 de mayo de 2026 |
| Mayo de 2026 | 30 de junio de 2026 |
| Junio de 2026 | 31 de julio de 2026 |
| Julio de 2026 | 31 de agosto de 2026 |
| Agosto de 2026 | 30 de septiembre de 2026 |
| Septiembre de 2026 | 31 de octubre de 2026 |
| Octubre de 2026 | 30 de noviembre de 2026 |
| Noviembre de 2026 | 31 de diciembre de 2026 |
| Diciembre de 2026 | 31 de enero de 2027 |
El período de liquidación comprende los hechos retributivos que se declaran en una misma presentación. Debe considerarse el período oficial asignado y no el día concreto en que el ingreso llega a la cuenta bancaria del trabajador. La tabla indica las fechas teóricas de calendario; las adaptaciones por fin de semana o festivo se gestionan aparte. Por ejemplo, el 31 de mayo de 2026 coincide en domingo y el 31 de octubre de 2026, en sábado.
La declaración del impuesto sobre la renta de las personas físicas refleja los ingresos tributables individuales del ejercicio. La declaración neerlandesa de la renta correspondiente a 2025 vence el 1 de mayo de 2026. Esta obligación es totalmente independiente de las declaraciones periódicas de retenciones sobre la nómina. No utilice la tabla de nóminas para calcular el plazo del impuesto sobre la renta personal de sus empleados.
Por su parte, la declaración del impuesto sobre sociedades comunica los beneficios imponibles de la entidad mercantil. Su presentación debe realizarse en un plazo de cinco meses tras la clausura del ejercicio contable; para ejercicios coincidentes con el año natural, la fecha límite indicada es el 1 de junio. Se trata de un deber tributario diferenciado, aun cuando una misma compañía administre ambos calendarios.
Una prórroga aplaza el vencimiento fijado para un tipo de impuesto en particular. En los Países Bajos, las declaraciones de retenciones de nómina no admiten moratorias ni aplazamientos, por lo que la gestión interna debe programarse estrictamente en torno a la fecha límite asignada. No asuma que esta rigidez determine si una declaración personal de la renta puede o no prorrogarse. El procedimiento y los plazos dependen de la naturaleza de cada tributo.
La solicitud de cambio del período de liquidación sirve para pedir a la Belastingdienst que modifique la periodicidad con la que se presentan las nóminas en ejercicios futuros. Si se desea un cambio aplicable al año 2027, el requerimiento formal debe registrarse antes del 14 de diciembre de 2026. Apunte esa fecha de forma separada respecto de los vencimientos mensuales y actualice el calendario interno si la autoridad concede la variación. Un calendario ordenado evita confusiones entre las retenciones salariales, los desembolsos de nómina y el resto de tributos.
Plazo para el certificado anual de retenciones salariales
El certificado anual de retenciones e ingresos, conocido como jaaropgave, resume las retribuciones y deducciones aplicadas a un trabajador a lo largo del ejercicio fiscal. En los Países Bajos, el documento correspondiente al año 2025 debe entregarse a cada empleado a más tardar el 1 de febrero de 2026. Debe tramitarse como una obligación de cierre anual específica y en ningún caso como un sustituto de las declaraciones periódicas de retenciones.
En el marco del cierre de ejercicio, emita el informe de 2025 antes del 1 de febrero de 2026. Las declaraciones periódicas de nómina continúan vinculadas a sus propios ciclos: la declaración de diciembre de 2026 tiene como límite el 31 de enero de 2027. Cualquier regularización o corrección debe imputarse al período de nómina correspondiente, archivando la documentación de respaldo junto al historial laboral pertinente.
La precisión documental exige cotejar los importes anuales con las cifras registradas en las nóminas procesadas a lo largo de los meses. Antes de generar el certificado anual de los trabajadores, compare los totales de salarios brutos y las retenciones tributarias practicadas con los registros de nómina y las declaraciones presentadas. Resuelva cualquier discrepancia antes de emitir los documentos. Asegúrese, por ejemplo, de que un ajuste salarial pactado y abonado a mitad de año conste correctamente en el resumen anual del empleado.
Aplique un procedimiento estructurado para controlar el cierre del ejercicio:
- Cierre el último ciclo de nómina del año natural y compruebe que todos los datos retributivos estén completos.
- Revise individualmente los importes salariales y las retenciones practicadas contrastándolos con las declaraciones presentadas ante la Belastingdienst durante el ejercicio.
- Subsane las diferencias identificadas en el sistema de gestión de nóminas y en el flujo de rectificaciones correspondiente.
- Elabore el jaaropgave de cada trabajador y planifique su envío respetando la fecha límite establecida.
- Archive de manera conjunta la versión definitiva del certificado y los soportes de cálculo que fundamentan sus valores.
Cualquier rectificación requiere una pista de auditoría clara: un registro fiel de qué se modificó y cuál fue el motivo. Detalle el empleado afectado, el período de liquidación correspondiente, la cifra corregida y el documento acreditativo. Este procedimiento permite diferenciar una corrección de datos históricos de una modificación introducida en un procesamiento salarial futuro. Asocie cada corrección a su período de declaración original en vez de considerar el plazo del certificado anual como el único hito de fin de año.
La conservación documental forma parte indispensable del control interno de cierre. Disponer de expedientes laborales bien ordenados facilita las revisiones anuales y la respuesta a requerimientos posteriores. Conserve los certificados anuales definitivos, las hojas de cálculo salarial, los justificantes de presentación telemática y los registros de correcciones durante todo el plazo legal de conservación. Una nomenclatura homogénea por año fiscal y empleado agiliza las comprobaciones si surge alguna duda en auditorías posteriores.
Los contratos laborales y los registros de nómina también deben coincidir plenamente en las condiciones económicas tenidas en cuenta para los cálculos anuales. Si se suscribe una adenda con un incremento salarial, verifique que la nómina lo recoja con exactitud en las fechas correspondientes antes de emitir el documento anual. Así se evitarán divergencias entre lo pactado contractualmente y las cifras declaradas a efectos fiscales.
Asigne una tarea específica en su calendario de nóminas para la preparación, revisión y distribución de los certificados anuales. Fije este cometido para una fecha posterior al cotejo de las nóminas del ejercicio, asegurándose de dejar margen suficiente antes del 1 de febrero de 2026. Esta separación garantiza que la entrega del certificado al empleado no interfiera con la última declaración periódica ni con las regularizaciones que proceda tramitar.
Cumplimiento de la normativa de nóminas en los Países Bajos
El cumplimiento laboral y retributivo en los Países Bajos engloba el cálculo exacto de las remuneraciones, la gestión tributaria en plazo y el mantenimiento riguroso del expediente de cada empleado. Una medida de control muy eficaz consiste en conciliar cada ciclo de nóminas con las correspondientes nóminas individuales, los datos de la declaración y las órdenes de transferencia bancaria.
Cumplimiento en la presentación y pago de nóminas
El cumplimiento formal en materia de nóminas exige declarar las bases salariales e ingresar las retenciones aplicables dentro del período de liquidación asignado. Los empleadores en los Países Bajos deben retener el impuesto sobre los salarios [loonbelasting] y las cotizaciones a la seguridad social [sociale premies] mensualmente, debiendo presentar la declaración correspondiente a más tardar el último día del mes posterior.
Mantenga una misma rutina de trabajo en cada período: recopile las variaciones del personal, calcule retribuciones y descuentos, verifique los totales consolidados, transmita la declaración e instruya el pago bancario. Archive la confirmación de envío de la declaración y el comprobante del pago junto a la documentación de nómina. Si no ha habido salarios en ese ciclo, presente una declaración sin actividad en lugar de eludir el trámite.
El empleador tiene la obligación de facilitar una nómina o recibo de salarios [loonstrook] al trabajador con cada pago. Dicho documento debe reflejar el salario bruto, el salario neto y los conceptos deducidos, tales como retenciones fiscales, cotizaciones a la seguridad social y aportaciones a planes de pensiones. A partir de enero de 2026, el salario mínimo legal por hora para profesionales de 21 años o más se sitúa en 14,71 €. Dicho importe sube a 14,99 € desde el 1 de julio de 2026, por lo que debe aplicarse la tarifa correspondiente en función de las fechas del período liquidado.
El contrato laboral o el convenio colectivo aplicable debe indicar la periodicidad de cobro y la fecha de liquidación del sueldo. Alinee estas cláusulas con su calendario de gestión y actualice los registros cada vez que varíen las condiciones salariales o los datos del empleado. Mantenga la documentación de nómina neerlandesa ordenada y fácilmente localizable para poder justificar cualquier importe ante una inspección. Conserve cálculos, declaraciones tramitadas, recibos de salarios y comprobantes de abono para que cada apunte contable pueda rastrearse hasta su documento de origen.
Sanciones por presentación y pago fuera de plazo
Las sanciones por presentación extemporánea o por falta de ingreso son penalizaciones que impone la administración cuando no se cumplen puntualmente las obligaciones tributarias de la nómina. En los Países Bajos, la sanción básica por mora o incumplimiento de presentación de retenciones sobre la nómina comienza en 68 €. Se trata de una cuantía de partida y no del tope de liquidación de todas las posibles penalizaciones.
Presentar y pagar son actos jurídicos independientes; ejecutar uno no convalida el otro. Enviar la declaración en plazo no extingue la deuda tributaria si no se abona el dinero, al igual que transferir los fondos no subsana la omisión de la declaración reglamentaria. Registre de forma diferenciada ambas actuaciones, guardando el período correspondiente, el número de justificante de la presentación y la referencia identificativa del pago.
Los recargos por sanción y los intereses de demora obedecen a conceptos distintos. El importe de una sanción no determina el tipo de interés ni el coste final del expediente. Ante una deuda pendiente, aténgase a la liquidación oficial comunicada por la Belastingdienst. Si se aproxima la fecha límite, dé máxima prioridad a enviar la declaración y emitir la orden de pago bancario dentro de plazo, guardando constancia documental de ambos trámites.
Si desea estructurar la tramitación y gestión de sus obligaciones salariales, puede solicitar soporte en materia de cumplimiento de nóminas en los Países Bajos.
ICSPayroll: Gestión de nóminas en los Países Bajos
ICSPayroll ofrece servicios especializados de gestión de nóminas en los Países Bajos para empresas que necesitan liquidar retribuciones, tramitar declaraciones periódicas de retenciones y emitir los certificados anuales de salarios de sus empleados. Nuestro servicio coordina los períodos de presentación, los vencimientos de pago y la custodia de expedientes dentro de una gestión salarial continuada.
Para aquellas entidades que van a contratar personal en los Países Bajos sin filial local, ICSPayroll presta servicios de Employer of Record (EOR). Asimismo, las compañías internacionales interesadas en aplicar ventajas tributarias a personal cualificado pueden recurrir a nuestro servicio de tramitación de la resolución del régimen del 30% [30%-regeling]. Cada una de estas líneas atiende necesidades concretas: la administración de nóminas gestiona la operativa salarial recurrente, el servicio de EOR formaliza la contratación laboral en el país y el servicio tributario gestiona la exención fiscal del 30%.
Si precisa asistencia técnica con la administración de nóminas o la contratación de trabajadores en los Países Bajos, póngase en contacto con ICSPayroll para analizar su caso.
Incorpore la planificación de nóminas a su dinámica de trabajo habitual
Un calendario solo resulta eficaz cuando sus fechas conllevan responsabilidades definidas y procesos consolidados. Asigne qué personas deben recopilar los datos, revisar las cifras, cursar las declaraciones y autorizar los pagos, incorporando estas tareas en la rutina de cada mes. Esto transforma el calendario de nóminas y sus plazos en un procedimiento de control que asegura una administración sistemática aun cuando cambie la estructura de su equipo.
Revise este circuito cada vez que se produzcan cambios en la plantilla, en la estructura salarial o en las obligaciones formales. Una nueva contratación, un incremento de retribución o un cambio en la configuración del convenio pueden alterar la documentación requerida para una correcta liquidación. Mantener el calendario y las responsabilidades internas alineados permite a su organización actuar de forma ordenada y metódica, sin depender de recordatorios apresurados a última hora.
ICSPayroll ayuda a las empresas mediante sus servicios de administración de nóminas en los Países Bajos, intermediación laboral mediante Employer of Record (EOR) y tramitación del régimen del 30%. Si desea valorar cuál es la solución más idónea para sus necesidades en territorio neerlandés, contacte con ICSPayroll. Un plan de acción bien definido le permitirá implantar un sistema de nóminas sólido y de total confianza.
Preguntas frecuentes
¿Con qué frecuencia se debe presentar la declaración del impuesto sobre la nómina?
En los Países Bajos, las declaraciones de retenciones sobre la nómina suelen presentarse mensualmente, si bien algunas empresas tienen asignado un período de cuatro semanas. El período fijado oficialmente determina la frecuencia con la que debe declarar, por lo que es necesario ajustar los envíos a lo estipulado en la notificación de la Belastingdienst. Aplicar una periodicidad salarial mensual no implica de por sí que la declaración tributaria deba ser mensual. Consulte su notificación oficial para no confundir el régimen de pagos con el calendario formal de presentación.
¿Cuáles son los plazos de declaración y pago del impuesto sobre la nómina en 2026?
En el caso de declaraciones mensuales, la fecha límite indicada es por regla general el último día del mes posterior al período liquidado; por ejemplo, la declaración de diciembre de 2026 vence el 31 de enero de 2027. Otros ejemplos son el 28 de febrero de 2026 para la nómina de enero y el 30 de abril de 2026 para la nómina de marzo. La tabla de fechas de 2026 refleja los plazos fijados para cada mensualidad. Gestione la presentación y el pago como obligaciones independientes, aun cuando coincidan en la misma fecha.
¿Con qué periodicidad deben declarar las empresas en los Países Bajos: mensual o cada cuatro semanas?
Depende del período de liquidación que la administración tributaria haya asignado a la empresa. Las declaraciones de nómina en los Países Bajos suelen presentarse mensual o cuatrisemanalmente; el ciclo de cuatro semanas comprende 13 períodos de declaración al año. Compruebe la aangiftebrief emitida por la Belastingdienst en lugar de suponer que el calendario de pago de las nóminas determina el ciclo de liquidación de impuestos. Esta distinción cobra especial relevancia cuando las fechas de pago caen entre dos meses o en el cambio de año fiscal.
¿Cuándo vencen la declaración y el pago de nómina tras la conclusión de cada período?
En un régimen de periodicidad mensual, la presentación y el pago deben efectuarse como norma general a más tardar el último día del mes siguiente. A modo de ejemplo, el devengo de febrero de 2026 tiene como fecha límite el 31 de marzo de 2026. Guíese siempre por el plazo correspondiente al período de liquidación que tenga asignado, no por la fecha en que transfirió los sueldos. También es obligatorio presentar una declaración sin actividad en los meses en que no se abonen salarios, por lo que debe contemplar estos supuestos en su calendario habitual.
¿Cuáles son las fechas límite en los Países Bajos para abonar los salarios a los trabajadores?
No existe una fecha de pago universal aplicable a todas las empresas en los Países Bajos. El contrato de trabajo o el convenio colectivo [CAO] aplicable debe estipular el período de devengo y el día de pago del salario. Muchos empleadores suelen programar el abono alrededor del día 25 o 26 del mes, pero responde a un uso común del mercado y no a una imposición reglamentaria. Si el contrato de trabajo establece una fecha mensual de pago, organice el cálculo de la nómina para cumplir estrictamente con dicho compromiso.
¿Cómo afectan los fines de semana y festivos oficiales a los plazos de nómina en los Países Bajos?
Cuando un vencimiento para la declaración de retenciones salariales cae en fin de semana o en día festivo oficial, el plazo se traslada por regla general al siguiente día hábil. Por ejemplo, la fecha teórica del 31 de mayo de 2026 cae en domingo, mientras que el 31 de octubre de 2026 cae en sábado. Incorpore la fecha laborable resultante a su calendario de tareas, pero mantenga anotada la fecha teórica como referencia. Las fechas de pago salarial a la plantilla se rigen por principios independientes y deben atenerse a lo acordado en los contratos laborales.
¿Cuándo deben emitir las empresas el certificado anual de retenciones y entregar las nóminas?
El certificado anual de retenciones e ingresos de la nómina correspondiente al ejercicio 2025 debe facilitarse a cada empleado a más tardar el 1 de febrero de 2026. Por otra parte, la empresa debe entregar un recibo de salarios con cada liquidación salarial realizada. Por ejemplo, un trabajador con nómina mensual debe recibir su recibo de sueldo con cada abono mensual, además del certificado anual resumen. Archive ambos documentos de forma claramente diferenciada en el expediente del trabajador, ya que uno detalla una liquidación puntual y el otro resume todo el año tributario.
¿Cómo pueden verificar las empresas la frecuencia y los plazos de declaración de nómina asignados en los Países Bajos?
Consulte la carta de declaración [aangiftebrief] de la Belastingdienst para identificar el período asignado y contraste las fechas indicadas con la tabla oficial de presentación de retenciones de 2026. Conserve ambos documentos como material de referencia en su calendario de nóminas. Si desea solicitar una modificación del período de declaración para 2027, la solicitud debe llegar a la Belastingdienst antes del 14 de diciembre de 2026. Deje constancia de la petición y actualice el calendario si la autoridad le aprueba el cambio, en lugar de continuar trabajando con un cronograma desfasado.
Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial íntegramente participada por Intercompany Solutions que gestiona ICS Payroll. Es responsable de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones de retenciones e impuestos salariales, cotizaciones a la seguridad social, subsidio de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con posibilidad de tramitar altas e incorporaciones en 48 horas.
Preguntas frecuentes
En los Países Bajos, las declaraciones de retenciones sobre la nómina suelen presentarse mensualmente, si bien algunas empresas tienen asignado un período de cuatro semanas. El período fijado oficialmente determina la frecuencia con la que debe declarar, por lo que es necesario ajustar los envíos a lo estipulado en la notificación de la Belastingdienst. Aplicar una periodicidad salarial mensual no implica de por sí que la declaración tributaria deba ser mensual. Consulte su notificación oficial para no confundir el régimen de pagos con el calendario formal de presentación.
En el caso de declaraciones mensuales, la fecha límite indicada es por regla general el último día del mes posterior al período liquidado; por ejemplo, la declaración de diciembre de 2026 vence el 31 de enero de 2027. Otros ejemplos son el 28 de febrero de 2026 para la nómina de enero y el 30 de abril de 2026 para la nómina de marzo. La tabla de fechas de 2026 refleja los plazos fijados para cada mensualidad. Gestione la presentación y el pago como obligaciones independientes, aun cuando coincidan en la misma fecha.
Depende del período de liquidación que la administración tributaria haya asignado a la empresa. Las declaraciones de nómina en los Países Bajos suelen presentarse mensual o cuatrisemanalmente; el ciclo de cuatro semanas comprende 13 períodos de declaración al año. Compruebe la aangiftebrief emitida por la Belastingdienst en lugar de suponer que el calendario de pago de las nóminas determina el ciclo de liquidación de impuestos. Esta distinción cobra especial relevancia cuando las fechas de pago caen entre dos meses o en el cambio de año fiscal.
En un régimen de periodicidad mensual, la presentación y el pago deben efectuarse como norma general a más tardar el último día del mes siguiente. A modo de ejemplo, el devengo de febrero de 2026 tiene como fecha límite el 31 de marzo de 2026. Guíese siempre por el plazo correspondiente al período de liquidación que tenga asignado, no por la fecha en que transfirió los sueldos. También es obligatorio presentar una declaración sin actividad en los meses en que no se abonen salarios, por lo que debe contemplar estos supuestos en su calendario habitual.
No existe una fecha de pago universal aplicable a todas las empresas en los Países Bajos. El contrato de trabajo o el convenio colectivo [CAO] aplicable debe estipular el período de devengo y el día de pago del salario. Muchos empleadores suelen programar el abono alrededor del día 25 o 26 del mes, pero responde a un uso común del mercado y no a una imposición reglamentaria. Si el contrato de trabajo establece una fecha mensual de pago, organice el cálculo de la nómina para cumplir estrictamente con dicho compromiso.
Cuando un vencimiento para la declaración de retenciones salariales cae en fin de semana o en día festivo oficial, el plazo se traslada por regla general al siguiente día hábil. Por ejemplo, la fecha teórica del 31 de mayo de 2026 cae en domingo, mientras que el 31 de octubre de 2026 cae en sábado. Incorpore la fecha laborable resultante a su calendario de tareas, pero mantenga anotada la fecha teórica como referencia. Las fechas de pago salarial a la plantilla se rigen por principios independientes y deben atenerse a lo acordado en los contratos laborales.
El certificado anual de retenciones e ingresos de la nómina correspondiente al ejercicio 2025 debe facilitarse a cada empleado a más tardar el 1 de febrero de 2026. Por otra parte, la empresa debe entregar un recibo de salarios con cada liquidación salarial realizada. Por ejemplo, un trabajador con nómina mensual debe recibir su recibo de sueldo con cada abono mensual, además del certificado anual resumen. Archive ambos documentos de forma claramente diferenciada en el expediente del trabajador, ya que uno detalla una liquidación puntual y el otro resume todo el año tributario.
Consulte la carta de declaración [aangiftebrief] de la Belastingdienst para identificar el período asignado y contraste las fechas indicadas con la tabla oficial de presentación de retenciones de 2026. Conserve ambos documentos como material de referencia en su calendario de nóminas. Si desea solicitar una modificación del período de declaración para 2027, la solicitud debe llegar a la Belastingdienst antes del 14 de diciembre de 2026. Deje constancia de la petición y actualice el calendario si la autoridad le aprueba el cambio, en lugar de continuar trabajando con un cronograma desfasado.
Artículos relacionados