オランダで従業員を雇用する方法:2026年コンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペイロールディレクター)
オランダ労働法および国際給与計算コンプライアンスの専門家
監修日:2026年8月21日(Joost Hubregtse)
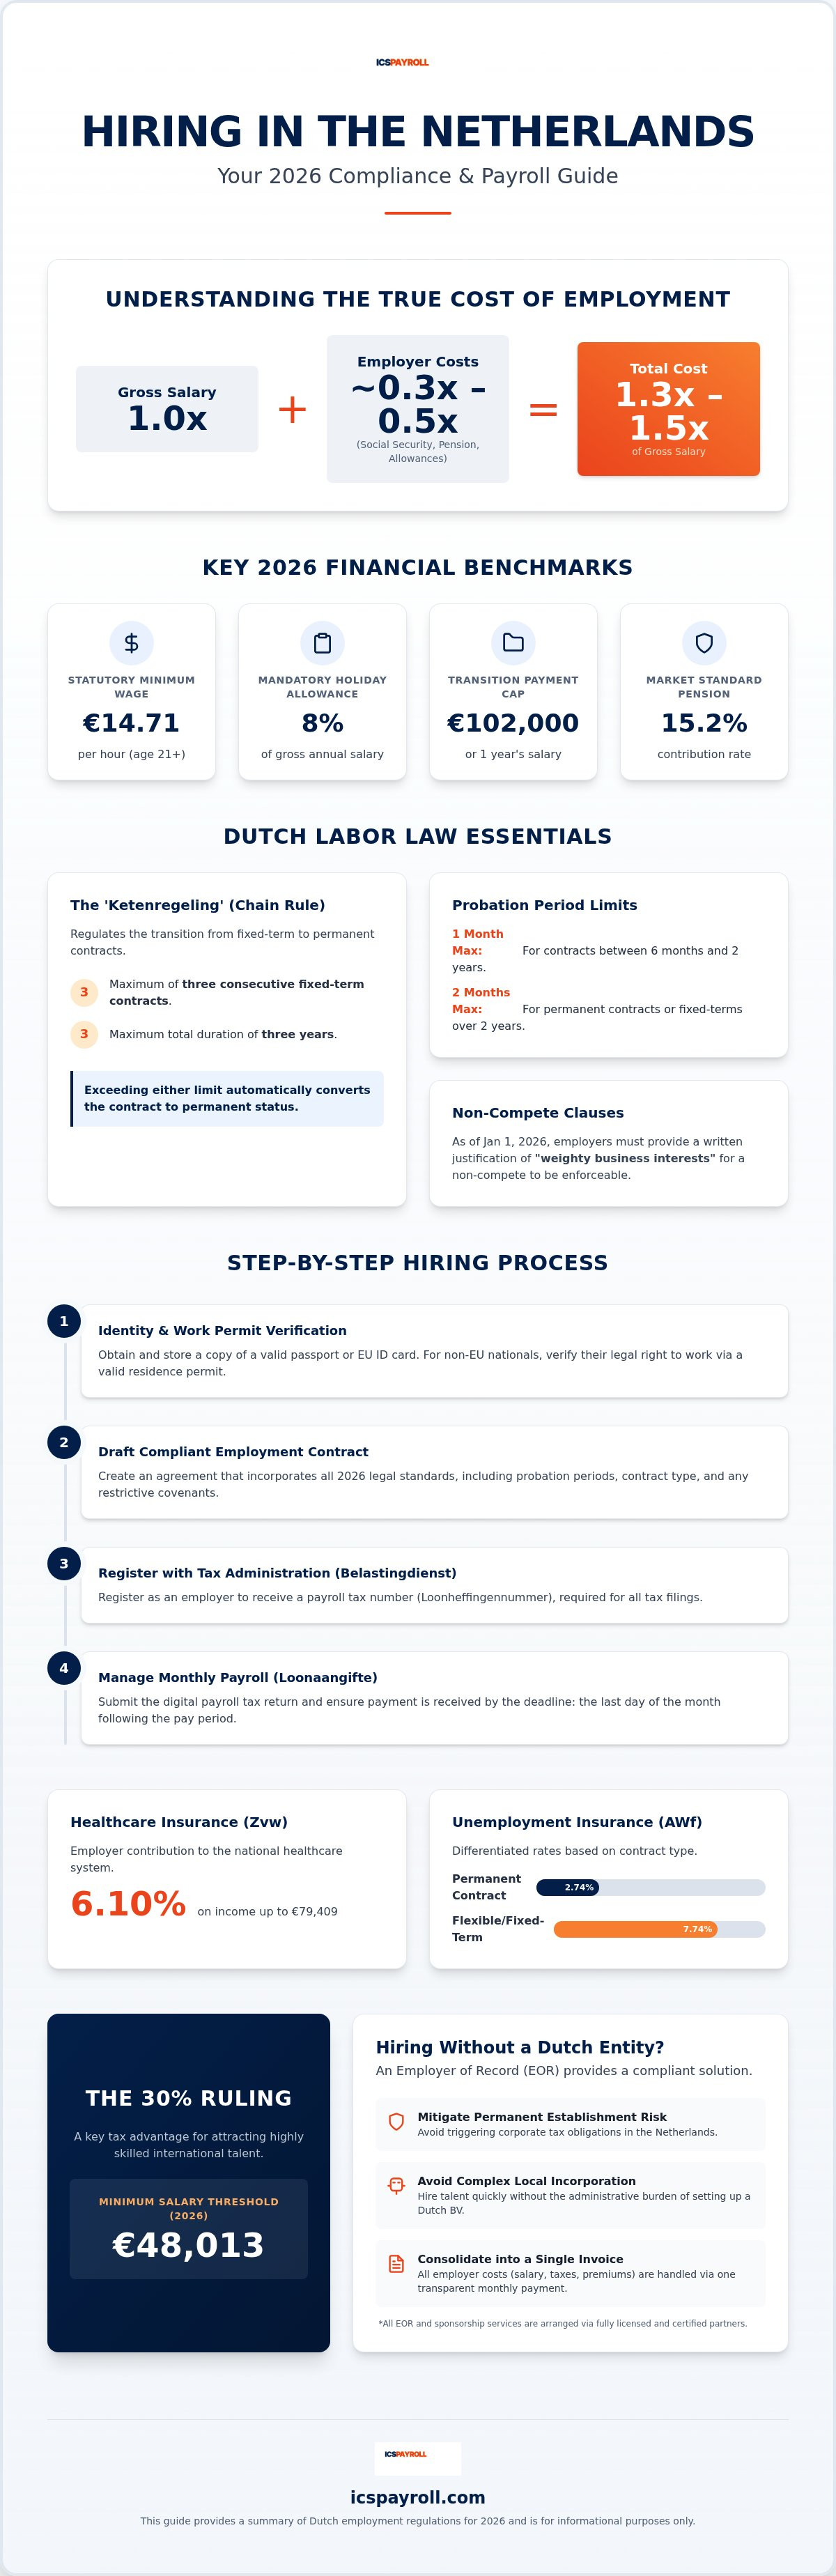
オランダ市場への進出には、単に現地住所を構えるだけでなく、総雇用コストが通常総給与の1.3〜1.5倍に達する制度への正確な理解が不可欠です。海外企業にとって、オランダで従業員を雇用することは優秀な人材プールにアクセスするための戦略的な一手となります。しかし、複雑な労働法への対応や高い雇用主負担の社会保険料といった実務上の負担は、参入への大きな障壁となり得ます。2026年の法定最低賃金(時給14.71ユーロ)からKetenregeling(有期労働契約の連鎖規制)の細かな制限に至るまで、オランダのコンプライアンス遵守には現地に特化した専門知識が求められます。
ICSPayrollは、これらの義務に確信を持って対応できるよう、信頼性の高いロードマップとして本「2026年コンプライアンスガイド」をご提供いたします。適法な雇用契約書作成の必須要件、効率的な給与計算事務、そして最新の30%ルーリング(30%非課税優遇措置)の基準について、段階を追って解説します。体系化された手順に沿って進めることで、法的な安全性を確保し、競争の激しい市場において貴社が着実に事業を拡大できるよう支援いたします。
重要ポイント
- 2026年の法定最低時給14.71ユーロと、それがオランダ事業における総雇用コストに与える影響を把握できます。
- 義務付けられている本人確認手続きや、現行のKetenregeling(有期契約の連鎖規制)に準拠した契約書作成など、雇用に必要な重要実務を理解できます。
- ライセンス認可を受けたパートナー経由でEmployer of Record(EOR:登録雇用主)サービスを活用することで、恒久的施設(PE)認定リスクを軽減し、現地法人設立の複雑さを回避できます。
- 海外からの採用者に対する非課税手当を確保するために必要な年収要件(48,013ユーロ)など、2026年の30%ルーリングの適用要件を網羅できます。
- 透明性の高いペイロールファクターモデルにより、オランダの各種税金、社会保険料、人事労務管理を毎月1本の請求書に集約する方法をご確認いただけます。
2026年のオランダ労働市場の動向
2026年のオランダ労働市場では、進出企業に対して極めて精密な事務処理が求められます。オランダでの雇用を成功させるには、雇用主側の柔軟性と手厚い法定労働者保護のバランスが取れた法制度を正確に把握する必要があります。現在の市場環境は、高度人材の不足と統一的な法定最低時給の厳格な適用が特徴となっています。この枠組みにより、業種や週あたりの労働時間を問わずすべての労働者に公平な報酬が保証されていますが、雇用主には給与計算や契約書作成において高い正確性が求められます。
2026年の主要な財務基準
法定要件の遵守は、オランダにおけるすべての雇用関係において交渉の余地のない基本事項です。2026年1月1日現在、21歳以上の従業員に対する法定最低賃金は時給14.71ユーロです。標準的な週40時間労働の場合、月額総給与は約2,550.00ユーロに相当します。Collective Labor Agreement(CAO:労働協約)の対象となる特定の業界では、時給14.99ユーロ以上の設定が義務付けられている場合があります。さらに基本給とは別に、年間総給与に基づいて算出される8%の法定休暇手当(holiday allowance)の支給が法律で義務付けられています。また、全業種で一律に法定義務化されているわけではありませんが、競争力のある雇用条件を維持するため、雇用主による15.2%の年金拠出が現在の市場標準となっています。
オランダ労働法コンプライアンス
Ketenregeling(有期労働契約の連鎖規制)は、有期雇用から無期雇用への移行を規律する制度です。雇用主は最長3年間の間で、連続して最大3回まで有期雇用契約を結ぶことができます。4回目の契約が締結された場合、あるいは通算期間が3年を超えた場合、その契約は自動的に無期雇用契約へと転換されます。オランダで従業員を雇用する際は、長期的な人員計画と法的責任を適切に管理するため、この上限を把握しておくことが極めて重要です。試用期間についても厳格な制限があります。雇用期間が6か月から2年未満の契約では最長1か月、無期雇用契約または2年以上の有期契約の場合にのみ最長2か月の試用期間を設定することが認められています。
2026年1月1日には、制限条項に関する重要な法改正が施行されました。Wet modernisering concurrentiebeding(競業避止義務近代化法)により、競業避止条項を有効とするためには、雇用主が書面で具体的な「重大な事業上の利益」を立証することが義務付けられました。この改革は、企業の機密情報を保護しつつ、労働移動を促進することを目的としています。さらに、Wet DBA(労働関係評価法)の本格的な執行と2026年1月1日に導入されたVBAR(労働関係明確化法)により、正規の雇用と個人事業主(偽装フリーランス)の区分がより明確化されました。コンプライアンスの遵守状況は税務当局によって審査され、違反が認められた場合は遡及的な社会保険料の追徴や、2026年の上限が102,000ユーロと定められている移行手当(解雇補償金)の支払いが命じられるリスクがあります。
オランダにおける従業員雇用のステップ別ガイド
オランダで従業員を雇用する実務は、法律で義務付けられた本人確認手続きから始まります。従業員の勤務初日までに、有効なパスポートまたは欧州身分証明書のコピーを取得し、保管しなければなりません。EU圏外の候補者を採用する場合は、有効な滞在許可証や、ライセンス認可を受けたパートナー経由で手配される就労ビザスポンサーシップを通じて、合法的な就労資格を確認する必要があります。近年のオランダ労働市場の動向からも明らかなように、先進的なデジタルオンボーディング手順を導入している企業ほど、これらのコンプライアンス上の障壁を効率的にクリアし、行政罰のリスクを抑えています。
身元確認が完了したら、前述の2026年法定基準を網羅した雇用契約書を作成します。この契約書は、Belastingdienst(オランダ税務当局)への登録手続きの基礎資料となります。登録が完了すると給与税番号(wage tax number)が発行され、以降のすべての法定申告にこれを使用します。この実務の中で特に重要なのが、Loonaangifteと呼ばれる毎月の給与税申告です。2026年におけるデジタル申告の提出および関連税額の納付期限は、対象となる課税期間の翌月末日と定められています。
行政手続きおよび税務登録
雇用主負担の社会保険料は、総人件費の相当な割合を占めます。2026年における医療保険法(Zvw:Zorgverzekeringswet)保険料率は、年間所得79,409ユーロを上限として6.10%に設定されています。一般失業基金(AWf:Algemeen Werkloosheidsfonds)保険料には二段階の料率が適用され、無期雇用契約には低料率の2.74%、柔軟な契約や有期雇用契約には高料率の7.74%が課されます。労働不能基金(Aof:Arbeidsongeschiktheidsfonds)保険料も企業規模によって異なり、小規模雇用主は6.26%、大規模雇用主は7.61%を負担します。オランダの税務調査要件に準拠するため、すべての人事および給与記録を最低7年間保管することが法的に義務付けられています。
従業員の福利厚生と各種保険
病気休業リスクの管理は、オランダで雇用を行う企業にとって長期にわたる重大な責任事項です。オランダの法律に基づき、雇用主は従業員が病気や怪我で就労不能となった場合、最長104週間にわたって給与の少なくとも70%を支払う義務を負います。この義務には、Gatekeeper Improvement Act(Wet verbetering poortwachter:ゲートキーパー改善法)に定められた職場復帰に向けた義務的支援も含まれます。また、従業員自身がオランダの基礎医療保険に加入する義務がありますが、雇用主側でも加入状況を確認しなければなりません。さらに多くの雇用主は、総給与の15.2%を目安とする団体年金制度を提供しています。これらの手続きの複雑さにご懸念がある場合は、オランダの給与計算代行サービスを活用することで、すべての法定申告や保険義務を正確に履行することが可能です。
オランダ法人(BV)を設立しない雇用:EORと自社法人の比較
海外企業にとって、現地法人を設立することは大きな財務的・実務的負担を伴うことが少なくありません。従来の方法でオランダで従業員を雇用するには、オランダ法人(BV:Besloten Vennootschap)を設立する必要があります。この手続きには通常、資本金、公証人費用、法務コンサルティング費用など、5,500〜22,000ユーロの初期投資が発生します。また設立コストだけでなく、現地法人を維持するためには毎年の法人税申告、年次決算書の作成、現地居住役員の選任要件などの継続的な管理負担が生じます。優秀な人材を今すぐ採用したい企業にとって、法人設立にかかる2〜6週間の期間は事業推進上の大きなタイムロスとなります。
Employer of Record(EOR:登録雇用主)の優位性
Employer of Record(EOR)は、オランダのスタッフの法的な雇用主として機能することで、法人設立に代わる効率的な選択肢を提供します。このモデルを採用すると、貴社は日常の業務指示権をそのまま保持しながら、給与計算、社会保険料の納付、保険手配などのすべての法定雇用義務をEORに委任できます。これにより現地法人を設立する必要がなくなり、コンプライアンス管理の負担を現地の専門組織に移行させることができます。これは市場テストを行う企業や、オランダ支店を管理するリソースを持たない企業にとって特に有効です。この仕組みの詳細については、弊社の「オランダのEmployer of Record:適法雇用のための2026年ガイド」をご参照ください。
直接雇用のリスクと回避策
現地法人やEORを利用せずに海外から直接雇用を行うと、恒久的施設(PE:Permanent Establishment)と認定されるリスクが生じます。オランダ税務当局が、国内における貴社の活動を事業を行う一定の固定された場所であると判断した場合、外国企業である貴社に対して、その拠点に帰属する所得に応じたオランダ法人税が課される可能性があります。これにより複雑な税務上の課税関係が生じ、法人設立やEOR費用を節約しようとした当初の想定以上のコスト負担につながることがあります。専門パートナーを通じて雇用契約を管理することで、2026年の競業避止規制の改正やWet DBAの執行など、最新の法改正に完全準拠した契約関係を維持できます。法的留意点の詳細については、「外国企業のためのオランダ労働法:2026年コンプライアンスガイド」をご覧ください。
EORとオランダBV設立のどちらを選択すべきかは、貴社の長期戦略と雇用予定の人数によって決まります。リスクを最小限に抑えつつ迅速にオランダで雇用を行いたい場合、ライセンス認可パートナーを通じたEORモデルが求められるスピードと確実性を提供します。迅速な市場参入を可能にすると同時に、税金や社会保険料の計算を正確に行い、法令違反に伴う罰金から貴社ブランドを守ります。このアプローチにより現地法人維持に伴う管理上の不安が解消され、貴社は中核事業の成長に専念することができます。
高度外国人材(HSM)ビザと30%ルーリングの運用
世界中から優秀な人材を引き付けるためには、特定の税制優遇措置を活用した魅力的な報酬設計が不可欠です。オランダで従業員を採用する際、30%ルーリングは海外人材に対して活用できる最も効果的な税制上の仕組みです。これにより、国外勤務に伴う諸経費(域外滞在費)を補填するため、従業員の総給与の最大30%を非課税手当として支給することができます。2026年の通常申請における課税対象給与の下限額は48,013ユーロです。なお、対象となる修士号を保有する30歳未満の従業員には、引き下げられた36,497ユーロの基準が適用されます。
30%ルーリングの申請手順と要件
この税制上の優遇措置の適用要件は、「150kmルール」によって厳格に管理されています。採用者は就労初日までの直近24か月のうち16か月以上、オランダ国境から150キロメートルを超える地域に居住していた実績が必要です。なお、2024年1月1日以降に交付された裁定については、2027年1月1日より非課税率が一律27%へと引き下げられる予定です。また2026年に部分非居住者課税制度が廃止されたことにより、外国人材は全世界のBox 2(実質的持分所得)およびBox 3(貯蓄・投資所得)の資産に対してもオランダで課税されることになりました。この税制改正により、人材の確保や国際的なモビリティ維持において、給与の非課税手当の重要性は一段と高まっています。
高度外国人材(HSM:Kennismigrant)のスポンサーシップ
EU圏外の人材を採用する場合は、高度外国人材(Kennismigrant)制度の要件を満たす必要があります。この制度を利用するには、雇用主がIND(オランダ移民帰化局)の認可スポンサー(recognized sponsor)でなければなりません。この資格を持たない企業の場合、ライセンス認可を受けたパートナー経由でビザスポンサーシップを手配することができます。このルートを利用することで、申請からビザ認可まで約3週間という迅速な手続きが可能となります。ビザの有効性を維持するためには、雇用期間を通じて月次の給与額が規定のHSM給与基準を上回っていることを確認する必要があります。弊社の専門ネットワークを通じて30%ルーリングの取得やHSMビザの手配をサポートし、すべての申請を正確かつ迅速に進めることが可能です。
ICSPayrollによるオランダ給与計算の効率化
新たな市場で直面する財務および法務の複雑さを乗り切るには、専門用語を並べるのではなく透明性を最優先するパートナーが必要です。オランダで雇用を開始する際、社会保険料の計算や現地の税務申告に伴う管理負担は、社内の担当部署にとって大きな負担となりがちです。弊社の明瞭な「ペイロールファクター(給与係数)」モデルは、従業員の総給与に一定の固定料率を乗じることでこのプロセスを簡素化します。これにより費用の全体像が瞬時に把握でき、追加手数料の心配なく進出予算を正確に見通すことができます。
人材採用において対応スピードは成否を分ける要素です。求める人材が見つかった際は、速やかに雇用条件を提示する必要があります。ICSPayrollはご要望から24時間以内に最適化した見積書を作成し、適法なオファーを候補者へ速やかに提示できるようサポートします。この効率性は従業員の利便性にも反映されています。すべての従業員に安全なオンラインポータルへのアクセスが付与され、雇用契約書の確認、給与明細の閲覧、年間源泉徴収票(Jaaropgaaf)のダウンロードをスムーズに行うことができます。
ICSPayrollの「一括請求(One Invoice)」ソリューション
ペイロールファクターは、法定雇用費用および付加的費用をすべて1本の月次請求書にまとめる包括的な乗数方式です。これには義務付けられている8%の休暇手当、年金拠出金、そして前述の雇用主負担社会保険料(AWf、Aof、Zvwなど)がすべて含まれています。このモデルを活用することで、事業年度末に予期せぬ追加費用が発生するリスクを排除できます。また固定料率には病気休業時の給与補償リスクへの備えも含まれているため、最長2年間にわたる給与支払い義務から貴社の財務を守ることができます。このように人件費を一括管理することで社内の労務負担が月1回の支払いに集約され、安心してオランダ事業の拡大に集中できるようになります。
グローバル展開を支える確かな現地専門力
テクノロジーが迅速な処理を可能にする一方で、正確性を担保するのは現地に根ざした専門知識です。貴社は弊社の給与計算スペシャリストやペイロールディレクターのJoost Hubregtseに直接ご相談いただき、現地の労働法改正に関する高度な疑問を解消できます。正規雇用と個人事業主の区分に厳格な基準を求めるWet DBAの最新の法執行状況や、導入されたVBARの規制に完全準拠した雇用体制を整えることが可能です。さらに弊社の認定パートナーを通じ、約3週間でのHSMビザの迅速発給や30%ルーリングの申請実務も代行し、海外からの採用者が入社初日から合法的に就労できるよう手配します。ICSPayrollとともに確実なオランダ雇用を実現し、貴社のグローバル戦略と現地の法令遵守を着実につなげてください。
法令遵守とスピードを両立したオランダ事業基盤の構築
2026年のオランダ進出は、雇用主負担の社会保険料や30%ルーリングの厳格な年収基準に適切に対応できれば、大きな事業拡大の機会をもたらします。成功への鍵は、適法な雇用契約の作成から7年間の書類保管義務の履行に至るまで、現地の労働基準をきめ細かく遵守することです。現地法人の設立を選択する場合でも、認定パートナーを通じたEORモデルを活用する場合でも、Ketenregelingや現行の法定最低賃金を完全に順守することが長期的な事業の安定につながります。
ICSPayrollは、この複雑な法制度下において貴社を守る信頼のパートナーとして機能します。2026年のオランダ労働法への完全な準拠を提供し、提携パートナーを通じて約3週間でのHSMビザ申請を支援します。弊社のペイロールファクターモデルは、すべての税金と保険料を透明性の高い1枚の月次請求書に集約し、社内チームの管理負担を大幅に削減します。円滑かつ迅速な市場進出を全力でサポートいたします。24時間以内にオランダ給与計算の個別見積もりを取得し、安心できるオランダでの雇用へ向けた第一歩を踏み出してください。貴社のグローバルな発展を支援できることを楽しみにしております。
よくあるご質問(FAQ)
2026年のオランダの最低賃金はいくらですか?
2026年1月1日現在、21歳以上の従業員に対する法定最低賃金は時給14.71ユーロです。この基準は、Collective Labor Agreement(CAO:労働協約)で14.99ユーロなどのより高い金額が定められている場合を除き、すべての業種に適用されます。雇用主はオランダ労働基準監督署の規定に準拠するため、実労働時間に基づいて支給額を算出しなければなりません。時給制を基本とすることで、契約形態や勤務時間を問わず公平な給与支払いが確保されています。
オランダに現地法人を設立しなくても従業員を雇用できますか?
Employer of Record(EOR:登録雇用主)を活用することで、現地法人(BV)を設立せずにオランダで従業員を雇用できます。EORが法的な雇用主となり、貴社が日常の業務指揮権を保持したまま、すべての給与計算および税務申告を代行します。この方法により、多額の法人設立費用を回避し、恒久的施設(PE)とみなされるリスクを低減できます。海外企業が迅速かつ安全にオランダ市場へ参入するための最も効率的な選択肢です。
2026年における海外人材向けの30%ルーリングの仕組みはどうなっていますか?
30%ルーリングは、海外からの移住に伴う諸経費を支援するため、従業員の総給与の30%を非課税手当として支給できる制度です。2026年における課税対象給与の最低要件は48,013ユーロです。採用者が30歳未満で所定の修士号を保持している場合、基準額は36,497ユーロに緩和されます。なお、2024年1月1日以降に取得された裁定については、2027年から非課税率が27%に引き下げられますが、2026年中は30%の非課税率が維持されます。
オランダの高度外国人材(HSM)ビザに必要な給与基準はいくらですか?
高度外国人材(HSM:Kennismigrant)制度を利用して雇用する場合、原則として30%ルーリングの基準と同等の給与水準を満たす必要があります。2026年の標準基準額は年額48,013ユーロです。これらの金額はIND(移民帰化局)により毎年改定されます。この給与水準を維持することは滞在許可を有効に保つための必須条件であり、毎月の給与税申告において正確に報告する必要があります。
外国人従業員のオランダ就労許可の取得にはどのくらいの期間がかかりますか?
標準的な就労許可申請(TWVまたはGVVA)の場合、INDによる審査には通常5週間以上を要します。しかし、認定パートナーを通じた高度外国人材(HSM)制度を利用することで、優先的な審査手続きが可能となります。この迅速ルートを活用すれば、期間を約3週間に短縮できます。プロジェクトの開始期日に間に合わせたい場合や急な欠員を補充したい企業にとって、このスピードは大きな利点となります。
オランダの給与計算における雇用主負担の必須社会保険料は何ですか?
雇用主負担が義務付けられている保険料には、医療保険法(Zvw)の6.10%、一般失業基金(AWf)の2.74%または7.74%があります。さらに労働不能基金(Aof)の6.26%または7.61%、および0.50%の育児休業等拠出金が含まれます。これらの保険料は、2026年の上限所得79,409ユーロまでに対して課されます。これらの負担分を含めると、総雇用コストは通常、総給与の1.3〜1.5倍程度となります。
Employer of Record(EOR)とは何ですか?オランダでの雇用にどう役立ちますか?
Employer of Record(EOR:登録雇用主)とは、オランダにおける貴社スタッフの雇用主としてのすべての法的・行政的責任を引き受ける現地組織です。EORは雇用契約の締結、社会保険の手続き、認可パートナーを通じた30%ルーリングの申請などを代行します。このサービスにより、外国企業は現地拠点を設立することなく採用を行えます。グローバル本社とオランダ税制の厳格な要件との間を安定してつなぐ、確実な架け橋となります。
オランダにおける従業員の病気休業手当(傷病手当)はどのように取り扱いますか?
オランダの法律では、従業員が病気や怪我で休業した場合、雇用主は最長2年間にわたり給与の少なくとも70%を支払うことが義務付けられています。契約書に待期期間(無給日)の定めがない限り、この支払い義務は休業初日から発生します。また雇用主は、段階的な復職支援手順を定めたゲートキーパー改善法(Wet verbetering poortwachter)に従わなければなりません。多くの企業は、長期にわたる給与補償と復職支援の費用負担に備え、民間の保険に加入しています。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。Employer of Recordおよびオランダ国内の給与計算サービス(雇用契約、給与税・社会保険申告、休暇手当、年金、病気休業管理、CAO遵守など)の責任者を務め、最短48時間でのオンボーディングを支援しています。
参考文献および関連資料

NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
2026年1月1日現在、21歳以上の従業員に対する法定最低賃金は時給14.71ユーロです。この基準は、Collective Labor Agreement(CAO:労働協約)で14.99ユーロなどのより高い金額が定められている場合を除き、すべての業種に適用されます。雇用主はオランダ労働基準監督署の規定に準拠するため、実労働時間に基づいて支給額を算出しなければなりません。時給制を基本とすることで、契約形態や勤務時間を問わず公平な給与支払いが確保されています。
Employer of Record(EOR:登録雇用主)を活用することで、現地法人(BV)を設立せずにオランダで従業員を雇用できます。EORが法的な雇用主となり、貴社が日常の業務指揮権を保持したまま、すべての給与計算および税務申告を代行します。この方法により、多額の法人設立費用を回避し、恒久的施設(PE)とみなされるリスクを低減できます。海外企業が迅速かつ安全にオランダ市場へ参入するための最も効率的な選択肢です。
30%ルーリングは、海外からの移住に伴う諸経費を支援するため、従業員の総給与の30%を非課税手当として支給できる制度です。2026年における課税対象給与の最低要件は48,013ユーロです。採用者が30歳未満で所定の修士号を保持している場合、基準額は36,497ユーロに緩和されます。なお、2024年1月1日以降に取得された裁定については、2027年から非課税率が27%に引き下げられますが、2026年中は30%の非課税率が維持されます。
高度外国人材(HSM:Kennismigrant)制度を利用して雇用する場合、原則として30%ルーリングの基準と同等の給与水準を満たす必要があります。2026年の標準基準額は年額48,013ユーロです。これらの金額はIND(移民帰化局)により毎年改定されます。この給与水準を維持することは滞在許可を有効に保つための必須条件であり、毎月の給与税申告において正確に報告する必要があります。
標準的な就労許可申請(TWVまたはGVVA)の場合、INDによる審査には通常5週間以上を要します。しかし、認定パートナーを通じた高度外国人材(HSM)制度を利用することで、優先的な審査手続きが可能となります。この迅速ルートを活用すれば、期間を約3週間に短縮できます。プロジェクトの開始期日に間に合わせたい場合や急な欠員を補充したい企業にとって、このスピードは大きな利点となります。
雇用主負担が義務付けられている保険料には、医療保険法(Zvw)の6.10%、一般失業基金(AWf)の2.74%または7.74%があります。さらに労働不能基金(Aof)の6.26%または7.61%、および0.50%の育児休業等拠出金が含まれます。これらの保険料は、2026年の上限所得79,409ユーロまでに対して課されます。これらの負担分を含めると、総雇用コストは通常、総給与の1.3〜1.5倍程度となります。
Employer of Record(EOR:登録雇用主)とは、オランダにおける貴社スタッフの雇用主としてのすべての法的・行政的責任を引き受ける現地組織です。EORは雇用契約の締結、社会保険の手続き、認可パートナーを通じた30%ルーリングの申請などを代行します。このサービスにより、外国企業は現地拠点を設立することなく採用を行えます。グローバル本社とオランダ税制の厳格な要件との間を安定してつなぐ、確実な架け橋となります。
オランダの法律では、従業員が病気や怪我で休業した場合、雇用主は最長2年間にわたり給与の少なくとも70%を支払うことが義務付けられています。契約書に待期期間(無給日)の定めがない限り、この支払い義務は休業初日から発生します。また雇用主は、段階的な復職支援手順を定めたゲートキーパー改善法(Wet verbetering poortwachter)に従わなければなりません。多くの企業は、長期にわたる給与補償と復職支援の費用負担に備え、民間の保険に加入しています。


