Comment embaucher un salarié aux Pays-Bas : Le guide de conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, Directeur de la paie
Expert en droit du travail néerlandais et conformité de la paie internationale.
Examiné par Joost Hubregtse le 21 août 2026
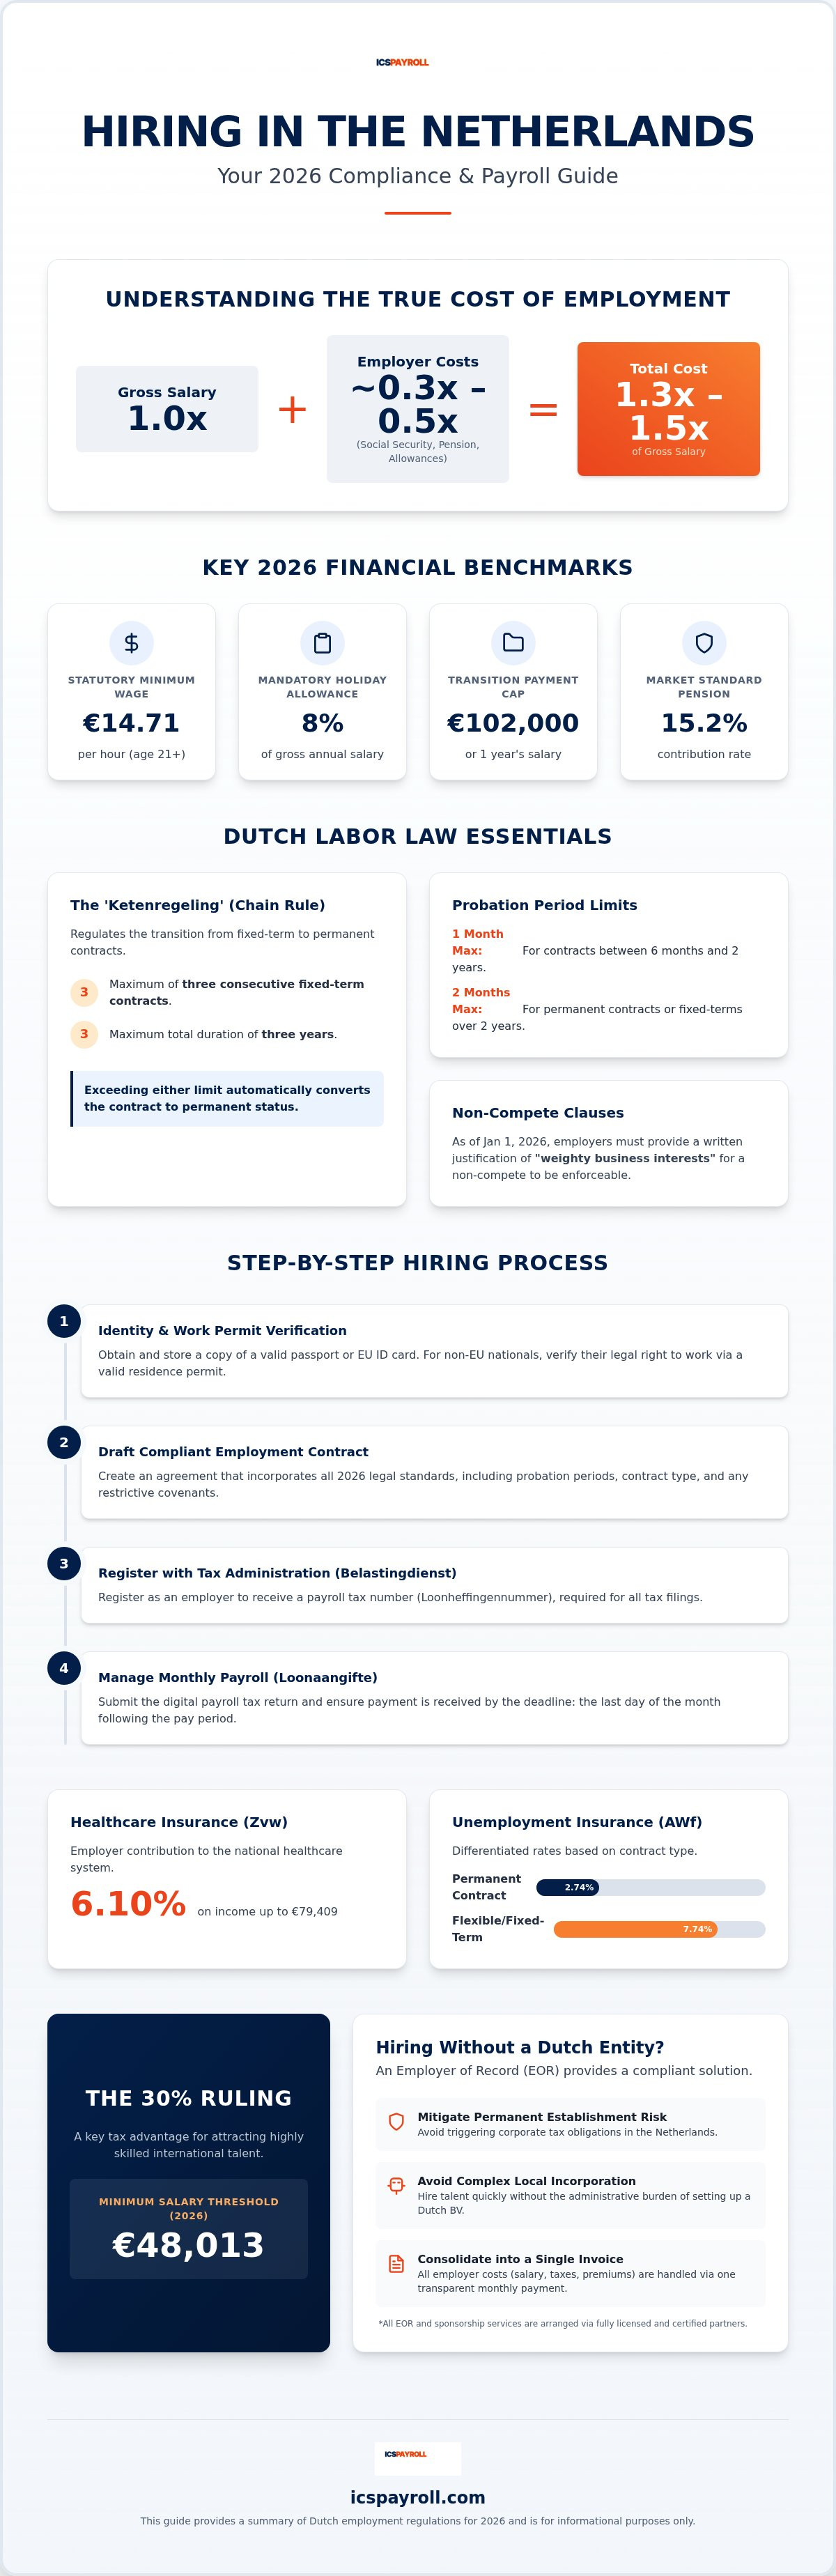
S'implanter sur le marché néerlandais exige bien plus qu'une simple adresse locale ; cela requiert une compréhension précise d'un système où le coût total d'un recrutement atteint généralement 1,3 à 1,5 fois le salaire brut. Pour les entreprises internationales, la décision d'embaucher un salarié aux Pays-Bas est une démarche stratégique visant à accéder à une main-d'œuvre hautement qualifiée. Cependant, la lourdeur administrative de lois sociales complexes et les cotisations patronales de sécurité sociale élevées peuvent constituer d'importantes barrières à l'entrée. Vous réalisez sans doute que la gestion de la conformité néerlandaise, depuis le salaire minimum légal de 14,71 € par heure en 2026 jusqu'aux subtilités des limites contractuelles de la réglementation sur les contrats successifs (Ketenregeling), nécessite une expertise locale spécialisée.
ICSPayroll met à votre disposition ce guide de conformité 2026 comme une feuille de route incontournable pour vous aider à aborder ces obligations en toute confiance. Nous vous proposons une analyse étape par étape des exigences obligatoires pour établir des contrats de travail conformes, gérer efficacement l'administration de la paie et maîtriser les derniers seuils du régime des 30 % (30%-regeling). En suivant cette approche structurée, vous garantirez la sécurité juridique de vos opérations aux Pays-Bas tout en bénéficiant de la tranquillité d'esprit nécessaire pour développer efficacement votre organisation dans cet environnement concurrentiel.
Points clés à retenir
- Comprenez le salaire horaire minimum légal de 14,71 € en 2026 et son impact sur le coût total de l'emploi pour vos opérations aux Pays-Bas.
- Découvrez les démarches administratives essentielles pour embaucher un travailleur aux Pays-Bas, y compris la vérification d'identité obligatoire et la rédaction de contrats conformes aux plafonds actuels de la Ketenregeling.
- Atténuez les risques d'établissement stable (Permanent Establishment) et évitez la complexité d'une constitution de société locale en faisant appel à un service d'Employer of Record (EOR) mis en place via des partenaires agréés.
- Maîtrisez les conditions d'éligibilité 2026 au régime des 30 %, en particulier le seuil de rémunération de 48 013 € indispensable pour obtenir des indemnités exonérées d'impôt au profit des recrues internationales.
- Découvrez comment regrouper les impôts néerlandais, les cotisations de sécurité sociale et la gestion des ressources humaines sur une seule facture mensuelle grâce à un modèle de coefficient de paie transparent.
Appréhender le marché du travail néerlandais en 2026
Le marché du travail néerlandais en 2026 exige une rigueur administrative rigoureuse de la part des sociétés internationales. Pour réussir l'embauche d'un salarié aux Pays-Bas, vous devez naviguer au sein d'un dispositif qui concilie la flexibilité de l'employeur et des protections légales solides pour les travailleurs. Le contexte actuel se caractérise par une pénurie de professionnels qualifiés et une stricte application d'un salaire horaire minimum uniforme. Ce cadre veille à ce que tous les salariés perçoivent une rémunération équitable, quel que soit leur secteur d'activité ou leur volume d'heures hebdomadaire, mais il oblige les employeurs à faire preuve d'une grande minutie dans le calcul des paies et la rédaction des contrats.
Principaux repères financiers pour 2026
Les dispositions légales constituent le socle non négociable de toute relation de travail aux Pays-Bas. Depuis le 1er janvier 2026, le salaire minimum légal pour les collaborateurs âgés de 21 ans et plus s'élève à 14,71 € par heure. Pour une semaine de travail standard de 40 heures, cela représente un salaire mensuel brut d'environ 2 550,00 €. Certains secteurs régis par une convention collective de travail (CAO) peuvent imposer un tarif supérieur fixé à 14,99 € par heure. Au-delà de cette rémunération de base, les employeurs sont légalement tenus de verser une indemnité de vacances obligatoire de 8 % (vakantiegeld), calculée sur le salaire annuel brut. Bien qu'elle ne soit pas strictement obligatoire dans tous les secteurs d'activité, une cotisation de retraite de 15,2 % constitue la norme actuelle du marché pour rester un employeur attractif.
Conformité avec le droit du travail néerlandais
La réglementation sur les contrats successifs (Ketenregeling) encadre la transition d'un contrat à durée déterminée vers un contrat à durée indéterminée. Vous pouvez proposer un maximum de trois contrats à durée déterminée consécutifs sur une période de trois ans. Dès lors qu'un quatrième contrat est signé ou que la durée de trois ans est dépassée, la relation contractuelle est automatiquement requalifiée en contrat permanent. La maîtrise de ces règles est indispensable lorsque vous recrutez aux Pays-Bas afin de maîtriser vos effectifs et vos obligations juridiques à long terme. La période d'essai est également strictement encadrée. Vous pouvez convenir d'un mois au maximum pour les contrats d'une durée comprise entre six mois et deux ans, tandis qu'une période d'essai de deux mois n'est autorisée que pour les postes permanents ou les contrats à durée déterminée de deux ans ou plus.
D'importantes réformes législatives sont entrées en vigueur le 1er janvier 2026 concernant les clauses restrictives. La loi sur la modernisation de la clause de non-concurrence (Wet modernisering concurrentiebeding) oblige désormais les employeurs à fournir une justification écrite et circonstanciée d'« intérêts commerciaux impérieux » pour que ces clauses soient opposables. Cette évolution vise à accroître la mobilité professionnelle tout en protégeant les données stratégiques de l'entreprise. En outre, la stricte application de la Wet DBA et la mise en œuvre de la VBAR au 1er janvier 2026 ont clarifié la frontière entre salariat et travail indépendant. La conformité est contrôlée par l'administration fiscale (Belastingdienst), et les manquements peuvent entraîner des régularisations rétroactives de cotisations sociales ainsi que des indemnités de transition (transitievergoeding), plafonnées à 102 000 € pour l'année 2026.
Guide pas à pas pour recruter aux Pays-Bas
Le parcours administratif pour embaucher un salarié aux Pays-Bas débute par une procédure obligatoire de vérification d'identité. Vous devez vous procurer et conserver une copie d'un passeport valide ou d'une carte d'identité européenne avant le premier jour de travail du salarié. Pour les candidats hors Union européenne, le droit légal de travailler doit être validé par un permis de séjour en cours de validité ou un parrainage organisé par l'intermédiaire de partenaires agréés. Les récentes tendances du marché du travail néerlandais indiquent que les entreprises disposant de processus d'intégration numériques proactifs gèrent ces contraintes de conformité avec plus d'efficacité et s'exposent à moins de risques d'amendes administratives.
Une fois l'identité vérifiée, vous devez rédiger un contrat de travail intégrant les normes juridiques 2026 détaillées précédemment. Ce document sert de base à votre immatriculation auprès de l'administration fiscale néerlandaise (Belastingdienst). Lors de cette démarche, vous obtiendrez un numéro d'imposition pour la paie (loonheffingennummer), indispensable pour toutes vos déclarations obligatoires. L'un des piliers de cette gestion est la déclaration mensuelle des charges sur salaires, désignée sous le nom de Loonaangifte. Pour 2026, l'échéance légale pour la soumission de cette télédéclaration et la réception du paiement correspondant est fixée au dernier jour du mois suivant la période fiscale de référence.
Formalités administratives et fiscales
Les cotisations patronales de sécurité sociale représentent une part substantielle du coût global du travail. En 2026, la cotisation d'assurance santé obligatoire (Zvw) est fixée à 6,10 % sur les rémunérations plafonnées à 79 409 €. L'assurance chômage (AWf) repose sur un barème différencié : un taux réduit de 2,74 % s'applique aux contrats à durée indéterminée et un taux majoré de 7,74 % pour les contrats flexibles ou à durée déterminée. L'assurance invalidité (Aof) varie quant à elle selon la taille de la structure : les petits employeurs cotisent à 6,26 %, tandis que les plus grandes entreprises s'acquittent d'un taux de 7,61 %. La loi vous impose de conserver l'ensemble des registres du personnel et de paie pendant une durée minimale de sept ans pour vous conformer aux exigences d'audit néerlandaises.
Avantages sociaux et assurances obligatoires
La couverture du risque maladie constitue une responsabilité financière majeure sur le long terme pour les employeurs qui recrutent aux Pays-Bas. En vertu du droit néerlandais, vous êtes tenu de maintenir au moins 70 % du salaire d'un employé malade pendant une durée maximale de 104 semaines. Cette obligation s'accompagne d'efforts de réinsertion obligatoires régis par la loi sur l'amélioration du maintien dans l'emploi (Wet verbetering poortwachter). Par ailleurs, bien que les collaborateurs souscrivent eux-mêmes leur assurance maladie de base, vous devez vérifier qu'ils disposent bien d'une police active. La plupart des entreprises proposent également un régime de retraite collectif, généralement établi à 15,2 % du salaire brut. Si la complexité de ces règles vous préoccupe, vous pouvez externaliser la gestion de votre paie néerlandaise pour garantir le respect rigoureux de chaque déclaration et engagement d'assurance.
Embaucher sans BV néerlandaise : EOR vs filiale directe
L'implantation d'une présence locale représente souvent un obstacle financier et organisationnel notable pour les sociétés étrangères. Pour recruter un collaborateur aux Pays-Bas par la voie conventionnelle, vous devez constituer une société à responsabilité limitée néerlandaise (BV). Ce processus requiert généralement un investissement initial compris entre 5 500 € et 22 000 €, englobant le capital social, les frais de notaire et le conseil juridique. Outre les dépenses d'immatriculation, la gestion d'une entité locale implique des déclarations continues d'impôt sur les sociétés, la clôture annuelle des comptes et des obligations relatives à la direction locale. Pour nombre d'organisations, le délai de constitution de deux à six semaines est un frein inacceptable lorsque les talents sont prêts à travailler immédiatement.
Les atouts de l'Employer of Record (EOR)
Un Employer of Record (EOR) offre une solution simplifiée en agissant comme l'employeur légal de vos collaborateurs basés aux Pays-Bas. Grâce à cette formule, vous conservez le management opérationnel au quotidien pendant que l'EOR prend en charge toutes les formalités légales : gestion de paie, versement des cotisations sociales et couvertures d'assurance. Cette approche supprime la nécessité de créer une structure juridique locale et délègue les contraintes de conformité à un spécialiste néerlandais. Elle s'avère particulièrement adaptée pour tester le marché ou pour les entreprises ne disposant pas des moyens nécessaires pour piloter une filiale locale. Pour analyser ce modèle en détail, consultez notre guide 2026 de l'Employer of Record aux Pays-Bas pour un recrutement conforme.
Risques du recrutement direct et solutions d'atténuation
Recruter en direct sans filiale locale ni recours à un EOR expose votre entreprise au risque de caractérisation d'un établissement stable (Permanent Establishment). Si l'administration fiscale néerlandaise (Belastingdienst) juge que vos activités sur le territoire constituent une installation fixe d'affaires, votre entreprise étrangère pourrait devenir redevable de l'impôt néerlandais sur les sociétés au titre des bénéfices rattachés à cette présence. Cette situation engendre un lien fiscal complexe qui annule souvent les économies escomptées d'une dispense de BV ou d'EOR. La gestion de vos contrats de travail par l'intermédiaire de partenaires spécialisés garantit leur totale conformité avec les réformes récentes, comme l'évolution des clauses de non-concurrence en 2026 et l'application stricte de la Wet DBA. Vous trouverez davantage de précisions sur ces enjeux dans notre guide de conformité 2026 sur le droit du travail néerlandais pour les employeurs étrangers.
Le choix entre un EOR et une BV néerlandaise dépend de votre stratégie à long terme et du nombre de collaborateurs que vous prévoyez d'embaucher. Si votre priorité est d'embaucher rapidement un salarié aux Pays-Bas en minimisant les risques, la formule de portage salarial international (EOR) organisée via des partenaires agréés offre la réactivité et la protection nécessaires. Elle favorise une entrée rapide sur le marché tout en garantissant un calcul irréprochable de chaque impôt et cotisation sociale, préservant ainsi votre image de marque contre les sanctions financières liées aux non-conformités. Cette méthode élimine les tracas administratifs inhérents à l'exploitation d'une entité locale pour vous permettre de vous consacrer pleinement à votre croissance commerciale.
Gestion des visas HSM et du régime des 30 %
Attirer des talents internationaux suppose d'adopter une stratégie de rémunération compétitive tirant parti des incitations fiscales en vigueur. Lorsque vous recrutez aux Pays-Bas, le régime des 30 % représente le dispositif fiscal le plus avantageux pour les profils internationaux. Il permet de verser jusqu'à 30 % du salaire brut sous la forme d'une indemnité non imposable destinée à couvrir les dépenses extraterritoriales. Pour 2026, le seuil de rémunération imposable minimale s'établit à 48 013 € pour les profils généraux. Les collaborateurs de moins de 30 ans titulaires d'un Master éligible bénéficient d'un seuil abaissé à 36 497 €.
Procédure de demande du régime des 30 %
L'accès à cet avantage fiscal est soumis à l'application rigoureuse de la règle des 150 km. Le salarié doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de prise de fonction. Veuillez noter que pour les décisions accordées après le 1er janvier 2024, le taux d'exonération passera à un taux forfaitaire de 27 % à compter du 1er janvier 2027. La suppression en 2026 du statut de non-résident partiel implique que les expatriés sont désormais imposés sur leurs actifs mondiaux relevant du Box 2 et du Box 3. Cette modification renforce encore l'intérêt de l'indemnité salariale défiscalisée pour fidéliser les talents et soutenir la mobilité internationale.
Parrainage des travailleurs hautement qualifiés (HSM)
Le recrutement de profils hors Union européenne suppose de mobiliser le programme des migrants hautement qualifiés (Kennismigrant). Pour utiliser ce canal, l'employeur doit détenir le statut de répondant reconnu (erkend referent) auprès du Service de l'Immigration et de la Naturalisation (IND). Pour les sociétés dépourvues de cette accréditation, le parrainage peut être mis en place via des partenaires agréés. Cette solution assure un délai de traitement accéléré d'environ trois semaines pour l'obtention du visa. Il vous incombe de veiller à ce que la rémunération du salarié demeure supérieure au seuil mensuel HSM pendant toute la durée de la mission afin de maintenir la validité du titre de séjour. Nous sommes à vos côtés pour vous aider à obtenir le régime des 30 % et gérer les visas HSM grâce à notre réseau de partenaires experts, en assurant un traitement rapide et conforme de chaque dossier.
Optimiser la paie néerlandaise avec ICSPayroll
Maîtriser les obligations financières et juridiques d'un nouveau marché réclame un partenaire privilégiant la transparence opérationnelle au jargon technique. Lorsque vous décidez d'embaucher un salarié aux Pays-Bas, la charge liée au calcul des cotisations sociales et à la gestion des déclarations fiscales locales peut rapidement se révéler complexe. Notre modèle clair de « coefficient de paie » simplifie ce suivi en appliquant un pourcentage unique et fixe sur le salaire brut du collaborateur. Cette méthode garantit une visibilité budgétaire immédiate, vous permettant de planifier vos coûts d'expansion avec précision et sans craindre de frais administratifs dissimulés.
La réactivité est un facteur déterminant dans les recrutements internationaux. Dès que vous avez sélectionné le candidat idéal, vous devez agir vite pour finaliser son embauche. ICSPayroll élabore des devis sur mesure dans un délai de 24 heures suivant votre demande, ce qui vous permet de formuler une proposition d'embauche conforme sans perdre de temps. Cette efficacité bénéficie également à l'expérience du collaborateur. Chaque salarié dispose d'un accès à un portail en ligne sécurisé où il peut consulter son contrat de travail, retrouver ses bulletins de paie et télécharger ses récapitulatifs fiscaux annuels en toute autonomie.
La solution « Une seule facture » d'ICSPayroll
Le coefficient de paie constitue un multiplicateur complet regroupant l'ensemble des charges légales et des coûts annexes au sein d'une facture mensuelle unique et lisible. Il englobe l'indemnité de congés payés obligatoire de 8 %, les versements de retraite ainsi que les cotisations patronales de sécurité sociale détaillées précédemment, telles que l'AWf, l'Aof et la Zvw. En adoptant ce modèle, vous supprimez le risque de régularisations imprévues en fin d'exercice fiscal. Ce pourcentage fixe intègre également la couverture du risque d'incapacité de travail, préservant votre entreprise du coût financier lié au maintien du salaire pendant deux ans en cas de maladie. Ce degré d'intégration réduit vos démarches RH internes à un virement unique, vous apportant la tranquillité requise pour déployer vos activités néerlandaises.
Une expertise locale pour votre réussite internationale
Si la technologie assure notre rapidité d'exécution, l'expertise humaine garantit notre exactitude. Vous bénéficiez d'un accès direct à des spécialistes de la paie néerlandaise et à notre Directeur de la paie, Joost Hubregtse, pour répondre à vos questions complexes sur les évolutions du droit social local. Nous veillons à ce que vos montages contractuels restent rigoureusement alignés sur les dernières exigences de la Wet DBA et les règles à venir de la VBAR, qui s'avèrent capitales pour distinguer le statut de salarié de celui de travailleur indépendant. Notre équipe gère également l'obtention accélérée des visas HSM en trois semaines ainsi que les dossiers du régime des 30 % avec nos partenaires agréés, assurant l'autorisation de travail de vos talents internationaux dès leur premier jour. Recrutez aux Pays-Bas en toute sérénité grâce à ICSPayroll et confiez-nous la liaison entre vos ambitions internationales et la conformité locale.
Construire votre présence néerlandaise en alliant conformité et rapidité
Développer votre entreprise aux Pays-Bas en 2026 offre d'excellentes opportunités de croissance, pourvu que vous sachiez maîtriser les cotisations patronales élevées et les seuils de rémunération exigés pour le régime des 30 %. Réussir cette démarche exige une attention rigoureuse aux normes du travail locales, de la rédaction de contrats d'embauche conformes à l'obligation d'archivage des documents pendant sept ans. Que vous fassiez le choix d'immatriculer une BV néerlandaise ou de recourir à un Employer of Record via des partenaires agréés, le respect intégral de la Ketenregeling et des grilles salariales minimales en vigueur est incontournable pour votre pérennité.
ICSPayroll vous accompagne comme un partenaire protecteur dans cet environnement réglementaire. Nous garantissons une conformité complète avec le droit du travail néerlandais 2026 et facilitons le traitement rapide en trois semaines des visas HSM par le biais de nos partenaires. Notre formule de coefficient de paie consolide l'ensemble des taxes et cotisations sur une facture mensuelle transparente, déchargeant ainsi vos équipes internes de toute contrainte administrative. Nous nous tenons prêts à sécuriser votre transition avec rapidité et rigueur. Recevez une proposition personnalisée de paie néerlandaise sous 24 heures et commencez à embaucher des collaborateurs aux Pays-Bas en toute sérénité. Nous sommes impatients d'accompagner votre développement international.
Foire aux questions
Quel est le montant du salaire minimum aux Pays-Bas en 2026 ?
Le salaire minimum légal pour les salariés âgés de 21 ans et plus est de 14,71 € par heure au 1er janvier 2026. Ce montant s'applique à tous les secteurs d'activité, à moins qu'une convention collective de travail (CAO) n'impose un taux supérieur, tel que 14,99 €. Les employeurs doivent baser leurs calculs sur les heures réellement effectuées afin d'être en règle avec l'Inspection du travail néerlandaise. Cette référence horaire garantit l'égalité de traitement salarial, quels que soient le statut contractuel et le volume d'heures convenu.
Puis-je embaucher un salarié aux Pays-Bas sans créer de structure juridique locale ?
Vous pouvez recruter un collaborateur aux Pays-Bas sans avoir à constituer une BV locale en recourant à un Employer of Record (EOR). L'EOR intervient en qualité d'employeur légal, administrant la totalité des démarches de paie et de fiscalité pendant que vous assurez la direction opérationnelle de l'employé au quotidien. Cette solution évite les frais importants d'immatriculation d'une société et écarte le risque d'établissement stable. Il s'agit du moyen le plus rapide et sécurisé pour les sociétés internationales d'aborder le marché néerlandais.
Comment s'applique le régime des 30 % pour les salariés internationaux en 2026 ?
Le régime des 30 % autorise l'employeur à verser une indemnité non imposable représentant 30 % de la rémunération brute du salarié, au titre des frais d'expatriation. Pour 2026, le salaire imposable minimal exigé est de 48 013 €. Si le profil recruté a moins de 30 ans et détient un Master reconnu, ce seuil est ramené à 36 497 €. Notez bien que le taux sera ajusté à 27 % à partir de 2027 pour les autorisations délivrées après le 1er janvier 2024, mais il reste fixé à 30 % pour l'exercice 2026.
Quel est le seuil de salaire exigé pour un visa de travailleur hautement qualifié aux Pays-Bas ?
Pour recruter un travailleur aux Pays-Bas sous le statut de travailleur hautement qualifié (HSM), sa rémunération doit respecter des barèmes précis qui s'alignent généralement sur les conditions du régime des 30 %. En 2026, le seuil de référence standard est de 48 013 €. Ces montants sont révisés chaque année par l'IND. Le respect continu de ce niveau de salaire est une condition indispensable pour préserver la validité du permis de séjour et doit faire l'objet d'une déclaration mensuelle exacte lors des déclarations de paie.
Quel est le délai d'obtention d'un permis de travail néerlandais pour un salarié expatrié ?
Une demande classique d'autorisation de travail (TWV ou GVVA) demande en moyenne cinq semaines ou plus auprès de l'IND. En revanche, le recours au dispositif des migrants hautement qualifiés par le biais de partenaires agréés permet d'accélérer les démarches. Cette procédure rapide ramène le délai d'obtention à environ trois semaines. Une telle réactivité est précieuse pour les structures ayant besoin d'intégrer rapidement des compétences internationales pour tenir un calendrier de projet ou répondre à une embauche urgente.
Quelles sont les cotisations patronales obligatoires pour la paie aux Pays-Bas ?
Les cotisations patronales obligatoires comprennent l'assurance santé (Zvw) à 6,10 % et l'assurance chômage (AWf) au taux de 2,74 % ou 7,74 %. Vous êtes également redevable de l'assurance invalidité (Aof) fixée à 6,26 % ou 7,61 % et d'une contribution de 0,50 % pour la garde d'enfants. Ces cotisations sont plafonnées sur une tranche de revenu maximale de 79 409 € en 2026. En tenant compte de ces charges, le coût global d'un salarié équivaut en moyenne à 1,3 à 1,5 fois le salaire brut.
Qu'est-ce qu'un Employer of Record et quel est son rôle pour recruter aux Pays-Bas ?
Un Employer of Record (EOR) est une entité locale qui assume la responsabilité juridique et administrative de vos effectifs aux Pays-Bas. L'EOR gère la rédaction des contrats de travail, les déclarations aux organismes de sécurité sociale et les démarches liées au régime des 30 % avec des partenaires accrédités. Cette prestation donne la possibilité aux groupes étrangers de recruter sans filiale sur place. Elle assure une passerelle stable et rigoureuse entre votre siège international et les spécificités de la fiscalité néerlandaise.
Comment fonctionne le maintien de salaire en cas de maladie d'un salarié aux Pays-Bas ?
La législation néerlandaise impose à l'employeur de maintenir au moins 70 % de la rémunération du salarié pendant une période pouvant aller jusqu'à deux ans d'arrêt maladie. Cet engagement commence dès le premier jour d'absence, à moins qu'un jour de carence (wachtdag) ne soit expressément prévu au contrat. Les employeurs doivent également se conformer à la loi Gatekeeper (Wet verbetering poortwachter), qui encadre des actions obligatoires de réinsertion. De nombreuses structures souscrivent une assurance privée afin de couvrir ces coûts substantiels de maintien de salaire et de réintégration.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il supervise les services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations fiscales et sociales sur les salaires, indemnités de congés payés, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Sources et lectures complémentaires
- Article 7:610 du Code civil néerlandais, définition légale du contrat de travail
- Article 7:668a du Code civil néerlandais, la règle des contrats successifs (ketenregeling) pour les CDD
- Business.gov.nl, guide officiel du gouvernement sur le recrutement de personnel aux Pays-Bas
- Belastingdienst, obligations fiscales liées à la paie pour les employeurs
- Rijksoverheid, montants en vigueur du salaire minimum légal
- IND, critères salariaux et exigences de parrainage pour les travailleurs hautement qualifiés

Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Le salaire minimum légal pour les salariés âgés de 21 ans et plus est de 14,71 € par heure au 1er janvier 2026. Ce montant s'applique à tous les secteurs d'activité, à moins qu'une convention collective de travail (CAO) n'impose un taux supérieur, tel que 14,99 €. Les employeurs doivent baser leurs calculs sur les heures réellement effectuées afin d'être en règle avec l'Inspection du travail néerlandaise. Cette référence horaire garantit l'égalité de traitement salarial, quels que soient le statut contractuel et le volume d'heures convenu.
Vous pouvez recruter un collaborateur aux Pays-Bas sans avoir à constituer une BV locale en recourant à un Employer of Record (EOR). L'EOR intervient en qualité d'employeur légal, administrant la totalité des démarches de paie et de fiscalité pendant que vous assurez la direction opérationnelle de l'employé au quotidien. Cette solution évite les frais importants d'immatriculation d'une société et écarte le risque d'établissement stable. Il s'agit du moyen le plus rapide et sécurisé pour les sociétés internationales d'aborder le marché néerlandais.
Le régime des 30 % autorise l'employeur à verser une indemnité non imposable représentant 30 % de la rémunération brute du salarié, au titre des frais d'expatriation. Pour 2026, le salaire imposable minimal exigé est de 48 013 €. Si le profil recruté a moins de 30 ans et détient un Master reconnu, ce seuil est ramené à 36 497 €. Notez bien que le taux sera ajusté à 27 % à partir de 2027 pour les autorisations délivrées après le 1er janvier 2024, mais il reste fixé à 30 % pour l'exercice 2026.
Pour recruter un travailleur aux Pays-Bas sous le statut de travailleur hautement qualifié (HSM), sa rémunération doit respecter des barèmes précis qui s'alignent généralement sur les conditions du régime des 30 %. En 2026, le seuil de référence standard est de 48 013 €. Ces montants sont révisés chaque année par l'IND. Le respect continu de ce niveau de salaire est une condition indispensable pour préserver la validité du permis de séjour et doit faire l'objet d'une déclaration mensuelle exacte lors des déclarations de paie.
Une demande classique d'autorisation de travail (TWV ou GVVA) demande en moyenne cinq semaines ou plus auprès de l'IND. En revanche, le recours au dispositif des migrants hautement qualifiés par le biais de partenaires agréés permet d'accélérer les démarches. Cette procédure rapide ramène le délai d'obtention à environ trois semaines. Une telle réactivité est précieuse pour les structures ayant besoin d'intégrer rapidement des compétences internationales pour tenir un calendrier de projet ou répondre à une embauche urgente.
Les cotisations patronales obligatoires comprennent l'assurance santé (Zvw) à 6,10 % et l'assurance chômage (AWf) au taux de 2,74 % ou 7,74 %. Vous êtes également redevable de l'assurance invalidité (Aof) fixée à 6,26 % ou 7,61 % et d'une contribution de 0,50 % pour la garde d'enfants. Ces cotisations sont plafonnées sur une tranche de revenu maximale de 79 409 € en 2026. En tenant compte de ces charges, le coût global d'un salarié équivaut en moyenne à 1,3 à 1,5 fois le salaire brut.
Un Employer of Record (EOR) est une entité locale qui assume la responsabilité juridique et administrative de vos effectifs aux Pays-Bas. L'EOR gère la rédaction des contrats de travail, les déclarations aux organismes de sécurité sociale et les démarches liées au régime des 30 % avec des partenaires accrédités. Cette prestation donne la possibilité aux groupes étrangers de recruter sans filiale sur place. Elle assure une passerelle stable et rigoureuse entre votre siège international et les spécificités de la fiscalité néerlandaise.
La législation néerlandaise impose à l'employeur de maintenir au moins 70 % de la rémunération du salarié pendant une période pouvant aller jusqu'à deux ans d'arrêt maladie. Cet engagement commence dès le premier jour d'absence, à moins qu'un jour de carence (wachtdag) ne soit expressément prévu au contrat. Les employeurs doivent également se conformer à la loi Gatekeeper (Wet verbetering poortwachter), qui encadre des actions obligatoires de réinsertion. De nombreuses structures souscrivent une assurance privée afin de couvrir ces coûts substantiels de maintien de salaire et de réintégration.


