Wie man einen Mitarbeiter in den Niederlanden einstellt: Der Compliance-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Payroll Director
Experte für niederländisches Arbeitsrecht und internationale Lohnabrechnungs-Compliance.
Überprüft von Joost Hubregtse am 21. August 2026
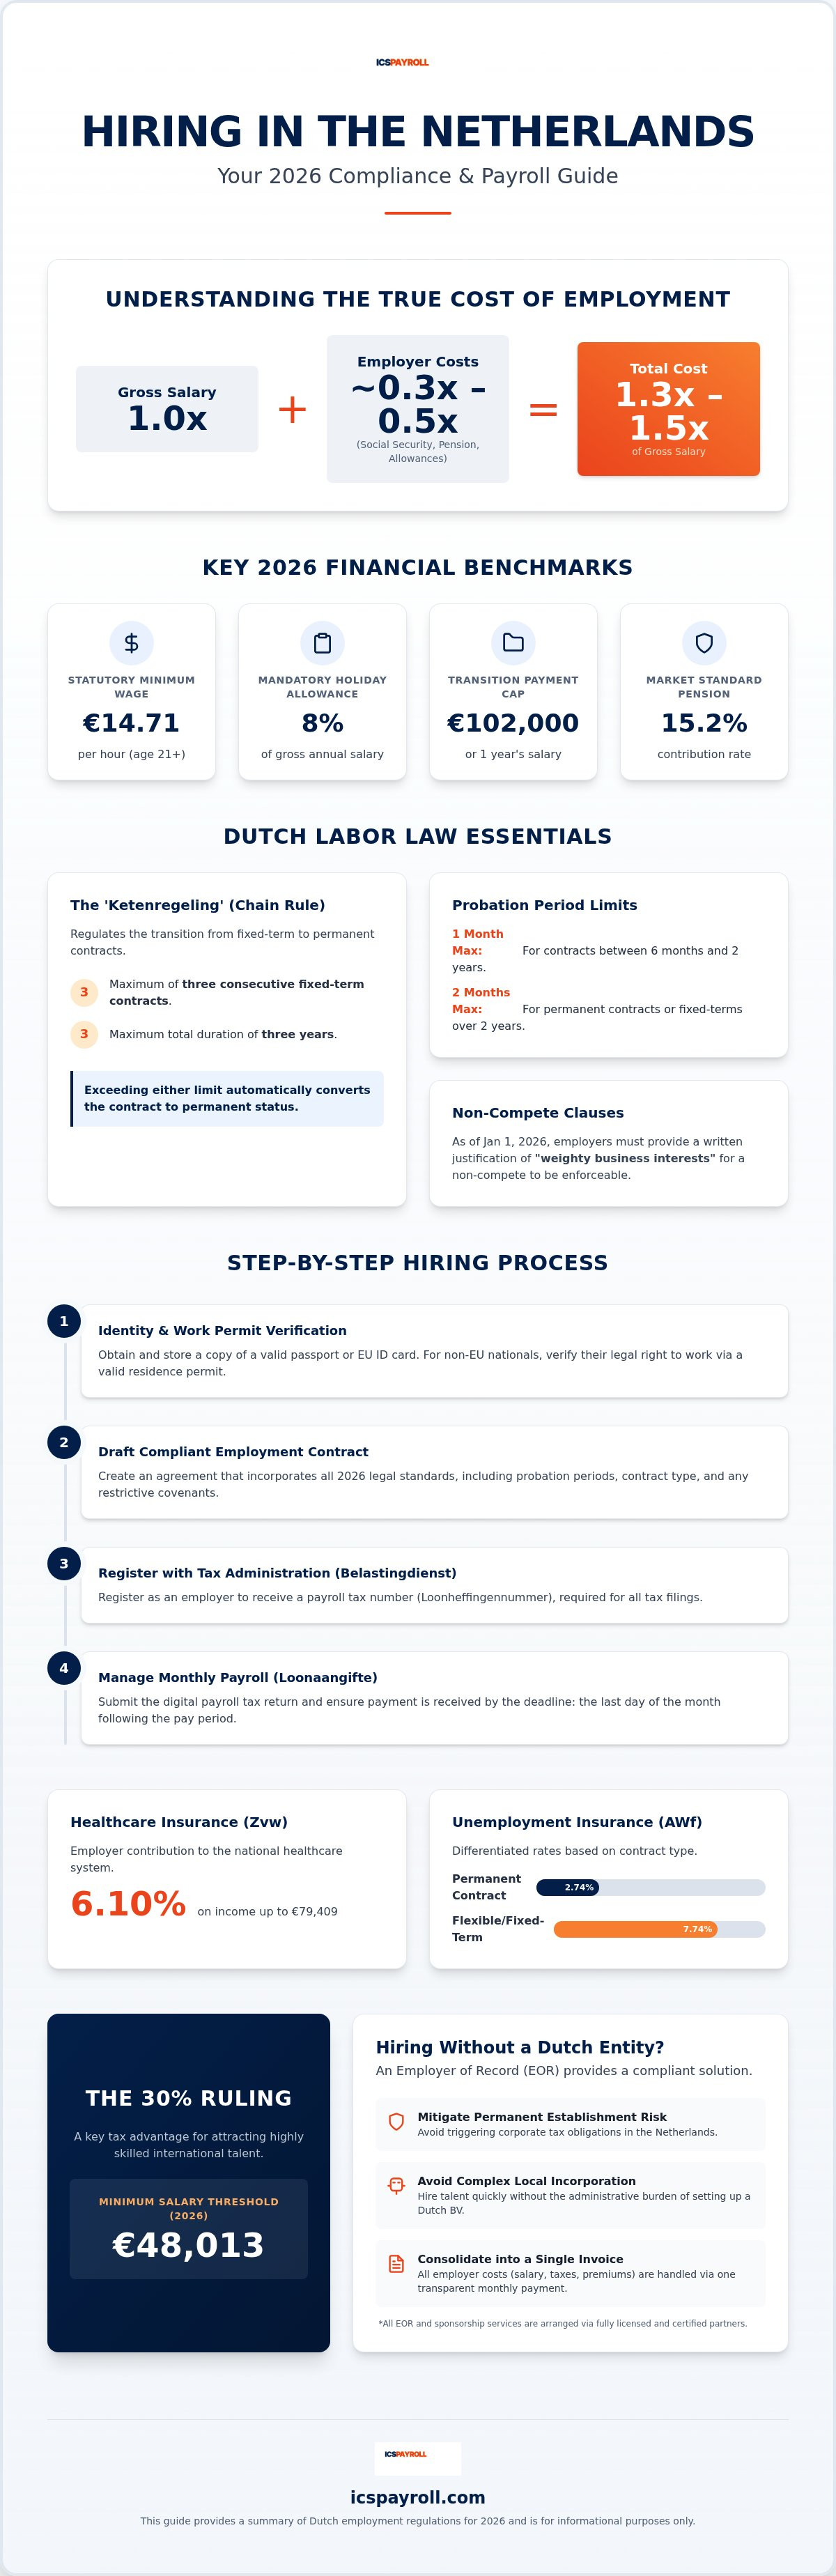
Die Expansion in den niederländischen Markt erfordert mehr als nur eine lokale Adresse; sie verlangt ein präzises Verständnis eines Systems, in dem die Gesamtkosten der Beschäftigung typischerweise das 1,3- bis 1,5-fache des Bruttogehalts erreichen. Für internationale Unternehmen ist die Entscheidung, einen Mitarbeiter in den Niederlanden einzustellen, ein strategischer Schritt, um Zugang zu hochqualifizierten Arbeitskräften zu erhalten. Das administrative Gewicht komplexer Arbeitsgesetze und hoher Sozialversicherungsbeiträge für Arbeitgeber kann jedoch erhebliche Eintrittsbarrieren schaffen. Sie erkennen wahrscheinlich, dass die Verwaltung der niederländischen Compliance, vom gesetzlichen Mindestlohn 2026 von 14,71 € pro Stunde bis zu den Feinheiten der Ketenregeling-Vertragsgrenzen, spezialisiertes lokales Fachwissen erfordert.
ICSPayroll stellt diesen Compliance-Leitfaden 2026 als maßgebliche Roadmap zur Verfügung, um Ihnen zu helfen, diese Verpflichtungen souverän zu meistern. Wir bieten eine schrittweise Aufschlüsselung der obligatorischen Anforderungen für gesetzeskonforme Arbeitsverträge, eine effiziente Lohnabrechnungsverwaltung und die neuesten Schwellenwerte der 30%-Regelung. Durch die Befolgung dieses strukturierten Ansatzes stellen Sie sicher, dass Ihre niederländischen Operationen rechtlich einwandfrei bleiben, und verschaffen Ihrer Organisation die nötige Sicherheit, um in diesem wettbewerbsintensiven Umfeld effektiv zu skalieren.
Wichtigste Erkenntnisse
- Verstehen Sie den gesetzlichen Mindeststundenlohn von 14,71 € im Jahr 2026 und wie er die Gesamtkosten der Beschäftigung für Ihre niederländischen Operationen beeinflusst.
- Lernen Sie die wesentlichen administrativen Schritte zur Einstellung eines Mitarbeiters in den Niederlanden kennen, einschließlich der obligatorischen Identitätsprüfung und der Ausarbeitung von Verträgen, die den aktuellen Ketenregeling-Grenzen entsprechen.
- Mindern Sie das Risiko einer Betriebsstätte und vermeiden Sie die Komplexität einer lokalen Gründung, indem Sie einen Employer of Record-Service nutzen, der über lizenzierte Partner arrangiert wird.
- Meistern Sie die Zulassungskriterien für die 30%-Regelung 2026, insbesondere die Gehaltsschwelle von 48.013 €, die erforderlich ist, um steuerfreie Zulagen für internationale Neueinstellungen zu sichern.
- Entdecken Sie, wie Sie niederländische Steuern, Sozialversicherungsbeiträge und HR-Verwaltung in einer einzigen monatlichen Rechnung mithilfe eines transparenten Lohnabrechnungsfaktormodells konsolidieren können.
Navigation auf dem niederländischen Arbeitsmarkt 2026
Der niederländische Arbeitsmarkt im Jahr 2026 erfordert von internationalen Firmen ein hohes Maß an administrativer Präzision. Um erfolgreich Mitarbeiter in den Niederlanden einzustellen, müssen Sie ein System navigieren, das die Flexibilität des Arbeitgebers mit robusten gesetzlichen Schutzbestimmungen in Einklang bringt. Die Landschaft ist derzeit durch ein knappes Angebot an qualifizierten Fachkräften und die strikte Einhaltung eines einheitlichen Mindeststundenlohns gekennzeichnet. Dieses Rahmenwerk stellt sicher, dass alle Arbeitnehmer eine gerechte Vergütung erhalten, unabhängig von ihrem Sektor oder ihren Wochenstunden, erfordert aber von den Arbeitgebern eine akribische Lohnabrechnung und Vertragsgestaltung.
Wichtige Finanzkennzahlen 2026
Gesetzliche Anforderungen sind der nicht verhandelbare Ausgangspunkt für jedes Arbeitsverhältnis in den Niederlanden. Ab dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn für Arbeitnehmer ab 21 Jahren 14,71 € pro Stunde. Bei einer Standard-40-Stunden-Woche entspricht dies einem monatlichen Bruttogehalt von ca. 2.550,00 €. Bestimmte Sektoren, die einem Kollektivvertrag (CAO) unterliegen, können einen höheren Satz von 14,99 € pro Stunde verlangen. Über das Grundgehalt hinaus sind Arbeitgeber gesetzlich verpflichtet, einen obligatorischen Urlaubsgeldzuschlag von 8 % zu zahlen, der auf das jährliche Bruttogehalt berechnet wird. Obwohl nicht für jeden Sektor streng gesetzlich vorgeschrieben, ist ein Rentenbeitrag von 15,2 % der aktuelle Marktstandard, um ein wettbewerbsfähiger Arbeitgeber zu bleiben.
Einhaltung des niederländischen Arbeitsrechts
Die Ketenregeling regelt den Übergang von befristeten zu unbefristeten Arbeitsverhältnissen. Sie dürfen maximal drei aufeinanderfolgende befristete Verträge über einen Zeitraum von drei Jahren anbieten. Wird ein vierter Vertrag unterzeichnet oder die dreijährige Dauer überschritten, wird die Vereinbarung automatisch unbefristet. Das Verständnis dieser Grenzen ist entscheidend, wenn Sie Mitarbeiter in den Niederlanden einstellen, um langfristige Personalplanung und Haftung zu managen. Probezeiten sind ebenfalls streng begrenzt. Sie können maximal einen Monat für Verträge zwischen sechs Monaten und zwei Jahren vereinbaren, während eine zweimonatige Probezeit nur für unbefristete Arbeitsverhältnisse oder befristete Verträge von zwei Jahren oder länger zulässig ist.
Bedeutende Gesetzesänderungen traten am 1. Januar 2026 bezüglich Wettbewerbsverboten in Kraft. Das Wet modernisering concurrentiebeding verlangt nun von Arbeitgebern eine spezifische, schriftliche Begründung von „gewichtigen geschäftlichen Interessen“, damit Wettbewerbsverbotsklauseln durchsetzbar sind. Diese Reform zielt darauf ab, die Arbeitsmobilität zu erhöhen und gleichzeitig geschützte Unternehmensdaten zu schützen. Darüber hinaus haben die vollständige Durchsetzung des Wet DBA und die Implementierung des VBAR am 1. Januar 2026 die Unterscheidung zwischen echter Beschäftigung und Selbstständigkeit geklärt. Die Einhaltung wird von der Steuerverwaltung überprüft, und Verstöße können zu rückwirkenden Sozialversicherungsbeiträgen und Übergangszahlungen führen, die für 2026 auf 102.000 € begrenzt sind.
Schritt-für-Schritt-Anleitung zur Einstellung in den Niederlanden
Der administrative Weg, um Mitarbeiter in den Niederlanden einzustellen, beginnt mit einem obligatorischen Identitätsüberprüfungsprozess. Sie müssen vor dem ersten Arbeitstag des Mitarbeiters eine Kopie eines gültigen Reisepasses oder eines europäischen Personalausweises einholen und aufbewahren. Für Nicht-EU-Kandidaten muss das gesetzliche Arbeitsrecht durch eine gültige Aufenthaltsgenehmigung oder eine über lizenzierte Partner arrangierte Bürgschaft überprüft werden. Aktuelle niederländische Arbeitsmarkttrends deuten darauf hin, dass Unternehmen mit proaktiven digitalen Onboarding-Verfahren diese Compliance-Hürden effizienter und mit geringerem Risiko von behördlichen Bußgeldern meistern.
Sobald die Identität bestätigt ist, müssen Sie einen Arbeitsvertrag entwerfen, der die im vorherigen Abschnitt detaillierten gesetzlichen Standards von 2026 enthält. Dieses Dokument dient als Grundlage für Ihre Registrierung beim Belastingdienst (niederländische Steuerverwaltung). Nach der Registrierung erhalten Sie eine Lohnsteuernummer, die für alle gesetzlichen Meldungen erforderlich ist. Ein entscheidender Bestandteil dieser Verwaltung ist die monatliche Lohnsteuererklärung, bekannt als Loonaangifte. Für 2026 ist die gesetzliche Frist sowohl für die Einreichung der digitalen Erklärung als auch für den Eingang der zugehörigen Zahlung der letzte Tag des Monats nach dem Steuerzeitraum.
Administrative und Steuerliche Registrierung
Arbeitgeber-Sozialversicherungsbeiträge machen einen erheblichen Teil der gesamten Arbeitskosten aus. Im Jahr 2026 beträgt der Krankenversicherungsbeitrag (Zvw) 6,10 % auf Einkommen bis zu einem Höchstbetrag von 79.409 €. Die Arbeitslosenversicherung (AWf) umfasst differenzierte Sätze: einen niedrigen Satz von 2,74 % für unbefristete Verträge und einen hohen Satz von 7,74 % für flexible oder befristete Verträge. Die Invaliditätsversicherung (Aof) variiert ebenfalls je nach Unternehmensgröße, wobei kleine Arbeitgeber 6,26 % und größere Unternehmen 7,61 % zahlen. Sie sind gesetzlich verpflichtet, alle Personal- und Lohnabrechnungsunterlagen für mindestens sieben Jahre aufzubewahren, um den niederländischen Prüfanforderungen zu entsprechen.
Mitarbeiterleistungen und Versicherungen
Das Management von Krankheitsrisiken stellt eine erhebliche langfristige Haftung für diejenigen dar, die Mitarbeiter in den Niederlanden einstellen. Nach niederländischem Recht sind Sie verpflichtet, im Krankheitsfall eines Mitarbeiters für bis zu 104 Wochen mindestens 70 % des Gehalts zu zahlen. Diese Verantwortung beinhaltet obligatorische Reintegrationsbemühungen, wie sie durch das Gatekeeper Improvement Act vorgeschrieben sind. Obwohl die Mitarbeiter für ihre eigene Basis-Krankenversicherung verantwortlich sind, müssen Sie überprüfen, ob sie eine entsprechende Police abgeschlossen haben. Die meisten Arbeitgeber bieten auch eine kollektive Rentenversicherung an, die typischerweise bei 15,2 % des Bruttogehalts liegt. Sollte die Komplexität dieser Anforderungen Anlass zur Sorge geben, können Sie Ihre niederländische Lohnabrechnungsverwaltung auslagern, um sicherzustellen, dass jede Meldung und jede Versicherungsverpflichtung mit klinischer Präzision erfüllt wird.
Einstellung ohne niederländische BV: EOR vs. Direktes Unternehmen
Die Gründung einer lokalen Präsenz stellt oft eine erhebliche finanzielle und administrative Hürde für internationale Unternehmen dar. Um Mitarbeiter in den Niederlanden auf traditionelle Weise einzustellen, müssen Sie eine niederländische BV gründen. Dieser Prozess erfordert typischerweise zwischen 5.500 € und 22.000 € Anfangsinvestition, die Stammkapital, Notargebühren und Rechtsberatung abdeckt. Über die Gründungskosten hinaus beinhaltet die Aufrechterhaltung einer lokalen Einheit laufende Körperschaftsteuererklärungen, die Erstellung von Jahresabschlüssen und Anforderungen an lokale Geschäftsführer. Für viele Unternehmen ist der Zeitaufwand von zwei bis sechs Wochen für die Gründung eine Verzögerung, die sie sich nicht leisten können, wenn Talente sofort beginnen möchten.
Der Employer of Record (EOR)-Vorteil
Ein Employer of Record (EOR) bietet eine optimierte Alternative, indem er als rechtlicher Arbeitgeber für Ihre niederländischen Mitarbeiter fungiert. Dieses Modell ermöglicht es Ihnen, das Tagesgeschäft zu führen, während der EOR alle gesetzlichen Verpflichtungen, einschließlich Lohnabrechnung, Sozialversicherungsbeiträge und Versicherungen, übernimmt. Es eliminiert effektiv die Notwendigkeit einer lokalen Gründung und überträgt die Compliance-Last auf einen lokalen Spezialisten. Dies ist besonders vorteilhaft für Unternehmen, die den Markt testen oder keine Ressourcen haben, um eine niederländische Niederlassung zu verwalten. Für einen tiefergehenden Einblick in dieses Modell siehe unseren Artikel Employer of Record Niederlande: Der 2026 Leitfaden für konforme Einstellungen.
Risiken und Minderung bei direkter Einstellung
Die direkte Einstellung ohne lokale Einheit oder EOR birgt das Risiko der Schaffung einer Betriebsstätte (PE). Wenn die niederländische Steuerverwaltung feststellt, dass Ihre Geschäftsaktivitäten in den Niederlanden eine feste Geschäftseinrichtung darstellen, könnte Ihr ausländisches Unternehmen für die niederländische Körperschaftsteuer auf Gewinne haftbar gemacht werden, die diesem Standort zugeschrieben werden. Dies schafft einen komplexen steuerlichen Nexus, der oft die wahrgenommenen Einsparungen durch die Vermeidung einer BV oder EOR-Einrichtung überwiegt. Die Verwaltung niederländischer Verträge über spezialisierte Partner stellt sicher, dass Ihre Arbeitsverträge mit den aktuellen Reformen, wie den Änderungen des Wettbewerbsverbots 2026 und der Durchsetzung des Wet DBA, konform bleiben. Mehr über diese rechtlichen Nuancen erfahren Sie in unserem Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber: Compliance-Leitfaden 2026.
Die Wahl zwischen einem EOR und einer niederländischen BV hängt von Ihrer langfristigen Strategie und der Anzahl der Mitarbeiter ab, die Sie einstellen möchten. Wenn Ihr Ziel ist, schnell und mit minimalem Risiko Mitarbeiter in den Niederlanden einzustellen, bietet das EOR-Modell, das über lizenzierte Partner arrangiert wird, die notwendige Geschwindigkeit und Sicherheit. Es ermöglicht einen schnellen Markteintritt und stellt gleichzeitig sicher, dass jede Steuer und Sozialabgabe präzise berechnet wird, wodurch Ihre Marke vor den finanziellen Strafen geschützt wird, die mit Nichteinhaltung verbunden sind. Dieser Ansatz nimmt Ihnen die administrative Sorge der lokalen Unternehmensverwaltung ab und ermöglicht es Ihnen, sich auf Ihr Kerngeschäftswachstum zu konzentrieren.
Verwaltung von HSM-Visa und der 30%-Regelung
Die Gewinnung globaler Talente erfordert eine wettbewerbsfähige Vergütungsstrategie, die spezifische Steueranreize nutzt. Wenn Sie einen Mitarbeiter in den Niederlanden einstellen, ist die 30%-Regelung das wichtigste fiskalische Instrument, das für internationale Neueinstellungen zur Verfügung steht. Sie ermöglicht es Ihnen, bis zu 30 % des Bruttogehalts des Mitarbeiters als steuerfreie Zulage zur Deckung extraterritorialer Ausgaben zu zahlen. Für 2026 beträgt die Schwelle für das steuerpflichtige Gehalt für Standardantragsteller 48.013 €. Mitarbeiter unter 30 Jahren mit einem qualifizierenden Master-Abschluss profitieren von einer reduzierten Schwelle von 36.497 €.
Der Antragsprozess für die 30%-Regelung
Die Berechtigung für diesen Steuervorteil wird streng durch die 150-km-Regel kontrolliert. Der Rekrut muss in mindestens 16 der 24 Monate vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Beachten Sie, dass für Regelungen, die nach dem 1. Januar 2024 erlassen wurden, der steuerfreie Satz ab dem 1. Januar 2027 auf pauschal 27 % umgestellt wird. Die Abschaffung des teilweisen Nicht-Ansässigen-Status im Jahr 2026 bedeutet, dass Expats nun auf ihr globales Vermögen aus Box 2 und Box 3 besteuert werden. Diese Änderung macht die steuerfreie Gehaltszulage noch wichtiger für die Talentbindung und internationale Mobilität.
Sponsoring von Hochqualifizierten Migranten (HSM)
Die Einstellung von Nicht-EU-Talenten beinhaltet die Navigation durch das Programm für hochqualifizierte Migranten (Kennismigrant). Um diesen Weg zu nutzen, muss der Arbeitgeber ein anerkannter Sponsor beim Immigrations- und Einbürgerungsdienst (IND) sein. Für Unternehmen ohne diesen Status kann das Sponsoring über lizenzierte Partner arrangiert werden. Dieser Weg bietet eine beschleunigte Bearbeitungszeit von etwa drei Wochen für die Visumgenehmigung. Sie müssen sicherstellen, dass das Gehalt des Mitarbeiters während der gesamten Beschäftigungsdauer über dem monatlichen HSM-Schwellenwert bleibt, um die Visumgültigkeit zu erhalten. Wir können Ihnen helfen, die 30%-Regelung zu sichern und HSM-Visa zu verwalten durch unser Netzwerk von Expertenpartnern, um sicherzustellen, dass jeder Antrag mit technischer Genauigkeit und Geschwindigkeit eingereicht wird.
Optimierung der niederländischen Lohnabrechnung mit ICSPayroll
Die Verwaltung der finanziellen und rechtlichen Komplexitäten eines neuen Marktes erfordert einen Partner, der Transparenz über Fachjargon stellt. Wenn Sie sich entscheiden, Mitarbeiter in den Niederlanden einzustellen, kann der administrative Aufwand der Berechnung von Sozialversicherungsbeiträgen und der Verwaltung lokaler Steuererklärungen schnell überwältigend werden. Unser transparentes „Lohnfaktor“-Modell vereinfacht diesen Prozess, indem es einen einzigen, festen Prozentsatz auf das Bruttogehalt des Mitarbeiters anwendet. Dieser Ansatz bietet sofortige Kostentransparenz und ermöglicht es Ihnen, Ihr Expansionsbudget präzise und ohne Angst vor versteckten Verwaltungsgebühren zu prognostizieren.
Geschwindigkeit ist ein entscheidender Bestandteil der internationalen Rekrutierung. Wir verstehen, dass Sie, sobald Sie das richtige Talent gefunden haben, schnell handeln müssen, um es zu sichern. ICSPayroll erstellt Ihnen innerhalb von 24 Stunden nach Ihrer Anfrage maßgeschneiderte Angebote, um sicherzustellen, dass Sie Ihrem Kandidaten ohne Verzögerung ein konformes Angebot unterbreiten können. Diese Effizienz erstreckt sich auch auf die Mitarbeitererfahrung. Jeder Mitarbeiter erhält Zugang zu einem sicheren Online-Mitarbeiterportal, wo er seine Arbeitsverträge verwalten, Gehaltsabrechnungen einsehen und jährliche Steuererklärungen mühelos herunterladen kann.
Die ICSPayroll „Eine Rechnung“-Lösung
Der Lohnfaktor ist ein umfassender Multiplikator, der alle gesetzlichen und sekundären Arbeitskosten in einer einzigen, klaren Monatsrechnung zusammenfasst. Er deckt die obligatorischen 8 % Urlaubsgeld, Rentenbeiträge und die in früheren Abschnitten besprochenen Arbeitgeber-Sozialversicherungsbeiträge wie AWf, Aof und Zvw ab. Durch die Verwendung dieses Modells eliminieren Sie das Risiko unerwarteter Kosten am Ende des Geschäftsjahres. Der feste Prozentsatz berücksichtigt auch die Krankheitsrisikoabsicherung und schützt Ihr Unternehmen vor der finanziellen Haftung der zweijährigen Gehaltsfortzahlungspflicht. Dieses Maß an Konsolidierung reduziert Ihren internen HR-Aufwand auf eine einzige Zahlung und gibt Ihnen die Gewissheit, die Sie benötigen, um Ihre niederländischen Operationen zu skalieren.
Lokales Fachwissen für globalen Erfolg
Während Technologie unsere Geschwindigkeit antreibt, sichert menschliches Fachwissen unsere Genauigkeit. Sie haben direkten Zugang zu niederländischen Lohnabrechnungsspezialisten und unserem Payroll Director, Joost Hubregtse, um komplexe Fragen bezüglich lokaler Arbeitsrechtsreformen zu klären. Wir stellen sicher, dass Ihre Beschäftigungsstrukturen vollständig den neuesten Durchsetzungen des Wet DBA und den bevorstehenden VBAR-Vorschriften entsprechen, die für die Unterscheidung zwischen echter Beschäftigung und dem Status als Selbständiger unerlässlich sind. Unser Team verwaltet auch die 3-wöchige beschleunigte HSM-Visumbearbeitung und die 30%-Regelungsanträge über unsere lizenzierten Partner, um sicherzustellen, dass Ihre internationalen Rekruten ab dem ersten Tag legal arbeiten dürfen. Stellen Sie mit ICSPayroll sicher in den Niederlanden ein und lassen Sie uns die Lücke zwischen Ihrer globalen Strategie und lokaler Compliance schließen.
Ihre niederländische Präsenz mit Compliance und Schnelligkeit aufbauen
Die Expansion in die Niederlande im Jahr 2026 bietet enormes Wachstumspotenzial, vorausgesetzt, Sie managen die hohen Arbeitgeber-Sozialversicherungsbeiträge und spezifischen Gehaltsschwellen für die 30%-Regelung. Erfolg erfordert einen akribischen Ansatz bei lokalen Arbeitsstandards, von der Ausarbeitung konformer Arbeitsverträge bis zur Verwaltung der siebenjährigen Aufbewahrungspflicht. Ob Sie sich für die Gründung einer lokalen BV entscheiden oder ein Employer of Record-Modell über lizenzierte Partner nutzen, die vollständige Einhaltung der Ketenregeling und der aktuellen gesetzlichen Mindestlöhne ist für langfristige Stabilität unerlässlich.
ICSPayroll fungiert als Ihr Schutzschild in dieser komplexen Landschaft. Wir bieten vollständige Compliance mit dem niederländischen Arbeitsrecht 2026 und erleichtern die beschleunigte dreiwöchige HSM-Visumbearbeitung über unsere Partner. Unser Lohnfaktormodell konsolidiert alle Steuern und Prämien in einer transparenten Monatsrechnung und entlastet Ihr internes Team von der administrativen Last. Wir sind bereit, Ihnen bei diesem Übergang mit Präzision und Geschwindigkeit zu helfen. Holen Sie sich innerhalb von 24 Stunden ein maßgeschneidertes niederländisches Lohnabrechnungsangebot und machen Sie den ersten Schritt, um Mitarbeiter in den Niederlanden mit vollkommener Sicherheit einzustellen. Wir freuen uns darauf, Ihr internationales Wachstum zu unterstützen.
Häufig gestellte Fragen
Wie hoch ist der Mindestlohn in den Niederlanden für 2026?
Der gesetzliche Mindestlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Januar 2026 14,71 € pro Stunde. Dieser Satz gilt für alle Sektoren, es sei denn, ein Kollektivvertrag (CAO) legt einen höheren Betrag fest, wie z.B. 14,99 €. Arbeitgeber müssen dies auf Basis der tatsächlich geleisteten Arbeitsstunden berechnen, um die Einhaltung der niederländischen Arbeitsinspektion zu gewährleisten. Dieser Stundenfokus sorgt für Lohngerechtigkeit über verschiedene Vertragsarten und Arbeitszeiten hinweg.
Kann ich einen Mitarbeiter in den Niederlanden ohne eine lokale juristische Person einstellen?
Sie können Mitarbeiter in den Niederlanden einstellen, ohne eine lokale niederländische BV zu gründen, indem Sie einen Employer of Record (EOR) nutzen. Ein EOR fungiert als rechtlicher Arbeitgeber und verwaltet alle Lohn- und Steuerpflichten, während Sie die tägliche Geschäftsführung beibehalten. Dieser Ansatz eliminiert die hohen Kosten der Gründung und mindert die Risiken einer Betriebsstätte. Es ist der effizienteste Weg für internationale Unternehmen, schnell und sicher in den niederländischen Markt einzutreten.
Wie funktioniert die 30%-Regelung für internationale Mitarbeiter im Jahr 2026?
Die 30%-Regelung ermöglicht es Arbeitgebern, eine steuerfreie Zulage von 30 % des Bruttogehalts eines Mitarbeiters zur Deckung extraterritorialer Kosten zu zahlen. Für 2026 beträgt die Mindestanforderung an das steuerpflichtige Gehalt 48.013 €. Wenn der Rekrut unter 30 Jahre alt ist und einen Master-Abschluss besitzt, liegt die Schwelle bei 36.497 €. Beachten Sie, dass der Satz ab 2027 für Regelungen, die nach dem 1. Januar 2024 erlassen wurden, auf 27 % sinken wird, der Satz für 2026 jedoch bei 30 % bleibt.
Wie hoch ist die Gehaltsschwelle für ein Visum für hochqualifizierte Migranten in den Niederlanden?
Um Mitarbeiter in den Niederlanden im Rahmen des Programms für hochqualifizierte Migranten (HSM) einzustellen, muss das Gehalt bestimmte Schwellenwerte erfüllen, die typischerweise den Anforderungen der 30%-Regelung entsprechen. Für 2026 beträgt der Standardschwellenwert 48.013 €. Diese Zahlen werden jährlich von der IND indexiert. Die Einhaltung dieses Gehaltsniveaus ist eine zwingende Voraussetzung für die Gültigkeit der Aufenthaltsgenehmigung und muss in den monatlichen Lohnabrechnungen genau ausgewiesen werden.
Wie lange dauert es, eine niederländische Arbeitserlaubnis für einen Expat zu erhalten?
Ein standardmäßiger Antrag auf eine Arbeitserlaubnis (TWV oder GVVA) dauert in der Regel fünf Wochen oder länger, bis er vom IND bearbeitet wird. Die Nutzung des Weges für hochqualifizierte Migranten über lizenzierte Partner ermöglicht jedoch eine beschleunigte Bearbeitung. Dieser schnellere Weg kann die Bearbeitungszeit auf etwa drei Wochen reduzieren. Diese Effizienz ist entscheidend für Unternehmen, die internationale Talente schnell einstellen müssen, um Projektfristen einzuhalten oder dringende Positionen zu besetzen.
Was sind die obligatorischen Arbeitgeberbeiträge für die niederländische Lohnabrechnung?
Zu den obligatorischen Arbeitgeberbeiträgen gehören die Krankenversicherungsgesetz (Zvw) mit 6,10 % und die Arbeitslosenversicherung (AWf) mit entweder 2,74 % oder 7,74 %. Sie müssen auch die Invaliditätsversicherung (Aof) mit 6,26 % oder 7,61 % und einen Kinderbetreuungszuschlag von 0,50 % zahlen. Diese Prämien sind für 2026 auf ein Einkommen von 79.409 € begrenzt. Die Gesamteinstellungswerten liegen im Allgemeinen zwischen dem 1,3-fachen und 1,5-fachen des Bruttogehalts, wenn diese Prämien berücksichtigt werden.
Was ist ein Employer of Record und wie hilft er bei der Einstellung in den Niederlanden?
Ein Employer of Record (EOR) ist eine lokale Einheit, die alle rechtlichen und administrativen Verantwortlichkeiten für Ihre Mitarbeiter in den Niederlanden übernimmt. Der EOR verwaltet Arbeitsverträge, Sozialversicherungsanmeldungen und 30%-Regelungsanträge über lizenzierte Partner. Dieser Service ermöglicht es ausländischen Unternehmen, ohne eine lokale Niederlassung einzustellen. Er bietet eine stabilisierte, konforme Brücke zwischen Ihrer globalen Zentrale und den spezifischen Anforderungen des niederländischen Steuersystems.
Wie handhabe ich die Lohnfortzahlung im Krankheitsfall für einen Mitarbeiter in den Niederlanden?
Das niederländische Gesetz verlangt von Arbeitgebern, im Krankheitsfall eines Mitarbeiters für bis zu zwei Jahre mindestens 70 % des Gehalts zu zahlen. Diese Verpflichtung beginnt am ersten Tag der Krankschreibung, es sei denn, im Vertrag ist ein Wartetag festgelegt. Arbeitgeber müssen auch das Gatekeeper Improvement Act befolgen, das spezifische Wiedereingliederungsschritte vorschreibt. Viele Unternehmen schließen eine private Versicherung ab, um diese erheblichen Kosten für die Gehaltsfortzahlung und Wiedereingliederung zu decken.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.
Quellen und weiterführende Informationen
- Artikel 7:610 niederländisches Bürgerliches Gesetzbuch, gesetzliche Definition des Arbeitsvertrags
- Artikel 7:668a BW, Kettenregelung (ketenregeling) für befristete Verträge
- Business.gov.nl, offizielle Behördeninformationen zur Einstellung von Personal
- Belastingdienst, Lohnsteuerpflichten für Arbeitgeber
- Rijksoverheid, aktuelle gesetzliche Mindestlohnbeträge
- IND, Gehaltskriterien und Sponsoring für hoch qualifizierte Migranten
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Der gesetzliche Mindestlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Januar 2026 14,71 € pro Stunde. Dieser Satz gilt für alle Sektoren, es sei denn, ein Kollektivvertrag (CAO) legt einen höheren Betrag fest, wie z.B. 14,99 €. Arbeitgeber müssen dies auf Basis der tatsächlich geleisteten Arbeitsstunden berechnen, um die Einhaltung der niederländischen Arbeitsinspektion zu gewährleisten. Dieser Stundenfokus sorgt für Lohngerechtigkeit über verschiedene Vertragsarten und Arbeitszeiten hinweg.
Sie können Mitarbeiter in den Niederlanden einstellen, ohne eine lokale niederländische BV zu gründen, indem Sie einen Employer of Record (EOR) nutzen. Ein EOR fungiert als rechtlicher Arbeitgeber und verwaltet alle Lohn- und Steuerpflichten, während Sie die tägliche Geschäftsführung beibehalten. Dieser Ansatz eliminiert die hohen Kosten der Gründung und mindert die Risiken einer Betriebsstätte. Es ist der effizienteste Weg für internationale Unternehmen, schnell und sicher in den niederländischen Markt einzutreten.
Die 30%-Regelung ermöglicht es Arbeitgebern, eine steuerfreie Zulage von 30 % des Bruttogehalts eines Mitarbeiters zur Deckung extraterritorialer Kosten zu zahlen. Für 2026 beträgt die Mindestanforderung an das steuerpflichtige Gehalt 48.013 €. Wenn der Rekrut unter 30 Jahre alt ist und einen Master-Abschluss besitzt, liegt die Schwelle bei 36.497 €. Beachten Sie, dass der Satz ab 2027 für Regelungen, die nach dem 1. Januar 2024 erlassen wurden, auf 27 % sinken wird, der Satz für 2026 jedoch bei 30 % bleibt.
Um Mitarbeiter in den Niederlanden im Rahmen des Programms für hochqualifizierte Migranten (HSM) einzustellen, muss das Gehalt bestimmte Schwellenwerte erfüllen, die typischerweise den Anforderungen der 30%-Regelung entsprechen. Für 2026 beträgt der Standardschwellenwert 48.013 €. Diese Zahlen werden jährlich von der IND indexiert. Die Einhaltung dieses Gehaltsniveaus ist eine zwingende Voraussetzung für die Gültigkeit der Aufenthaltsgenehmigung und muss in den monatlichen Lohnabrechnungen genau ausgewiesen werden.
Ein standardmäßiger Antrag auf eine Arbeitserlaubnis (TWV oder GVVA) dauert in der Regel fünf Wochen oder länger, bis er vom IND bearbeitet wird. Die Nutzung des Weges für hochqualifizierte Migranten über lizenzierte Partner ermöglicht jedoch eine beschleunigte Bearbeitung. Dieser schnellere Weg kann die Bearbeitungszeit auf etwa drei Wochen reduzieren. Diese Effizienz ist entscheidend für Unternehmen, die internationale Talente schnell einstellen müssen, um Projektfristen einzuhalten oder dringende Positionen zu besetzen.
Zu den obligatorischen Arbeitgeberbeiträgen gehören die Krankenversicherungsgesetz (Zvw) mit 6,10 % und die Arbeitslosenversicherung (AWf) mit entweder 2,74 % oder 7,74 %. Sie müssen auch die Invaliditätsversicherung (Aof) mit 6,26 % oder 7,61 % und einen Kinderbetreuungszuschlag von 0,50 % zahlen. Diese Prämien sind für 2026 auf ein Einkommen von 79.409 € begrenzt. Die Gesamteinstellungswerten liegen im Allgemeinen zwischen dem 1,3-fachen und 1,5-fachen des Bruttogehalts, wenn diese Prämien berücksichtigt werden.
Ein Employer of Record (EOR) ist eine lokale Einheit, die alle rechtlichen und administrativen Verantwortlichkeiten für Ihre Mitarbeiter in den Niederlanden übernimmt. Der EOR verwaltet Arbeitsverträge, Sozialversicherungsanmeldungen und 30%-Regelungsanträge über lizenzierte Partner. Dieser Service ermöglicht es ausländischen Unternehmen, ohne eine lokale Niederlassung einzustellen. Er bietet eine stabilisierte, konforme Brücke zwischen Ihrer globalen Zentrale und den spezifischen Anforderungen des niederländischen Steuersystems.
Das niederländische Gesetz verlangt von Arbeitgebern, im Krankheitsfall eines Mitarbeiters für bis zu zwei Jahre mindestens 70 % des Gehalts zu zahlen. Diese Verpflichtung beginnt am ersten Tag der Krankschreibung, es sei denn, im Vertrag ist ein Wartetag festgelegt. Arbeitgeber müssen auch das Gatekeeper Improvement Act befolgen, das spezifische Wiedereingliederungsschritte vorschreibt. Viele Unternehmen schließen eine private Versicherung ab, um diese erheblichen Kosten für die Gehaltsfortzahlung und Wiedereingliederung zu decken.


