Como Contratar um Funcionário nos Países Baixos: O Guia de Conformidade de 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll
Especialista em direito laboral holandês e conformidade de processamento salarial internacional.
Revisto por Joost Hubregtse a 21 de agosto de 2026
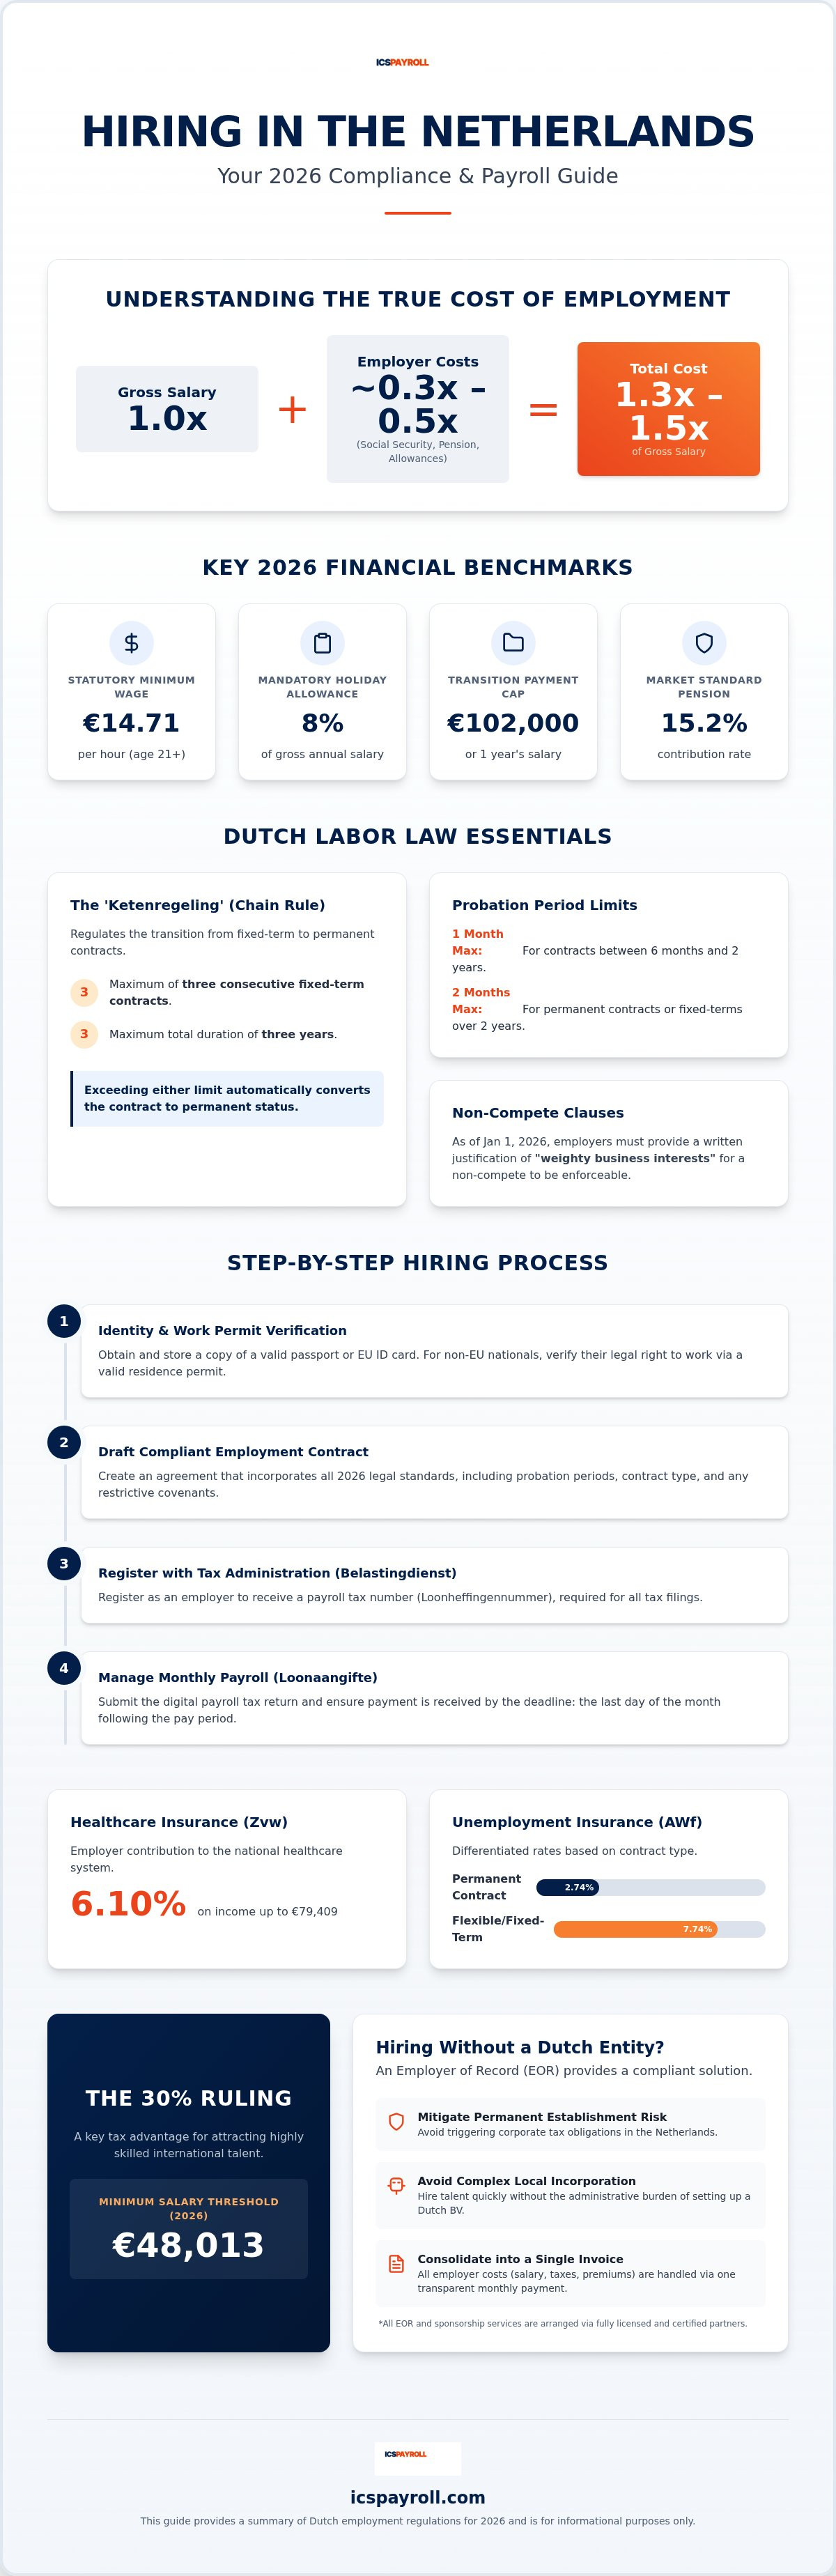
A expansão para o mercado holandês exige mais do que uma simples morada local; requer uma compreensão precisa de um sistema onde o custo total de emprego atinge tipicamente entre 1,3 e 1,5 vezes o salário bruto. Para empresas internacionais, a decisão de contratar um funcionário nos Países Baixos é um passo estratégico para aceder a uma força de trabalho altamente qualificada. Contudo, o peso administrativo de leis laborais complexas e os elevados encargos sociais do empregador podem criar barreiras significativas à entrada. Certamente reconhece que gerir a conformidade holandesa, desde o salário mínimo legal de 2026 de 14,71 € por hora até às complexidades dos limites contratuais da Ketenregeling [regra da cadeia de contratos], exige conhecimentos locais especializados.
A ICSPayroll disponibiliza este guia de conformidade para 2026 como um roteiro fidedigno para o ajudar a cumprir estas obrigações com total confiança. Apresentamos uma discriminação passo a passo dos requisitos obrigatórios para contratos de trabalho em conformidade, uma gestão eficiente do processamento salarial e os mais recentes limiares do regime dos 30% [30%-regeling]. Ao seguir esta abordagem estruturada, assegurará que as suas operações nos Países Baixos permanecem juridicamente sólidas, proporcionando à sua organização a tranquilidade necessária para expandir de forma eficaz neste panorama competitivo.
Pontos Principais
- Compreenda o salário mínimo horário legal de 14,71 € em 2026 e o seu impacto no custo total de emprego das suas operações nos Países Baixos.
- Conheça as etapas administrativas essenciais para contratar um colaborador nos Países Baixos, incluindo a verificação obrigatória de identidade e a redação de contratos em conformidade com os limites atuais da Ketenregeling.
- Mitigue os riscos de Estabelecimento Estável [Permanent Establishment] e evite as complexidades da constituição de uma entidade local recorrendo a um serviço de Employer of Record (EOR) organizado através de parceiros licenciados.
- Domine os requisitos de elegibilidade de 2026 para o regime dos 30%, especificamente o limiar salarial de 48.013 € necessário para conceder ajudas de custo isentas de impostos a contratações internacionais.
- Descubra como consolidar impostos holandeses, contribuições para a segurança social e administração de RH numa fatura mensal única, utilizando um modelo transparente de fator salarial.
Navegar no Mercado de Trabalho Holandês em 2026
O mercado de trabalho holandês em 2026 exige um elevado rigor administrativo por parte das empresas internacionais. Para contratar colaboradores com sucesso nos Países Baixos, é necessário navegar num sistema que equilibra a flexibilidade do empregador com fortes proteções legais. O contexto atual caracteriza-se por uma escassez de profissionais qualificados e pela aplicação rigorosa de um salário mínimo horário uniforme. Este enquadramento garante uma remuneração equitativa a todos os trabalhadores, independentemente do setor ou da carga horária semanal, mas exige dos empregadores uma atenção meticulosa aos cálculos salariais e à redação contratual.
Principais Parâmetros Financeiros de 2026
Os requisitos legais são o ponto de partida inegociável para qualquer relação de trabalho nos Países Baixos. A partir de 1 de janeiro de 2026, o salário mínimo legal para trabalhadores com 21 ou mais anos é de 14,71 € por hora. Para uma semana de trabalho padrão de 40 horas, isto equivale a um salário bruto mensal de aproximadamente 2.550,00 €. Determinados setores abrangidos por um Acordo Coletivo de Trabalho (CAO [Collectieve Arbeidsovereenkomst]) podem exigir uma remuneração superior de 14,99 € por hora. Para além da remuneração base, os empregadores são legalmente obrigados a pagar um subsídio de férias obrigatório de 8% [vakantiegeld], calculado sobre o salário anual bruto. Embora não seja estritamente obrigatória por lei em todos os setores, uma contribuição para a pensão de 15,2% é a prática de mercado habitual para manter a competitividade enquanto empregador.
Conformidade com a Legislação Laboral Holandesa
A Ketenregeling regula a transição de contratos a termo para contratos por tempo indeterminado. Pode celebrar um máximo de três contratos a termo sucessivos durante um período de três anos. Caso seja celebrado um quarto contrato ou seja ultrapassada a duração total de três anos, o contrato converte-se automaticamente em contrato efetivo. Compreender estes limites é fundamental ao contratar trabalhadores nos Países Baixos, para gerir o número de efetivos e as responsabilidades a longo prazo. Os períodos experimentais também são estritamente regulados. Pode estipular-se um máximo de um mês para contratos com duração entre seis meses e dois anos, sendo que um período experimental de dois meses só é permitido para cargos permanentes ou contratos a termo com duração igual ou superior a dois anos.
Entraram em vigor a 1 de janeiro de 2026 alterações legislativas significativas no que respeita a cláusulas restritivas. A Wet modernisering concurrentiebeding exige agora que os empregadores apresentem uma justificação formal escrita fundamentada em "interesses empresariais ponderosos" para que as cláusulas de não concorrência sejam válidas. Esta reforma visa fomentar a mobilidade laboral, salvaguardando em simultâneo a informação confidencial da empresa. Além disso, a aplicação plena da Wet DBA e a implementação da VBAR a 1 de janeiro de 2026 vieram clarificar a distinção entre trabalho por conta de outrem genuíno e trabalho independente. A conformidade é fiscalizada pela Administração Fiscal (Belastingdienst), e o seu incumprimento pode resultar na cobrança retroativa de contribuições para a segurança social e no pagamento de indemnizações por cessação (pagamentos de transição [transitievergoeding]), cujo teto máximo está fixado em 102.000 € para 2026.
Guia Passo a Passo para Contratar nos Países Baixos
O processo administrativo para contratar um trabalhador nos Países Baixos começa com a verificação obrigatória de identidade. Deve obter e conservar uma cópia de um passaporte válido ou de um documento de identificação europeu antes do primeiro dia de trabalho do colaborador. Para candidatos de fora da UE, o direito legal ao trabalho tem de ser verificado através de uma autorização de residência válida ou de patrocínio [sponsorship] assegurado através de parceiros licenciados. As atuais tendências do mercado de trabalho holandês indicam que as empresas com processos de integração digital proativos gerem estes desafios de conformidade com maior eficiência e menor risco de coimas regulatórias.
Confirmada a identidade, deve redigir um contrato de trabalho que incorpore os requisitos legais de 2026 detalhados na secção anterior. Este documento servirá de base ao registo junto da Belastingdienst (Administração Fiscal Holandesa). Concluído o registo, ser-lhe-á atribuído um número fiscal de processamento salarial [loonheffingennummer], obrigatório para todas as declarações fiscais e contributivas. Uma componente crítica desta gestão é a declaração mensal de impostos sobre os salários, conhecida como Loonaangifte. Em 2026, o prazo legal tanto para o envio digital da declaração como para a receção do respetivo pagamento é o último dia do mês seguinte ao período fiscal em causa.
Registo Administrativo e Fiscal
Os encargos sociais do empregador para a segurança social representam uma fatia substancial do custo total do trabalho. Em 2026, a contribuição para o seguro de saúde (Zvw) está fixada em 6,10% sobre rendimentos até ao limite máximo de 79.409 €. O seguro de desemprego (AWf) tem taxas diferenciadas: uma taxa reduzida de 2,74% para contratos sem termo e uma taxa agravada de 7,74% para contratos flexíveis ou a termo. O seguro de invalidez (Aof) varia igualmente consoante a dimensão da empresa: as pequenas entidades pagam 6,26%, enquanto as empresas de maior dimensão suportam 7,61%. A lei obriga à conservação de todos os registos de pessoal e de processamento salarial por um período mínimo de sete anos, para efeitos de auditoria.
Benefícios dos Colaboradores e Seguros
A gestão do risco de doença constitui uma responsabilidade prolongada e relevante para quem contrata funcionários nos Países Baixos. De acordo com a legislação holandesa, o empregador é obrigado a pagar pelo menos 70% do salário do colaborador durante um período de até 104 semanas (2 anos) em caso de doença. Esta obrigação inclui medidas ativas de reintegração obrigatórias, conforme estipulado pela Lei de Melhoria do Vigia [Wet verbetering poortwachter]. Adicionalmente, embora os funcionários sejam responsáveis pelo seu próprio seguro de saúde básico, compete ao empregador verificar que possuem uma apólice em vigor. A maioria dos empregadores oferece também um plano de pensões coletivo, tipicamente com uma taxa de referência de 15,2% sobre o salário bruto. Caso a complexidade destas exigências represente um desafio, pode externalizar o seu processamento salarial holandês para garantir que todas as declarações e obrigações de seguros são cumpridas com rigor clínico.
Contratar sem uma BV Holandesa: EOR vs. Entidade Direta
Estabelecer uma presença local acarreta habitualmente obstáculos financeiros e administrativos consideráveis para empresas internacionais. Para contratar nos Países Baixos pela via tradicional, é necessário constituir uma BV holandesa (sociedade de responsabilidade limitada). Este processo exige geralmente um investimento inicial entre 5.500 € e 22.000 €, cobrindo capital social, despesas notariais e consultoria jurídica. Além dos custos de constituição, a manutenção de uma entidade local implica obrigações declarativas periódicas de imposto sobre as sociedades, preparação de contas anuais e requisitos de gerência local. Para muitas empresas, o prazo de duas a seis semanas para a constituição da sociedade constitui um atraso incomportável quando o talento está pronto a iniciar funções de imediato.
A Vantagem do Employer of Record (EOR)
Um Employer of Record (EOR) proporciona uma alternativa simplificada, atuando como o empregador legal da sua equipa nos Países Baixos. Este modelo permite-lhe manter a gestão operacional do dia a dia, enquanto o EOR assume todas as obrigações legais, incluindo o processamento salarial, as contribuições para a segurança social e os seguros de trabalho. Esta solução elimina a necessidade de constituição de uma subsidiária local e transfere a responsabilidade da conformidade para um especialista local. Trata-se de uma solução vantajosa para empresas que pretendem testar o mercado ou que não possuem estrutura para gerir uma sucursal holandesa. Para uma análise aprofundada deste modelo, consulte o nosso artigo Employer of Record nos Países Baixos: O Guia de 2026 para Contratações em Conformidade.
Riscos da Contratação Direta e Mitigação
A contratação direta sem dispor de uma entidade local ou de um EOR comporta o risco de criação de um Estabelecimento Estável (Permanent Establishment - PE). Se a Belastingdienst determinar que as atividades comerciais nos Países Baixos configuram uma instalação fixa de negócios, a sua empresa estrangeira pode ser tributada em sede de imposto sobre as sociedades holandês sobre os lucros imputáveis a esse estabelecimento. Esta situação origina uma ligação fiscal complexa que muitas vezes supera as supostas poupanças de não criar uma BV ou recorrer a um EOR. Gerir os contratos locais através de parceiros especializados garante a plena conformidade contratual com as reformas recentes, tais como as restrições aos pactos de não concorrência de 2026 e a fiscalização da Wet DBA. Pode saber mais sobre estas particularidades jurídicas no nosso artigo Direito Laboral nos Países Baixos para Empregadores Estrangeiros: Guia de Conformidade de 2026.
A escolha entre um EOR e a constituição de uma BV depende da sua estratégia a longo prazo e do número de trabalhadores a contratar. Se o seu objetivo for contratar colaboradores nos Países Baixos com rapidez e o mínimo risco, o modelo EOR assegurado através de parceiros licenciados garante a agilidade e a segurança necessárias. Permite uma rápida entrada no mercado, assegurando simultaneamente o cálculo rigoroso de todos os impostos e encargos sociais, protegendo a sua empresa das pesadas sanções associadas ao incumprimento. Esta abordagem elimina as preocupações operacionais da gestão de uma subsidiária local, permitindo que a sua equipa se concentre exclusivamente no crescimento do negócio.
Gestão de Vistos HSM e o Regime dos 30%
Atrair talento internacional exige uma política remuneratória atrativa que tire partido de incentivos fiscais específicos. Ao contratar profissionais nos Países Baixos, o regime dos 30% constitui o instrumento fiscal mais relevante para quadros internacionais. Permite pagar até 30% do salário bruto sob a forma de uma compensação isenta de impostos destinada a cobrir despesas extraterritoriais. Para 2026, o limiar salarial tributável mínimo é de 48.013 € para os candidatos em geral. Os profissionais com menos de 30 anos titulares de um grau de mestrado elegível beneficiam de um limiar reduzido de 36.497 €.
O Processo de Candidatura ao Regime dos 30%
A elegibilidade para este benefício fiscal rege-se estritamente pela regra dos 150 km. O profissional tem de ter residido a mais de 150 quilómetros da fronteira holandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Importa notar que, para despachos concedidos após 1 de janeiro de 2024, a taxa de isenção transitará para 27% a partir de 1 de janeiro de 2027. A abolição do estatuto de não residente parcial em 2026 significa que os expatriados passam a ser tributados sobre os seus rendimentos globais das Caixas 2 e 3 [Box 2 e Box 3]. Esta alteração torna a isenção salarial dos 30% ainda mais indispensável para a retenção de talento e mobilidade internacional.
Patrocínio de Migrantes Altamente Qualificados (HSM)
A contratação de profissionais de fora da UE exige a utilização do programa de Migrantes Altamente Qualificados (Kennismigrant / HSM). Para recorrer a esta via, o empregador tem de estar registado como patrocinador reconhecido [erkend referent] junto do Serviço de Imigração e Naturalização (IND). No caso de empresas sem este estatuto, o patrocínio pode ser intermediado através de parceiros devidamente licenciados. Esta solução assegura um processo de aprovação de visto expedito em cerca de três semanas. É imperativo assegurar que a remuneração do colaborador permanece acima dos limiares mensais de HSM durante toda a vigência do contrato, sob pena de perda de validade do visto. Podemos ajudá-lo a obter o benefício dos 30% e gerir vistos HSM através da nossa rede de parceiros especializados, garantindo processos instruídos com celeridade e rigor técnico.
Otimizar o Processamento Salarial Holandês com a ICSPayroll
Gerir as complexidades jurídicas e financeiras de um novo mercado exige um parceiro que privilegie a transparência em detrimento do jargão técnico. Ao optar por contratar nos Países Baixos, o peso administrativo inerente ao cálculo das contribuições para a segurança social e às obrigações declarativas locais pode rapidamente tornar-se excessivo. O nosso modelo transparente de "fator de payroll" simplifica este processo ao aplicar uma percentagem fixa e única sobre o salário bruto do trabalhador. Esta abordagem proporciona uma visibilidade orçamental imediata, permitindo projetar os custos da expansão com exatidão e sem receio de encargos administrativos imprevistos.
A agilidade é essencial no recrutamento internacional. Sabemos que, assim que encontra o candidato certo, é crucial agir rapidamente para garantir a sua contratação. A ICSPayroll disponibiliza propostas personalizadas no prazo de 24 horas após o seu pedido, garantindo que pode apresentar ao seu candidato uma oferta em total conformidade legal sem demoras. Esta eficiência reflete-se igualmente na experiência do colaborador: cada trabalhador tem acesso a um portal online seguro onde pode consultar os seus contratos de trabalho, recibos de vencimento e efetuar o descarregamento das declarações anuais de rendimentos de forma intuitiva.
A Solução "Fatura Única" da ICSPayroll
O fator de payroll consiste num multiplicador abrangente que consolida todos os custos de trabalho, tanto legais como complementares, numa única fatura mensal simplificada. Cobre o subsídio de férias obrigatório de 8%, as contribuições para a pensão e os encargos sociais patronais referidos anteriormente, tais como AWf, Aof e Zvw. Com este formato, elimina o risco de ajustes ou custos surpresa no encerramento do exercício fiscal. Esta taxa fixa contempla igualmente a cobertura do risco de doença, protegendo a sua empresa da responsabilidade financeira de garantir o pagamento do salário durante dois anos. Este nível de integração reduz o trabalho dos seus RH a um pagamento único, proporcionando a serenidade necessária para expandir as suas operações nos Países Baixos.
Experiência Local para o Sucesso Global
Se a nossa tecnologia assegura rapidez, a experiência humana garante a máxima precisão. Terá acesso direto a especialistas holandeses em processamento salarial e ao nosso Diretor de Payroll, Joost Hubregtse, para esclarecer questões complexas sobre as reformas laborais do país. Garantimos que as suas estruturas contratuais permanecem perfeitamente alinhadas com as diretrizes da Wet DBA e com os regulamentos VBAR, fundamentais para comprovar a verdadeira natureza do vínculo laboral face ao regime de prestação de serviços. A nossa equipa assegura ainda a tramitação célere dos vistos HSM em três semanas e os pedidos do regime dos 30% através dos nossos parceiros licenciados, garantindo que os seus quadros internacionais ficam legalmente habilitados para trabalhar desde o primeiro dia. Contrate nos Países Baixos com total confiança com a ICSPayroll e permita-nos fazer a ponte entre a sua estratégia global e a conformidade local.
Construa a Sua Presença nos Países Baixos com Conformidade e Rapidez
A expansão para os Países Baixos em 2026 apresenta um excelente potencial de crescimento, desde que saiba gerir os elevados encargos sociais do empregador e os limiares salariais específicos para aplicação do regime dos 30%. O sucesso depende de uma abordagem rigorosa às normas laborais locais, desde a elaboração de contratos de trabalho em conformidade até ao cumprimento do dever de conservação de registos durante sete anos. Quer opte pela constituição de uma BV local ou pela utilização de um modelo de Employer of Record através de parceiros licenciados, o respeito estrito pela Ketenregeling e pelas tabelas do salário mínimo legal vigentes é indispensável para a sustentabilidade da operação a longo prazo.
A ICSPayroll atua como o seu parceiro protetor neste ambiente regulatório complexo. Asseguramos conformidade integral com a legislação laboral holandesa de 2026 e facilitamos a tramitação célere de vistos HSM em três semanas por intermédio dos nossos parceiros. O nosso modelo de fator salarial centraliza impostos e contribuições para a segurança social numa fatura mensal transparente, libertando a sua equipa interna de sobrecargas operacionais. Estamos preparados para apoiar a sua transição com rigor e celeridade. Obtenha uma proposta personalizada de processamento salarial nos Países Baixos em 24 horas e dê o primeiro passo para contratar nos Países Baixos com inteira tranquilidade. Será um prazer apoiar o crescimento internacional da sua empresa.
Perguntas Frequentes
Qual é o salário mínimo nos Países Baixos para 2026?
O salário mínimo legal para trabalhadores com 21 anos ou mais é de 14,71 € por hora a partir de 1 de janeiro de 2026. Esta taxa aplica-se a todos os setores, salvo se uma Convenção Coletiva de Trabalho (CAO) fixar um valor superior, como 14,99 €. Os empregadores têm de calcular as remunerações com base nas horas efetivamente trabalhadas para assegurar a conformidade perante a Inspeção do Trabalho holandesa. Esta definição horária garante a equidade salarial em diferentes tipologias contratuais e regimes de trabalho.
Posso contratar um trabalhador nos Países Baixos sem ter uma entidade jurídica local?
Sim, pode contratar um trabalhador nos Países Baixos sem constituir uma BV holandesa recorrendo a um Employer of Record (EOR). O EOR atua como o empregador legal, gerindo todas as obrigações fiscais e de processamento salarial, enquanto o cliente mantém a gestão operacional diária do colaborador. Este modelo evita os custos avultados de criação de uma empresa e previne os riscos associados à criação de um Estabelecimento Estável. É a via mais eficiente para empresas estrangeiras entrarem no mercado holandês de forma rápida e segura.
Como funciona o regime dos 30% para trabalhadores internacionais em 2026?
O regime dos 30% [30%-regeling] permite aos empregadores conceder uma ajuda de custo isenta de tributação de até 30% do salário bruto do colaborador para fazer face a despesas extraterritoriais. Em 2026, o requisito de salário tributável mínimo é de 48.013 €. Se o colaborador tiver menos de 30 anos e for titular de um mestrado reconhecido, o limiar é de 36.497 €. Note-se que a percentagem passará para 27% a partir de 2027 para decisões fiscais emitidas após 1 de janeiro de 2024, mantendo-se a taxa de 30% ao longo de 2026.
Qual é o limiar salarial para um visto de Migrante Altamente Qualificado (HSM) nos Países Baixos?
Para contratar um profissional ao abrigo do regime de Migrantes Altamente Qualificados (HSM), o salário deve cumprir determinados limiares que habitualmente coincidem com os requisitos do regime dos 30%. Em 2026, o limiar padrão é de 48.013 €. Estes valores são revistos anualmente pelo IND. A manutenção deste nível remuneratório constitui condição obrigatória para a validade do título de residência e deve constar expressamente das declarações mensais de processamento salarial.
Quanto tempo demora a obter uma autorização de trabalho holandesa para um expatriado?
O pedido de uma autorização de trabalho tradicional (TWV ou GVVA) demora habitualmente cinco semanas ou mais a ser apreciado pelo IND. Contudo, ao utilizar o canal de Migrante Altamente Qualificado por intermédio de parceiros devidamente registados, o procedimento beneficia de tramitação acelerada. Esta via prioritária pode encurtar o prazo para cerca de três semanas. Esta celeridade é essencial para empresas que necessitam de integrar quadros internacionais com urgência para cumprir prazos de projetos ou colmatar vagas críticas.
Quais são as contribuições obrigatórias do empregador no processamento salarial holandês?
Os encargos sociais obrigatórios do empregador compreendem a contribuição para a Lei do Seguro de Saúde (Zvw) de 6,10% e o Seguro de Desemprego (AWf) de 2,74% ou 7,74%. Deve também pagar o Seguro de Invalidez (Aof) a 6,26% ou 7,61% e uma taxa de apoio à infância de 0,50%. Estas contribuições incidem sobre uma remuneração máxima anual de 79.409 € em 2026. No cômputo geral, os custos totais de contratação oscilam entre 1,3 e 1,5 vezes o montante do salário bruto.
O que é um Employer of Record e como auxilia na contratação nos Países Baixos?
Um Employer of Record (EOR) é uma entidade local que assume todas as responsabilidades jurídicas e laborais relativas à sua equipa nos Países Baixos. O EOR trata dos contratos de trabalho, das declarações para a segurança social e dos processos relativos ao regime dos 30% em articulação com parceiros licenciados. Este serviço viabiliza contratações por parte de empresas estrangeiras sem necessidade de filial local, funcionando como uma ponte estruturada e em conformidade entre a sua sede global e o sistema fiscal holandês.
Como devo proceder com o pagamento de baixa por doença de um trabalhador nos Países Baixos?
A lei holandesa estabelece que o empregador deve assegurar pelo menos 70% da remuneração do trabalhador durante um período de até dois anos de baixa por doença. Esta obrigação tem início logo no primeiro dia de ausência, salvo previsão de dias de carência no contrato. O empregador está igualmente obrigado a cumprir as disposições da Lei de Melhoria do Vigia [Wet verbetering poortwachter], que fixa etapas rigorosas de reintegração profissional. Muitas empresas subscrevem seguros privados para cobrir esta responsabilidade continuada de pagamento salarial e reintegração.

Artigo escrito por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais na fonte, declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com possibilidade de integração em 48 horas.
Fontes e leituras complementares
- Artigo 7:610 do Código Civil Holandês, a definição jurídica de contrato de trabalho
- Artigo 7:668a do Código Civil Holandês, o regime da cadeia de contratos (ketenregeling) para contratos a termo
- Business.gov.nl, orientações oficiais do governo sobre contratação de pessoal nos Países Baixos
- Belastingdienst, obrigações de imposto sobre os salários para empregadores
- Rijksoverheid, montantes atuais do salário mínimo legal
- IND, critérios salariais e requisitos de patrocínio para migrantes altamente qualificados

Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
O salário mínimo legal para trabalhadores com 21 anos ou mais é de 14,71 € por hora a partir de 1 de janeiro de 2026. Esta taxa aplica-se a todos os setores, salvo se uma Convenção Coletiva de Trabalho (CAO) fixar um valor superior, como 14,99 €. Os empregadores têm de calcular as remunerações com base nas horas efetivamente trabalhadas para assegurar a conformidade perante a Inspeção do Trabalho holandesa. Esta definição horária garante a equidade salarial em diferentes tipologias contratuais e regimes de trabalho.
Sim, pode contratar um trabalhador nos Países Baixos sem constituir uma BV holandesa recorrendo a um Employer of Record (EOR). O EOR atua como o empregador legal, gerindo todas as obrigações fiscais e de processamento salarial, enquanto o cliente mantém a gestão operacional diária do colaborador. Este modelo evita os custos avultados de criação de uma empresa e previne os riscos associados à criação de um Estabelecimento Estável. É a via mais eficiente para empresas estrangeiras entrarem no mercado holandês de forma rápida e segura.
O regime dos 30% [30%-regeling] permite aos empregadores conceder uma ajuda de custo isenta de tributação de até 30% do salário bruto do colaborador para fazer face a despesas extraterritoriais. Em 2026, o requisito de salário tributável mínimo é de 48.013 €. Se o colaborador tiver menos de 30 anos e for titular de um mestrado reconhecido, o limiar é de 36.497 €. Note-se que a percentagem passará para 27% a partir de 2027 para decisões fiscais emitidas após 1 de janeiro de 2024, mantendo-se a taxa de 30% ao longo de 2026.
Para contratar um profissional ao abrigo do regime de Migrantes Altamente Qualificados (HSM), o salário deve cumprir determinados limiares que habitualmente coincidem com os requisitos do regime dos 30%. Em 2026, o limiar padrão é de 48.013 €. Estes valores são revistos anualmente pelo IND. A manutenção deste nível remuneratório constitui condição obrigatória para a validade do título de residência e deve constar expressamente das declarações mensais de processamento salarial.
O pedido de uma autorização de trabalho tradicional (TWV ou GVVA) demora habitualmente cinco semanas ou mais a ser apreciado pelo IND. Contudo, ao utilizar o canal de Migrante Altamente Qualificado por intermédio de parceiros devidamente registados, o procedimento beneficia de tramitação acelerada. Esta via prioritária pode encurtar o prazo para cerca de três semanas. Esta celeridade é essencial para empresas que necessitam de integrar quadros internacionais com urgência para cumprir prazos de projetos ou colmatar vagas críticas.
Os encargos sociais obrigatórios do empregador compreendem a contribuição para a Lei do Seguro de Saúde (Zvw) de 6,10% e o Seguro de Desemprego (AWf) de 2,74% ou 7,74%. Deve também pagar o Seguro de Invalidez (Aof) a 6,26% ou 7,61% e uma taxa de apoio à infância de 0,50%. Estas contribuições incidem sobre uma remuneração máxima anual de 79.409 € em 2026. No cômputo geral, os custos totais de contratação oscilam entre 1,3 e 1,5 vezes o montante do salário bruto.
Um Employer of Record (EOR) é uma entidade local que assume todas as responsabilidades jurídicas e laborais relativas à sua equipa nos Países Baixos. O EOR trata dos contratos de trabalho, das declarações para a segurança social e dos processos relativos ao regime dos 30% em articulação com parceiros licenciados. Este serviço viabiliza contratações por parte de empresas estrangeiras sem necessidade de filial local, funcionando como uma ponte estruturada e em conformidade entre a sua sede global e o sistema fiscal holandês.
A lei holandesa estabelece que o empregador deve assegurar pelo menos 70% da remuneração do trabalhador durante um período de até dois anos de baixa por doença. Esta obrigação tem início logo no primeiro dia de ausência, salvo previsão de dias de carência no contrato. O empregador está igualmente obrigado a cumprir as disposições da Lei de Melhoria do Vigia [Wet verbetering poortwachter], que fixa etapas rigorosas de reintegração profissional. Muitas empresas subscrevem seguros privados para cobrir esta responsabilidade continuada de pagamento salarial e reintegração.


