Cómo Contratar un Empleado en los Países Bajos: La Guía de Cumplimiento de 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, Director de Nóminas
Experto en derecho laboral neerlandés y cumplimiento de nóminas internacionales.
Revisado por Joost Hubregtse el 21 de agosto de 2026
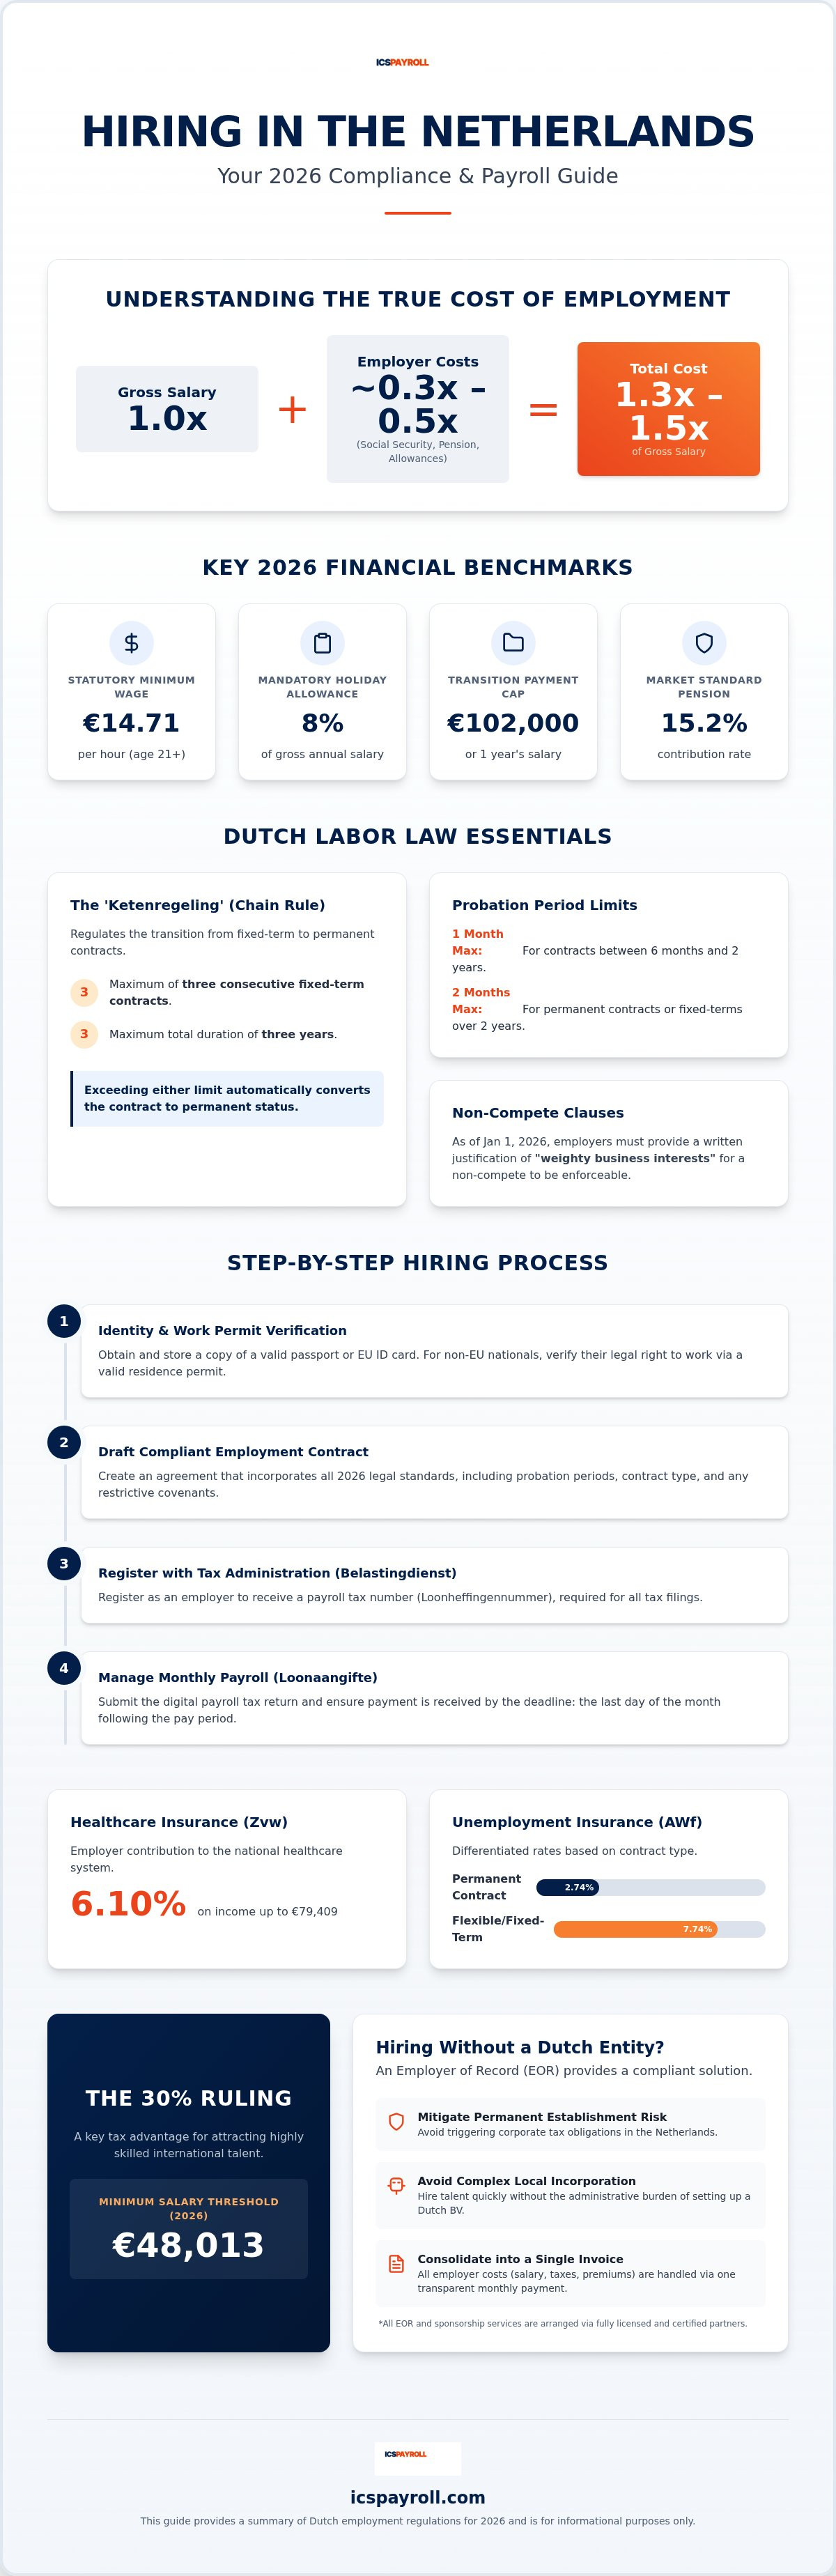
La expansión al mercado neerlandés requiere más que una dirección local; exige una comprensión precisa de un sistema donde el coste total del empleo suele alcanzar entre 1,3 y 1,5 veces el salario bruto. Para las empresas internacionales, la decisión de contratar un empleado en los Países Bajos es un movimiento estratégico para acceder a una mano de obra altamente cualificada. Sin embargo, la carga administrativa de las complejas leyes laborales y los altos costes de cotizaciones sociales del empleador pueden crear barreras significativas de entrada. Probablemente reconocerá que gestionar el cumplimiento neerlandés, desde el salario mínimo legal de 2026 de 14,71 € por hora hasta las complejidades de los límites contractuales de la Ketenregeling, requiere experiencia local especializada.
ICSPayroll proporciona esta guía de cumplimiento de 2026 como una hoja de ruta autorizada para ayudarle a navegar estas obligaciones con confianza. Ofrecemos un desglose paso a paso de los requisitos obligatorios para contratos de trabajo conformes, administración eficiente de nóminas y los últimos umbrales del régimen del 30%. Siguiendo este enfoque estructurado, se asegurará de que sus operaciones neerlandesas se mantengan legalmente sólidas, proporcionando la tranquilidad que su organización necesita para escalar eficazmente en este panorama competitivo.
Puntos Clave
- Comprenda el salario mínimo legal de 14,71 € por hora para 2026 y cómo afecta el coste total del empleo para sus operaciones en los Países Bajos.
- Conozca los pasos administrativos esenciales para contratar un empleado en los Países Bajos, incluida la verificación de identidad obligatoria y la redacción de contratos que cumplan con los límites actuales de la Ketenregeling.
- Mitigue los riesgos de Establecimiento Permanente y evite las complejidades de la constitución local utilizando un servicio de Employer of Record (EOR) gestionado a través de socios autorizados.
- Domine los requisitos de elegibilidad para el régimen del 30% en 2026, específicamente el umbral salarial de 48.013 € necesario para asegurar asignaciones libres de impuestos para reclutas internacionales.
- Descubra cómo consolidar los impuestos neerlandeses, las cotizaciones sociales y la administración de RRHH en una única factura mensual utilizando un modelo transparente de factor de nómina.
Navegando por el Mercado Laboral Neerlandés en 2026
El mercado laboral neerlandés en 2026 exige un alto grado de precisión administrativa por parte de las empresas internacionales. Para contratar un empleado en los Países Bajos con éxito, debe navegar por un sistema que equilibra la flexibilidad del empleador con sólidas protecciones legales. El panorama actual se define por una oferta limitada de profesionales cualificados y una estricta adhesión a un salario mínimo por hora uniforme. Este marco garantiza que todos los trabajadores reciban una compensación equitativa, independientemente de su sector u horas semanales, pero requiere que los empleadores sean meticulosos en sus cálculos de nómina y la redacción de contratos.
Principales Referencias Financieras de 2026
Los requisitos legales son el punto de partida innegociable para cualquier relación laboral en los Países Bajos. A partir del 1 de enero de 2026, el salario mínimo legal para empleados de 21 años o más es de 14,71 € por hora. Para una semana laboral estándar de 40 horas, esto equivale a un salario bruto mensual de aproximadamente 2.550,00 €. Ciertos sectores bajo un Convenio Colectivo (CAO) pueden requerir una tasa más alta de 14,99 € por hora. Además del salario base, los empleadores están legalmente obligados a proporcionar un 8% de subsidio de vacaciones obligatorio, que se calcula sobre el salario bruto anual. Aunque no es estrictamente obligatorio para todos los sectores, una contribución a la pensión del 15,2% es el estándar actual del mercado para seguir siendo un empleador competitivo.
Cumplimiento del Derecho Laboral Neerlandés
La Ketenregeling (cadena de contratos de duración determinada) regula la transición de contratos de duración determinada a indefinidos. Puede ofrecer un máximo de tres contratos de duración determinada consecutivos durante un período de tres años. Si se firma un cuarto contrato o se excede la duración de tres años, el acuerdo se convierte automáticamente en permanente. Comprender estos límites es vital cuando contrata un empleado en los Países Bajos para gestionar la plantilla y la responsabilidad a largo plazo. Los períodos de prueba también están estrictamente limitados. Puede acordar un máximo de un mes para contratos entre seis meses y dos años, mientras que un período de prueba de dos meses solo se permite para roles permanentes o contratos de duración determinada de dos años o más.
Importantes cambios legislativos entraron en vigor el 1 de enero de 2026, en relación con las cláusulas restrictivas. La Wet modernisering concurrentiebeding (Ley de modernización de la cláusula de no competencia) ahora exige que los empleadores proporcionen una justificación específica y escrita de “intereses comerciales importantes” para que las cláusulas de no competencia sean exigibles. Esta reforma tiene como objetivo aumentar la movilidad laboral al tiempo que protege los datos propietarios de la empresa. Además, la plena aplicación de la Wet DBA y la implementación de la VBAR el 1 de enero de 2026, han aclarado la distinción entre empleo genuino y autoempleo. El cumplimiento es verificado por la Administración Tributaria (Belastingdienst), y los incumplimientos pueden resultar en cotizaciones sociales retroactivas y pagos de transición, que están limitados a 102.000 € para 2026.
Guía Paso a Paso para Contratar en los Países Bajos
El camino administrativo para contratar un empleado en los Países Bajos comienza con un proceso de verificación de identidad obligatorio. Debe obtener y almacenar una copia de un pasaporte o documento de identidad europeo válido antes del primer día de trabajo del empleado. Para candidatos no comunitarios, el derecho legal a trabajar debe verificarse mediante un permiso de residencia válido o un patrocinio gestionado a través de socios autorizados. Las tendencias actuales del mercado laboral neerlandés sugieren que las empresas con procedimientos proactivos de incorporación digital gestionan estos obstáculos de cumplimiento con mayor eficiencia y menor riesgo de multas regulatorias.
Una vez confirmada la identidad, debe redactar un contrato de trabajo que incorpore los estándares legales de 2026 detallados en la sección anterior. Este documento sirve como base para su registro en la Belastingdienst (Administración Tributaria Neerlandesa). Al registrarse, recibirá un número de impuesto sobre la nómina, que es necesario para todas las declaraciones obligatorias. Un componente crítico de esta administración es la declaración mensual del impuesto sobre la nómina, conocida como Loonaangifte. Para 2026, el plazo legal tanto para la presentación de la declaración digital como para la recepción del pago asociado es el último día del mes siguiente al período fiscal.
Registro Administrativo y Fiscal
Las cotizaciones sociales del empleador representan una parte sustancial del coste laboral total. En 2026, la prima del seguro de salud (Zvw) se establece en el 6,10% sobre ingresos hasta un máximo de 79.409 €. El seguro de desempleo (AWf) implica tasas diferenciadas: una tasa baja del 2,74% para contratos permanentes y una tasa alta del 7,74% para acuerdos flexibles o de duración determinada. El seguro de incapacidad (Aof) también varía según el tamaño de la empresa, con pequeños empleadores pagando el 6,26% y entidades más grandes pagando el 7,61%. Usted está legalmente obligado a mantener todos los registros de personal y nóminas durante un mínimo de siete años para cumplir con los requisitos de auditoría neerlandeses.
Beneficios y Seguros para Empleados
Gestionar el riesgo de enfermedad es una responsabilidad importante a largo plazo para quienes contratan empleados en los Países Bajos. Según la ley neerlandesa, usted es responsable de pagar al menos el 70% del salario de un empleado durante un máximo de 104 semanas en caso de enfermedad. Esta responsabilidad incluye los esfuerzos de reintegración obligatorios según lo dictado por la Gatekeeper Improvement Act (Ley de mejora del control de acceso). Además, si bien los empleados son responsables de su propio seguro de salud básico, usted debe verificar que tengan una póliza en vigor. La mayoría de los empleadores también proporcionan un plan de pensiones colectivo, que suele tomar como referencia el 15,2% del salario bruto. Si la complejidad de estos requisitos es una preocupación, puede externalizar su gestión de nóminas neerlandesa para asegurar que cada presentación y obligación de seguro se cumpla con precisión clínica.
Contratación sin una BV Neerlandesa: EOR vs. Entidad Directa
Establecer una presencia local a menudo presenta un obstáculo financiero y administrativo significativo para las empresas internacionales. Para contratar un empleado en los Países Bajos a través de una ruta tradicional, debe incorporar una BV neerlandesa. Este proceso suele requerir entre 5.500 € y 22.000 € de inversión inicial, cubriendo capital social, honorarios notariales y consultoría legal. Más allá del coste de configuración, mantener una entidad local implica declaraciones fiscales corporativas continuas, preparación de cuentas anuales y requisitos de director local. Para muchas empresas, la inversión de tiempo de dos a seis semanas para la incorporación es un retraso que no pueden permitirse cuando el talento está listo para empezar de inmediato.
La Ventaja del Employer of Record (EOR)
Un Employer of Record (EOR) proporciona una alternativa optimizada al actuar como empleador legal para su personal neerlandés. Este modelo le permite mantener la gestión diaria mientras el EOR se encarga de todas las obligaciones legales, incluida la gestión de nóminas, las cotizaciones sociales y los seguros. Elimina eficazmente la necesidad de incorporación local y transfiere la carga del cumplimiento a un especialista local. Esto es particularmente beneficioso para las empresas que están probando el mercado o aquellas sin los recursos para gestionar una sucursal neerlandesa. Para una inmersión profunda en este modelo, consulte nuestro artículo Employer of Record Países Bajos: La Guía de 2026 para una Contratación Conforme.
Riesgos y Mitigación de la Contratación Directa
La contratación directa sin una entidad local o un EOR conlleva el riesgo de crear un Establecimiento Permanente (PE). Si la Administración Tributaria Neerlandesa (Belastingdienst) determina que sus actividades comerciales en los Países Bajos constituyen un lugar fijo de negocios, su empresa extranjera podría ser responsable del impuesto de sociedades neerlandés sobre las ganancias atribuidas a esa ubicación. Esto crea un nexo fiscal complejo que a menudo supera los ahorros percibidos por evitar una configuración de BV o EOR. La gestión de contratos neerlandeses a través de socios especializados garantiza que sus contratos de trabajo sigan cumpliendo con las reformas actuales, como los cambios de no competencia de 2026 y la aplicación de la Wet DBA. Puede obtener más información sobre estos matices legales en nuestra Guía de Cumplimiento del Derecho Laboral en los Países Bajos para Empleadores Extranjeros: 2026.
Elegir entre un EOR y una BV neerlandesa depende de su estrategia a largo plazo y del número de empleados que pretenda contratar. Si su objetivo es contratar un empleado en los Países Bajos rápidamente con un riesgo mínimo, el modelo EOR gestionado a través de socios autorizados proporciona la velocidad y seguridad necesarias. Permite una entrada rápida en el mercado al tiempo que garantiza que cada impuesto y cotización social se calcule con precisión, protegiendo su marca de las sanciones financieras asociadas al incumplimiento. Este enfoque elimina la ansiedad administrativa del mantenimiento de la entidad local, lo que le permite centrarse en el crecimiento de su negocio principal.
Gestión de Visados HSM y el Régimen del 30%
Atraer talento global requiere una estrategia de compensación competitiva que aproveche incentivos fiscales específicos. Cuando contrata un empleado en los Países Bajos, el régimen del 30% es la herramienta fiscal más importante disponible para los reclutas internacionales. Le permite pagar hasta el 30% del salario bruto del empleado como una asignación libre de impuestos para cubrir gastos extraterritoriales. Para 2026, el umbral salarial imponible es de 48.013 € para solicitantes estándar. Los empleados menores de 30 años con un título de máster cualificado se benefician de un umbral reducido de 36.497 €.
El Proceso de Solicitud del Régimen del 30%
La elegibilidad para esta ventaja fiscal está estrictamente controlada por la regla de los 150 km. El recluta debe haber residido a más de 150 kilómetros de la frontera neerlandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. Tenga en cuenta que para las resoluciones emitidas después del 1 de enero de 2024, la tasa libre de impuestos pasará a ser un 27% fijo a partir del 1 de enero de 2027. La abolición en 2026 del estatus de no residente parcial significa que los expatriados ahora tributan por sus activos globales de Box 2 y Box 3. Este cambio hace que la asignación salarial libre de impuestos sea aún más vital para la retención del talento y la movilidad internacional.
Patrocinio de Migrantes Altamente Cualificados (HSM)
La contratación de talento no comunitario implica navegar por el programa de Migrantes Altamente Cualificados (Kennismigrant). Para utilizar esta vía, el empleador debe ser un patrocinador reconocido por el Servicio de Inmigración y Naturalización (IND). Para las empresas sin este estatus, el patrocinio puede gestionarse a través de socios autorizados. Esta ruta ofrece un plazo de procesamiento acelerado de aproximadamente tres semanas para la aprobación del visado. Debe asegurarse de que el salario del empleado se mantenga por encima del umbral mensual de HSM durante todo su empleo para mantener la validez del visado. Podemos ayudarle a asegurar el régimen del 30% y gestionar los visados HSM a través de nuestra red de socios expertos, garantizando que cada solicitud se presente con precisión técnica y rapidez.
Optimizando la Gestión de Nóminas Neerlandesa con ICSPayroll
Gestionar las complejidades financieras y legales de un nuevo mercado requiere un socio que priorice la transparencia sobre la jerga técnica. Cuando elige contratar un empleado en los Países Bajos, la carga administrativa de calcular las cotizaciones sociales y gestionar las declaraciones de impuestos locales puede volverse rápidamente abrumadora. Nuestro modelo transparente de “factor de nómina” simplifica este proceso aplicando un porcentaje único y fijo al salario bruto del empleado. Este enfoque proporciona una claridad inmediata de los costes, lo que le permite pronosticar su presupuesto de expansión con precisión y sin el temor a cargos administrativos ocultos.
La velocidad es un componente crítico de la contratación internacional. Entendemos que una vez que ha identificado el talento adecuado, necesita actuar rápidamente para asegurarlo. ICSPayroll proporciona presupuestos personalizados en un plazo de 24 horas desde su solicitud, lo que le permite presentar una oferta conforme a su candidato sin demora. Esta eficiencia se extiende también a la experiencia del empleado. Cada miembro del personal recibe acceso a un portal de empleados en línea seguro donde puede gestionar sus contratos de trabajo, ver sus recibos de nómina y descargar sus declaraciones de impuestos anuales con facilidad.
La Solución "Una Factura" de ICSPayroll
El factor de nómina es un multiplicador integral que consolida todos los costes laborales obligatorios y secundarios en una única factura mensual clara. Cubre el 8% de asignación de vacaciones obligatorio, las contribuciones a la pensión y las cotizaciones sociales del empleador discutidas en secciones anteriores, como AWf, Aof y Zvw. Al utilizar este modelo, elimina el riesgo de cargos sorpresa al final del año fiscal. El porcentaje fijo también tiene en cuenta la cobertura del riesgo de enfermedad, protegiendo a su empresa de la responsabilidad financiera del requisito de continuación salarial de dos años. Este nivel de consolidación reduce su carga de trabajo interna de RRHH a un único pago, proporcionando la tranquilidad necesaria para escalar sus operaciones en los Países Bajos.
Experiencia Local para el Éxito Global
Aunque la tecnología impulsa nuestra velocidad, la experiencia humana garantiza nuestra precisión. Tiene acceso directo a especialistas en nóminas neerlandeses y a nuestro Director de Nóminas, Joost Hubregtse, para resolver consultas complejas relacionadas con las reformas laborales locales. Aseguramos que sus estructuras de empleo se mantengan plenamente conformes con la última aplicación de la Wet DBA y las próximas regulaciones VBAR, que son esenciales para distinguir entre empleo genuino y estatus de autónomo. Nuestro equipo también gestiona el procesamiento acelerado de visados HSM en 3 semanas y las solicitudes del régimen del 30% a través de nuestros socios autorizados, asegurando que sus reclutas internacionales estén legalmente autorizados para trabajar desde el primer día. Contrate en los Países Bajos con confianza con ICSPayroll y permítanos cerrar la brecha entre su estrategia global y el cumplimiento local.
Construyendo su Presencia Neerlandesa con Cumplimiento y Velocidad
Expandirse a los Países Bajos en 2026 ofrece un inmenso potencial de crecimiento, siempre que gestione los altos costes de cotizaciones sociales del empleador y los umbrales salariales específicos para el régimen del 30%. El éxito requiere un enfoque meticuloso de los estándares laborales locales, desde la redacción de contratos de trabajo conformes hasta la gestión del requisito de mantenimiento de registros durante siete años. Ya sea que elija incorporar una BV local o utilizar un modelo de Employer of Record (EOR) a través de socios autorizados, mantener el cumplimiento total con la Ketenregeling y los salarios mínimos legales actuales es esencial para la estabilidad a largo plazo.
ICSPayroll actúa como su guardián protector en este complejo panorama. Ofrecemos pleno cumplimiento de la legislación laboral neerlandesa de 2026 y facilitamos el procesamiento acelerado de visados HSM en tres semanas a través de nuestros socios. Nuestro modelo de factor de nómina consolida todos los impuestos y cotizaciones en una única factura mensual transparente, eliminando la carga administrativa de su equipo interno. Estamos listos para ayudarle a navegar esta transición con precisión y velocidad. Obtenga una cotización de nómina neerlandesa personalizada en 24 horas y dé el primer paso para contratar un empleado en los Países Bajos con total tranquilidad. Esperamos apoyar su crecimiento internacional.
Preguntas Frecuentes
¿Cuál es el salario mínimo en los Países Bajos para 2026?
El salario mínimo legal para empleados de 21 años o más es de 14,71 € por hora a partir del 1 de enero de 2026. Esta tasa se aplica a todos los sectores a menos que un Convenio Colectivo (CAO) especifique una cantidad mayor, como 14,99 €. Los empleadores deben calcular esto basándose en las horas reales trabajadas para asegurar el cumplimiento con la Inspección de Trabajo Neerlandesa. Este enfoque por horas garantiza la equidad salarial entre varios tipos de contrato y horarios de trabajo.
¿Puedo contratar un empleado en los Países Bajos sin una entidad legal local?
Puede contratar un empleado en los Países Bajos sin establecer una BV neerlandesa local utilizando un Employer of Record (EOR). Un EOR actúa como empleador legal, gestionando todas las obligaciones de nómina y fiscales mientras usted mantiene la gestión diaria. Este enfoque elimina los altos costes de incorporación y mitiga los riesgos de Establecimiento Permanente. Es la forma más eficiente para que las empresas internacionales entren en el mercado neerlandés de forma rápida y segura.
¿Cómo funciona el régimen del 30% para empleados internacionales en 2026?
El régimen del 30% permite a los empleadores pagar una asignación libre de impuestos del 30% del salario bruto de un empleado para cubrir gastos extraterritoriales. Para 2026, el requisito de salario imponible mínimo es de 48.013 €. Si el recluta es menor de 30 años con un título de Máster, el umbral es de 36.497 €. Tenga en cuenta que la tasa disminuirá al 27% en 2027 para las resoluciones emitidas después del 1 de enero de 2024, pero la tasa de 2026 sigue siendo del 30%.
¿Cuál es el umbral salarial para un visado de Migrante Altamente Cualificado en los Países Bajos?
Para contratar un empleado en los Países Bajos bajo el esquema de Migrante Altamente Cualificado (HSM), el salario debe cumplir umbrales específicos que normalmente se alinean con los requisitos del régimen del 30%. Para 2026, el umbral estándar es de 48.013 €. Estas cifras son indexadas anualmente por el IND. Mantener este nivel salarial es una condición obligatoria para la validez del permiso de residencia y debe informarse con precisión en las declaraciones de nómina mensuales.
¿Cuánto tiempo tarda en obtenerse un permiso de trabajo neerlandés para un expatriado?
Una solicitud de permiso de trabajo estándar (TWV o GVVA) suele tardar cinco semanas o más en procesarse a través del IND. Sin embargo, utilizar la vía de Migrante Altamente Cualificado a través de socios autorizados permite un procesamiento acelerado. Esta ruta más rápida puede reducir el plazo a aproximadamente tres semanas. Esta eficiencia es fundamental para las empresas que necesitan incorporar talento internacional rápidamente para cumplir plazos de proyectos o cubrir puestos urgentes.
¿Cuáles son las contribuciones obligatorias del empleador para la nómina neerlandesa?
Las contribuciones obligatorias del empleador incluyen la Ley del Seguro de Salud (Zvw) al 6,10% y el Seguro de Desempleo (AWf) al 2,74% o 7,74%. También debe pagar el Seguro de Incapacidad (Aof) al 6,26% o 7,61% y un recargo del 0,50% para el cuidado de niños. Estas primas están limitadas a un ingreso de 79.409 € para 2026. Los costes totales de contratación generalmente oscilan entre 1,3 y 1,5 veces el salario bruto cuando se incluyen estas primas.
¿Qué es un Employer of Record y cómo ayuda con la contratación en los Países Bajos?
Un Employer of Record (EOR) es una entidad local que asume todas las responsabilidades legales y administrativas de su personal en los Países Bajos. El EOR gestiona los contratos de trabajo, las declaraciones de cotizaciones sociales y las solicitudes del régimen del 30% a través de socios autorizados. Este servicio permite a las empresas extranjeras contratar sin una sucursal local. Proporciona un puente estabilizado y conforme entre su sede global y los requisitos específicos del sistema fiscal neerlandés.
¿Cómo gestiono la baja por enfermedad de un empleado en los Países Bajos?
La ley neerlandesa exige a los empleadores pagar al menos el 70% del salario de un empleado durante un máximo de dos años en caso de enfermedad. Esta obligación comienza el primer día de la baja por enfermedad a menos que se especifique un día de espera en el contrato. Los empleadores también deben seguir la Gatekeeper Improvement Act (Ley de mejora del control de acceso), que exige pasos específicos de reintegración. Muchas empresas contratan seguros privados para cubrir estos importantes costes de continuación salarial y reintegración.
Artículo por
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la subsidiaria de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y de nóminas neerlandesas: contratos de trabajo, impuesto sobre salarios y declaraciones de cotizaciones sociales, subsidio de vacaciones, pensiones, bajas por enfermedad y cumplimiento del CAO, con incorporación posible en 48 horas.
Fuentes y lecturas adicionales
- Artículo 7:610 del Código Civil neerlandés, definición legal del contrato de trabajo
- Artículo 7:668a del Código Civil, regla de cadena (ketenregeling) de contratos temporales
- Business.gov.nl, guía oficial del Gobierno sobre la contratación de personal
- Belastingdienst, obligaciones de retenciones salariales para empleadores
- Rijksoverheid, importes vigentes del salario mínimo legal
- IND, criterios salariales y patrocinio para migrantes altamente cualificados
Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
El salario mínimo legal para empleados de 21 años o más es de 14,71 € por hora a partir del 1 de enero de 2026. Esta tasa se aplica a todos los sectores a menos que un Convenio Colectivo (CAO) especifique una cantidad mayor, como 14,99 €. Los empleadores deben calcular esto basándose en las horas reales trabajadas para asegurar el cumplimiento con la Inspección de Trabajo Neerlandesa. Este enfoque por horas garantiza la equidad salarial entre varios tipos de contrato y horarios de trabajo.
Puede contratar un empleado en los Países Bajos sin establecer una BV neerlandesa local utilizando un Employer of Record (EOR). Un EOR actúa como empleador legal, gestionando todas las obligaciones de nómina y fiscales mientras usted mantiene la gestión diaria. Este enfoque elimina los altos costes de incorporación y mitiga los riesgos de Establecimiento Permanente. Es la forma más eficiente para que las empresas internacionales entren en el mercado neerlandés de forma rápida y segura.
El régimen del 30% permite a los empleadores pagar una asignación libre de impuestos del 30% del salario bruto de un empleado para cubrir gastos extraterritoriales. Para 2026, el requisito de salario imponible mínimo es de 48.013 €. Si el recluta es menor de 30 años con un título de Máster, el umbral es de 36.497 €. Tenga en cuenta que la tasa disminuirá al 27% en 2027 para las resoluciones emitidas después del 1 de enero de 2024, pero la tasa de 2026 sigue siendo del 30%.
Para contratar un empleado en los Países Bajos bajo el esquema de Migrante Altamente Cualificado (HSM), el salario debe cumplir umbrales específicos que normalmente se alinean con los requisitos del régimen del 30%. Para 2026, el umbral estándar es de 48.013 €. Estas cifras son indexadas anualmente por el IND. Mantener este nivel salarial es una condición obligatoria para la validez del permiso de residencia y debe informarse con precisión en las declaraciones de nómina mensuales.
Una solicitud de permiso de trabajo estándar (TWV o GVVA) suele tardar cinco semanas o más en procesarse a través del IND. Sin embargo, utilizar la vía de Migrante Altamente Cualificado a través de socios autorizados permite un procesamiento acelerado. Esta ruta más rápida puede reducir el plazo a aproximadamente tres semanas. Esta eficiencia es fundamental para las empresas que necesitan incorporar talento internacional rápidamente para cumplir plazos de proyectos o cubrir puestos urgentes.
Las contribuciones obligatorias del empleador incluyen la Ley del Seguro de Salud (Zvw) al 6,10% y el Seguro de Desempleo (AWf) al 2,74% o 7,74%. También debe pagar el Seguro de Incapacidad (Aof) al 6,26% o 7,61% y un recargo del 0,50% para el cuidado de niños. Estas primas están limitadas a un ingreso de 79.409 € para 2026. Los costes totales de contratación generalmente oscilan entre 1,3 y 1,5 veces el salario bruto cuando se incluyen estas primas.
Un Employer of Record (EOR) es una entidad local que asume todas las responsabilidades legales y administrativas de su personal en los Países Bajos. El EOR gestiona los contratos de trabajo, las declaraciones de cotizaciones sociales y las solicitudes del régimen del 30% a través de socios autorizados. Este servicio permite a las empresas extranjeras contratar sin una sucursal local. Proporciona un puente estabilizado y conforme entre su sede global y los requisitos específicos del sistema fiscal neerlandés.
La ley neerlandesa exige a los empleadores pagar al menos el 70% del salario de un empleado durante un máximo de dos años en caso de enfermedad. Esta obligación comienza el primer día de la baja por enfermedad a menos que se especifique un día de espera en el contrato. Los empleadores también deben seguir la Gatekeeper Improvement Act (Ley de mejora del control de acceso), que exige pasos específicos de reintegración. Muchas empresas contratan seguros privados para cubrir estos importantes costes de continuación salarial y reintegración.


