現地法人なしでオランダで雇用する方法:2026年コンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダでBV(Besloten Vennootschap:非公開有限責任会社)を設立するには、初期費用として2,000ユーロが必要となり、年間の会計管理費用が8,000ユーロを超えることも少なくありません。しかし多くの国際企業は、このような煩雑な手続きを完全に回避できたことに後から気づきます。現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)手法を検討されている企業様は、現地の人材プールの価値を認識しつつも、義務付けられている病気有給休暇の複雑さや、PE(恒久的施設)による課税リスクの発生を懸念されているのではないでしょうか。現地法令順守に伴う管理業務の負担が、市場参入のメリットを上回ってしまうという悩みは非常によく見られます。
本ガイドでは、現地法人設立の負担を負うことなく、わずか数週間で合法的にオランダの従業員をオンボーディングする方法を解説します。2026年の課税対象給与要件である48,013ユーロを満たすことで、従業員に30%ルーリング(外国人専門職向け税制優遇措置)の恩恵を提供する方法もご理解いただけます。また、移行手当(解雇補償金)の上限や、改定された最低賃金(時給14.99ユーロ)を含む2026年の最新労働法規制を検証し、貴社の事業拡大が法令に準拠し、費用対効果の高いものとなるようサポートいたします。本記事をお読みいただくことで、予見可能な月次コストのもと、リスクなしでオランダの人材を確保するための明確な道筋を把握していただけます。
重要ポイント
- 現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)ことにより、わずか数週間で現地の人材をオンボーディングできます。オランダBVの設立費用2,000ユーロや高額な年間維持費用を回避するための戦略的選択肢です。
- 30%ルーリングに関する2026年の給与要件(基準となる課税対象給与48,013ユーロおよび262,000ユーロ超の給与に対する上限)を正しく理解できます。
- 最長104週間の病気有給休暇の支払い義務や、2026年における移行手当上限額102,000ユーロなど、複雑なオランダ労働法へ的確に対応できます。
- 認可パートナーを通じて、約3週間で高度外国人材向けのHSMビザ(Highly Skilled Migrant visa)を取得する方法を把握できます。
- オランダのすべての給与税、社会保険料、行政手続きの申告を網羅した月1本の請求書により、国際会計業務を大幅に簡素化できます。
現地法人なしでオランダで雇用することは可能か?
結論から申し上げますと、十分に可能です。多くの国際企業は、オランダの労働市場に参入するには現地子会社の設立が唯一の手段であると考えがちですが、これはよくある誤解です。従来の方法ではBV(Besloten Vennootschap:非公開有限責任会社)を設立するのが一般的ですが、市場の適性をテストする場合や少人数のリモートチームを雇用する場合には、時間がかかり極めて高コストになります。現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)選択をすることで、煩雑な法人設立手続きではなく、優秀な人材の獲得に集中できます。現地での長期的な企業形態の維持義務を負うことなく機敏に行動したい企業にとって、極めて戦略的なアプローチです。
オランダでBVを設立するには、多大な財務的・行政的ハードルが伴います。85.15ユーロのKVK(オランダ商工会議所:Kamer van Koophandel)登録手数料に加え、公証人費用や法的助言費用が必要となり、通常は最低でも2,000ユーロから発生します。法人設立後も、維持費用の負担は小さくありません。毎年の決算会計、法定税務申告、企業法務管理の費用は、年間3,000ユーロから8,000ユーロに達するのが一般的です。これらの数字には、社内チームが現地法人の管理に費やす人件費や時間は含まれていません。これに対し、EOR(Employer of Record:登録雇用主)の仕組みを利用すれば、オランダの労働基準に完全準拠しながら、これらの間接経費を完全に排除できます。
BVを設立せずに雇用する法的根拠
オランダの労働法体系は、第三者企業が法的雇用主となる形態を認める構造になっています。この仕組みはオランダにおけるEOR(登録雇用主)モデルの仕組みで解説されている通り、EORが従業員に対するすべての法定責任を負う形態をとります。EORは給与税、社会保険料、企業年金拠出金の正確な計算と納付を行います。極めて重要な点として、外国企業側は従業員の日常業務の指揮命令権を完全に維持できる点が挙げられます。また、この構造はPE(Permanent Establishment:恒久的施設)による課税リスクの軽減にも寄与します。オランダのBVは居住法人として納税義務を負いますが、現地法人を持たずに活動する外国企業は、自社の活動が法人税の課税対象とならないよう配慮しなければなりません。EORが現地の法的雇用主として機能することで、貴社を保護する防壁となります。
オランダの人材市場でスピードが重要な理由
オランダの人材市場は極めて動きが速く、競争が激しい環境にあります。優秀な候補者は複数の内定を獲得することが多く、面接合格後わずか数日以内に現地の法規に準拠した雇用契約書が提示されることを期待しています。銀行口座の開設や税務署への登録手続きを考慮すると、BVの設立には数か月かかることがあります。一方、EORを利用して現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)場合、わずか数週間でオンボーディングを完了できます。ICSPayrollでは、お客様からの初回リクエスト受領後、数日以内にカスタマイズされたサービス契約書および雇用契約書をご用意し、プロセスをさらに迅速化します。このスピードにより、即座に雇用の安全性を提示できる現地の競合他社に貴重な人材を奪われる事態を防ぐことができます。
オランダにおけるEOR(登録雇用主)モデルの仕組み
EORモデルは、法律上の責任と業務上の指示系統を機能的に分離します。貴社がチームの業務内容、パフォーマンス管理、日常の業務プロセスを直接指揮する一方で、ICSPayrollが法律上の雇用主としての責任を担います。この体制は、現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)ための最も効率的な手法です。現地コンプライアンスの遵守、源泉徴収、雇用関連の法的責任の負担を貴社本社から現地の専門家へと移管します。貴社は人材のマネジメントに集中し、行政手続きはすべて当社にお任せください。
法的雇用主(Legal Employer)の役割
法的雇用主として、当社は雇用関係のあらゆる側面が現行の法規制に準拠するよう徹底します。これには、Belastingdienst(オランダ税務局)に対する複雑な30%ルーリングの申請手続きや、法定の社会保険料の確実な天引きおよび納付が含まれます。採用する人材が滞在許可を必要とする場合、当社の認可パートナーを通じてHSMビザ(高度外国人材ビザ)の身元引受手続きを手配します。この手続きには通常約3週間を要します。さらに、従業員が就業初日からオランダ法に基づく権利と義務を正確に理解できるよう、現地の法制度に適合した就業規則(Employee Handbook)を提供いたします。
給与ファクター(Payroll Factor)による明確な料金体系
当社サービスにおいて、透明性の確保は極めて重要です。予測しにくい時間報酬や隠れた事務手数料を請求するのではなく、当社では「給与ファクター(payroll factor)」を採用し、すべての雇用関連費用を月1本の請求書に統合しています。このファクターには、総支給額に加えてすべての法定要件が含まれています。2026年の基準では、義務付けられている8%の休日手当(holiday allowance)および標準15.2%の雇用主負担年金拠出金が含まれます。さらに、2026年に102,000ユーロを上限とする移行手当の引当金や、法定の70%の病気手当支給義務に伴う財務リスクへの備えも網羅しています。このモデルを活用して現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)ことで、貴社の経理部門は単一かつ予測可能な数値を受け取ることができ、国際的な予算管理が容易になります。
書類管理を一元化することで、リモートチームの運用効率は飛躍的に向上します。当社のサービスには安全なデジタルポータルが含まれており、従業員は月次の給与明細の確認、年次課税証明書のダウンロード、雇用契約書の閲覧をいつでも行うことができます。このような手厚いサポート体制により、オランダの従業員は貴社のグローバルブランドで働きながら、現地の専門家による万全のバックアップを実感できます。貴社のチームにおける具体的な費用算出をご希望の場合は、ぜひ個別のお見積もりをご依頼ください。24時間以内にご回答いたします。
EORとオランダBV設立の比較
現地子会社を設立するか、それとも現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)かという決断は、貴社の事業拡大戦略における重要な分岐点となります。オランダのBVは独立した法人格を持ち、オランダの居住納税者となります。恒久的施設(PE)ではありません。この形態は完全な企業支配力をもたらす反面、多大な間接コストを伴います。公証人費用や必須のKVK登録費用を含め、約2,000ユーロの初期設立コストを見込む必要があります。さらに設立後も、年間3,000ユーロから8,000ユーロに及ぶ会計および税務申告の義務が毎年発生します。最初の数名を雇用する段階や、市場の実現可能性を検証している企業にとっては、これらの固定費が直接設立のメリットを上回ってしまうケースが多々あります。
2026年におけるコストと所要期間の比較
多くの場合、時間は最も決定的な要因となります。BVの設立、現地法人口座の開設、オランダ税務番号の取得には4週間から8週間を要します。銀行業界におけるKYC(顧客確認)手続きで遅れが生じた場合、この期間はさらに長期化する可能性があります。一方、EORモデルを採用すれば、1週間から2週間でのオンボーディングが可能です。EORは必要な税務登録やインフラをすでに保有しているため、貴社が現地に銀行口座を開設する必要はありません。ICSPayrollはこれらすべてのエコシステムを月1本の請求書にまとめます。会計士、税務顧問、弁護士と個別に契約を交わす必要がなくなるため、現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)ことは迅速な事業展開を実現するための最も効率的な手段となります。
管理業務の負担とリスク管理
オランダの法規制環境は、特に長期の傷病に関して、法的雇用主に極めて重い義務を課しています。Poortwachter Act(職場復帰改善法:Wet verbetering poortwachter)に基づき、雇用主は厳格な職場復帰プロセスを管理しなければなりません。これには、6週目における義務的な課題分析や、8週目までの詳細な行動計画の策定が含まれます。これらの手続きを適切に履行しなかった場合、UWV(オランダ従業員保険事業団:Uitvoeringsinstituut Werknemersverzekeringen)から制裁として3年目の給与支払い義務を科される可能性があります。BVを通じて事業を展開する場合、貴社の社内チームがこれらの手続きを直接管理しなければなりません。EORプロバイダーを利用すれば、このリスクとそれに伴う管理業務の負担を肩代わりしてもらえます。ICSPayrollは、オランダの法律で義務付けられている104週間の全期間にわたり、包括的な傷病リスク補償と職場復帰ガイダンスを提供します。これにより、貴社はスリムな組織体制を維持しながら、法令違反に伴う財務的・法的リスクから確実に守られます。
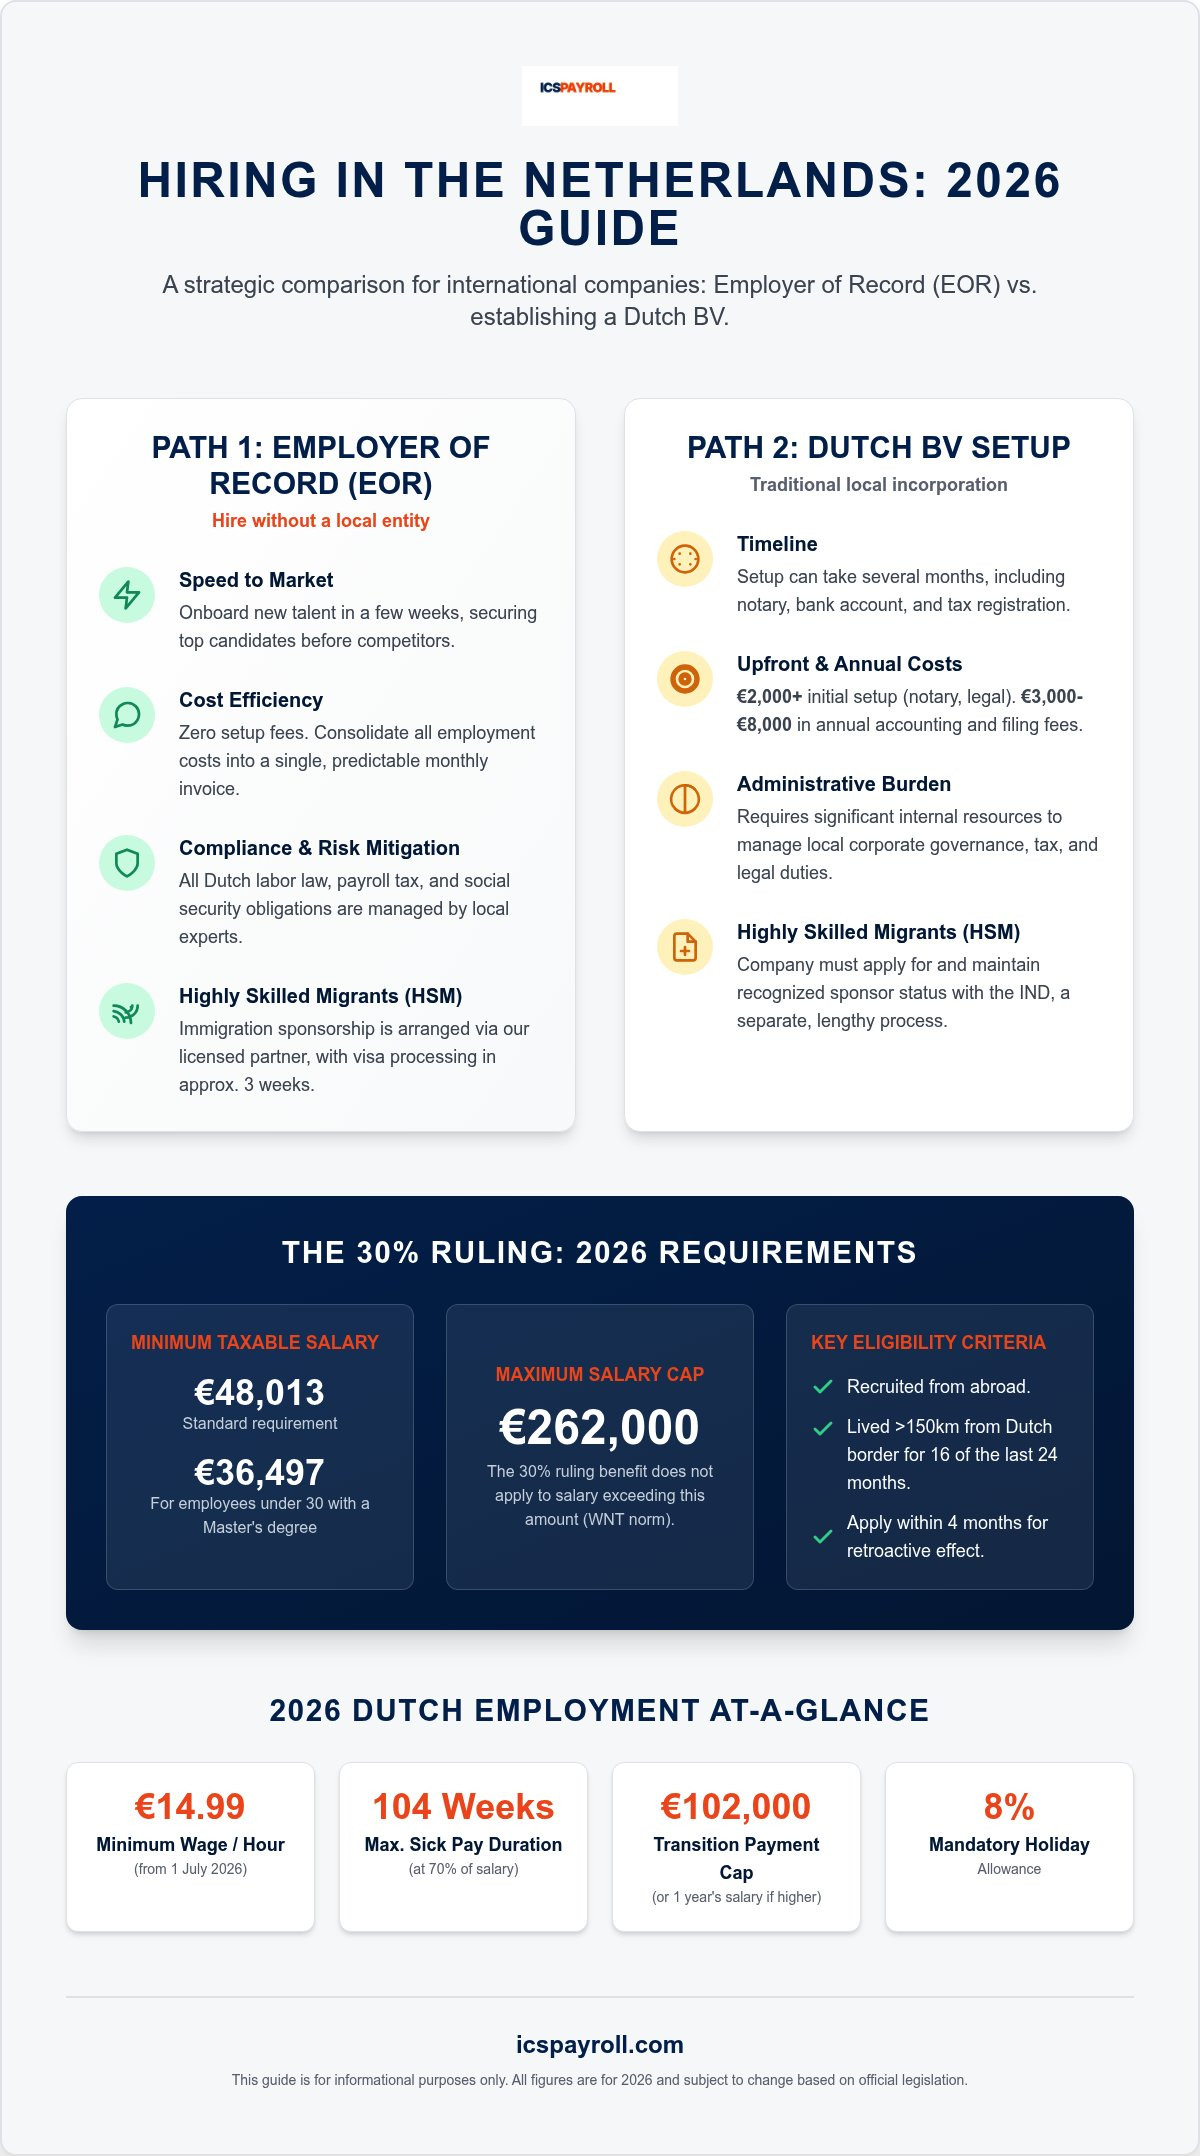
重要なコンプライアンス要件:30%ルーリングとHSMビザ
30%ルーリングは、オランダに移住する高度外国人材にとって最も魅力的な税制優遇措置です。現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)企業にとって、オランダ現地の競合企業と対等に渡り合うためには、この優遇措置を提供することが不可欠です。この制度により、雇用主は国外転居に伴う追加費用(extraterritorial costs)の補填として、従業員の総給与の30%を非課税で支給することができます。ただし、2026年の法規制環境では厳格な給与基準と新しい上限額が設定されており、すべての国際企業はコンプライアンスを維持するためにこれらを正確に把握しておく必要があります。
30%ルーリングの適用要件
2026年に30%ルーリングの適用を受けるためには、Belastingdienst(オランダ税務局)が定める最低48,013ユーロの課税対象給与基準を満たす必要があります。30歳未満で修士号を保持している従業員の場合、この基準額は36,497ユーロに引き下げられます。これらの金額は、30%の控除が適用された後の課税対象額を表しています。また、2026年1月1日より、本制度の適用対象給与はWNT基準(最高報酬法基準)である262,000ユーロが上限となる点に注意が必要です。この金額を超える給与部分には全額通常課税されます。さらに、2024年1月1日以降に初めて承認されたルーリングについては、2027年1月1日より非課税割合が30%から27%に引き下げられます。
150kmルールは免除規定のない厳格な要件です。対象となる従業員は海外から採用され、就業初日の前24か月のうち16か月以上、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。雇用開始日から4か月以内に申請手続きを行った場合、就業初日に遡って適用されます。この期間を過ぎて申請した場合、優遇措置は申請月の翌月以降にしか適用されません。また、給与計算上で実際に控除を適用する前に、必ずBelastingdienstからの書面による決定通知を取得しておく必要があります。
迅速なHSMビザ申請処理
非シェンゲン圏出身の人材に対して就労権利を確保することは、税務とは切り離された並行要件となります。ICSPayrollはIND(オランダ移民帰化局:Immigratie- en Naturalisatiedienst)の承認スポンサー資格を直接保有していませんが、認可パートナーを通じて就労ビザの身元引受を手配しています。この協力体制により、HSMビザ(高度外国人材ビザ)の迅速な申請処理が可能となり、大半の許可が約3週間で下ります。高度外国人材ビザは純粋に入国管理上の要件であり、税務当局が管轄する30%ルーリングに法的な影響を与えるものではありません。
ビザの申請手続きは税制優遇措置とは独立しているため、当社では両方の業務を同時に進め、従業員のスムーズな就任を実現します。この迅速なオンボーディングは、現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)際の大きな強みとなり、新入社員は何カ月も行政手続きを待つことなく業務を開始できます。特定の候補者がこれらの制度の対象となるか確認したい場合は、ぜひ当社のコンプライアンスチームにお問い合わせください。2026年の採用計画について詳細な評価を実施いたします。
オランダ労働法の実務:病気手当と企業年金
オランダの労働法は、特に長期の傷病や解雇の局面において、従業員を極めて手厚く保護することで知られています。現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)にあたっては、オランダ民法(Burgerlijk Wetboek)第7編629条を遵守しなければなりません。同条項は、従業員の傷病時において、最長104週間にわたり賃金の最低70%を支払うことを雇用主に義務付けています。この義務には、Poortwachter Act(職場復帰改善法)に基づく厳密な復職支援義務が伴います。これらを怠った場合、UWVから制裁金が科され、さらに1年間の給与支払い義務(計3年間)が追加される重大なリスクがあります。
また、2026年7月1日より重要な法改正が施行されます。同日以降、従業員25名以上の雇用主は、2年間の傷病期間後に支払った移行手当に対するUWVからの補填金(助成金)を請求できなくなります。この恩恵を維持できるのは小規模雇用主のみとなります。このため、中堅規模の国際企業にとって、EORによるリスク管理の価値はこれまで以上に高まっています。さらに、2026年の法定移行手当(解雇補償金)の上限は102,000ユーロ、またはそれを超える場合は総年収の1年分に設定されています。この手当の権利は、試用期間を含む雇用初日から発生します。
法定給付と休日手当(Holiday Allowance)
オランダにおける報酬パッケージは、基本給だけにとどまりません。すべての従業員には、年間の総給与に基づいて算出される8%の法定休日手当(holiday allowance)を受け取る権利があります。法定の年間有給休暇日数は週労働時間の4倍(フルタイム勤務の場合は年20日)ですが、オランダ市場の標準的な待遇は25日となっています。また、Ketenregeling(有期雇用契約の連鎖規制)も遵守しなければなりません。この規則により、有期雇用契約は最長36か月の期間内で連続3回までに制限されています。この制限を超えると、当初の合意内容にかかわらず、契約は自動的に無期雇用契約へと転換されます。
国際企業にとってのICSPayrollの強み
オランダ市場で成功を収めるには、現地の正確な実務知識が不可欠です。ICSPayrollは、義務付けられている15.2%の企業年金制度への拠出や社会保険のすべての申告を管理し、貴社のチームが行政手続きのストレスなく現地の手厚い福利厚生を受けられるよう支援します。当社のプラットフォームを通じて現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)ことにより、これらの複雑な義務を透明性の高い月1本の請求書にまとめることができます。複数の専門業者と個別に契約する必要がなくなり、国際会計をシンプルに保ちながら、最新の2026年基準への完全なコンプライアンスを確保できます。
給与計算部門ディレクターのJoost Hubregtse率いる当社の国内専任チームが、絶えず変化する法規制に対応するための専門的な助言を提供します。当社が貴社の現地におけるガーディアン(守護者)となり、オランダの労働法環境を完全に遵守しながら、わずか数週間での採用開始を実現します。テクノロジーによるスピードを確保しつつ、法律の基盤を綿密かつ確実に固めるという、人間味のあるきめ細やかなアプローチを重視しています。当社は、貴社が絶対的な安心感をもってオランダ市場へ参入するために必要な安定性を提供いたします。
オランダ市場への参入を加速させる
現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)手法を適切に活用することで、貴社は機敏性を保ちながら世界最高水準の人材へアクセスできるようになります。BV設立に伴う数か月の遅延を回避し、年間3,000ユーロから8,000ユーロに及ぶ維持費用を削減できます。このアプローチにより、30%ルーリングの2026年課税対象給与基準への完全な準拠が担保され、従業員に現地の強固な年金や社会保障の待遇を提供できます。
ICSPayrollは、国際チームを管理する上で求められる確かな安全性と透明性をお届けします。当社は約3週間での迅速なHSMビザ申請処理を実現し、複雑な会計処理を明確な月1本の請求書へと集約します。想定外の追加費用は一切発生しません。貴社が中核となる事業目標に集中できるよう、オランダ労働法の専門家が法的な技術的要件をすべて引き受けます。
オランダでの雇用を確実なものに:24時間以内に個別のお見積もりをお届けします
オランダへの事業進出は、貴社にとって重要な戦略的マイルストーンです。貴社の拡大がスムーズで適法、そして将来の変化にも柔軟に対応できるよう、全力でサポートいたします。
よくあるご質問(FAQ)
オランダにBV(現地法人)がなくても雇用できますか?
EOR(Employer of Record:登録雇用主)を利用することで、現地のBVがなくてもオランダの人材を法的に雇用できます。このモデルにより、2,000ユーロの設立費用や年間3,000ユーロから8,000ユーロの維持コストをかけることなく、優秀な人材プールにアクセスできます。EORが法律上の雇用主となり、すべての給与計算および税務申告を代行します。完全なコンプライアンスを維持しながら現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)ための最も効率的な方法です。
30%ルーリングに関する2026年の給与要件はどうなっていますか?
2026年における基準となる課税対象給与の下限額は48,013ユーロです。従業員が30歳未満で修士号を保有している場合、この基準は36,497ユーロに引き下げられます。これらの数値は控除適用後の課税対象給与額です。なお、本制度は現在、WNT基準(最高報酬法基準)である262,000ユーロが上限となっています。2024年以降に認可されたルーリングについては、2027年1月1日以降、非課税率が27%に引き下げられる点にご留意ください。
EORを利用した場合、どのくらいの期間で新しい従業員をオンボーディングできますか?
通常、オンボーディングはわずか数週間で完了します。従業員の詳細情報をいただいてから24時間以内に個別のお見積もりを提示いたします。サービス契約書および雇用契約書は通常、数日以内に作成されます。この迅速さは、銀行口座開設や登録手続きの遅延により最大8週間を要することがある従来の法人設立と比べ、大きなメリットです。当社のプロセスにより、不要な事務処理の待機時間なしに新入社員が業務を開始できます。
ICSPayrollの月次請求書には何が含まれていますか?
当社の月次請求書は、透明性の高い給与ファクターを用いてすべての雇用費用を1本に集約しています。総給与、8%の法定休日手当、義務付けられている15.2%の企業年金拠出金を網羅しています。さらに社会保険料、傷病リスクの補償費用、移行手当の引当金も含まれます。隠れた手数料や個別の追加請求は一切ありません。この単一請求書モデルにより、貴社の国際会計がシンプルになり、経理チームは予見可能でオールインワンの月次コストを把握できます。
Highly Skilled Migrant(高度外国人材)ビザの取得にはどのくらい時間がかかりますか?
HSMビザ(高度外国人材ビザ)は通常、約3週間で発給されます。当社では認可パートナーを通じて就労ビザの身元引受を手配し、HSMビザの迅速な審査を実現しています。このスケジュールにより、非シェンゲン圏の従業員も迅速に移住して業務を開始できます。IND(オランダ移民帰化局)のすべての要件を満たすよう専門的に処理されますが、ビザの承認手続きは30%ルーリングの税務申請とは別個の手続きであることにご留意ください。
オランダにおける雇用主の病気手当の支払い義務はどのようになっていますか?
オランダの法律規程では、従業員が病気で就労不能となった場合、最長104週間にわたり賃金の70%を支払うことが雇用主に義務付けられています。初年度の支払額は法定最低賃金を下回ってはなりません。また、雇用主はPoortwachter Act(職場復帰改善法)に基づく厳格な職場復帰手続き(6週目の課題分析や8週目の行動計画策定など)を遵守しなければなりません。ICSPayrollがこの雇用主リスクを引き受け、2年間の全期間を通じて貴社がコンプライアンスを維持できるよう適切なガイダンスを提供します。
オランダBVの設立手続きが完了する前に従業員を雇用することはできますか?
はい、BVの設立手続きが完了していなくても、すぐに雇用を開始できます。当社のEORサービスがその間の法律上の雇用主として機能するため、法人登記の完了を待たずに優秀な人材を確保できます。この柔軟性は、市場のテスト期間中に現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)上で不可欠な要素です。将来的に現地法人を設立することになった場合でも、新設法人への従業員の円滑な移籍をサポートいたします。
30%ルーリングは従業員の雇用開始日に遡って適用されますか?
就業開始日から4か月以内に申請書が税務当局に提出された場合、30%ルーリングは雇用初日に遡って適用されます。この4か月の期間を過ぎて申請した場合、税制上の優遇措置は申請が行われた翌月の初日以降にしか適用されません。そのため、税務当局への迅速な申請提出が極めて重要です。当社がこのプロセス全体を管理し、対象となる従業員が税制上の優遇措置を漏れなく受けられるよう対応いたします。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(登録雇用主)およびオランダにおける給与計算サービス(雇用契約書の作成、給与税および社会保険の申告、休日手当、企業年金、病気休暇、CAO[労働協約]への準拠)を統括しており、最短48時間以内でのオンボーディングを実現しています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
EOR(Employer of Record:登録雇用主)を利用することで、現地のBVがなくてもオランダの人材を法的に雇用できます。このモデルにより、2,000ユーロの設立費用や年間3,000ユーロから8,000ユーロの維持コストをかけることなく、優秀な人材プールにアクセスできます。EORが法律上の雇用主となり、すべての給与計算および税務申告を代行します。完全なコンプライアンスを維持しながら現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)ための最も効率的な方法です。
2026年における基準となる課税対象給与の下限額は48,013ユーロです。従業員が30歳未満で修士号を保有している場合、この基準は36,497ユーロに引き下げられます。これらの数値は控除適用後の課税対象給与額です。なお、本制度は現在、WNT基準(最高報酬法基準)である262,000ユーロが上限となっています。2024年以降に認可されたルーリングについては、2027年1月1日以降、非課税率が27%に引き下げられる点にご留意ください。
通常、オンボーディングはわずか数週間で完了します。従業員の詳細情報をいただいてから24時間以内に個別のお見積もりを提示いたします。サービス契約書および雇用契約書は通常、数日以内に作成されます。この迅速さは、銀行口座開設や登録手続きの遅延により最大8週間を要することがある従来の法人設立と比べ、大きなメリットです。当社のプロセスにより、不要な事務処理の待機時間なしに新入社員が業務を開始できます。
当社の月次請求書は、透明性の高い給与ファクターを用いてすべての雇用費用を1本に集約しています。総給与、8%の法定休日手当、義務付けられている15.2%の企業年金拠出金を網羅しています。さらに社会保険料、傷病リスクの補償費用、移行手当の引当金も含まれます。隠れた手数料や個別の追加請求は一切ありません。この単一請求書モデルにより、貴社の国際会計がシンプルになり、経理チームは予見可能でオールインワンの月次コストを把握できます。
HSMビザ(高度外国人材ビザ)は通常、約3週間で発給されます。当社では認可パートナーを通じて就労ビザの身元引受を手配し、HSMビザの迅速な審査を実現しています。このスケジュールにより、非シェンゲン圏の従業員も迅速に移住して業務を開始できます。IND(オランダ移民帰化局)のすべての要件を満たすよう専門的に処理されますが、ビザの承認手続きは30%ルーリングの税務申請とは別個の手続きであることにご留意ください。
オランダの法律規程では、従業員が病気で就労不能となった場合、最長104週間にわたり賃金の70%を支払うことが雇用主に義務付けられています。初年度の支払額は法定最低賃金を下回ってはなりません。また、雇用主はPoortwachter Act(職場復帰改善法)に基づく厳格な職場復帰手続き(6週目の課題分析や8週目の行動計画策定など)を遵守しなければなりません。ICSPayrollがこの雇用主リスクを引き受け、2年間の全期間を通じて貴社がコンプライアンスを維持できるよう適切なガイダンスを提供します。
はい、BVの設立手続きが完了していなくても、すぐに雇用を開始できます。当社のEORサービスがその間の法律上の雇用主として機能するため、法人登記の完了を待たずに優秀な人材を確保できます。この柔軟性は、市場のテスト期間中に現地法人なしでオランダで雇用する(hiring in the netherlands without an entity)上で不可欠な要素です。将来的に現地法人を設立することになった場合でも、新設法人への従業員の円滑な移籍をサポートいたします。
就業開始日から4か月以内に申請書が税務当局に提出された場合、30%ルーリングは雇用初日に遡って適用されます。この4か月の期間を過ぎて申請した場合、税制上の優遇措置は申請が行われた翌月の初日以降にしか適用されません。そのため、税務当局への迅速な申請提出が極めて重要です。当社がこのプロセス全体を管理し、対象となる従業員が税制上の優遇措置を漏れなく受けられるよう対応いたします。