Contratar nos Países Baixos Sem uma Entidade: Guia de Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
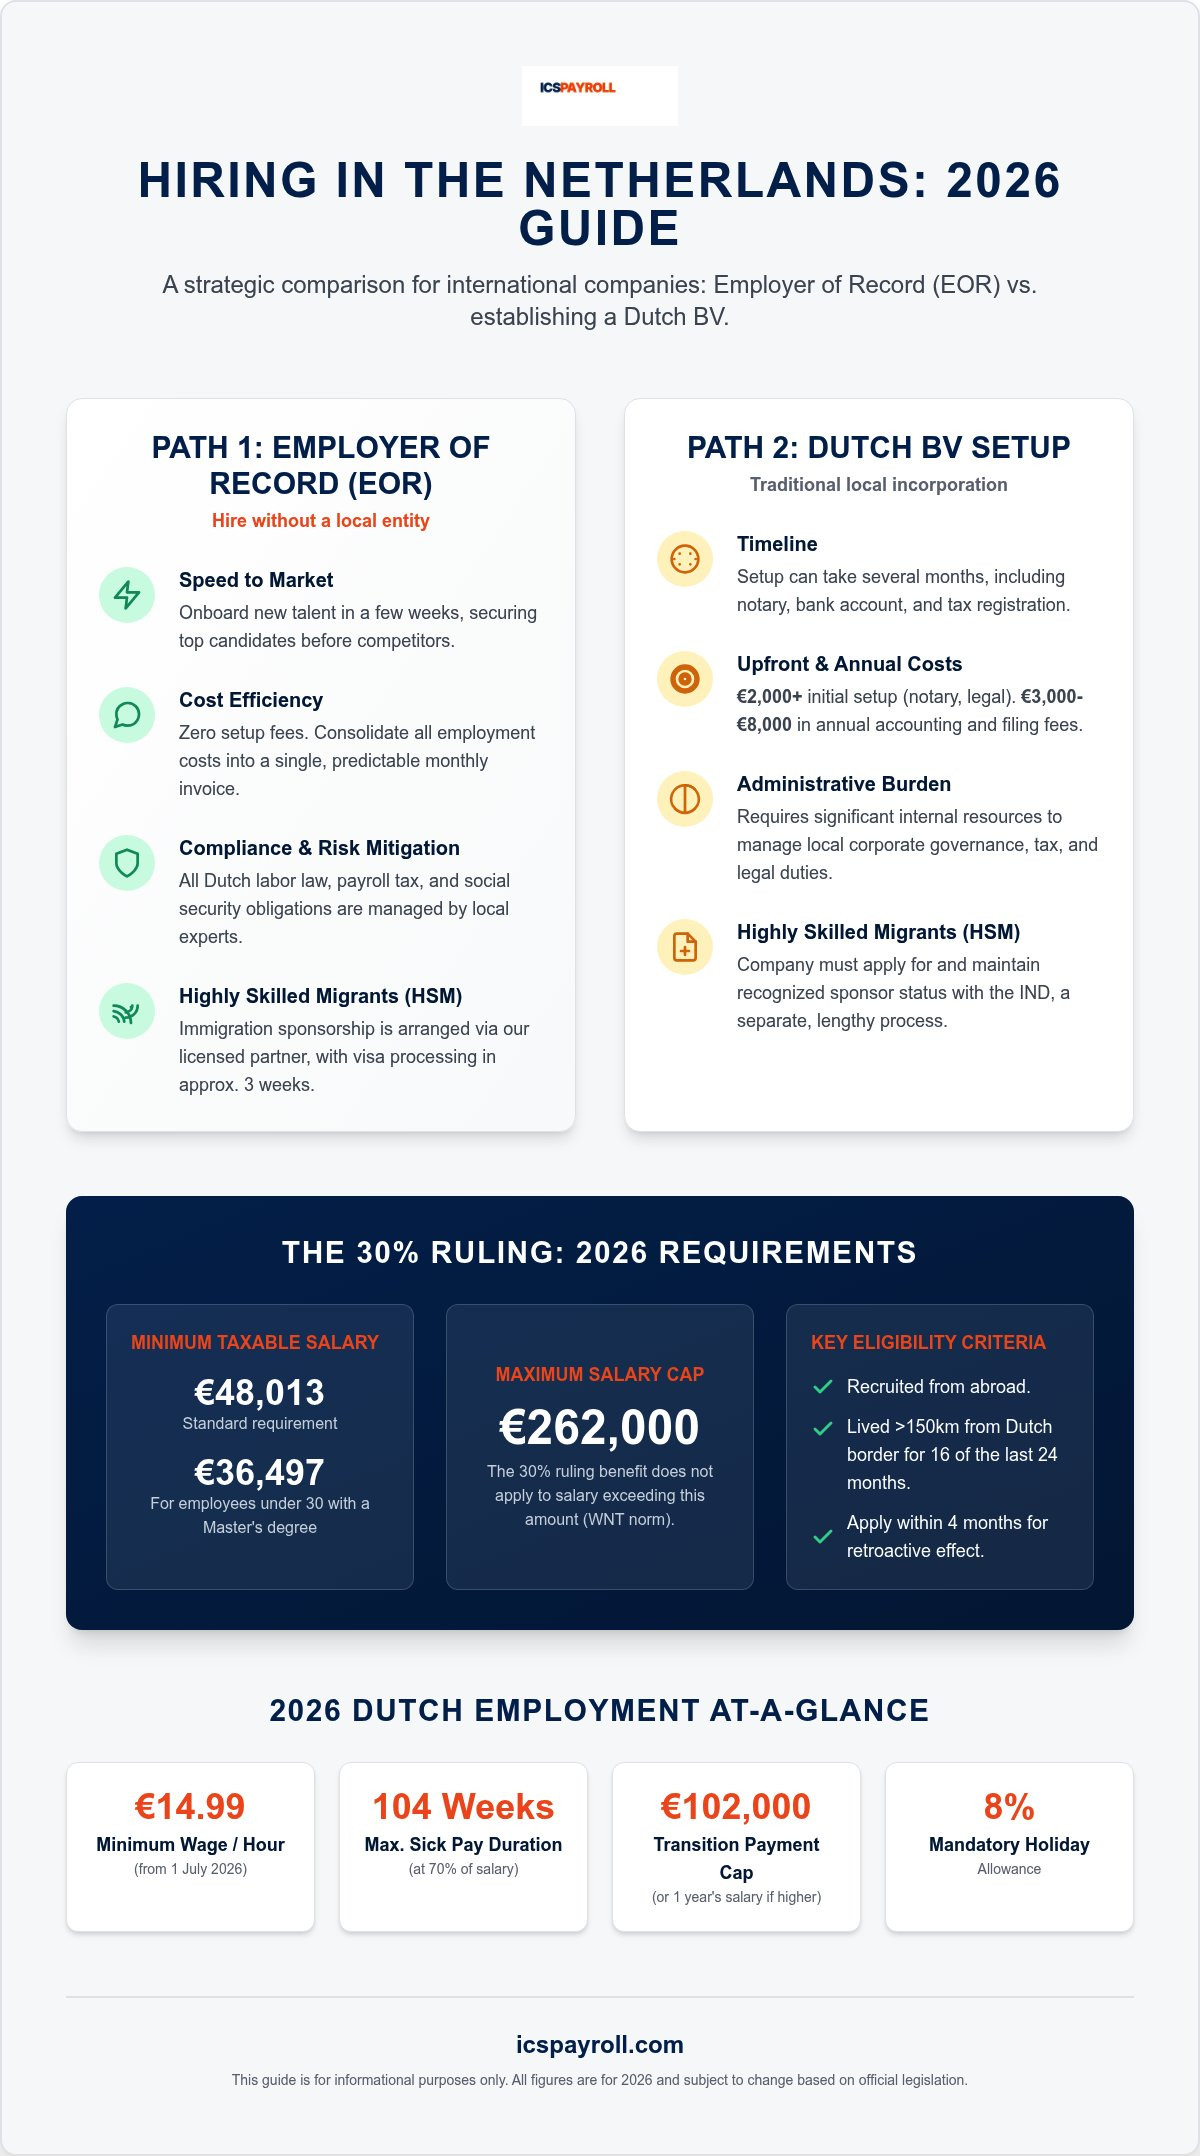
A constituição de uma BV holandesa exige um investimento inicial de 2.000 € e frequentemente ultrapassa os 8.000 € em custos anuais de contabilidade, contudo, muitas empresas internacionais só percebem demasiado tarde que esta complexidade era inteiramente evitável. Se está a ponderar contratar nos países baixos sem entidade, é provável que reconheça o valor do mercado de talentos local, mas sinta hesitação face às complexidades do subsídio de doença obrigatório ou ao receio de criar o risco fiscal de um estabelecimento estável. Trata-se de uma frustração comum; o peso administrativo da conformidade local pode rapidamente sobrepor-se aos benefícios da entrada no mercado.
Este guia revela como pode integrar colaboradores holandeses legalmente em apenas algumas semanas, sem o encargo de constituir uma entidade local. Descobrirá como proporcionar à sua equipa a vantagem fiscal do regime dos 30% (30% ruling), desde que cumpram o limiar de salário tributável de 48.013 € para 2026. Analisaremos a legislação laboral mais recente para 2026, incluindo os limites da indemnização de transição (transitievergoeding) e a atualização do salário mínimo para 14,99 € por hora, assegurando que a sua expansão seja simultaneamente conforme e rentável. No final deste artigo, terá um caminho claro e sem riscos para contratar talento holandês com custos mensais previsíveis.
Pontos Principais
- Saiba como contratar nos países baixos sem entidade lhe permite integrar talento local em semanas; é uma forma estratégica de evitar os 2.000 € da constituição e os elevados custos anuais de manutenção de uma BV holandesa.
- Compreenda os requisitos salariais de 2026 para o regime dos 30%, incluindo o limiar tributável padrão de 48.013 € e o teto aplicável a salários que ultrapassem os 262.000 €.
- Navegue pela complexa legislação laboral holandesa, tal como o pagamento obrigatório de 104 semanas de subsídio de doença e o teto de 102.000 € para a indemnização de transição em 2026.
- Descubra como obter vistos de Migrante Altamente Qualificado (HSM - Highly Skilled Migrant) para profissionais internacionais através de um parceiro autorizado em cerca de três semanas.
- Simplifique a sua contabilidade internacional com uma única fatura mensal que abrange todos os impostos sobre o rendimento do trabalho, contribuições para a segurança social e obrigações declarativas holandesas.
É Possível Contratar nos Países Baixos Sem uma Entidade Local?
A resposta curta é sim. Muitas empresas internacionais assumem que uma subsidiária local é a única forma de aceder ao mercado de trabalho holandês, mas trata-se de um equívoco comum. Embora a via tradicional envolva a constituição de uma Besloten Vennootschap (BV), este percurso é muitas vezes lento e proibitivamente dispendioso para empresas que pretendem testar o mercado ou contratar uma pequena equipa remota. Optar por contratar nos países baixos sem entidade permite-lhe concentrar-se na aquisição de talento em vez de na burocracia administrativa. É uma decisão estratégica para organizações que necessitam de agilidade sem o compromisso a longo prazo de uma estrutura societária local.
A constituição de uma BV holandesa envolve obstáculos financeiros e administrativos consideráveis. Para além da taxa de registo na KvK de 85,15 €, é necessário contabilizar os honorários notariais e a assessoria jurídica, que normalmente começam nos 2.000 €. Uma vez constituída, os custos de manutenção são substanciais. A contabilidade anual, as declarações fiscais obrigatórias e os serviços de secretariado societário custam geralmente entre 3.000 € e 8.000 € por ano. Estes montantes não incluem o tempo que as suas equipas internas têm de despender a gerir uma entidade local. Em contrapartida, uma estrutura de Employer of Record (EOR) elimina estes encargos adicionais, garantindo a plena conformidade com as normas laborais holandesas.
A Base Legal para Contratar Sem uma BV
O direito do trabalho holandês está estruturado de modo a permitir o recurso a uma entidade terceira enquanto entidade patronal legal. Este modelo, que explica Como Funciona o Modelo de Employer of Record (EOR) Holandês, implica que o EOR assuma todas as responsabilidades legais perante o trabalhador. Este assume o cálculo rigoroso das retenções na fonte de impostos sobre o trabalho, das contribuições para a segurança social e dos pagamentos de pensões. Crucialmente, a empresa estrangeira mantém a gestão integral do dia a dia do colaborador. Esta estrutura também ajuda a mitigar os riscos fiscais de estabelecimento estável. Enquanto uma BV holandesa é um sujeito passivo residente, uma entidade estrangeira a operar sem estrutura local tem de assegurar que as suas atividades não acionam obrigações de imposto sobre o rendimento das pessoas coletivas; um EOR funciona como uma barreira protetora ao atuar como o empregador legal local.
Por Que Razão a Rapidez é Crucial no Mercado de Talentos Holandês
O mercado de trabalho holandês é excecionalmente dinâmico e competitivo. Os candidatos altamente qualificados recebem frequentemente múltiplas propostas e esperam um contrato de trabalho local e em conformidade poucos dias após uma entrevista bem-sucedida. A constituição de uma BV pode demorar vários meses, considerando a abertura de contas bancárias e os registos na administração fiscal. Pelo contrário, contratar nos países baixos sem entidade através de um EOR viabiliza o onboarding em escassas semanas. A ICS Payroll agiliza ainda mais este processo, fornecendo contratos de prestação de serviços e contratos de trabalho personalizados poucos dias após o seu pedido inicial. Esta celeridade garante que não perde profissionais de elevado valor para concorrentes locais capazes de oferecer segurança contratual imediata.
Como Funciona o Modelo de Employer of Record (EOR) Holandês
O modelo de EOR estabelece uma separação prática entre responsabilidades jurídicas e operacionais. Enquanto a sua empresa mantém o controlo direto sobre as tarefas da equipa, o seu desempenho e o fluxo de trabalho diário, a ICS Payroll assume a posição de empregador legal. Esta estrutura representa a forma mais eficiente de contratar nos países baixos sem entidade. Transfere o fardo da conformidade local, a retenção na fonte e a responsabilidade laboral da sua sede para um especialista local. A sua empresa gere o talento; nós tratamos da burocracia.
O Papel do Empregador Legal
Enquanto empregador legal, garantimos que todos os aspetos da relação laboral cumprem escrupulosamente a legislação em vigor. Isto engloba a gestão de pedidos complexos relativos ao regime dos 30% junto do Belastingdienst e a garantia de retenção e pagamento de todas as contribuições para a segurança social obrigatórias. Se o seu colaborador necessitar de autorização de residência, o patrocínio de imigração é articulado através do nosso parceiro certificado para Vistos HSM. Este processo demora habitualmente cerca de três semanas. Disponibilizamos também um manual do colaborador adaptado à realidade local, assegurando que o trabalhador compreende os seus direitos e deveres segundo a lei holandesa desde o primeiro dia.
Compreender a Tarifa por Fator de Payroll
A transparência está no centro do nosso serviço. Em vez de tarifas horárias imprevisíveis ou encargos administrativos ocultos, utilizamos um "fator de payroll" para consolidar todos os encargos do empregador numa única fatura mensal. Este fator cobre o salário bruto e todas as exigências legais. Para 2026, inclui o subsídio de férias obrigatório de 8% e a contribuição patronal padrão de 15,2% para o fundo de pensões. Inclui ainda a provisão para a indemnização de transição, com teto fixado em 102.000 € em 2026, cobrindo igualmente o risco financeiro decorrente da obrigação legal de pagamento de 70% da remuneração em caso de baixa médica. Ao adotar este modelo para contratar nos países baixos sem entidade, o seu departamento financeiro recebe um valor único e previsível que simplifica a orçamentação internacional.
A gestão de uma equipa remota torna-se mais eficaz quando a documentação está centralizada. O nosso serviço inclui um portal digital seguro onde os colaboradores podem consultar os recibos de vencimento mensais, descarregar declarações fiscais anuais e rever os seus contratos de trabalho. Esta abordagem orientada para as pessoas garante que a sua equipa nos Países Baixos se sinta apoiada por especialistas locais enquanto trabalha para a sua marca global. Caso pretenda apurar estes custos para a sua equipa específica, pode solicitar uma proposta personalizada e receber resposta no prazo de 24 horas.
Employer of Record vs. Constituir uma BV Holandesa
A decisão entre criar uma subsidiária local e optar por contratar nos países baixos sem entidade é um ponto de viragem na sua estratégia de expansão. Uma BV holandesa constitui uma pessoa coletiva autónoma e um sujeito passivo residente nos Países Baixos; não é um estabelecimento estável. Embora esta estrutura garanta controlo societário absoluto, acarreta custos de estrutura consideráveis. É necessário prever um custo inicial de constituição de aproximadamente 2.000 €, abrangendo despesas notariais e o registo obrigatório na KvK. Após a abertura, surgem obrigações anuais de contabilidade e reporte fiscal que variam tipicamente entre 3.000 € e 8.000 €. Para empresas que estão a admitir os seus primeiros trabalhadores ou a aferir a viabilidade do mercado, estes custos fixos superam frequentemente as vantagens de uma constituição direta.
Comparação de Custos e Prazos para 2026
O tempo é, muitas vezes, o elemento mais determinante. Abrir uma BV, criar uma conta bancária local e obter o número de identificação fiscal holandês pode levar entre quatro a oito semanas. Este prazo pode prolongar-se ainda mais perante morosidades nos procedimentos de KYC do setor bancário. Por oposição, o modelo de EOR permite a admissão e integração em uma a duas semanas. Como o EOR já possui as inscrições fiscais e a infraestrutura necessárias, a sua empresa não precisa de uma conta bancária local. A ICS Payroll agrega todo este ecossistema numa fatura mensal unificada. Fica assim eliminada a necessidade de gerir contratos avulsos com contabilistas, consultores fiscais e advogados, transformando a decisão de contratar nos países baixos sem entidade no método mais expedito para uma implementação célere.
Carga Administrativa e Gestão de Riscos
O enquadramento regulamentar holandês impõe deveres rigorosos ao empregador legal, especialmente em situações de doença prolongada. Ao abrigo da Lei Poortwachter (Wet verbetering poortwachter), os empregadores são obrigados a conduzir um processo de reintegração exigente. Isto compreende uma análise do problema obrigatória à sexta semana e um plano de ação detalhado até à oitava semana. A inobservância destes passos pode levar o UWV a aplicar, a título sancionatório, a obrigação de pagar um terceiro ano de salários. Se atuar através de uma BV, a sua equipa terá de gerir estes procedimentos diretamente. Os prestadores de serviços de EOR assumem esse risco e a respetiva carga administrativa. A ICS Payroll proporciona cobertura abrangente do risco de doença e acompanhamento da reintegração durante o período total de 104 semanas estipulado pela legislação holandesa. Deste modo, a sua empresa permanece salvaguardada contra as repercussões financeiras e jurídicas do incumprimento, mantendo uma estrutura operacional ágil.
Fatores-Chave de Conformidade: Regime dos 30% e Vistos HSM
O regime dos 30% (30% ruling) é o benefício fiscal mais relevante para atração de talento internacional nos Países Baixos. Para organizações que procuram contratar nos países baixos sem entidade, disponibilizar esta vantagem é crucial para competir com os empregadores locais. Este benefício possibilita que as empresas atribuam 30% do salário bruto isento de tributação, a título de compensação por despesas extraterritoriais. Não obstante, o contexto legal para 2026 impõe limiares salariais rigorosos e um teto máximo que todos os empregadores internacionais devem respeitar para assegurar a conformidade.
Critérios de Elegibilidade para o Regime dos 30%
Para aceder ao regime dos 30% em 2026, o Belastingdienst exige um salário tributável mínimo de 48.013 €. Tratando-se de colaboradores com idade inferior a 30 anos e titulares de mestrado, este limiar reduz-se para 36.497 €. Estes montantes representam o valor tributável após a dedução dos 30%. É igualmente fundamental considerar que, desde 1 de janeiro de 2026, o benefício encontra-se limitado pelo teto da norma WNT de 262.000 €. Qualquer remuneração acima desse valor é tributada na íntegra. Além disso, para regimes concedidos a partir de 1 de janeiro de 2024, a percentagem de isenção descerá de 30% para 27% a partir de 1 de janeiro de 2027.
A regra dos 150 km é um requisito imperativo. O trabalhador tem de ter sido recrutado no estrangeiro e residido a mais de 150 quilómetros da fronteira holandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Os pedidos submetidos no prazo de quatro meses a contar da data de início de funções têm efeitos retroativos ao primeiro dia. Ultrapassado este prazo, o desagravamento fiscal só produz efeitos a partir do mês seguinte ao do pedido. Torna-se indispensável dispor da decisão formal favorável emitida pelo Belastingdienst antes de aplicar a isenção no processamento salarial com total segurança.
Processamento Acelerado de Vistos HSM
Garantir o direito ao trabalho para profissionais de fora do Espaço Schengen constitui uma exigência paralela. Embora a ICS Payroll não detenha o estatuto de patrocinador reconhecido diretamente junto do IND, o patrocínio de imigração é assegurado através do nosso parceiro certificado. Esta cooperação viabiliza a tramitação rápida de Vistos HSM, ficando a maioria das autorizações deferida em aproximadamente três semanas. O visto de Migrante Altamente Qualificado é estritamente uma exigência de imigração e não interfere legalmente com o regime dos 30%, cuja competência é da autoridade tributária.
Uma vez que o procedimento de concessão de visto é independente do benefício fiscal, coordenamos ambas as frentes de forma simultânea para assegurar uma transição impecável aos seus colaboradores. Este processo rápido de onboarding traduz-se numa grande vantagem ao contratar nos países baixos sem entidade, já que permite que os novos membros da equipa iniciem funções sem meses de atrasos burocráticos. Se pretender aferir a elegibilidade de um candidato específico para estes benefícios, pode contactar a nossa equipa de conformidade para obter uma avaliação aprofundada dos seus planos de contratação para 2026.
Navegar pela Legislação Laboral Holandesa: Baixa Médica e Pensões
O direito laboral holandês distingue-se pelo seu forte nível de proteção dos trabalhadores, com particular ênfase na doença prolongada e na cessação do contrato de trabalho. Ao contratar nos países baixos sem entidade, é imperativo observar o Artigo 7:629 do Código Civil holandês. Este artigo obriga a entidade patronal a assegurar pelo menos 70% da remuneração do trabalhador durante um período de até 104 semanas em situação de incapacidade por doença. Esta obrigação conjuga-se com as estritas exigências de reintegração impostas pela Lei Poortwachter. A sua inobservância pode resultar em sanções pecuniárias gravosas impostas pelo UWV, incluindo a obrigação de suportar um terceiro ano suplementar de salários.
Uma alteração legislativa substancial entra em vigor a 1 de julho de 2026. A partir desta data, as empresas com 25 ou mais trabalhadores deixarão de poder solicitar ao UWV o reembolso das indemnizações de transição pagas após dois anos de doença contínua. Esta faculdade passará a aplicar-se unicamente a micro e pequenos empregadores. Como consequência, a mitigação de risco providenciada por um EOR torna-se ainda mais imprescindível para médias empresas internacionais. Adicionalmente, o teto legal da indemnização de transição para 2026 está fixado em 102.000 €, ou o valor correspondente a um ano de retribuição bruta, se este for superior. O direito à indemnização começa a vencer-se desde o primeiro dia de contrato, abrangendo igualmente o período experimental.
Regalias Obrigatórias e Subsídio de Férias
O pacote remuneratório nos Países Baixos não se esgota no salário-base. Todos os trabalhadores têm direito a um subsídio de férias (vakantiegeld) obrigatório de 8%, calculado sobre o total da retribuição anual ilíquida. Embora o limite legal de dias de férias seja de quatro vezes as horas de trabalho semanais - correspondendo a 20 dias anuais para horários a tempo inteiro - , o padrão de mercado holandês situa-se nos 25 dias. Deve também respeitar a regra do encadeamento de contratos (Ketenregeling). Esta restringe os contratos de trabalho a termo resolutivo a um máximo de três contratos consecutivos num período de 36 meses. Ultrapassar estes limites converte a relação jurídica automaticamente num contrato por tempo indeterminado, independentemente da vontade inicialmente expressa pelas partes.
As Vantagens da ICS Payroll para Empregadores Internacionais
Ter êxito no mercado holandês exige rigor e conhecimento das regras locais. A ICS Payroll assume a gestão das contribuições obrigatórias de 15,2% para o fundo de pensões e de todas as declarações à segurança social, garantindo que os seus colaboradores desfrutam da totalidade dos direitos legais locais sem atritos operacionais. Ao contratar nos países baixos sem entidade através da nossa estrutura, junta estas complexas obrigações numa única fatura mensal inteiramente transparente. Este modelo dispensa o recurso a múltiplos prestadores de serviços, simplifica a gestão contabilística internacional e garante a conformidade com as disposições legais vigentes em 2026.
A nossa equipa nacional especializada, liderada pelo Diretor de Payroll Joost Hubregtse, fornece o aconselhamento indispensável para lidar com estas contínuas mudanças regulatórias. Assumimos a função de parceiro local, permitindo-lhe recrutar e admitir pessoal em escassas semanas, salvaguardando a conformidade legal nos Países Baixos. Esta abordagem centrada nas pessoas alia a rapidez operacional a um enquadramento jurídico robusto e fiável. Oferecemos a solidez indispensável para a sua empresa expandir-se para os Países Baixos com plena tranquilidade.
Acelere a Sua Entrada no Mercado Holandês
A opção de contratar nos países baixos sem entidade viabiliza a flexibilidade do seu negócio enquanto acede a quadros de excelência mundial. Evita meses de espera inerentes à constituição de uma BV e poupa entre 3.000 € e 8.000 € em despesas anuais de gestão e reporte. Este percurso assegura a observância cabal dos limites de remuneração tributável para 2026 aplicáveis ao regime dos 30% e assegura aos seus profissionais proteção social e de reforma robustas.
A ICS Payroll confere a segurança e clareza necessárias para gerir a sua equipa internacional. Asseguramos a tramitação ágil de vistos HSM em cerca de três semanas e convertemos processos contabilísticos intrincados numa fatura mensal transparente. Sem imprevistos nem taxas camufladas. Os nossos especialistas em direito do trabalho encarregam-se das especificidades regulamentares locais para que possa concentrar-se nas suas metas de negócio.
Contrate nos Países Baixos com total confiança - Peça a sua proposta personalizada em 24 horas
Entrar no mercado dos Países Baixos é um marco estratégico para a sua empresa. Estamos prontos para garantir que a sua expansão decorra de forma fluida, legal e preparada para os desafios futuros.
Perguntas Frequentes
Posso contratar nos Países Baixos sem ter uma BV holandesa?
Pode perfeitamente contratar profissionais holandeses de forma legal sem deter uma BV recorrendo a um Employer of Record (EOR). Este enquadramento permite usufruir do talento local sem despender 2.000 € em atos de constituição nem suportar os 3.000 € a 8.000 € de manutenção contabilística anual. O EOR intervém como entidade empregadora legal, tratando da totalidade das obrigações salariais e fiscais. É a alternativa mais eficaz para contratar nos países baixos sem entidade assegurando estrita legalidade.
Quais são os requisitos salariais para o regime dos 30% em 2026?
Em 2026, o salário anual tributável mínimo situa-se em 48.013 €. Tratando-se de colaboradores com menos de 30 anos e titulares de mestrado, o requisito desce para 36.497 €. Estes limiares correspondem à matéria coletável já apurada após o abatimento dos 30%. O benefício está igualmente condicionado ao teto da norma WNT de 262.000 €. Cumpre recordar que, para regimes deferidos a partir de 2024, a taxa de isenção descerá para 27% a partir de 1 de janeiro de 2027.
Com que rapidez posso integrar um trabalhador através de um EOR?
O acolhimento e admissão demoram habitualmente poucas semanas. Apresentamos uma estimativa orçamental detalhada no prazo de 24 horas após receção das informações da função e do colaborador. A minuta de prestação de serviços e o contrato de trabalho ficam concluídos em poucos dias. Esta celeridade constitui uma enorme vantagem face à constituição de uma empresa tradicional, que pode demorar até oito semanas face aos trâmites bancários e de registo comercial. Os nossos processos garantem que a sua nova contratação comece a produzir sem demoras burocráticas.
O que está incluído na fatura mensal da ICS Payroll?
A nossa faturação mensal baseia-se num fator de payroll objetivo que consolida todos os encargos do colaborador. Integra o vencimento ilíquido, o subsídio de férias legal de 8% e a contribuição regulamentar de 15,2% para a previdência/reforma. Inclui ainda os encargos com a segurança social, a cobertura financeira de riscos de baixa médica e o provisionamento da indemnização de transição. Fica garantida a ausência de custos ocultos ou rubricas imprevistas. Este modelo de documento único harmoniza o reporte financeiro global e faculta à administração orçamentos previsíveis e globais.
Quanto tempo demora a obtenção de um visto de Migrante Altamente Qualificado?
Os vistos para Migrantes Altamente Qualificados (HSM) costumam ser deferidos em aproximadamente três semanas. Tratamos deste patrocínio de residência através do nosso parceiro oficial para assegurar um procedimento acelerado de vistos HSM. Este período permite aos cidadãos de fora do Espaço Schengen mudarem-se e iniciarem funções sem delongas. O processo é conduzido de forma meticulosa para satisfazer todos os critérios do IND, sublinhando-se que a aprovação do visto não se confunde com o pedido tributário do regime dos 30%.
Quais são as obrigações do empregador em caso de baixa médica nos Países Baixos?
A lei holandesa estabelece a obrigatoriedade de suportar 70% da remuneração em situações de doença até ao limite de 104 semanas. No decurso do primeiro ano, esta compensação não pode ser inferior ao salário mínimo legal. Os empregadores são igualmente obrigados a cumprir as etapas de reintegração impostas pela Lei Poortwachter, mormente a avaliação do quadro clínico à sexta semana e o plano de ação à oitava. A ICS Payroll absorve esse risco e fornece a assessoria exigida para manter o cumprimento legal durante o biénio de baixa.
Posso contratar um colaborador antes de a minha BV holandesa estar constituída?
Sim, é perfeitamente viável proceder a contratações de imediato, mesmo sem a constituição da sua BV formalizada. A nossa solução de EOR atua transitoriamente na qualidade de entidade empregadora legal, garantindo a contratação dos melhores profissionais sem depender de registos comerciais prévios. Esta flexibilidade é fulcral para contratar nos países baixos sem entidade enquanto testa o potencial do mercado. Optando posteriormente pela constituição societária, encarregamo-nos da transição pacífica da equipa para a sua nova sociedade.
O regime dos 30% retroage à data de início do contrato de trabalho?
O regime dos 30% produz efeitos retroativos ao primeiro dia de trabalho desde que o respetivo pedido seja entregue no prazo de quatro meses após a data de início de funções. Esgotado este prazo limite de quatro meses, o benefício fiscal só produzirá efeitos a partir do primeiro dia do mês subsequente à apresentação do processo. Mostra-se, pois, essencial submeter o pedido com prontidão junto das finanças holandesas. Assumimos a gestão completa de todo este procedimento para que os seus colaboradores elegíveis gozem integralmente das isenções fiscais a que têm direito.
Artigo escrito por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial holandês: contratos de trabalho, retenção de impostos sobre o trabalho e declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração possível no prazo de 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
Pode perfeitamente contratar profissionais holandeses de forma legal sem deter uma BV recorrendo a um Employer of Record (EOR). Este enquadramento permite usufruir do talento local sem despender 2.000 € em atos de constituição nem suportar os 3.000 € a 8.000 € de manutenção contabilística anual. O EOR intervém como entidade empregadora legal, tratando da totalidade das obrigações salariais e fiscais. É a alternativa mais eficaz para contratar nos países baixos sem entidade assegurando estrita legalidade.
Em 2026, o salário anual tributável mínimo situa-se em 48.013 €. Tratando-se de colaboradores com menos de 30 anos e titulares de mestrado, o requisito desce para 36.497 €. Estes limiares correspondem à matéria coletável já apurada após o abatimento dos 30%. O benefício está igualmente condicionado ao teto da norma WNT de 262.000 €. Cumpre recordar que, para regimes deferidos a partir de 2024, a taxa de isenção descerá para 27% a partir de 1 de janeiro de 2027.
O acolhimento e admissão demoram habitualmente poucas semanas. Apresentamos uma estimativa orçamental detalhada no prazo de 24 horas após receção das informações da função e do colaborador. A minuta de prestação de serviços e o contrato de trabalho ficam concluídos em poucos dias. Esta celeridade constitui uma enorme vantagem face à constituição de uma empresa tradicional, que pode demorar até oito semanas face aos trâmites bancários e de registo comercial. Os nossos processos garantem que a sua nova contratação comece a produzir sem demoras burocráticas.
A nossa faturação mensal baseia-se num fator de payroll objetivo que consolida todos os encargos do colaborador. Integra o vencimento ilíquido, o subsídio de férias legal de 8% e a contribuição regulamentar de 15,2% para a previdência/reforma. Inclui ainda os encargos com a segurança social, a cobertura financeira de riscos de baixa médica e o provisionamento da indemnização de transição. Fica garantida a ausência de custos ocultos ou rubricas imprevistas. Este modelo de documento único harmoniza o reporte financeiro global e faculta à administração orçamentos previsíveis e globais.
Os vistos para Migrantes Altamente Qualificados (HSM) costumam ser deferidos em aproximadamente três semanas. Tratamos deste patrocínio de residência através do nosso parceiro oficial para assegurar um procedimento acelerado de vistos HSM. Este período permite aos cidadãos de fora do Espaço Schengen mudarem-se e iniciarem funções sem delongas. O processo é conduzido de forma meticulosa para satisfazer todos os critérios do IND, sublinhando-se que a aprovação do visto não se confunde com o pedido tributário do regime dos 30%.
A lei holandesa estabelece a obrigatoriedade de suportar 70% da remuneração em situações de doença até ao limite de 104 semanas. No decurso do primeiro ano, esta compensação não pode ser inferior ao salário mínimo legal. Os empregadores são igualmente obrigados a cumprir as etapas de reintegração impostas pela Lei Poortwachter, mormente a avaliação do quadro clínico à sexta semana e o plano de ação à oitava. A ICS Payroll absorve esse risco e fornece a assessoria exigida para manter o cumprimento legal durante o biénio de baixa.
Sim, é perfeitamente viável proceder a contratações de imediato, mesmo sem a constituição da sua BV formalizada. A nossa solução de EOR atua transitoriamente na qualidade de entidade empregadora legal, garantindo a contratação dos melhores profissionais sem depender de registos comerciais prévios. Esta flexibilidade é fulcral para contratar nos países baixos sem entidade enquanto testa o potencial do mercado. Optando posteriormente pela constituição societária, encarregamo-nos da transição pacífica da equipa para a sua nova sociedade.
O regime dos 30% produz efeitos retroativos ao primeiro dia de trabalho desde que o respetivo pedido seja entregue no prazo de quatro meses após a data de início de funções. Esgotado este prazo limite de quatro meses, o benefício fiscal só produzirá efeitos a partir do primeiro dia do mês subsequente à apresentação do processo. Mostra-se, pois, essencial submeter o pedido com prontidão junto das finanças holandesas. Assumimos a gestão completa de todo este procedimento para que os seus colaboradores elegíveis gozem integralmente das isenções fiscais a que têm direito.