Einstellung in den Niederlanden ohne eigene Gesellschaft: Ein Compliance-Leitfaden für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die Gründung einer niederländischen BV erfordert eine anfängliche Investition von 2.000 € und übersteigt oft 8.000 € an jährlichen Buchhaltungskosten, doch viele internationale Unternehmen erkennen zu spät, dass diese Komplexität völlig vermeidbar gewesen wäre. Wenn Sie sich mit der Einstellung in den Niederlanden ohne eigene Gesellschaft beschäftigen, erkennen Sie wahrscheinlich den Wert des lokalen Talentpools, zögern aber aufgrund der Komplexität der obligatorischen Lohnfortzahlung im Krankheitsfall oder der Angst vor der Schaffung eines steuerlichen Risikos einer Betriebsstätte. Es ist eine häufige Frustration; der administrative Aufwand der lokalen Compliance kann die Vorteile des Markteintritts schnell überschatten.
Dieser Leitfaden zeigt Ihnen, wie Sie niederländische Mitarbeiter legal in nur wenigen Wochen einstellen können, ohne die Last einer lokalen Unternehmensgründung. Sie erfahren, wie Sie Ihren Mitarbeitern den Steuervorteil der 30%-Regelung bieten können, sofern sie den steuerpflichtigen Gehaltsschwellenwert von 48.013 € für 2026 erfüllen. Wir werden die neuesten Arbeitsvorschriften für 2026 untersuchen, einschließlich der Obergrenzen für Übergangsabfindungen und des aktualisierten Mindestlohns von 14,99 € pro Stunde, um sicherzustellen, dass Ihre Expansion sowohl konform als auch kosteneffizient ist. Am Ende dieses Artikels werden Sie einen klaren, risikofreien Weg zur Sicherung niederländischer Talente mit vorhersehbaren monatlichen Kosten haben.
Wichtige Erkenntnisse
- Erfahren Sie, wie die Einstellung in den Niederlanden ohne eigene Gesellschaft es Ihnen ermöglicht, lokale Talente in Wochen einzustellen; dies ist ein strategischer Weg, um die Einrichtungsgebühr von 2.000 € und die hohen jährlichen Wartungskosten einer niederländischen BV zu vermeiden.
- Verstehen Sie die Gehaltsanforderungen für die 30%-Regelung im Jahr 2026, einschließlich des steuerpflichtigen Standardschwellenwerts von 48.013 € und der Obergrenze für Gehälter über 262.000 €.
- Navigieren Sie durch komplexe niederländische Arbeitsgesetze, wie die obligatorische 104-wöchige Lohnfortzahlung im Krankheitsfall und die Obergrenze der Übergangsabfindung von 102.000 € für 2026.
- Entdecken Sie, wie Sie innerhalb von etwa drei Wochen über einen lizenzierten Partner Hochqualifizierten-Visa (HSM-Visa) für internationale Talente erhalten.
- Vereinfachen Sie Ihre internationale Buchhaltung mit einer einzigen monatlichen Rechnung, die alle niederländischen Lohnsteuern, Prämien und administrativen Einreichungen abdeckt.
Können Sie in den Niederlanden ohne eine lokale Gesellschaft einstellen?
Die kurze Antwort ist ja. Viele internationale Unternehmen gehen davon aus, dass eine lokale Tochtergesellschaft der einzige Weg ist, um auf den niederländischen Arbeitsmarkt zuzugreifen, doch dies ist ein weit verbreitetes Missverständnis. Während der traditionelle Weg die Gründung einer Besloten Vennootschap (BV) beinhaltet, ist dieser Weg für Unternehmen, die den Markt testen oder ein kleines Remote-Team einstellen, oft langsam und unerschwinglich teuer. Die Entscheidung, in den Niederlanden ohne eigene Gesellschaft einzustellen, ermöglicht es Ihnen, sich auf die Talentakquise statt auf den administrativen Aufbau zu konzentrieren. Es ist ein strategischer Schritt für Unternehmen, die Agilität benötigen, ohne die langfristige Verpflichtung einer lokalen Unternehmensstruktur einzugehen.
Die Gründung einer niederländischen BV ist mit erheblichen finanziellen und administrativen Hürden verbunden. Neben der KVK-Registrierungsgebühr von 85,15 € müssen Sie Notargebühren und Rechtsberatung einkalkulieren, die in der Regel bei 2.000 € beginnen. Sobald sie aktiv ist, sind die Wartungskosten erheblich. Jährliche Buchhaltung, obligatorische Steuererklärungen und gesellschaftsrechtliche Aufgaben kosten in der Regel zwischen 3.000 € und 8.000 € pro Jahr. Diese Zahlen beinhalten nicht die Zeit, die Ihre internen Teams für die Verwaltung einer lokalen Gesellschaft aufwenden müssen. Im Gegensatz dazu eliminiert eine Employer of Record (EOR)-Struktur diese Gemeinkosten und gewährleistet gleichzeitig die vollständige Einhaltung der niederländischen Arbeitsstandards.
Die Rechtsgrundlage für die Einstellung ohne BV
Das niederländische Arbeitsrecht ist so strukturiert, dass die Nutzung eines Drittanbieters als rechtlicher Arbeitgeber zulässig ist. Diese Vereinbarung, die erklärt, wie das niederländische Employer of Record (EOR)-Modell funktioniert, beinhaltet, dass der EOR alle gesetzlichen Verantwortlichkeiten für den Arbeitnehmer übernimmt. Sie kümmern sich um die genaue Berechnung von Lohnsteuern, Sozialversicherungsbeiträgen und Rentenzahlungen. Entscheidend ist, dass das ausländische Unternehmen die vollständige tägliche Führung des Mitarbeiters behält. Diese Struktur hilft auch, das Risiko einer Betriebsstätte steuerlich zu mindern. Während eine niederländische BV ein ansässiger Steuerpflichtiger ist, muss ein ausländisches Unternehmen, das ohne eine lokale Struktur operiert, sicherstellen, dass seine Aktivitäten keine Körperschaftsteuerpflichten auslösen; ein EOR bietet eine schützende Barriere, indem er als lokaler Employer of Record fungiert.
Warum Geschwindigkeit auf dem niederländischen Talentmarkt wichtig ist
Der niederländische Talentmarkt ist außergewöhnlich schnelllebig und wettbewerbsintensiv. Top-Kandidaten erhalten oft mehrere Angebote und erwarten einen konformen, lokalen Vertrag innerhalb weniger Tage nach einem erfolgreichen Vorstellungsgespräch. Die Gründung einer BV kann mehrere Monate dauern, wenn man die Eröffnung von Bankkonten und die Registrierung beim Finanzamt berücksichtigt. Im Gegensatz dazu ermöglicht die Einstellung in den Niederlanden ohne eigene Gesellschaft über einen EOR das Onboarding in nur wenigen Wochen. ICSPayroll rationalisiert dies zusätzlich, indem es innerhalb weniger Tage nach Ihrer ersten Anfrage maßgeschneiderte Dienstleistungsverträge und Arbeitsverträge bereitstellt. Diese Geschwindigkeit stellt sicher, dass Sie hochqualifizierte Talente nicht an lokale Wettbewerber verlieren, die sofortige Vertragssicherheit bieten können.
Wie das niederländische Employer of Record (EOR)-Modell funktioniert
Das EOR-Modell schafft eine funktionale Trennung zwischen rechtlichen und operativen Aufgaben. Während Sie die direkte Kontrolle über die Aufgaben, die Leistung und den täglichen Arbeitsablauf Ihres Teams behalten, übernimmt ICSPayroll die Rolle des rechtlichen Arbeitgebers. Diese Struktur ist die effizienteste Methode für die Einstellung in den Niederlanden ohne eigene Gesellschaft. Sie verlagert die Last der lokalen Compliance, der Steuereinbehaltung und der Arbeitgeberhaftung von Ihrem Hauptsitz auf einen lokalen Spezialisten. Sie verwalten das Talent; wir verwalten die Bürokratie.
Die Rolle des rechtlichen Arbeitgebers
Als rechtlicher Arbeitgeber stellen wir sicher, dass jeder Aspekt des Arbeitsverhältnisses den aktuellen Vorschriften entspricht. Dies umfasst die Bearbeitung komplexer Anträge für die 30%-Regelung beim Belastingdienst und die Sicherstellung, dass alle obligatorischen Sozialversicherungsbeiträge einbehalten und gezahlt werden. Wenn Ihr Talent eine Aufenthaltsgenehmigung benötigt, wird die Einwanderungssponsoring über unseren lizenzierten Partner für HSM-Visa arrangiert. Dieser Prozess dauert in der Regel etwa drei Wochen. Wir stellen auch ein lokalisiertes Mitarbeiterhandbuch zur Verfügung, um sicherzustellen, dass Ihre Mitarbeiter ihre Rechte und Pflichten nach niederländischem Recht vom ersten Tag an verstehen.
Das Verständnis der Lohnfaktor-Preisgestaltung
Transparenz ist das Herzstück unseres Services. Anstelle unvorhersehbarer Stundensätze oder versteckter Verwaltungsgebühren verwenden wir einen „Lohnfaktor“, um alle Beschäftigungskosten in einer monatlichen Rechnung zu konsolidieren. Dieser Faktor deckt das Bruttogehalt zuzüglich aller gesetzlichen Anforderungen ab. Für 2026 umfasst dies den obligatorischen 8%igen Urlaubsanspruch und den standardmäßigen Arbeitgeberrentenbeitrag von 15,2%. Er berücksichtigt auch die Rückstellung für die Übergangsabfindung, die 2026 auf 102.000 € begrenzt ist, und deckt das finanzielle Risiko ab, das mit den obligatorischen 70%igen Lohnfortzahlungsverpflichtungen im Krankheitsfall verbunden ist. Durch die Verwendung dieses Modells für die Einstellung in den Niederlanden ohne eigene Gesellschaft erhält Ihr Finanzteam eine einzige, vorhersehbare Zahl, die die internationale Budgetierung vereinfacht.
Die Verwaltung eines Remote-Teams ist effektiver, wenn die Dokumentation zentralisiert ist. Unser Service umfasst ein sicheres digitales Portal, über das Mitarbeiter ihre monatlichen Gehaltsabrechnungen, jährlichen Steuererklärungen und Verträge abrufen können. Dieser menschenzentrierte Ansatz stellt sicher, dass Ihr niederländisches Team von lokalen Experten unterstützt wird, während es für Ihre globale Marke arbeitet. Wenn Sie wissen möchten, wie diese Kosten für Ihr spezifisches Team aussehen, können Sie ein maßgeschneidertes Angebot anfordern und erhalten innerhalb von 24 Stunden eine Antwort.
Employer of Record vs. Gründung einer niederländischen BV
Die Entscheidung zwischen der Gründung einer lokalen Tochtergesellschaft und der Einstellung in den Niederlanden ohne eigene Gesellschaft ist eine entscheidende Wahl für Ihre Expansionsstrategie. Eine niederländische BV ist eine eigenständige juristische Person und ein in den Niederlanden ansässiger Steuerpflichtiger; sie ist keine Betriebsstätte. Während diese Struktur volle Unternehmenskontrolle bietet, ist sie mit erheblichen Gemeinkosten verbunden. Sie müssen eine anfängliche Gründungskosten von ca. 2.000 € einkalkulieren, die Notargebühren und die obligatorische KVK-Registrierung abdecken. Nach der Gründung entstehen jährliche Buchhaltungs- und Einreichungspflichten, die typischerweise zwischen 3.000 € und 8.000 € liegen. Für Unternehmen, die ihre ersten Mitarbeiter einstellen oder die Marktfähigkeit testen, überwiegen diese Fixkosten oft die Vorteile einer direkten Gründung.
Kosten- und Zeitvergleich für 2026
Zeit ist oft der entscheidende Faktor. Die Gründung einer BV, die Eröffnung eines lokalen Bankkontos und die Sicherung einer niederländischen Steuernummer kann zwischen vier und acht Wochen dauern. Dieser Zeitrahmen kann sich noch verlängern, wenn es zu Verzögerungen bei den KYC-Prozessen des Bankensektors kommt. Im Gegensatz dazu ermöglicht das EOR-Modell das Onboarding in ein bis zwei Wochen. Da der EOR bereits die notwendigen Steuerregistrierungen und die Infrastruktur besitzt, benötigen Sie kein lokales Bankkonto. ICSPayroll konsolidiert dieses gesamte Ökosystem in einer einzigen monatlichen Rechnung. Dies ersetzt die Notwendigkeit, separate Verträge mit Buchhaltern, Steuerberatern und Rechtsanwälten zu verwalten, was die Einstellung in den Niederlanden ohne eigene Gesellschaft zum effizientesten Weg für eine schnelle Bereitstellung macht.
Administrativer Aufwand und Risikomanagement
Das niederländische Regulierungsumfeld auferlegt dem rechtlichen Arbeitgeber eine hohe Last, insbesondere im Hinblick auf Langzeiterkrankungen. Nach dem Poortwachter-Gesetz müssen Arbeitgeber einen rigorosen Wiedereingliederungsprozess managen. Dies umfasst eine obligatorische Problemanalyse in Woche sechs und einen detaillierten Aktionsplan bis Woche acht. Die Nichteinhaltung dieser Schritte kann dazu führen, dass die UWV eine Sanktion in Form einer dritten obligatorischen Gehaltszahlung auferlegt. Wenn Sie über eine BV operieren, muss Ihr Team diese Schritte direkt verwalten. EOR-Anbieter übernehmen dieses Risiko und den damit verbundenen administrativen Arbeitsaufwand. ICSPayroll bietet eine umfassende Abdeckung des Krankheitsrisikos und Wiedereingliederungsberatung für den gesamten gesetzlich vorgeschriebenen Zeitraum von 104 Wochen. Dies stellt sicher, dass Ihr Unternehmen vor den finanziellen und rechtlichen Folgen der Nichteinhaltung geschützt ist, während es eine schlanke operative Präsenz beibehält.
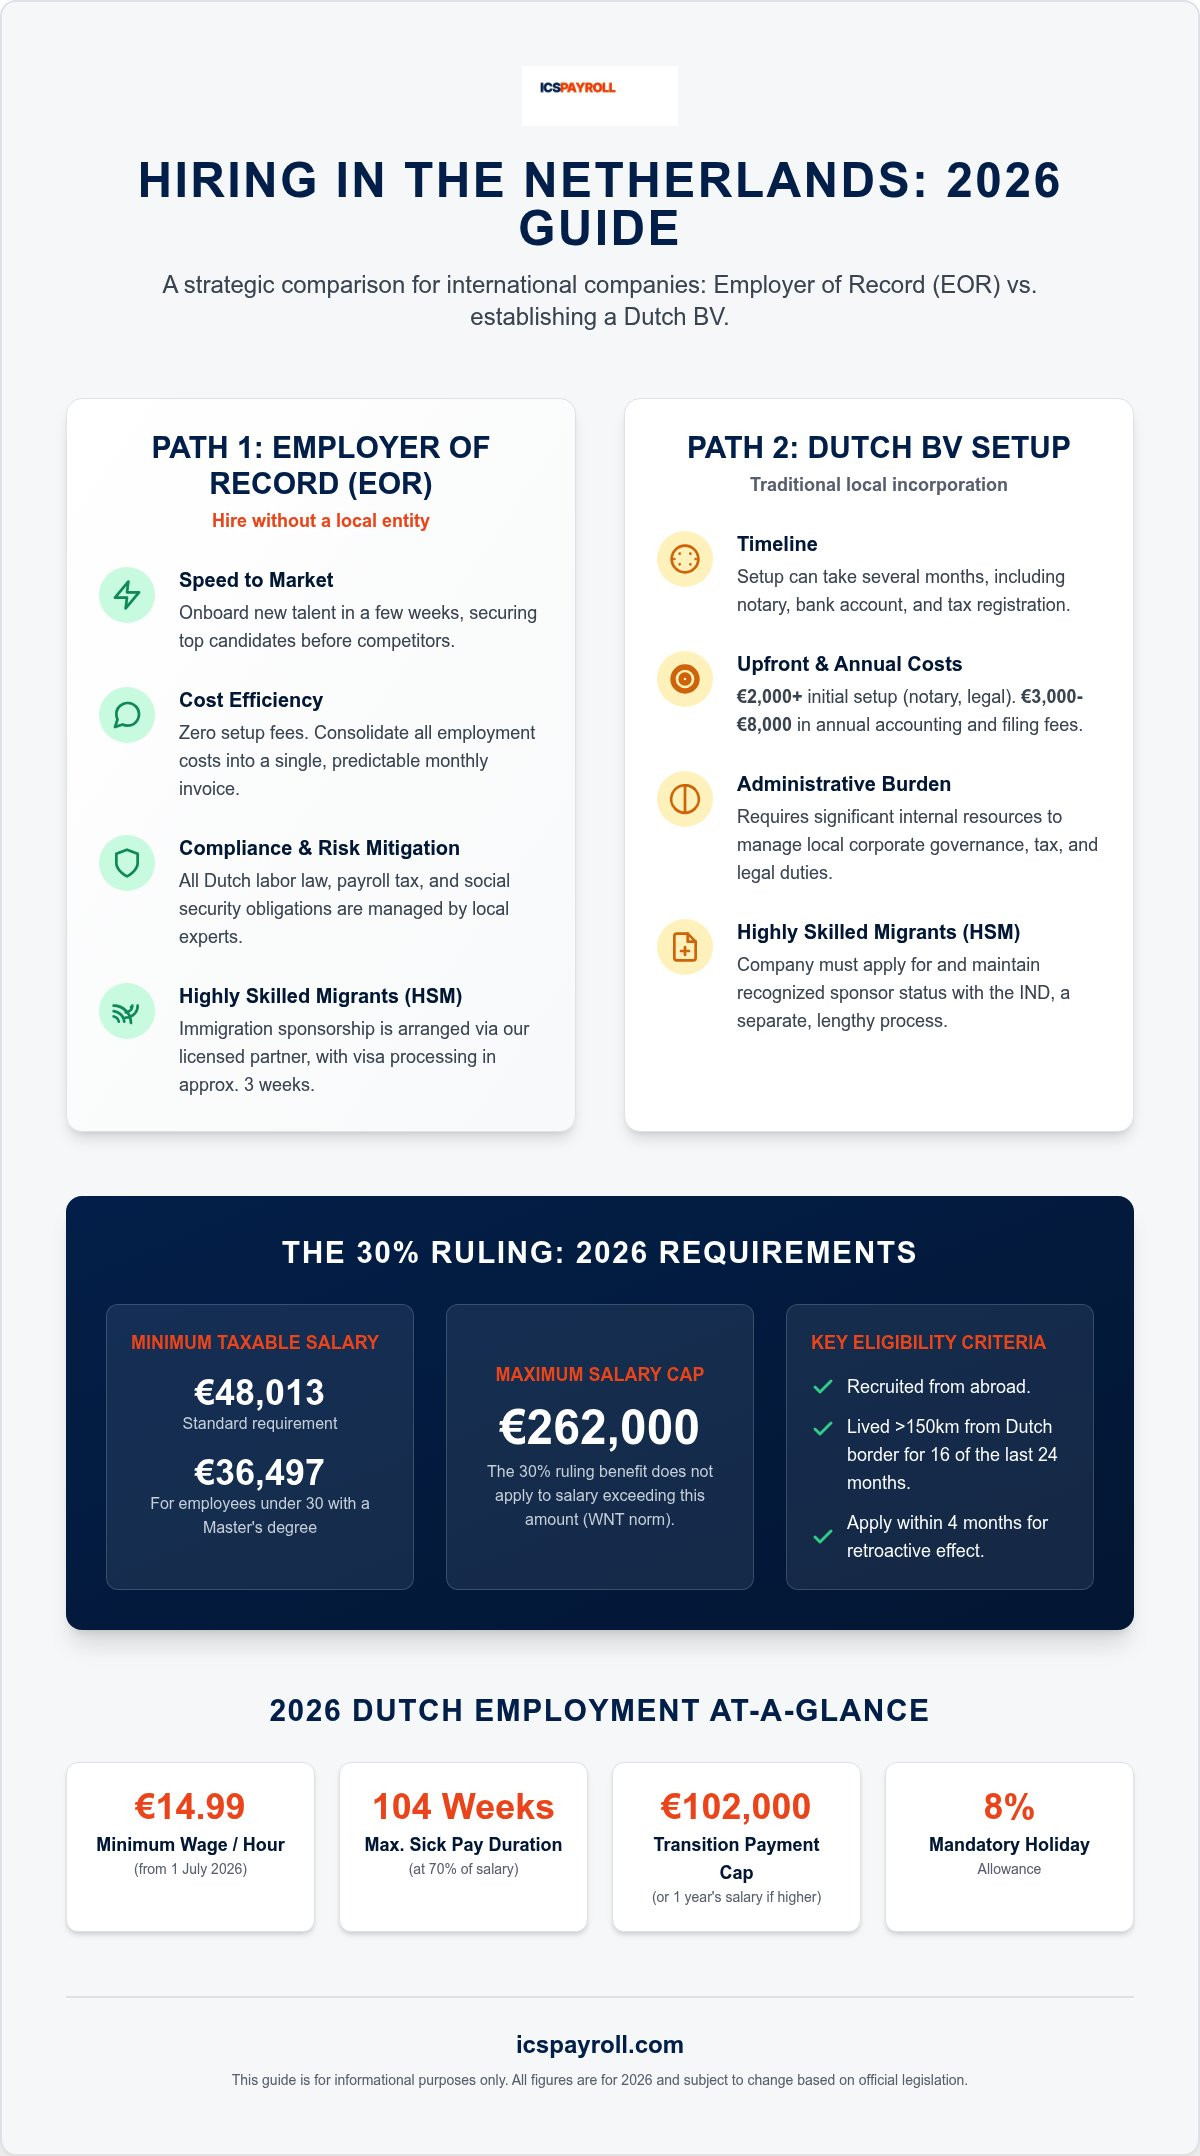
Wichtige Compliance-Faktoren: 30%-Regelung und HSM-Visa
Die 30%-Regelung ist der bedeutendste Steueranreiz für internationale Talente, die in die Niederlande ziehen. Für Unternehmen, die in den Niederlanden ohne eigene Gesellschaft einstellen, ist das Anbieten dieses Vorteils unerlässlich, um im Wettbewerb mit lokalen niederländischen Firmen zu bestehen. Diese Regelung ermöglicht es Arbeitgebern, 30% des Bruttogehalts eines Mitarbeiters steuerfrei als Ausgleich für extraterritoriale Kosten zu gewähren. Die regulatorische Landschaft für 2026 umfasst jedoch strenge Gehaltsschwellenwerte und eine neue Obergrenze, die alle internationalen Arbeitgeber beachten müssen, um konform zu bleiben.
Anspruchsvoraussetzungen für die 30%-Regelung
Um sich für die 30%-Regelung im Jahr 2026 zu qualifizieren, verlangt der Belastingdienst ein steuerpflichtiges Mindestgehalt von 48.013 €. Für Mitarbeiter unter 30 Jahren mit Masterabschluss wird dieser Schwellenwert auf 36.497 € reduziert. Diese Zahlen stellen den steuerpflichtigen Betrag dar, nachdem der 30%-Abzug angewendet wurde. Es ist auch wichtig zu beachten, dass ab dem 1. Januar 2026 der Vorteil auf die WNT-Norm von 262.000 € begrenzt ist. Jedes Gehalt, das diesen Betrag übersteigt, ist vollständig steuerpflichtig. Zusätzlich wird für Regelungen, die erstmals am oder nach dem 1. Januar 2024 gewährt wurden, der steuerfreie Prozentsatz ab dem 1. Januar 2027 von 30% auf 27% sinken.
Die 150-km-Regel ist eine nicht verhandelbare Voraussetzung. Der Mitarbeiter muss aus dem Ausland rekrutiert worden sein und in den 24 Monaten vor seinem ersten Arbeitstag mindestens 16 Monate lang mehr als 150 Kilometer von der niederländischen Grenze entfernt gelebt haben. Anträge, die innerhalb von vier Monaten nach dem Startdatum eingereicht werden, gelten rückwirkend ab dem ersten Tag. Erfolgt die Einreichung nach diesem Zeitraum, gilt der Vorteil nur ab dem Monat nach der Antragstellung. Sie müssen eine schriftliche Entscheidung des Belastingdienstes haben, bevor Sie den Abzug sicher auf die Gehaltsabrechnung anwenden können.
Beschleunigte HSM-Visumbearbeitung
Die Sicherstellung des Arbeitsrechts für Nicht-Schengen-Mitarbeiter ist eine separate, aber parallele Anforderung. Obwohl ICSPayroll nicht direkt den Status eines IND-anerkannten Sponsors besitzt, wird das Einwanderungssponsoring über unseren lizenzierten Partner arrangiert. Dieser kooperative Ansatz ermöglicht eine beschleunigte Bearbeitung von HSM-Visa, wobei die meisten Genehmigungen innerhalb von etwa drei Wochen erteilt werden. Das Hochqualifizierten-Visum ist ausschließlich eine Einwanderungsvoraussetzung und hat keine rechtlichen Auswirkungen auf die 30%-Regelung, die von den Steuerbehörden verwaltet wird.
Da der Visumsprozess unabhängig von der Steuervorschrift ist, verwalten wir beide Arbeitsströme gleichzeitig, um einen reibungslosen Übergang für Ihre Mitarbeiter zu gewährleisten. Dieses schnelle Onboarding ist ein großer Vorteil, wenn Sie in den Niederlanden ohne eigene Gesellschaft einstellen, da es Ihren neuen Mitarbeitern ermöglicht, ihre Rollen ohne monatelange administrative Verzögerungen zu beginnen. Wenn Sie die Berechtigung eines bestimmten Kandidaten für diese Vorteile überprüfen müssen, können Sie unser Compliance-Team kontaktieren, um eine detaillierte Bewertung Ihrer Einstellungspläne für 2026 zu erhalten.
Navigieren im niederländischen Arbeitsrecht: Krankengeld und Renten
Das niederländische Arbeitsrecht ist bekannt dafür, Arbeitnehmer besonders in Bezug auf Langzeiterkrankungen und Kündigungen zu schützen. Bei der Einstellung in den Niederlanden ohne eigene Gesellschaft müssen Sie den Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches beachten. Dieser verlangt von Arbeitgebern, mindestens 70% des Lohns eines Arbeitnehmers für bis zu 104 Wochen während einer Krankheit zu zahlen. Diese Verpflichtung ist mit strengen Wiedereingliederungspflichten nach dem Poortwachter-Gesetz verbunden. Die Nichteinhaltung kann zu erheblichen finanziellen Sanktionen durch die UWV führen, einschließlich der Möglichkeit einer dritten obligatorischen Gehaltszahlung.
Eine kritische regulatorische Änderung tritt am 1. Juli 2026 in Kraft. Ab diesem Datum verlieren Arbeitgeber mit 25 oder mehr Mitarbeitern die Möglichkeit, UWV-Entschädigungen für Übergangsabfindungen zu beantragen, die nach zwei Jahren Krankheit gezahlt wurden. Nur kleinere Arbeitgeber werden diesen Vorteil behalten. Dies macht das von einem EOR angebotene Risikomanagement für mittelständische internationale Unternehmen noch wichtiger. Zusätzlich ist die gesetzliche Übergangsabfindungsobergrenze für 2026 auf 102.000 € festgelegt, oder ein Bruttojahresgehalt, wenn dieser Betrag höher ist. Die Ansammlung beginnt am ersten Tag der Beschäftigung, einschließlich der Probezeit.
Obligatorische Leistungen und Urlaubsgeld
Das niederländische Vergütungspaket geht über das Grundgehalt hinaus. Alle Arbeitnehmer haben Anspruch auf eine gesetzliche Urlaubsgeldzahlung von 8%, berechnet auf ihr jährliches Bruttogehalt. Während das gesetzliche Minimum für Urlaubstage das Vierfache der wöchentlichen Arbeitsstunden beträgt, was für Vollzeitbeschäftigte 20 Tage entspricht, liegt der niederländische Marktstandard bei 25 Tagen. Sie müssen auch die Ketenregeling beachten. Diese Regelung begrenzt befristete Arbeitsverhältnisse auf maximal drei aufeinanderfolgende Verträge über einen Zeitraum von 36 Monaten. Das Überschreiten dieser Grenzen wandelt das Arrangement automatisch in einen unbefristeten Vertrag um, unabhängig von der ursprünglichen Absicht.
Der ICSPayroll Vorteil für internationale Arbeitgeber
Erfolg auf dem niederländischen Markt erfordert lokale Präzision. ICSPayroll verwaltet die obligatorischen 15,2% Rentensystembeiträge und alle Sozialversicherungsanmeldungen und stellt sicher, dass Ihr Team alle lokalen Leistungen ohne administrativen Aufwand erhält. Durch die Einstellung in den Niederlanden ohne eigene Gesellschaft über unsere Plattform konsolidieren Sie diese komplexen Verpflichtungen in einer transparenten monatlichen Rechnung. Dieses Modell eliminiert die Notwendigkeit mehrerer Dienstleister und vereinfacht Ihre internationale Buchhaltung, während es sicherstellt, dass Sie die neuesten Standards von 2026 vollständig einhalten.
Unser spezialisiertes nationales Team, geleitet von Payroll Director Joost Hubregtse, bietet die notwendige fachkundige Beratung, um diese sich ändernden Vorschriften zu navigieren. Wir agieren als Ihr lokaler Beschützer und ermöglichen es Ihnen, innerhalb von Wochen mit der Einstellung zu beginnen, während die vollständige Einhaltung der niederländischen Arbeitslandschaft gewahrt bleibt. Dieser von Menschen geführte Ansatz stellt sicher, dass die Technologie zwar schnell ist, die rechtliche Grundlage jedoch akribisch und sicher bleibt. Wir bieten die Stabilität, die Ihr Unternehmen benötigt, um mit absoluter Zuversicht in die Niederlande einzutreten.
Beschleunigen Sie Ihren Markteintritt in die Niederlande
Die erfolgreiche Einstellung in den Niederlanden ohne eigene Gesellschaft ermöglicht es Ihrem Unternehmen, agil zu bleiben und gleichzeitig Zugang zu erstklassigen Talenten zu erhalten. Sie umgehen die monatelangen Verzögerungen, die mit der BV-Gründung verbunden sind, und vermeiden die jährlichen Wartungsgebühren von 3.000 € bis 8.000 €. Dieser Ansatz gewährleistet die vollständige Einhaltung der steuerpflichtigen Gehaltsschwellenwerte für die 30%-Regelung im Jahr 2026 und bietet Ihren Mitarbeitern robuste lokale Renten- und Sozialversicherungsleistungen.
ICSPayroll bietet die Sicherheit und Transparenz, die Sie für die Verwaltung eines internationalen Teams benötigen. Wir sorgen für eine beschleunigte Bearbeitung von HSM-Visa in etwa drei Wochen und ersetzen komplexe Buchhaltung durch eine klare monatliche Rechnung. Es gibt keine Überraschungen. Unsere niederländischen Arbeitsrechtsexperten kümmern sich um die technischen Details des niederländischen Arbeitsrechts, damit Sie sich auf Ihre Kern Geschäftsziele konzentrieren können.
Der Eintritt in die Niederlande ist ein strategischer Meilenstein für Ihr Unternehmen. Wir sind hier, um sicherzustellen, dass Ihre Expansion nahtlos, legal und zukunftssicher ist.
Häufig gestellte Fragen
Kann ich in den Niederlanden ohne eine niederländische BV einstellen?
Sie können niederländische Mitarbeiter legal ohne eine lokale BV einstellen, indem Sie einen Employer of Record nutzen. Dieses Modell ermöglicht es Ihnen, auf den Talentpool zuzugreifen, ohne die Einrichtungsgebühr von 2.000 € oder die jährlichen Wartungskosten von 3.000 € bis 8.000 €. Der EOR fungiert als rechtlicher Arbeitgeber und verwaltet alle Lohn- und Steuerpflichten. Es ist der effizienteste Weg, in den Niederlanden ohne eigene Gesellschaft einzustellen, während die vollständige Compliance gewährleistet ist.
Was sind die Gehaltsanforderungen für die 30%-Regelung im Jahr 2026?
Für 2026 beträgt der steuerpflichtige Standardschwellenwert 48.013 €. Ist der Mitarbeiter unter 30 Jahre alt und besitzt einen Masterabschluss, sinkt die Anforderung auf 36.497 €. Diese Zahlen stellen das Gehalt nach dem Abzug dar. Die Regelung ist nun auf die WNT-Norm von 262.000 € begrenzt. Beachten Sie, dass für Regelungen, die ab 2024 gewährt werden, der steuerfreie Satz ab dem 1. Januar 2027 auf 27% sinken wird.
Wie schnell kann ich einen neuen Mitarbeiter über einen EOR einstellen?
Das Onboarding dauert in der Regel nur wenige Wochen. Wir erstellen innerhalb von 24 Stunden nach Erhalt der Mitarbeiterdaten ein maßgeschneidertes Angebot. Dienstleistungsvereinbarungen und Arbeitsverträge sind in der Regel innerhalb weniger Tage fertig. Diese Geschwindigkeit ist ein großer Vorteil gegenüber der traditionellen Gründung, die aufgrund von Bank- und Registrierungsverzögerungen bis zu acht Wochen dauern kann. Unser Prozess stellt sicher, dass Ihr neuer Mitarbeiter seine Rolle ohne unnötige administrative Wartezeiten antreten kann.
Was ist in der monatlichen ICSPayroll Rechnung enthalten?
Unsere monatliche Rechnung verwendet einen transparenten Lohnfaktor, um alle Beschäftigungskosten zu konsolidieren. Sie deckt das Bruttogehalt, 8% Urlaubsgeld und den obligatorischen 15,2% Rentenbeitrag ab. Sie beinhaltet auch Sozialversicherungsprämien, Krankheitsrisikoabsicherung und die Rückstellung für Übergangsabfindungen. Es gibt keine versteckten Gebühren oder separaten Kosten. Dieses Modell mit einer einzigen Rechnung vereinfacht Ihre internationale Buchhaltung und bietet Ihrem Finanzteam vorhersehbare, all-inclusive monatliche Kosten.
Wie lange dauert es, ein Hochqualifizierten-Visum zu erhalten?
Hochqualifizierten-Visa werden in der Regel innerhalb von etwa drei Wochen erteilt. Wir arrangieren dieses Einwanderungssponsoring über unseren lizenzierten Partner, um eine beschleunigte Bearbeitung von HSM-Visa zu gewährleisten. Dieser Zeitrahmen ermöglicht es Nicht-Schengen-Mitarbeitern, schnell umzuziehen und die Arbeit aufzunehmen. Der Prozess wird professionell abgewickelt, um sicherzustellen, dass alle IND-Anforderungen erfüllt werden, obwohl es wichtig ist zu bedenken, dass die Visumgenehmigung von der 30%-Regelung-Steueranwendung getrennt ist.
Welche Arbeitgeberpflichten bestehen in den Niederlanden bei Krankheit?
Das niederländische Recht verlangt von Arbeitgebern, 70% des Lohns für bis zu 104 Wochen Krankheit zu zahlen. Im ersten Jahr darf diese Zahlung den gesetzlichen Mindestlohn nicht unterschreiten. Arbeitgeber müssen auch die strengen Wiedereingliederungsschritte des Poortwachter-Gesetzes befolgen, einschließlich einer Analyse in Woche sechs und eines Plans in Woche acht. ICSPayroll übernimmt dieses Risiko und bietet die notwendige Anleitung, um sicherzustellen, dass Ihr Unternehmen während des gesamten Zweijahreszeitraums konform bleibt.
Kann ich einen Mitarbeiter einstellen, bevor meine niederländische BV gegründet ist?
Ja, Sie können sofort mit der Einstellung beginnen, auch wenn Ihre BV noch nicht gegründet ist. Unser EOR-Service fungiert in der Zwischenzeit als rechtlicher Arbeitgeber und ermöglicht es Ihnen, Top-Talente zu sichern, ohne auf die Firmenregistrierung warten zu müssen. Diese Flexibilität ist unerlässlich, um in den Niederlanden ohne eigene Gesellschaft während eines Markttests einzustellen. Wenn Sie sich später entscheiden, zu gründen, können wir einen reibungslosen Übergang Ihrer Mitarbeiter zu Ihrer neuen lokalen Gesellschaft erleichtern.
Gilt die 30%-Regelung rückwirkend ab dem Startdatum des Mitarbeiters?
Die 30%-Regelung gilt rückwirkend ab dem ersten Tag der Beschäftigung, wenn der Antrag innerhalb von vier Monaten nach dem Startdatum eingereicht wird. Verpassen Sie dieses viermonatige Fenster, gilt der Steuervorteil nur ab dem ersten Tag des Monats nach Antragstellung. Es ist entscheidend, den Antrag umgehend bei den Steuerbehörden einzureichen. Wir verwalten diesen gesamten Prozess, um sicherzustellen, dass Ihre berechtigten Mitarbeiter ihre vollen Steuervorteile erhalten.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Konformität, mit Onboarding innerhalb von 48 Stunden möglich.
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Sie können niederländische Mitarbeiter legal ohne eine lokale BV einstellen, indem Sie einen Employer of Record nutzen. Dieses Modell ermöglicht es Ihnen, auf den Talentpool zuzugreifen, ohne die Einrichtungsgebühr von 2.000 € oder die jährlichen Wartungskosten von 3.000 € bis 8.000 €. Der EOR fungiert als rechtlicher Arbeitgeber und verwaltet alle Lohn- und Steuerpflichten. Es ist der effizienteste Weg, in den Niederlanden ohne eigene Gesellschaft einzustellen, während die vollständige Compliance gewährleistet ist.
Für 2026 beträgt der steuerpflichtige Standardschwellenwert 48.013 €. Ist der Mitarbeiter unter 30 Jahre alt und besitzt einen Masterabschluss, sinkt die Anforderung auf 36.497 €. Diese Zahlen stellen das Gehalt nach dem Abzug dar. Die Regelung ist nun auf die WNT-Norm von 262.000 € begrenzt. Beachten Sie, dass für Regelungen, die ab 2024 gewährt werden, der steuerfreie Satz ab dem 1. Januar 2027 auf 27% sinken wird.
Das Onboarding dauert in der Regel nur wenige Wochen. Wir erstellen innerhalb von 24 Stunden nach Erhalt der Mitarbeiterdaten ein maßgeschneidertes Angebot. Dienstleistungsvereinbarungen und Arbeitsverträge sind in der Regel innerhalb weniger Tage fertig. Diese Geschwindigkeit ist ein großer Vorteil gegenüber der traditionellen Gründung, die aufgrund von Bank- und Registrierungsverzögerungen bis zu acht Wochen dauern kann. Unser Prozess stellt sicher, dass Ihr neuer Mitarbeiter seine Rolle ohne unnötige administrative Wartezeiten antreten kann.
Unsere monatliche Rechnung verwendet einen transparenten Lohnfaktor, um alle Beschäftigungskosten zu konsolidieren. Sie deckt das Bruttogehalt, 8% Urlaubsgeld und den obligatorischen 15,2% Rentenbeitrag ab. Sie beinhaltet auch Sozialversicherungsprämien, Krankheitsrisikoabsicherung und die Rückstellung für Übergangsabfindungen. Es gibt keine versteckten Gebühren oder separaten Kosten. Dieses Modell mit einer einzigen Rechnung vereinfacht Ihre internationale Buchhaltung und bietet Ihrem Finanzteam vorhersehbare, all-inclusive monatliche Kosten.
Hochqualifizierten-Visa werden in der Regel innerhalb von etwa drei Wochen erteilt. Wir arrangieren dieses Einwanderungssponsoring über unseren lizenzierten Partner, um eine beschleunigte Bearbeitung von HSM-Visa zu gewährleisten. Dieser Zeitrahmen ermöglicht es Nicht-Schengen-Mitarbeitern, schnell umzuziehen und die Arbeit aufzunehmen. Der Prozess wird professionell abgewickelt, um sicherzustellen, dass alle IND-Anforderungen erfüllt werden, obwohl es wichtig ist zu bedenken, dass die Visumgenehmigung von der 30%-Regelung-Steueranwendung getrennt ist.
Das niederländische Recht verlangt von Arbeitgebern, 70% des Lohns für bis zu 104 Wochen Krankheit zu zahlen. Im ersten Jahr darf diese Zahlung den gesetzlichen Mindestlohn nicht unterschreiten. Arbeitgeber müssen auch die strengen Wiedereingliederungsschritte des Poortwachter-Gesetzes befolgen, einschließlich einer Analyse in Woche sechs und eines Plans in Woche acht. ICSPayroll übernimmt dieses Risiko und bietet die notwendige Anleitung, um sicherzustellen, dass Ihr Unternehmen während des gesamten Zweijahreszeitraums konform bleibt.
Ja, Sie können sofort mit der Einstellung beginnen, auch wenn Ihre BV noch nicht gegründet ist. Unser EOR-Service fungiert in der Zwischenzeit als rechtlicher Arbeitgeber und ermöglicht es Ihnen, Top-Talente zu sichern, ohne auf die Firmenregistrierung warten zu müssen. Diese Flexibilität ist unerlässlich, um in den Niederlanden ohne eigene Gesellschaft während eines Markttests einzustellen. Wenn Sie sich später entscheiden, zu gründen, können wir einen reibungslosen Übergang Ihrer Mitarbeiter zu Ihrer neuen lokalen Gesellschaft erleichtern.
Die 30%-Regelung gilt rückwirkend ab dem ersten Tag der Beschäftigung, wenn der Antrag innerhalb von vier Monaten nach dem Startdatum eingereicht wird. Verpassen Sie dieses viermonatige Fenster, gilt der Steuervorteil nur ab dem ersten Tag des Monats nach Antragstellung. Es ist entscheidend, den Antrag umgehend bei den Steuerbehörden einzureichen. Wir verwalten diesen gesamten Prozess, um sicherzustellen, dass Ihre berechtigten Mitarbeiter ihre vollen Steuervorteile erhalten.
Verwandte Artikel