Recruter aux Pays-Bas sans entité locale : Guide de conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Créer une BV néerlandaise nécessite un investissement initial de 2 000 € et dépasse souvent 8 000 € de frais comptables annuels. Pourtant, de nombreuses entreprises internationales réalisent trop tard que cette complexité était parfaitement évitable. Si vous envisagez de recruter aux Pays-Bas sans entité locale, vous reconnaissez sans doute la valeur du vivier de talents locaux, tout en hésitant face aux subtilités de l'indemnisation obligatoire des arrêts maladie ou à la crainte de créer un risque fiscal d'établissement stable. Il s'agit d'une préoccupation fréquente : la lourdeur administrative de la conformité locale peut rapidement éclipser les avantages d'une expansion sur ce marché.
Ce guide vous explique comment intégrer légalement des salariés néerlandais en seulement quelques semaines, sans le fardeau de la constitution d'une société locale. Vous découvrirez comment faire bénéficier votre personnel de l'avantage fiscal du régime des 30 % [30%-regeling], sous réserve de respecter le seuil de salaire imposable 2026 de 48 013 €. Nous examinerons les dernières réglementations du travail pour 2026, notamment les plafonds d'indemnité de transition et le salaire minimum revalorisé à 14,99 € de l'heure, afin que votre développement s'opère en toute conformité et de façon rentable. À l'issue de cet article, vous disposerez d'une feuille de route claire et sans risque pour recruter des talents néerlandais avec des coûts mensuels prévisibles.
Points clés à retenir
- Découvrez comment recruter aux Pays-Bas sans entité locale vous permet d'intégrer des talents locaux en quelques semaines ; c'est un moyen stratégique d'éviter les frais de création de 2 000 € et les coûts élevés de gestion annuelle d'une BV néerlandaise.
- Comprenez les exigences salariales 2026 pour le régime des 30 %, incluant le seuil imposable standard de 48 013 € et le plafonnement des salaires au-delà de 262 000 €.
- Maîtrisez les lois complexes du droit du travail néerlandais, telles que l'obligation de maintien de salaire pendant 104 semaines de maladie et le plafond 2026 de l'indemnité de transition de 102 000 €.
- Découvrez comment obtenir des visas de migrant hautement qualifié (HSM) pour vos profils internationaux via un partenaire agréé en environ trois semaines.
- Simplifiez votre comptabilité internationale grâce à une facture mensuelle unique couvrant l'ensemble des charges sociales, impôts sur les salaires et déclarations administratives aux Pays-Bas.
Peut-on recruter aux Pays-Bas sans entité locale ?
La réponse courte est oui. De nombreuses entreprises internationales supposent à tort que la création d'une filiale locale est le seul moyen d'accéder au marché du travail néerlandais. Bien que la voie traditionnelle passe par la constitution d'une Besloten Vennootschap (BV), cette démarche s'avère souvent lente et prohibitive pour les entreprises souhaitant tester le marché ou recruter une petite équipe en télétravail. Choisir de recruter aux Pays-Bas sans entité locale vous permet de vous concentrer sur l'acquisition de talents plutôt que sur les démarches administratives. C'est une démarche stratégique pour les organisations nécessitant de la flexibilité, sans l'engagement à long terme d'une structure juridique locale.
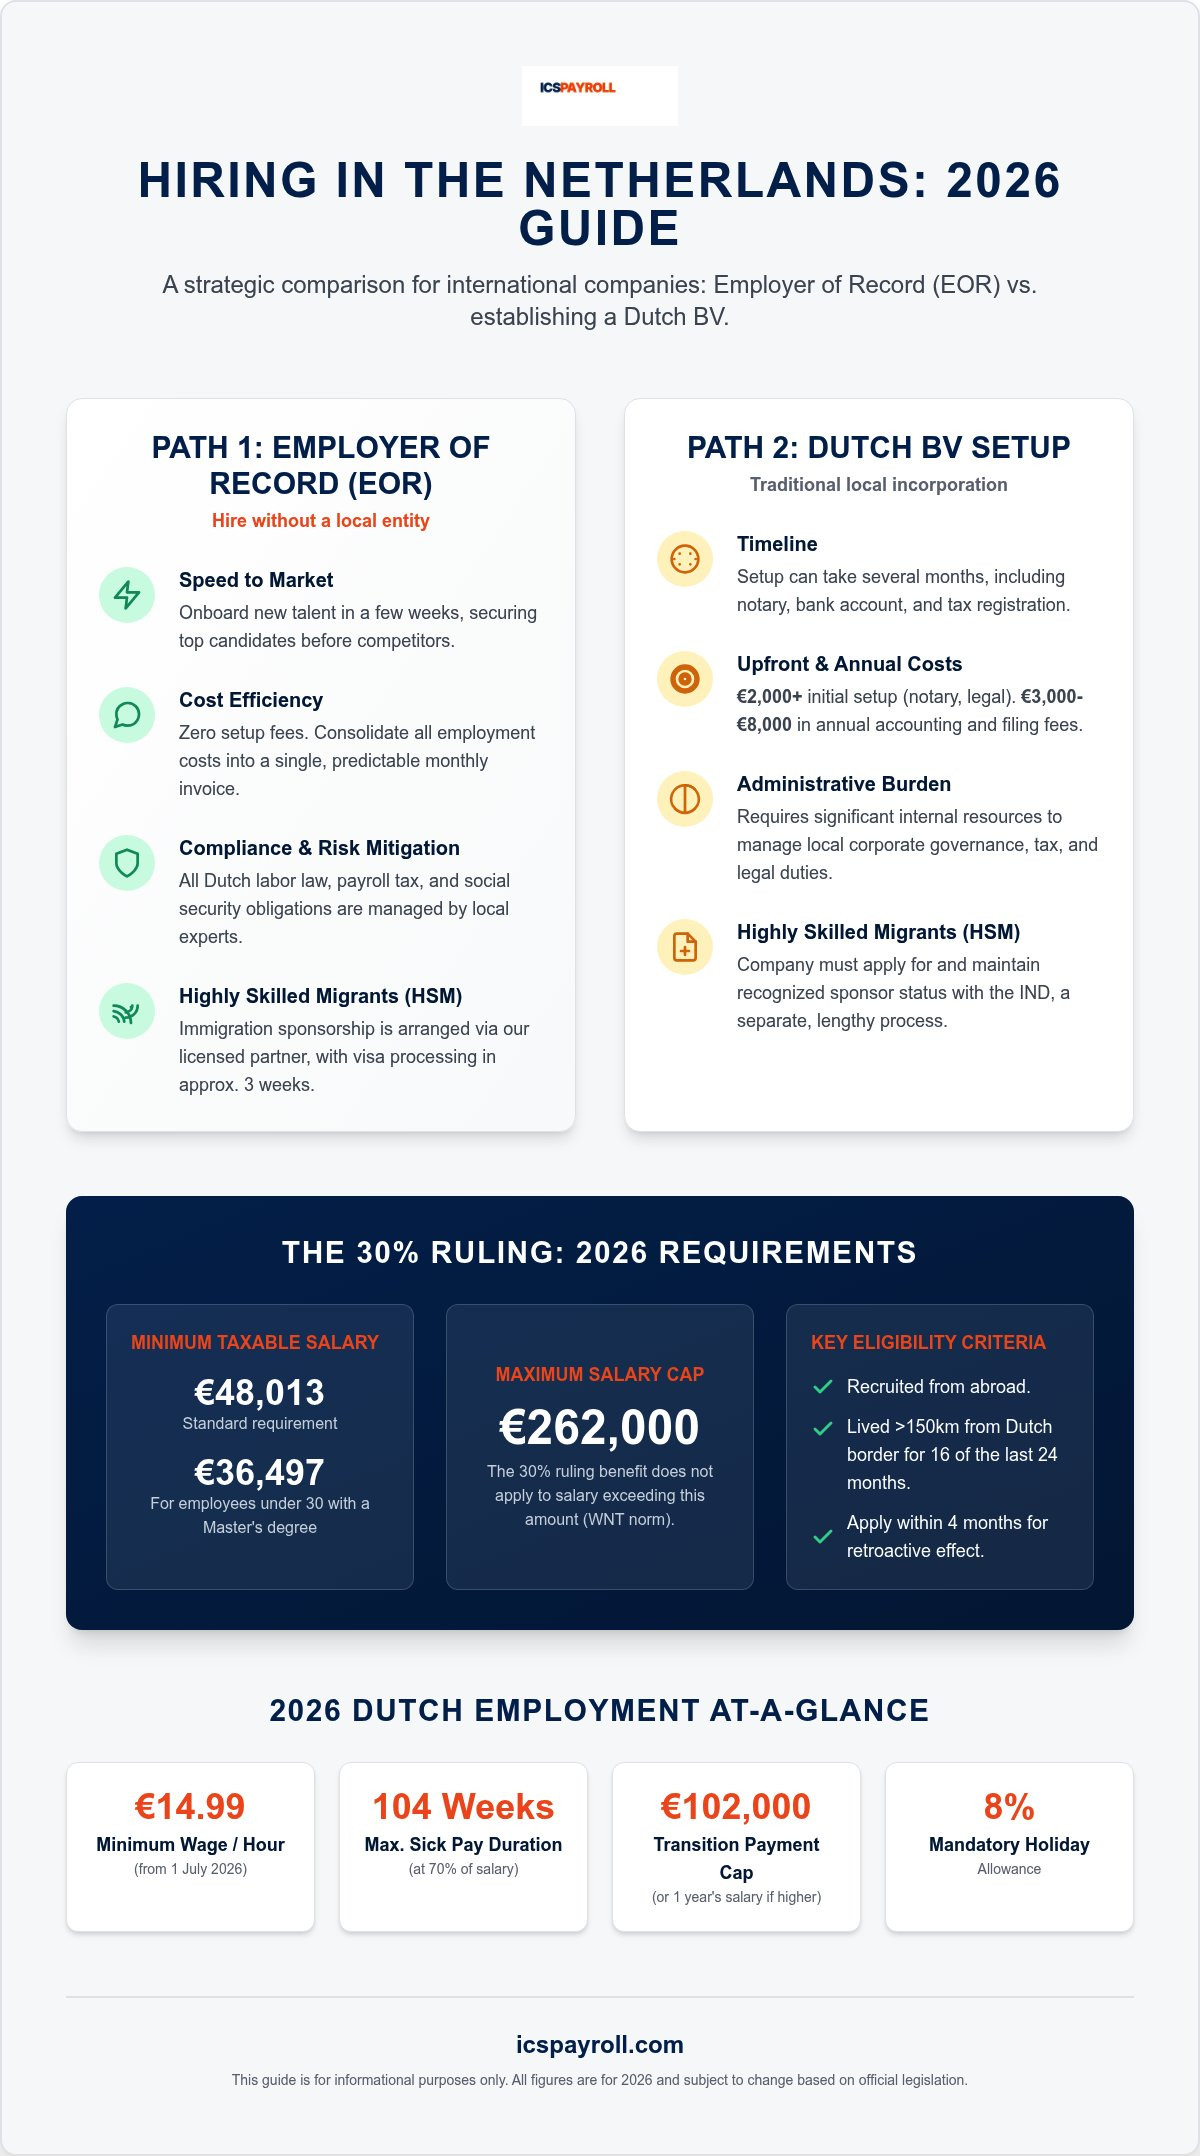
La création d'une BV néerlandaise implique d'importantes contraintes financières et administratives. Au-delà des frais d'enregistrement à la KVK de 85,15 €, vous devez prévoir les honoraires notariés et les conseils juridiques, qui débutent généralement à 2 000 €. Une fois active, les coûts d'entretien sont conséquents. La comptabilité annuelle, les déclarations fiscales obligatoires et les obligations de secrétariat juridique coûtent généralement entre 3 000 € et 8 000 € par an. Ces montants ne tiennent pas compte du temps que vos équipes internes doivent consacrer à la gestion d'une entité locale. En revanche, le recours à un Employer of Record (EOR) supprime ces frais généraux tout en garantissant une conformité totale avec les normes du droit du travail néerlandais.
La base juridique pour recruter sans BV
Le droit du travail néerlandais est structuré de manière à autoriser l'intervention d'un tiers en qualité d'employeur légal. Cette formule, qui explique comment fonctionne le modèle d'Employer of Record (EOR) néerlandais, implique que l'EOR assume l'ensemble des responsabilités légales vis-à-vis du travailleur. Il assure le calcul rigoureux des retenues à la source sur salaire, des cotisations de sécurité sociale et des versements aux caisses de retraite. Élément fondamental : l'entreprise étrangère conserve la gestion opérationnelle quotidienne du collaborateur. Cette structure contribue également à limiter les risques fiscaux d'établissement stable. Alors qu'une BV néerlandaise est assujettie à l'impôt en tant que résidente fiscale, une entité étrangère opérant sans structure locale doit veiller à ce que ses activités ne déclenchent pas d'assujettissement à l'impôt sur les sociétés ; l'EOR offre alors un écran protecteur en agissant comme employeur légal local.
Pourquoi la réactivité est cruciale sur le marché néerlandais
Le marché du travail néerlandais est particulièrement dynamique et concurrentiel. Les candidats de premier ordre reçoivent fréquemment plusieurs propositions et s'attendent à signer un contrat de travail local conforme quelques jours seulement après un entretien concluant. La création d'une BV peut prendre plusieurs mois en intégrant l'ouverture d'un compte bancaire professionnel et les immatriculations fiscales. En revanche, recruter aux Pays-Bas sans entité locale via un EOR permet d'intégrer vos collaborateurs en seulement quelques semaines. ICSPayroll accélère encore ce processus en fournissant des conventions de services et des contrats de travail sur mesure quelques jours après votre demande initiale. Cette rapidité évite de perdre des profils à haute valeur ajoutée au profit de concurrents locaux capables de contractualiser immédiatement.
Comment fonctionne le modèle d'Employer of Record (EOR) néerlandais
Le modèle EOR établit une distinction fonctionnelle claire entre responsabilités juridiques et responsabilités opérationnelles. Pendant que vous gardez le contrôle direct des missions, de la performance et de l'activité quotidienne de votre équipe, ICSPayroll endosse le rôle d'employeur légal. Cette structure constitue le moyen le plus efficace pour recruter aux Pays-Bas sans entité locale. Elle transfère la charge de la conformité locale, du prélèvement des charges et de la responsabilité de l'employeur de votre siège vers un spécialiste local. Vous pilotez vos équipes ; nous gérons les formalités administratives.
Le rôle de l'employeur légal
En tant qu'employeur légal, nous veillons à ce que chaque aspect de la relation de travail respecte scrupuleusement la réglementation en vigueur. Cela inclut le traitement des dossiers complexes d'application du régime des 30 % auprès de la Belastingdienst, ainsi que la retenue et le versement de toutes les cotisations sociales obligatoires. Si votre collaborateur requiert un titre de séjour, le parrainage d'immigration est pris en charge par notre partenaire agréé pour l'obtention des visas HSM. Cette démarche prend généralement environ trois semaines. Nous mettons également à disposition un livret d'accueil des salariés localisé afin que vos effectifs comprennent clairement leurs droits et obligations selon la loi néerlandaise dès le premier jour.
Comprendre la tarification par coefficient de paie
La transparence est au cœur de nos services. Au lieu de tarifications horaires imprévisibles ou de frais administratifs dissimulés, nous appliquons un « coefficient de paie » permettant de regrouper tous les coûts de l'emploi sur une facture mensuelle unique. Ce coefficient intègre le salaire brut ainsi que l'ensemble des obligations légales. Pour 2026, cela englobe l'indemnité légale de congés payés de 8 % [vakantiegeld] et la cotisation patronale standard de retraite de 15,2 %. Il couvre également la constitution de provisions pour l'indemnité de transition [transitievergoeding], plafonnée à 102 000 € en 2026, et garantit le risque financier lié à l'obligation de maintien de 70 % du salaire en cas de maladie. En optant pour ce modèle pour recruter aux Pays-Bas sans entité locale, votre direction financière bénéficie d'un montant clair et prévisible simplifiant le pilotage budgétaire international.
Gérer une équipe à distance est bien plus simple lorsque la documentation est centralisée. Nos prestations incluent un portail numérique sécurisé via lequel les salariés peuvent consulter leurs fiches de paie mensuelles, télécharger leurs attestations fiscales annuelles et vérifier leurs contrats. Cette approche centrée sur l'humain garantit que vos collaborateurs aux Pays-Bas se sentent soutenus par des experts locaux tout en travaillant pour votre marque mondiale. Si vous souhaitez chiffrer ces coûts pour votre future équipe, vous pouvez demander un devis personnalisé et recevoir une réponse sous 24 heures.
Employer of Record par rapport à la création d'une BV néerlandaise
Choisir entre constituer une filiale locale et recruter aux Pays-Bas sans entité locale représente une décision déterminante pour votre stratégie d'internationalisation. Une BV néerlandaise est une personne morale distincte et un contribuable résident néerlandais ; il ne s'agit pas d'un simple établissement stable. Si cette structure offre un contrôle sociétaire direct, elle engendre des coûts structurels importants. Vous devez prévoir des frais de constitution initiaux d'environ 2 000 €, comprenant les frais de notaire et l'immatriculation obligatoire auprès de la KVK. Au-delà du lancement, vous devrez faire face à des obligations comptables et déclaratives annuelles oscillant habituellement entre 3 000 € et 8 000 €. Pour les entreprises recrutant leurs premiers collaborateurs ou testant la viabilité du marché, ces coûts fixes dépassent souvent les bénéfices réels d'une création de société immédiate.
Comparatif des coûts et des délais pour 2026
Le temps est souvent le facteur le plus critique. Immatriculer une BV, ouvrir un compte bancaire local et obtenir un numéro d'identification fiscale néerlandais requiert entre quatre et huit semaines. Ce calendrier peut s'allonger en cas de retards liés aux procédures KYC du secteur bancaire. À l'inverse, la solution EOR permet d'intégrer un collaborateur en une à deux semaines. Dans la mesure où l'EOR dispose déjà des immatriculations fiscales requises et de l'infrastructure opérationnelle, aucun compte bancaire local n'est exigé de votre part. ICSPayroll regroupe l'ensemble de cet écosystème au sein d'une facture mensuelle unique. Cela évite de négocier et coordonner des contrats distincts avec des experts-comptables, des fiscalistes et des juristes, faisant du recours à l'EOR la voie la plus rapide pour recruter aux Pays-Bas sans entité locale.
Charge administrative et gestion des risques
Le cadre réglementaire néerlandais impose une lourde charge à l'employeur légal, notamment en cas d'incapacité de travail prolongée. En vertu de la loi sur l'amélioration de la garde d'accès [Wet verbetering poortwachter], les employeurs doivent appliquer un parcours rigoureux de réintégration professionnelle. Cela inclut une analyse obligatoire de la situation dès la sixième semaine et un plan d'action détaillé avant la huitième semaine. Tout manquement à ces étapes peut conduire l'UWV à sanctionner l'employeur en lui imposant le versement obligatoire du salaire pendant une troisième année. Si vous opérez via une BV, vos équipes doivent gérer ces procédures directement. Les sociétés d'EOR assument ce risque ainsi que la charge administrative associée. ICSPayroll assure une couverture intégrale du risque maladie et le suivi de la réintégration durant l'intégralité des 104 semaines requises par le droit néerlandais. Votre entreprise reste ainsi protégée des répercussions financières et juridiques de la non-conformité, tout en conservant une organisation légère.
Facteurs clés de conformité : régime des 30 % et visas HSM
Le régime des 30 % constitue le dispositif d'incitation fiscale le plus attractif pour les profils internationaux s'installant aux Pays-Bas. Pour les entreprises choisissant de recruter aux Pays-Bas sans entité locale, pouvoir proposer cet avantage est indispensable pour rivaliser avec les employeurs néerlandais locaux. Ce dispositif permet aux employeurs de verser 30 % de la rémunération brute du salarié sous forme d'indemnité exonérée d'impôt afin de compenser les dépenses extraterritoriales. Cependant, le cadre réglementaire de 2026 intègre des seuils de rémunération stricts et un nouveau plafond auxquels tous les employeurs internationaux doivent se conformer.
Critères d'éligibilité au régime des 30 %
Pour être éligible au régime des 30 % en 2026, la Belastingdienst exige un salaire imposable annuel minimum de 48 013 €. Pour les collaborateurs de moins de 30 ans titulaires d'un diplôme de niveau Master, ce plancher est réduit à 36 497 €. Ces montants représentent la base taxable après déduction de l'abattement de 30 %. Il est également essentiel de noter qu'à compter du 1er janvier 2026, l'avantage est plafonné au montant de la norme WNT fixé à 262 000 €. Toute fraction de salaire excédant ce montant est intégralement assujettie à l'impôt. De plus, pour les décisions accordées pour la première fois à compter du 1er janvier 2024, la part exonérée d'impôt passera de 30 % à 27 % à compter du 1er janvier 2027.
La règle des 150 km est une condition stricte et incontournable. Le collaborateur doit avoir été recruté à l'étranger et avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail. Les demandes soumises dans les quatre mois suivant la date de prise de poste s'appliquent de manière rétroactive dès le premier jour. En cas de dépôt au-delà de cette période, l'avantage ne s'appliquera qu'à partir du mois suivant la demande. Vous devez impérativement détenir la décision formelle de la Belastingdienst avant d'appliquer l'exonération sur la fiche de paie.
Procédure accélérée pour le visa HSM
L'obtention du droit de travailler pour des salariés ressortissants de pays hors espace Schengen relève d'une procédure distincte mais menée en parallèle. Bien qu'ICSPayroll ne détienne pas directement le statut de parrain reconnu par l'IND, le parrainage d'immigration est organisé par l'intermédiaire de notre partenaire agréé. Cette collaboration permet un traitement rapide des visas HSM, la plupart des autorisations étant délivrées en trois semaines environ. Le visa de migrant hautement qualifié relève exclusivement des exigences de droit de séjour et n'a aucune incidence juridique sur le régime des 30 %, qui dépend exclusivement de l'administration fiscale.
Dans la mesure où la démarche de visa est autonome par rapport à la décision fiscale, nous pilotons les deux volets de front afin d'assurer une prise de poste fluide pour votre personnel. Cette réactivité est un atout décisif lorsque l'on souhaite recruter aux Pays-Bas sans entité locale, puisqu'elle permet à vos nouveaux collaborateurs de débuter leurs missions sans attendre des mois d'instruction administrative. Si vous souhaitez vous assurer de l'éligibilité d'un candidat particulier à ces dispositifs, n'hésitez pas à contacter notre équipe conformité pour un audit de vos recrutements prévus en 2026.
Comprendre le droit du travail néerlandais : maintien de salaire en cas de maladie et retraite
Le droit du travail néerlandais est réputé pour sa forte protection accordée aux salariés, tout particulièrement lors d'un arrêt maladie prolongé ou d'un licenciement. Lorsque vous décidez de recruter aux Pays-Bas sans entité locale, vous devez respecter l'article 7:629 du Code civil néerlandais. Celui-ci impose aux employeurs de maintenir au moins 70 % du salaire d'un employé pendant une durée maximale de 104 semaines en cas de maladie. Cette exigence est assortie de strictes obligations de réintégration prévues par la loi sur l'amélioration de la garde d'accès [Wet verbetering poortwachter]. Tout manquement peut entraîner de lourdes sanctions financières imposées par l'UWV, dont l'obligation de poursuivre le versement des salaires durant une troisième année.
Une évolution réglementaire majeure prendra effet au 1er juillet 2026. À partir de cette date, les employeurs de 25 salariés ou plus n'auront plus la possibilité de demander à l'UWV la compensation des indemnités de transition versées après deux années consécutives de maladie. Seules les entreprises de taille inférieure conserveront cette faculté. Cela rend la gestion des risques opérée par un EOR d'autant plus essentielle pour les entreprises internationales de taille intermédiaire. Par ailleurs, le plafond légal de l'indemnité de transition pour 2026 est fixé à 102 000 €, ou correspond à un an de salaire brut si celui-ci s'avère supérieur. Les droits commencent à s'acquérir dès le premier jour de contrat, période d'essai comprise.
Avantages obligatoires et indemnité de congés payés
La politique de rémunération néerlandaise ne se limite pas au salaire de base. Tout collaborateur a droit à une indemnité légale de congés payés de 8 % [vakantiegeld], assise sur son salaire brut annuel. Tandis que le minimum légal de jours de congés correspond à quatre fois la durée hebdomadaire de travail (soit 20 jours ouvrés pour un contrat à temps plein), l'usage courant sur le marché néerlandais s'établit à 25 jours. Vous devez également respecter la règle des contrats successifs [Ketenregeling]. Celle-ci limite le recours aux contrats à durée déterminée à un maximum de trois contrats consécutifs sur une période maximale de 36 mois. Tout dépassement entraîne automatiquement la requalification de la relation de travail en contrat à durée indéterminée, quelle qu'ait été l'intention première des parties.
Les avantages d'ICSPayroll pour les employeurs internationaux
S'implanter avec succès sur le marché néerlandais requiert une parfaite maîtrise des particularismes locaux. ICSPayroll gère le versement obligatoire des cotisations au régime de retraite standard de 15,2 % ainsi que toutes les déclarations de cotisations sociales, assurant à vos salariés l'accès complet à leurs droits sans friction administrative. En choisissant de recruter aux Pays-Bas sans entité locale par le biais de notre plateforme, vous regroupez ces obligations complexes au sein d'une facture mensuelle claire et transparente. Ce modèle évite de multiplier les prestataires et simplifie votre comptabilité internationale, tout en vous garantissant une conformité continue avec les règles 2026.
Notre équipe locale spécialisée, dirigée par notre directeur de paie Joost Hubregtse, vous apporte l'expertise nécessaire pour appréhender ces évolutions légales. Nous agissons comme votre partenaire de référence sur place, vous permettant de recruter en quelques semaines en conformité intégrale avec le cadre néerlandais du travail. Grâce à cette approche humaine appuyée par une technologie réactive, votre socle contractuel demeure irréprochable et sécurisé. Nous offrons à votre entreprise la solidité indispensable pour vous déployer aux Pays-Bas en toute sérénité.
Accélérez votre implantation sur le marché néerlandais
Réussir à recruter aux Pays-Bas sans entité locale permet à votre entreprise de conserver toute son agilité tout en accédant à des talents de calibre international. Vous évitez les mois de démarches nécessaires à l'immatriculation d'une BV et économisez entre 3 000 € et 8 000 € d'honoraires de gestion annuels. Cette stratégie garantit la stricte application des seuils salariaux 2026 pour le bénéfice du régime des 30 % et fait bénéficier vos équipes d'une protection sociale et d'un régime de retraite complets.
ICSPayroll vous offre la sécurité et la clarté indispensables au pilotage d'une équipe transfrontalière. Nous garantissons une procédure accélérée d'obtention des visas HSM en environ trois semaines et remplaçons une comptabilité complexe par une facture mensuelle unique et transparente. Sans mauvaise surprise. Nos experts en droit social néerlandais prennent en charge les spécificités juridiques afin que vous puissiez vous concentrer pleinement sur vos objectifs stratégiques.
Recrutez aux Pays-Bas en toute sérénité – Recevez votre devis personnalisé sous 24 heures
Développer vos activités aux Pays-Bas représente une étape majeure pour votre entreprise. Nous sommes à vos côtés pour assurer une expansion fluide, conforme et prête pour l'avenir.
Foire aux questions
Puis-je embaucher aux Pays-Bas sans créer de BV locale ?
Vous pouvez tout à fait employer légalement des salariés néerlandais sans disposer d'une BV sur place en ayant recours à un Employer of Record. Cette solution vous permet d'accéder aux profils locaux sans devoir acquitter les 2 000 € de frais de constitution ni les 3 000 € à 8 000 € de frais de gestion annuels. L'EOR intervient en qualité d'employeur légal et prend en charge l'ensemble des obligations de paie et de déclarations fiscales. C'est la solution la plus performante pour recruter aux Pays-Bas sans entité locale en toute conformité.
Quelles sont les conditions de salaire applicables en 2026 pour le régime des 30 % ?
Pour 2026, le seuil de salaire imposable de base s'élève à 48 013 €. Si le collaborateur a moins de 30 ans et détient un diplôme de niveau Master, le minimum requis est abaissé à 36 497 €. Ces montants correspondent à la rémunération taxable restante après application de la déduction. Le bénéfice du dispositif est désormais plafonné au montant de la norme WNT fixé à 262 000 €. Veuillez noter que pour les régimes accordés à compter de 2024, le taux d'exonération sera ajusté à 27 % à partir du 1er janvier 2027.
En combien de temps peut-on intégrer un salarié via un EOR ?
L'intégration ne prend habituellement que quelques semaines. Nous établissons un devis sur mesure sous 24 heures après réception des informations relatives au poste et au collaborateur. Les conventions de services et contrats de travail sont généralement finalisés en quelques jours. Cette rapidité d'exécution constitue un atout déterminant par rapport à la création d'une filiale, dont les démarches bancaires et administratives peuvent s'étendre sur huit semaines. Grâce à notre méthodologie, votre collaborateur peut démarrer ses activités sans subir de délais administratifs superflus.
Que comprend la facture mensuelle d'ICSPayroll ?
Notre facture mensuelle s'appuie sur un coefficient de paie transparent regroupant la totalité des coûts liés à l'emploi. Elle intègre le salaire brut, l'indemnité de congés payés légale de 8 % ainsi que la cotisation de retraite obligatoire de 15,2 %. Elle couvre également les cotisations de sécurité sociale, l'assurance du risque lié aux arrêts maladie et la provision pour l'indemnité légale de transition. Aucun frais caché ni surfacturation n'est appliqué. Cette facturation unique simplifie votre gestion comptable internationale et garantit une visibilité financière prévisible et globale.
Quel est le délai d'obtention d'un visa de migrant hautement qualifié (HSM) ?
Les visas pour migrants hautement qualifiés sont généralement validés en trois semaines environ. Nous gérons ce parrainage d'immigration par le biais de notre partenaire agréé pour permettre un traitement accéléré des demandes de visa HSM. Ce calendrier resserré facilite la mobilité et l'entrée en fonction rapide des salariés hors espace Schengen. La procédure est menée de façon rigoureuse pour satisfaire à l'ensemble des exigences de l'IND, étant rappelé que l'octroi du visa est indépendant de la demande fiscale relative au régime des 30 %.
Quelles sont les obligations de l'employeur concernant les arrêts maladie aux Pays-Bas ?
La législation néerlandaise impose à l'employeur de maintenir 70 % de la rémunération du salarié pendant une durée pouvant atteindre 104 semaines en cas de maladie. Durant la première année, ce montant ne peut être inférieur au salaire minimum légal. L'employeur doit également suivre rigoureusement les étapes de réinsertion prévues par la loi sur l'amélioration de la garde d'accès [Wet verbetering poortwachter], notamment une évaluation médicale à six semaines et un plan d'action formalisé à huit semaines. ICSPayroll assume ce risque et pilote les formalités nécessaires pour assurer la conformité de votre entreprise sur l'intégralité des deux ans.
Puis-je recruter un collaborateur avant que ma BV néerlandaise ne soit formellement immatriculée ?
Oui, vous pouvez engager un salarié immédiatement, sans attendre la constitution définitive de votre société. Nos services d'EOR interviennent comme employeur légal durant cette période de transition, vous évitant de reporter le recrutement de talents stratégiques. Cette souplesse est précieuse pour recruter aux Pays-Bas sans entité locale lors d'une phase de test de marché. Si vous choisissez de créer votre structure ultérieurement, nous assurons le transfert sécurisé de vos salariés vers votre nouvelle entité juridique.
Le bénéfice du régime des 30 % est-il rétroactif à la date d'embauche ?
L'application du régime des 30 % est rétroactive au premier jour de prise de poste si le dossier est formellement transmis dans les quatre mois suivant le début du contrat. Si ce délai de quatre mois est dépassé, l'exonération ne prend effet qu'à partir du premier jour du mois suivant la transmission du dossier. Il convient dès lors de déposer le formulaire sans tarder auprès des services fiscaux. Nous pilotons l'intégralité de cette démarche pour faire bénéficier vos salariés éligibles de la totalité de leurs avantages fiscaux.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il supervise les activités d'Employer of Record et les services de paie aux Pays-Bas : contrats de travail, déclarations fiscales et cotisations sociales, congés payés, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec un accueil et une intégration réalisables sous 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Vous pouvez tout à fait employer légalement des salariés néerlandais sans disposer d'une BV sur place en ayant recours à un Employer of Record. Cette solution vous permet d'accéder aux profils locaux sans devoir acquitter les 2 000 € de frais de constitution ni les 3 000 € à 8 000 € de frais de gestion annuels. L'EOR intervient en qualité d'employeur légal et prend en charge l'ensemble des obligations de paie et de déclarations fiscales. C'est la solution la plus performante pour recruter aux Pays-Bas sans entité locale en toute conformité.
Pour 2026, le seuil de salaire imposable de base s'élève à 48 013 €. Si le collaborateur a moins de 30 ans et détient un diplôme de niveau Master, le minimum requis est abaissé à 36 497 €. Ces montants correspondent à la rémunération taxable restante après application de la déduction. Le bénéfice du dispositif est désormais plafonné au montant de la norme WNT fixé à 262 000 €. Veuillez noter que pour les régimes accordés à compter de 2024, le taux d'exonération sera ajusté à 27 % à partir du 1er janvier 2027.
L'intégration ne prend habituellement que quelques semaines. Nous établissons un devis sur mesure sous 24 heures après réception des informations relatives au poste et au collaborateur. Les conventions de services et contrats de travail sont généralement finalisés en quelques jours. Cette rapidité d'exécution constitue un atout déterminant par rapport à la création d'une filiale, dont les démarches bancaires et administratives peuvent s'étendre sur huit semaines. Grâce à notre méthodologie, votre collaborateur peut démarrer ses activités sans subir de délais administratifs superflus.
Notre facture mensuelle s'appuie sur un coefficient de paie transparent regroupant la totalité des coûts liés à l'emploi. Elle intègre le salaire brut, l'indemnité de congés payés légale de 8 % ainsi que la cotisation de retraite obligatoire de 15,2 %. Elle couvre également les cotisations de sécurité sociale, l'assurance du risque lié aux arrêts maladie et la provision pour l'indemnité légale de transition. Aucun frais caché ni surfacturation n'est appliqué. Cette facturation unique simplifie votre gestion comptable internationale et garantit une visibilité financière prévisible et globale.
Les visas pour migrants hautement qualifiés sont généralement validés en trois semaines environ. Nous gérons ce parrainage d'immigration par le biais de notre partenaire agréé pour permettre un traitement accéléré des demandes de visa HSM. Ce calendrier resserré facilite la mobilité et l'entrée en fonction rapide des salariés hors espace Schengen. La procédure est menée de façon rigoureuse pour satisfaire à l'ensemble des exigences de l'IND, étant rappelé que l'octroi du visa est indépendant de la demande fiscale relative au régime des 30 %.
La législation néerlandaise impose à l'employeur de maintenir 70 % de la rémunération du salarié pendant une durée pouvant atteindre 104 semaines en cas de maladie. Durant la première année, ce montant ne peut être inférieur au salaire minimum légal. L'employeur doit également suivre rigoureusement les étapes de réinsertion prévues par la loi sur l'amélioration de la garde d'accès [Wet verbetering poortwachter], notamment une évaluation médicale à six semaines et un plan d'action formalisé à huit semaines. ICSPayroll assume ce risque et pilote les formalités nécessaires pour assurer la conformité de votre entreprise sur l'intégralité des deux ans.
Oui, vous pouvez engager un salarié immédiatement, sans attendre la constitution définitive de votre société. Nos services d'EOR interviennent comme employeur légal durant cette période de transition, vous évitant de reporter le recrutement de talents stratégiques. Cette souplesse est précieuse pour recruter aux Pays-Bas sans entité locale lors d'une phase de test de marché. Si vous choisissez de créer votre structure ultérieurement, nous assurons le transfert sécurisé de vos salariés vers votre nouvelle entité juridique.
L'application du régime des 30 % est rétroactive au premier jour de prise de poste si le dossier est formellement transmis dans les quatre mois suivant le début du contrat. Si ce délai de quatre mois est dépassé, l'exonération ne prend effet qu'à partir du premier jour du mois suivant la transmission du dossier. Il convient dès lors de déposer le formulaire sans tarder auprès des services fiscaux. Nous pilotons l'intégralité de cette démarche pour faire bénéficier vos salariés éligibles de la totalité de leurs avantages fiscaux.