Contratar en los Países Bajos sin una Entidad: Guía de Cumplimiento para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Establecer una BV holandesa requiere una inversión inicial de 2.000 € y a menudo supera los 8.000 € en costes contables anuales, sin embargo, muchas empresas internacionales se dan cuenta demasiado tarde de que esta complejidad era totalmente evitable. Si está buscando contratar en los Países Bajos sin una entidad, probablemente reconoce el valor del talento local, pero se siente indeciso debido a las complejidades del pago de baja por enfermedad obligatorio o el temor de crear un riesgo fiscal de establecimiento permanente. Es una frustración común; el peso administrativo del cumplimiento local puede eclipsar rápidamente los beneficios de la entrada al mercado.
Esta guía revela cómo puede incorporar legalmente empleados holandeses en solo unas semanas sin la carga de la constitución local. Descubrirá cómo proporcionar a su personal la ventaja fiscal del régimen del 30%, siempre que cumplan con el umbral salarial imponible de 48.013 € para 2026. Examinaremos las últimas regulaciones laborales de 2026, incluidos los límites de indemnización por transición y el salario mínimo actualizado de 14,99 € por hora, para asegurar que su expansión sea tanto conforme como rentable. Al final de este artículo, tendrá un camino claro y sin riesgos para asegurar talento holandés con costes mensuales predecibles.
Puntos Clave
- Aprenda cómo contratar en los Países Bajos sin una entidad le permite incorporar talento local en semanas; es una forma estratégica de evitar la tarifa de configuración de 2.000 € y el alto mantenimiento anual de una BV holandesa.
- Comprenda los requisitos salariales para 2026 para el régimen del 30%, incluyendo el umbral imponible estándar de 48.013 € y el límite para salarios que superen los 262.000 €.
- Navegue por las complejas leyes laborales holandesas, como los 104 semanas obligatorias de pago por enfermedad y el límite de indemnización por transición de 102.000 € para 2026.
- Descubra cómo obtener visas para Migrantes Altamente Cualificados (HSM) para talento internacional a través de un socio autorizado en aproximadamente tres semanas.
- Simplifique su contabilidad internacional con una única factura mensual que cubra todos los impuestos sobre la nómina, primas y presentaciones administrativas holandesas.
¿Se Puede Contratar en los Países Bajos sin una Entidad Local?
La respuesta corta es sí. Muchas empresas internacionales asumen que una filial local es la única forma de acceder al mercado laboral holandés, pero esto es una idea errónea común. Si bien la ruta tradicional implica la constitución de una Besloten Vennootschap (BV), este camino suele ser lento y prohibitivamente caro para las empresas que están probando el mercado o contratando un pequeño equipo remoto. Optar por contratar en los Países Bajos sin una entidad le permite centrarse en la adquisición de talento en lugar de en la configuración administrativa. Es un movimiento estratégico para empresas que requieren agilidad sin el compromiso a largo plazo de una estructura corporativa local.
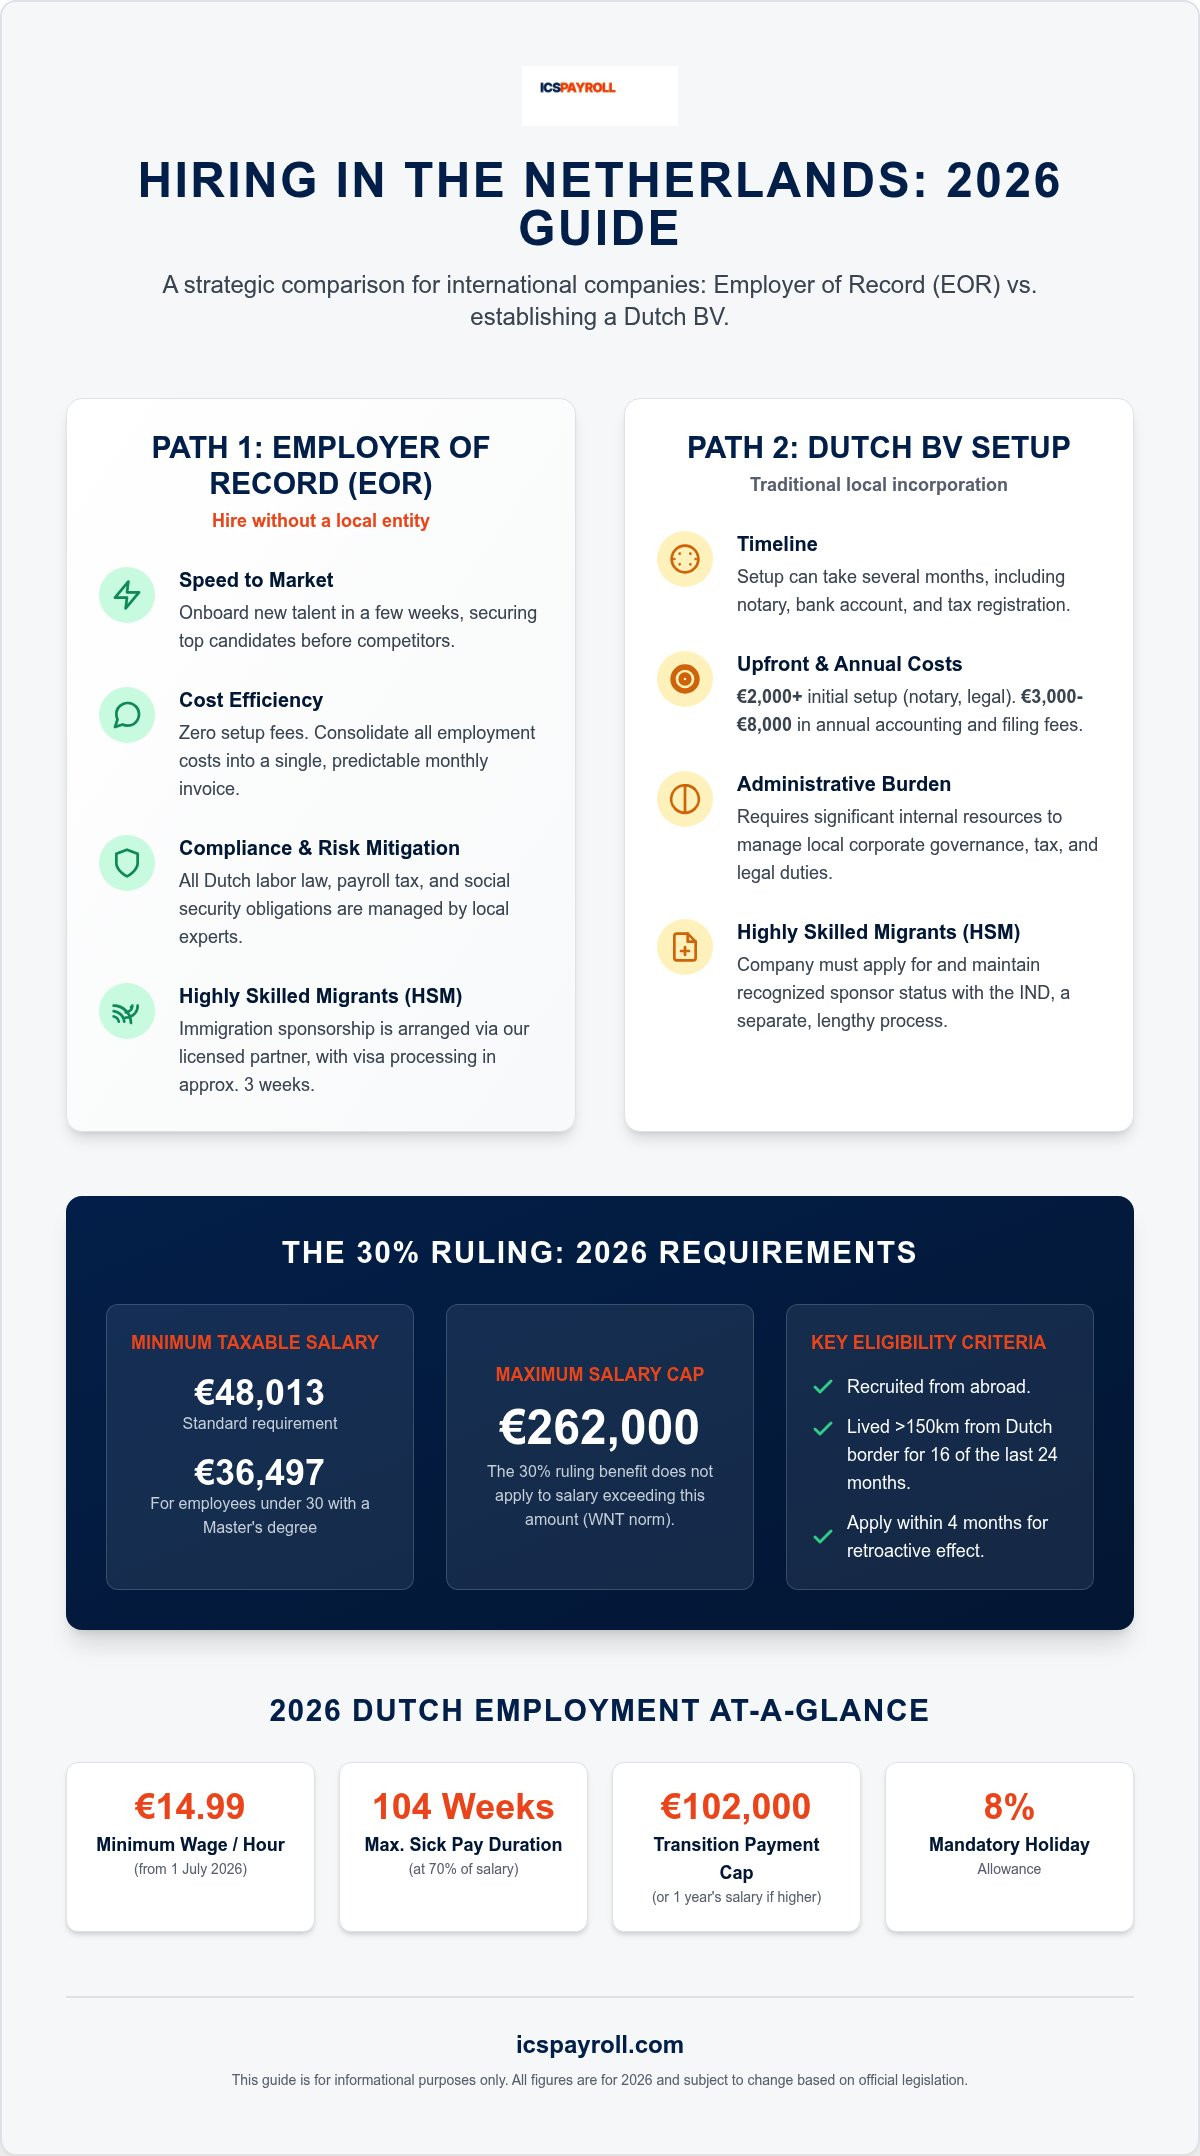
Establecer una BV holandesa implica importantes obstáculos financieros y administrativos. Más allá de la tarifa de registro de 85,15 € en la KvK, debe considerar los honorarios notariales y el asesoramiento legal, que suelen empezar en 2.000 €. Una vez activa, los costes de mantenimiento son sustanciales. La contabilidad anual, las declaraciones de impuestos obligatorias y las tareas de secretaría corporativa generalmente cuestan entre 3.000 € y 8.000 € cada año. Estas cifras no incluyen el tiempo que sus equipos internos deben dedicar a gestionar una entidad local. Por el contrario, una estructura de Employer of Record (EOR) elimina estos gastos generales al tiempo que garantiza el pleno cumplimiento de las normas laborales holandesas.
La Base Legal para Contratar sin una BV
La ley laboral holandesa está estructurada para permitir el uso de un tercero como empleador legal. Este acuerdo, que explica cómo funciona el modelo de Employer of Record (EOR) holandés, implica que el EOR asume todas las responsabilidades legales del trabajador. Se encargan del cálculo preciso de los impuestos sobre los salarios, las cotizaciones a la seguridad social y los pagos de pensiones. Fundamentalmente, la empresa extranjera mantiene la gestión diaria completa del empleado. Esta estructura también ayuda a mitigar los riesgos fiscales de establecimiento permanente. Mientras que una BV holandesa es un contribuyente residente, una entidad extranjera que opera sin una estructura local debe asegurarse de que sus actividades no generen obligaciones de impuesto de sociedades; un EOR proporciona una barrera protectora al actuar como el empleador legal local.
Por Qué la Velocidad Importa en el Mercado de Talento Holandés
El mercado de talento holandés es excepcionalmente rápido y competitivo. Los candidatos de alto nivel suelen recibir múltiples ofertas y esperan un contrato local conforme en cuestión de días después de una entrevista exitosa. Establecer una BV puede llevar varios meses si se tienen en cuenta la apertura de cuentas bancarias y los registros en la oficina de impuestos. Por el contrario, contratar en los Países Bajos sin una entidad a través de un EOR permite la incorporación en solo unas semanas. ICSPayroll agiliza aún más esto al proporcionar acuerdos de servicio y contratos de empleo personalizados en días desde su solicitud inicial. Esta velocidad garantiza que no pierda talento de alto valor ante competidores locales que pueden ofrecer seguridad contractual inmediata.
Cómo Funciona el Modelo de Employer of Record (EOR) Holandés
El modelo EOR crea una separación funcional entre las funciones legales y operativas. Mientras usted mantiene el control directo sobre las tareas, el rendimiento y el flujo de trabajo diario de su equipo, ICSPayroll asume el rol de empleador legal. Esta estructura es el método más eficiente para contratar en los Países Bajos sin una entidad. Traslada la carga del cumplimiento local, la retención de impuestos y la responsabilidad laboral de su sede a un especialista local. Usted gestiona el talento; nosotros gestionamos la burocracia.
El Rol del Empleador Legal
Como empleador legal, aseguramos que cada aspecto de la relación laboral cumpla con las regulaciones actuales. Esto incluye la gestión de complejas solicitudes del régimen del 30% con el Belastingdienst y asegurar que todas las primas de seguridad social obligatorias sean retenidas y pagadas. Si su talento requiere un permiso de residencia, el patrocinio de inmigración se organiza a través de nuestro socio autorizado para Visas HSM. Este proceso generalmente toma alrededor de tres semanas. También proporcionamos un manual del empleado localizado para asegurar que su personal comprenda sus derechos y obligaciones bajo la ley holandesa desde el primer día.
Comprendiendo la Tarificación del Factor de Nómina
La transparencia es fundamental para nuestro servicio. En lugar de tarifas por hora impredecibles o cargos administrativos ocultos, utilizamos un "factor de nómina" para consolidar todos los costes de empleo en una factura mensual. Este factor cubre el salario bruto más todos los requisitos legales. Para 2026, esto incluye la paga de vacaciones obligatoria del 8% y la contribución estándar del empleador a la pensión del 15,2%. También tiene en cuenta la acumulación del pago de transición, que está limitado a 102.000 € en 2026, y cubre el riesgo financiero asociado con los requisitos obligatorios del 70% del pago por enfermedad. Al usar este modelo para contratar en los Países Bajos sin una entidad, su equipo financiero recibe una cifra única y predecible que simplifica el presupuesto internacional.
Gestionar un equipo remoto es más efectivo cuando la documentación está centralizada. Nuestro servicio incluye un portal digital seguro donde los empleados pueden acceder a sus nóminas mensuales, descargar sus declaraciones de impuestos anuales y revisar sus contratos. Este enfoque centrado en el ser humano garantiza que su equipo holandés se sienta apoyado por expertos locales mientras trabaja para su marca global. Si está listo para ver cómo se ven estos costes para su equipo específico, puede solicitar una cotización personalizada y recibir una respuesta en 24 horas.
Employer of Record vs. Establecer una BV Holandesa
Decidir entre incorporar una filial local y contratar en los Países Bajos sin una entidad es una elección fundamental para su estrategia de expansión. Una BV holandesa es una persona jurídica distinta y un contribuyente residente en los Países Bajos; no es un establecimiento permanente. Si bien esta estructura ofrece un control corporativo total, conlleva gastos generales significativos. Debe tener en cuenta un coste inicial de configuración de aproximadamente 2.000 €, que cubre los honorarios notariales y el registro obligatorio en la KvK. Más allá de la puesta en marcha, se enfrentará a obligaciones anuales de contabilidad y presentación que suelen oscilar entre 3.000 € y 8.000 €. Para las empresas que contratan a sus primeros empleados o que están probando la viabilidad del mercado, estos costes fijos a menudo superan los beneficios de la incorporación directa.
Comparación de Coste y Tiempo para 2026
El tiempo es a menudo el factor más crítico. Establecer una BV, abrir una cuenta bancaria local y obtener un número de identificación fiscal holandés puede llevar entre cuatro y ocho semanas. Este plazo puede ser incluso más largo si hay retrasos en los procesos KYC del sector bancario. Por el contrario, el modelo EOR permite la incorporación en una o dos semanas. Debido a que el EOR ya posee los registros fiscales y la infraestructura necesarios, no necesita una cuenta bancaria local. ICSPayroll consolida todo este ecosistema en una única factura mensual. Esto elimina la necesidad de gestionar contratos separados con contables, asesores fiscales y asesores legales, lo que convierte a contratar en los Países Bajos sin una entidad en la ruta más eficiente para un despliegue rápido.
Carga Administrativa y Gestión de Riesgos
El entorno regulatorio holandés impone una pesada carga al empleador legal, particularmente en lo que respecta a la enfermedad a largo plazo. Bajo la Ley Poortwachter, los empleadores deben gestionar un riguroso proceso de reintegración. Esto incluye un análisis de problemas obligatorio en la semana seis y un plan de acción detallado en la semana ocho. El incumplimiento de estos pasos puede llevar a que el UWV imponga un tercer año de pagos salariales obligatorios como sanción. Si opera a través de una BV, su equipo debe gestionar estos pasos directamente. Los proveedores de EOR asumen este riesgo y la carga de trabajo administrativa asociada. ICSPayroll proporciona una cobertura integral del riesgo de enfermedad y orientación para la reintegración durante todo el período de 104 semanas requerido por la ley holandesa. Esto garantiza que su negocio permanezca protegido de las consecuencias financieras y legales del incumplimiento, manteniendo al mismo tiempo una huella operativa ajustada.
Factores Clave de Cumplimiento: Régimen del 30% y Visas HSM
El régimen del 30% es el incentivo fiscal más significativo para el talento internacional que se traslada a los Países Bajos. Para las empresas que están contratando en los Países Bajos sin una entidad, ofrecer este beneficio es esencial para seguir siendo competitivas con las empresas holandesas locales. Esta facilidad permite a los empleadores proporcionar el 30% del salario bruto de un empleado libre de impuestos como compensación por gastos extraterritoriales. Sin embargo, el panorama regulatorio para 2026 incluye umbrales salariales estrictos y un nuevo límite que todos los empleadores internacionales deben navegar para seguir cumpliendo.
Criterios de Elegibilidad para el Régimen del 30%
Para calificar para el régimen del 30% en 2026, el Belastingdienst requiere un salario imponible mínimo de 48.013 €. Para empleados menores de 30 años que poseen un máster, este umbral se reduce a 36.497 €. Estas cifras representan el importe imponible después de que se haya aplicado la deducción del 30%. También es vital tener en cuenta que a partir del 1 de enero de 2026, el beneficio está limitado a la norma WNT de 262.000 €. Cualquier salario ganado por encima de esta cantidad es totalmente imponible. Además, para los regímenes concedidos por primera vez a partir del 1 de enero de 2024, el porcentaje libre de impuestos bajará del 30% al 27% a partir del 1 de enero de 2027.
La regla de los 150 km es un requisito no negociable. El empleado debe haber sido contratado en el extranjero y haber vivido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. Las solicitudes presentadas dentro de los cuatro meses siguientes a la fecha de inicio son retroactivas al primer día. Si la presentación ocurre después de esta ventana, el beneficio solo se aplica a partir del mes siguiente a la solicitud. Debe tener una decisión por escrito del Belastingdienst antes de poder aplicar de forma segura la deducción a la nómina.
Procesamiento Expedito de Visas HSM
Asegurar el derecho a trabajar para el personal no Schengen es un requisito separado pero paralelo. Si bien ICSPayroll no posee directamente el estatus de patrocinador reconocido por el IND, el patrocinio de inmigración se organiza a través de nuestro socio autorizado. Este enfoque colaborativo permite un procesamiento expedito de las Visas HSM, con la mayoría de los permisos concedidos en aproximadamente tres semanas. La visa de Migrante Altamente Cualificado es estrictamente un requisito de inmigración y no tiene ningún impacto legal en el régimen del 30%, que se rige por las autoridades fiscales.
Debido a que el proceso de visa es independiente del régimen fiscal, gestionamos ambos flujos de trabajo simultáneamente para asegurar una transición fluida para su personal. Esta incorporación rápida es una gran ventaja al contratar en los Países Bajos sin una entidad, ya que permite que sus nuevos empleados comiencen sus roles sin meses de retrasos administrativos. Si necesita verificar la elegibilidad de un candidato específico para estos beneficios, puede contactar con nuestro equipo de cumplimiento para una evaluación detallada de sus planes de contratación para 2026.
Navegando por la Ley Laboral Holandesa: Baja por Enfermedad y Pensiones
La ley laboral holandesa es famosa por proteger a los empleados, particularmente en lo que respecta a la enfermedad a largo plazo y la extinción de contratos. Al contratar en los Países Bajos sin una entidad, debe navegar por el Artículo 7:629 del Código Civil holandés. Este requiere que los empleadores paguen al menos el 70% del salario de un empleado por hasta 104 semanas durante la enfermedad. Esta obligación se acompaña de estrictos deberes de reintegración bajo la Ley Poortwachter. El incumplimiento puede resultar en importantes sanciones financieras del UWV, incluida la posibilidad de un tercer año de pagos salariales obligatorios.
Un cambio regulatorio crítico ocurre el 1 de julio de 2026. A partir de esta fecha, los empleadores con 25 o más empleados perderán la capacidad de reclamar una compensación al UWV por los pagos de transición realizados después de dos años de enfermedad. Solo los empleadores más pequeños conservarán este beneficio. Esto hace que la gestión de riesgos proporcionada por un EOR sea aún más vital para las empresas internacionales medianas. Además, el límite legal de la indemnización por transición para 2026 se establece en 102.000 €, o un año de salario bruto si esa cantidad es mayor. La acumulación comienza el primer día de empleo, incluido el período de prueba.
Beneficios Obligatorios y Paga de Vacaciones
El paquete de compensación holandés se extiende más allá del salario base. Todos los empleados tienen derecho a una paga de vacaciones legal del 8%, calculada sobre su salario bruto anual. Si bien el mínimo legal de días de vacaciones es cuatro veces las horas semanales de trabajo, lo que equivale a 20 días para el personal a tiempo completo, el estándar del mercado holandés es de 25 días. También debe adherirse a la Ketenregeling. Esta regla limita el empleo de duración determinada a un máximo de tres contratos consecutivos durante un período de 36 meses. Exceder estos límites convierte automáticamente el acuerdo en un contrato indefinido, independientemente de la intención original.
La Ventaja de ICSPayroll para Empleadores Internacionales
El éxito en el mercado holandés requiere precisión local. ICSPayroll gestiona las contribuciones obligatorias al plan de pensiones del 15,2% y todas las declaraciones de seguridad social, asegurando que su equipo reciba todos los beneficios locales sin fricciones administrativas. Al contratar en los Países Bajos sin una entidad a través de nuestra plataforma, consolida estas complejas obligaciones en una factura mensual transparente. Este modelo elimina la necesidad de múltiples proveedores de servicios y simplifica su contabilidad internacional, al tiempo que garantiza que usted siga cumpliendo plenamente con los últimos estándares de 2026.
Nuestro equipo nacional especializado, liderado por el Director de Nóminas Joost Hubregtse, proporciona la orientación experta necesaria para navegar por estas regulaciones cambiantes. Actuamos como su guardián local, permitiéndole comenzar a contratar en semanas mientras mantiene un cumplimiento total con el panorama laboral holandés. Este enfoque dirigido por personas asegura que, si bien la tecnología es rápida, la base legal sigue siendo meticulosa y segura. Proporcionamos la estabilidad que su negocio necesita para entrar en los Países Bajos con absoluta confianza.
Acelere su Entrada en el Mercado Holandés
Contratar en los Países Bajos sin una entidad permite a su negocio mantener la agilidad mientras accede a talento de clase mundial. Evitará meses de retraso asociados con la constitución de una BV y los 3.000 a 8.000 € en tarifas de mantenimiento anuales. Este enfoque garantiza el pleno cumplimiento de los umbrales salariales imponibles de 2026 para el régimen del 30% y proporciona a sus empleados robustos beneficios locales de pensión y seguridad social.
ICSPayroll ofrece la seguridad y transparencia que necesita para gestionar un equipo internacional. Proporcionamos un procesamiento acelerado de visas HSM en aproximadamente tres semanas y reemplazamos la contabilidad compleja con una factura mensual clara. No hay sorpresas. Nuestros expertos en derecho laboral holandés se encargan de los aspectos técnicos de la ley laboral holandesa para que usted pueda centrarse en sus objetivos comerciales principales.
Contrate en los Países Bajos con confianza - Obtenga su presupuesto personalizado en 24 horas
Entrar en los Países Bajos es un hito estratégico para su organización. Estamos aquí para asegurar que su expansión sea fluida, legal y preparada para el futuro.
Preguntas Frecuentes
¿Puedo contratar en los Países Bajos sin una BV holandesa?
Puede contratar legalmente personal holandés sin una BV local utilizando un Employer of Record. Este modelo le permite acceder al talento sin la tarifa de configuración de 2.000 € ni los 3.000 € a 8.000 € en costes de mantenimiento anuales. El EOR actúa como el empleador legal, gestionando todas las tareas de nómina e impuestos. Es la forma más eficiente de contratar en los Países Bajos sin una entidad manteniendo el cumplimiento total.
¿Cuáles son los requisitos salariales para el régimen del 30% en 2026?
Para 2026, el umbral salarial imponible estándar es de 48.013 €. Si el empleado es menor de 30 años y posee un máster, el requisito se reduce a 36.497 €. Estas cifras representan el salario después de la deducción. El régimen ahora está limitado a la norma WNT de 262.000 €. Tenga en cuenta que para los regímenes concedidos a partir de 2024, la tasa libre de impuestos se reducirá al 27% a partir del 1 de enero de 2027.
¿Qué tan rápido puedo incorporar a un nuevo empleado a través de un EOR?
La incorporación suele tardar solo unas pocas semanas. Proporcionamos un presupuesto personalizado en 24 horas desde la recepción de los detalles del empleado. Los acuerdos de servicio y los contratos de empleo suelen estar listos en días. Esta velocidad es una gran ventaja sobre la incorporación tradicional, que puede tardar hasta ocho semanas debido a los retrasos bancarios y de registro. Nuestro proceso garantiza que su nuevo empleado pueda comenzar su función sin esperas administrativas innecesarias.
¿Qué incluye la factura mensual de ICSPayroll?
Nuestra factura mensual utiliza un factor de nómina transparente para consolidar todos los costes laborales. Cubre el salario bruto, la paga de vacaciones del 8% y la contribución obligatoria a la pensión del 15,2%. También incluye las primas de seguridad social, la cobertura de riesgo por enfermedad y la acumulación de la asignación por transición. No encontrará tarifas ocultas ni cargos separados. Este modelo de factura única simplifica su contabilidad internacional y proporciona a su equipo financiero costes mensuales predecibles y todo incluido.
¿Cuánto tiempo se tarda en obtener una visa para Migrante Altamente Cualificado?
Las visas para Migrantes Altamente Cualificados suelen concederse en aproximadamente tres semanas. Organizamos este patrocinio de inmigración a través de nuestro socio autorizado para asegurar un procesamiento expedito de las Visas HSM. Este plazo permite al personal no Schengen reubicarse y comenzar a trabajar rápidamente. El proceso se maneja profesionalmente para asegurar que se cumplan todos los requisitos del IND, aunque es importante recordar que la aprobación de la visa es independiente de la solicitud fiscal del régimen del 30%.
¿Cuáles son las obligaciones del empleador en cuanto a la baja por enfermedad en los Países Bajos?
La ley holandesa exige a los empleadores pagar el 70% del salario durante un máximo de 104 semanas de enfermedad. Durante el primer año, este pago no puede ser inferior al salario mínimo legal. Los empleadores también deben seguir los estrictos pasos de reintegración de la Ley Poortwachter, incluyendo un análisis en la semana seis y un plan en la semana ocho. ICSPayroll asume este riesgo y proporciona la orientación necesaria para garantizar que su negocio cumpla con la normativa durante todo el período de dos años.
¿Puedo contratar a un empleado antes de que se establezca mi BV holandesa?
Sí, puede empezar a contratar inmediatamente incluso si su BV aún no está establecida. Nuestro servicio EOR actúa como el empleador legal mientras tanto, permitiéndole asegurar el mejor talento sin esperar el registro corporativo. Esta flexibilidad es esencial para contratar en los Países Bajos sin una entidad durante una prueba de mercado. Si decide incorporar más tarde, podemos facilitar una transición fluida de su personal a su nueva entidad local.
¿El régimen del 30% es retroactivo a la fecha de inicio del empleado?
El régimen del 30% es retroactivo al primer día de empleo si la solicitud se presenta dentro de los cuatro meses siguientes a la fecha de inicio. Si pierde esta ventana de cuatro meses, la ventaja fiscal solo se aplica a partir del primer día del mes siguiente a la solicitud. Es vital presentar la solicitud a las autoridades fiscales de inmediato. Gestionamos todo este proceso para garantizar que sus empleados elegibles reciban todos sus beneficios fiscales.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y de gestión de nóminas en los Países Bajos: contratos de trabajo, impuestos sobre salarios y declaraciones de seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de CAO, con posibilidad de incorporación en 48 horas.
Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
Puede contratar legalmente personal holandés sin una BV local utilizando un Employer of Record. Este modelo le permite acceder al talento sin la tarifa de configuración de 2.000 € ni los 3.000 € a 8.000 € en costes de mantenimiento anuales. El EOR actúa como el empleador legal, gestionando todas las tareas de nómina e impuestos. Es la forma más eficiente de contratar en los Países Bajos sin una entidad manteniendo el cumplimiento total.
Para 2026, el umbral salarial imponible estándar es de 48.013 €. Si el empleado es menor de 30 años y posee un máster, el requisito se reduce a 36.497 €. Estas cifras representan el salario después de la deducción. El régimen ahora está limitado a la norma WNT de 262.000 €. Tenga en cuenta que para los regímenes concedidos a partir de 2024, la tasa libre de impuestos se reducirá al 27% a partir del 1 de enero de 2027.
La incorporación suele tardar solo unas pocas semanas. Proporcionamos un presupuesto personalizado en 24 horas desde la recepción de los detalles del empleado. Los acuerdos de servicio y los contratos de empleo suelen estar listos en días. Esta velocidad es una gran ventaja sobre la incorporación tradicional, que puede tardar hasta ocho semanas debido a los retrasos bancarios y de registro. Nuestro proceso garantiza que su nuevo empleado pueda comenzar su función sin esperas administrativas innecesarias.
Nuestra factura mensual utiliza un factor de nómina transparente para consolidar todos los costes laborales. Cubre el salario bruto, la paga de vacaciones del 8% y la contribución obligatoria a la pensión del 15,2%. También incluye las primas de seguridad social, la cobertura de riesgo por enfermedad y la acumulación de la asignación por transición. No encontrará tarifas ocultas ni cargos separados. Este modelo de factura única simplifica su contabilidad internacional y proporciona a su equipo financiero costes mensuales predecibles y todo incluido.
Las visas para Migrantes Altamente Cualificados suelen concederse en aproximadamente tres semanas. Organizamos este patrocinio de inmigración a través de nuestro socio autorizado para asegurar un procesamiento expedito de las Visas HSM. Este plazo permite al personal no Schengen reubicarse y comenzar a trabajar rápidamente. El proceso se maneja profesionalmente para asegurar que se cumplan todos los requisitos del IND, aunque es importante recordar que la aprobación de la visa es independiente de la solicitud fiscal del régimen del 30%.
La ley holandesa exige a los empleadores pagar el 70% del salario durante un máximo de 104 semanas de enfermedad. Durante el primer año, este pago no puede ser inferior al salario mínimo legal. Los empleadores también deben seguir los estrictos pasos de reintegración de la Ley Poortwachter, incluyendo un análisis en la semana seis y un plan en la semana ocho. ICSPayroll asume este riesgo y proporciona la orientación necesaria para garantizar que su negocio cumpla con la normativa durante todo el período de dos años.
Sí, puede empezar a contratar inmediatamente incluso si su BV aún no está establecida. Nuestro servicio EOR actúa como el empleador legal mientras tanto, permitiéndole asegurar el mejor talento sin esperar el registro corporativo. Esta flexibilidad es esencial para contratar en los Países Bajos sin una entidad durante una prueba de mercado. Si decide incorporar más tarde, podemos facilitar una transición fluida de su personal a su nueva entidad local.
El régimen del 30% es retroactivo al primer día de empleo si la solicitud se presenta dentro de los cuatro meses siguientes a la fecha de inicio. Si pierde esta ventana de cuatro meses, la ventaja fiscal solo se aplica a partir del primer día del mes siguiente a la solicitud. Es vital presentar la solicitud a las autoridades fiscales de inmediato. Gestionamos todo este proceso para garantizar que sus empleados elegibles reciban todos sus beneficios fiscales.
Artículos relacionados