オランダでのEOR対法人設立:2026年版コストとコンプライアンスの完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
2026年に最初の従業員を雇用する前にオランダ現地法人(BV)を設立することは、不要な法的義務や負債を直ちに発生させる戦略的ミスとなるケースが少なくありません。現地法人を完全に所有することは一見理想的に思えますが、オランダ特有の労働法に伴う事務負担は、急速に事業を拡大する国際企業にとって大きな足かせとなり得ます。オランダにおけるEOR(Employer of Record:登録雇用主)と現地法人設立の選択は、単なる費用の比較以上の判断が求められます。恒久的施設(Permanent Establishment:PE)のリスクや、厳格な104週間にわたる病気休暇手当の支給義務への深い理解が不可欠です。進出スピードと長期的なコンプライアンスのバランスを保った明確な方針が必要となります。
オランダ市場には極めて優秀な人材が豊富に存在しますが、変化し続ける規制環境が進出を複雑にしています。本ガイドでは、EORとオランダBV(Besloten Vennootschap:非公開有限責任会社)の双方に関連するコスト、リスク、スケジュールの詳細を徹底的に解説します。30%ルーリング(30% ruling:外国人専門職向け優遇税制)に適用される48,013ユーロの給与要件をはじめとする、2026年の税制改正への対応策も網羅しています。さらに、EORと比べて法人設立の費用対効果が高くなる具体的な損益分岐点の分析も提供します。この分析には、2026年のWhk(個別障害再就職基金)保険料率や、新たな競業避止義務改革の影響に関する詳細な検証も含まれます。本ガイドを通じ、確固たる自信を持ってオランダでの最初の雇用をコンプライアンスに則って進めるための道筋を把握していただけます。
重要ポイント
- オランダにおけるEOR対現地法人設立の戦略的トレードオフを評価し、2026年の事業拡大において現地のオランダBV設立と認可パートナーモデルのどちらが最も効率的な道筋であるかを判断します。
- 2026年の法定最低時給14.71ユーロおよび義務付けられている8%の休暇手当(Holiday allowance)を組み込み、法定人件費を正確に予算化します。
- 従業員の長期病気療養期間中に給与の最低70%の支払いを雇用主に義務付ける、重大な「104週間の病気休暇手当支払い義務」に備えます。
- 体系的な雇用ロードマップに従い、給与関連書類の7年間の法定保管義務を遵守することで、管理体制の完全なコンプライアンスを確保します。
- 30%ルーリングやHSM(高度技能移民)ビザ制度を活用してグローバル人材を獲得しつつ、2026年の基準給与要件である48,013ユーロを充足させます。
2026年における選択指針:オランダBVかEORか
オランダBVとEORのどちらを選択するかは、市場参入のスピードと将来的な税務上の責任を左右する重要な決断です。オランダのBV(Besloten Vennootschap)は、完全に独立した法人格を持つ非公開有限責任会社です。設立には公証人を通じた正式な設立手続き、現地銀行口座の開設、オランダ商工会議所(KVK)への登録が必須となります。この手法は完全な事業統制を可能にする一方、手続きの完了までに通常数か月を要するなど、極めて重い事務負担を伴います。
EOR(登録雇用主)は、現地子会社の管理維持コストをかけずに迅速な雇用を実現したい企業にとって、戦略的な代替手段となります。この枠組みでは、オランダ国内の認可パートナーを通じてEORサービスが手配され、パートナーが従業員の法的な雇用主として機能します。貴社が従業員の日常業務を直接管理する一方で、認可パートナーが給与計算、税務、労働法への準拠を一手に引き受けます。オランダにおけるEOR対現地法人設立の比較で多くの企業が実感する最大のメリットはスピードです。法人設立には長期のプロジェクト期間が必要となるのに対し、EORであればサービス契約の締結からわずか数週間で実際の稼働へと移行できます。
恒久的施設(PE)に関する法的なリスクの実態
現地法人やEORを利用せず、外国法人から直接オランダ国内の従業員を雇用すると、「恒久的施設(PE:Permanent Establishment)」と認定される高いリスクが生じます。オランダ税務当局は、オランダ国内での事業活動がグローバル全体の利益に対して現地の法人税を課すに足る規模であると判断する可能性があります。これにより、予期せぬ追徴課税や法的なトラブルに発展することがあります。EORを活用することで、現地の適法な枠組みのもとで雇用関係が確立されるため、このリスクを回避できます。海外の親会社を法的に保護しながら、Belastingdienst(オランダ税務署)への社会保障費の納付を適正に完了させることが可能です。
事業運営の統制力と市場参入スピード
オランダ現地法人の運営には、人事、会計、法務コンプライアンスのための専任体制が不可欠です。施行が予定されているWet DBA(偽装自営防止法)の取り締まり強化や競業避止義務の改革など、絶えず変化する法規制を常に把握しておく必要があります。このような事務手続きの負担は、本来の事業目標への集中を妨げる要因になりかねません。EORを選択すれば、これらの障壁を回避できます。新規雇用の受入体制は、数か月単位ではなく通常数週間で整います。サービス契約書や雇用契約書は数日以内に策定されることが多く、競争の激しい人材市場で優秀な人材を確保するための機動性を発揮できます。そのため、本格的なオランダ現地法人設立へ移行する前のテストマーケティング段階において、EORは極めて有用な架け橋となります。
財務内訳:法定コストとペイロールファクター
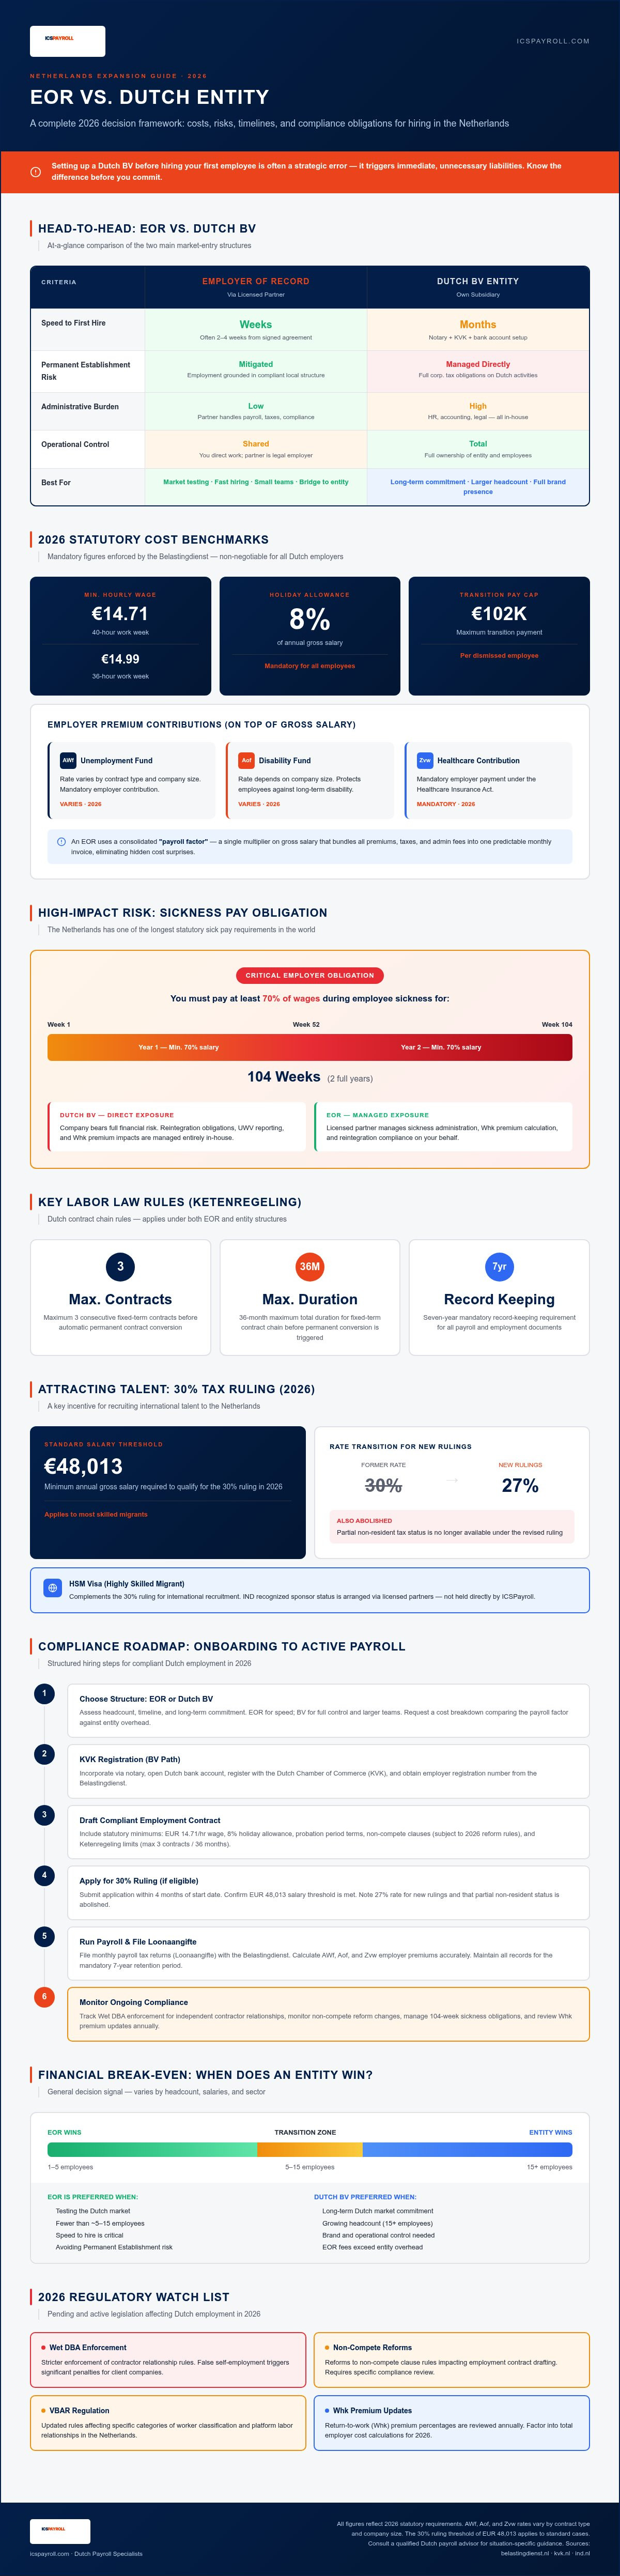
オランダにおけるEOR対現地法人設立の財務的影響を正確に理解するには、法定の基準値を把握する必要があります。2026年について、オランダ政府は週40時間労働の場合の最低時給を14.71ユーロ、週36時間労働の場合は14.99ユーロに設定しました。さらに基本給に加えて、すべての雇用主は8%の休暇手当(Holiday allowance)を義務として支給しなければなりません。これらの要件はオランダ税務署(Belastingdienst)によって厳格に監査されます。これらの法定比率を正確に算入しないと、採用プロセスにおいて予算の大幅な不足を招く恐れがあります。
オランダBVの場合は各費用項目を個別に管理・計算する必要がありますが、EORでは一般に「ペイロールファクター(Payroll factor)」という方式を採用します。これは額面給与に乗じる包括的な係数であり、雇用主負担の各種保険料、社会保障費、事務管理費用をすべて含めた形で毎月一本化して請求されます。このモデルにより予算の予測可能性が高まり、現地での人事管理に伴う見えない間接コストを排除できます。予定されている採用人数に応じた具体的な比較が必要な場合は、実際の計算根拠を確認するために詳細な費用内訳をご請求いただけます。
雇用主負担保険料と社会保障制度
オランダでの雇用主負担コストは、額面給与にとどまりません。雇用主にはAWf(失業基金)およびAof(障害基金)の保険料負担が課されます。2026年の保険料率は、契約種別(有期・無期)や企業の規模によって異なります。さらに、Zvw(医療保険法)拠出金も雇用主が納付すべき法定費用です。認可パートナーを通じてこれらを管理することで、すべての保険料が1セント単位まで正確に計算されます。多くの専門事業者は24時間以内に見積もりを提示しており、自社の社内試算と総雇用コストを即座に照合することが可能です。
移行手当(解雇補償金)と契約終了時のコスト
オランダでは労働者が手厚く保護されており、その一環として「transitievergoeding(移行手当:法定解雇補償金)」が存在します。2026年におけるこの法定給付の上限は、102,000ユーロまたは年収がそれを超える場合は年収1年分相当額と定められています。この手当は雇用の初日から受給資格が発生します。また、「Ketenregeling(有期雇用連鎖規制)」により、無期雇用へ転換せずに締結できる有期契約の回数や通算期間にも上限が設けられています。ペイロールファクターモデルを導入することで、これらの将来的な負債に備えた引当金を計画的に計上できるため、契約終了時に予期せぬ財政的打撃を受けるリスクを防ぐことができます。
重大リスク:病気手当および年金の義務
外国企業がオランダ市場に進出する際、多くの海外人事担当者が見落としがちな重大な長期的負債が存在します。その最たるものが、法律で定められた病気休暇手当の支払い義務です。他の多くの国とは異なり、オランダでは従業員が病気や怪我で就労不能となった場合、雇用主は最大104週間にわたって給与の最低70%を支払い続けることが義務付けられています。小規模なチームにとって、従業員1名の長期休業は深刻な経済的打撃となり得ます。この点はオランダにおけるEOR対現地法人設立を判断する決定的な要素となります。専門のEORサービスでは、通常この病気補償リスクへの対策が標準機能として包括的な料金体系に組み込まれています。
このリスクを適切に管理するため、雇用主は認定産業医機関であるArbodienst(労働安全衛生機関)と提携しなければなりません。Arbodienstは従業員の回復状況を継続的に観察し、義務付けられている医学的評価を実施します。適切な労働環境を維持し事業の収益性を保護するためには、これらの制度要件を熟知しておくことが不可欠です。これらの詳細については、弊社のオランダ労働法ガイドでご確認いただけます。
15.2%の年金拠出基準
オランダでは大半の業種において年金管理が法定の義務となっています。2026年における標準的な義務的年金拠出金は、総支給額の15.2%とされています。これは財務計画を策定する際に必ず盛り込まなければならない多額の経費です。EORを利用する場合、これらの拠出金は自動的に処理され、従業員は安全なオンラインポータルを通じて自身の積立残高を確認できます。一方、オランダBVを設立した場合は、自社で個別に各年金基金との契約を締結し管理しなければならず、社内チームに煩雑な事務手続きと継続的な報告義務が重くのしかかります。
ゲートキーパー改善法(Wet Verbetering Poortwachter)の遵守
オランダで「Wet Verbetering Poortwachter(ゲートキーパー改善法)」と呼ばれる法律は、長期疾病休業からの復職に向けた厳格な期限と手順を義務付けています。就労不能となってから6週間以内に問題分析(Problem analysis)を完了させ、8週間までに労使双方が合意した正式な復職計画書(Plan van Aanpak)に署名しなければなりません。これらの法的手続きを怠った場合、UWV(オランダ従業員保険事業管理機構)からペナルティを科されるリスクがあります。この処分を受けると、解雇が禁じられたまま雇用主は3年目の給与支払いまで強制されるのが一般的です。公認EORパートナーは、病気休暇の全般的なサポートと復職プロセスの指導を行い、多額の損失につながる手続きミスから企業を守ります。オランダにおけるEOR対現地法人設立を比較検討する際、こうした法的・実務的負担を現地の専門家へ完全に移管できる点は、EORモデルを採用する最も説得力のある理由の一つとなります。
コンプライアンスロードマップ:オンボーディングから給与支払いの稼働まで
オランダにおけるEOR対現地法人設立の戦略的判断を実務へと移行させるには、段階的なアプローチが必要です。オランダにおける適法な採用活動は、綿密に定義された5つのステップに従って行われます。まず詳細な費用相談とサービス契約の締結から始まり、基盤が整った後は従業員のオンボーディング、ビザや税制優遇措置の申請、そして毎月の給与計算サイクルの稼働へと進みます。法的要件を完全に遵守するため、すべての給与計算関連書類には7年間の法定保管義務が適用されます。認可パートナーを通じて提供される専門EORサービスは、必要な人事労務管理と現地法に適合した就業規則を整備し、就業初日からチームがオランダの労働基準に完全準拠できる環境を構築します。
これらの実務手続きの各段階に関する詳細は、弊社のオランダEORガイドをご参照ください。従来の現地法人設立で発生しがちな遅延の原因となる事務手続き上の落とし穴を回避する方法について詳しく解説しています。
義務付けられている本人確認(ID確認)と就労資格審査
オランダの人事実務における最初の重要な関門は、対面での身元確認義務です。オランダの法令に基づき、雇用主は従業員の就労初日より前に、本人の身分証明書の原本を直接確認しなければなりません。単なるスキャンデータやコピーの確認だけでは法律違反となります。海外から人材を招致する場合は、さらにIND(オランダ移民帰化局)を通じて適法な就労資格を確認する必要があります。EU市民には移動と就労の自由が認められていますが、非EU国籍の専門職は通常、高度技能移民(HSM:Highly Skilled Migrant)ビザの取得が求められます。公認EORパートナーを利用する最大の利点の一つは、この手続きの速さにあります。HSMビザは通常わずか3週間ほどで発給されるため、新規にオランダBVを設立して申請する場合と比較して大幅に時間を短縮できます。
毎月の給与計算サイクルの確立
オンボーディングが完了すると、実務の焦点は毎月の「Loonaangifte(給与税申告)」へと移行します。これはオランダ税務署へ提出する正式な給与申告データです。申告遅延に対する過料や雇用主負担保険料の算定誤りを防ぐためには、極めて高い正確性が求められます。オランダにおけるEOR対現地法人設立を比較した際、多くの企業がEORの一括請求モデルを格段に効率的であると評価しています。税金、社会保障費、年金などの支払いを個別に行う必要がなく、毎月一本化されたインボイスを1通受け取るだけで完結します。この請求書には、総支給額、すべての法定保険料、取り決めたサービス料が含まれています。これにより、すべての給与明細が法令を遵守し、雇用主としての拠出金が極めて正確に納付されます。オランダでの雇用業務の簡素化をご検討の場合は、今すぐ個別のペイロールファクターお見積りをご依頼いただけます。
人材獲得の施策:30%ルーリングとHSMビザ
ハイレベルなグローバル人材を採用するには、競争力のある基本給の提示だけでは不十分です。30%ルーリングは、世界中の専門職をオランダ市場へ誘引するための最も強力な税制優遇措置であり続けています。この優遇制度は、オランダ国外からの転居に伴う追加費用(国外赴任費用)を補填する目的で、雇用主が額面給与の一部を非課税手当として支給することを認めるものです。オランダにおけるEOR対現地法人設立を検討する際、専門のサービス提供事業者は通常のペイロールファクターの中に30%ルーリングの申請支援を含めている点に注目すべきです。社内チームの煩雑な事務手続きを解消しつつ、従業員の手取り額を大幅に向上させることができます。人材獲得競争の激しい市場環境において、これは非常に大きな戦略的優位性となります。
なお、2026年には重要な制度変更が施行されます。最も注目すべき点は、税制上の「部分的非居住者資格(Partial non-resident status)」の完全な廃止です。従来、オランダ国外からの赴任者は一定の税区分(ボックス2およびボックス3)において非居住者として扱われることを選択できましたが、この特例は2026年1月1日をもって終了します。魅力的かつ法令に適合した条件を提示し続けるためには、これらの制度改変を深く把握しておくことが極めて重要です。本制度の詳細については、弊社の30%ルーリング総合ガイドをご確認ください。制度変更への対応方法や従業員の経済的利益を守るための手段を解説しています。
申請要件と2026年の基準年収額
2026年に30%ルーリングの適用を受けるには、従業員が採用地域や所得水準に関する特定の基準を満たしていなければなりません。基準となる年間最低課税給与額は48,013ユーロに設定されています。この金額には非課税手当そのものは含まれません。なお、修士号(Master's degree)を保有する30歳未満の従業員には、通常これより低い優遇基準額が適用されます。さらに、法改正の移行措置により、新規適用者に対する非課税割合の上限は従来の30%から27%へと段階的に引き下げられます。正式な雇用オファーを提示する前に、候補者がこれらの要件を満たしているかを厳密に確認することが不可欠です。このような高度な専門管理はオランダにおけるEOR対現地法人設立を検討する際の重要項目であり、認可パートナーは制度の認定取り消しを防ぐために年間を通じてこれらの基準値を継続的に監視します。
高度技能移民(HSM)ビザの迅速な取得
シェンゲン協定域外の国籍を持つ人材の雇用は、グローバル企業が海外展開を進める主たる動機となることが多々あります。オランダBVを設立してIND公認スポンサー(Recognized sponsor)の資格を取得するには、現地での事業実態(Substance)の証明や銀行口座審査などに数か月の期間を要します。EORモデルはこれに代わる迅速な解決策を提供します。認可パートナーを活用することで、オランダ国内に自社の現地法人を保有していなくても、高度技能移民(HSM)ビザのスポンサーとなることが可能です。従来の法人設立手続きの完了を待つことなく、チームを機動的に拡大できます。
これらのビザ申請は通常、約3週間で承認されます。この迅速さにより、競合他社が現地での法人登記手続きを進めている間に、優秀な人材を迅速に確保することが可能になります。手続きにはオランダの法律で義務付けられている本人確認や滞在許可証の申請もすべて含まれます。この効率的な手順によって、グローバルチームは1か月未満で現地に赴任し業務を開始できます。移民規則の完全なコンプライアンスを維持しながら、オランダ市場で主導権を握るために不可欠なスピードを担保します。
2026年のオランダ市場進出を確実に成功させるために
複雑なオランダの労働市場へ進出するには、長期的な経営管理の維持と初期の機動的な事業展開のどちらを優先するかという戦略的判断が求められます。本ガイドで解説したとおり、オランダBVは恒久的な拠点を提供する一方で、迅速かつリスクのない拡大を目指す場合、オランダにおけるEOR対現地法人設立の選択ではEORモデルが極めて有利に働きます。認可パートナーを活用することで、現地法人設立に伴う数か月に及ぶ手続きの遅延を回避できます。また、104週間にわたる病気休暇手当の重い支払い義務や、2026年の30%ルーリング適用要件の厳格な管理といった重大な財務負担から自社を守ることができます。
最適な道筋を選択することで、官僚的な手続きに煩わされることなく事業成長に専念できるようになります。オランダの法規制を完全に遵守した適法な雇用環境を、数か月ではなくわずか数週間で立ち上げることが可能です。予期せぬ追加費用のない透明な月次一括請求により、予測可能な財務管理を実現できます。オランダでの雇用を確実に進めるために:ICSPayrollの24時間無料見積もりをご利用ください。オランダにおける貴社のコンプライアンスを遵守した強い組織づくりを支援いたします。
よくあるご質問(FAQ)
2026年のオランダで、どれくらいの期間で従業員を雇用できますか?
EORを利用した場合の立ち上げ期間は、通常わずか数週間です。これは、公証人との手続き、銀行口座の開設、商工会議所への登記などに通常数か月を要するオランダBVの設立と比べて大幅に迅速です。EOR方式を選択することで、優秀な人材をほぼ即座に確保しオンボーディングできます。従来の現地法人設立に伴う事務手続きの遅れを回避し、市場機会に対して迅速に行動を起こすことが可能です。
現地の法人を設立せずにオランダの従業員を雇用できますか?
EOR(Employer of Record)と提携することで、現地法人を設立することなくオランダで従業員を雇用できます。オランダにおけるEORと現地法人設立の比較において、EORが法的な雇用主としての責任を担う一方、貴社は従業員の日常業務の指揮命令権を保持します。この仕組みは認可パートナーを通じて運用され、オランダ労働法への完全な準拠が担保されます。恒久的施設(PE)の設立負担を負うことなく、海外企業が市場へ進出するための適法な手段となります。
2026年のオランダの最低賃金はいくらですか?
2026年の法定最低時給は、週40時間労働の場合で14.71ユーロです。週36時間労働を採用している企業の場合、時給は14.99ユーロとなります。これらの数値は21歳以上のすべての従業員に適用されます。雇用主は、オランダ労働監督局(Nederlandse Arbeidsinspectie)の基準を遵守するために、すべての雇用契約がこれらの基準を満たしていることを確認しなければなりません。これらの法定賃金率は、生活水準や国内経済動向を反映して年2回改定されます。
2026年にオランダで雇用主に義務付けられる法定費用には何がありますか?
雇用主が負担すべき法定費用には、額面給与に加えて8%の休暇手当(Holiday allowance)が含まれます。さらに、AWf(失業基金)やAof(障害基金)などの社会保障保険料の納付が必要です。Zvw(医療保険法)拠出金も義務付けられています。また、大半の業種において総支給額の15.2%に相当する年金拠出基準が適用されます。専門の給与計算サービスを利用する場合、これらの法定コストは単一のペイロールファクターに一本化されることが多く、毎月の確実な予算管理が可能になります。
高度技能移民(HSM)ビザの取得にはどれくらいの期間がかかりますか?
認可パートナーを通じて手続きを行う場合、高度技能移民(HSM)ビザは通常約3週間で発給されます。この迅速なスケジュールは、外国人専門職を迅速に呼び寄せる必要がある企業にとって大きな強みとなります。新たに設立したオランダBVがIND公認スポンサーの認可を取得するには通常数か月を要します。EORを利用すればこの待機期間をスキップできるため、重要人材がわずかな遅延でオランダでの業務を開始できます。
オランダの雇用主にはどのような病気手当の支払い義務がありますか?
オランダの法令により、雇用主は従業員の病気療養期間中、104週間(2年間)にわたり給与の最低70%を支払うことが義務付けられています。この2年間の支給義務は欧州でも最も手厚い水準であり、雇用主にとって極めて重大な財務リスクとなります。また、ゲートキーパー改善法(Wet Verbetering Poortwachter)に基づき、Arbodienst(産業医機関)を指定して復職プロセスを管理することも義務付けられています。専門のEORサービスにはこのリスクに対する保険と手続き管理が含まれており、従業員の長期休業に伴う損失から企業を保護します。
2026年における30%ルーリングの仕組みはどうなっていますか?
30%ルーリングは、一定の要件を満たす外国人労働者に対し、国外転居に伴う費用を補填するための非課税手当の支給を認める制度です。2026年の基準年収額は48,013ユーロに設定されています。法改正後の新規適用者については、非課税割合の上限が27%に引き下げられる移行措置が適用されます。また、2026年の重大な変更点として、税制上の部分的非居住者資格の廃止が挙げられます。制度設計が複雑であるため、申請手続きは通常、包括的な給与計算またはEORサービスの一環として管理されます。
ペイロールファクターとは何ですか?どのような費用が含まれますか?
ペイロールファクターとは、雇用に関連するすべての諸経費を網羅するために従業員の額面給与に乗じる包括的な係数です。8%の休暇手当、社会保障保険料、年金拠出金などの法定費用のほか、給与計算処理や人事サポートに伴う事務手数料も含まれています。この仕組みにより、毎月1本の明確な請求書にまとめられるため、オランダにおけるEOR対現地法人設立の費用分析が大幅に簡素化されます。複数の税務機関や保険会社へ個別に支払いを行う必要がなくなります。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダにおける給与計算サービス(雇用契約書の作成、賃金税および社会保障の申告、休暇手当、年金、病気休暇、CAO(労働協約)の遵守など)の統括責任者を担当しており、最短48時間以内での迅速なオンボーディングを実現しています。
公式情報源

NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
EORを利用した場合の立ち上げ期間は、通常わずか数週間です。これは、公証人との手続き、銀行口座の開設、商工会議所への登記などに通常数か月を要するオランダBVの設立と比べて大幅に迅速です。EOR方式を選択することで、優秀な人材をほぼ即座に確保しオンボーディングできます。従来の現地法人設立に伴う事務手続きの遅れを回避し、市場機会に対して迅速に行動を起こすことが可能です。
EOR(Employer of Record)と提携することで、現地法人を設立することなくオランダで従業員を雇用できます。オランダにおけるEORと現地法人設立の比較において、EORが法的な雇用主としての責任を担う一方、貴社は従業員の日常業務の指揮命令権を保持します。この仕組みは認可パートナーを通じて運用され、オランダ労働法への完全な準拠が担保されます。恒久的施設(PE)の設立負担を負うことなく、海外企業が市場へ進出するための適法な手段となります。
2026年の法定最低時給は、週40時間労働の場合で14.71ユーロです。週36時間労働を採用している企業の場合、時給は14.99ユーロとなります。これらの数値は21歳以上のすべての従業員に適用されます。雇用主は、オランダ労働監督局(Nederlandse Arbeidsinspectie)の基準を遵守するために、すべての雇用契約がこれらの基準を満たしていることを確認しなければなりません。これらの法定賃金率は、生活水準や国内経済動向を反映して年2回改定されます。
雇用主が負担すべき法定費用には、額面給与に加えて8%の休暇手当(Holiday allowance)が含まれます。さらに、AWf(失業基金)やAof(障害基金)などの社会保障保険料の納付が必要です。Zvw(医療保険法)拠出金も義務付けられています。また、大半の業種において総支給額の15.2%に相当する年金拠出基準が適用されます。専門の給与計算サービスを利用する場合、これらの法定コストは単一のペイロールファクターに一本化されることが多く、毎月の確実な予算管理が可能になります。
認可パートナーを通じて手続きを行う場合、高度技能移民(HSM)ビザは通常約3週間で発給されます。この迅速なスケジュールは、外国人専門職を迅速に呼び寄せる必要がある企業にとって大きな強みとなります。新たに設立したオランダBVがIND公認スポンサーの認可を取得するには通常数か月を要します。EORを利用すればこの待機期間をスキップできるため、重要人材がわずかな遅延でオランダでの業務を開始できます。
オランダの法令により、雇用主は従業員の病気療養期間中、104週間(2年間)にわたり給与の最低70%を支払うことが義務付けられています。この2年間の支給義務は欧州でも最も手厚い水準であり、雇用主にとって極めて重大な財務リスクとなります。また、ゲートキーパー改善法(Wet Verbetering Poortwachter)に基づき、Arbodienst(産業医機関)を指定して復職プロセスを管理することも義務付けられています。専門のEORサービスにはこのリスクに対する保険と手続き管理が含まれており、従業員の長期休業に伴う損失から企業を保護します。
30%ルーリングは、一定の要件を満たす外国人労働者に対し、国外転居に伴う費用を補填するための非課税手当の支給を認める制度です。2026年の基準年収額は48,013ユーロに設定されています。法改正後の新規適用者については、非課税割合の上限が27%に引き下げられる移行措置が適用されます。また、2026年の重大な変更点として、税制上の部分的非居住者資格の廃止が挙げられます。制度設計が複雑であるため、申請手続きは通常、包括的な給与計算またはEORサービスの一環として管理されます。
ペイロールファクターとは、雇用に関連するすべての諸経費を網羅するために従業員の額面給与に乗じる包括的な係数です。8%の休暇手当、社会保障保険料、年金拠出金などの法定費用のほか、給与計算処理や人事サポートに伴う事務手数料も含まれています。この仕組みにより、毎月1本の明確な請求書にまとめられるため、オランダにおけるEOR対現地法人設立の費用分析が大幅に簡素化されます。複数の税務機関や保険会社へ個別に支払いを行う必要がなくなります。


