EOR vs. Unternehmen in den Niederlanden: Der Kosten- und Compliance-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
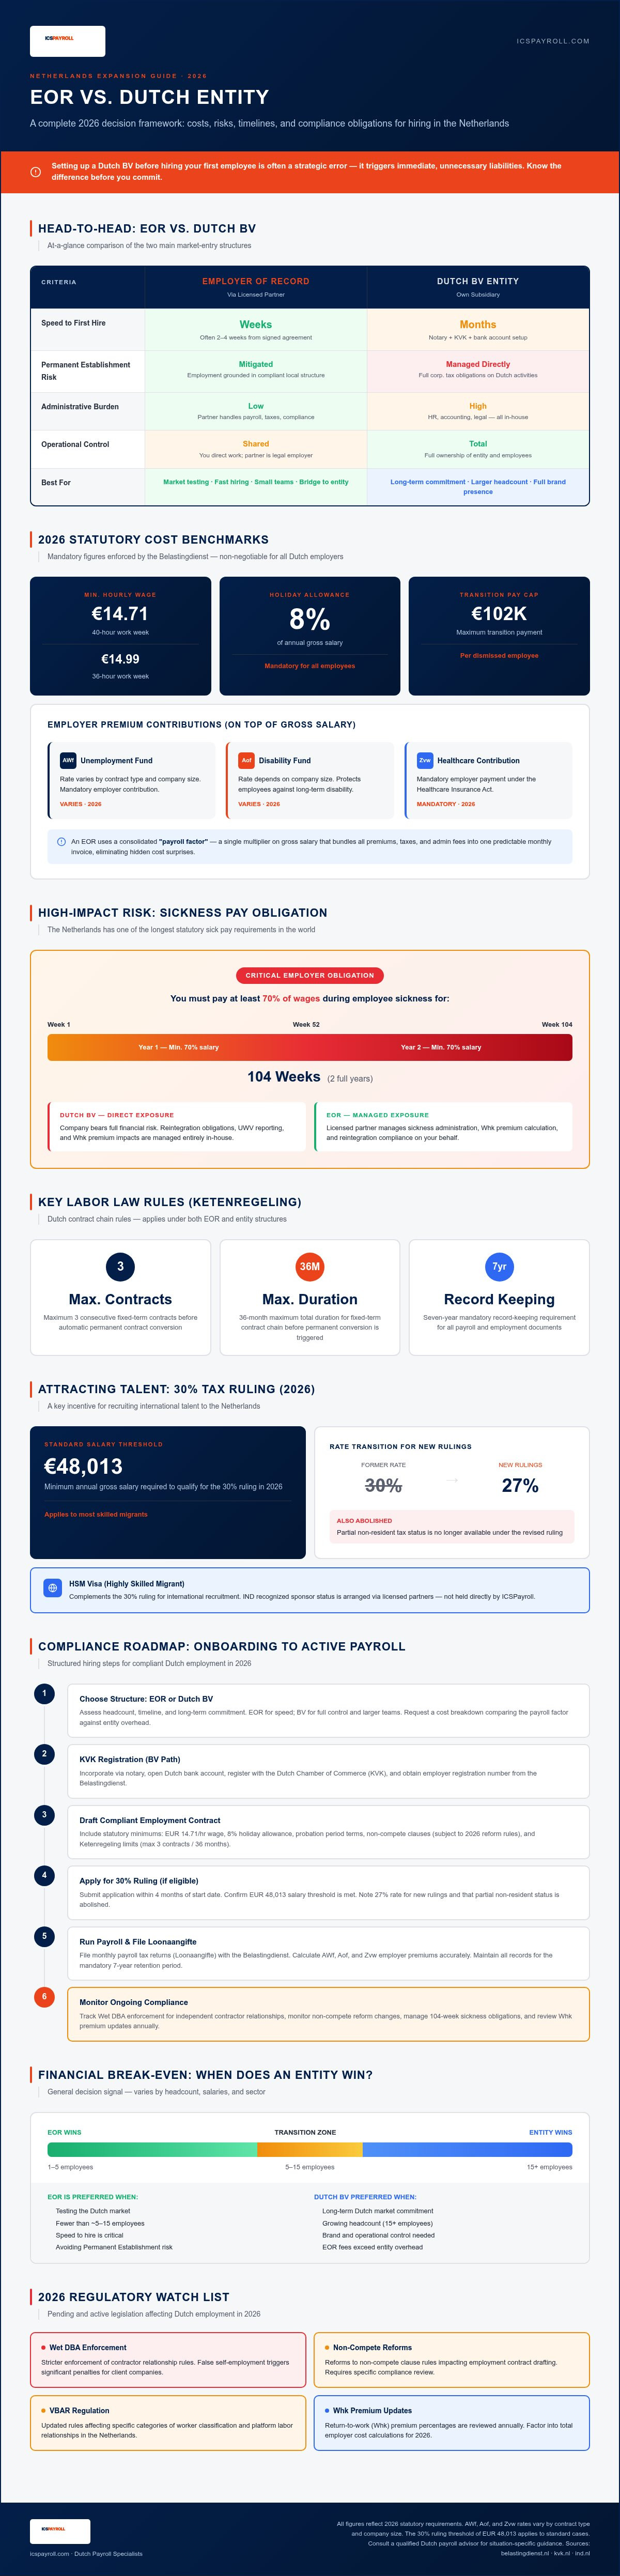
Die Gründung einer niederländischen BV vor der Einstellung Ihres ersten Mitarbeiters im Jahr 2026 ist oft ein strategischer Fehler, der sofort unnötige Verbindlichkeiten auslöst. Während die vollständige Eigentümerschaft einer lokalen Einheit ideal klingt, kann der administrative Aufwand der einzigartigen niederländischen Arbeitsgesetze ein wachsendes internationales Unternehmen schnell überfordern. Die Entscheidung zwischen EOR und einer eigenen Gesellschaft in den Niederlanden erfordert mehr als einen einfachen Gebührenvergleich. Sie erfordert ein tiefes Verständnis der Risiken einer Betriebsstätte und der strengen 104-wöchigen Lohnfortzahlungspflicht im Krankheitsfall. Sie benötigen einen klaren Weg, der Schnelligkeit mit langfristiger Compliance in Einklang bringt.
Wir sind uns einig, dass der niederländische Markt unglaubliche Talente bietet, aber die sich ändernde Regulierungslandschaft macht den Eintritt komplex. Dieser Leitfaden bietet eine umfassende Aufschlüsselung der Kosten, Risiken und Zeitpläne, die sowohl mit einem Employer of Record als auch mit einer niederländischen BV verbunden sind. Sie erfahren, wie Sie die Änderungen der Steuerregelung 2026 navigieren, einschließlich des spezifischen Gehaltsschwellenwerts von EUR 48.013 für die 30%-Regelung. Wir bieten auch eine finanzielle Break-Even-Analyse, um genau aufzuzeigen, wann eine eigene Gesellschaft kosteneffizienter wird als ein EOR. Diese Analyse umfasst einen detaillierten Blick auf die Whk-Prämiensätze 2026 und die Auswirkungen der neuen Reformen zum Wettbewerbsverbot. Am Ende dieses Leitfadens haben Sie eine konforme Einstellungs-Roadmap, um Ihre erste niederländische Einstellung mit vollem Vertrauen zu sichern.
Wichtige Erkenntnisse
- Bewerten Sie die strategischen Kompromisse zwischen EOR und eigener Gesellschaft in den Niederlanden, um zu entscheiden, ob eine lokale niederländische BV oder eine lizenzierte Partnervereinbarung der effizienteste Weg für Ihre Expansion im Jahr 2026 ist.
- Planen Sie die gesetzlichen Arbeitskosten genau ein, indem Sie den Mindeststundenlohn 2026 von EUR 14,71 und die obligatorische 8-prozentige Urlaubsgeldzulage berücksichtigen.
- Bereiten Sie sich auf die erhebliche 104-wöchige Lohnfortzahlungspflicht im Krankheitsfall vor, die Arbeitgeber dazu verpflichtet, bei längerfristiger Arbeitsunfähigkeit des Arbeitnehmers mindestens 70 Prozent des Lohns zu zahlen.
- Stellen Sie die vollständige administrative Compliance sicher, indem Sie eine strukturierte Einstellungs-Roadmap befolgen und die siebenjährige Aufbewahrungspflicht für Lohnabrechnungsdokumente einhalten.
- Nutzen Sie die 30%-Regelung und die HSM-Visaprogramme, um globale Talente zu rekrutieren und gleichzeitig den Standardgehaltsschwellenwert 2026 von EUR 48.013 zu erfüllen.
Die Wahl navigieren: Niederländische BV vs. Employer of Record im Jahr 2026
Die Wahl zwischen einer niederländischen BV und einem EOR ist eine Entscheidung, die Ihre Markteintrittsgeschwindigkeit und Ihre langfristige Steuerpflicht bestimmt. Eine niederländische BV, oder Besloten Vennootschap, ist eine private Kapitalgesellschaft, die als vollständig unabhängige juristische Person fungiert. Ihre Gründung erfordert eine formelle Notargründung, ein lokales Bankkonto und eine obligatorische Registrierung bei der niederländischen Handelskammer (KVK). Dieser Weg bietet die vollständige Kontrolle, beinhaltet aber einen erheblichen administrativen Aufwand, dessen Abschluss oft mehrere Monate dauert.
Ein Employer of Record (EOR) dient als strategische Alternative für Unternehmen, die schnell einstellen müssen, ohne den Overhead einer lokalen Tochtergesellschaft. Bei diesem Modell werden EOR-Dienstleistungen über lizenzierte Partner arrangiert, die als der rechtliche Arbeitgeber für Ihre Mitarbeiter in den Niederlanden fungieren. Während Sie die täglichen Aufgaben des Mitarbeiters verwalten, übernimmt der lizenzierte Partner die Lohnabrechnung, Steuern und die Einhaltung des Arbeitsrechts. Der Hauptvorteil der Wahl zwischen EOR und einer eigenen Gesellschaft in den Niederlanden ist für viele die Geschwindigkeit. Sie können oft innerhalb weniger Wochen von einer unterzeichneten Dienstleistungsvereinbarung zu einer aktiven Einstellung übergehen, während die Unternehmensgründung ein langfristiges Projekt bleibt.
Die rechtliche Realität einer Betriebsstätte
Die direkte Einstellung von Mitarbeitern durch ein ausländisches Unternehmen ohne lokale Einheit oder EOR birgt ein hohes Risiko einer „Betriebsstätte“. Die niederländischen Steuerbehörden können feststellen, dass Ihre Geschäftsaktivitäten in den Niederlanden ausreichen, um lokale Körperschaftsteuerpflichten auf Ihre globalen Gewinne auszulösen. Dies kann zu unerwarteten Steuernachzahlungen und rechtlichen Komplikationen führen. Die Nutzung eines EOR mindert dieses Risiko, indem sichergestellt wird, dass die Arbeitsbeziehung auf einer konformen, lokalen Struktur basiert. Es bietet eine Schutzschicht für die internationale Muttergesellschaft und stellt gleichzeitig sicher, dass alle Sozialversicherungsbeiträge korrekt an die Belastingdienst gezahlt werden.
Operative Kontrolle und Markteinführungszeit
Die Verwaltung einer niederländischen Tochtergesellschaft erfordert eine spezielle Infrastruktur für Personalwesen, Buchhaltung und rechtliche Compliance. Sie müssen über sich ändernde Vorschriften, wie die bevorstehende Durchsetzung der Wet DBA und die Reformen des Wettbewerbsverbots, auf dem Laufenden bleiben. Dieser administrative Aufwand kann von Ihren Kerngeschäftszielen ablenken. Die Wahl eines EOR ermöglicht es Ihnen, diese Hürden zu umgehen. Die operative Einrichtung für Neueinstellungen wird in der Regel in Wochen, nicht Monaten, erreicht. Dienstleistungsvereinbarungen und Arbeitsverträge werden oft innerhalb weniger Tage abgeschlossen, was die notwendige Agilität bietet, um Top-Talente in einem wettbewerbsintensiven Markt zu sichern. Dies macht den EOR zu einer idealen Brücke für Unternehmen, die den niederländischen Markt testen, bevor sie sich zu einem vollständigen Übergang zwischen EOR und einer eigenen Gesellschaft in den Niederlanden verpflichten.
Finanzielle Aufschlüsselung: Gesetzliche Kosten und der Lohnfaktor
Das Verständnis der finanziellen Auswirkungen von EOR vs. einer eigenen Gesellschaft in den Niederlanden erfordert einen genauen Blick auf gesetzliche Richtwerte. Für 2026 hat die niederländische Regierung den Mindeststundenlohn auf EUR 14,71 für eine 40-Stunden-Woche oder EUR 14,99 für eine 36-Stunden-Woche festgelegt. Zusätzlich zum Grundgehalt muss jeder Arbeitgeber einen obligatorischen 8-prozentigen Urlaubsgeldzuschlag zahlen. Diese Anforderungen werden von der niederländischen Steuerverwaltung (Belastingdienst) streng durchgesetzt. Das Versäumnis, diese spezifischen Prozentsätze zu berücksichtigen, kann zu erheblichen Budgetdefiziten während des Einstellungsprozesses führen.
Während eine niederländische BV von Ihnen verlangt, diese einzelnen Posten separat zu verwalten, verwendet ein EOR typischerweise einen „Lohnfaktor“. Dies ist ein konsolidierter Multiplikator, der auf das Bruttogehalt angewendet wird. Er deckt alle Arbeitgeberprämien, Sozialversicherungsbeiträge und Verwaltungsgebühren in einer einzigen monatlichen Rechnung ab. Dieses Modell bietet Budgetsicherheit und eliminiert die versteckten Kosten der lokalen Personalverwaltung. Wenn Sie einen klaren Vergleich für Ihre spezifische Mitarbeiterzahl benötigen, können Sie eine detaillierte Kostenaufschlüsselung anfordern, um diese Faktoren in der Praxis zu sehen.
Arbeitgeberprämien und Sozialversicherung
Die Arbeitgeberkosten in den Niederlanden gehen über das Bruttogehalt hinaus. Sie sind verantwortlich für die AWf- (Arbeitslosenfonds) und Aof- (Invalidenfonds) Prämien. Für 2026 variieren diese Sätze je nach Vertragsart und Unternehmensgröße. Zusätzlich ist der Zvw-Beitrag (Krankenversicherungsgesetz) eine obligatorische Arbeitgeberzahlung. Die Verwaltung dieser Beiträge über einen lizenzierten Partner stellt sicher, dass jede Prämie auf den Cent genau berechnet wird. Die meisten professionellen Anbieter bieten eine Bearbeitungszeit von 24 Stunden für Angebote an, sodass Sie die Gesamtkosten der Beschäftigung mit Ihren internen Prognosen vergleichen können.
Übergangsgeld und Kündigungskosten
Die Niederlande bieten Arbeitnehmern einen starken Schutz, einschließlich des „Transitievergoeding“ oder Übergangsgeldes. Für 2026 ist diese gesetzliche Zahlung auf EUR 102.000 oder ein Jahresgehalt begrenzt, wenn das Gehalt diesen Betrag übersteigt. Dieses Übergangsgeld ist ab dem ersten Tag der Beschäftigung fällig. Die „Ketenregeling“ begrenzt auch die Anzahl der befristeten Verträge, die Sie anbieten können, bevor einem Mitarbeiter eine Festanstellung gewährt werden muss. Die Verwendung des Lohnfaktor-Modells hilft Unternehmen, Rückstellungen für diese potenziellen Verbindlichkeiten zu bilden, um sicherzustellen, dass eine Vertragsbeendigung nicht zu einem unbudgetierten finanziellen Schock führt.
Risiken mit hoher Auswirkung: Krankheits- und Rentenpflichten
Der Eintritt in den niederländischen Markt als ausländische Einheit führt zu erheblichen langfristigen Verbindlichkeiten, die viele internationale HR-Teams übersehen. Die kritischste davon ist die gesetzliche Lohnfortzahlungspflicht im Krankheitsfall. Im Gegensatz zu vielen anderen Rechtsordnungen schreiben die Niederlande vor, dass Arbeitgeber mindestens 70 Prozent des Lohns eines Mitarbeiters für 104 Wochen zahlen müssen, wenn dieser aufgrund einer Krankheit arbeitsunfähig ist. Für ein kleines Team kann eine einzige Langzeiterkrankung eine massive finanzielle Belastung darstellen. Dies ist ein entscheidender Faktor bei der Bewertung von EOR vs. einer eigenen Gesellschaft in den Niederlanden, da professionelle EOR-Dienstleistungen typischerweise eine Absicherung gegen Krankheitsrisiken als Standardmerkmal ihres konsolidierten Modells beinhalten.
Um dieses Risiko zu managen, müssen Arbeitgeber mit einem Arbodienst zusammenarbeiten, einem zertifizierten Arbeitsmedizinischen Dienst. Der Arbodienst überwacht den Genesungsprozess und bietet obligatorische medizinische Beurteilungen an. Das Verständnis dieser Nuancen ist entscheidend für die Aufrechterhaltung eines konformen Arbeitsplatzes und den Schutz Ihres Geschäftsergebnisses. Detaillierte Aufschlüsselungen dieser Anforderungen finden Sie in unserem Leitfaden zum Arbeitsrecht in den Niederlanden.
Der Rentenrichtwert von 15,2 Prozent
Die Rentenverwaltung in den Niederlanden ist für die meisten Sektoren eine gesetzliche Pflicht. Für 2026 ist der obligatorische Rentenbeitrag auf 15,2 Prozent des Bruttogehalts festgelegt. Dies ist ein erheblicher Overhead, der in jede Finanzprognose einfließen muss. Wenn Sie einen EOR nutzen, werden diese Beiträge automatisch verwaltet; Mitarbeiter können ihre angesammelten Guthaben über ein sicheres Online-Portal verfolgen. Bei einer niederländischen BV müssen Sie diese Pensionsfondsbeziehungen eigenständig aufbauen und verwalten. Dies fügt Ihren internen Teams eine weitere Ebene administrativer Komplexität und laufender Berichtspflichten hinzu.
Einhaltung des Gesetzes zur Verbesserung der Gatekeeper-Funktion
Das Gatekeeper Improvement Act, lokal als Wet Verbetering Poortwachter bekannt, schreibt strenge Reintegrationsfristen bei Langzeiterkrankungen vor. Innerhalb von sechs Wochen nach Krankheitsbeginn muss eine Problemanalyse abgeschlossen sein. Bis zur achten Woche muss ein formeller Reintegrationsplan (Plan van Aanpak) von beiden Parteien unterzeichnet werden. Das Nichteinhalten dieser bürokratischen Schritte kann dazu führen, dass die niederländische Sozialversicherungsbank (UWV) eine Strafe verhängt. Diese Strafe zwingt den Arbeitgeber typischerweise, ein drittes Jahresgehalt zu zahlen, ohne den Vertrag kündigen zu können. Lizenzierte EOR-Partner kümmern sich um alle Unterstützung bei Krankheitsurlaub und Reintegrationsberatung und schützen Sie vor diesen kostspieligen Verfahrensfehlern. Bei der Debatte zwischen EOR und eigener Gesellschaft in den Niederlanden ist die Übertragung dieser rechtlichen und operativen Last auf einen lokalen Experten oft das überzeugendste Argument für das EOR-Modell.
Die Compliance-Roadmap: Von der Einarbeitung bis zur aktiven Lohnabrechnung
Der Übergang von der strategischen Entscheidung zwischen EOR und eigener Gesellschaft in den Niederlanden zu einer operativen Realität erfordert einen strukturierten Ansatz. Die konforme Einstellung in den Niederlanden folgt einem strengen Fünf-Schritte-Prozess. Dieser beginnt mit einer detaillierten Kostenberatung und der Unterzeichnung eines Dienstleistungsvertrags. Sobald die Grundlage gelegt ist, durchläuft der Prozess die Mitarbeitereinarbeitung, Visa- oder Steuerregulierungsanträge und schließlich die Aktivierung des monatlichen Lohnabrechnungszyklus. Um die volle Rechtsgültigkeit zu gewährleisten, müssen alle Lohnabrechnungsdokumente die gesetzliche siebenjährige Aufbewahrungspflicht einhalten. Professionelle EOR-Dienstleistungen, die über lizenzierte Partner arrangiert werden, bieten die notwendige Personalverwaltung und lokalisierte Mitarbeiterhandbücher, um sicherzustellen, dass Ihr Team vom ersten Tag an den niederländischen Arbeitsstandards entspricht.
Für einen tieferen Einblick in diese operativen Phasen können Sie unseren Employer of Record Niederlande Leitfaden einsehen. Diese Ressource beschreibt, wie man die häufigsten administrativen Fallstricke vermeidet, die eine traditionelle Unternehmensgründung oft verzögern.
Obligatorische Ausweisprüfung und Arbeitserlaubnis
Die erste kritische Hürde bei der Einarbeitung in den Niederlanden ist die obligatorische physische Ausweisprüfung. Das niederländische Gesetz verlangt vom Arbeitgeber, das Originaldokument des Arbeitnehmers vor dessen erstem Arbeitstag zu überprüfen. Ein einfacher Scan oder eine Fotokopie ist nicht ausreichend. Für internationale Talente müssen Sie auch deren Arbeitserlaubnis über den Immigration and Naturalisation Service (IND) bestätigen. Während EU-Bürger Freizügigkeit genießen, benötigen Nicht-EU-Experten typischerweise ein Highly Skilled Migrant (HSM) Visum. Einer der Hauptvorteile der Nutzung eines lizenzierten EOR-Partners ist die Geschwindigkeit dieses Prozesses. HSM-Visa werden typischerweise innerhalb von nur drei Wochen erteilt, was deutlich schneller ist als die Zeitrahmen, die normalerweise mit einem Antrag für eine neue niederländische BV verbunden sind.
Einrichtung des monatlichen Lohnabrechnungszyklus
Sobald die Einarbeitung abgeschlossen ist, verlagert sich der Fokus auf die monatlichen „Loonaangifte“-Einreichungen. Dies sind die formellen Gehaltsmeldungen, die an die niederländische Steuerverwaltung gesendet werden. Genauigkeit ist hier von größter Bedeutung, um Strafen für verspätete Einreichungen oder falsche Arbeitgeberprämienberechnungen zu vermeiden. Beim Vergleich von EOR vs. einer eigenen Gesellschaft in den Niederlanden finden viele Unternehmen das konsolidierte Rechnungsmodell eines EOR wesentlich effizienter. Anstatt mehrere Zahlungen für Steuern, Sozialversicherungsbeiträge und Renten zu verwalten, erhalten Sie eine einzige monatliche Rechnung. Dieses Dokument deckt das Bruttogehalt, alle gesetzlichen Prämien und die vereinbarte Servicegebühr ab. Es stellt sicher, dass jede Gehaltsabrechnung konform ist und alle Arbeitgeberbeiträge mit klinischer Präzision gehandhabt werden. Wenn Sie bereit sind, Ihre niederländischen Operationen zu vereinfachen, können Sie noch heute ein maßgeschneidertes Lohnfaktor-Angebot anfordern.
Talente anziehen: Die 30%-Regelung und HSM-Visa
Die Rekrutierung von internationalen Spitzentalenten erfordert mehr als ein wettbewerbsfähiges Grundgehalt. Die 30%-Regelung bleibt der stärkste Anreiz, um globale Experten auf den niederländischen Markt zu locken. Diese Steuervergünstigung ermöglicht es Arbeitgebern, einen Teil des Bruttogehalts steuerfrei zu gewähren, um extraterritoriale Kosten zu decken. Bei der Abwägung zwischen EOR und einer eigenen Gesellschaft in den Niederlanden ist es wichtig zu beachten, dass professionelle Anbieter die Unterstützung bei der Beantragung der 30%-Regelung in ihren Standard-Lohnfaktor aufnehmen. Dies entlastet Ihre internen Teams administrativ und bietet Ihren Mitarbeitern eine erhebliche Steigerung des Nettoeinkommens. Es ist ein strategischer Vorteil, der Ihnen hilft, Talente in einem Umfeld hoher Nachfrage zu sichern.
Ab 2026 treten erhebliche Änderungen in Kraft. Die bemerkenswerteste ist die vollständige Abschaffung des partiellen Nichtansässigenstatus zu Steuerzwecken. Zuvor konnten Expats wählen, als Nichtansässige für bestimmte Steuerboxen behandelt zu werden, dies endet jedoch am 1. Januar 2026. Das Verständnis dieser Nuancen ist entscheidend für die Aufrechterhaltung eines attraktiven und konformen Angebots. Für einen tieferen Einblick in diese Vorschriften verweisen wir auf unseren Umfassenden Leitfaden zur 30%-Regelung. Diese Ressource erklärt, wie der Übergang zu managen ist und die finanziellen Interessen Ihrer Mitarbeiter geschützt werden können.
Berechtigung und Gehaltsschwellenwerte 2026
Um sich für die 30%-Regelung im Jahr 2026 zu qualifizieren, muss der Arbeitnehmer spezifische Kriterien bezüglich seiner Rekrutierung und seines Einkommens erfüllen. Der jährliche Standardschwellenwert für das Gehalt liegt bei EUR 48.013. Dieser Wert ist exklusive der steuerfreien Zulage selbst. Für Arbeitnehmer unter 30 Jahren mit einem Master-Abschluss gilt typischerweise ein niedrigerer Schwellenwert. Zusätzlich begrenzt die gesetzliche Übergangsregelung den steuerfreien Prozentsatz für neuere Regelungen auf 27 Prozent. Es ist unerlässlich, dass Ihre Kandidaten diese Benchmarks erfüllen, bevor Sie ein formelles Angebot unterbreiten. Dieses Maß an technischer Präzision ist ein Schlüsselfaktor in der Debatte zwischen EOR und einer eigenen Gesellschaft in den Niederlanden, da lizenzierte Partner sicherstellen, dass diese Schwellenwerte das ganze Jahr über überwacht werden, um den Widerruf der Regelung zu verhindern.
Beschleunigte Highly Skilled Migrant (HSM) Visa
Die Möglichkeit, Talente außerhalb des Schengen-Raums einzustellen, ist oft der Haupttreiber für internationale Expansionen. Die Gründung einer niederländischen BV, um den IND-Sponsorenstatus zu erhalten, ist ein monatelanger Prozess, der erhebliche lokale Substanz und die Überprüfung des Bankkontos erfordert. Das EOR-Modell bietet eine schnellere Alternative. Durch die Nutzung lizenzierter Partner können Sie Highly Skilled Migrant (HSM)-Visa sponsern, ohne eine eigene juristische Person in den Niederlanden zu besitzen. Dies ermöglicht es Ihnen, Ihr Team ohne die Wartezeiten einer traditionellen Unternehmensgründung zu skalieren.
Diese Visumanträge werden in der Regel innerhalb von etwa 3 Wochen bewilligt. Diese Geschwindigkeit ermöglicht es Ihnen, Talente zu sichern, bevor Konkurrenten ihre eigenen lokalen Registrierungen abschließen können. Der Prozess umfasst die obligatorischen Ausweisprüfungen und Aufenthaltsgenehmigungsanträge, die nach niederländischem Recht erforderlich sind. Dieser beschleunigte Weg stellt sicher, dass Ihr globales Team in weniger als einem Monat vor Ort und produktiv sein kann. Er bietet die Agilität, die benötigt wird, um auf dem niederländischen Markt führend zu sein, während gleichzeitig die vollständige Einhaltung der Einwanderungsstandards gewährleistet wird.
Sicherung Ihres niederländischen Markteintritts im Jahr 2026
Die Bewältigung der Komplexität des niederländischen Arbeitsmarktes erfordert eine strategische Entscheidung zwischen langfristiger Kontrolle und sofortiger operativer Agilität. Dieser Leitfaden hat gezeigt, dass, während eine niederländische BV eine dauerhafte Präsenz bietet, die Entscheidung EOR vs. einer eigenen Gesellschaft in den Niederlanden oft das EOR-Modell für eine schnelle, risikofreie Expansion bevorzugt. Durch die Nutzung eines lizenzierten Partners umgehen Sie die monatelangen administrativen Verzögerungen, die mit der Unternehmensgründung verbunden sind. Sie schützen Ihr Unternehmen auch vor den erheblichen finanziellen Belastungen der 104-wöchigen Lohnfortzahlungspflicht im Krankheitsfall und der sorgfältigen Verwaltung der Gehaltsschwellenwerte der 30%-Regelung für 2026.
Die Wahl des richtigen Weges stellt sicher, dass Ihr Fokus auf Wachstum liegt und nicht auf bürokratischen Hürden. Die operative Einrichtung kann in Wochen, nicht Monaten, erreicht werden, mit vollständiger niederländischer Compliance garantiert. Sie erhalten eine klare monatliche Rechnung ohne Überraschungen, was eine vorhersehbare Finanzplanung ermöglicht. Stellen Sie in den Niederlanden mit Vertrauen ein: Holen Sie sich Ihr 24-Stunden-Angebot von ICSPayroll. Wir freuen uns darauf, Ihnen beim Aufbau eines erfolgreichen und konformen Teams in den Niederlanden zu helfen.
Häufig gestellte Fragen
Wie schnell kann ich im Jahr 2026 einen Mitarbeiter in den Niederlanden einstellen?
Die operative Einrichtung über einen EOR dauert typischerweise nur wenige Wochen. Dies ist deutlich schneller als die Gründung einer niederländischen BV, die Notarbesuche, Bankkontoanmeldung und Handelsregistereinträge umfasst, die oft mehrere Monate dauern. Durch die Wahl des EOR-Weges können Sie Talente fast sofort sichern und einarbeiten. Diese Geschwindigkeit ermöglicht es Ihrem Unternehmen, auf Marktchancen zu reagieren, ohne die administrativen Verzögerungen, die mit der Einrichtung einer traditionellen juristischen Person verbunden sind.
Kann ich niederländische Mitarbeiter einstellen, ohne eine lokale juristische Person zu gründen?
Sie können niederländische Mitarbeiter einstellen, ohne eine lokale Einheit zu gründen, indem Sie mit einem Employer of Record zusammenarbeiten. Im Vergleich zwischen EOR und einer eigenen Gesellschaft in den Niederlanden fungiert der EOR als der rechtliche Arbeitgeber, während Sie die tägliche Leitung des Personals behalten. Diese Vereinbarung wird über lizenzierte Partner ermöglicht, die die vollständige Einhaltung des niederländischen Arbeitsrechts gewährleisten. Sie bietet eine rechtliche Brücke für internationale Unternehmen, um in den Markt einzutreten, ohne den Overhead einer Betriebsstätte.
Wie hoch ist der Mindestlohn in den Niederlanden im Jahr 2026?
Der gesetzliche Mindeststundenlohn 2026 beträgt EUR 14,71 für eine 40-Stunden-Woche. Für Unternehmen, die eine 36-Stunden-Woche betreiben, beträgt der Satz EUR 14,99 pro Stunde. Diese Zahlen gelten für alle Arbeitnehmer ab 21 Jahren. Arbeitgeber müssen sicherstellen, dass jeder Vertrag diese Benchmarks erfüllt, um den niederländischen Arbeitsaufsichtsbehörden zu entsprechen. Diese Sätze werden zweimal jährlich aktualisiert, um Änderungen der Lebenshaltungskosten und der nationalen Wirtschaftsbedingungen widerzuspiegeln.
Welche obligatorischen Arbeitgeberkosten fallen in den Niederlanden für 2026 an?
Zu den obligatorischen Arbeitgeberkosten gehören das Bruttogehalt zuzüglich eines 8-prozentigen Urlaubsgeldes. Darüber hinaus müssen Sie Sozialversicherungsbeiträge wie den AWf-Arbeitslosenfonds und den Aof-Invaliditätsfonds zahlen. Der Zvw-Krankenversicherungsbeitrag ist ebenfalls erforderlich. Für die meisten Sektoren gilt ein Rentenbeitragsrichtwert von 15,2 Prozent des Bruttogehalts. Diese gesetzlichen Kosten werden bei der Nutzung professioneller Lohnabrechnungsdienste oft zu einem einzigen Lohnfaktor zusammengefasst, um eine vorhersehbare monatliche Budgetierung zu gewährleisten.
Wie lange dauert es, ein Highly Skilled Migrant (HSM) Visum zu erhalten?
Highly Skilled Migrant (HSM) Visa werden in der Regel innerhalb von etwa 3 Wochen bewilligt, wenn sie über lizenzierte Partner arrangiert werden. Dieser beschleunigte Zeitplan ist ein großer Vorteil für Unternehmen, die internationale Experten schnell umziehen müssen. Die Erlangung des vom IND anerkannten Sponsorenstatus für eine neue niederländische BV kann mehrere Monate dauern. Die Nutzung eines EOR ermöglicht es Ihnen, diese Wartezeit zu umgehen, und stellt sicher, dass Ihre Schlüsselmitarbeiter ihre Aufgaben in den Niederlanden mit minimaler Verzögerung beginnen können.
Welche Anforderungen gelten für die Lohnfortzahlung im Krankheitsfall für niederländische Arbeitgeber?
Das niederländische Gesetz verlangt von Arbeitgebern, mindestens 70 Prozent des Lohns eines Arbeitnehmers für 104 Wochen im Krankheitsfall zu zahlen. Diese zweijährige Verpflichtung ist eine der höchsten in Europa und stellt ein erhebliches finanzielles Risiko für Arbeitgeber dar. Sie müssen auch einen Arbodienst beauftragen, um den Reintegrationsprozess gemäß dem Gatekeeper Improvement Act zu verwalten. Professionelle EOR-Dienstleistungen umfassen die Versicherung und Verwaltung dieses Risikos und schützen Ihr Unternehmen vor den Kosten einer langfristigen Krankheit der Mitarbeiter.
Wie funktioniert die 30%-Regelung im Jahr 2026?
Die 30%-Regelung ermöglicht es berechtigten Expats, eine steuerfreie Zulage zur Deckung extraterritorialer Kosten zu erhalten. Für 2026 liegt der Standardgehaltsschwellenwert bei EUR 48.013. Neuere Regelungen unterliegen einem Übergang, bei dem der steuerfreie Satz auf 27 Prozent begrenzt ist. Eine kritische Änderung für 2026 ist die Abschaffung des partiellen Nichtansässigenstatus zu Steuerzwecken. Diese Vorschriften sind komplex, daher werden Anträge typischerweise als Teil eines umfassenden Lohnabrechnungs- oder EOR-Dienstleistungspakets verwaltet.
Was ist ein Lohnfaktor und was deckt er ab?
Ein Lohnfaktor ist ein konsolidierter Multiplikator, der auf das Bruttogehalt eines Mitarbeiters angewendet wird, um alle beschäftigungsbezogenen Ausgaben abzudecken. Er umfasst gesetzliche Kosten wie die 8-prozentige Urlaubsgeldzulage, Sozialversicherungsbeiträge und Rentenbeiträge. Er deckt auch die Verwaltungsgebühren für die Lohnabrechnung und HR-Unterstützung ab. Dieses Modell vereinfacht die Finanzanalyse zwischen EOR und einer eigenen Gesellschaft in den Niederlanden, indem es eine klare monatliche Rechnung liefert. Es eliminiert die Notwendigkeit separater Zahlungen an mehrere Steuer- und Versicherungsbehörden.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei die Einarbeitung innerhalb von 48 Stunden möglich ist.
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Die operative Einrichtung über einen EOR dauert typischerweise nur wenige Wochen. Dies ist deutlich schneller als die Gründung einer niederländischen BV, die Notarbesuche, Bankkontoanmeldung und Handelsregistereinträge umfasst, die oft mehrere Monate dauern. Durch die Wahl des EOR-Weges können Sie Talente fast sofort sichern und einarbeiten. Diese Geschwindigkeit ermöglicht es Ihrem Unternehmen, auf Marktchancen zu reagieren, ohne die administrativen Verzögerungen, die mit der Einrichtung einer traditionellen juristischen Person verbunden sind.
Sie können niederländische Mitarbeiter einstellen, ohne eine lokale Einheit zu gründen, indem Sie mit einem Employer of Record zusammenarbeiten. Im Vergleich zwischen EOR und einer eigenen Gesellschaft in den Niederlanden fungiert der EOR als der rechtliche Arbeitgeber, während Sie die tägliche Leitung des Personals behalten. Diese Vereinbarung wird über lizenzierte Partner ermöglicht, die die vollständige Einhaltung des niederländischen Arbeitsrechts gewährleisten. Sie bietet eine rechtliche Brücke für internationale Unternehmen, um in den Markt einzutreten, ohne den Overhead einer Betriebsstätte.
Der gesetzliche Mindeststundenlohn 2026 beträgt EUR 14,71 für eine 40-Stunden-Woche. Für Unternehmen, die eine 36-Stunden-Woche betreiben, beträgt der Satz EUR 14,99 pro Stunde. Diese Zahlen gelten für alle Arbeitnehmer ab 21 Jahren. Arbeitgeber müssen sicherstellen, dass jeder Vertrag diese Benchmarks erfüllt, um den niederländischen Arbeitsaufsichtsbehörden zu entsprechen. Diese Sätze werden zweimal jährlich aktualisiert, um Änderungen der Lebenshaltungskosten und der nationalen Wirtschaftsbedingungen widerzuspiegeln.
Zu den obligatorischen Arbeitgeberkosten gehören das Bruttogehalt zuzüglich eines 8-prozentigen Urlaubsgeldes. Darüber hinaus müssen Sie Sozialversicherungsbeiträge wie den AWf-Arbeitslosenfonds und den Aof-Invaliditätsfonds zahlen. Der Zvw-Krankenversicherungsbeitrag ist ebenfalls erforderlich. Für die meisten Sektoren gilt ein Rentenbeitragsrichtwert von 15,2 Prozent des Bruttogehalts. Diese gesetzlichen Kosten werden bei der Nutzung professioneller Lohnabrechnungsdienste oft zu einem einzigen Lohnfaktor zusammengefasst, um eine vorhersehbare monatliche Budgetierung zu gewährleisten.
Highly Skilled Migrant (HSM) Visa werden in der Regel innerhalb von etwa 3 Wochen bewilligt, wenn sie über lizenzierte Partner arrangiert werden. Dieser beschleunigte Zeitplan ist ein großer Vorteil für Unternehmen, die internationale Experten schnell umziehen müssen. Die Erlangung des vom IND anerkannten Sponsorenstatus für eine neue niederländische BV kann mehrere Monate dauern. Die Nutzung eines EOR ermöglicht es Ihnen, diese Wartezeit zu umgehen, und stellt sicher, dass Ihre Schlüsselmitarbeiter ihre Aufgaben in den Niederlanden mit minimaler Verzögerung beginnen können.
Das niederländische Gesetz verlangt von Arbeitgebern, mindestens 70 Prozent des Lohns eines Arbeitnehmers für 104 Wochen im Krankheitsfall zu zahlen. Diese zweijährige Verpflichtung ist eine der höchsten in Europa und stellt ein erhebliches finanzielles Risiko für Arbeitgeber dar. Sie müssen auch einen Arbodienst beauftragen, um den Reintegrationsprozess gemäß dem Gatekeeper Improvement Act zu verwalten. Professionelle EOR-Dienstleistungen umfassen die Versicherung und Verwaltung dieses Risikos und schützen Ihr Unternehmen vor den Kosten einer langfristigen Krankheit der Mitarbeiter.
Die 30%-Regelung ermöglicht es berechtigten Expats, eine steuerfreie Zulage zur Deckung extraterritorialer Kosten zu erhalten. Für 2026 liegt der Standardgehaltsschwellenwert bei EUR 48.013. Neuere Regelungen unterliegen einem Übergang, bei dem der steuerfreie Satz auf 27 Prozent begrenzt ist. Eine kritische Änderung für 2026 ist die Abschaffung des partiellen Nichtansässigenstatus zu Steuerzwecken. Diese Vorschriften sind komplex, daher werden Anträge typischerweise als Teil eines umfassenden Lohnabrechnungs- oder EOR-Dienstleistungspakets verwaltet.
Ein Lohnfaktor ist ein konsolidierter Multiplikator, der auf das Bruttogehalt eines Mitarbeiters angewendet wird, um alle beschäftigungsbezogenen Ausgaben abzudecken. Er umfasst gesetzliche Kosten wie die 8-prozentige Urlaubsgeldzulage, Sozialversicherungsbeiträge und Rentenbeiträge. Er deckt auch die Verwaltungsgebühren für die Lohnabrechnung und HR-Unterstützung ab. Dieses Modell vereinfacht die Finanzanalyse zwischen EOR und einer eigenen Gesellschaft in den Niederlanden, indem es eine klare monatliche Rechnung liefert. Es eliminiert die Notwendigkeit separater Zahlungen an mehrere Steuer- und Versicherungsbehörden.