EOR vs filiale aux Pays-Bas : le guide 2026 des coûts et de la conformité
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Créer une BV néerlandaise avant d'embaucher votre premier salarié en 2026 constitue souvent une erreur stratégique qui engendre des obligations immédiates et superflues. Bien que la détention intégrale d'une entité locale semble idéale, la charge administrative liée au droit du travail néerlandais peut rapidement submerger une entreprise internationale en pleine croissance. Choisir entre un EOR et une entité aux Pays-Bas nécessite bien plus qu'une simple comparaison de frais. Cela exige une compréhension approfondie des risques d'établissement stable et de la stricte obligation de maintien de salaire pendant 104 semaines en cas de maladie. Vous avez besoin d'une feuille de route claire, qui concilie rapidité d'exécution et conformité à long terme.
Le marché néerlandais regorge indéniablement de talents d'exception, mais l'évolution constante du cadre réglementaire rend l'implantation complexe. Ce guide propose une analyse détaillée des coûts, des risques et des délais associés à l'Employer of Record et à la BV néerlandaise. Vous découvrirez comment appréhender les modifications fiscales de 2026 relatives au ruling d'impatriation, notamment le seuil salarial spécifique de 48 013 EUR pour le régime des 30 % (30%-regeling). Nous présentons également une analyse du seuil de rentabilité financière afin de déterminer avec précision à quel moment la création d'une entité devient plus rentable qu'un EOR. Cette étude inclut un examen minutieux des taux de cotisation Whk pour 2026 et de l'impact des réformes encadrant les clauses de non-concurrence. À l'issue de cette lecture, vous disposerez d'une feuille de route de recrutement conforme pour réaliser votre première embauche aux Pays-Bas en toute sérénité.
Points clés à retenir
- Évaluez les arbitrages stratégiques entre EOR et entité aux Pays-Bas afin de déterminer si une BV locale ou un partenariat avec un prestataire agréé constitue la voie la plus efficace pour votre développement en 2026.
- Budgétisez avec précision les coûts salariaux légaux en intégrant le salaire horaire minimum de 14,71 EUR pour 2026 ainsi que l'indemnité obligatoire de congés payés de 8 pour cent (vakantiegeld).
- Préparez-vous à l'obligation majeure de maintien de salaire pendant 104 semaines en cas de maladie, qui impose aux employeurs de verser au moins 70 pour cent du salaire lors des arrêts maladie prolongés.
- Garantissez une parfaite conformité administrative en suivant un plan de recrutement structuré et en respectant l'obligation légale de conservation des documents de paie pendant sept ans.
- Tirez parti du régime des 30 % et du visa pour travailleurs hautement qualifiés (HSM) pour recruter des talents internationaux tout en respectant le seuil de rémunération standard de 48 013 EUR en 2026.
Faire le bon choix : BV néerlandaise ou Employer of Record en 2026
Arbitrer entre une BV néerlandaise et un EOR détermine à la fois votre rapidité d'accès au marché et votre assujettissement fiscal à long terme. Une BV néerlandaise (Besloten Vennootschap) est une société à responsabilité limitée qui opère en tant qu'entité juridique pleinement indépendante. Sa constitution requiert un acte notarié officiel, l'ouverture d'un compte bancaire local et une immatriculation obligatoire auprès de la Chambre de commerce néerlandaise (KVK). Cette option assure un contrôle total, mais implique un engagement administratif lourd dont l'aboutissement prend fréquemment plusieurs mois.
L'Employer of Record (EOR) représente une alternative stratégique pour les entreprises souhaitant recruter rapidement sans supporter la structure d'une filiale locale. Dans ce schéma, les prestations d'EOR sont organisées par l'intermédiaire de partenaires agréés qui assument le rôle d'employeur légal pour vos collaborateurs aux Pays-Bas. Tandis que vous dirigez l'activité quotidienne du salarié, le partenaire agréé prend en charge la gestion de paie, les déclarations fiscales et le respect du droit du travail. L'avantage prépondérant de l'arbitrage EOR vs entité aux Pays-Bas réside souvent dans la rapidité : vous pouvez passer de la signature du contrat de service à une embauche opérationnelle en quelques semaines seulement, alors que l'immatriculation d'une entité demeure un projet au long cours.
La réalité juridique de l'établissement stable
Embaucher du personnel directement depuis une société étrangère sans disposer d'une entité locale ni d'un EOR engendre un risque élevé d'« établissement stable » (Permanent Establishment). L'administration fiscale néerlandaise peut considérer que vos activités commerciales aux Pays-Bas sont suffisantes pour soumettre vos bénéfices mondiaux à l'impôt local sur les sociétés. Cela peut entraîner des redressements fiscaux imprévus et d'importantes complications juridiques. Le recours à un EOR neutralise ce risque en ancrant la relation de travail dans une structure locale conforme. Il offre une protection efficace à la société mère internationale tout en garantissant le versement rigoureux des cotisations sociales auprès de la Belastingdienst.
Contrôle opérationnel et rapidité d'accès au marché
L'administration d'une filiale néerlandaise exige une infrastructure dédiée pour les ressources humaines, la comptabilité et la veille juridique. Vous devrez vous adapter en permanence aux évolutions réglementaires, telles que l'application renforcée de la loi Wet DBA contre le faux travail indépendant et la réforme des clauses de non-concurrence. Cette charge administrative risque de vous détourner de vos priorités commerciales. Opter pour un EOR permet de contourner ces obstacles. L'installation opérationnelle de vos nouveaux collaborateurs s'effectue en quelques semaines, et non en plusieurs mois. Les contrats de prestations et les contrats de travail sont souvent finalisés en quelques jours, procurant l'agilité indispensable pour attirer les meilleurs profils sur un marché concurrentiel. L'EOR constitue ainsi une solution transitoire idéale pour tester le marché néerlandais avant de franchir l'étape d'une implantation définitive.
Analyse financière : coûts légaux et coefficient de paie
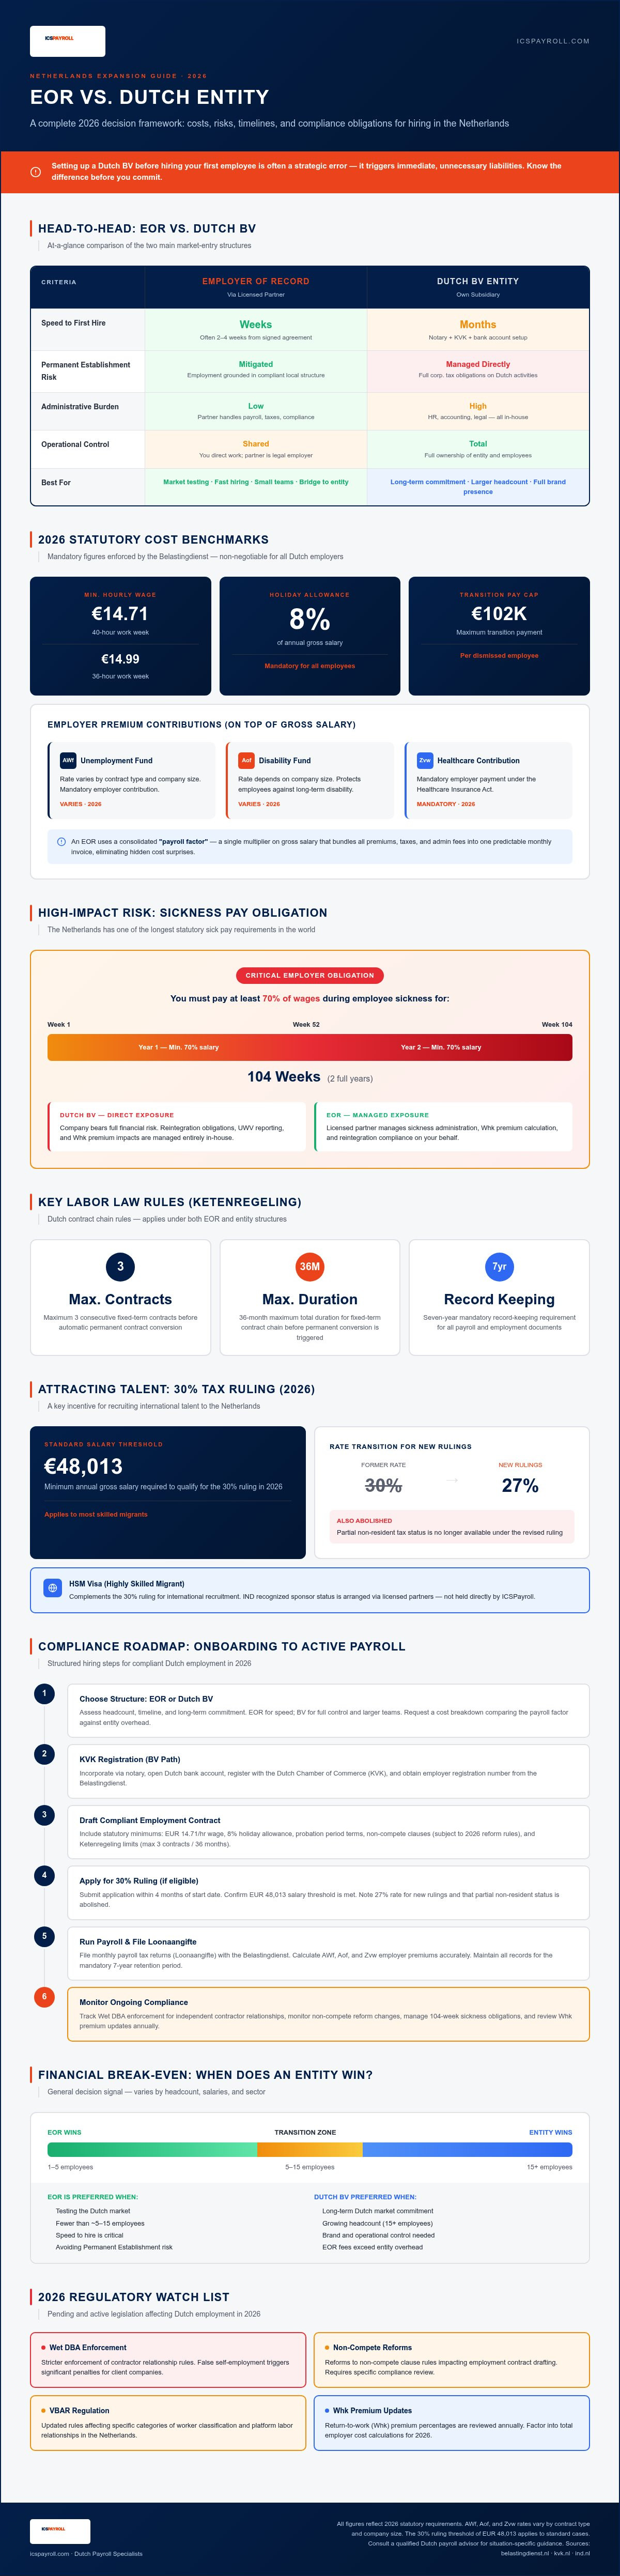
Comprendre les implications financières du choix entre EOR et entité aux Pays-Bas requiert une analyse minutieuse des barèmes légaux. Pour 2026, le gouvernement néerlandais a fixé le salaire horaire minimum à 14,71 EUR pour une semaine de travail de 40 heures, ou 14,99 EUR pour une semaine de 36 heures. En complément du salaire de base, chaque employeur doit verser une indemnité légale de congés payés de 8 pour cent (vakantiegeld). Ces obligations font l'objet d'un contrôle strict par l'administration fiscale néerlandaise (Belastingdienst). Omettre ces taux spécifiques peut occasionner d'importants dépassements budgétaires lors du recrutement.
Tandis qu'une BV néerlandaise vous contraint à gérer chaque poste de dépense séparément, un EOR applique généralement un « coefficient de paie » (payroll factor). Il s'agit d'un multiplicateur consolidé appliqué au salaire brut. Il couvre l'ensemble des charges patronales, des cotisations de sécurité sociale et des frais de gestion administrative au sein d'une facture mensuelle unique. Ce modèle offre une visibilité budgétaire totale et élimine les coûts cachés de la gestion RH locale. Si vous souhaitez obtenir une comparaison précise pour vos effectifs prévus, vous pouvez solliciter une ventilation détaillée des coûts afin d'observer concrètement l'application de ces coefficients.
Charges patronales et sécurité sociale
Aux Pays-Bas, le coût employeur dépasse largement le montant du salaire brut. Vous êtes redevable des cotisations au fonds de chômage (AWf) et au fonds d'invalidité (Aof). En 2026, ces taux varient selon la nature du contrat de travail et la taille de l'entreprise. En outre, la contribution au titre de l'assurance maladie légale (Zvw) représente une charge patronale obligatoire. Confier cette gestion à un partenaire agréé garantit un calcul au centime près de chaque cotisation. La plupart des prestataires spécialisés transmettent une proposition commerciale sous 24 heures, vous permettant de comparer le coût global de l'emploi à vos projections financières internes.
Indemnité de transition et coûts de rupture
Les Pays-Bas accordent une protection rigoureuse aux travailleurs, notamment par le biais de l'indemnité légale de licenciement appelée indemnité de transition (« transitievergoeding »). Pour 2026, cette indemnité est plafonnée à 102 000 EUR ou à une année de salaire si la rémunération annuelle dépasse ce montant. Cette indemnité est due dès le premier jour de contrat. Par ailleurs, la réglementation sur la succession des contrats à durée déterminée (« Ketenregeling ») limite le nombre de CDD successifs avant requalification obligatoire en contrat à durée indéterminée. L'utilisation du coefficient de paie permet aux entreprises de provisionner ces passifs éventuels, évitant ainsi qu'une rupture de contrat ne génère un choc financier imprévu.
Risques majeurs : obligations liées à la maladie et à la retraite
S'implanter sur le marché néerlandais via une entité étrangère expose à des engagements financiers de long terme que de nombreuses équipes RH internationales sous-estiment. Le plus critique concerne l'obligation légale de maintien de salaire en cas de maladie. Contrairement à de nombreux pays, les Pays-Bas imposent aux employeurs de maintenir au moins 70 pour cent du salaire d'un employé durant 104 semaines consécutives en cas d'incapacité de travail pour maladie. Pour une petite équipe, un seul arrêt maladie de longue durée peut représenter une charge financière considérable. Il s'agit d'un élément déterminant dans la comparaison EOR vs entité aux Pays-Bas, dans la mesure où les services d'EOR professionnels intègrent généralement la couverture du risque maladie au sein de leur forfait global.
Afin de gérer ce risque, les employeurs ont l'obligation de collaborer avec un Arbodienst, un service de santé au travail certifié. L'Arbodienst assure le suivi médical du rétablissement et réalise les évaluations requises par la loi. Maîtriser ces spécificités est indispensable pour assurer la conformité de l'environnement de travail et préserver votre rentabilité. Vous trouverez des explications détaillées sur ces exigences dans notre guide du droit du travail aux Pays-Bas.
Le taux de référence des cotisations de retraite de 15,2 pour cent
La gestion de la prévoyance retraite aux Pays-Bas constitue une obligation légale pour la majorité des secteurs d'activité. En 2026, le taux de référence des cotisations patronales de retraite est établi à 15,2 pour cent du salaire brut. Ce coût supplémentaire notable doit être impérativement intégré à vos simulations financières. Avec un EOR, ces cotisations sont gérées de manière automatisée ; les collaborateurs peuvent suivre leurs droits acquis via un portail en ligne sécurisé. Dans le cadre d'une BV néerlandaise, vous devez adhérer aux caisses de retraite et administrer vous-même ces affiliations. Cela alourdit la charge administrative et multiplie les déclarations récurrentes pour vos équipes internes.
Conformité avec la loi sur l'amélioration de la réintégration (Wet Verbetering Poortwachter)
La loi sur l'amélioration du rôle de garde-barrière (Wet Verbetering Poortwachter) impose un calendrier strict de réintégration professionnelle en cas d'arrêt maladie de longue durée. Une analyse de la situation (analyse van het probleem) doit être finalisée dans les six semaines suivant l'arrêt de travail. Dès la huitième semaine, un plan d'action formalisé (Plan van Aanpak) doit être signé par l'employeur et le salarié. Le non-respect de ces démarches administratives peut conduire l'organisme néerlandais d'assurance des travailleurs (UWV) à prononcer des sanctions financières. Cette pénalité contraint généralement l'employeur à verser une troisième année complète de salaire, sans possibilité de résilier le contrat. Les partenaires EOR agréés prennent en charge l'ensemble du suivi des arrêts maladie et des procédures de réintégration, vous prémunissant ainsi contre ces erreurs de procédure onéreuses. Lors de l'évaluation entre EOR et entité aux Pays-Bas, le transfert de cette responsabilité juridique et opérationnelle à un expert local représente bien souvent l'argument le plus déterminant en faveur du modèle EOR.
La feuille de route de conformité : de l'intégration à la paie active
Concrétiser le choix stratégique entre EOR et entité aux Pays-Bas requiert une approche méthodique. L'embauche en conformité aux Pays-Bas s'articule autour d'un parcours rigoureux en cinq étapes. Celui-ci débute par une estimation budgétaire détaillée et la signature du contrat de prestations. Une fois les bases posées, la procédure se poursuit par l'intégration du collaborateur, le dépôt des demandes de visa ou du régime des 30 %, puis par le lancement effectif du cycle mensuel de paie. Pour garantir une conformité irréprochable, l'ensemble des pièces relatives à la paie doit respecter l'obligation légale de conservation des archives pendant sept ans. Les services d'EOR professionnels, proposés via des partenaires agréés, fournissent la gestion RH nécessaire ainsi que des livrets d'accueil adaptés afin d'assurer l'alignement total de votre personnel avec les normes sociales néerlandaises dès le premier jour.
Pour approfondir chacune de ces étapes opérationnelles, vous pouvez consulter notre guide de l'Employer of Record aux Pays-Bas. Ce document explique en détail comment éviter les écueils administratifs habituels qui ralentissent fréquemment la constitution d'une entité classique.
Vérification d'identité obligatoire et droit au travail
La première formalité essentielle lors de l'intégration aux Pays-Bas concerne la vérification physique obligatoire de la pièce d'identité. La législation néerlandaise contraint l'employeur à contrôler l'original du document d'identité du collaborateur avant son premier jour de travail effectif. Une simple copie numérisée ou une photocopie est juridiquement insuffisante. Pour les talents internationaux, vous devez également valider leur autorisation de travail auprès du Service de l'immigration et de la naturalisation (IND). Si les ressortissants de l'Union européenne bénéficient de la libre circulation, les experts non européens doivent quant à eux disposer d'un visa de migrant hautement qualifié (Highly Skilled Migrant - HSM). L'un des atouts majeurs d'un partenaire EOR agréé réside dans la célérité de cette démarche : les visas HSM sont généralement délivrés en seulement trois semaines, un délai nettement plus court que celui requis pour l'immatriculation et l'agrément d'une nouvelle BV néerlandaise.
Mise en place du cycle mensuel de paie
Une fois l'intégration finalisée, la priorité se porte sur les déclarations mensuelles de salaires (« Loonaangifte »). Il s'agit des déclarations officielles transmises à l'administration fiscale néerlandaise. Une exactitude parfaite est indispensable pour prévenir les majorations pour dépôt tardif ou les erreurs de calcul des cotisations patronales. Dans l'arbitrage entre EOR et entité aux Pays-Bas, de nombreuses entreprises apprécient particulièrement le modèle de facturation unique de l'EOR. Au lieu de gérer de multiples règlements vers l'administration fiscale, la sécurité sociale et les organismes de retraite, vous recevez une seule facture mensuelle. Celle-ci intègre le salaire brut, l'ensemble des charges sociales obligatoires et les honoraires de gestion convenus. Elle certifie l'émission de bulletins de paie parfaitement conformes et le règlement rigoureux des cotisations patronales. Si vous souhaitez simplifier vos activités aux Pays-Bas, n'hésitez pas à demander un devis personnalisé de coefficient de paie dès aujourd'hui.
Attirer les talents : régime des 30 % et visas HSM
Attirer des spécialistes internationaux d'exception requiert davantage qu'une rémunération de base attractive. Le régime des 30 % demeure l'instrument le plus performant pour convaincre des experts internationaux de s'installer aux Pays-Bas. Ce dispositif fiscal permet aux employeurs de verser une quote-part du salaire brut en franchise d'impôt afin de compenser les dépenses dites extraterritoriales liées à l'expatriation. Lorsque l'on examine le choix EOR vs entité aux Pays-Bas, il convient de souligner que les prestataires spécialisés intègrent l'accompagnement à la demande du régime des 30 % au sein de leur coefficient de paie standard. Vos équipes internes sont ainsi déchargées de cette complexité administrative, tandis que vos collaborateurs bénéficient d'un gain substantiel de salaire net. C'est un avantage concurrentiel majeur pour recruter sur un marché sous tension.
D'importantes évolutions législatives prennent effet en 2026. La plus marquante est la suppression intégrale du statut fiscal de non-résident partiel. Auparavant, les expatriés pouvaient choisir d'être considérés comme des non-résidents pour certaines catégories d'imposition (box), mais cette option disparaît au 1er janvier 2026. La maîtrise de ces subtilités est indispensable pour formuler une offre attractive et parfaitement conforme. Pour une étude approfondie de ces règles, consultez notre guide exhaustif du régime des 30 %. Vous y découvrirez comment gérer cette transition et préserver au mieux les intérêts financiers de vos salariés.
Critères d'éligibilité et seuils salariaux 2026
Pour bénéficier du régime des 30 % en 2026, le collaborateur doit satisfaire à des conditions précises quant à ses modalités de recrutement et à son niveau de rémunération. Le seuil de salaire annuel brut imposable standard est fixé à 48 013 EUR. Ce montant s'entend hors indemnité exonérée elle-même. Pour les salariés de moins de 30 ans titulaires d'un diplôme de Master, un seuil inférieur s'applique. Par ailleurs, la période de transition législative plafonne désormais l'exonération fiscale à un taux de 27 pour cent pour les nouveaux bénéficiaires. Vérifier que vos candidats atteignent ces seuils est primordial avant l'émission d'une promesse d'embauche. Cette rigueur technique constitue un élément central du débat entre EOR et entité aux Pays-Bas, les partenaires agréés s'assurant d'un suivi permanent de ces seuils tout au long de l'année afin d'éviter tout retrait de l'agrément fiscal.
Procédure accélérée pour les visas de travailleurs hautement qualifiés (HSM)
L'embauche de talents en dehors de l'espace Schengen représente souvent le moteur principal d'un développement international. Créer une BV néerlandaise pour obtenir le statut de parrain reconnu (referent) auprès de l'IND demande plusieurs mois de démarches, une substance locale avérée et des vérifications bancaires approfondies. Le modèle EOR offre un raccourci efficace. En passant par des partenaires agréés, vous pouvez sponsoriser des visas de travailleurs hautement qualifiés (HSM) sans détenir votre propre structure juridique aux Pays-Bas. Vous développez ainsi votre effectif sans subir les délais d'une constitution de société.
Ces autorisations de séjour et de travail sont généralement délivrées en 3 semaines environ. Cette réactivité vous permet de sécuriser vos recrutements avant que vos concurrents n'aient finalisé leurs propres formalités d'immatriculation. La procédure inclut les vérifications d'identité obligatoires ainsi que le dépôt des demandes de titre de séjour imposés par la législation néerlandaise. Cette voie accélérée garantit que vos spécialistes internationaux seront opérationnels sur place en moins d'un mois, vous procurant la flexibilité nécessaire pour conquérir le marché néerlandais en toute conformité avec les règles d'immigration.
Réussir votre implantation aux Pays-Bas en 2026
Naviguer au cœur du marché de l'emploi néerlandais impose un choix stratégique entre gouvernance locale à long terme et réactivité opérationnelle immédiate. Ce guide démontre que si la BV néerlandaise garantit un ancrage durable, l'arbitrage EOR vs entité aux Pays-Bas penche très souvent en faveur de l'EOR pour un déploiement rapide et sécurisé. Faire appel à un partenaire agréé vous évite des mois de lenteurs administratives liées à l'immatriculation d'une société. Vous préservez également votre entreprise du lourd fardeau financier du maintien de salaire de 104 semaines en cas de maladie et de la gestion complexe des seuils du régime des 30 % applicables en 2026.
Choisir la formule adéquate garantit que votre énergie reste consacrée à votre développement plutôt qu'aux contraintes bureaucratiques. L'organisation opérationnelle peut être finalisée en quelques semaines, avec l'assurance d'une conformité totale au droit néerlandais. Vous recevez une facture mensuelle unique et transparente, gage d'une parfaite prévisibilité budgétaire. Recrutez aux Pays-Bas en toute sérénité : obtenez votre devis sous 24 heures auprès d'ICSPayroll. Nous sommes à vos côtés pour vous aider à bâtir une équipe performante et pérenne aux Pays-Bas.
Foire aux questions
En combien de temps puis-je embaucher un salarié aux Pays-Bas en 2026 ?
La mise en place opérationnelle via un EOR ne prend habituellement que quelques semaines. C'est nettement plus rapide que la constitution d'une BV néerlandaise, qui nécessite des démarches notariales, l'ouverture d'un compte bancaire et l'immatriculation à la Chambre de commerce, des formalités qui s'étendent souvent sur plusieurs mois. En choisissant l'EOR, vous recrutez et intégrez vos collaborateurs quasi immédiatement, ce qui permet à votre entreprise de saisir sans attendre les opportunités commerciales.
Puis-je embaucher des salariés néerlandais sans créer d'entité juridique locale ?
Oui, vous pouvez tout à fait employer des salariés aux Pays-Bas sans créer de structure locale en vous associant à un Employer of Record. Dans la comparaison entre un EOR et une entité aux Pays-Bas, l'EOR intervient en qualité d'employeur officiel sur le plan juridique, tandis que vous conservez la direction opérationnelle quotidienne de vos collaborateurs. Ce dispositif est mis en œuvre par des partenaires agréés qui veillent au respect scrupuleux du droit du travail néerlandais, offrant ainsi une passerelle idéale pour s'implanter sans générer d'établissement stable.
Quel est le montant du salaire minimum aux Pays-Bas en 2026 ?
En 2026, le salaire horaire minimum légal s'élève à 14,71 EUR pour une durée de travail hebdomadaire de 40 heures. Pour les entreprises fonctionnant sur une base de 36 heures par semaine, le taux horaire est de 14,99 EUR. Ces montants s'appliquent à tous les salariés âgés de 21 ans et plus. L'employeur doit veiller à ce que chaque contrat de travail respecte ces seuils afin d'être en règle avec l'Inspection du travail néerlandaise. Ces barèmes font l'objet d'une révision semestrielle pour s'adapter au coût de la vie et à l'économie nationale.
Quelles sont les charges patronales obligatoires aux Pays-Bas en 2026 ?
Les coûts employeurs obligatoires comprennent le salaire brut assorti de l'indemnité légale de congés payés de 8 pour cent (vakantiegeld). Vous devez également vous acquitter des cotisations sociales patronales, notamment le fonds de chômage (AWf) et le fonds d'invalidité (Aof), ainsi que la contribution d'assurance maladie (Zvw). Dans la plupart des secteurs, une cotisation de retraite équivalant à un taux de référence de 15,2 pour cent s'applique également. Ces charges sont généralement regroupées dans un coefficient de paie unique lors du recours à des services de gestion de paie, garantissant ainsi un budget mensuel prévisible.
Quel est le délai d'obtention d'un visa pour travailleur hautement qualifié (HSM) ?
Les visas pour travailleurs hautement qualifiés (HSM) sont généralement octroyés en l'espace d'environ 3 semaines lorsqu'ils sont pris en charge par des partenaires agréés. Ce calendrier resserré représente un avantage majeur pour les entreprises devant faire venir rapidement des experts internationaux. Obtenir le statut de parrain reconnu par l'IND pour une nouvelle BV néerlandaise peut requérir plusieurs mois. Passer par un EOR vous affranchit de cette attente et permet à vos collaborateurs clés de commencer leur mission sans délai.
Quelles sont les obligations de l'employeur néerlandais en cas d'arrêt maladie ?
La législation néerlandaise oblige l'employeur à verser au moins 70 pour cent de la rémunération du salarié pendant une durée de 104 semaines d'arrêt maladie. Cette obligation de deux ans compte parmi les plus lourdes d'Europe et engendre un risque financier important. Vous devez également mandater un Arbodienst pour assurer le suivi de la réintégration conformément à la loi Gatekeeper (Wet Verbetering Poortwachter). Les prestataires d'EOR professionnels intègrent la couverture d'assurance et la gestion administrative de ce risque, protégeant ainsi votre entreprise contre les coûts liés aux arrêts prolongés.
Comment fonctionne le régime des 30 % en 2026 ?
Le régime des 30 % (30%-regeling) permet aux collaborateurs expatriés éligibles de percevoir une indemnité nette non imposable destinée à couvrir leurs frais d'expatriation. Pour 2026, le seuil de rémunération annuelle brute requis est de 48 013 EUR. Les nouveaux régimes accordés sont soumis à une période transitoire limitant l'exonération à 27 pour cent. Une modification majeure en 2026 est la disparition du statut d'assujettissement partiel des non-résidents à l'impôt. Ces formalités étant particulièrement techniques, elles sont habituellement gérées au sein d'une offre complète de paie ou d'EOR.
Qu'est-ce qu'un coefficient de paie et que comprend-il ?
Un coefficient de paie (payroll factor) est un multiplicateur global appliqué au salaire brut d'un collaborateur afin de couvrir l'ensemble des dépenses liées à l'emploi. Il regroupe les obligations légales telles que l'indemnité de congés payés de 8 pour cent, les cotisations patronales de sécurité sociale et les cotisations de retraite. Il englobe également les frais administratifs de gestion de la paie et du support RH. Ce système simplifie l'analyse financière comparative entre l'EOR et la filiale en proposant une facture mensuelle claire et consolidée, évitant ainsi d'avoir à effectuer des règlements distincts aux différents organismes fiscaux et sociaux.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est le directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de paie aux Pays-Bas : contrats de travail, déclarations de retenue à la source et de sécurité sociale, congés payés, retraites, arrêts maladie et respect des conventions collectives (CAO), avec une intégration opérationnelle possible sous 48 heures.
Sources officielles

Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
La mise en place opérationnelle via un EOR ne prend habituellement que quelques semaines. C'est nettement plus rapide que la constitution d'une BV néerlandaise, qui nécessite des démarches notariales, l'ouverture d'un compte bancaire et l'immatriculation à la Chambre de commerce, des formalités qui s'étendent souvent sur plusieurs mois. En choisissant l'EOR, vous recrutez et intégrez vos collaborateurs quasi immédiatement, ce qui permet à votre entreprise de saisir sans attendre les opportunités commerciales.
Oui, vous pouvez tout à fait employer des salariés aux Pays-Bas sans créer de structure locale en vous associant à un Employer of Record. Dans la comparaison entre un EOR et une entité aux Pays-Bas, l'EOR intervient en qualité d'employeur officiel sur le plan juridique, tandis que vous conservez la direction opérationnelle quotidienne de vos collaborateurs. Ce dispositif est mis en œuvre par des partenaires agréés qui veillent au respect scrupuleux du droit du travail néerlandais, offrant ainsi une passerelle idéale pour s'implanter sans générer d'établissement stable.
En 2026, le salaire horaire minimum légal s'élève à 14,71 EUR pour une durée de travail hebdomadaire de 40 heures. Pour les entreprises fonctionnant sur une base de 36 heures par semaine, le taux horaire est de 14,99 EUR. Ces montants s'appliquent à tous les salariés âgés de 21 ans et plus. L'employeur doit veiller à ce que chaque contrat de travail respecte ces seuils afin d'être en règle avec l'Inspection du travail néerlandaise. Ces barèmes font l'objet d'une révision semestrielle pour s'adapter au coût de la vie et à l'économie nationale.
Les coûts employeurs obligatoires comprennent le salaire brut assorti de l'indemnité légale de congés payés de 8 pour cent (vakantiegeld). Vous devez également vous acquitter des cotisations sociales patronales, notamment le fonds de chômage (AWf) et le fonds d'invalidité (Aof), ainsi que la contribution d'assurance maladie (Zvw). Dans la plupart des secteurs, une cotisation de retraite équivalant à un taux de référence de 15,2 pour cent s'applique également. Ces charges sont généralement regroupées dans un coefficient de paie unique lors du recours à des services de gestion de paie, garantissant ainsi un budget mensuel prévisible.
Les visas pour travailleurs hautement qualifiés (HSM) sont généralement octroyés en l'espace d'environ 3 semaines lorsqu'ils sont pris en charge par des partenaires agréés. Ce calendrier resserré représente un avantage majeur pour les entreprises devant faire venir rapidement des experts internationaux. Obtenir le statut de parrain reconnu par l'IND pour une nouvelle BV néerlandaise peut requérir plusieurs mois. Passer par un EOR vous affranchit de cette attente et permet à vos collaborateurs clés de commencer leur mission sans délai.
La législation néerlandaise oblige l'employeur à verser au moins 70 pour cent de la rémunération du salarié pendant une durée de 104 semaines d'arrêt maladie. Cette obligation de deux ans compte parmi les plus lourdes d'Europe et engendre un risque financier important. Vous devez également mandater un Arbodienst pour assurer le suivi de la réintégration conformément à la loi Gatekeeper (Wet Verbetering Poortwachter). Les prestataires d'EOR professionnels intègrent la couverture d'assurance et la gestion administrative de ce risque, protégeant ainsi votre entreprise contre les coûts liés aux arrêts prolongés.
Le régime des 30 % (30%-regeling) permet aux collaborateurs expatriés éligibles de percevoir une indemnité nette non imposable destinée à couvrir leurs frais d'expatriation. Pour 2026, le seuil de rémunération annuelle brute requis est de 48 013 EUR. Les nouveaux régimes accordés sont soumis à une période transitoire limitant l'exonération à 27 pour cent. Une modification majeure en 2026 est la disparition du statut d'assujettissement partiel des non-résidents à l'impôt. Ces formalités étant particulièrement techniques, elles sont habituellement gérées au sein d'une offre complète de paie ou d'EOR.
Un coefficient de paie (payroll factor) est un multiplicateur global appliqué au salaire brut d'un collaborateur afin de couvrir l'ensemble des dépenses liées à l'emploi. Il regroupe les obligations légales telles que l'indemnité de congés payés de 8 pour cent, les cotisations patronales de sécurité sociale et les cotisations de retraite. Il englobe également les frais administratifs de gestion de la paie et du support RH. Ce système simplifie l'analyse financière comparative entre l'EOR et la filiale en proposant une facture mensuelle claire et consolidée, évitant ainsi d'avoir à effectuer des règlements distincts aux différents organismes fiscaux et sociaux.


