EOR vs. Entidade nos Países Baixos: Guia de Custos e Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Constituir uma BV neerlandesa antes de contratar o seu primeiro colaborador em 2026 é muitas vezes um erro estratégico que desencadeia responsabilidades imediatas e desnecessárias. Embora a titularidade total de uma entidade local pareça o cenário ideal, a carga administrativa das leis laborais únicas dos Países Baixos pode sobrecarregar rapidamente uma empresa internacional em crescimento. Decidir entre um EOR e uma entidade nos Países Baixos exige mais do que uma simples comparação de comissões. Exige uma compreensão aprofundada dos riscos de estabelecimento estável e da rigorosa obrigação de pagamento por doença durante 104 semanas. Precisa de um rumo claro que equilibre a rapidez com a conformidade a longo prazo.
Reconhecemos que o mercado neerlandês oferece um talento incrível, mas a evolução do panorama regulamentar torna a entrada complexa. Este guia fornece uma análise detalhada dos custos, riscos e prazos associados tanto a um Employer of Record como a uma BV neerlandesa. Ficará a saber como navegar pelas alterações fiscais de 2026, incluindo o limiar salarial específico de 48 013 EUR para o regime dos 30% (30% ruling). Apresentamos também uma análise de rentabilidade (break-even) para demonstrar com precisão quando é que uma entidade se torna mais vantajosa financeiramente do que um EOR. Esta análise inclui uma avaliação detalhada das percentagens do prémio Whk para 2026 e o impacto das novas reformas do pacto de não concorrência. No final deste guia, terá um roteiro de contratação em total conformidade para assegurar a sua primeira contratação nos Países Baixos com total confiança.
Principais Conclusões
- Avalie os prós e contras estratégicos de eor vs entidade nos países baixos para decidir se uma BV neerlandesa local ou uma parceria licenciada constitui o caminho mais eficiente para a sua expansão em 2026.
- Orçamente com precisão os encargos laborais obrigatórios, incluindo o salário mínimo por hora de 14,71 EUR para 2026 e o subsídio de férias obrigatório de 8%.
- Prepare-se para a expressiva obrigação de pagamento do subsídio de doença durante 104 semanas, que exige que as entidades empregadoras paguem pelo menos 70% da remuneração durante situações de doença prolongada do colaborador.
- Garanta a total conformidade administrativa seguindo um roteiro de contratação estruturado e respeitando o requisito legal de conservação de documentos de processamento salarial durante sete anos.
- Tire partido do regime dos 30% e dos programas de vistos HSM para recrutar talento global, cumprindo o limiar salarial padrão de 48 013 EUR em 2026.
Fazer a Escolha: BV Neerlandesa vs. Employer of Record em 2026
Optar entre uma BV neerlandesa e um EOR é uma decisão que dita a sua rapidez de entrada no mercado e a sua responsabilidade fiscal a longo prazo. Uma BV neerlandesa, ou Besloten Vennootschap, é uma sociedade de responsabilidade limitada que funciona como uma entidade jurídica totalmente independente. A sua constituição requer uma escritura pública formal através de notário, uma conta bancária local e o registo obrigatório na Câmara de Comércio dos Países Baixos (KVK). Esta via oferece controlo total, mas envolve um compromisso administrativo substancial que frequentemente demora vários meses até estar concluído.
Um Employer of Record (EOR) atua como uma alternativa estratégica para as empresas que pretendem contratar rapidamente sem a sobrecarga de gerir uma subsidiária local. Neste modelo, os serviços de EOR são estruturados através de parceiros licenciados que atuam como empregadores legais da sua equipa nos Países Baixos. Enquanto a sua empresa gere as tarefas diárias do colaborador, o parceiro licenciado encarrega-se do processamento salarial, dos impostos e da conformidade com a legislação laboral. A principal vantagem na escolha de eor vs entidade nos países baixos para muitas empresas reside na rapidez. Muitas vezes, é possível passar de um contrato de prestação de serviços assinado para uma contratação ativa em apenas algumas semanas, enquanto a constituição de uma entidade jurídica continua a ser um projeto demorado.
A Realidade Jurídica do Estabelecimento Estável
Contratar colaboradores diretamente a partir de uma empresa estrangeira sem uma entidade local ou um EOR gera um risco elevado de criação de um "Estabelecimento Estável" (Permanent Establishment). As autoridades tributárias neerlandesas podem determinar que as suas atividades comerciais nos Países Baixos são suficientes para desencadear obrigações fiscais locais em sede de imposto sobre o rendimento das pessoas coletivas sobre os seus lucros globais. Isto pode conduzir a liquidações fiscais inesperadas e complicações legais complexas. A utilização de um EOR mitiga este risco ao assegurar que a relação laboral se apoia numa estrutura local em total conformidade. Cria uma barreira de proteção para a empresa-mãe internacional, garantindo em simultâneo que todas as contribuições para a segurança social são pagas corretamente à Belastingdienst.
Controlo Operacional e Rapidez de Entrada no Mercado
A gestão de uma subsidiária neerlandesa exige uma infraestrutura dedicada de recursos humanos, contabilidade e assessoria jurídica. Terá de se manter atualizado quanto às alterações regulamentares, tais como a aplicação da Wet DBA e as reformas do pacto de não concorrência. Esta sobrecarga administrativa pode desviar a sua atenção dos seus objetivos centrais de negócio. A opção por um EOR permite ultrapassar estes obstáculos. A configuração operacional de novos colaboradores é normalmente conseguida em semanas e não em meses. Os acordos de prestação de serviços e os contratos de trabalho são frequentemente finalizados em poucos dias, conferindo a agilidade necessária para assegurar os melhores profissionais num mercado altamente concorrencial. Isto faz do EOR uma solução de transição ideal para empresas que pretendem testar o mercado neerlandês antes de avançarem para uma transição definitiva na ponderação eor vs entidade nos países baixos.
Discriminação Financeira: Custos Obrigatórios e o Fator de Payroll
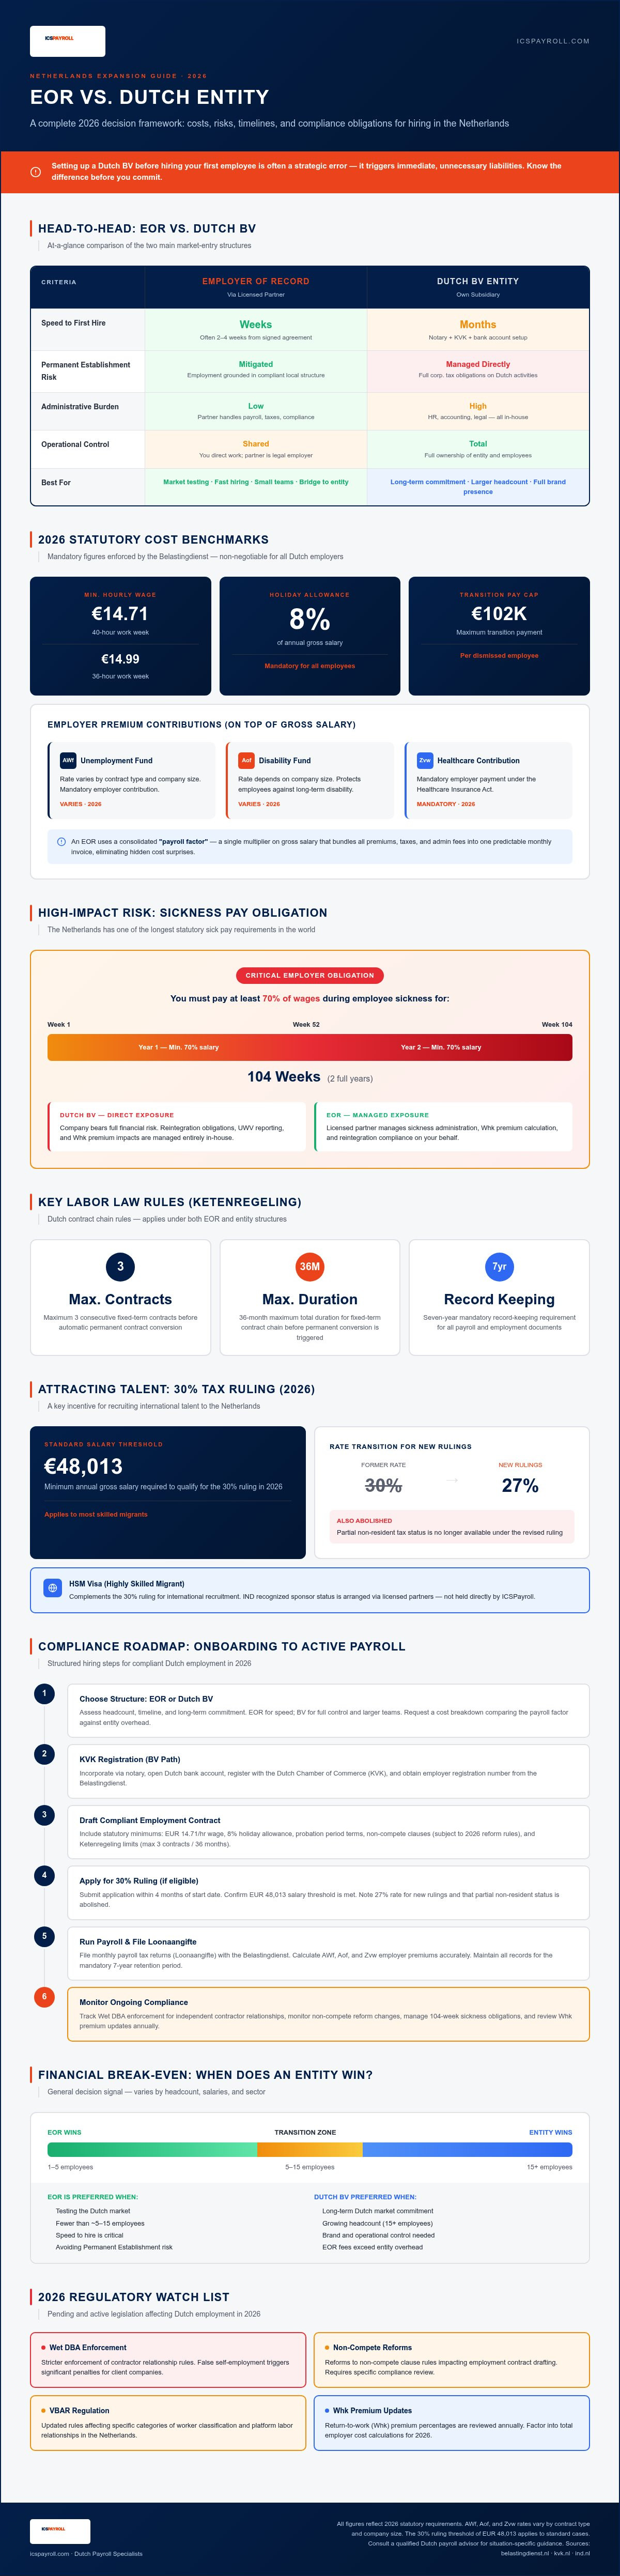
Compreender as implicações financeiras na comparação eor vs entidade nos países baixos exige uma análise rigorosa dos parâmetros de referência legais. Para 2026, o governo neerlandês fixou o salário mínimo por hora em 14,71 EUR para uma semana de trabalho de 40 horas, ou 14,99 EUR para uma semana de 36 horas. Além do salário base, cada empregador deve pagar um subsídio de férias obrigatório de 8% (vakantiegeld). Estas exigências são rigorosamente fiscalizadas pela Administração Fiscal Neerlandesa (Belastingdienst). O não provisionamento destas percentagens específicas pode originar derrapagens orçamentais expressivas durante o processo de contratação.
Enquanto uma BV neerlandesa exige a gestão individualizada e separada de cada uma destas rubricas, um EOR utiliza habitualmente um "fator de payroll" (payroll factor). Trata-se de um multiplicador consolidado aplicado ao salário bruto. Este fator cobre todos os encargos sociais do empregador, segurança social e comissões administrativas numa única fatura mensal. Este modelo garante previsibilidade orçamental e elimina os custos ocultos da gestão de RH a nível local. Se necessitar de uma comparação clara adaptada ao número de colaboradores previstos, pode solicitar uma discriminação detalhada de custos para verificar estes fatores na prática.
Encargos Sociais do Empregador e Segurança Social
Os custos do empregador nos Países Baixos vão muito além do salário bruto. É responsável pelas contribuições para o fundo de desemprego (AWf) e para o fundo de incapacidade (Aof). Em 2026, estas taxas variam consoante o tipo de contrato e a dimensão da empresa. Adicionalmente, a contribuição Zvw (lei do seguro de saúde) constitui um encargo obrigatório a cargo da entidade patronal. A gestão destes valores através de um parceiro licenciado assegura que cada prémio é calculado com precisão ao cêntimo. A maioria dos prestadores profissionais garante orçamentos num prazo de 24 horas, permitindo comparar o custo total de emprego com as suas projeções internas.
Indemnização de Transição e Custos de Cessação do Contrato
Os Países Baixos proporcionam uma forte proteção aos trabalhadores, onde se inclui a indemnização de transição ("transitievergoeding"). Para 2026, este montante legal está limitado a 102 000 EUR ou ao equivalente a um salário anual, se este for superior. Esta compensação é devida a partir do primeiro dia de trabalho. O mecanismo da "Ketenregeling" limita também o número de contratos a termo certo que podem ser celebrados antes de o colaborador ter obrigatoriamente de transitar para um contrato sem termo. A utilização do modelo do fator de payroll ajuda as empresas a provisionar estas potenciais responsabilidades, assegurando que a cessação de um contrato não resulte num choque financeiro imprevisto.
Riscos de Alto Impacto: Obrigações de Doença e Pensões
A entrada no mercado neerlandês através de uma entidade jurídica estrangeira introduz responsabilidades de longo prazo substanciais que muitas equipas internacionais de recursos humanos descuram. A mais crítica reside na obrigação legal de pagamento em caso de doença. Ao contrário do que acontece em muitas jurisdições, os Países Baixos impõem que as entidades empregadoras paguem pelo menos 70% do salário do colaborador durante 104 semanas (dois anos) se este estiver incapacitado para o trabalho por motivos de saúde. Numa equipa reduzida, um único caso de doença prolongada pode gerar uma enorme pressão financeira. Este é um fator determinante ao avaliar eor vs entidade nos países baixos, dado que os serviços profissionais de EOR normalmente incluem a cobertura do risco de doença como parte integrante do seu modelo consolidado.
Para gerir este risco, as entidades empregadoras devem estabelecer parceria com um Arbodienst, um serviço certificado de medicina no trabalho. O Arbodienst acompanha o processo de recuperação e realiza as avaliações médicas obrigatórias. Conhecer estas particularidades é vital para manter um ambiente de trabalho em conformidade e proteger os seus resultados financeiros. Poderá consultar informações detalhadas sobre estas obrigações no nosso Guia de Direito Laboral nos Países Baixos.
O Parâmetro de Referência de 15,2% para Pensões
A gestão de planos de pensões nos Países Baixos é uma obrigação legal na grande maioria dos setores. Para 2026, a referência para as contribuições obrigatórias de pensões situa-se em 15,2% do salário bruto. Trata-se de um encargo operacional expressivo que tem de ser integrado em qualquer projeção financeira. Quando recorre a um EOR, estas contribuições são administradas de forma automática, permitindo aos colaboradores acompanhar os seus saldos acumulados através de um portal online seguro. No caso de uma BV neerlandesa, terá de estabelecer e gerir o relacionamento com os fundos de pensões de forma autónoma. Esta via acrescenta uma nova camada de complexidade administrativa e deveres de reporte contínuos às suas equipas internas.
Conformidade com a Lei de Melhoria do Gatekeeper
A Lei de Melhoria do Gatekeeper (conhecida localmente como Wet Verbetering Poortwachter) impõe prazos rigorosos de reintegração em casos de doença prolongada. No prazo de seis semanas após o início da doença, deve ser concluída uma análise da situação. Até à oitava semana, tem de ser assinado por ambas as partes um plano formal de reintegração (Plan van Aanpak). O incumprimento destes procedimentos burocráticos pode levar o organismo da segurança social neerlandesa (UWV) a aplicar uma sanção. Esta penalização traduz-se frequentemente na obrigação de a entidade empregadora pagar um terceiro ano de remuneração, ficando impedida de cessar o contrato de trabalho. Os parceiros licenciados de EOR prestam todo o apoio na gestão de baixas e na orientação do processo de reintegração, protegendo a sua empresa destes dispendiosos erros de procedimento. Na ponderação entre eor vs entidade nos países baixos, a transferência deste encargo jurídico e operacional para um especialista local constitui frequentemente o argumento mais convincente a favor do modelo de EOR.
O Roteiro de Conformidade: Do Onboarding ao Processamento Salarial Ativo
A transição da decisão estratégica de eor vs entidade nos países baixos para a realidade operacional requer uma abordagem estruturada. Uma contratação em conformidade nos Países Baixos segue um processo rigoroso de cinco etapas. Este percurso tem início com uma consulta de custos detalhada e a assinatura do contrato de prestação de serviços. Uma vez estabelecidas as bases, o processo avança para o onboarding do colaborador, os pedidos de visto ou do regime fiscal dos 30% e, por fim, a ativação do ciclo mensal de processamento salarial. Para assegurar total regularidade jurídica, todos os documentos do processamento de salários devem respeitar o período legal de conservação de sete anos. Os serviços profissionais de EOR, prestados através de parceiros licenciados, disponibilizam a administração de recursos humanos e os manuais de acolhimento localizados indispensáveis para que a sua equipa esteja perfeitamente alinhada com as normas laborais neerlandesas desde o primeiro dia.
Para conhecer detalhadamente estas fases operacionais, pode consultar o nosso Guia de Employer of Record nos Países Baixos. Este recurso explica como evitar as armadilhas administrativas comuns que tantas vezes atrasam a constituição tradicional de uma entidade jurídica.
Verificação de Identidade Obrigatória e Direito ao Trabalho
O primeiro obstáculo crucial no processo de onboarding neerlandês é a verificação presencial e física da identidade. A legislação dos Países Baixos exige que o empregador verifique o documento de identificação original do colaborador antes do seu primeiro dia de trabalho. A apresentação de uma simples digitalização ou fotocópia não é suficiente. No caso de talentos internacionais, é igualmente obrigatório confirmar o seu direito ao trabalho junto dos Serviços de Imigração e Naturalização (IND). Enquanto os cidadãos da UE beneficiam de livre circulação, os profissionais de países terceiros necessitam habitualmente de um visto de Migrante Altamente Qualificado (HSM). Uma das principais vantagens de recorrer a um parceiro de EOR licenciado é a rapidez deste procedimento: os vistos HSM são geralmente concedidos em apenas três semanas, o que é substancialmente mais célere do que os prazos associados à criação de uma nova BV neerlandesa.
Configuração do Ciclo Mensal de Processamento Salarial
Concluído o onboarding, a prioridade passa para a submissão mensal da "Loonaangifte". Trata-se da declaração formal de remunerações enviada à Administração Fiscal dos Países Baixos. A exatidão é primordial para evitar coimas por entrega fora de prazo ou o cálculo incorreto das contribuições patronais. Ao comparar eor vs entidade nos países baixos, muitas empresas consideram o modelo de faturação consolidada de um EOR infinitamente mais eficiente. Em vez de gerir múltiplos pagamentos de impostos, segurança social e fundos de pensões, recebe uma única fatura mensal. Este documento engloba o salário bruto, todos os encargos obrigatórios e a taxa de serviço acordada, garantindo que cada recibo de vencimento está em conformidade e que todas as contribuições da entidade patronal são liquidadas com rigor absoluto. Se pretende simplificar as suas operações nos Países Baixos, pode solicitar uma proposta personalizada do fator de payroll hoje mesmo.
Atrair Talento: O Regime dos 30% e os Vistos HSM
O recrutamento de talento internacional de topo exige mais do que um salário base atrativo. O regime dos 30% (30% ruling) continua a ser o incentivo mais poderoso para atrair especialistas globais para o mercado dos Países Baixos. Este benefício fiscal permite que as entidades empregadoras atribuam uma percentagem do salário bruto isenta de impostos a título de compensação por despesas extraterritoriais. Ao analisar a escolha eor vs entidade nos países baixos, importa salientar que os prestadores profissionais incluem o apoio à candidatura ao regime dos 30% no seu fator de payroll habitual. Isto liberta as suas equipas internas da carga burocrática, garantindo um acréscimo substancial no rendimento líquido dos seus colaboradores - uma vantagem estratégica essencial para assegurar talento num mercado com escassez de mão de obra.
Em 2026 entram em vigor alterações muito significativas. A mais expressiva é a abolição total do estatuto de não residente parcial para efeitos fiscais. Anteriormente, os expatriados podiam optar por ser tributados como não residentes em determinadas categorias de rendimentos, mas essa prerrogativa cessa a 1 de janeiro de 2026. Dominar estes aspetos é fulcral para apresentar propostas atrativas e conformes. Para uma análise mais aprofundada destas disposições, consulte o nosso Guia Abrangente do Regime dos 30%. Este documento esclarece como gerir a transição e salvaguardar a estabilidade financeira dos seus profissionais.
Critérios de Elegibilidade e Limiares Salariais para 2026
Para beneficiar do regime dos 30% em 2026, o colaborador deve preencher critérios rigorosos relativos ao seu processo de recrutamento e remuneração. O limiar salarial anual padrão está fixado em 48 013 EUR, montante que não inclui a própria parcela isenta de imposto. Para colaboradores com menos de 30 anos titulares de um grau de mestrado, aplica-se geralmente um limiar mais reduzido. Além disso, a recente legislação limita a percentagem de isenção fiscal a um máximo de 27% para os novos regimes concedidos. Garantir que os seus candidatos cumprem estas condições é indispensável antes de formalizar uma proposta contratual. Este rigor técnico é decisivo no debate eor vs entidade nos países baixos, já que os parceiros licenciados monitorizam continuamente estes limiares ao longo do ano para evitar a revogação do benefício fiscal.
Vistos Acelerados para Migrantes Altamente Qualificados (HSM)
A capacidade de recrutar talento de fora do espaço Schengen é muitas vezes o principal motor de expansão internacional. Criar uma BV neerlandesa para obter o estatuto de entidade patronal reconhecida (sponsor) junto do IND é um processo de meses, que exige substância económica local e verificação de contas bancárias. O modelo de EOR oferece uma alternativa muito mais ágil. Recorrendo a parceiros devidamente licenciados, pode patrocinar vistos de Migrante Altamente Qualificado (HSM) sem necessitar de ter uma entidade jurídica própria nos Países Baixos. Desta forma, amplia a sua equipa sem suportar os morosos prazos da constituição societária formal.
Estes pedidos de visto são habitualmente aprovados num prazo de cerca de 3 semanas. Esta celeridade permite contratar profissionais estratégicos muito antes de os seus concorrentes conseguirem concluir os respetivos registos locais. O processo compreende as verificações obrigatórias de identificação e a submissão dos pedidos de autorização de residência exigidos pela legislação neerlandesa. Esta via célere garante que a sua equipa global comece a trabalhar e a produzir em menos de um mês, concedendo a agilidade de que necessita para se destacar no mercado neerlandês, sempre em total cumprimento com as normas de imigração.
Garantir a Sua Entrada no Mercado Neerlandês em 2026
Navegar pelas complexidades do mercado de trabalho neerlandês exige uma opção equilibrada entre o controlo a longo prazo e a agilidade operacional imediata. Este guia demonstrou que, se por um lado uma BV neerlandesa confere uma presença permanente, por outro, o dilema eor vs entidade nos países baixos pende frequentemente para o modelo de EOR quando o objetivo é uma expansão rápida e livre de riscos. Através de um parceiro licenciado, contorna meses de atrasos burocráticos associados à constituição societária. Consegue também proteger a sua empresa do pesado encargo de suportar o subsídio de doença por 104 semanas e da complexa gestão dos limites salariais do regime dos 30% para 2026.
A escolha da abordagem correta assegura que o seu foco se mantém no crescimento e não em bloqueios administrativos. A prontidão operacional pode ser alcançada em escassas semanas, e não meses, com total garantia de conformidade legal nos Países Baixos. Receberá uma fatura mensal clara, sem encargos imprevistos, o que proporciona um planeamento financeiro seguro. Contrate nos Países Baixos com total confiança: solicite a sua proposta em 24 horas junto da ICSPayroll. Estamos inteiramente disponíveis para o apoiar na construção de uma equipa sólida e em perfeita conformidade nos Países Baixos.
Perguntas Frequentes
Com que rapidez posso contratar um colaborador nos Países Baixos em 2026?
A operacionalização através de um EOR demora tipicamente apenas algumas semanas. É um prazo consideravelmente mais curto do que a constituição de uma BV neerlandesa, que exige idas ao notário, abertura de conta bancária e registos na Câmara de Comércio (KvK), processos que costumam demorar vários meses. Ao optar pelo EOR, consegue recrutar e integrar colaboradores quase de imediato. Esta agilidade permite à sua empresa aproveitar oportunidades de negócio sem as delongas burocráticas inerentes à criação de uma entidade jurídica tradicional.
Posso contratar trabalhadores neerlandeses sem constituir uma entidade jurídica local?
Sim, pode contratar colaboradores nos Países Baixos sem dispor de uma entidade local estabelecendo parceria com um Employer of Record. Na análise de eor vs entidade nos países baixos, o EOR funciona como o empregador legal formal, mantendo a sua empresa a gestão e supervisão diária do colaborador. Esta solução é estruturada através de parceiros devidamente licenciados que garantem o cumprimento estrito das leis laborais neerlandesas. Funciona como uma plataforma legal que permite às empresas internacionais ingressarem no mercado sem os encargos de um estabelecimento estável.
Qual é o salário mínimo nos Países Baixos para 2026?
O salário mínimo legal por hora para 2026 é de 14,71 EUR para semanas de trabalho de 40 horas. Para as empresas que praticam uma semana de 36 horas, o valor é de 14,99 EUR por hora. Estas remunerações aplicam-se a todos os trabalhadores com 21 ou mais anos de idade. As entidades patronais devem assegurar que todos os contratos cumprem rigorosamente estes patamares mínimos para se manterem em conformidade com a Autoridade para as Condições de Trabalho neerlandesa. Estes valores são revistos semestralmente para acompanhar a evolução do custo de vida e o contexto económico nacional.
Quais são os custos obrigatórios do empregador nos Países Baixos em 2026?
Os custos obrigatórios da entidade empregadora englobam o salário bruto acrescido de 8% de subsídio de férias (vakantiegeld). Adicionalmente, devem ser pagas as contribuições para a segurança social, nomeadamente os prémios para o fundo de desemprego (AWf) e o fundo de incapacidade (Aof). A contribuição para o regime de seguro de saúde (Zvw) é igualmente exigível. Na maioria dos setores de atividade, aplica-se ainda uma taxa de contribuição de referência de 15,2% sobre o salário bruto para regimes de pensões. Ao recorrer a serviços profissionais de processamento salarial, estes encargos legais são geralmente integrados num único fator de payroll, assegurando previsibilidade orçamental mês a mês.
Quanto tempo demora a obtenção de um visto de Migrante Altamente Qualificado (HSM)?
Os vistos de Migrante Altamente Qualificado (HSM) são habitualmente concedidos num prazo aproximado de 3 semanas quando tramitados por parceiros licenciados. Este calendário célere representa uma vantagem preponderante para empresas que precisam de deslocar especialistas internacionais sem demoras. A obtenção do estatuto de entidade reconhecida junto do IND para uma nova BV neerlandesa pode arrastar-se por vários meses. O recurso a um EOR possibilita contornar essa espera, viabilizando o início de funções dos seus colaboradores-chave nos Países Baixos no mais curto espaço de tempo.
Quais são as exigências de pagamento em caso de doença para os empregadores nos Países Baixos?
A lei neerlandesa exige que a entidade empregadora pague no mínimo 70% do salário do colaborador durante 104 semanas (dois anos) de incapacidade por doença. Esta obrigação de dois anos é das mais extensas da Europa e constitui um risco financeiro de relevo para as empresas. É igualmente obrigatório contratar um Arbodienst (serviço de saúde no trabalho) para coordenar o plano de reintegração profissional de acordo com a Lei de Melhoria do Gatekeeper. Os serviços de EOR de referência incluem a cobertura de seguro e a gestão deste risco, protegendo a sua organização dos elevados custos decorrentes de baixas médicas prolongadas.
Como funciona o regime dos 30% em 2026?
O regime dos 30% permite aos colaboradores expatriados elegíveis auferirem uma parcela da sua remuneração isenta de tributação, com o objetivo de compensar despesas extraterritoriais. Em 2026, o limiar salarial mínimo de referência situa-se em 48 013 EUR. Os novos regimes aprovados encontram-se sujeitos a um regime transitório que estabelece um limite máximo de 27% para a isenção. Uma alteração determinante para 2026 consiste no termo do estatuto de não residente parcial para propósitos fiscais. Dada a complexidade destas regras, a submissão dos pedidos é habitualmente assegurada no âmbito de soluções integradas de payroll ou serviços de EOR.
O que é um fator de payroll e o que inclui?
O fator de payroll (payroll factor) é um multiplicador global aplicado ao salário bruto do trabalhador com a finalidade de contemplar todos os encargos inerentes à relação de trabalho. Abrange os custos legais, tais como o subsídio de férias de 8%, os encargos sociais patronais e as comparticipações para regimes de pensões. Inclui ainda as despesas administrativas de processamento salarial e o suporte de recursos humanos. Esta modalidade descomplica a análise financeira do dilema eor vs entidade nos países baixos, ao apresentar uma fatura mensal única e transparente. Deste modo, afasta a necessidade de realizar múltiplos pagamentos individualizados a diversas entidades tributárias e seguradoras.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais sobre salários e declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com convenções coletivas de trabalho (CAO), com integração de colaboradores realizável em 48 horas.
Fontes oficiais

Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
A operacionalização através de um EOR demora tipicamente apenas algumas semanas. É um prazo consideravelmente mais curto do que a constituição de uma BV neerlandesa, que exige idas ao notário, abertura de conta bancária e registos na Câmara de Comércio (KvK), processos que costumam demorar vários meses. Ao optar pelo EOR, consegue recrutar e integrar colaboradores quase de imediato. Esta agilidade permite à sua empresa aproveitar oportunidades de negócio sem as delongas burocráticas inerentes à criação de uma entidade jurídica tradicional.
Sim, pode contratar colaboradores nos Países Baixos sem dispor de uma entidade local estabelecendo parceria com um Employer of Record. Na análise de eor vs entidade nos países baixos, o EOR funciona como o empregador legal formal, mantendo a sua empresa a gestão e supervisão diária do colaborador. Esta solução é estruturada através de parceiros devidamente licenciados que garantem o cumprimento estrito das leis laborais neerlandesas. Funciona como uma plataforma legal que permite às empresas internacionais ingressarem no mercado sem os encargos de um estabelecimento estável.
O salário mínimo legal por hora para 2026 é de 14,71 EUR para semanas de trabalho de 40 horas. Para as empresas que praticam uma semana de 36 horas, o valor é de 14,99 EUR por hora. Estas remunerações aplicam-se a todos os trabalhadores com 21 ou mais anos de idade. As entidades patronais devem assegurar que todos os contratos cumprem rigorosamente estes patamares mínimos para se manterem em conformidade com a Autoridade para as Condições de Trabalho neerlandesa. Estes valores são revistos semestralmente para acompanhar a evolução do custo de vida e o contexto económico nacional.
Os custos obrigatórios da entidade empregadora englobam o salário bruto acrescido de 8% de subsídio de férias (vakantiegeld). Adicionalmente, devem ser pagas as contribuições para a segurança social, nomeadamente os prémios para o fundo de desemprego (AWf) e o fundo de incapacidade (Aof). A contribuição para o regime de seguro de saúde (Zvw) é igualmente exigível. Na maioria dos setores de atividade, aplica-se ainda uma taxa de contribuição de referência de 15,2% sobre o salário bruto para regimes de pensões. Ao recorrer a serviços profissionais de processamento salarial, estes encargos legais são geralmente integrados num único fator de payroll, assegurando previsibilidade orçamental mês a mês.
Os vistos de Migrante Altamente Qualificado (HSM) são habitualmente concedidos num prazo aproximado de 3 semanas quando tramitados por parceiros licenciados. Este calendário célere representa uma vantagem preponderante para empresas que precisam de deslocar especialistas internacionais sem demoras. A obtenção do estatuto de entidade reconhecida junto do IND para uma nova BV neerlandesa pode arrastar-se por vários meses. O recurso a um EOR possibilita contornar essa espera, viabilizando o início de funções dos seus colaboradores-chave nos Países Baixos no mais curto espaço de tempo.
A lei neerlandesa exige que a entidade empregadora pague no mínimo 70% do salário do colaborador durante 104 semanas (dois anos) de incapacidade por doença. Esta obrigação de dois anos é das mais extensas da Europa e constitui um risco financeiro de relevo para as empresas. É igualmente obrigatório contratar um Arbodienst (serviço de saúde no trabalho) para coordenar o plano de reintegração profissional de acordo com a Lei de Melhoria do Gatekeeper. Os serviços de EOR de referência incluem a cobertura de seguro e a gestão deste risco, protegendo a sua organização dos elevados custos decorrentes de baixas médicas prolongadas.
O regime dos 30% permite aos colaboradores expatriados elegíveis auferirem uma parcela da sua remuneração isenta de tributação, com o objetivo de compensar despesas extraterritoriais. Em 2026, o limiar salarial mínimo de referência situa-se em 48 013 EUR. Os novos regimes aprovados encontram-se sujeitos a um regime transitório que estabelece um limite máximo de 27% para a isenção. Uma alteração determinante para 2026 consiste no termo do estatuto de não residente parcial para propósitos fiscais. Dada a complexidade destas regras, a submissão dos pedidos é habitualmente assegurada no âmbito de soluções integradas de payroll ou serviços de EOR.
O fator de payroll (payroll factor) é um multiplicador global aplicado ao salário bruto do trabalhador com a finalidade de contemplar todos os encargos inerentes à relação de trabalho. Abrange os custos legais, tais como o subsídio de férias de 8%, os encargos sociais patronais e as comparticipações para regimes de pensões. Inclui ainda as despesas administrativas de processamento salarial e o suporte de recursos humanos. Esta modalidade descomplica a análise financeira do dilema eor vs entidade nos países baixos, ao apresentar uma fatura mensal única e transparente. Deste modo, afasta a necessidade de realizar múltiplos pagamentos individualizados a diversas entidades tributárias e seguradoras.


