オランダにおける法定福利厚生と従業員ベネフィット:2026年雇用主向けコンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペーパーロールディレクター)
Joost Hubregtseは、Intercompany Solutionsのオランダ給与計算およびEOR専門部門であるICSPayrollのペーパーロールディレクターです。給与計算の専門家として長年の実績を持ち、元ヘッド・オブ・ペイロールとして、海外雇用主のための賃金税申告、30%ルーリング申請、雇用コンプライアンス全般を統括しています。
査閲:Joost Hubregtse(ペーパーロールディレクター)、2026年6月15日
2026年にオランダで人材を採用する際、オランダにおける従業員ベネフィット(福利厚生)に関するコンプライアンス上の過誤が一つあるだけで、Belastingdienst(オランダ税務局)から多額の追徴課税や罰則を科されるリスクが生じます。オランダの労働市場は欧州でも最も規制が厳しい市場の一つであり、頻繁に改定される社会保障基準の上限を把握し続けることは極めて重要です。
本ガイドでは、貴社がこれらの複雑な制度を正確に把握し、コストを適正に管理しながらすべての雇用契約を最新基準に適合させるための指針を提示します。法定の義務的ベネフィット、30%ルーリングにおける2026年の具体的な給与要件、現地法人(BV)を設立する管理負担を負わずに長期病気休業手当のリスクを管理する方法などを解説します。2026年7月の最低賃金(時給14.99ユーロへの引き上げ)から移行手当(102,000ユーロの上限)まで、総雇用コストの全容とコンプライアンスを遵守した事業展開の道筋をご案内します。
重要ポイント
- 2026年7月の時給14.99ユーロへの最低賃金引き上げや法定休暇手当など、オランダ雇用の法的最低基準を正確に把握する。
- 2026年の社会保障保険料算定上限(79,409ユーロ)を把握し、オランダにおける従業員ベネフィットの総コストを試算する。
- 最新の30%ルーリング給与基準値およびコンプライアンス要件をマスターし、海外採用者向けに税務上効率的で競争力のある報酬パッケージを提供する。
- 予期せぬ金銭的負担を防ぐため、義務付けられている病気休業補償および移行手当の義務(2026年上限102,000ユーロを含む)を適切に管理する。
- 迅速な市場参入に向けて、現地BV(有限会社)設立とEOR(雇用代行業者)活用の費用対効果および管理負担を比較評価する。
2026年におけるオランダの法定義務的ベネフィット
法定ベネフィットは、オランダ市場におけるあらゆる雇用関係の法的な最低基準を構成します。これらはオランダ労働法によって定められた交渉の余地のない最低限の要件です。これらの基準を理解することは、オランダにおける従業員ベネフィットの適法なパッケージを構築する第一歩となります。これらの基準を怠った雇用主は、Netherlands Labour Authority(オランダ労働基準監督署)による調査を受け、遡及的な賃金請求に直面するリスクがあります。これらの法的要件と、人材獲得のために任意で提供する福利厚生とを明確に区別することが不可欠です。
最低賃金と法定休暇手当の計算
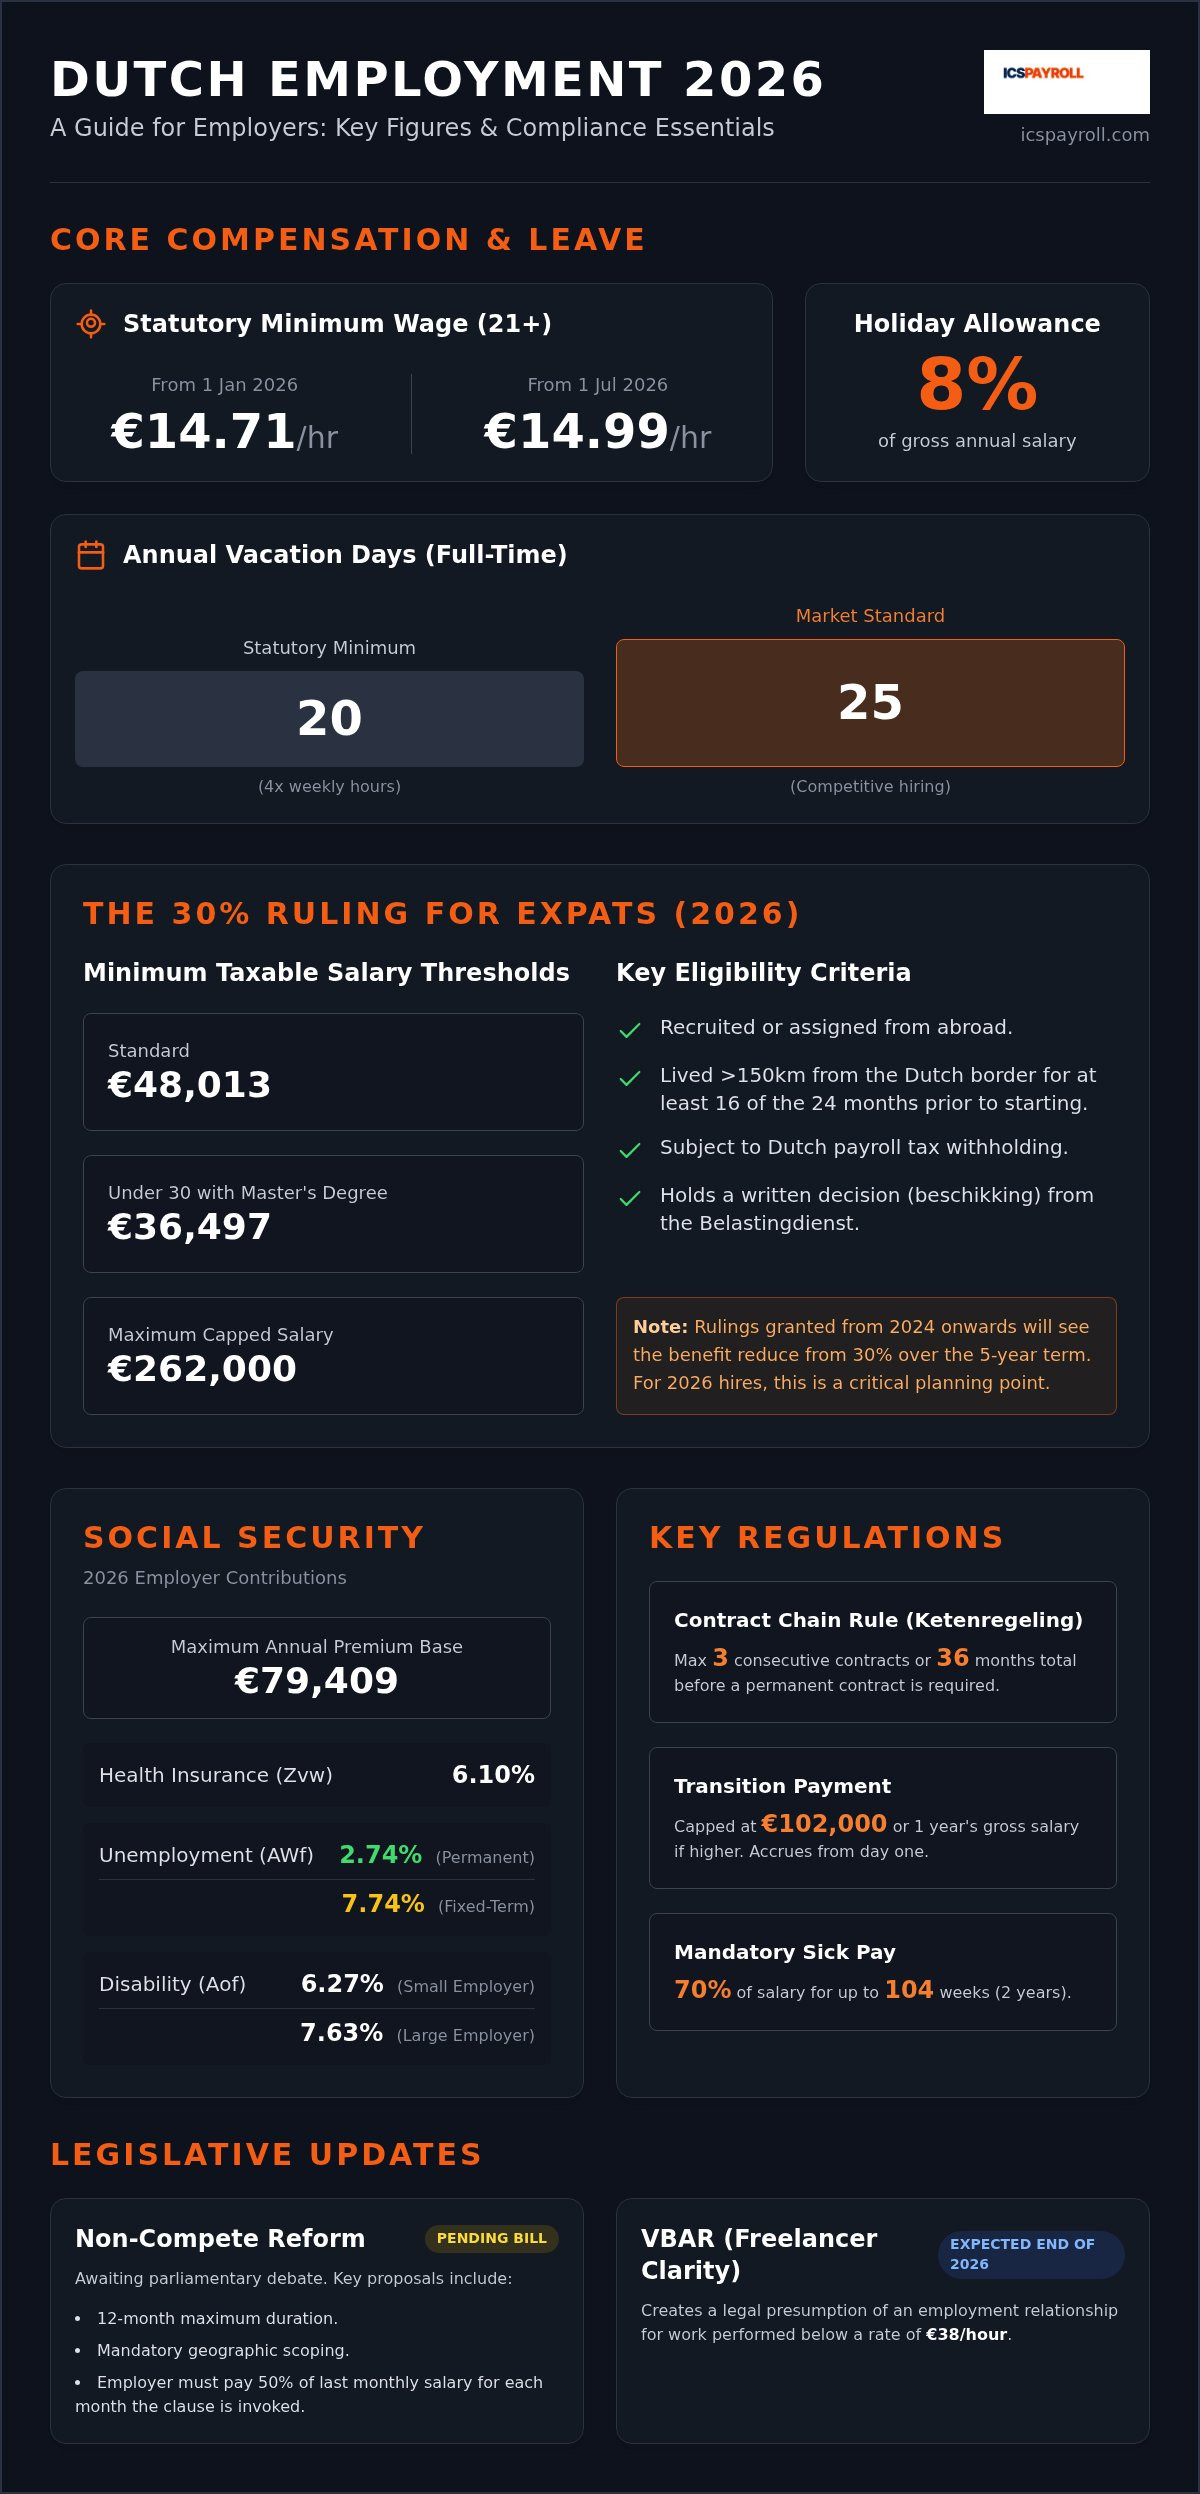
オランダでは、労働時間に関わらず公平性を保つため、月給基準ではなく法定の時間給最低賃金制度を採用しています。2026年1月1日時点での21歳以上の成人の最低賃金は時給14.71ユーロです。この金額は2026年7月1日に時給14.99ユーロに引き上げられます。契約に定めがある時間外労働を含め、実際に労働したすべての時間にこの賃金率を適用する必要があります。これは国籍や派遣期間に関係なく、すべての労働者に例外なく適用される基本要件です。
基本給に加え、雇用主は年次総支給額の8%に相当する法定休暇手当(vakantiegeld)を支払う義務があります。これは休暇費用を補助するために設計された独立した手当です。多くの雇用主は5月または6月に一括で支給しますが、雇用契約書に明記されていれば毎月分割して支払うことも可能です。正確な報告と処理が必須となります。正確な申告時期や税務上の取り扱いの詳細については、当社のオランダ給与計算管理ガイドをご参照ください。
年次有給休暇と祝日の取り扱い規則
すべての従業員には、週の労働時間の少なくとも4倍に相当する法定有給休暇の権利があります。標準的な週40時間労働の場合、年間20日が付与されます。これはあくまで法的な最低基準であり、オランダの一般的な市場水準は25日程度となっています。高度な人材を採用するためには、この水準を提示することが通常求められます。法定休暇には厳格な有効期限があり、付与された年の年末から6か月以内に消化する必要があります。一方、法定日数を上回る有給休暇の有効期間は5年間です。
オランダの年金制度や休暇方針は、祝日の取り扱いと連動することがよくあります。2026年の公式祝日には、元日、イースターマンデー、国王の日(4月27日)、昇天祭、クリスマスなどが含まれます。ただし、オランダの法律上、これらの祝日に必ず有給休暇を与えなければならないという直接の義務は規定されていません。この義務は通常、Collective Labour Agreement(CAO:労働協約)または個別の雇用契約に基づいて発生します。契約書で事前に明記しておくことで混乱を防ぎ、地域の慣習に沿ったコンプライアンスを維持できます。
2026年の社会保障および年金の義務
社会保障負担金は、総雇用コストの大部分を占めます。2026年において、これらの保険料算出の対象となる年間給与上限は79,409ユーロに設定されています。この上限により、高所得者に対する雇用主側のコストを予測可能に保つことができ、オランダにおける従業員ベネフィットを設計する上で重要な要素となります。年度当初に正確な試算を行うことで、年度途中での想定外の予算超過を未然に防ぐことができます。
雇用主の社会保障負担金
オランダの社会保障制度では、労働者を保護するための特定の基金が設けられています。AWf(一般失業基金)の料率は雇用形態によって厳格に分かれており、無期雇用契約には2.74%の低料率が、有期雇用やフレキシブル契約には7.74%の高料率が適用されます。この5%の差は、無期雇用を推奨するための経済的インセンティブとして機能しています。さらに、Aof(障害基金)は小規模雇用主が6.27%、大規模雇用主が7.63%となっています。Zvw(健康保険法)の拠出率は2026年も6.10%に維持されています。これは雇用主が負担する拠出金であり、従業員の総支給額を減額させるものではありませんが、国の健康保険適用を維持するために不可欠です。
適切な予算管理を行うには、これらの細かな規則の把握が不可欠です。また、「Ketenregeling(連続雇用規制)」によって有期契約の更新ルールも定められています。この規制では、無期契約へ自動転換される前に締結できる有期契約は最大3回、期間は通算36か月までに制限されています。契約コンプライアンスや具体的なタイムラインの詳細については、当社のオランダ労働法ガイドをご参照ください。
オランダの年金制度:法定制度と付加年金
国が支給する基本的なAOW(一般基礎年金)が存在する一方で、民間セクターの専門職の多くは付加的な企業年金制度を必要とします。多くの業界では、義務的な業界別基金が運営されています。例えば、派遣やフレキシブルワーカーにはStippが適用され、公務員や教育関係者にはABPが適用されます。もし貴社が業界別基金の義務対象に該当しない場合でも、優秀な人材を獲得するためには競争力のある民間年金プランの導入を検討する必要があります。
ICSPayrollでは、総給与の15.2%を基準とした標準的な年金拠出モデルを導入することが一般的です。この設計は、将来の生活保障を重視する海外の優秀層にとって非常に魅力的な条件となります。戦略的な企業では、これらの拠出金と外国人材向けの30%ルーリング制度を組み合わせることで、総手取りパッケージを最適化しています。この組み合わせにより、高水準の保障を維持しながら全体の税負担を軽減できます。貴社の従業員構成に応じた詳細なコスト試算が必要な場合は、個別のお見積もりをご依頼いただければ、すべての保険料を一元化した透明性の高いペイロールファクターとしてご案内いたします。
30%ルーリング:海外採用者のための戦略的ベネフィット
30%ルーリングは、オランダ市場へグローバル人材を誘致するための極めて有効な税制優遇措置です。この制度を利用することで、雇用主は従業員の総給与の最大30%を非課税手当として支給できます。これは、国外から移住して就労することに伴う諸費用(エクストラテリトリアルコスト)を補填することを目的としています。2026年における本優遇措置の上限額は、WNT基準に基づく262,000ユーロです。この基準額を超える給与部分には、30%の非課税控除は適用されず、通常の累進課税が適用されます。このルーリングをオランダにおける従業員ベネフィットの戦略に組み込むことで、総人件費を増やすことなく、適格な従業員の手取り額を大幅に向上させることが可能です。
2026年の受給資格と給与要件
この税制措置の適用を受けるには、従業員の経歴および報酬水準に関する特定の要件を満たす必要があります。対象者は国外から採用された者であり、就労初日前の24か月のうち16か月以上、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。2026年における最低課税対象給与要件は48,013ユーロです。なお、対象となる修士号を保持する30歳未満の従業員の場合、この要件は36,497ユーロに引き下げられます。
これらの金額は、30%の非課税控除を差し引いた後の課税対象給与額である点に留意してください。上限である30%の全額控除を適用するには、通常、年間約68,590ユーロ以上の総給与が必要です。給与が最低基準値とこの金額の間にある場合、ルーリングは部分的にのみ適用されます。雇用開始日から4か月以内にBelastingdienst(オランダ税務局)へ申請を行えば、雇用初日に遡って適用されます。この期間を過ぎて申請した場合、申請日の翌月1日からの適用となります。提出に関する詳細なチェックリストについては、当社の30%ルーリング完全ガイドをご確認ください。
2027年の控除率改定と経過措置
外国人材に対する税制環境は変化の過程にあります。2026年の採用者には当初30%の控除が全額適用されますが、2024年以降に新たに付与されたすべてのルーリングについては、2027年1月1日より控除率が27%に引き下げられる予定です。この改定は恒久的な法改正であるため、長期的な財務計画に織り込んでおく必要があります。また、従来エクスパット従業員に認められていたボックス2およびボックス3の非居住者扱い(部分的一重課税ステータス)は、新規取得者に対して廃止されました。2024年より前にルーリングを取得していた従業員のみが、2026年末までこの恩恵を維持できます。
Belastingdienstから正式な書面による承認通知を受け取るまでは、給与計算上でこの控除を適用することはできません。承認を前提として適用を進めると、申請が却下された場合に多額の遡及課税リスクを負うことになります。弊社の専門チームが申請手続き全体を代行し、変化する基準に沿った適切な給与計算を担保します。このプロアクティブな対応により、貴社人事チームの事務負担を軽減しながら、海外従業員の安全性を確保できます。
病気休業手当と移行手当の管理
法定の病気休業手当は、オランダにおける従業員ベネフィットの中で最も責任の重い要素の一つです。Art. 7:629 BW(オランダ民法第7編629条)に基づき、雇用主は従業員の病気休業に対して最大104週間にわたり給与の少なくとも70%を支払う義務があります。休業の初年度においては、この支給額が法定最低賃金を下回ってはなりません。この2年間にわたる支払い義務は、オランダ市場に参入する企業にとって大きな財務リスクとなります。雇用主の総負担を算出する際には、この潜在的コストを考慮に入れておく必要があります。
病気休業のコンプライアンスと復職支援手順
コンプライアンスの遵守は、単に手当を支払うだけでは完結しません。Wet Verbetering Poortwachter(ゲートキーパー法 / 復職支援法)により、労使双方が従うべき厳格な復職支援スケジュールが定められています。雇用主は6週目までに公式な状況分析(問題分析)を完了し、8週目までに詳細な復職行動計画を策定しなければなりません。従業員が元の業務に復帰できない場合、他社での適切な雇用を探す「セカンドトラック」の選択肢を検討する義務もあります。
不遵守に対するペナルティは極めて厳格です。UWV(雇用保険機構)によって復職支援の取り組みが不十分であると判断された場合、3年目の賃金支払い制裁が課されることがあります。これにより、当初の2年間に加えてさらに最大52週間の給与支払いが強制されます。ICSPayrollでは、病気休業リスク保険の手配や専門的な復職支援を調整することで、このリスクを適切に管理します。所定の管理プロセスを確実に完了させ、回避可能な制裁から企業を保護します。
移行手当と2026年の制度改正
移行手当(transitievergoeding)は、雇用主側の都合により雇用契約を終了する際に義務付けられている解雇補償金です。これは試用期間を含め、雇用の初日から権利が発生します。標準的な計算基準は、勤続年数1年ごとに月額総給与の3分の1です。2026年における移行手当の上限額は102,000ユーロ、または従業員の年収がそれより高い場合は年収相当額となります。これは有期契約・無期契約のいずれにも適用されます。
2026年7月1日より重要な制度変更が予定されています。従業員数が25名以上の企業は、2年間の病気休業後に支払った移行手当に対するUWVからの補填金(払い戻し)を請求できなくなります。この補填制度は小規模雇用主のみに限定されることになります。この変更により、中堅・大規模企業は長期休業に伴う解雇コストを全額自社で負担することになります。これらのリスクを管理するには、入念な人事管理と解雇関連法令の正確な理解が求められます。これらのリスクを切り離し、完全なコンプライアンスを維持したい場合は、現地の専門家である弊社へオランダ給与計算管理のアウトソーシングをご相談ください。
EORを通じたコンプライアンス遵守のベネフィット戦略の導入
現地に法人を設立することが、常に最も効率的な海外展開の手法であるとは限りません。オランダの現地法人(BV)を設立するには、約2,000ユーロの設立費用のほか、年間3,000ユーロから8,000ユーロ程度の会計および年次決算・申告費用が継続的に発生します。少数から中規模のチームを採用する場合、Employer of Record(EOR:雇用代行)は迅速かつ費用対効果の高い代替策となります。法人設立に伴う煩雑な手続きを回避し、数か月ではなく数週間で人材を迎え入れながら、オランダにおける従業員ベネフィットへの完全な準拠を実現できます。このモデルにより、多額の長期資本を投じることなく市場の検証が可能になります。
海外雇用主にとってのEORの利点
現地法人を持たずに活動する海外企業は、恒久的施設(PE)認定のリスクに直面することが多くあります。これはオランダ税務当局との間で複雑な納税義務や法的紛争を引き起こす要因となります。EORがお客様に代わって法的な雇用主となることで、これらのリスクを完全に遮断します。弊社では、すべての雇用コストを単一の月次請求書にまとめる透明な「ペイロールファクター」モデルを採用しています。これには総給与、雇用主負担の社会保障保険料、年金拠出金、弊社のサービス手数料が含まれます。複数の現地ベンダーを管理することなく、総雇用コストを完全に可視化できます。導入プロセスの詳細については、弊社のオランダEORガイドをご参照ください。
ICSPayrollによるスケーリング
リモート組織の管理には、信頼できるデジタルインフラが不可欠です。弊社のクライアント企業は安全な従業員専用ポータルを利用でき、従業員は給与明細の確認、契約書への電子署名、有給休暇残数の管理をリアルタイムで行うことができます。この高い透明性は信頼関係を深め、従業員エンゲージメントを向上させます。EU域外から人材を採用する場合の各種就労許可の取得もサポートします。弊社自身が資格を保持するのではなく、ライセンスを持つ提携パートナーを通じて高度外国人材(HSM)ビザの発給を迅速に手配し、通常3週間程度で完了させます。この体制により、貴社のグローバルモビリティ計画を安全かつ円滑に進めることが可能です。
弊社の強みは、最新テクノロジーときめ細やかな専門家サポートの融合にあります。自動化された問い合わせフォームではなく、オランダの労働市場に精通した現地の専任スペシャリストが直接対応します。これにより、2026年を通じて法改正が続いた場合でも、オランダにおける従業員ベネフィットの運用を柔軟かつ適法に保つことができます。貴社は事業目標の達成に専念し、現地の法務・労務手続きはすべて弊社にお任せください。オランダでの雇用を安心して開始するために、24時間以内にカスタム見積もりをご案内いたします。
オランダ雇用戦略の将来を見据えた備え
オランダでの雇用には、特に2026年の30%ルーリング改定や7月の最低賃金引き上げなど、法制度の細部への細心の配慮が必要です。本ガイドを通じて、法定休暇手当からゲートキーパー法に基づく複雑な病気休業手当に至るまで、オランダにおける従業員ベネフィットを適切に管理するための必須チェック項目をご確認いただけたかと思います。複雑な規則体系ではありますが、これらが貴社のグローバル展開を妨げる要因になるべきではありません。
弊社のチームが、これらの手続きを円滑に進めるための確実な道筋をご提案します。すべての雇用コストを単一のわかりやすい月次請求書に集約し、不透明な費用や予期せぬ管理トラブルを排除します。国外からの採用に際しては、ライセンス提携先を通じて約3週間でのHSMビザ迅速取得を支援します。Joost Hubregtse率いる専門チームがオランダのコンプライアンス全般を代行しますので、貴社は事業の拡大に集中していただけます。
24時間以内に発行される専用見積もりで、オランダでの採用をスタートしましょう。オランダ市場へのスムーズな進出をサポートできることを楽しみにしております。
よくあるご質問(FAQ)
2026年にオランダで義務付けられている従業員ベネフィットは何ですか?
2026年のオランダにおける従業員ベネフィットの法定要件には、1月からの時給14.71ユーロおよび7月からの時給14.99ユーロの法定最低賃金が含まれます。さらに、8%の法定休暇手当の支給と、フルタイム従業員に対する年間最低20日の有給休暇の付与が義務付けられています。これらはすべての雇用契約における法的な最低基準です。基準を満たさない場合、労働基準監督署の監査時に重い罰則が科される可能性があります。
オランダの法定休暇手当はいくらで、いつ支払われますか?
オランダの法定休暇手当は、従業員の年間総給与の8%です。多くの雇用主は5月または6月に一括で支払いますが、雇用契約に明記されていれば毎月分割して支給することも可能です。この手当は休暇費用を支援するための法定義務であり、交渉の余地はありません。有期契約やフレキシブル契約を含むすべての雇用形態に適用され、すべての労働者に休暇資金が確保されるようになっています。
2026年のオランダにおける移行手当の最高額はいくらですか?
2026年の移行手当の上限額は102,000ユーロ、または従業員の年収がそれを超える場合は年収相当額に制限されます。この手当は、有期契約の満了を含め、雇用主側の主導で雇用関係が終了する場合に支払いが義務付けられています。初日の試用期間から起算して権利が発生します。2026年7月以降、病気休業に対するUWV補填金の支給要件が変更されるため、解雇に伴う正確なコスト試算が極めて重要になります。
30%ルーリングは2026年のすべての海外従業員に適用されますか?
30%ルーリングは自動的には適用されません。国外から採用された適格な外国人材のための税制優遇措置です。2026年の標準的な課税対象給与要件は48,013ユーロ、修士号を持つ30歳未満の従業員の場合は36,497ユーロです。採用候補者は、就労開始前の24か月のうち16か月以上、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。初日に遡って適用を受けるには、就労開始から4か月以内にBelastingdienstへ申請書を提出する必要があります。
オランダで雇用主は病気休業手当をどのくらいの期間支払う必要がありますか?
雇用主は、最大104週間(丸2年間)にわたり病気休業手当を支払う法的な義務を負います。オランダの労働法に基づき、雇用主は従業員の給与の少なくとも70%を支払う必要があり、病気休業の初年度は法定最低賃金を下回ってはなりません。また、ゲートキーパー法(Wet Verbetering Poortwachter)に基づく厳格な復職支援プロセスに従う義務があります。UWVがこれらの取り組みを不十分と判断した場合、3年目の支払いを命じる制裁が科される可能性があります。
現地の法人がなくてもオランダで従業員を雇用できますか?
Employer of Record(EOR:雇用代行)を活用することで、現地に法人を設立しなくてもオランダで人材を採用することが可能です。このサービスを利用すれば、弊社の既存の適法インフラを通じて数か月ではなく数週間で従業員のオンボーディングが完了します。給与計算、税務申告、各種保険の手続きはすべて弊社が代行します。これにより、オランダ現地法人(BV)の設立費用や管理負担を省きつつ、現地の労働規制を遵守した体制を構築できます。
2026年の雇用主負担の社会保障保険料率はどのくらいですか?
2026年の雇用主負担の社会保障保険料率は、AWf(一般失業基金)が無期雇用契約で2.74%、有期契約で7.74%です。Aof(障害基金)は小規模雇用主が6.27%、大規模雇用主が7.63%であり、Zvw(健康保険法拠出金)は6.10%です。これらの保険料は、年間給与の上限額79,409ユーロを基準として計算されます。これらの基金への拠出額を正しく把握することは、総人件費の試算と税務当局向けの適正な給与管理に不可欠です。
オランダのすべての従業員に対して企業年金への加入は義務ですか?
貴社の事業が業界別の労働協約(CAO)の適用対象となる場合、付加的な企業年金制度への加入が義務付けられます。国が支給する基本的なAOW(一般基礎年金)はありますが、多くの民間企業は人材獲得のために独自年金制度を提供しています。ICSPayrollでは、総給与の15.2%を基準とする標準的な年金モデルを運用しています。これにより、特定の業界別基金の義務がない業種であっても、オランダにおける従業員ベネフィットの競争力を維持し、長期的な保障を提供することができます。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollの運営母体であるIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(雇用代行)およびオランダ国内の給与計算サービス(雇用契約、賃金税および社会保障の申告、法定休暇手当、年金、病気休業、CAOコンプライアンス管理)を統括しており、最短48時間での従業員のオンボーディングを実現しています。
公式情報源
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
2026年のオランダにおける従業員ベネフィットの法定要件には、1月からの時給14.71ユーロおよび7月からの時給14.99ユーロの法定最低賃金が含まれます。さらに、8%の法定休暇手当の支給と、フルタイム従業員に対する年間最低20日の有給休暇の付与が義務付けられています。これらはすべての雇用契約における法的な最低基準です。基準を満たさない場合、労働基準監督署の監査時に重い罰則が科される可能性があります。
オランダの法定休暇手当は、従業員の年間総給与の8%です。多くの雇用主は5月または6月に一括で支払いますが、雇用契約に明記されていれば毎月分割して支給することも可能です。この手当は休暇費用を支援するための法定義務であり、交渉の余地はありません。有期契約やフレキシブル契約を含むすべての雇用形態に適用され、すべての労働者に休暇資金が確保されるようになっています。
2026年の移行手当の上限額は102,000ユーロ、または従業員の年収がそれを超える場合は年収相当額に制限されます。この手当は、有期契約の満了を含め、雇用主側の主導で雇用関係が終了する場合に支払いが義務付けられています。初日の試用期間から起算して権利が発生します。2026年7月以降、病気休業に対するUWV補填金の支給要件が変更されるため、解雇に伴う正確なコスト試算が極めて重要になります。
30%ルーリングは自動的には適用されません。国外から採用された適格な外国人材のための税制優遇措置です。2026年の標準的な課税対象給与要件は48,013ユーロ、修士号を持つ30歳未満の従業員の場合は36,497ユーロです。採用候補者は、就労開始前の24か月のうち16か月以上、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。初日に遡って適用を受けるには、就労開始から4か月以内にBelastingdienstへ申請書を提出する必要があります。
雇用主は、最大104週間(丸2年間)にわたり病気休業手当を支払う法的な義務を負います。オランダの労働法に基づき、雇用主は従業員の給与の少なくとも70%を支払う必要があり、病気休業の初年度は法定最低賃金を下回ってはなりません。また、ゲートキーパー法(Wet Verbetering Poortwachter)に基づく厳格な復職支援プロセスに従う義務があります。UWVがこれらの取り組みを不十分と判断した場合、3年目の支払いを命じる制裁が科される可能性があります。
Employer of Record(EOR:雇用代行)を活用することで、現地に法人を設立しなくてもオランダで人材を採用することが可能です。このサービスを利用すれば、弊社の既存の適法インフラを通じて数か月ではなく数週間で従業員のオンボーディングが完了します。給与計算、税務申告、各種保険の手続きはすべて弊社が代行します。これにより、オランダ現地法人(BV)の設立費用や管理負担を省きつつ、現地の労働規制を遵守した体制を構築できます。
2026年の雇用主負担の社会保障保険料率は、AWf(一般失業基金)が無期雇用契約で2.74%、有期契約で7.74%です。Aof(障害基金)は小規模雇用主が6.27%、大規模雇用主が7.63%であり、Zvw(健康保険法拠出金)は6.10%です。これらの保険料は、年間給与の上限額79,409ユーロを基準として計算されます。これらの基金への拠出額を正しく把握することは、総人件費の試算と税務当局向けの適正な給与管理に不可欠です。
貴社の事業が業界別の労働協約(CAO)の適用対象となる場合、付加的な企業年金制度への加入が義務付けられます。国が支給する基本的なAOW(一般基礎年金)はありますが、多くの民間企業は人材獲得のために独自年金制度を提供しています。ICSPayrollでは、総給与の15.2%を基準とする標準的な年金モデルを運用しています。これにより、特定の業界別基金の義務がない業種であっても、オランダにおける従業員ベネフィットの競争力を維持し、長期的な保障を提供することができます。