Avantages sociaux aux Pays-Bas : Le guide de conformité pour les employeurs en 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, directeur de la paie.
Joost Hubregtse est directeur de la paie chez ICSPayroll, le spécialiste néerlandais de la paie et de l'EOR d'Intercompany Solutions. Spécialiste de la paie de carrière et ancien responsable de paie, il supervise les déclarations de retenue à la source, les demandes de régime des 30 % et la conformité en matière d'emploi pour les employeurs internationaux.
Examiné par Joost Hubregtse, directeur de la paie, le 15 juin 2026.
Recruter aux Pays-Bas en 2026 implique de naviguer dans un environnement où une simple erreur de conformité relative aux avantages sociaux aux Pays-Bas peut entraîner de lourdes sanctions financières de la part du Belastingdienst. Vous savez sans doute que le marché du travail néerlandais est l'un des plus réglementés d'Europe, et suivre l'évolution des plafonds de cotisations de sécurité sociale ressemble souvent à une cible mouvante.
Ce guide vous apporte la clarté nécessaire pour maîtriser ces complexités, en veillant à ce que chaque contrat respecte les normes les plus récentes tout en protégeant votre rentabilité. Nous détaillons les obligations légales impératives, les exigences salariales spécifiques de 2026 pour le régime des 30 %, ainsi que la gestion des obligations de maintien de salaire en cas de maladie de longue durée, le tout sans la charge administrative liée à la création d'une BV locale. De la hausse du salaire minimum en juillet 2026 à 14,99 € par heure au plafond de l'indemnité de transition de 102 000 €, vous bénéficierez d'une compréhension complète du coût total de l'emploi et d'une feuille de route claire pour un développement conforme.
Points clés à retenir
- Identifier les minima légaux 2026 du droit du travail néerlandais, y compris la hausse du salaire minimum de juillet à 14,99 € par heure et l'allocation obligatoire de vacances.
- Calculer le coût total des avantages sociaux aux Pays-Bas en intégrant le plafond d'assiette des cotisations de sécurité sociale 2026 fixé à 79 409 €.
- Maîtriser les seuils salariaux actualisés et les conditions de conformité du régime des 30 % afin de proposer des rémunérations attractives et fiscalement avantageuses aux recrues internationales.
- Gérer les obligations de maintien de salaire en cas de maladie et l'indemnité de transition légale, plafonnée à 102 000 € en 2026, afin d'éviter les passifs imprévus.
- Évaluer les avantages financiers et administratifs du recours à un Employer of Record (EOR) par rapport à la constitution d'une BV locale pour une entrée rapide sur le marché.
Avantages légaux obligatoires aux Pays-Bas pour 2026
Les avantages légaux constituent le socle minimal obligatoire de toute relation de travail sur le marché néerlandais. Il s'agit des exigences minimales non négociables fixées par le droit du travail néerlandais. Comprendre ces dispositions constitue la première étape de l'élaboration d'un ensemble conforme d'avantages sociaux aux Pays-Bas. Les employeurs qui ignorent ces normes s'exposent aux contrôles de l'Inspection du travail néerlandaise (Nederlandse Arbeidsinspectie) ainsi qu'à de potentielles réclamations salariales rétroactives. Il est indispensable de distinguer ces obligations légales des avantages extra-légaux facultatifs servant à attirer les talents.
Calcul du salaire minimum et de l'allocation de vacances
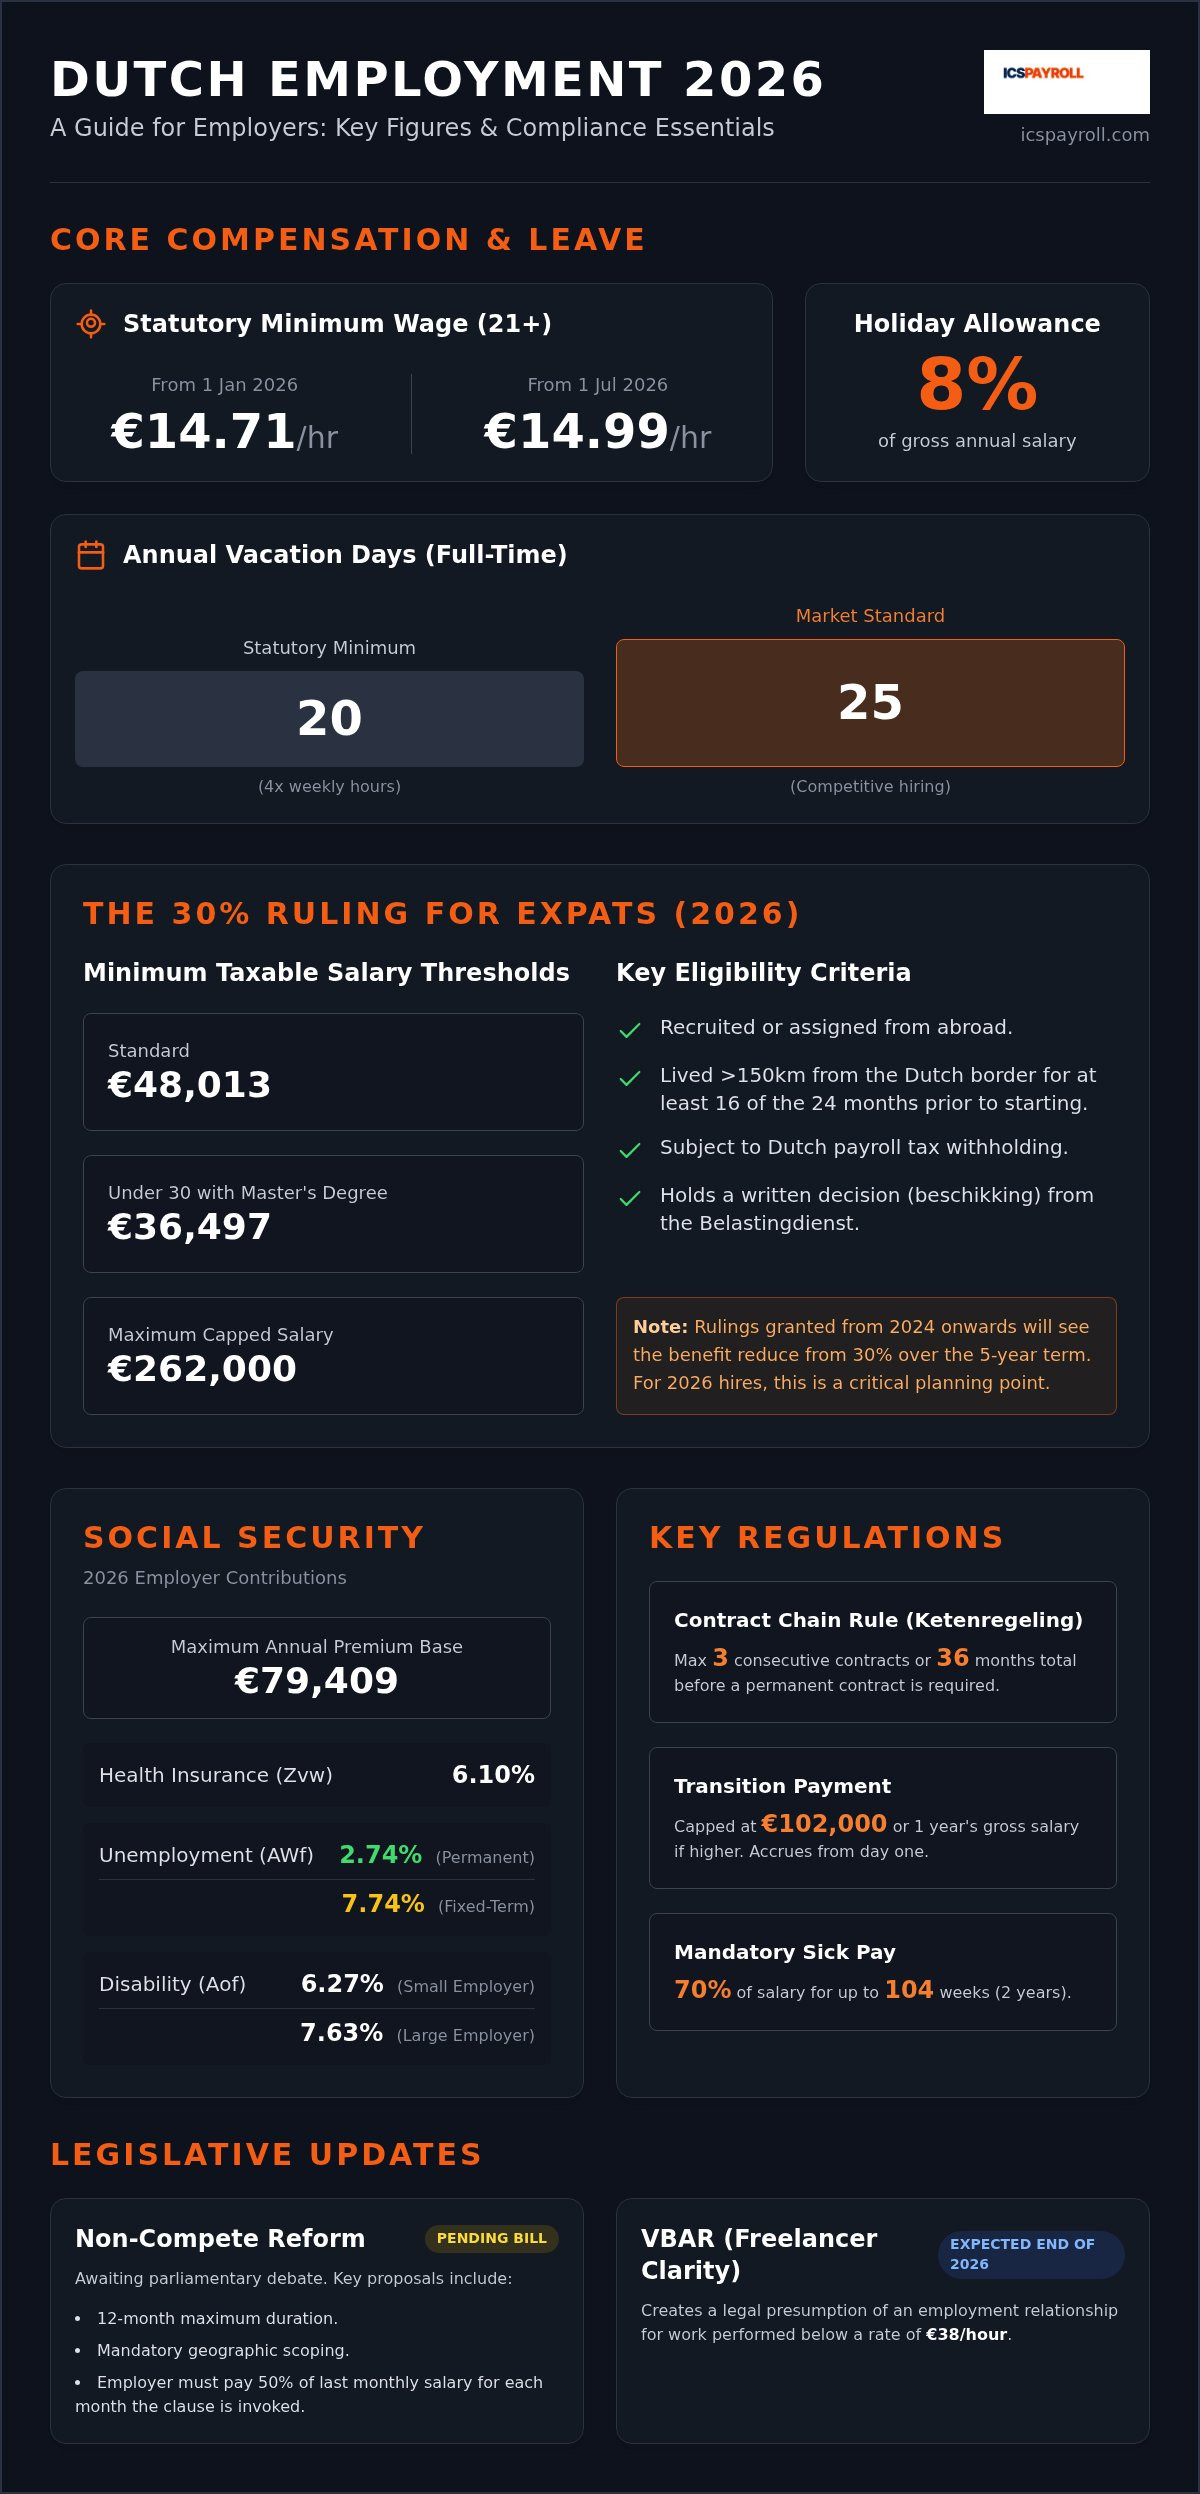
Les Pays-Bas appliquent un salaire minimum horaire légal plutôt qu'un montant mensuel, garantissant ainsi l'équité selon les différents horaires de travail. Au 1er janvier 2026, le taux horaire pour les adultes de 21 ans et plus est de 14,71 € par heure. Ce montant passe à 14,99 € par heure au 1er juillet 2026. Vous devez appliquer ces taux à toutes les heures travaillées, y compris les heures supplémentaires si le contrat le stipule. Il s'agit d'une règle fondamentale qui s'applique à chaque travailleur, quelle que soit sa nationalité ou la durée de sa mission.
En plus du salaire de base, vous devez verser une allocation de vacances obligatoire (vakantiegeld) correspondant à 8 % du salaire annuel brut. Il s'agit d'un avantage distinct destiné à couvrir les dépenses de congés. Si la majorité des employeurs la versent en une seule fois en mai ou en juin, vous pouvez opter pour un versement mensuel à condition de le stipuler explicitement dans le contrat de travail. Une déclaration rigoureuse est essentielle. Consultez notre guide de gestion de paie aux Pays-Bas pour connaître les calendriers de déclaration exacts et les détails du traitement fiscal.
Congés payés et règles relatives aux jours fériés
Chaque salarié a droit à un congé annuel payé légal équivalant à au moins quatre fois sa durée hebdomadaire de travail. Pour une semaine standard de 40 heures, cela représente 20 jours par an. Bien qu'il s'agisse du minimum légal, la norme de référence sur le marché néerlandais est généralement de 25 jours. Offrir ce volume supérieur s'avère souvent indispensable pour attirer des profils hautement qualifiés. Les congés légaux obéissent à un délai d'expiration strict : ils doivent être pris dans les six mois suivant la fin de l'année au cours de laquelle ils ont été acquis. Les jours extra-légaux restent quant à eux valables pendant cinq ans.
Le système de retraite néerlandais et les politiques de congés s'articulent souvent avec les obligations relatives aux jours fériés. En 2026, les jours fériés officiels comprennent le Jour de l'An, le lundi de Pâques, le Jour du Roi (27 avril), l'Ascension et Noël. Il est important de noter que le droit néerlandais n'impose pas strictement aux employeurs d'accorder un jour chômé payé à ces dates. Cette obligation découle généralement d'une convention collective de travail (CAO) ou du contrat de travail individuel. Une mention claire dans le contrat évite tout litige et garantit la conformité totale de votre entreprise avec les usages locaux.
Obligations de sécurité sociale et de retraite en 2026
Les cotisations sociales patronales représentent une part importante du coût global de l'emploi. En 2026, le plafond de salaire annuel soumis à ces cotisations est fixé à 79 409 €. Ce plafond garantit une prévisibilité des coûts patronaux pour les hauts revenus, un paramètre déterminant lors de la structuration des avantages sociaux aux Pays-Bas. Un calcul précis dès le début de l'exercice prévient les écarts budgétaires imprévus en cours d'année.
Cotisations patronales de sécurité sociale
Le système néerlandais s'appuie sur plusieurs fonds dédiés assurant la protection sociale des salariés. Le taux du fonds général de chômage AWf (Algemeen Werkloosheidsfonds) dépend directement du type de contrat. Vous vous acquittez d'un taux réduit de 2,74 % pour les contrats à durée indéterminée et d'un taux plein de 7,74 % pour les contrats flexibles ou à durée déterminée. Cet écart de 5 % vise à inciter financièrement à l'embauche pérenne. Par ailleurs, la cotisation au fonds d'incapacité de travail Aof (Arbeidsongeschiktheidsfonds) est de 6,27 % pour les petits employeurs et de 7,63 % pour les grandes entreprises. La cotisation au titre de la loi sur l'assurance maladie Zvw (Zorgverzekeringswet) s'établit à 6,10 % pour 2026. Il s'agit d'un prélèvement à la charge exclusive de l'employeur qui ne réduit pas le salaire brut du salarié mais finance sa couverture santé nationale.
La maîtrise de ces spécificités est cruciale pour un budget prévisionnel précis. Les règles de succession des contrats (« Ketenregeling ») déterminent également l'ouverture de ces droits. Ce cadre limite le recours à trois contrats à durée déterminée successifs sur une période maximale de 36 mois avant que le contrat ne soit automatiquement requalifié en CDI. Pour une analyse détaillée de la conformité contractuelle et de ces délais légaux, consultez notre guide sur le droit du travail aux Pays-Bas.
Régimes de retraite néerlandais : retraite légale et régimes complémentaires
Bien que l'État verse une pension de base de sécurité sociale (AOW), la plupart des postes du secteur privé exigent l'adhésion à un régime de retraite complémentaire. De nombreux secteurs d'activité sont assujettis à des fonds de pension sectoriels obligatoires. Par exemple, Stipp s'adresse aux travailleurs flexibles, tandis qu'ABP gère les agents du secteur public et de l'enseignement. Si votre activité ne relève d'aucun fonds obligatoire, il demeure recommandé d'instaurer un régime privé compétitif pour rester attractif sur le marché du travail.
Chez ICSPayroll, nous mettons couramment en place un modèle de cotisation de retraite standard équivalant à 15,2 % du salaire brut. Ce dispositif est particulièrement prisé des talents internationaux attentifs à leur sécurité financière à long terme. Les employeurs stratèges associent régulièrement ces cotisations au régime des 30 % pour les salariés impatriés afin d'optimiser le net global à payer. Cette articulation réduit la charge fiscale globale tout en maintenant une protection de premier plan. Si vous souhaitez obtenir le détail chiffré de ces coûts pour vos effectifs, vous pouvez demander un devis personnalisé afin de visualiser l'intégration de ces cotisations dans un coefficient de facturation de paie unique et transparent.
Le régime des 30 % : un avantage stratégique pour les recrutements internationaux
Le régime des 30 % (30%-regeling) demeure le levier le plus puissant pour attirer des compétences internationales sur le marché néerlandais. Ce mécanisme fiscal autorise l'employeur à verser jusqu'à 30 % du salaire brut sous forme d'indemnité exonérée d'impôt. Il est destiné à compenser les frais extraterritoriaux inhérents à l'expatriation et à l'installation dans un nouveau pays. Pour 2026, l'avantage est plafonné selon la norme WNT à 262 000 €. Toute fraction de rémunération dépassant ce plafond est assujettie au barème progressif standard de l'impôt sur le revenu, sans abattement des 30 %. Intégrer ce dispositif dans votre politique d'avantages sociaux aux Pays-Bas majore substantiellement le salaire net de vos collaborateurs éligibles, sans alourdir votre coût salarial brut.
Conditions d'éligibilité et critères salariaux en 2026
L'octroi de cet avantage fiscal est soumis à des critères précis tenant à la situation du salarié et à son niveau de rémunération. Le candidat doit être recruté hors des Pays-Bas et avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant sa prise de poste. Pour 2026, le seuil de salaire imposable minimal requis est de 48 013 €. Pour les salariés âgés de moins de 30 ans titulaires d'un Master reconnu, ce seuil est ramené à 36 497 €.
Il convient de souligner que ces montants correspondent au salaire net imposable une fois l'abattement des 30 % appliqué. Pour bénéficier de l'exonération maximale de 30 %, le collaborateur doit généralement percevoir un salaire brut annuel d'environ 68 590 €. Si la rémunération se situe entre le seuil plancher et ce montant, le régime ne peut être appliqué que de façon partielle. Les demandes déposées auprès du Belastingdienst dans les quatre mois suivant l'embauche prennent effet rétroactivement au premier jour du contrat. Les demandes formulées au-delà de ce délai ne s'appliquent qu'à compter du premier jour du mois suivant le dépôt. Retrouvez nos listes de contrôle exhaustives pour vos démarches dans notre guide sur le régime des 30 %.
Baisse du taux en 2027 et dispositions transitoires
Le cadre fiscal des impatriés évolue. Si les salariés recrutés en 2026 bénéficient au départ de la déduction complète de 30 %, le taux passera à 27 % au 1er janvier 2027 pour l'ensemble des décisions accordées à partir de 2024. Cette baisse constitue un changement législatif définitif que vous devez intégrer dans vos projections financières à long terme. Le statut fiscal de non-résident partiel, qui permettait auparavant aux impatriés d'être considérés comme des non-résidents pour l'imposition des revenus du patrimoine (Box 2 et Box 3), est supprimé pour tous les nouveaux bénéficiaires. Seuls les titulaires en ayant bénéficié avant 2024 conservent cet avantage jusqu'à fin 2026.
Vous ne devez en aucun cas appliquer la déduction sur vos bulletins de paie avant d'avoir reçu l'accord écrit officiel du Belastingdienst. Anticiper l'approbation fait courir le risque d'un redressement fiscal rétroactif majeur en cas de rejet du dossier. Notre équipe pilote l'intégralité du processus de dépôt pour assurer la stricte conformité de votre paie avec ces règles en constante mutation. Cette gestion proactive libère vos équipes RH internes de tout fardeau administratif tout en sécurisant votre personnel international.
Gestion du maintien de salaire en cas de maladie et des indemnités de transition
Le maintien de salaire légal en cas d'incapacité de travail constitue l'une des composantes les plus lourdes des avantages sociaux aux Pays-Bas. Conformément à l'article 7:629 du Code civil néerlandais (BW), l'employeur est tenu de verser au moins 70 % du salaire pendant une période pouvant aller jusqu'à 104 semaines (2 ans). Durant la première année de maladie, ce montant ne peut être inférieur au salaire minimum légal. Cette obligation financière de deux années entières représente un aléa financier majeur pour toute structure s'implantant aux Pays-Bas. Il est indispensable d'intégrer ce risque lors de l'évaluation de votre coût employeur total.
Conformité aux arrêts maladie et processus de réintégration
La conformité ne se limite pas au versement de la rémunération. La loi sur l'amélioration du rôle de gardien (Wet Verbetering Poortwachter) impose un calendrier strict de démarches de réintégration auxquelles les deux parties doivent se conformer. Vous devez impérativement faire dresser une analyse de situation formelle (analyse du problème) dès la sixième semaine et élaborer un plan d'action détaillé à la huitième semaine. Si le salarié reste incapable de reprendre son poste initial, vous devez engager une réintégration « de second parcours » (spoor 2) consistant à rechercher un emploi adapté auprès d'un autre employeur.
Les sanctions en cas de non-respect de la procédure sont particulièrement sévères. Si l'organisme public de sécurité sociale (UWV) juge vos démarches de réintégration insuffisantes, il peut infliger une sanction prolongeant l'obligation de versement du salaire d'une troisième année (loon-sanctie). Cela vous contraindrait à payer 52 semaines de salaire supplémentaires au-delà des deux années initiales. ICSPayroll gère ce risque en coordonnant une assurance indemnités journalières et en déployant un accompagnement professionnel à la réintégration. Nous nous assurons que chaque échéance administrative est scrupuleusement honorée afin de vous prémunir contre toute sanction évitable.
Indemnités de transition et évolutions réglementaires pour 2026
L'indemnité de transition (transitievergoeding) est une indemnité de licenciement légale due dès lors que le contrat de travail prend fin à l'initiative de l'employeur. Les droits s'accumulent dès le premier jour de travail, y compris pendant la période d'essai. Le calcul standard est fixé à un tiers de mois de salaire brut par année complète d'ancienneté. Pour 2026, l'indemnité de transition est plafonnée à 102 000 €, ou à l'équivalent d'un an de salaire brut si celui-ci est supérieur. Cette obligation s'applique tant aux contrats à durée déterminée qu'aux contrats à durée indéterminée.
Une modification réglementaire capitale prend effet au 1er juillet 2026 : les entreprises employant 25 salariés ou plus perdront la faculté de solliciter la compensation par l'UWV de l'indemnité de transition versée à l'issue de deux ans de maladie. Seuls les petits employeurs conserveront ce remboursement. Ce durcissement fait peser l'intégralité du coût financier des ruptures consécutives à une maladie de longue durée sur les moyennes et grandes entreprises. La gestion de ces engagements exige une administration RH rigoureuse et une connaissance approfondie du droit du licenciement. Si vous souhaitez vous décharger de ces risques et préserver la parfaite conformité de votre entreprise, vous pouvez externaliser votre gestion de paie néerlandaise auprès de nos experts locaux.
Mettre en œuvre une stratégie d'avantages sociaux conforme via un EOR
La création d'une entité juridique locale n'est pas toujours la solution la plus rationnelle pour développer ses activités à l'international. L'immatriculation d'une BV néerlandaise engendre un coût de constitution d'environ 2 000 €, auquel s'ajoutent des frais annuels de comptabilité et de dépôt de comptes oscillant entre 3 000 € et 8 000 €. Pour les structures employant des équipes réduites ou moyennes, recourir à un Employer of Record (EOR) constitue une alternative plus rapide et plus économique. Vous pouvez intégrer vos collaborateurs en quelques semaines au lieu de plusieurs mois, en vous affranchissant des lourdeurs administratives d'une constitution directe tout en garantissant la conformité intégrale de vos avantages sociaux aux Pays-Bas. Cette solution vous permet d'éprouver le marché sans engagement de capital à long terme.
L'avantage de l'EOR pour les employeurs internationaux
Les entreprises étrangères opérant sans structure locale s'exposent fréquemment au risque d'établissement stable. Cela peut déboucher sur des redressements fiscaux complexes et des contentieux avec le fisc néerlandais. L'EOR intervient en qualité d'employeur légal pour votre compte, éliminant intégralement ces aléas. Nous appliquons un modèle de coefficient de paie (« Payroll Factor ») transparent qui réunit l'ensemble des dépenses salariales au sein d'une facture mensuelle unique. Celle-ci intègre le salaire brut, les cotisations sociales patronales, les cotisations de retraite et nos frais de gestion. Vous bénéficiez ainsi d'une visibilité parfaite sur le coût total de l'emploi sans devoir multiplier les prestataires locaux. Pour découvrir en détail les étapes d'intégration, parcourez notre guide de l'Employer of Record aux Pays-Bas.
Développez votre activité en toute sérénité avec ICSPayroll
Piloter une équipe à distance exige des outils numériques performants. Nos clients accèdent à un portail salarié en ligne sécurisé où leurs équipes peuvent consulter leurs fiches de paie, signer leurs contrats et suivre leur solde de congés en temps réel. Cette transparence renforce l'engagement et valorise l'expérience des collaborateurs. Si vous recrutez en dehors de l'UE, nous facilitons l'obtention des titres nécessaires. Bien que nous ne détenions pas nous-mêmes le statut d'organisme agréé, le parrainage d'immigration est assuré par notre partenaire accrédité pour délivrer rapidement vos visas de travailleur hautement qualifié (Highly Skilled Migrant - HSM), généralement sous trois semaines. Ce partenariat garantit un déploiement de mobilité internationale sécurisé et parfaitement légal.
Notre approche associe une technologie moderne à un accompagnement humain sur mesure. Vous n'êtes pas confronté à des systèmes de tickets impersonnels : vous bénéficiez d'un contact direct avec des spécialistes locaux maîtrisant les subtilités du droit social néerlandais. Votre politique d'avantages sociaux aux Pays-Bas demeure ainsi réactive et rigoureusement conforme aux évolutions légales tout au long de l'année 2026. Vous vous consacrez à votre cœur de métier pendant que nous assurons la rigueur administrative requise pour réussir localement. Recrutez aux Pays-Bas en toute confiance dès aujourd'hui et obtenez une proposition tarifaire détaillée sous 24 heures.
Pérennisez votre stratégie de recrutement aux Pays-Bas
Recruter aux Pays-Bas demande une précision chirurgicale, particulièrement avec les évolutions 2026 touchant le régime des 30 % et la hausse du salaire minimum de juillet. Vous détenez désormais tous les éléments essentiels pour piloter les avantages sociaux aux Pays-Bas, de l'allocation légale de congés aux lourdes obligations de maintien de salaire prévues par la loi Poortwachter. Si cette législation est dense, elle ne doit pas entraver votre expansion internationale.
Notre équipe sécurise votre développement face aux contraintes administratives. Nous regroupons l'intégralité des dépenses liées à l'emploi sur une facture mensuelle limpide, vous garantissant une absence totale de frais cachés ou de mauvaises surprises. Pour vos embauches hors UE, nous accélérons l'obtention des visas HSM en près de trois semaines par l'intermédiaire de notre partenaire agréé. Joost Hubregtse et son équipe prennent en charge l'ensemble de la conformité sociale néerlandaise afin que vous puissiez vous concentrer sur la croissance de vos activités stratégiques.
Commencez à recruter aux Pays-Bas avec un devis personnalisé sous 24 heures. Nous serons ravis de contribuer au succès de votre implantation sur le marché néerlandais.
Foire aux questions
Quels sont les avantages sociaux obligatoires aux Pays-Bas en 2026 ?
Les avantages sociaux aux Pays-Bas obligatoires pour 2026 comprennent le salaire minimum légal, fixé à 14,71 € de l'heure à partir de janvier et porté à 14,99 € à compter de juillet. Vous devez également verser une allocation de vacances de 8 % et accorder un minimum de 20 jours de congés payés aux salariés à temps plein. Ces dispositions forment le socle légal minimal de tout contrat de travail. Le non-respect de ces obligations expose l'entreprise à de lourdes sanctions de l'Inspection du travail lors des contrôles de conformité.
Quel est le montant de l'allocation de vacances néerlandaise et quand est-elle versée ?
L'allocation de vacances néerlandaise (vakantiegeld) correspond précisément à 8 % du salaire brut annuel du salarié. La plupart des employeurs la versent sous forme de prime unique en mai ou en juin, bien qu'il soit possible de la mensualiser si cette modalité est stipulée dans le contrat de travail. Cet avantage légal d'ordre public a pour objet de participer aux frais de congés. Il s'applique à l'ensemble des contrats, y compris les contrats à durée déterminée et les contrats flexibles, garantissant ainsi à chaque travailleur un complément de rémunération pour ses congés annuels.
Quel est le plafond de l'indemnité de transition aux Pays-Bas en 2026 ?
Le montant maximal de l'indemnité de transition en 2026 est plafonné à 102 000 €, ou à une année de salaire brut si la rémunération du salarié dépasse ce montant. Cette indemnité est due dès lors que la rupture du contrat de travail intervient à l'initiative de l'employeur, y compris au terme d'un contrat à durée déterminée. Les droits courent dès le premier jour de travail. Un calcul rigoureux est primordial pour anticiper le coût des départs, d'autant que le remboursement de cette indemnité par l'UWV en cas d'inaptitude consécutive à une maladie est modifié à compter de juillet 2026.
Le régime des 30 % s'applique-t-il à tous les salariés internationaux en 2026 ?
Le régime des 30 % ne s'applique pas de manière automatique : il s'agit d'une facilité fiscale réservée aux salariés internationaux éligibles recrutés depuis l'étranger. Pour 2026, le seuil de salaire imposable minimal standard est fixé à 48 013 €, ou 36 497 € pour les collaborateurs de moins de 30 ans diplômés d'un Master. Les candidats doivent en outre avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant 16 des 24 mois précédant leur prise de fonctions. La demande doit impérativement être déposée auprès du Belastingdienst dans les quatre mois suivant l'embauche pour bénéficier d'un effet rétroactif au premier jour de contrat.
Pendant combien de temps un employeur doit-il maintenir le salaire en cas de maladie aux Pays-Bas ?
Aux Pays-Bas, les employeurs sont légalement tenus de maintenir le salaire en cas d'arrêt maladie pendant une durée maximale de 104 semaines, soit deux années entières. Selon la loi néerlandaise, vous devez verser au moins 70 % de la rémunération du collaborateur, tout en garantissant qu'elle ne descende pas sous le salaire minimum légal pendant la première année. Vous devez également respecter un parcours strict de réintégration prévu par la loi Poortwachter. Si l'UWV juge vos démarches insuffisantes, une sanction peut vous contraindre à assumer une troisième année de maintien de salaire.
Peut-on embaucher des salariés aux Pays-Bas sans créer de filiale locale ?
Il est tout à fait possible de recruter du personnel aux Pays-Bas sans constituer de structure juridique locale en faisant appel à un Employer of Record (EOR). Ce service vous permet d'intégrer vos collaborateurs en quelques semaines plutôt qu'en plusieurs mois grâce à notre infrastructure locale existante et conforme. Nous prenons en charge la totalité de la paie, des déclarations fiscales et des assurances pour votre compte. Cette solution supprime les frais d'immatriculation et la charge administrative d'une BV néerlandaise tout en garantissant le strict respect de l'ensemble du droit social néerlandais.
Quels sont les taux de cotisations patronales de sécurité sociale en 2026 ?
Les taux de cotisations patronales pour 2026 prévoient une cotisation AWf de 2,74 % pour les contrats à durée indéterminée ou de 7,74 % pour les contrats flexibles. La cotisation au fonds Aof s'élève à 6,27 % pour les petits employeurs et à 7,63 % pour les grandes entreprises, tandis que la contribution Zvw s'établit à 6,10 %. Ces cotisations sont assises sur un salaire annuel plafonné à 79 409 €. La prise en compte exacte de ces prélèvements est indispensable pour déterminer le coût total d'un collaborateur et établir des déclarations de paie irréprochables auprès des services fiscaux.
La mise en place d'un régime de retraite est-elle obligatoire pour tous les salariés néerlandais ?
L'adhésion à un régime de retraite complémentaire est obligatoire dès lors que votre entreprise relève du champ d'application d'une convention collective de travail (CAO) sectorielle. Si l'État garantit une retraite de base (AOW), la plupart des employeurs du secteur privé proposent un régime d'entreprise complémentaire pour attirer les compétences. ICSPayroll applique un modèle standard de cotisation de retraite de 15,2 % du salaire brut. Ce dispositif permet à vos avantages sociaux aux Pays-Bas de rester particulièrement compétitifs et d'offrir une couverture solide à long terme, même en l'absence de caisse de retraite sectorielle obligatoire.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il supervise les prestations d'Employer of Record et de gestion de la paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraites, gestion des arrêts maladie et conformité aux CAO, avec un onboarding réalisable sous 48 heures.
Sources officielles
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Les avantages sociaux aux Pays-Bas obligatoires pour 2026 comprennent le salaire minimum légal, fixé à 14,71 € de l'heure à partir de janvier et porté à 14,99 € à compter de juillet. Vous devez également verser une allocation de vacances de 8 % et accorder un minimum de 20 jours de congés payés aux salariés à temps plein. Ces dispositions forment le socle légal minimal de tout contrat de travail. Le non-respect de ces obligations expose l'entreprise à de lourdes sanctions de l'Inspection du travail lors des contrôles de conformité.
L'allocation de vacances néerlandaise (vakantiegeld) correspond précisément à 8 % du salaire brut annuel du salarié. La plupart des employeurs la versent sous forme de prime unique en mai ou en juin, bien qu'il soit possible de la mensualiser si cette modalité est stipulée dans le contrat de travail. Cet avantage légal d'ordre public a pour objet de participer aux frais de congés. Il s'applique à l'ensemble des contrats, y compris les contrats à durée déterminée et les contrats flexibles, garantissant ainsi à chaque travailleur un complément de rémunération pour ses congés annuels.
Le montant maximal de l'indemnité de transition en 2026 est plafonné à 102 000 €, ou à une année de salaire brut si la rémunération du salarié dépasse ce montant. Cette indemnité est due dès lors que la rupture du contrat de travail intervient à l'initiative de l'employeur, y compris au terme d'un contrat à durée déterminée. Les droits courent dès le premier jour de travail. Un calcul rigoureux est primordial pour anticiper le coût des départs, d'autant que le remboursement de cette indemnité par l'UWV en cas d'inaptitude consécutive à une maladie est modifié à compter de juillet 2026.
Le régime des 30 % ne s'applique pas de manière automatique : il s'agit d'une facilité fiscale réservée aux salariés internationaux éligibles recrutés depuis l'étranger. Pour 2026, le seuil de salaire imposable minimal standard est fixé à 48 013 €, ou 36 497 € pour les collaborateurs de moins de 30 ans diplômés d'un Master. Les candidats doivent en outre avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant 16 des 24 mois précédant leur prise de fonctions. La demande doit impérativement être déposée auprès du Belastingdienst dans les quatre mois suivant l'embauche pour bénéficier d'un effet rétroactif au premier jour de contrat.
Aux Pays-Bas, les employeurs sont légalement tenus de maintenir le salaire en cas d'arrêt maladie pendant une durée maximale de 104 semaines, soit deux années entières. Selon la loi néerlandaise, vous devez verser au moins 70 % de la rémunération du collaborateur, tout en garantissant qu'elle ne descende pas sous le salaire minimum légal pendant la première année. Vous devez également respecter un parcours strict de réintégration prévu par la loi Poortwachter. Si l'UWV juge vos démarches insuffisantes, une sanction peut vous contraindre à assumer une troisième année de maintien de salaire.
Il est tout à fait possible de recruter du personnel aux Pays-Bas sans constituer de structure juridique locale en faisant appel à un Employer of Record (EOR). Ce service vous permet d'intégrer vos collaborateurs en quelques semaines plutôt qu'en plusieurs mois grâce à notre infrastructure locale existante et conforme. Nous prenons en charge la totalité de la paie, des déclarations fiscales et des assurances pour votre compte. Cette solution supprime les frais d'immatriculation et la charge administrative d'une BV néerlandaise tout en garantissant le strict respect de l'ensemble du droit social néerlandais.
Les taux de cotisations patronales pour 2026 prévoient une cotisation AWf de 2,74 % pour les contrats à durée indéterminée ou de 7,74 % pour les contrats flexibles. La cotisation au fonds Aof s'élève à 6,27 % pour les petits employeurs et à 7,63 % pour les grandes entreprises, tandis que la contribution Zvw s'établit à 6,10 %. Ces cotisations sont assises sur un salaire annuel plafonné à 79 409 €. La prise en compte exacte de ces prélèvements est indispensable pour déterminer le coût total d'un collaborateur et établir des déclarations de paie irréprochables auprès des services fiscaux.
L'adhésion à un régime de retraite complémentaire est obligatoire dès lors que votre entreprise relève du champ d'application d'une convention collective de travail (CAO) sectorielle. Si l'État garantit une retraite de base (AOW), la plupart des employeurs du secteur privé proposent un régime d'entreprise complémentaire pour attirer les compétences. ICSPayroll applique un modèle standard de cotisation de retraite de 15,2 % du salaire brut. Ce dispositif permet à vos avantages sociaux aux Pays-Bas de rester particulièrement compétitifs et d'offrir une couverture solide à long terme, même en l'absence de caisse de retraite sectorielle obligatoire.