Benefícios dos Colaboradores nos Países Baixos: O Guia de Conformidade do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Payroll Director.
Joost Hubregtse é Payroll Director na ICSPayroll, a especialista neerlandesa em processamento salarial e EOR da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Head of Payroll, supervisiona declarações fiscais sobre salários, pedidos de aplicação do regime dos 30% e conformidade laboral para empregadores internacionais.
Revisto por Joost Hubregtse, Payroll Director, a 15 de junho de 2026.
Contratar nos Países Baixos em 2026 significa navegar num panorama onde um único erro de conformidade referente aos benefícios dos colaboradores nos Países Baixos pode resultar em sanções financeiras significativas por parte da Belastingdienst. Provavelmente já reconhece que o mercado de trabalho neerlandês é um dos mais regulamentados da Europa, e acompanhar a constante evolução dos limites da segurança social parece, muitas vezes, um alvo em movimento.
Este guia fornece a clareza necessária para dominar estas complexidades, assegurando que cada contrato cumpre os padrões mais recentes enquanto protege a sua rentabilidade. Vamos analisar as obrigações legais imperativas, os requisitos salariais específicos de 2026 para o regime dos 30% e como gerir as responsabilidades por baixas médicas prolongadas sem o encargo administrativo de constituir uma BV local. Desde a atualização do salário mínimo de julho de 2026 para 14,99 € por hora até ao teto de 102 000 € para a indemnização de transição, obterá uma compreensão abrangente do custo total do emprego e um caminho claro para um crescimento em plena conformidade.
Principais Conclusões
- Identifique os mínimos legais de 2026 para o emprego nos Países Baixos, incluindo o aumento do salário mínimo de julho para 14,99 € por hora e o subsídio de férias obrigatório.
- Calcule o custo total dos benefícios dos colaboradores nos Países Baixos compreendendo a base de incidência das contribuições para a segurança social de 2026, limitada a 79 409 €.
- Domine os limiares salariais atualizados e os requisitos de conformidade do regime dos 30% para oferecer pacotes competitivos e fiscalmente eficientes a contratações internacionais.
- Gerencie as obrigações relativas ao pagamento de baixas médicas e indemnizações de transição, incluindo o teto de 102 000 € em 2026, para evitar encargos inesperados.
- Avalie os benefícios financeiros e administrativos de recorrer a um Employer of Record face à constituição de uma BV local para uma entrada rápida no mercado.
Benefícios Legais Obrigatórios nos Países Baixos para 2026
Os benefícios legais representam o patamar mínimo obrigatório para qualquer relação de trabalho no mercado neerlandês. Trata-se de mínimos não negociáveis estabelecidos pelo direito do trabalho neerlandês. Compreender estes requisitos é o primeiro passo para estruturar um pacote conforme de benefícios dos colaboradores nos Países Baixos. Os empregadores que negligenciam estas normas enfrentam a fiscalização da Autoridade do Trabalho dos Países Baixos (Nederlandse Arbeidsinspectie) e potenciais reclamações salariais retroativas. É essencial distinguir entre estas exigências legais e os benefícios flexíveis opcionais utilizados para a atração de talento.
Cálculos do Salário Mínimo e do Subsídio de Férias
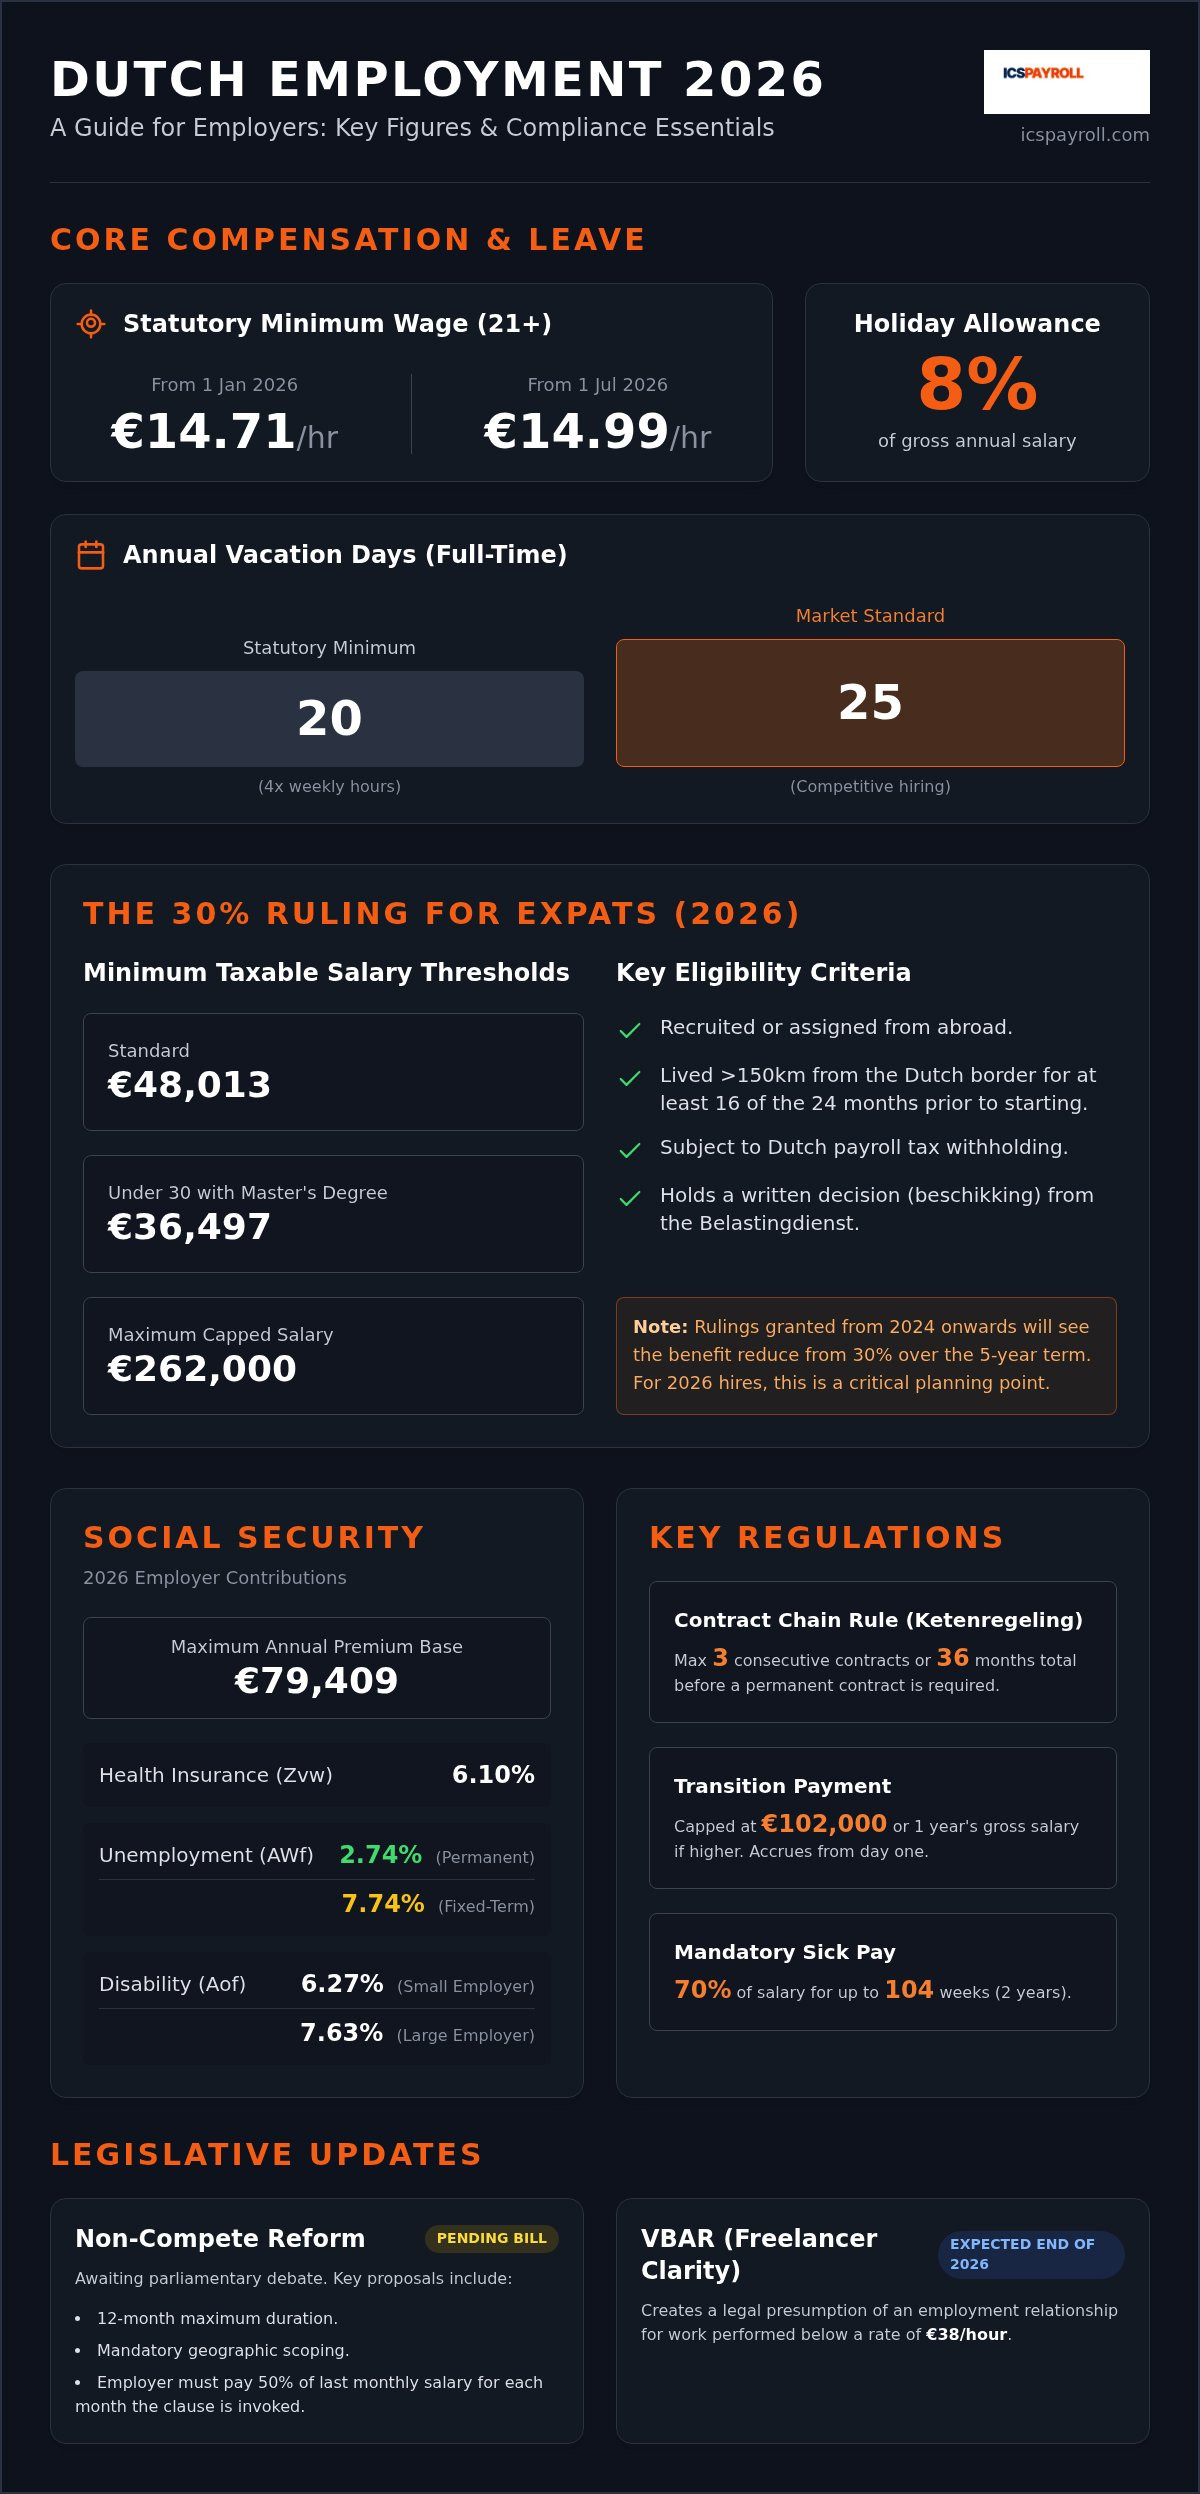
Os Países Baixos utilizam um salário mínimo legal horário em vez de uma remuneração mensal fixa, de modo a garantir a equidade entre diferentes regimes de trabalho. A 1 de janeiro de 2026, o valor para adultos com 21 ou mais anos é de 14,71 € por hora. Este valor sobe para 14,99 € por hora a 1 de julho de 2026. Deve aplicar estas taxas a todas as horas trabalhadas, incluindo trabalho suplementar caso esteja estipulado no contrato. É um requisito fundamental que se aplica a todos os trabalhadores, independentemente da sua nacionalidade ou da duração da sua missão.
Para além do salário base, é obrigatório pagar um subsídio de férias legal (*vakantiegeld*) correspondente a 8% do salário anual ilíquido. Trata-se de um benefício autónomo concebido para cobrir despesas de férias. Embora a maioria dos empregadores liquide este montante de uma só vez em maio ou junho, pode optar por pagá-lo mensalmente, desde que tal esteja claramente documentado no contrato de trabalho. A comunicação precisa é fundamental. Consulte o nosso guia de administração de processamento salarial nos Países Baixos para conhecer os prazos exatos de submissão e os pormenores do respetivo enquadramento fiscal.
Dias de Férias e Regras para Feriados Públicos
Cada colaborador tem direito a um período legal de férias correspondente a, pelo menos, quatro vezes o seu horário de trabalho semanal. Para uma semana normal de 40 horas, isto traduz-se em 20 dias por ano. Embora este seja o mínimo legal, o padrão competitivo de mercado nos Países Baixos situa-se tipicamente nos 25 dias. Oferecer este montante superior é frequentemente necessário para atrair profissionais de topo. Os dias legais têm uma data de caducidade rigorosa: devem ser gozados no prazo de seis meses após o termo do ano civil em que foram acumulados. Os dias extra-legais permanecem válidos durante cinco anos.
O sistema de pensões neerlandês e as políticas de dispensas coincidem frequentemente com as obrigações relativas aos feriados públicos. Em 2026, os feriados oficiais incluem o Dia de Ano Novo, a Segunda-feira de Páscoa, o Dia do Rei (27 de abril), o Dia da Ascensão e o Natal. É importante salientar que a legislação neerlandesa não determina de forma estrita que os colaboradores recebam um dia de folga remunerado nestas datas. Essa obrigação decorre habitualmente de uma Convenção Coletiva de Trabalho (CAO) ou do contrato de trabalho individual. A inclusão de termos claros no contrato previne mal-entendidos e assegura que a sua empresa permanece totalmente alinhada com as práticas locais.
Obrigações de Segurança Social e de Pensões em 2026
As contribuições para a segurança social representam uma fatia substancial do custo total do emprego. Em 2026, o salário anual máximo sujeito a estas contribuições está limitado a 79 409 €. Este teto assegura que os encargos sociais do empregador permanecem previsíveis no caso de remunerações elevadas, constituindo um fator essencial ao estruturar os benefícios dos colaboradores nos Países Baixos. Um cálculo rigoroso no início do ano evita derrapagens orçamentais imprevistas mais tarde.
Encargos Sociais do Empregador
O sistema neerlandês utiliza vários fundos específicos para assegurar uma rede de proteção aos trabalhadores. A taxa do AWf (Fundo Geral de Desemprego) depende estritamente do tipo de contrato. Paga-se uma taxa reduzida de 2,74% para contratos sem termo e uma taxa agravada de 7,74% para contratos flexíveis ou a termo certo. Esta diferença de 5% funciona como um incentivo financeiro à contratação por tempo indeterminado. Adicionalmente, o fundo Aof (Fundo de Incapacidade para o Trabalho) está fixado em 6,27% para pequenos empregadores e 7,63% para grandes entidades. A contribuição para a Zvw (Lei do Seguro de Saúde) mantém-se em 6,10% para 2026. Esta taxa é suportada exclusivamente pelo empregador e não reduz o salário ilíquido do trabalhador, sendo essencial para a cobertura do sistema nacional de saúde.
Compreender estas nuances é crucial para um orçamento rigoroso. As regras do sistema de contratos sucessivos (*Ketenregeling*) também determinam a forma como estes direitos se consolidam. Esta regulamentação limita o recurso a três contratos a termo certo consecutivos ao longo de um período máximo de 36 meses antes de ser legalmente exigida a conversão num contrato sem termo. Para uma análise mais aprofundada da conformidade contratual e destes prazos específicos, consulte o nosso guia sobre direito do trabalho nos Países Baixos.
Sistemas de Pensões Neerlandeses: Legais vs. Complementares
Embora o Estado faculte uma pensão básica de velhice (AOW), a maioria das funções profissionais no setor privado exige um plano de pensões complementar. Vários setores operam ao abrigo de fundos setoriais obrigatórios. Por exemplo, o Stipp gere trabalhadores temporários e flexíveis, enquanto o ABP abrange funcionários públicos e do setor da educação. Caso a sua empresa não esteja abrangida por um fundo obrigatório, deve ainda assim considerar um plano privado competitivo para se manter atrativa no recrutamento.
Na ICSPayroll, implementamos habitualmente um modelo padrão de contribuição para a pensão de 15,2% do salário ilíquido. Esta estrutura é altamente apelativa para o talento internacional que valoriza uma sólida proteção a longo prazo. Os empregadores estratégicos conjugam frequentemente estas contribuições com o regime dos 30% para colaboradores expatriados para otimizar o pacote salarial líquido final. Esta combinação reduz a carga fiscal global ao mesmo tempo que mantém uma cobertura de elevado nível. Se necessita de um detalhe exato destes custos para a sua estrutura de pessoal, pode solicitar uma proposta personalizada para perceber de que forma estas contribuições se integram num coeficiente salarial único e transparente.
O Regime dos 30%: Um Benefício Estratégico para Contratações Internacionais
O regime dos 30% (*30%-regeling*) continua a ser o instrumento mais eficaz para atrair talento global para o mercado neerlandês. Este mecanismo permite aos empregadores conceder até 30% do salário ilíquido do colaborador como uma ajuda de custo isenta de impostos, destinada a cobrir as despesas extraterritoriais associadas à mudança e à prestação de trabalho num novo país. Para 2026, o benefício está limitado pelo teto da norma WNT de 262 000 €. Qualquer remuneração auferida acima deste montante fica sujeita às taxas progressivas normais sem a dedução dos 30%. Incorporar este regime na sua estratégia de benefícios dos colaboradores nos Países Baixos aumenta expressivamente o salário líquido disponível dos quadros elegíveis sem inflacionar a sua massa salarial ilíquida.
Elegibilidade e Requisitos Salariais para 2026
A elegibilidade para o regime depende de critérios específicos relativos ao perfil do colaborador e ao seu nível remuneratório. O candidato deve ser recrutado no estrangeiro e ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Para 2026, o requisito de salário tributável mínimo é de 48 013 €. Para colaboradores com menos de 30 anos titulares de um mestrado reconhecido, este requisito é reduzido para 36 497 €.
É imperativo compreender que estes montantes representam o salário tributável após a dedução dos 30%. Para usufruir da totalidade do benefício de 30%, o colaborador necessita normalmente de um salário anual ilíquido de aproximadamente 68 590 €. Se o salário se situar entre o limiar mínimo e este montante, a dedução só poderá ser aplicada proporcionalmente. Os pedidos submetidos à Belastingdienst no prazo de quatro meses a contar da data de início de funções têm efeitos retroativos ao primeiro dia de trabalho. As submissões efetuadas após este prazo apenas produzem efeitos a partir do primeiro dia do mês seguinte ao do pedido. Poderá encontrar listas de verificação pormenorizadas para estas submissões no nosso guia sobre o regime dos 30%.
A Alteração da Taxa em 2027 e as Regras Transitórias
O quadro fiscal aplicável a expatriados está a passar por transformações. Embora as contratações de 2026 possam usufruir inicialmente da dedução total de 30%, a taxa tem redução prevista para 27% a 1 de janeiro de 2027 para todas as autorizações concedidas a partir de 2024. Esta redução é uma alteração legislativa permanente que deve ser contemplada no seu planeamento financeiro plurianual. O estatuto de não residente parcial, que anteriormente permitia que colaboradores expatriados fossem tratados como não residentes para efeitos de tributação no Box 2 e Box 3, foi abolido para os novos titulares do regime. Apenas os beneficiários que já usufruíam do regime antes de 2024 mantêm esse benefício até ao final de 2026.
Não pode aplicar a dedução no seu processamento salarial até receber uma decisão formal e escrita da Belastingdienst. Agir com base na presunção de deferimento gera o risco de avultadas obrigações fiscais retroativas caso o pedido venha a ser indeferido. A nossa equipa assegura a totalidade do processo de submissão para garantir que o seu processamento salarial permanece em estrita conformidade com estas normas em evolução. Esta abordagem proativa liberta os seus departamentos internos de RH de encargos administrativos, assegurando total tranquilidade aos seus colaboradores internacionais.
Gestão da Baixa Médica e das Indemnizações de Transição
O pagamento de baixa médica obrigatório por lei constitui uma das componentes mais onerosas dos benefícios dos colaboradores nos Países Baixos. Ao abrigo do Art. 7:629 do Código Civil Neerlandês (BW), os empregadores são obrigados a pagar pelo menos 70% do salário do colaborador durante um período de até 104 semanas (dois anos). Durante o primeiro ano de incapacidade temporária, este valor não pode ser inferior ao salário mínimo legal. Esta responsabilidade de dois anos representa um risco financeiro considerável para qualquer empresa que entre no mercado neerlandês. Deve obrigatoriamente prever este custo potencial ao calcular os encargos globais da entidade patronal.
Conformidade na Baixa Médica e Reintegração
O cumprimento da lei vai além do simples processamento de pagamentos. A Lei de Melhoria da Guarda do Portão (*Wet verbetering poortwachter*) impõe um calendário rigoroso de reintegração que ambas as partes têm de cumprir. É obrigatório concluir uma análise formal da situação até à sexta semana e estabelecer um plano de ação detalhado até à oitava semana. Se o colaborador continuar incapacitado para o trabalho, terá de explorar a via da reintegração externa (*tweede spoor*), que consiste em procurar uma função adequada junto de outro empregador.
As consequências do incumprimento são graves. Se o UWV (Instituto Neerlandês de Seguros dos Trabalhadores) determinar que as suas diligências de reintegração foram insuficientes, pode aplicar uma sanção salarial correspondente a um terceiro ano. Isto obriga-o a suportar mais 52 semanas de salário para além do período inicial de dois anos. A ICSPayroll mitiga este risco coordenando seguros de cobertura de baixa médica e prestando apoio profissional no processo de reintegração. Asseguramos que cada marco regulamentar é rigorosamente cumprido para proteger a sua organização de sanções evitáveis.
Indemnizações de Transição e Alterações Regulamentares em 2026
A indemnização de transição (*transitievergoeding*) é uma compensação legal obrigatória por cessação do contrato de trabalho por iniciativa do empregador. Vence-se a partir do primeiro dia de trabalho, incluindo o período experimental. O cálculo base corresponde a 1/3 do salário mensal ilíquido por cada ano completo de antiguidade. Para 2026, o teto máximo da indemnização de transição está fixado em 102 000 €, ou no valor correspondente a um ano de salário ilíquido, consoante o que for superior. Esta regra aplica-se tanto a contratos a termo como a contratos por tempo indeterminado.
Uma alteração relevante entra em vigor a 1 de julho de 2026. Os empregadores com 25 ou mais colaboradores perderão o direito de solicitar a compensação do UWV para as indemnizações de transição liquidadas após dois anos de baixa por doença. Apenas os pequenos empregadores manterão este reembolso. Esta mudança transfere a totalidade do encargo financeiro da cessação de contratos por doença prolongada para as empresas de maior dimensão. Gerir estas responsabilidades exige uma gestão de RH minuciosa e um domínio claro da legislação de cessação contratual. Se pretende transferir estes riscos e assegurar a plena conformidade da sua empresa, pode externalizar a sua administração de processamento salarial nos Países Baixos para os nossos especialistas locais.
Implementar uma Estratégia de Benefícios em Conformidade através de um EOR
Constituir uma entidade jurídica local nem sempre representa a via mais eficiente para a expansão internacional. Criar uma BV neerlandesa acarreta um custo inicial de constituição de cerca de 2000 €, a par de despesas anuais recorrentes de contabilidade e reporte que oscilam habitualmente entre 3000 € e 8000 €. Para empresas que pretendem recrutar equipas de pequena a média dimensão, um Employer of Record (EOR) oferece uma alternativa mais rápida e economicamente vantajosa. Permite acolher e integrar profissionais em semanas em vez de meses, ultrapassando os entraves burocráticos da incorporação direta e garantindo a conformidade absoluta quanto aos benefícios dos colaboradores nos Países Baixos. Este modelo permite testar o mercado sem mobilizar capital a longo prazo.
A Vantagem do EOR para Empregadores Internacionais
As entidades estrangeiras que operam sem uma estrutura societária local enfrentam com frequência o risco de estabelecimento estável. Esta situação pode originar contingências fiscais complexas e litígios com a administração tributária neerlandesa. O EOR assume formalmente o papel de entidade empregadora legal em seu nome, neutralizando estes riscos por completo. Utilizamos um modelo transparente de "Payroll Factor" que consolida todos os custos laborais numa única fatura mensal. Esta inclui a remuneração ilíquida, os encargos sociais patronais, as contribuições para o plano de pensões e a nossa taxa de serviço. Fica assim com total previsibilidade sobre o custo real do emprego sem ter de gerir múltiplos fornecedores locais. Para um detalhe completo deste processo de implementação, consulte o nosso guia sobre Employer of Record nos Países Baixos.
Crescer com a ICSPayroll
A gestão de uma força de trabalho remota exige uma infraestrutura digital de confiança. Os nossos clientes usufruem de acesso a um portal online seguro para colaboradores, onde estes podem consultar recibos de vencimento, assinar contratos de trabalho e gerir o saldo de férias em tempo real. Este nível de transparência reforça a confiança e melhora a experiência do colaborador. Se pretender recrutar fora da União Europeia, asseguramos a obtenção das autorizações necessárias. Embora não sejamos os titulares diretos do estatuto, o patrocínio de imigração é articulado através do nosso parceiro devidamente autorizado para que os vistos de Migrante Altamente Qualificado (HSM) sejam processados com celeridade, habitualmente num prazo de três semanas. Esta parceria garante que a sua estratégia de mobilidade global se mantém robusta e plenamente legal.
A nossa metodologia associa tecnologia de vanguarda a um acompanhamento humano e personalizado. Não terá de interagir com sistemas de tickets impessoais; terá acesso direto a especialistas locais que conhecem a fundo as exigências do mercado laboral neerlandês. Desta forma, a sua estratégia de benefícios dos colaboradores nos Países Baixos permanece ágil e adaptada às revisões regulamentares ao longo de 2026. A sua empresa concentra-se nos seus objetivos de negócio enquanto nós asseguramos o rigor administrativo indispensável para o sucesso local. Contrate hoje nos Países Baixos com total confiança e receba uma proposta personalizada no prazo de 24 horas.
Prepare a sua Estratégia de Emprego nos Países Baixos para o Futuro
Contratar nos Países Baixos exige uma atenção meticulosa aos detalhes, especialmente perante as alterações de 2026 ao regime dos 30% e a subida do salário mínimo em julho. Dispõe agora da lista de controlo fundamental para gerir os benefícios dos colaboradores nos Países Baixos: desde o subsídio de férias legal até às complexas obrigações por baixa médica previstas na Lei da Guarda do Portão. Embora estas normas sejam densas, não devem travar o seu crescimento internacional.
A nossa equipa disponibiliza um percurso consolidado para ultrapassar esta burocracia. Reunimos a totalidade dos custos de contratação numa única fatura mensal clara, assegurando que nunca se depara com despesas ocultas ou surpresas administrativas. Se recrutar no estrangeiro, facilitamos a obtenção rápida de vistos HSM em cerca de três semanas através do nosso parceiro licenciado. Joost Hubregtse e a sua equipa tratam de todo o espectro da conformidade neerlandesa, permitindo-lhe focar-se na expansão das suas operações centrais.
Comece a contratar nos Países Baixos com uma proposta personalizada em 24 horas. Estamos prontos para apoiar a sua expansão com êxito no mercado neerlandês.
Perguntas Frequentes
Quais são os benefícios legais obrigatórios para os colaboradores nos Países Baixos em 2026?
Os benefícios dos colaboradores nos Países Baixos obrigatórios por lei em 2026 incluem o salário mínimo legal, fixado em 14,71 € por hora a partir de janeiro e atualizado para 14,99 € a partir de julho. É igualmente obrigatório conceder um subsídio de férias de 8% e um mínimo de 20 dias de férias anuais para trabalhadores a tempo inteiro. Estes requisitos estabelecem o patamar mínimo legal de qualquer contrato de trabalho. O incumprimento destas disposições pode desencadear sanções severas aplicadas pela Autoridade do Trabalho durante auditorias de conformidade.
Qual é o valor do subsídio de férias neerlandês e quando é liquidado?
O subsídio de férias neerlandês equivale estritamente a 8% da retribuição anual ilíquida do colaborador. A vasta maioria dos empregadores paga este valor numa tranche única em maio ou junho, embora seja possível fracionar o pagamento mensalmente se tal ficar formalmente convencionado no contrato de trabalho. Trata-se de uma obrigação legal não negociável com o objetivo de financiar o descanso anual dos trabalhadores. Aplica-se a todas as modalidades contratuais, incluindo vínculos a termo e trabalho flexível, assegurando que todos dispõem de verbas suplementares para o respetivo período de férias.
Qual é o teto máximo da indemnização de transição nos Países Baixos em 2026?
O teto máximo da indemnização de transição para 2026 situa-se em 102 000 €, ou no montante de um ano de retribuição ilíquida caso a remuneração auferida pelo colaborador exceda aquele montante. Esta compensação é obrigatória perante a cessação do contrato de trabalho por iniciativa do empregador, inclusive no termo de um contrato a prazo. O direito à indemnização começa a contar logo a partir do primeiro dia de trabalho. O seu cálculo exato é essencial na orçamentação de rescisões, em particular com a revisão das regras de reembolso pelo UWV em casos de baixa por doença a partir de julho de 2026.
O regime dos 30% aplica-se a todos os colaboradores internacionais em 2026?
O regime dos 30% não opera por atribuição automática; é um benefício fiscal destinado exclusivamente a colaboradores internacionais elegíveis que tenham sido recrutados fora do território nacional. Em 2026, o limiar salarial tributável geral é de 48 013 €, ou de 36 497 € para profissionais com menos de 30 anos titulares de um mestrado reconhecido. Os candidatos têm de ter residido a mais de 150 km da fronteira com os Países Baixos em 16 dos 24 meses prévios ao início de funções. As candidaturas devem ser dirigidas à Belastingdienst no prazo de quatro meses após o início de funções para terem efeitos retroativos ao primeiro dia de trabalho.
Durante quanto tempo é a entidade patronal obrigada a pagar a baixa por doença nos Países Baixos?
As entidades patronais estão legalmente adstritas ao pagamento da remuneração durante a baixa médica por um período máximo de 104 semanas (dois anos consecutivos). A ordem jurídica neerlandesa impõe o pagamento de, pelo menos, 70% do salário do colaborador, salvaguardando que no primeiro ano de doença o montante não se situe abaixo do salário mínimo legal. O empregador fica igualmente vinculado às exigências de reintegração impostas pela Lei da Guarda do Portão (*Wet Verbetering Poortwachter*). Na eventualidade de o UWV concluir que as medidas de reintegração foram negligenciadas, poderá impor uma sanção consistente no pagamento de um terceiro ano adicional de retribuição.
É viável contratar pessoal nos Países Baixos sem constituir uma entidade jurídica local?
É perfeitamente viável admitir colaboradores nos Países Baixos sem registar uma sucursal ou filial local, mediante o recurso a um Employer of Record (EOR). Este serviço possibilita a integração formal de pessoal em semanas em vez de meses, tirando partido da nossa infraestrutura jurídica em conformidade. Assumimos a gestão do processamento salarial, os descontos tributários e a totalidade das apólices e contribuições obrigatórias. Tal solução elimina os encargos de incorporação e os custos burocráticos de manutenção de uma BV, garantindo a integral observância de todas as disposições do direito laboral neerlandês.
Quais são as taxas contributivas patronais para a segurança social em 2026?
Os encargos patronais de segurança social em 2026 englobam a taxa do AWf a 2,74% para contratos sem termo ou a 7,74% para vínculos flexíveis e a termo. O fundo Aof fixa-se em 6,27% para pequenos empregadores e em 7,63% para grandes empresas, situando-se a taxa da Zvw em 6,10%. Estas percentagens incidem sobre uma remuneração máxima anual de 79 409 €. Conhecer a repartição destas contribuições é indispensável para apurar com precisão o custo total de mão de obra e manter o processamento salarial rigoroso perante as autoridades fiscais.
O plano de pensões é de adesão obrigatória para todos os colaboradores nos Países Baixos?
A instituição de um plano de pensões complementar torna-se obrigatória sempre que o setor de atividade da empresa se encontre abrangido por uma Convenção Coletiva de Trabalho (CAO) vinculativa. Embora o regime público garanta a pensão de reforma do Estado (AOW), grande parte dos empregadores oferece planos complementares privados para atrair quadros qualificados. A ICSPayroll disponibiliza um plano de pensões de referência correspondente a 15,2% do salário ilíquido. Este modelo garante que os seus benefícios dos colaboradores nos Países Baixos mantêm elevado nível de atratividade e segurança a longo prazo, mesmo na ausência de enquadramento setorial obrigatório.
Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenção de impostos sobre salários e declarações de segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração possível no prazo de 48 horas.
Fontes oficiais
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
Os benefícios dos colaboradores nos Países Baixos obrigatórios por lei em 2026 incluem o salário mínimo legal, fixado em 14,71 € por hora a partir de janeiro e atualizado para 14,99 € a partir de julho. É igualmente obrigatório conceder um subsídio de férias de 8% e um mínimo de 20 dias de férias anuais para trabalhadores a tempo inteiro. Estes requisitos estabelecem o patamar mínimo legal de qualquer contrato de trabalho. O incumprimento destas disposições pode desencadear sanções severas aplicadas pela Autoridade do Trabalho durante auditorias de conformidade.
O subsídio de férias neerlandês equivale estritamente a 8% da retribuição anual ilíquida do colaborador. A vasta maioria dos empregadores paga este valor numa tranche única em maio ou junho, embora seja possível fracionar o pagamento mensalmente se tal ficar formalmente convencionado no contrato de trabalho. Trata-se de uma obrigação legal não negociável com o objetivo de financiar o descanso anual dos trabalhadores. Aplica-se a todas as modalidades contratuais, incluindo vínculos a termo e trabalho flexível, assegurando que todos dispõem de verbas suplementares para o respetivo período de férias.
O teto máximo da indemnização de transição para 2026 situa-se em 102 000 €, ou no montante de um ano de retribuição ilíquida caso a remuneração auferida pelo colaborador exceda aquele montante. Esta compensação é obrigatória perante a cessação do contrato de trabalho por iniciativa do empregador, inclusive no termo de um contrato a prazo. O direito à indemnização começa a contar logo a partir do primeiro dia de trabalho. O seu cálculo exato é essencial na orçamentação de rescisões, em particular com a revisão das regras de reembolso pelo UWV em casos de baixa por doença a partir de julho de 2026.
O regime dos 30% não opera por atribuição automática; é um benefício fiscal destinado exclusivamente a colaboradores internacionais elegíveis que tenham sido recrutados fora do território nacional. Em 2026, o limiar salarial tributável geral é de 48 013 €, ou de 36 497 € para profissionais com menos de 30 anos titulares de um mestrado reconhecido. Os candidatos têm de ter residido a mais de 150 km da fronteira com os Países Baixos em 16 dos 24 meses prévios ao início de funções. As candidaturas devem ser dirigidas à Belastingdienst no prazo de quatro meses após o início de funções para terem efeitos retroativos ao primeiro dia de trabalho.
As entidades patronais estão legalmente adstritas ao pagamento da remuneração durante a baixa médica por um período máximo de 104 semanas (dois anos consecutivos). A ordem jurídica neerlandesa impõe o pagamento de, pelo menos, 70% do salário do colaborador, salvaguardando que no primeiro ano de doença o montante não se situe abaixo do salário mínimo legal. O empregador fica igualmente vinculado às exigências de reintegração impostas pela Lei da Guarda do Portão (*Wet Verbetering Poortwachter*). Na eventualidade de o UWV concluir que as medidas de reintegração foram negligenciadas, poderá impor uma sanção consistente no pagamento de um terceiro ano adicional de retribuição.
É perfeitamente viável admitir colaboradores nos Países Baixos sem constituir uma entidade jurídica local, mediante o recurso a um Employer of Record (EOR). Este serviço possibilita a integração formal de pessoal em semanas em vez de meses, tirando partido da nossa infraestrutura jurídica em conformidade. Assumimos a gestão do processamento salarial, os descontos tributários e a totalidade das apólices e contribuições obrigatórias. Tal solução elimina os encargos de incorporação e os custos burocráticos de manutenção de uma BV, garantindo a integral observância de todas as disposições do direito laboral neerlandês.
Os encargos patronais de segurança social em 2026 englobam a taxa do AWf a 2,74% para contratos sem termo ou a 7,74% para vínculos flexíveis e a termo. O fundo Aof fixa-se em 6,27% para pequenos empregadores e em 7,63% para grandes empresas, situando-se a taxa da Zvw em 6,10%. Estas percentagens incidem sobre uma remuneração máxima anual de 79 409 €. Conhecer a repartição destas contribuições é indispensável para apurar com precisão o custo total de mão de obra e manter o processamento salarial rigoroso perante as autoridades fiscais.
A instituição de um plano de pensões complementar torna-se obrigatória sempre que o setor de atividade da empresa se encontre abrangido por uma Convenção Coletiva de Trabalho (CAO) vinculativa. Embora o regime público garanta a pensão de reforma do Estado (AOW), grande parte dos empregadores oferece planos complementares privados para atrair quadros qualificados. A ICSPayroll disponibiliza um plano de pensões de referência correspondente a 15,2% do salário ilíquido. Este modelo garante que os seus benefícios dos colaboradores nos Países Baixos mantêm elevado nível de atratividade e segurança a longo prazo, mesmo na ausência de enquadramento setorial obrigatório.