外国企業向けオランダ給与計算サービス:2026年版完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペイロールディレクター)、査読:Joost Hubregtse(2024年10月24日)。
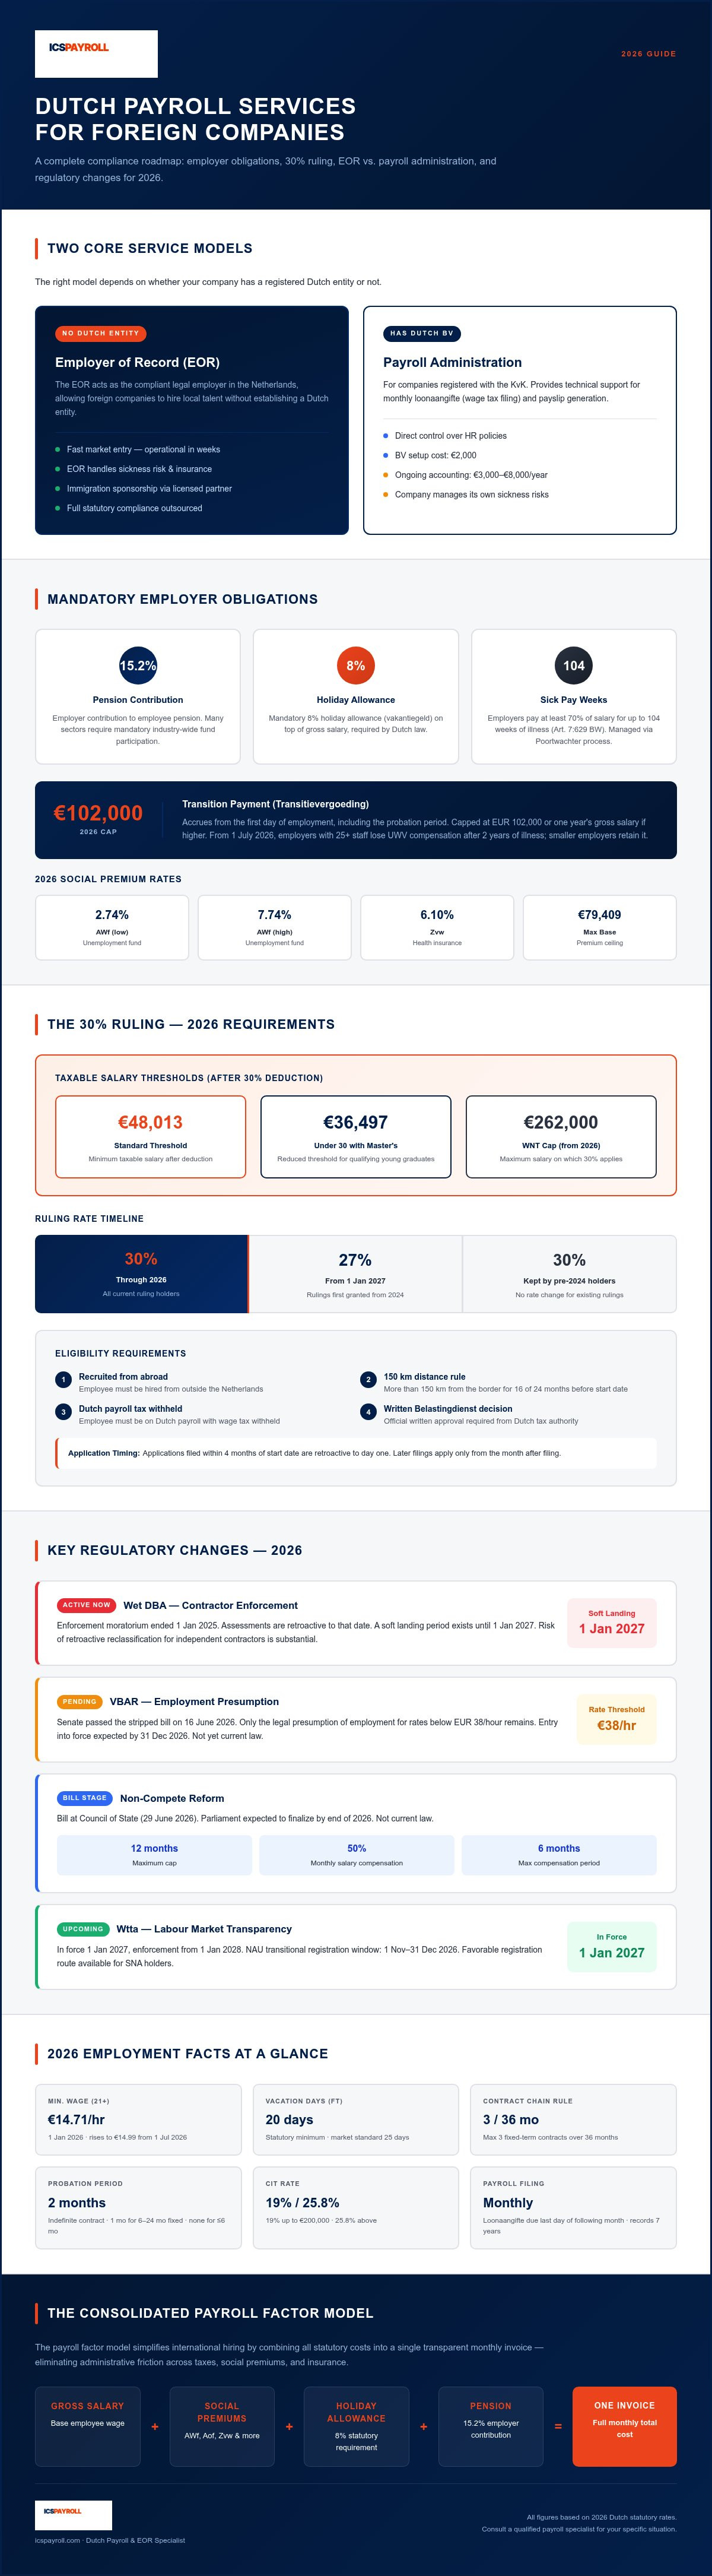
オランダへの事業進出にあたり、恒久的施設(PE)認定のリスクや現地の複雑な税務コンプライアンスへの懸念で歩みを止めるべきではありません。多くの海外企業にとって、オランダ労働法が定める義務的な15.2%の年金拠出や最長104週間にわたる病気有給補償の管理は、極めて重い実務負担となっています。外国企業向けのオランダ給与計算サービス(Dutch Payroll Services)を活用すれば、現地法人(BV:オランダ有限責任会社)を設立することなく、わずか数週間で現地チームを稼働させることが可能です。
本2026年版ガイドでは、最新の法改正を正確に把握し、自信を持って事業を進めるための実践的なロードマップを提供します。改定された30%ルールの給与要件、認可パートナーを通じた高度技術移民(HSM:Highly Skilled Migrant)ビザのスポンサーシップ管理、透明性の高い月次費用の維持方法などを詳しく解説します。2026年の上限額が102,000ユーロとなる離職補償金(transitievergoeding)の理解から、統合ペイロールファクター(給与乗数)の導入まで、海外チームを成功に導くために欠かせないポイントを網羅しています。
重要ポイント
- オランダBV向けの現地給与計算代行と、現地法人を持たない企業向けのEOR(雇用代行)ソリューションの違いを理解し、恒久的施設(PE)リスクを軽減します。
- 導入スピード、現地の直接的な専門知識、法定費用の一括統合能力を基準に、外国企業向けオランダ給与計算サービスを適切に評価する方法を学びます。
- 課税対象給与の基準額48,013ユーロや遡及適用の改定規則など、30%ルールに関する2026年の要件を正確に把握します。
- オランダ法に基づき義務付けられている15.2%の年金拠出、8%の休暇手当、104週間の病気有給手当など、雇用主の義務を遵守します。
- すべての税金、社会保険料、各種保険を一元化した透明な月次請求書を発行する「ペイロールファクター」モデルにより、海外人材の雇用プロセスを簡素化します。
外国企業が直面するオランダ雇用実務の複雑性
オランダの労働市場は、従業員保護を最優先とする高度に整備された民法典によって統制されています。海外企業にとって、この環境は単なる税務申告をはるかに超えた大きな運用上の障壁となります。現地法人を設立せずに直接雇用を行うと、恒久的施設(PE)とみなされるリスクが頻繁に生じます。PEと認定された場合、外国企業はオランダの法人税の課税対象となり、国外から管理することが困難な複雑な給与計算事務(payroll administration)の要件が課されます。外国企業向けのオランダ給与計算サービスを活用することで、Belastingdienst(オランダ税務当局)や各種社会保障基金への完全なコンプライアンスを維持しながら、これらのリスクを回避できます。
法定給付および保険負担の実務
オランダ法では、他の欧州諸国とは大きく異なる一連の法定給付が義務付けられています。雇用主は8%の休暇手当(vakantiegeld)を支給しなければならず、通常は従業員年金として15.2%を拠出する必要があります。特に大きな財務リスクとなるのが病気休業補償です。オランダ民法第7編629条(Art. 7:629 BW)に基づき、雇用主は従業員が病気や怪我で就労不能となった場合、最長104週間にわたり給与の少なくとも70%を支払う義務があります。この2年間の義務において、UWV(オランダ雇用保険機構)からの3年目の賃金制裁(賃金支払義務の延長)を回避するためには、Wet Verbetering Poortwachter(復職支援改善法 / ゲートキーパー法)のプロセスに沿った綿密な管理が不可欠です。さらに、離職補償金(transitievergoeding)は試用期間を含む雇用初日から発生します。2026年における離職補償金の上限は102,000ユーロ、または年間総給与のいずれか高い方となります。多くの業界では産業別年金基金への加入も義務付けられており、外国企業にとっては契約上の複雑さがさらに増します。
2026年に外国雇用主へ影響を与える法改正
2026年も規制環境の整備が進んでいます。2025年1月1日の猶予期間終了に伴い、Wet DBA(偽装自営防止法 / 労働関係規制法)の執行が完全に本格化しました。2027年1月1日までは追徴課税に対する段階的緩和期間が設けられているものの、独立業務委託者(個人事業主)が事後的に労働者として再分類されるリスクは極めて高くなっています。また、時給38ユーロ未満の契約に労働者性の推定を導入するVBAR法案(労働関係査定明確化法案)は2026年12月31日までの施行が見込まれていますが、現時点では未施行です。さらに、外国雇用主は審議中の競業避止義務条項の改正にも備える必要があります。改正案は2026年6月29日に国務院で審議され、同年末までに議会で可決される見込みです。この改正では、有効期間の上限を12か月とし、条項を適用する月ごとに直近の月給の50%に相当する補償金の支払いが義務付けられる予定です。最後に、男女間の賃金格差報告に関する新たな透明性要件により、オランダ市場で事業を展開する大規模法人には詳細な情報開示が求められるようになりました。
オランダ給与計算サービスの定義:EORと給与計算代行の違い
外国企業に適したオランダ給与計算サービスを選択するには、2つの法的アプローチの違いを正確に把握する必要があります。多くの海外企業は「ペイロール」という言葉を同じ意味で使いがちですが、法的責任の範囲は企業の組織形態によって大きく異なります。標準的な給与計算代行(Payroll Administration)を選ぶか、完全な雇用代行(EOR:Employer of Record)モデルを選ぶかは、現地に法人を設立するか、それとも国外法人のままで事業を行うかによって決定されます。オランダにおける雇用代行(EOR)は、オランダ法人を設立・維持する負担なしに現地人材を採用するための適法な架け橋として機能します。
外国企業向けのオランダ給与計算サービスを検討する際の最大の基準は、直接の雇用主として法的リスクを引き受ける準備があるかどうかです。現地子会社による直接的な労務管理を重視する企業もあれば、外部の法的雇用主を活用することで得られるスピードと保護を重視する企業もあります。市場参入に向けた長期戦略によって、どちらのモデルが最も安全であるかが決まります。
給与計算代行(Payroll Administration)を選択すべき場合
すでにKamer van Koophandel(KvK:オランダ商工会議所)に法人登記を完了している場合は、給与計算代行サービスが必要となります。このサービスは、オランダBVを自社で保有し、月次のloonaangifte(賃金税申告)や給与明細の発行に関する実務支援を必要とする企業を対象としています。自社のHRポリシーを直接適用できるメリットがある一方、傷病休業リスクや各種保険義務は自社で管理しなければなりません。現地子会社の維持に伴う年間3,000ユーロから8,000ユーロ程度の会計・申告費用を正当化できる、長期的な現地拠点の構築を前提とした企業向けの恒久的なソリューションです。
雇用代行(EOR)が不可欠となる場合
スピードとリスク軽減を最優先とする企業には、EORサービスが標準的な選択肢となります。このモデルは、認可パートナーを通じて手配される高度技術移民(HSM)ビザを活用して非シェンゲン協定国のスタッフを採用する場合にも不可欠です。EORが法的な雇用主となることで、親会社をオランダ労働法上の直接責任から保護し、雇用契約、給与計算、法定給付を一括して提供します。これにより、現地コンプライアンスにかかる実務負担を劇的に削減できます。市場の実現可能性を検証中である場合や、数週間以内に採用を開始する必要がある場合は、弊社のEORソリューションを活用して迅速な進出を実現できます。このアプローチにより、直接的な法人管理の煩雑さを避けながら、15.2%の年金拠出などの法定費用を初日から正確に処理することが可能になります。
現地の専門プロバイダーと世界展開型プロバイダーの比較
外国企業向けのオランダ給与計算サービスを選定する際、選択肢は世界規模の大手プラットフォームか、現地に特化した専門プロバイダーかに分かれます。多くの国際企業は、グローバルEOR事業者が謳う「単一プラットフォームによる一括管理」に魅力を感じがちです。しかし、そうした事業者がすべての国で自前のインフラを保有しているケースは稀です。多くの場合、現地の申告業務はサードパーティのアグリゲーター(下請け業者)に委託されています。この中間層の存在が、コミュニケーションの遅延、コストの肥大化、オランダ独自の労働基準への理解不足を引き起こす原因となっています。
現地の専門プロバイダーは、Belastingdienst(オランダ税務当局)やIND(オランダ移民帰化局)と直接的な関係を維持しています。この密接な連携は、104週間の病気休業復職期間を定めるWet Verbetering Poortwachterの手続きを適切に進める上で極めて重要です。グローバル事業者が提供する一般的なHRダッシュボードでは、UWVの賃金支払延長制裁を回避するための具体的な書類要件に即座に対応することは困難です。また、現地の専門家は産業別労働協約(CAO)に関する直接的な知見を備えているため、契約内容が業界特有の年金や休暇の義務的要件に抵触するリスクを未然に防ぐことができます。
グローバルアグリゲーターモデルの落とし穴
グローバルEOR事業者は、為替手数料や月ごとに変動する管理費に不透明なマージンを上乗せすることが少なくありません。こうした予期せぬコストは、海外進出の予算を圧迫します。さらに費用の面だけでなく、オランダの入国管理手続きのスピードにおいても課題が生じがちです。現地の専門家が認可パートナーを通じて約3週間でHSMビザの発給手続きを進められるのに対し、グローバル企業は外部ベンダーへの依存により、大幅に時間がかかる傾向があります。また、オランダ独自のCAO要件を見落とすことも多く、同一労働同一賃金や法定年末手当(13か月目給与など)を巡る法的紛争に発展する恐れもあります。
30%ルールにおける現地専門知識の重要性
30%ルール(外国人専門職向けの所得税非課税制度)はオランダで人材を採用する大きな動機となりますが、2024年から2026年にかけてその制度設計は大幅に複雑化しました。グローバルプロバイダーは、こうした改正の重要な詳細を見落としがちです。例えば、2026年の標準的な課税対象給与基準は48,013ユーロ、修士号を保有する30歳未満の従業員の場合は36,497ユーロです。現地の専門家は、30%の非課税控除適用後にこれらの給与基準が維持されているかを厳密に確認します。この基準を下回った場合、制度の認定自体が取り消されるリスクがあるためです。
また、現地の専門家であれば、2024年以降に認可された対象者の経過措置も的確に管理できます。これらの採用者については、2027年1月1日以降、非課税率が27%に引き下げられます。さらに、新規取得者に対して2026年12月31日をもって廃止された「部分的非居住者納税資格」の取り扱いについても万全の準備を整えることができます。こうした極めて専門的な税務の微細な要件を正確に管理するには、多国籍展開型の汎用プロバイダーでは対応しきれない高度な専門性が求められます。
2026年におけるオランダ給与計算パートナー選定の重要基準
外国企業向けオランダ給与計算サービスのパートナー選びにおいては、単なる料金表の比較以上の視点が不可欠です。2026年においては、市場参入のスピードと税務手続きの正確性が品質を測る最大の指標となります。信頼できるパートナーであれば、数か月ではなく数週間で採用業務を開始できるよう支援してくれるはずです。また、15.2%の年金拠出や8%の休暇手当など、すべての法定義務を反映した統合された月次請求書を発行できる必要があります。さらに透明性も重要です。雇用主と従業員の双方が給与明細、年間源泉徴収票(jaaropgaaf)、契約書データにリアルタイムでアクセスできるオンラインポータルが提供されているかを確認してください。
候補となるパートナーが、認可パートナーを通じてHSMビザの手続きを約3週間で進められる体制にあるかどうかも確認事項です。この迅速さは、競争の激しい人材市場で非EU圏の高度人材を確保するために欠かせません。さらに、30%ルールに対する対応力も精査する必要があります。2026年の課税対象給与基準である48,013ユーロや、2027年から一部の対象者に適用される27%への税率変更について、明確な理解を示していることが必須です。確かなコンプライアンス体制のもとでオランダチームを立ち上げる準備が整いましたら、弊社の専門家による24時間以内の個別お見積もりをご利用ください。
ステップ1:コンプライアンスと法的安全性の検証
コンプライアンスの評価は、入国管理および法的な資格状況の確認から始まります。非EU圏のスタッフを所定のスケジュール通りにHSMビザで採用するには、プロバイダーがIND認定スポンサーの認可パートナーを活用しているか確認する必要があります。さらに、連続契約規制(Ketenregeling)の管理体制も確認してください。この規則により、有期雇用契約は36か月間で最大3回までに制限されています。この管理を誤ると自動的に無期雇用契約へと転換され、長期的な法的責任が大幅に増大します。また、病気休業支援のための専任担当者が配置されているかも重要です。Art. 7:629 BWで定められた最長104週間の給与支払義務を適切に管理し、UWVによる高額な賃金制裁を回避するため、Wet Verbetering Poortwachterの要件に沿った的確なガイダンスが提供される必要があります。
ステップ2:費用構造の分析
費用の不透明さは、海外の雇用主にとって最大の懸念事項となりがちです。基本手数料を低く見せかけ、個別の手続きごとに追加費用を請求するようなプロバイダーは避けるべきです。代わりに「ペイロールファクター(給与乗数)」モデルを採用している事業者を探すことをお勧めします。このモデルでは、総給与に一定の乗数を掛けることで、すべての社会保険料、各種保険、管理費用が単一の分かりやすい数値にまとめられます。お見積もりに8%の休暇手当と15.2%の法定年金拠出が明記されているかを必ず確認してください。また、離職補償金(transitievergoeding)の取り扱いについても確認が必要です。2026年における離職補償金の上限は102,000ユーロ、または年間総給与のいずれか高い方となります。透明性の高いパートナーであれば、契約終了時に予期せぬ負担が発生しないよう、初日からの積立方法を論理的に説明してくれます。
ICSPayroll:ペイロールファクターモデルによるコンプライアンスの簡素化
ICSPayrollは、オランダ市場に進出する国際企業に効率的で透明性の高い道筋を提供します。弊社は明瞭な「ペイロールファクター」モデルを採用することで、現地の煩雑な官僚手続きの障壁を解消します。このファクターは額面総給与に乗じる単一の乗数であり、すべての法定費用を予測可能な1本の月次請求書に統合します。項目ごとに請求を細分化する競合他社とは異なり、弊社の請求書には法定の8%休暇手当、15.2%の年金拠出、社会保険料、そして包括的な労務管理費用がすべて含まれています。この高い透明性により、外国企業向けオランダ給与計算サービスを利用する際の予算管理を極めて正確に行うことができます。
迅速な対応力も弊社の強みです。24時間以内にカスタマイズされたお見積もりを提供し、スピーディーな意思決定を支援します。弊社のモデルの最大の利点の一つは、オランダ現地法人(BV)の設立が完了する前であっても採用を開始できる点です。多くの企業にとって、これにより直接の現地法人設立そのものが不要になります。弊社はお客様の現地事業の守護役として機能し、すべての雇用契約が初日から2026年の法規基準に完全に準拠するよう万全を期します。
高度技術移民(HSM)向けの専門サポート
世界トップクラスの人材を獲得するには、迅速なビザ申請プロセスが不可欠です。弊社は非シェンゲン協定国の人材を対象としたHSMビザの優先申請手続きをサポートし、通常約3週間で手続きを完了させます(入国管理スポンサーシップは認可パートナーを通じて手配されます)。ビザ手続きにとどまらず、要件を満たす外国人採用者のための30%ルールの申請も包括的に支援します。2026年の課税対象給与基準を確実にクリアし、貴社の大切な人材がこの有利な税制優遇を受けられるようサポートします。詳細な制度内容については、弊社の解説記事「オランダの30%ルール:雇用主のための2026年版包括的ガイド」をご覧ください。
包括的な人事・給与計算管理
海外にいるリモートチームの労務管理が負担になってはなりません。弊社のプラットフォームでは、雇用主と従業員の双方がアクセスできる安全なオンラインポータルを提供しています。直感的なインターフェースを通じて、以下の重要書類をリアルタイムで管理できます。
- 月次給与明細および年次税務証明書(jaaropgaaf)
- 電子雇用契約書および覚書・付帯文書
- 有給休暇残日数および休暇申請のリアルタイム追跡
さらに、オランダ労働法における最大のリスクである長期傷病休業にも万全の体制を敷いています。弊社のサービス枠組みには法定の2年間にわたる病気休業リスクの補償が含まれており、Art. 7:629 BWに基づく予期せぬ財務負担から貴社を確実に保護します。より専門的な実務情報については、「オランダ給与計算実務:2026年完全リファレンスガイド」をご覧ください。弊社が高度な実務対応を一手に引き受けることで、お客様は中核事業の成長に専念できます。
万全のコンプライアンスでオランダ市場への参入を加速
2026年におけるオランダ進出には、単なる事務代行にとどまらず、現地の労働法や税務最適化の機微に精通したパートナーが必要です。実績ある外国企業向けオランダ給与計算サービスを利用することで、恒久的施設(PE)認定のリスクを排除し、104週間の病気休業手当や義務的年金基金の管理といった重い負担を解消できます。完全なEOR(雇用代行)モデルを採用する場合でも、既存のオランダ法人(BV)向けの標準的な給与計算代行を利用する場合でも、目指すべき本質は同じです。すなわち、自社の法的安全性と、従業員に対する透明で確実な雇用の担保です。
現地の専門家チームが、重要な30%ルールの申請やHSMビザの発給手続きを含め、オランダ国内のコンプライアンスを完全に統括します。透明性の高いペイロールファクター方式により、すべての法定費用を網羅した月1本の一括請求書をお届けします。国際チームの立ち上げに何カ月も待つ必要はありません。わずか数週間で稼働可能な体制を整え、厳格な法的要件を遵守しながら、スムーズで確実な事業拡大をサポートします。
オランダでの雇用を確実に:24時間以内に個別のお見積もりをお届けします。貴社のオランダ市場での成功を全力で支援いたします。
よくあるご質問(FAQ)
オランダに現地法人がなくても従業員を採用できますか?
はい、Employer of Record(EOR:雇用代行)サービスを活用することで、オランダに現地法人を設立しなくても従業員を採用できます。このスキームでは、貴社が現地の人材を選定し、ICSPayrollが法的な登録雇用主として機能します。弊社がコンプライアンス、納税、各種保険の加入義務をすべて代行します。この手法は、オランダBVの設立に伴う費用や手続き期間をかけることなく、迅速に市場調査を行ったり業務を開始したりする際に最適です。
2026年のオランダ30%ルールの給与要件はどのようになっていますか?
2026年における30%ルールの標準的な課税対象給与基準は48,013ユーロです。修士号を保有する30歳未満の従業員の場合、課税対象給与基準は36,497ユーロとなります。これらの金額は、30%の非課税手当を差し引いた後の残りの給与額を指します。標準的な非課税メリットを最大限に享受するためには、これらの基準を満たす十分な額面給与(一般的に約68,590ユーロ以上)が設定されている必要があります。
高度技術移民(HSM)ビザの取得にはどのくらいの期間がかかりますか?
弊社の優先処理プロセスを利用した場合、高度技術移民(HSM)ビザの申請から認可までの標準的な期間は約3週間です。この入国管理スポンサーシップは、弊社の認可パートナーを通じて手配されます。通常の申請期間と比較して大幅に迅速化されているため、海外の人材を短期間で転籍・着任させることが可能です。IND(オランダ移民帰化局)の定めるすべての法的要件に正確に準拠し、給与計算サービスと連携して一元管理します。
ICSPayrollの「ペイロールファクター」料金には何が含まれますか?
弊社のペイロールファクター料金は、雇用に関わるすべての費用を1本の月次請求書に集約する透明性の高い料金体系です。8%の休暇手当、15.2%の年金拠出、社会保険料が含まれています。さらに、2年間の傷病休業リスクの補償、離職補償金(transitievergoeding)の引当、日常の人事労務管理も網羅しています。30%ルールの申請代行や従業員向けオンラインポータルの利用料もこの単一の乗数に含まれており、追加の隠れた費用が発生することはありません。
オランダの休暇手当(vakantiegeld)とは何ですか?どのように計算されますか?
オランダの休暇手当(現地呼称:vakantiegeld)は、年間の総給与額の8%に相当する法定の手当です。通常は1年を通じて毎月積み立てられ、夏期休暇の支出をサポートするために毎年5月または6月に一括支給されます。外国企業向けオランダ給与計算サービスをご利用の場合、この8%の手当は自動的に計算されて統合ペイロールファクターに含まれるため、法定基準を確実に満たすことができます。
オランダ人従業員の病気休業および障害リスクはどのように管理されますか?
病気休業リスクは、従業員が就労不能となった場合に雇用主へ最長104週間にわたり給与の少なくとも70%の支払いを義務付けるオランダ民法第7編629条(Art. 7:629 BW)に基づいて管理されます。弊社のサービスフレームワークには、最長2年間の傷病休業リスク補償が組み込まれています。また、UWVによる賃金支払延長制裁を防ぐため、Wet Verbetering Poortwachter(復職支援改善法)に基づき、第6週の状況分析や第8週の行動計画策定など、確実な復職支援ガイダンスを提供します。
2026年の離職補償金(transitievergoeding)の上限額はいくらですか?
2026年における離職補償金(transitievergoeding)の上限は102,000ユーロ、または年間総給与のいずれか高い方となります。この補償金は試用期間を含む雇用初日から発生し、雇用主側の都合により契約を終了する場合に支払いが義務付けられます。弊社ではこの補償金の引当と管理を月々のペイロールファクター内で適切に処理し、将来的な契約終了時における突発的かつ高額な支出リスクから貴社を保護します。
EORを利用した場合、オランダでどのくらい早く採用を開始できますか?
弊社のEmployer of Record(EOR)サービスをご利用いただければ、数か月単位の時間を要することなく、わずか数週間でオランダでの採用を開始できます。採用予定者の詳細情報をいただいてから24時間以内に個別のお見積もりを提示し、数営業日以内にサービス契約書および雇用契約書を署名可能な状態でご用意します。この迅速な立ち上げにより、オランダBVの設立手続き中であっても、優秀な人材を逃すことなく直ちに業務を開始することができます。
著者情報
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ給与計算サービス(雇用契約、賃金税および社会保険申告、休暇手当、年金、病気休業、CAOコンプライアンス管理など)の責任者であり、最短48時間以内でのオンボーディングを実現しています。
公式情報源
よくあるご質問
はい、Employer of Record(EOR:雇用代行)サービスを活用することで、オランダに現地法人を設立しなくても従業員を採用できます。このスキームでは、貴社が現地の人材を選定し、ICSPayrollが法的な登録雇用主として機能します。弊社がコンプライアンス、納税、各種保険の加入義務をすべて代行します。この手法は、オランダBVの設立に伴う費用や手続き期間をかけることなく、迅速に市場調査を行ったり業務を開始したりする際に最適です。
2026年における30%ルールの標準的な課税対象給与基準は48,013ユーロです。修士号を保有する30歳未満の従業員の場合、課税対象給与基準は36,497ユーロとなります。これらの金額は、30%の非課税手当を差し引いた後の残りの給与額を指します。標準的な非課税メリットを最大限に享受するためには、これらの基準を満たす十分な額面給与(一般的に約68,590ユーロ以上)が設定されている必要があります。
弊社の優先処理プロセスを利用した場合、高度技術移民(HSM)ビザの申請から認可までの標準的な期間は約3週間です。この入国管理スポンサーシップは、弊社の認可パートナーを通じて手配されます。通常の申請期間と比較して大幅に迅速化されているため、海外の人材を短期間で転籍・着任させることが可能です。IND(オランダ移民帰化局)の定めるすべての法的要件に正確に準拠し、給与計算サービスと連携して一元管理します。
弊社のペイロールファクター料金は、雇用に関わるすべての費用を1本の月次請求書に集約する透明性の高い料金体系です。8%の休暇手当、15.2%の年金拠出、社会保険料が含まれています。さらに、2年間の傷病休業リスクの補償、離職補償金(transitievergoeding)の引当、日常の人事労務管理も網羅しています。30%ルールの申請代行や従業員向けオンラインポータルの利用料もこの単一の乗数に含まれており、追加の隠れた費用が発生することはありません。
オランダの休暇手当(現地呼称:vakantiegeld)は、年間の総給与額の8%に相当する法定の手当です。通常は1年を通じて毎月積み立てられ、夏期休暇の支出をサポートするために毎年5月または6月に一括支給されます。外国企業向けオランダ給与計算サービスをご利用の場合、この8%の手当は自動的に計算されて統合ペイロールファクターに含まれるため、法定基準を確実に満たすことができます。
病気休業リスクは、従業員が就労不能となった場合に雇用主へ最長104週間にわたり給与の少なくとも70%の支払いを義務付けるオランダ民法第7編629条(Art. 7:629 BW)に基づいて管理されます。弊社のサービスフレームワークには、最長2年間の傷病休業リスク補償が組み込まれています。また、UWVによる賃金支払延長制裁を防ぐため、Wet Verbetering Poortwachter(復職支援改善法)に基づき、第6週の状況分析や第8週の行動計画策定など、確実な復職支援ガイダンスを提供します。
2026年における離職補償金(transitievergoeding)の上限は102,000ユーロ、または年間総給与のいずれか高い方となります。この補償金は試用期間を含む雇用初日から発生し、雇用主側の都合により契約を終了する場合に支払いが義務付けられます。弊社ではこの補償金の引当と管理を月々のペイロールファクター内で適切に処理し、将来的な契約終了時における突発的かつ高額な支出リスクから貴社を保護します。
弊社のEmployer of Record(EOR)サービスをご利用いただければ、数か月単位の時間を要することなく、わずか数週間でオランダでの採用を開始できます。採用予定者の詳細情報をいただいてから24時間以内に個別のお見積もりを提示し、数営業日以内にサービス契約書および雇用契約書を署名可能な状態でご用意します。この迅速な立ち上げにより、オランダBVの設立手続き中であっても、優秀な人材を逃すことなく直ちに業務を開始することができます。