Niederländische Lohnabrechnungsdienste für ausländische Unternehmen: Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Payroll Director. Überprüft von Joost Hubregtse, Payroll Director, am 24. Oktober 2024.
Ihre Expansion in die Niederlande sollte nicht durch die Angst vor Risiken der Betriebsstätte oder die Komplexität der lokalen Steuerkonformität behindert werden. Viele internationale Firmen empfinden die Verwaltung niederländischer Arbeitsgesetze, insbesondere die obligatorischen 15,2 % Rentenbeiträge und die 104-wöchige Lohnfortzahlung im Krankheitsfall, als eine überwältigende administrative Belastung. Durch die Nutzung niederländischer Lohnabrechnungsdienste für ausländische Unternehmen können Sie die Notwendigkeit einer lokalen BV umgehen und Ihr Team innerhalb weniger Wochen einsatzbereit haben.
Dieser Leitfaden für 2026 bietet einen definitiven Fahrplan, um die neuesten regulatorischen Änderungen mit vollem Vertrauen zu meistern. Sie erfahren, wie Sie die aktualisierten Gehaltsschwellen der 30%-Regelung handhaben, die HSM-Visumsponsoring über lizenzierte Partner verwalten und transparente monatliche Kosten aufrechterhalten können. Wir bieten die technische Klarheit, die Sie benötigen, um administrative Reibungsverluste zu vermeiden und Ihren Übergang in den niederländischen Markt sowohl sicher als auch effizient zu gestalten. Vom Verständnis der Obergrenze für die Übergangsvergütung von 102.000 EUR im Jahr 2026 bis zur Implementierung eines konsolidierten Lohnfaktors decken wir die wesentlichen Punkte für den Erfolg Ihres internationalen Teams ab.
Wichtige Erkenntnisse
- Mindern Sie Risiken einer Betriebsstätte, indem Sie den Unterschied zwischen lokaler Lohnbuchhaltungsverwaltung für niederländische BVs und EOR-Lösungen für Unternehmen ohne lokale Niederlassung verstehen.
- Erfahren Sie, wie Sie niederländische Lohnabrechnungsdienste für ausländische Unternehmen basierend auf der Einrichtungsgeschwindigkeit, direkter lokaler Expertise und der Fähigkeit, alle gesetzlichen Kosten zu konsolidieren, bewerten können.
- Navigieren Sie durch die Anforderungen der 30%-Regelung für 2026, einschließlich der steuerpflichtigen Gehaltsschwelle von 48.013 EUR und der aktualisierten Regeln für rückwirkende Anträge.
- Verstehen Sie Ihre obligatorischen Arbeitgeberpflichten, einschließlich des 15,2 % Rentenbeitrags, des 8 % Urlaubsgeldes und der 104-wöchigen Lohnfortzahlung im Krankheitsfall nach niederländischem Recht.
- Entdecken Sie, wie ein konsolidiertes Lohnfaktor-Modell die internationale Einstellung vereinfacht, indem es eine transparente monatliche Rechnung bereitstellt, die alle Steuern, Sozialversicherungsbeiträge und Versicherungen abdeckt.
Die Komplexität der niederländischen Beschäftigung für ausländische Unternehmen meistern
Der niederländische Arbeitsmarkt wird von hochspezifischen Zivilgesetzen regiert, die den Arbeitnehmerschutz über alles andere stellen. Für internationale Unternehmen stellt dieses Umfeld erhebliche betriebliche Hürden dar, die über einfache Steuererklärungen hinausgehen. Eine direkte Einstellung ohne lokale Niederlassung führt oft zu Risiken einer Betriebsstätte (PE). Dieser Status unterwirft ausländische Firmen der lokalen Körperschaftsteuer und komplexen Lohnabrechnungsanforderungen, die aus dem Ausland schwer zu verwalten sind. Die Nutzung niederländischer Lohnabrechnungsdienste für ausländische Unternehmen ermöglicht es Organisationen, diese Risiken zu mindern und gleichzeitig die vollständige Einhaltung der Belastingdienst und verschiedener Sozialversicherungsfonds sicherzustellen.
Die Belastung durch gesetzliche Leistungen und Versicherungen
Das niederländische Gesetz schreibt eine Reihe von Leistungen vor, die sich stark von denen anderer europäischer Jurisdiktionen unterscheiden. Arbeitgeber müssen ein Urlaubsgeld von 8% zahlen und in der Regel 15,2% zu den Altersvorsorgeleistungen der Arbeitnehmer beitragen. Eine der größten finanziellen Risiken ist die Lohnfortzahlung im Krankheitsfall. Gemäß Art. 7:629 BW sind Arbeitgeber verpflichtet, mindestens 70% des Gehalts eines Arbeitnehmers für bis zu 104 Wochen Krankheit zu zahlen. Diese zweijährige Verpflichtung erfordert eine akribische Verwaltung über den Poortwachter-Prozess, um Lohnsanktionen des UWV im dritten Jahr zu vermeiden. Darüber hinaus wird die Übergangsvergütung (transitievergoeding) ab dem ersten Arbeitstag, einschließlich der Probezeit, fällig. Im Jahr 2026 ist diese Zahlung auf 102.000 EUR begrenzt oder auf ein Jahresbruttogehalt, falls dieses höher ist. Viele Sektoren erfordern auch die Teilnahme an obligatorischen branchenweiten Pensionsfonds, was für ausländische Unternehmen eine weitere Ebene der vertraglichen Komplexität hinzufügt.
Regulatorische Änderungen, die ausländische Arbeitgeber im Jahr 2026 betreffen
Die Regulierungslandschaft verschiebt sich auch im Jahr 2026 weiter. Die Durchsetzung des Wet DBA ist nach dem Ende des Moratoriums am 1. Januar 2025 nun vollständig aktiv. Obwohl eine Übergangsfrist für Bewertungen bis zum 1. Januar 2027 besteht, ist das Risiko einer rückwirkenden Neueinstufung für unabhängige Auftragnehmer erheblich. Die VBAR-Gesetzgebung, die eine rechtliche Vermutung der Anstellung für Sätze unter 38 EUR pro Stunde einführt, wird voraussichtlich bis zum 31. Dezember 2026 in Kraft treten, ist aber noch kein geltendes Gesetz. Ausländische Arbeitgeber müssen sich auch auf bevorstehende Reformen des Wettbewerbsverbots vorbereiten. Der Gesetzesentwurf befand sich am 29. Juni 2026 im Staatsrat, und das Parlament wird voraussichtlich bis Ende des Jahres darüber abstimmen. Diese Änderungen werden voraussichtlich eine Obergrenze von 12 Monaten und eine obligatorische finanzielle Entschädigung von 50% des letzten Monatsgehalts für jeden Monat, in dem die Klausel angewendet wird, beinhalten. Schließlich erfordern neue Transparenzanforderungen für die Berichterstattung über geschlechtsspezifische Lohnunterschiede nun detaillierte Offenlegungen für größere Unternehmen, die auf dem niederländischen Markt tätig sind.
Definition niederländischer Lohnabrechnungsdienste: EOR vs. Lohnbuchhaltung
Die Auswahl der richtigen niederländischen Lohnabrechnungsdienste für ausländische Unternehmen erfordert ein klares Verständnis von zwei verschiedenen rechtlichen Wegen. Viele internationale Firmen verwenden den Begriff „Lohnabrechnung“ austauschbar, doch die rechtlichen Auswirkungen variieren erheblich je nach Ihrer Unternehmensstruktur. Die Wahl zwischen Standardverwaltung und einem vollständigen Employer of Record-Modell hängt davon ab, ob Sie eine lokale juristische Person gründen oder eine Offshore-Einheit bleiben möchten. Ein Employer of Record (EOR) in den Niederlanden fungiert als konforme Brücke für ausländische Unternehmen, um lokale Talente einzustellen, ohne die Gemeinkosten einer niederländischen juristischen Person.
Bei der Bewertung niederländischer Lohnabrechnungsdienste für ausländische Unternehmen ist der primäre Faktor Ihre Bereitschaft, die rechtlichen Risiken als direkter Arbeitgeber zu übernehmen. Für einige ist die Kontrolle einer lokalen Tochtergesellschaft von größter Bedeutung; für andere sind die Geschwindigkeit und der Schutz eines ausgelagerten rechtlichen Arbeitgebers wertvoller. Ihre langfristige Strategie für den Markteintritt wird bestimmen, welches Modell die größte Sicherheit bietet.
Wann Sie die niederländische Lohnbuchhaltung wählen sollten
Wenn Ihre Organisation bereits bei der Kamer van Koophandel (KvK) registriert ist, benötigen Sie wahrscheinlich Lohnbuchhaltung. Dieser Service ist für Unternehmen gedacht, die eine niederländische BV besitzen und technische Unterstützung für die monatliche Lohnsteueranmeldung (loonaangifte) und die Erstellung von Gehaltsabrechnungen benötigen. Obwohl dieser Weg direkte Kontrolle über die HR-Richtlinien bietet, erfordert er, dass das Unternehmen seine eigenen Krankheitsrisiken und Versicherungsverpflichtungen verwaltet. Es ist eine dauerhafte Lösung für Unternehmen, die sich langfristig an eine lokale Präsenz binden und die jährlichen Buchhaltungs- und Anmeldekosten von 3.000 € bis 8.000 € im Zusammenhang mit einer lokalen Tochtergesellschaft rechtfertigen können.
Wann ein Employer of Record (EOR) unerlässlich ist
Für Unternehmen, die Schnelligkeit und Risikominderung priorisieren, sind EOR-Dienste der Standard. Dieses Modell ist notwendig für die Einstellung von Nicht-Schengen-Mitarbeitern über HSM-Visa, die über lizenzierte Partner arrangiert werden. Der EOR agiert als rechtlicher Arbeitgeber und schützt die Muttergesellschaft vor direkter Haftung nach niederländischem Arbeitsrecht, während er eine „One-Stop“-Lösung für Verträge, Gehaltsabrechnung und Leistungen bietet. Es beseitigt effektiv den administrativen Aufwand der lokalen Compliance. Wenn Sie den Markt testen oder innerhalb weniger Wochen einstellen müssen, können Sie unsere EOR-Lösungen erkunden, um Ihren Eintritt zu optimieren. Dieser Ansatz umgeht die Komplexität der direkten Unternehmensverwaltung und stellt gleichzeitig sicher, dass alle gesetzlichen Kosten, wie z.B. der 15,2%ige Rentenbeitrag, vom ersten Tag an korrekt gehandhabt werden.
Vergleich lokaler Spezialisten mit globalen, länderübergreifenden Anbietern
Bei der Auswahl niederländischer Lohnabrechnungsdienste für ausländische Unternehmen läuft die Entscheidung oft auf eine massive globale Plattform oder einen engagierten lokalen Spezialisten hinaus. Viele internationale Firmen fühlen sich von der „Single Pane of Glass“-Lösung angezogen, die von globalen Employer of Record (EOR)-Anbietern versprochen wird. Diese Plattformen besitzen jedoch selten ihre Infrastruktur in jedem Land. Stattdessen verlassen sie sich auf Drittanbieter, um lokale Anmeldungen zu bearbeiten. Diese Trennungsebene führt oft zu Kommunikationsverzögerungen, höheren Kosten und einem Mangel an differenziertem Verständnis der niederländischen Arbeitsstandards.
Lokale Spezialisten pflegen direkte Beziehungen zur Belastingdienst und der IND. Diese Nähe ist entscheidend für die Verwaltung des Poortwachter-Prozesses, der die 104-wöchige Wiedereingliederungsphase bei Krankheit regelt. Während ein globaler Anbieter ein generisches HR-Dashboard anbieten könnte, versteht ein lokaler Partner die spezifischen Dokumentationsanforderungen, um UWV-Lohnsanktionen zu vermeiden. Sie bieten auch direkte Expertise zu branchenspezifischen Kollektivverträgen (CAOs), um sicherzustellen, dass Ihre Verträge nicht versehentlich obligatorische Branchenrente oder Urlaubsanforderungen verletzen.
Die Fallstricke globaler Aggregatoren-Modelle
Globale EORs wenden häufig versteckte Aufschläge auf Währungsumrechnungen und Verwaltungsgebühren an, die jeden Monat schwanken. Diese Kosten können das Budget einer internationalen Expansion schnell aufzehren. Über die finanziellen Auswirkungen hinaus haben Aggregatoren oft Schwierigkeiten mit der Geschwindigkeit der niederländischen Einwanderung. Während ein lokaler Experte die Bearbeitung von HSM-Visa durch seine lizenzierten Partner in etwa drei Wochen erleichtern kann, benötigen globale Firmen aufgrund ihrer Abhängigkeit von externen Anbietern oft viel länger. Sie berücksichtigen häufig nicht die spezifischen niederländischen CAO-Anforderungen, was zu Rechtsstreitigkeiten über gleiche Bezahlung oder obligatorische Jahresendboni führen kann.
Warum lokale Expertise für die 30%-Regelung wichtig ist
Die 30%-Regelung ist ein Hauptgrund für Einstellungen in den Niederlanden, ihre Komplexität hat sich jedoch 2024 und 2026 erheblich erhöht. Globale Anbieter übersehen oft die kritischen Details dieser Reformen. Zum Beispiel beträgt der steuerpflichtige Standardgehaltsschwellenwert für 2026 48.013 EUR oder 36.497 EUR für Personen unter 30 Jahren mit einem Master-Abschluss. Ein lokaler Spezialist stellt sicher, dass diese Normen nach Abzug der Freistellung eingehalten werden, da das Scheitern dieser Prüfung zum Entzug der Regelung führen kann.
Lokale Experten sind auch besser gerüstet, um den Übergang für Regelungen zu verwalten, die ab 2024 gewährt werden. Für diese Einstellungen sinkt der steuerfreie Satz ab dem 1. Januar 2027 auf 27%. Wir stellen auch sicher, dass Ihr Team auf die Abschaffung des partiellen Status des nicht ansässigen Steuerpflichtigen vorbereitet ist, der am 31. Dezember 2026 für Neuhalter ausgelaufen ist. Die Verwaltung dieser spezifischen Steuernuancen erfordert ein Maß an Präzision, das allgemeine länderübergreifende Anbieter einfach nicht bieten.
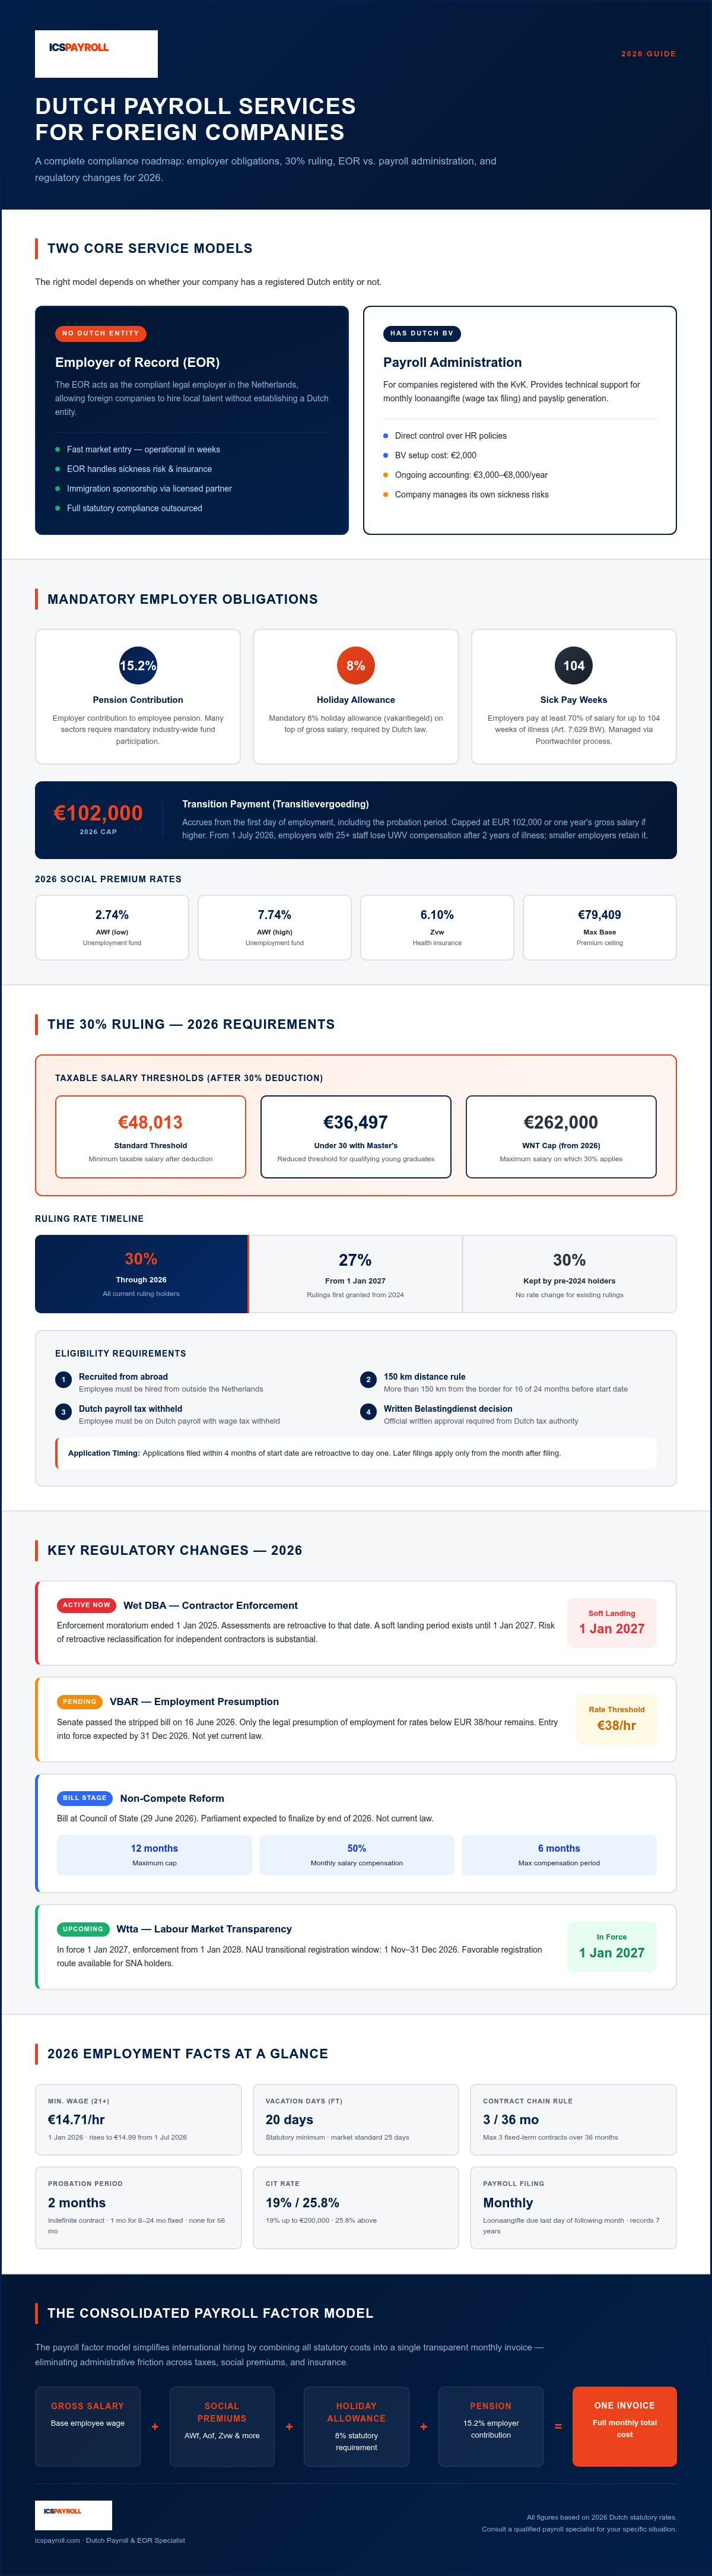
Wichtige Auswahlkriterien für niederländische Lohnabrechnungspartner im Jahr 2026
Die Auswahl eines Partners für niederländische Lohnabrechnungsdienste für ausländische Unternehmen erfordert mehr als nur den Vergleich von Gebührenplänen. Im Jahr 2026 sind die Geschwindigkeit des Markteintritts und die Präzision der Steueranträge die primären Qualitätsmaßstäbe. Ein zuverlässiger Partner sollte es Ihnen ermöglichen, innerhalb von Wochen statt Monaten mit der Einstellung zu beginnen. Er muss auch eine konsolidierte monatliche Rechnung bereitstellen, die alle gesetzlichen Verpflichtungen widerspiegelt, einschließlich der 15,2 % Renten- und 8 % Urlaubsgeld. Transparenz ist entscheidend; stellen Sie sicher, dass der Anbieter ein Online-Portal bietet, über das sowohl Sie als auch Ihre Mitarbeiter Gehaltsabrechnungen, Jahreserklärungen und Vertragsdaten in Echtzeit abrufen können.
Vergewissern Sie sich, dass Ihr potenzieller Partner die HSM-Visumbearbeitung über seine lizenzierten Partner in etwa drei Wochen ermöglichen kann. Diese Geschwindigkeit ist entscheidend, um Nicht-EU-Talente in einem wettbewerbsintensiven Markt zu gewinnen. Überprüfen Sie außerdem deren Ansatz zur 30%-Regelung. Sie müssen ein klares Verständnis der steuerpflichtigen Gehaltsschwelle von 48.013 EUR im Jahr 2026 und der bevorstehenden Umstellung auf einen Satz von 27 % für bestimmte Regelungen im Jahr 2027 nachweisen. Wenn Sie bereit sind, Ihr niederländisches Team mit einem konformen Partner abzusichern, können Sie innerhalb von 24 Stunden ein maßgeschneidertes Angebot von unseren Spezialisten erhalten.
Schritt 1: Bewertung von Compliance und Rechtssicherheit
Die Compliance-Bewertung beginnt mit Einwanderung und Rechtsstatus. Sie müssen bestätigen, dass der Anbieter lizenzierte Partner für das IND-Sponsoring nutzt. Dies ist der einzige Weg, um HSM-Visa für Nicht-EU-Mitarbeiter innerhalb des erforderlichen Zeitrahmens zu sichern. Überprüfen Sie außerdem die Verwaltung der „Ketenregeling“. Diese Regel beschränkt die Beschäftigung auf drei aufeinanderfolgende Verträge über 36 Monate. Ein Verstoß führt zu einem automatischen unbefristeten Vertrag, was Ihre langfristige Haftung erheblich erhöht. Ihr Partner sollte auch einen festen Ansprechpartner für die Unterstützung bei Krankheitsfällen bereitstellen. Er muss Sie durch die Poortwachter-Anforderungen führen, um die 104-wöchige Zahlungsverpflichtung gemäß Art. 7:629 BW zu verwalten und so kostspielige UWV-Lohnsanktionen zu vermeiden.
Schritt 2: Analyse der Kostenstruktur
Kostentransparenz ist oft der größte Problembereich für internationale Arbeitgeber. Vermeiden Sie Anbieter, die niedrige Grundgebühren anbieten, aber eine komplexe Liste separater Gebühren für jede Interaktion hinzufügen. Suchen Sie stattdessen nach einem „Lohnfaktor“-Modell. Dieser Faktor wird auf das Bruttogehalt angewendet, um alle Sozialversicherungsprämien, Versicherungen und Verwaltungskosten in einer klaren Zahl abzudecken. Stellen Sie sicher, dass Ihre Angebote explizit das 8%ige Urlaubsgeld und den obligatorischen 15,2%igen Rentenbeitrag enthalten. Sie sollten auch überprüfen, wie sie die Übergangsvergütung handhaben. Im Jahr 2026 ist diese Zahlung auf 102.000 EUR begrenzt oder auf ein Jahresbruttogehalt, falls dieses höher ist. Ein transparenter Partner wird erklären, wie diese ab dem ersten Tag anfällt, damit es bei Vertragsbeendigung keine Überraschungen gibt.
ICSPayroll: Vereinfachte Compliance durch das Lohnfaktor-Modell
ICSPayroll bietet internationalen Unternehmen, die in den niederländischen Markt eintreten, einen optimierten Weg. Wir eliminieren die Reibung der lokalen Bürokratie durch die Nutzung eines transparenten „Lohnfaktor“-Modells. Dieser Faktor ist ein einziger Multiplikator, der auf das Bruttogehalt angewendet wird und alle gesetzlichen Kosten in einer vorhersehbaren monatlichen Rechnung konsolidiert. Im Gegensatz zu Wettbewerbern, die fragmentierte Abrechnungen anbieten, deckt unsere Rechnung das obligatorische 8%ige Urlaubsgeld, 15,2%ige Rentenbeiträge, Sozialversicherungsbeiträge und umfassende HR-Verwaltung ab. Diese Klarheit ermöglicht es Ihnen, Ihr Budget mit absoluter Präzision zu verwalten, wenn Sie niederländische Lohnabrechnungsdienste für ausländische Unternehmen nutzen.
Geschwindigkeit ist eine Kernsäule unseres Services. Wir liefern maßgeschneiderte Angebote innerhalb von 24 Stunden, sodass Sie schnell fundierte Entscheidungen treffen können. Einer der Hauptvorteile unseres Modells ist die Möglichkeit, mit der Einstellung zu beginnen, noch bevor eine niederländische BV gegründet ist. Für viele Firmen entfällt dadurch die Notwendigkeit einer direkten Gründung einer juristischen Person vollständig. Wir fungieren als schützender Wächter für Ihre lokalen Operationen und stellen sicher, dass jeder Arbeitsvertrag vom ersten Tag an vollständig den Standards von 2026 entspricht.
Expertenunterstützung für hochqualifizierte Migranten
Die Gewinnung globaler Top-Talente erfordert einen effizienten Einwanderungsprozess. Wir ermöglichen beschleunigte HSM-Visumsanträge für Nicht-Schengen-Mitarbeiter, wobei die Bearbeitung typischerweise in etwa drei Wochen abgeschlossen ist. Es ist wichtig klarzustellen, dass die Einwanderungsförderung über unseren lizenzierten Partner erfolgt. Über Visa hinaus bietet unser Team umfassende Unterstützung bei der 30%-Regelungs-Anwendung für berechtigte internationale Einstellungen. Wir stellen sicher, dass alle steuerpflichtigen Gehaltsnormen für 2026 erfüllt werden, um diesen wichtigen Steuervorteil für Ihr Team zu sichern. Für einen tieferen Einblick in diese spezifischen Vorschriften lesen Sie unseren Leitfaden unter Die 30%-Regelung in den Niederlanden: Ein umfassender Arbeitgeberleitfaden 2026.
Umfassende HR- und Lohnbuchhaltungsverwaltung
Ein Remote-Team in einer fremden Jurisdiktion zu verwalten, sollte sich nicht wie eine Belastung anfühlen. Unsere Plattform bietet sowohl Arbeitgebern als auch Mitarbeitern Zugang zu einem sicheren Online-Portal. Diese Schnittstelle ermöglicht die Echtzeitverwaltung wesentlicher Dokumente, einschließlich:
- Monatliche Gehaltsabrechnungen und jährliche Steuererklärungen
- Digitale Arbeitsverträge und Ergänzungen
- Echtzeit-Verfolgung von Urlaubssalden und Urlaubsanträgen
Wir gehen auch das größte Risiko im niederländischen Arbeitsrecht an: langfristige Krankheit. Unser Service-Framework umfasst die Abdeckung des obligatorischen zweijährigen Krankheitsrisikos, um Ihr Unternehmen vor der finanziellen Volatilität der Verpflichtungen gemäß Art. 7:629 BW zu schützen. Weitere technische Details finden Sie in unserem Niederländische Lohnbuchhaltung: Der vollständige Referenzleitfaden 2026. Wir kümmern uns um die technische Akribie, damit Sie sich auf das Wachstum Ihres Kerngeschäfts konzentrieren können.
Beschleunigen Sie Ihren Markteintritt in den Niederlanden mit vollständiger Compliance
Der Markteintritt in die Niederlande im Jahr 2026 erfordert mehr als nur administrative Unterstützung; er erfordert einen Partner, der die Nuancen des lokalen Arbeitsrechts und der Steueroptimierung versteht. Durch die Nutzung professioneller niederländischer Lohnabrechnungsdienste für ausländische Unternehmen eliminieren Sie die Risiken einer Betriebsstätte und den administrativen Aufwand der Verwaltung von 104-wöchiger Lohnfortzahlung im Krankheitsfall oder obligatorischen Pensionskassen. Ob Sie sich für ein vollständiges Employer of Record-Modell oder eine Standard-Lohnbuchhaltung für Ihre bestehende BV entscheiden, die Priorität bleibt dieselbe: Sicherheit für Ihr Unternehmen und Klarheit für Ihre Mitarbeiter.
Unsere lokalen Experten übernehmen die vollständige niederländische Compliance, einschließlich der kritischen Anträge für die 30%-Regelung und die Bearbeitung von HSM-Visa. Mit unserer transparenten Lohnfaktorpreisgestaltung erhalten Sie eine konsolidierte monatliche Rechnung, die alle gesetzlichen Kosten abdeckt. Sie müssen nicht monatelang warten, um Ihr internationales Team aufzubauen. Wir bieten die operative Einrichtung innerhalb von Wochen an, sodass Sie sich auf das Wachstum konzentrieren können, während wir uns um die rechtliche Akribie kümmern. Dieser Ansatz stellt sicher, dass Ihre Expansion sowohl schnell als auch rechtlich fundiert ist.
Stellen Sie mit Zuversicht in den Niederlanden ein: Holen Sie sich Ihr maßgeschneidertes Angebot in 24 Stunden. Wir sind bereit, Ihrem Unternehmen zu helfen, auf dem niederländischen Markt erfolgreich zu sein.
Häufig gestellte Fragen
Kann ich Mitarbeiter in den Niederlanden ohne eine lokale juristische Person einstellen?
Sie können Mitarbeiter in den Niederlanden ohne eine lokale juristische Person einstellen, indem Sie einen Employer of Record (EOR) nutzen. Dieser Service ermöglicht es Ihrem Unternehmen, lokale Talente zu beschäftigen, während ICSPayroll als rechtlicher Employer of Record fungiert. Wir übernehmen alle Compliance-, Steuer- und Versicherungsverpflichtungen in Ihrem Namen. Dieser Ansatz ist ideal, um den Markt zu testen oder schnell den Betrieb aufzunehmen, ohne die Kosten und den administrativen Aufwand, die für eine niederländische BV-Registrierung erforderlich sind.
Welche Gehaltsanforderungen gelten 2026 für die niederländische 30%-Regelung?
Für 2026 beträgt die steuerpflichtige Standardgehaltsschwelle für die 30%-Regelung 48.013 EUR. Für Mitarbeiter unter 30 Jahren mit einem Master-Abschluss beträgt die steuerpflichtige Gehaltsanforderung 36.497 EUR. Diese Zahlen stellen das Gehalt dar, das nach Abzug der steuerfreien 30%-Zulage verbleibt. Es ist entscheidend sicherzustellen, dass die Bruttogehälter hoch genug sind, um diese Normen zu erfüllen, was typischerweise etwa 68.590 EUR erfordert, um den vollen Standardsteuervorteil zu erhalten.
Wie lange dauert es, ein Visum für hochqualifizierte Migranten (HSM) zu erhalten?
Die Bearbeitungszeit für ein Visum für hochqualifizierte Migranten (HSM) beträgt in der Regel etwa drei Wochen durch unser beschleunigtes Verfahren. Wir organisieren diese Einwanderungsförderung über unsere lizenzierten Partner. Dieser Zeitrahmen ist deutlich schneller als bei Standardanträgen und ermöglicht es Ihnen, internationale Talente schnell umzusiedeln und einzuarbeiten. Wir verwalten den gesamten Antrag zusammen mit Ihren niederländischen Lohnabrechnungsdiensten für ausländische Unternehmen, um sicherzustellen, dass alle rechtlichen Anforderungen der IND mit absoluter Präzision und Sicherheit erfüllt werden.
Was ist in der ICSPayroll „Lohnfaktor“-Preisgestaltung enthalten?
Unsere Lohnfaktor-Preisgestaltung ist ein transparentes Modell, das alle Beschäftigungskosten in einer monatlichen Rechnung konsolidiert. Sie beinhaltet 8% Urlaubsgeld, 15,2% Rentenbeiträge und Sozialversicherungsprämien. Der Faktor deckt auch das Krankheitsrisiko für zwei Jahre, die Ansammlung von Übergangsvergütungen und die HR-Verwaltung ab. Wir schließen die 30%-Regelungsanträge und den Zugang zu unserem Online-Mitarbeiterportal in dieser einzigen Zahl ein. Dies stellt sicher, dass es keine separaten oder versteckten Gebühren für Ihr internationales Team gibt.
Was ist das niederländische Urlaubsgeld und wie wird es berechnet?
Das niederländische Urlaubsgeld, lokal als Vakantiegeld bekannt, ist eine obligatorische Leistung, die 8% des Bruttojahresgehalts eines Arbeitnehmers beträgt. Es wird in der Regel über das Jahr angesammelt und in einer Pauschalsumme, meist im Mai oder Juni, ausgezahlt. Diese Zahlung soll die Kosten für den Sommerurlaub decken. Bei der Nutzung niederländischer Lohnabrechnungsdienste für ausländische Unternehmen wird dieser 8%-Anteil automatisch berechnet und in den konsolidierten Lohnfaktor aufgenommen, um die vollständige gesetzliche Einhaltung zu gewährleisten.
Wie werden Krankheits- und Invaliditätsrisiken für niederländische Arbeitnehmer gehandhabt?
Krankheitsrisiken werden gemäß Artikel 7:629 BW gehandhabt, der Arbeitgeber verpflichtet, mindestens 70% des Gehalts eines Arbeitnehmers für bis zu 104 Wochen Krankheit zu zahlen. Wir bieten im Rahmen unseres Service-Frameworks eine Krankheitsrisikoabdeckung für bis zu zwei Jahre an. Unser Team bietet auch Wiedereingliederungsberatung gemäß dem Wet Verbetering Poortwachter. Dies beinhaltet die obligatorische Analyse in Woche sechs und den Aktionsplan in Woche acht, um potenzielle UWV-Lohnsanktionen zu vermeiden.
Was ist die maximale Übergangsvergütung (transitievergoeding) im Jahr 2026?
Im Jahr 2026 ist die maximale Übergangsvergütung, oder Transitievergoeding, auf 102.000 EUR begrenzt, oder auf ein Jahresbruttogehalt, falls dieser Betrag höher ist. Diese Abfindung wird ab dem ersten Arbeitstag, einschließlich der Probezeit, fällig. Sie ist an Arbeitnehmer zahlbar, wenn ihr Vertrag auf Initiative des Arbeitgebers gekündigt wird. Wir verwalten die Ansammlung und Verwaltung dieser Abfindung innerhalb unseres Lohnfaktors, um Ihr Unternehmen vor unerwarteten und erheblichen Kündigungskosten zu schützen.
Wie schnell kann ich mit einem EOR Personal in den Niederlanden einstellen?
Sie können mit unserem Employer of Record-Service innerhalb von Wochen statt Monaten Personal in den Niederlanden einstellen. Wir erstellen Ihnen innerhalb von 24 Stunden nach Erhalt Ihrer spezifischen Mitarbeiterdaten ein maßgeschneidertes Angebot. Dienstleistungsvereinbarungen und Arbeitsverträge sind in der Regel innerhalb weniger Werktage zur Unterzeichnung bereit. Diese schnelle Einrichtung ermöglicht es Ihrem Unternehmen, Top-Talente zu sichern und sofort den Betrieb aufzunehmen, auch wenn Ihre lokale niederländische BV noch in Gründung ist.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Sie können Mitarbeiter in den Niederlanden ohne eine lokale juristische Person einstellen, indem Sie einen Employer of Record (EOR) nutzen. Dieser Service ermöglicht es Ihrem Unternehmen, lokale Talente zu beschäftigen, während ICSPayroll als rechtlicher Employer of Record fungiert. Wir übernehmen alle Compliance-, Steuer- und Versicherungsverpflichtungen in Ihrem Namen. Dieser Ansatz ist ideal, um den Markt zu testen oder schnell den Betrieb aufzunehmen, ohne die Kosten und den administrativen Aufwand, die für eine niederländische BV-Registrierung erforderlich sind.
Für 2026 beträgt die steuerpflichtige Standardgehaltsschwelle für die 30%-Regelung 48.013 EUR. Für Mitarbeiter unter 30 Jahren mit einem Master-Abschluss beträgt die steuerpflichtige Gehaltsanforderung 36.497 EUR. Diese Zahlen stellen das Gehalt dar, das nach Abzug der steuerfreien 30%-Zulage verbleibt. Es ist entscheidend sicherzustellen, dass die Bruttogehälter hoch genug sind, um diese Normen zu erfüllen, was typischerweise etwa 68.590 EUR erfordert, um den vollen Standardsteuervorteil zu erhalten.
Die Bearbeitungszeit für ein Visum für hochqualifizierte Migranten (HSM) beträgt in der Regel etwa drei Wochen durch unser beschleunigtes Verfahren. Wir organisieren diese Einwanderungsförderung über unsere lizenzierten Partner. Dieser Zeitrahmen ist deutlich schneller als bei Standardanträgen und ermöglicht es Ihnen, internationale Talente schnell umzusiedeln und einzuarbeiten. Wir verwalten den gesamten Antrag zusammen mit Ihren niederländischen Lohnabrechnungsdiensten für ausländische Unternehmen, um sicherzustellen, dass alle rechtlichen Anforderungen der IND mit absoluter Präzision und Sicherheit erfüllt werden.
Unsere Lohnfaktor-Preisgestaltung ist ein transparentes Modell, das alle Beschäftigungskosten in einer monatlichen Rechnung konsolidiert. Sie beinhaltet 8% Urlaubsgeld, 15,2% Rentenbeiträge und Sozialversicherungsprämien. Der Faktor deckt auch das Krankheitsrisiko für zwei Jahre, die Ansammlung von Übergangsvergütungen und die HR-Verwaltung ab. Wir schließen die 30%-Regelungsanträge und den Zugang zu unserem Online-Mitarbeiterportal in dieser einzigen Zahl ein. Dies stellt sicher, dass es keine separaten oder versteckten Gebühren für Ihr internationales Team gibt.
Das niederländische Urlaubsgeld, lokal als Vakantiegeld bekannt, ist eine obligatorische Leistung, die 8% des Bruttojahresgehalts eines Arbeitnehmers beträgt. Es wird in der Regel über das Jahr angesammelt und in einer Pauschalsumme, meist im Mai oder Juni, ausgezahlt. Diese Zahlung soll die Kosten für den Sommerurlaub decken. Bei der Nutzung niederländischer Lohnabrechnungsdienste für ausländische Unternehmen wird dieser 8%-Anteil automatisch berechnet und in den konsolidierten Lohnfaktor aufgenommen, um die vollständige gesetzliche Einhaltung zu gewährleisten.
Krankheitsrisiken werden gemäß Artikel 7:629 BW gehandhabt, der Arbeitgeber verpflichtet, mindestens 70% des Gehalts eines Arbeitnehmers für bis zu 104 Wochen Krankheit zu zahlen. Wir bieten im Rahmen unseres Service-Frameworks eine Krankheitsrisikoabdeckung für bis zu zwei Jahre an. Unser Team bietet auch Wiedereingliederungsberatung gemäß dem Wet Verbetering Poortwachter. Dies beinhaltet die obligatorische Analyse in Woche sechs und den Aktionsplan in Woche acht, um potenzielle UWV-Lohnsanktionen zu vermeiden.
Im Jahr 2026 ist die maximale Übergangsvergütung, oder Transitievergoeding, auf 102.000 EUR begrenzt, oder auf ein Jahresbruttogehalt, falls dieser Betrag höher ist. Diese Abfindung wird ab dem ersten Arbeitstag, einschließlich der Probezeit, fällig. Sie ist an Arbeitnehmer zahlbar, wenn ihr Vertrag auf Initiative des Arbeitgebers gekündigt wird. Wir verwalten die Ansammlung und Verwaltung dieser Abfindung innerhalb unseres Lohnfaktors, um Ihr Unternehmen vor unerwarteten und erheblichen Kündigungskosten zu schützen.
Sie können mit unserem Employer of Record-Service innerhalb von Wochen statt Monaten Personal in den Niederlanden einstellen. Wir erstellen Ihnen innerhalb von 24 Stunden nach Erhalt Ihrer spezifischen Mitarbeiterdaten ein maßgeschneidertes Angebot. Dienstleistungsvereinbarungen und Arbeitsverträge sind in der Regel innerhalb weniger Werktage zur Unterzeichnung bereit. Diese schnelle Einrichtung ermöglicht es Ihrem Unternehmen, Top-Talente zu sichern und sofort den Betrieb aufzunehmen, auch wenn Ihre lokale niederländische BV noch in Gründung ist.