Serviços de Processamento Salarial nos Países Baixos para Empresas Estrangeiras: Guia de 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll. Revisto por Joost Hubregtse, Diretor de Payroll, a 24 de outubro de 2024.
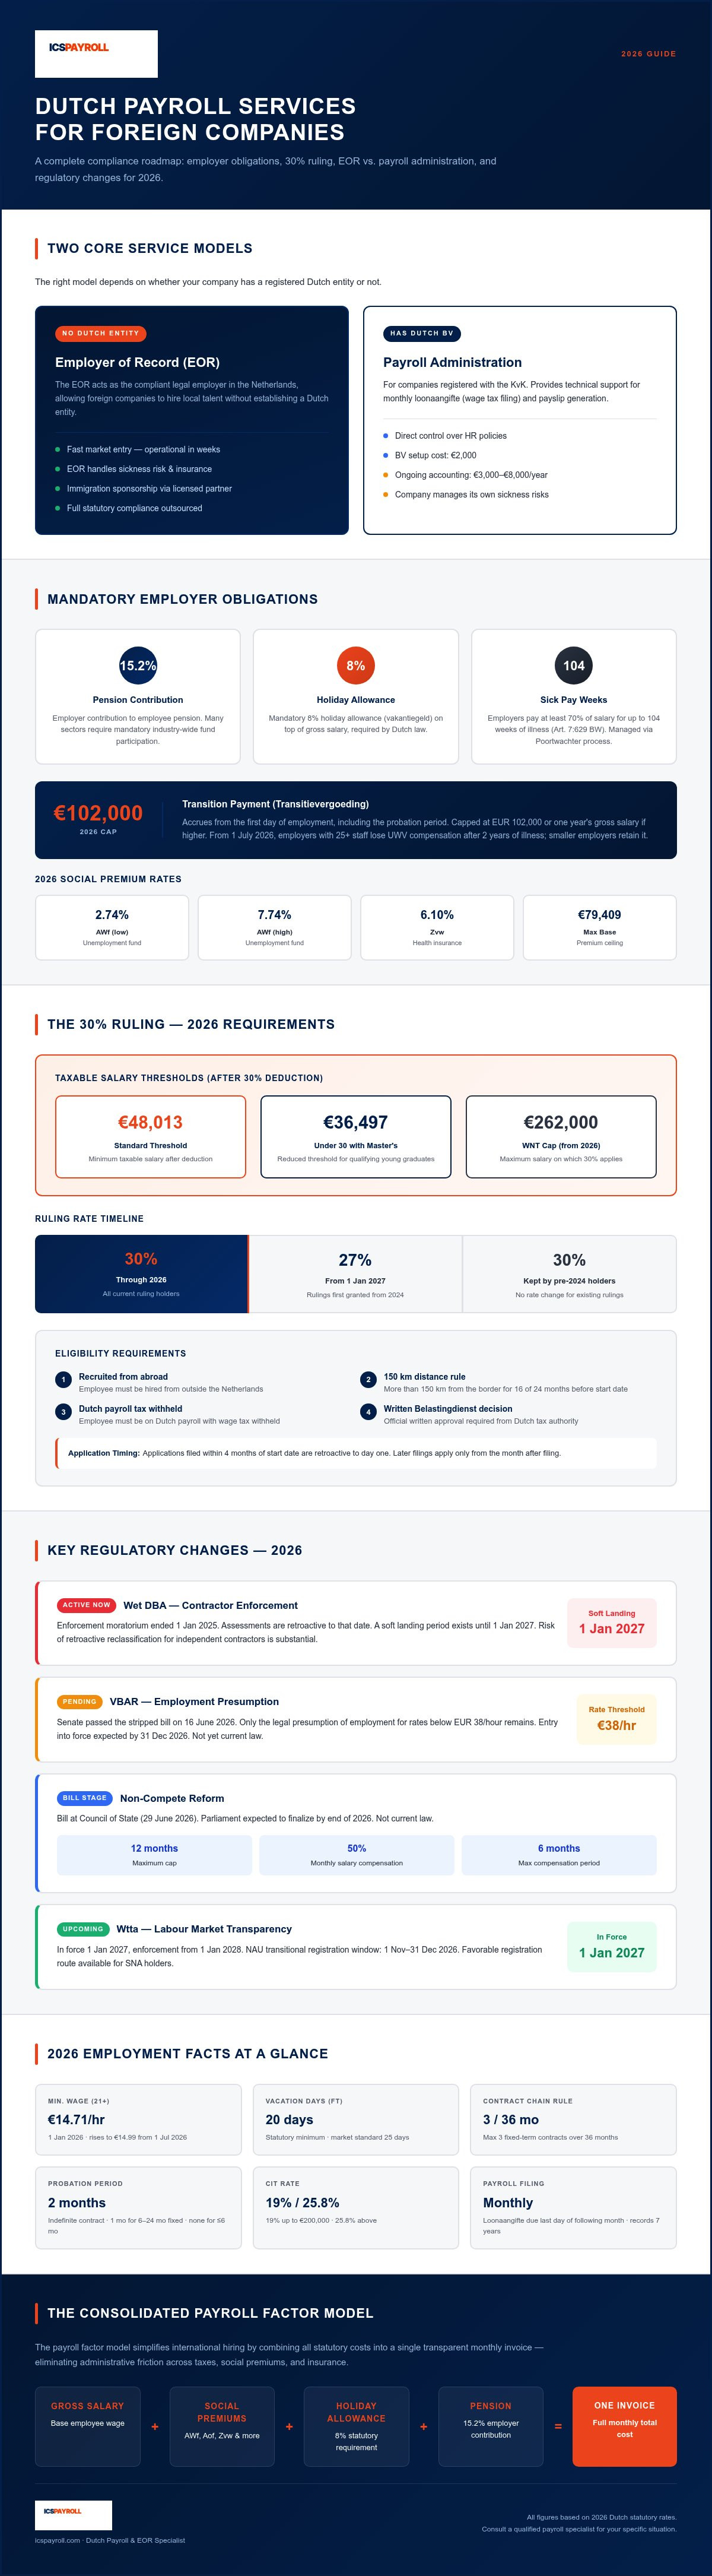
A sua expansão para os Países Baixos não deve ser travada pelo receio de riscos de estabelecimento estável (Permanent Establishment) ou pela complexidade da conformidade fiscal local. Muitas empresas internacionais descobrem que a gestão do direito laboral holandês, particularmente as contribuições obrigatórias de 15,2% para a pensão e a exigência de pagamento de baixa médica por 104 semanas, cria um encargo administrativo avassalador. Ao recorrer a serviços de processamento salarial nos Países Baixos para empresas estrangeiras, pode contornar a necessidade de constituir uma BV local e ter a sua equipa operacional em apenas algumas semanas.
Este guia de 2026 oferece um roteiro definitivo para navegar pelas mais recentes alterações regulamentares com total confiança. Irá aprender a gerir os limiares salariais atualizados do regime dos 30% [30%-regeling], a coordenar o patrocínio de vistos HSM (Highly Skilled Migrant) através de parceiros licenciados e a manter custos mensais transparentes. Fornecemos a clareza técnica necessária para eliminar atritos administrativos, garantindo que a sua transição para o mercado holandês seja segura e eficiente. Desde a compreensão do teto da indemnização de transição [transitievergoeding] de 102.000 EUR em 2026 até à implementação de um fator de payroll consolidado, cobrimos todos os elementos essenciais para o sucesso da sua equipa internacional.
Pontos Principais
- Mitigue os riscos de Estabelecimento Estável compreendendo a distinção entre a administração de payroll local para BVs holandesas e as soluções de EOR para empresas sem entidade local.
- Saiba como avaliar serviços de processamento salarial nos Países Baixos para empresas estrangeiras com base na rapidez de configuração, na experiência local direta e na capacidade de consolidar todos os custos legais.
- Navegue pelos requisitos de 2026 para o regime dos 30%, incluindo o limiar salarial tributável de 48.013 EUR e as regras atualizadas para pedidos retroativos.
- Compreenda as suas obrigações patronais obrigatórias, incluindo a contribuição de 15,2% para a pensão, o subsídio de férias de 8% [vakantiegeld] e a obrigação de 104 semanas de pagamento de baixa médica sob a legislação holandesa.
- Descubra como o modelo de fator de payroll consolidado simplifica a contratação internacional ao fornecer uma fatura mensal transparente que cobre todos os impostos, contribuições para a segurança social e seguros.
Navegar na Complexidade do Emprego nos Países Baixos para Entidades Estrangeiras
O mercado de trabalho holandês é regido por códigos civis altamente específicos que priorizam a proteção do trabalhador acima de tudo. Para empresas internacionais, este ambiente apresenta obstáculos operacionais significativos que vão muito além de simples declarações fiscais. A contratação direta sem uma entidade local desencadeia frequentemente riscos de Estabelecimento Estável (PE). Este estatuto sujeita as empresas estrangeiras ao imposto sobre o rendimento das pessoas coletivas local e a complexos requisitos de administração de payroll que são difíceis de gerir a partir do estrangeiro. A utilização de serviços de processamento salarial nos Países Baixos para empresas estrangeiras permite mitigar estes riscos, assegurando simultaneamente total conformidade perante a Belastingdienst e os diversos fundos de segurança social.
O Peso dos Benefícios Obrigatórios e Seguros
A lei holandesa estabelece um conjunto de benefícios obrigatórios que diferem consideravelmente de outras jurisdições europeias. Os empregadores têm de disponibilizar um subsídio de férias de 8% [vakantiegeld] e, habitualmente, contribuir com 15,2% para o fundo de pensões dos trabalhadores. Uma das maiores exposições financeiras é o pagamento durante a baixa médica. Nos termos do Art. 7:629 BW, os empregadores são responsáveis por pagar pelo menos 70% do salário do colaborador durante até 104 semanas de incapacidade temporária. Esta obrigação de dois anos exige uma gestão meticulosa através do processo Poortwachter [Wet melhoria poortwachter] para evitar sanções salariais de um terceiro ano impostas pelo UWV. Adicionalmente, a indemnização de transição [transitievergoeding] acumula-se desde o primeiro dia de trabalho, incluindo o período experimental. Em 2026, esta indemnização tem um limite máximo de 102.000 EUR ou um ano de salário bruto, caso este seja superior. Vários setores exigem igualmente a participação em fundos de pensões setoriais obrigatórios, o que acrescenta outra camada de complexidade contratual para entidades estrangeiras.
Mudanças Regulamentares com Impacto nos Empregadores Estrangeiros em 2026
O panorama regulamentar continua a evoluir ao longo de 2026. A aplicação da Wet DBA está agora plenamente ativa, após o fim da moratória em 1 de janeiro de 2025. Embora exista um período de adaptação gradual para avaliações até 1 de janeiro de 2027, o risco de reclassificação retroativa de prestadores de serviços independentes é substancial. A legislação VBAR, que introduz uma presunção jurídica de laboralidade para valores inferiores a 38 EUR por hora, prevê-se que entre em vigor até 31 de dezembro de 2026, mas ainda não se encontra em vigor. Os empregadores estrangeiros também devem preparar-se para as reformas pendentes no pacto de não concorrência. A proposta de lei deu entrada no Conselho de Estado a 29 de junho de 2026, esperando-se a sua aprovação final pelo parlamento até ao final do ano. Estas alterações deverão incluir um teto máximo de 12 meses e uma compensação financeira obrigatória correspondente a 50% do último salário mensal por cada mês em que a cláusula for invocada. Por fim, os novos requisitos de transparência salarial entre géneros exigem agora divulgações detalhadas por parte de empresas de maior dimensão a operar no mercado holandês.
Definir os Serviços de Processamento Salarial nos Países Baixos: EOR vs. Administração de Payroll
Escolher os serviços de processamento salarial adequados nos Países Baixos para empresas estrangeiras requer uma compreensão clara de duas vias jurídicas distintas. Muitas empresas internacionais utilizam o termo "payroll" de forma indiferenciada, contudo as implicações legais variam significativamente com base na sua estrutura societária. A escolha entre a administração salarial corrente e um modelo completo de Employer of Record depende de pretender estabelecer uma presença jurídica local ou permanecer uma entidade não residente. Um Employer of Record (EOR) nos Países Baixos atua como uma ponte em total conformidade para que empresas estrangeiras contratem talento local sem os custos e formalidades de uma entidade holandesa.
Ao avaliar serviços de processamento salarial nos Países Baixos para empresas estrangeiras, o fator primordial reside na sua disponibilidade para assumir os riscos legais associados à qualidade de empregador direto. Para alguns, o controlo direto através de uma subsidiária local é fundamental; para outros, a rapidez e a blindagem legal conferidas por um empregador legal subcontratado são muito mais vantajosas. A sua estratégia de expansão a longo prazo determinará qual o modelo mais seguro.
Quando Escolher a Administração de Payroll nos Países Baixos
Se a sua organização já se encontra registada na Câmara de Comércio [Kamer van Koophandel - KvK], é provável que necessite apenas de administração de payroll. Este serviço foi concebido para empresas proprietárias de uma BV holandesa que necessitam de apoio técnico na entrega mensal da loonaangifte (declaração de impostos sobre os salários) e no processamento dos recibos de vencimento. Embora proporcione um controlo direto sobre as políticas de RH, este caminho exige que a empresa gira por si própria os riscos de doença e os seguros obrigatórios. Trata-se de uma solução definitiva para organizações comprometidas com uma presença local a longo prazo e que justificam os custos anuais de contabilidade e reporte de 3.000 EUR a 8.000 EUR decorrentes de uma subsidiária local.
Quando um Employer of Record (EOR) é Essencial
Para empresas que priorizam a agilidade e a mitigação de riscos, os serviços de EOR representam a solução de referência. Este modelo é indispensável para contratar profissionais de fora do espaço Schengen através de vistos HSM, organizados por intermédio de parceiros licenciados. O EOR assume a figura de empregador legal, protegendo a empresa-mãe de responsabilidades diretas sob a lei laboral holandesa e providenciando uma solução integrada para contratos de trabalho, processamento salarial e benefícios. Remove com eficácia todo o encargo de conformidade local. Se pretende testar o mercado ou precisa de contratar em semanas, pode explorar as nossas soluções de EOR para agilizar a sua entrada. Esta abordagem contorna a complexidade da gestão direta de uma sociedade, garantindo que todas as despesas obrigatórias por lei, como a contribuição de 15,2% para a pensão, são asseguradas corretamente desde o primeiro dia.
Comparar Especialistas Locais vs. Prestadores Globais Multipaíses
Ao selecionar serviços de processamento salarial nos Países Baixos para empresas estrangeiras, a escolha resume-se frequentemente entre uma plataforma multinacional massiva e um especialista local dedicado. Muitas empresas internacionais sentem-se atraídas pelo painel único prometido por prestadores globais de Employer of Record (EOR). Não obstante, estas plataformas raramente possuem infraestrutura própria em todos os países. Recorrem, outrossim, a agregadores terceiros para tratar das obrigações locais. Esta camada adicional de intermediação resulta amiúde em atrasos de comunicação, custos inflacionados e escassez de sensibilidade técnica quanto às normas laborais holandesas.
Os especialistas locais mantêm relações institucionais diretas com a Belastingdienst e o IND. Esta proximidade é vital na gestão do processo Poortwachter, que rege o período de reintegração por doença durante as 104 semanas. Enquanto um fornecedor global oferece um painel genérico de RH, um parceiro local compreende a documentação específica e os prazos exigidos para evitar sanções salariais por parte do UWV. Além disso, disponibiliza conhecimento especializado sobre Convenções Coletivas de Trabalho (CAOs) setoriais, garantindo que os seus contratos de trabalho não violem involuntariamente requisitos obrigatórios de pensões ou de férias aplicáveis ao setor.
As Armadilhas dos Modelos de Agregadores Globais
Os EOR globais aplicam frequentemente margens ocultas no câmbio de moedas e taxas de gestão que flutuam mensalmente. Estes custos podem erodir velozmente o orçamento de uma expansão internacional. Além das repercussões financeiras, os agregadores enfrentam com frequência dificuldades na celeridade dos procedimentos de imigração holandeses. Enquanto um especialista local viabiliza o processamento de um visto HSM em cerca de três semanas através dos seus parceiros licenciados, as empresas globais demoram habitualmente muito mais devido à dependência de fornecedores externos. Frequentemente, não têm em consideração requisitos específicos das CAO holandesas, o que pode dar origem a litígios laborais por desigualdade salarial ou incumprimento de subsídios de fim de ano obrigatórios.
Por Que Motivo a Especialização Local é Crucial para o Regime dos 30%
O regime dos 30% é um dos maiores atrativos para contratar nos Países Baixos, contudo a sua complexidade aumentou consideravelmente em 2024 e 2026. Os fornecedores generalistas ignoram frequentemente pormenores críticos destas reformas. Por exemplo, o limiar salarial padrão tributável para 2026 é de 48.013 EUR, ou 36.497 EUR para profissionais com menos de 30 anos titulares de mestrado. Um parceiro local garante que estes critérios são rigorosamente verificados após a aplicação da isenção, dado que qualquer falha pode originar a revogação do benefício fiscal.
Os peritos locais estão igualmente mais bem equipados para gerir a fase de transição para autorizações atribuídas a partir de 2024. Para estas contratações, a taxa isenta de imposto desce para 27% a partir de 1 de janeiro de 2027. Garantimos também que a sua equipa está preparada para a extinção do regime de contribuinte não residente parcial, expirado a 31 de dezembro de 2026 para novos beneficiários. A gestão destas particularidades fiscais requer uma precisão cirúrgica que os prestadores genéricos multipaíses simplesmente não conseguem assegurar.
Principais Critérios de Seleção de Parceiros de Payroll nos Países Baixos em 2026
A escolha de um parceiro para serviços de processamento salarial nos Países Baixos para empresas estrangeiras exige mais do que a simples comparação de tabelas de preços. Em 2026, a velocidade de entrada no mercado e a precisão no tratamento fiscal constituem os verdadeiros referenciais de excelência. Um parceiro fiável deve permitir-lhe iniciar as contratações em poucas semanas, e não em meses. Deve ainda emitir uma fatura mensal consolidada que englobe todos os encargos obrigatórios, incluindo a pensão de 15,2% e o subsídio de férias de 8%. A transparência é essencial; assegure-se de que o fornecedor dispõe de um portal online onde tanto a empresa como os trabalhadores possam consultar recibos de vencimento, declarações anuais de rendimentos e dados contratuais em tempo real.
Confirme se o seu potencial parceiro consegue gerir o processamento de vistos HSM em cerca de três semanas através de parceiros licenciados. Esta agilidade é indispensável para captar talento extra-UE num mercado competitivo. Além disso, examine o procedimento adotado relativamente ao regime dos 30%. É imprescindível que demonstrem pleno domínio sobre o limiar salarial tributável de 48.013 EUR para 2026 e a transição futura para a taxa de 27% em 2027 para certos casos. Se está pronto para consolidar a sua equipa nos Países Baixos com um parceiro experiente, pode obter uma proposta à medida em 24 horas junto dos nossos especialistas.
Passo 1: Avaliar a Conformidade e a Segurança Jurídica
A avaliação da conformidade principia pelo enquadramento legal e de imigração. Deve certificar-se de que o fornecedor recorre a entidades licenciadas para patrocínio junto do IND. Esta é a única via para assegurar vistos HSM para colaboradores de fora da UE dentro dos prazos necessários. Em paralelo, verifique como gerem a "Ketenregeling" (regra da cadeia de contratos de trabalho), que limita a vinculação a três contratos sucessivos ao longo de 36 meses. Qualquer deslize nesta matéria converte o vínculo num contrato de trabalho por tempo indeterminado de forma automática, ampliando a sua responsabilidade a longo prazo. O parceiro deve também destacar um ponto de contacto dedicado para apoio em baixas médicas, orientando-o pelas exigências da lei Poortwachter para a gestão da responsabilidade de 104 semanas estipulada no Art. 7:629 BW, prevenindo assim onerosas sanções pecuniárias do UWV.
Passo 2: Analisar a Estrutura de Custos
A clareza nos custos é frequentemente o maior ponto de discórdia para empregadores internacionais. Desconfie de prestadores que apresentam tarifas-base reduzidas mas acrescentam uma longa lista de custos suplementares para cada interação. Em alternativa, procure um modelo baseado num "Fator de Payroll" (Payroll Factor). Este coeficiente incide sobre o salário bruto para cobrir todas as contribuições para a segurança social, seguros e despesas administrativas num único valor compreensível. Confirme que as propostas orçamentais incluem explicitamente o subsídio de férias de 8% e a contribuição obrigatória de 15,2% para a pensão. Averigue igualmente como processam o provisionamento da indemnização de transição. Em 2026, esta indemnização está limitada a 102.000 EUR ou a um ano de salário bruto, caso este valor seja superior. Um parceiro transparente esclarece como este montante se acumula desde o primeiro dia, prevenindo dissabores no momento da rescisão do contrato de trabalho.
ICSPayroll: Conformidade Simplificada através do Modelo de Fator de Payroll
A ICSPayroll proporciona uma trajetória desimpedida para as empresas internacionais que pretendem aceder ao mercado holandês. Eliminamos as complexidades da burocracia local através de um modelo transparente de "fator de payroll". Este coeficiente consiste num multiplicador único aplicado ao salário bruto, reunindo todas as obrigações legais numa única fatura mensal previsível. Ao contrário de concorrentes com faturas fragmentadas, a nossa fatura cobre o subsídio de férias de 8%, as contribuições para a pensão de 15,2%, as contribuições para a segurança social e uma gestão integral de recursos humanos. Esta transparência permite planear o orçamento com rigor ao recorrer a serviços de processamento salarial nos Países Baixos para empresas estrangeiras.
A rapidez de execução é um dos pilares do nosso serviço. Apresentamos propostas personalizadas no prazo de 24 horas, permitindo-lhe tomar decisões informadas com celeridade. Uma das grandes vantagens da nossa estrutura é a possibilidade de iniciar as contratações mesmo antes da constituição de uma BV holandesa. Para muitas empresas, isto elimina de todo a exigência de constituir uma entidade jurídica local. Atuamos como um escudo protetor para as suas operações, assegurando que todos os contratos de trabalho cumprem escrupulosamente os padrões normativos de 2026 desde o primeiro instante.
Apoio Especializado para Migrantes Altamente Qualificados (HSM)
A atração de talentos internacionais de topo requer um processo de imigração ágil. Facilitamos pedidos céleres de visto HSM para profissionais de fora do espaço Schengen, com prazos médios de conclusão em cerca de três semanas. Importa esclarecer que o patrocínio de imigração é organizado através do nosso parceiro devidamente autorizado. Para além dos vistos, a nossa equipa presta apoio integral no requerimento do regime dos 30% para trabalhadores elegíveis. Garantimos o estrito cumprimento de todos os patamares salariais tributáveis de 2026 para assegurar esta importante vantagem fiscal à sua equipa. Para aprofundar este tema regulamentar, consulte o nosso guia sobre O Regime dos 30% nos Países Baixos: Um Guia Completo para Empregadores em 2026.
Gestão Abrangente de RH e Processamento Salarial
Gerir uma equipa remota num país estrangeiro não deve constituir uma sobrecarga. A nossa plataforma faculta a empregadores e colaboradores o acesso a um portal online seguro. Esta ferramenta viabiliza a gestão em tempo real de documentos fundamentais, tais como:
- Recibos de vencimento mensais e declarações fiscais anuais
- Contratos de trabalho digitais e respetivas adendas
- Acompanhamento em tempo real de saldos de férias e pedidos de ausência
Salvaguardamos igualmente o risco mais crítico da legislação laboral holandesa: a incapacidade por doença prolongada. O nosso modelo inclui cobertura para o encargo obrigatório de dois anos de doença, assegurando que o seu negócio fica resguardado da instabilidade financeira associada às obrigações do Art. 7:629 BW. Pode encontrar pormenores técnicos adicionais no nosso Guia Completo de Referência de 2026 sobre a Administração de Payroll nos Países Baixos. Assumimos todo o rigor técnico para que possa concentrar-se no crescimento do seu negócio.
Acelere a Sua Entrada no Mercado Neerlandês com Total Conformidade
Expandir para os Países Baixos em 2026 exige mais do que mero suporte administrativo; exige um parceiro conhecedor das subtilezas do direito laboral local e da otimização fiscal. Ao recorrer a serviços de processamento salarial nos Países Baixos para empresas estrangeiras com experiência comprovada, elimina os riscos de estabelecimento estável e o peso de gerir 104 semanas de baixa médica ou fundos obrigatórios de pensões. Quer prefira um modelo integral de Employer of Record ou a administração de payroll tradicional para a sua BV já constituída, a prioridade mantém-se constante: segurança para a sua empresa e transparência para os seus colaboradores.
Os nossos peritos locais gerem todas as vertentes da conformidade holandesa, englobando os pedidos cruciais do regime dos 30% e a emissão de vistos HSM. Com a nossa estrutura transparente de fator de payroll, usufrui de uma fatura mensal consolidada que liquida a totalidade dos custos obrigatórios. Não precisa de esperar meses para constituir a sua equipa internacional. Estabelecemos a infraestrutura operacional em poucas semanas, permitindo-lhe focar-se na expansão enquanto cuidamos de todo o rigor jurídico. Esta abordagem assegura que a sua operação arranca de forma rápida e plenamente protegida.
Contrate nos Países Baixos com total confiança: Obtenha a sua proposta à medida em 24 horas. Estamos preparados para ajudar a sua empresa a prosperar no mercado holandês.
Perguntas Frequentes
Posso contratar trabalhadores nos Países Baixos sem uma entidade legal local?
Sim, pode contratar colaboradores nos Países Baixos sem uma entidade legal local recorrendo a um Employer of Record (EOR). Este serviço permite que a sua empresa contrate talento local enquanto a ICSPayroll assume o papel de empregador legal de referência. Tratamos de todas as obrigações fiscais, de segurança social e contratuais por si. Esta modalidade é excelente para explorar o mercado ou arrancar rapidamente sem incorrer nos custos e na morosidade administrativa da constituição de uma BV holandesa.
Quais são os requisitos salariais de 2026 para o regime dos 30% nos Países Baixos?
Para 2026, o patamar salarial padrão tributável para o regime dos 30% é de 48.013 EUR. Para trabalhadores com idade inferior a 30 anos e com grau de mestrado concluído, a exigência salarial tributável fixa-se em 36.497 EUR. Estes montantes correspondem ao salário líquido tributável após a dedução dos 30% isentos de imposto. É essencial garantir que o salário bruto atinge valores suficientes para preencher estes requisitos, situando-se habitualmente perto dos 68.590 EUR para que se possa beneficiar da dedução integral.
Quanto tempo demora a obtenção de um visto de Migrante Altamente Qualificado (HSM)?
O tempo de emissão de um visto de Migrante Altamente Qualificado (HSM) ronda habitualmente três semanas através do nosso procedimento acelerado. Articulamos este patrocínio de imigração através dos nossos parceiros licenciados. Trata-se de um prazo francamente mais curto do que os processos convencionais, o que facilita a relocalização e integração rápida de quadros internacionais. Acompanhamos a totalidade do processo em paralelo com os serviços de processamento salarial nos Países Baixos para empresas estrangeiras, garantindo que os critérios do IND são cumpridos com rigor e segurança jurídica.
O que está incluído no modelo de preço por "fator de payroll" da ICSPayroll?
O nosso modelo por fator de payroll é uma solução transparente que congrega todos os custos com o pessoal numa única fatura mensal. Engloba o subsídio de férias de 8%, a contribuição para o fundo de pensões de 15,2% e os encargos sociais do empregador. O fator cobre igualmente a responsabilidade por baixa médica durante dois anos, o provisionamento da indemnização de transição e a gestão administrativa de RH. Os pedidos de enquadramento no regime dos 30% e o acesso ao portal online dos trabalhadores estão também contemplados neste montante consolidado, eliminando taxas imprevistas ou ocultas para a sua empresa.
O que é o subsídio de férias holandês e como é calculado?
O subsídio de férias holandês, denominado localmente por vakantiegeld, traduz-se num benefício legal correspondente a 8% da retribuição anual bruta do colaborador. É habitualmente provisionado ao longo dos meses e liquidado num montante único, geralmente em maio ou junho. O propósito desta prestação é auxiliar nas despesas de férias estivais. Ao recorrer a serviços de processamento salarial nos Países Baixos para empresas estrangeiras, estes 8% são apurados de forma automática e incorporados no fator de payroll consolidado para total conformidade legal.
Como são geridos os riscos de baixa médica e invalidez para trabalhadores nos Países Baixos?
Os riscos de baixa médica regem-se pelo Artigo 7:629 BW, que obriga os empregadores ao pagamento de um mínimo de 70% do salário do funcionário por um período máximo de 104 semanas de incapacidade temporária. Asseguramos a cobertura deste encargo de doença por dois anos na nossa proposta de serviço. A nossa equipa assegura ainda o enquadramento do processo de reintegração determinado pela Wet Verbetering Poortwachter, que abrange a análise obrigatória à sexta semana e a elaboração do plano de ação à oitava semana, impedindo a aplicação de eventuais penalizações salariais pelo UWV.
Qual é o valor máximo da indemnização de transição (transitievergoeding) em 2026?
Em 2026, o valor máximo da indemnização de transição, ou transitievergoeding, está fixado em 102.000 EUR ou no montante equivalente a um ano de retribuição bruta, caso este seja mais elevado. Este direito acumula-se desde o dia de início de funções, abrangendo o período probatório, e torna-se exigível na cessação do contrato de trabalho promovida pelo empregador. Coordenamos o cálculo e o provisionamento periódico desta compensação no nosso fator de payroll, salvaguardando a sua organização de custos inesperados aquando da rescisão contratual.
Com que rapidez posso começar a contratar colaboradores nos Países Baixos com um EOR?
Pode iniciar o recrutamento e admissão de pessoal nos Países Baixos em semanas, em vez de meses, recorrendo ao nosso serviço de Employer of Record. Apresentamos propostas detalhadas no prazo de 24 horas após rececionarmos os dados essenciais do trabalhador. Os contratos de prestação de serviços e os contratos de trabalho ficam, em regra, prontos para assinatura em poucos dias úteis. Esta implementação ágil permite à sua organização atrair talento de topo e iniciar funções de imediato, mesmo enquanto decorre a constituição formal de uma BV holandesa própria.
Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções na fonte e declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração possível em 48 horas.
Fontes oficiais
Perguntas frequentes
Sim, pode contratar colaboradores nos Países Baixos sem uma entidade legal local recorrendo a um Employer of Record (EOR). Este serviço permite que a sua empresa contrate talento local enquanto a ICSPayroll assume o papel de empregador legal de referência. Tratamos de todas as obrigações fiscais, de segurança social e contratuais por si. Esta modalidade é excelente para explorar o mercado ou arrancar rapidamente sem incorrer nos custos e na morosidade administrativa da constituição de uma BV holandesa.
Para 2026, o patamar salarial padrão tributável para o regime dos 30% é de 48.013 EUR. Para trabalhadores com idade inferior a 30 anos e com grau de mestrado concluído, a exigência salarial tributável fixa-se em 36.497 EUR. Estes montantes correspondem ao salário líquido tributável após a dedução dos 30% isentos de imposto. É essencial garantir que o salário bruto atinge valores suficientes para preencher estes requisitos, situando-se habitualmente perto dos 68.590 EUR para que se possa beneficiar da dedução integral.
O tempo de emissão de um visto de Migrante Altamente Qualificado (HSM) ronda habitualmente três semanas através do nosso procedimento acelerado. Articulamos este patrocínio de imigração através dos nossos parceiros licenciados. Trata-se de um prazo francamente mais curto do que os processos convencionais, o que facilita a relocalização e integração rápida de quadros internacionais. Acompanhamos a totalidade do processo em paralelo com os serviços de processamento salarial nos Países Baixos para empresas estrangeiras, garantindo que os critérios do IND são cumpridos com rigor e segurança jurídica.
O nosso modelo por fator de payroll é uma solução transparente que congrega todos os custos com o pessoal numa única fatura mensal. Engloba o subsídio de férias de 8%, a contribuição para o fundo de pensões de 15,2% e os encargos sociais do empregador. O fator cobre igualmente a responsabilidade por baixa médica durante dois anos, o provisionamento da indemnização de transição e a gestão administrativa de RH. Os pedidos de enquadramento no regime dos 30% e o acesso ao portal online dos trabalhadores estão também contemplados neste montante consolidado, eliminando taxas imprevistas ou ocultas para a sua empresa.
O subsídio de férias holandês, denominado localmente por vakantiegeld, traduz-se num benefício legal correspondente a 8% da retribuição anual bruta do colaborador. É habitualmente provisionado ao longo dos meses e liquidado num montante único, geralmente em maio ou junho. O propósito desta prestação é auxiliar nas despesas de férias estivais. Ao recorrer a serviços de processamento salarial nos Países Baixos para empresas estrangeiras, estes 8% são apurados de forma automática e incorporados no fator de payroll consolidado para total conformidade legal.
Os riscos de baixa médica regem-se pelo Artigo 7:629 BW, que obriga os empregadores ao pagamento de um mínimo de 70% do salário do funcionário por um período máximo de 104 semanas de incapacidade temporária. Asseguramos a cobertura deste encargo de doença por dois anos na nossa proposta de serviço. A nossa equipa assegura ainda o enquadramento do processo de reintegração determinado pela Wet Verbetering Poortwachter, que abrange a análise obrigatória à sexta semana e a elaboração do plano de ação à oitava semana, impedindo a aplicação de eventuais penalizações salariais pelo UWV.
Em 2026, o valor máximo da indemnização de transição, ou transitievergoeding, está fixado em 102.000 EUR ou no montante equivalente a um ano de retribuição bruta, caso este seja mais elevado. Este direito acumula-se desde o dia de início de funções, abrangendo o período probatório, e torna-se exigível na cessação do contrato de trabalho promovida pelo empregador. Coordenamos o cálculo e o provisionamento periódico desta compensação no nosso fator de payroll, salvaguardando a sua organização de custos inesperados aquando da rescisão contratual.
Pode iniciar o recrutamento e admissão de pessoal nos Países Baixos em semanas, em vez de meses, recorrendo ao nosso serviço de Employer of Record. Apresentamos propostas detalhadas no prazo de 24 horas após rececionarmos os dados essenciais do trabalhador. Os contratos de prestação de serviços e os contratos de trabalho ficam, em regra, prontos para assinatura em poucos dias úteis. Esta implementação ágil permite à sua organização atrair talento de topo e iniciar funções de imediato, mesmo enquanto decorre a constituição formal de uma BV holandesa própria.