
Gérer les contrats de travail néerlandais : checklist de conformité 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Un simple oubli dans votre modèle de contrat pourrait-il déclencher un contrôle fiscal sur les salaires de la part de l'administration fiscale néerlandaise (Belastingdienst) ? L'application des contrôles contre le faux statut d'indépendant a repris le 1er janvier 2025, et bien que 2026 demeure une année de transition, le risque pour les entreprises internationales augmente selon un calendrier bien défini. Gérer avec succès les contrats de travail néerlandais en 2026 exige bien plus qu'une simple rigueur administrative. Cela nécessite de savoir quelles règles sont réellement en vigueur aujourd'hui, lesquelles ont été adoptées sans être encore entrées en vigueur, et lesquelles ne sont encore que des propositions, car une grande partie des commentaires publiés confond ces trois stades.
Nous comprenons parfaitement que les règles de la « Ketenregeling » relatives aux contrats temporaires, l'évolution des seuils applicables au régime des expatriés et le pipeline législatif sur le travail flexible créent une véritable pression administrative. Ce guide présente la situation telle qu'elle se pose aujourd'hui et signale les changements datés à venir afin que vous puissiez anticiper plutôt que réagir. Vous y apprendrez à structurer correctement les clauses obligatoires, à respecter vos obligations de sécurité sociale et à embaucher localement sans avoir à créer une BV néerlandaise.
Points clés à retenir
- La Ketenregeling autorise actuellement trois contrats à durée déterminée consécutifs sur une période maximale de 36 mois avant qu'un contrat à durée indéterminée ne naisse de plein droit.
- Le salaire minimum légal est de 14,99 € brut par heure au 1er juillet 2026, et l'indemnité de congés payés obligatoire s'élève à 8 % du salaire brut, plafonnée à trois fois le salaire minimum annuel.
- Les contrats zéro heure restent légaux en 2026. La loi qui les remplace par des contrats à plage horaire (bandwidth contracts) a été adoptée, mais son entrée en vigueur n'est pas attendue avant le 1er janvier 2028.
- La requalification contractuelle est évaluée selon la jurisprudence existante, et non selon le cadre de clarification de la VBAR, que le gouvernement a retiré en 2026.
- En vertu du droit néerlandais sur le portage salarial (payrolling), un salarié porté a droit aux mêmes conditions de travail que le personnel comparable de l'entreprise utilisatrice, assorties d'un régime de retraite adéquat.
- Un employeur de référence (Employer of Record - EOR) peut assumer les obligations locales de conformité et de paie au moyen d'une facture mensuelle unique, dans le respect strict de ces contraintes légales.
Table des matières
- Comprendre le droit du travail néerlandais pour les employeurs étrangers en 2026
- Choisir la bonne structure contractuelle : CDD vs CDI
- Contrats de prestation vs contrats de travail : éviter la requalification
- Checklist de conformité 2026 pour la gestion des contrats de travail néerlandais
- Optimiser la gestion de vos contrats néerlandais avec ICSPayroll
Comprendre le droit du travail néerlandais pour les employeurs étrangers en 2026
Le marché du travail néerlandais est fortement réglementé et très protecteur envers les salariés. Pour les entreprises internationales, gérer des contrats de travail néerlandais implique de satisfaire à des normes qui favorisent généralement le travailleur, tout manquement exposant l'employeur à des risques financiers ou à des litiges devant les tribunaux néerlandais. Un contrat de travail verbal est valide en vertu du droit du travail néerlandais (source principale : Burgerlijk Wetboek Boek 7 (droit du contrat de travail), wetten.overheid.nl), mais plusieurs clauses - notamment la période d'essai, la non-concurrence et la non-sollicitation - ne sont exécutoires que si elles sont convenues par écrit et signées. Sans instrument écrit, ces protections vous sont de fait inaccessibles.
Au-delà de l'embauche, les employeurs doivent conserver une trace administrative rigoureuse. L'administration de la paie est soumise à une obligation de conservation fiscale de sept ans. Un ensemble plus restreint d'éléments - la copie de la pièce d'identité, les données fiscales relatives aux retenues à la source du salarié, ainsi que toute demande d'application ou de non-application du crédit d'impôt sur les salaires - doit être conservé pendant au moins cinq années civiles complètes après la fin de la relation de travail. Notez qu'il s'agit d'une obligation fiscale et non d'une autorisation de tout conserver : les pièces du dossier personnel telles que les contrats de travail, les évaluations et la correspondance constituent des données personnelles au sens du RGPD et ne doivent être conservées que le temps nécessaire, ce qui en pratique est bien plus court. Appliquer une règle aveugle de sept ans à l'ensemble du dossier personnel engendre un problème de minimisation des données en soi.
Le rôle du Code civil néerlandais et des CAO
Les relations de travail sont principalement régies par le Livre 7, Titre 10 du Code civil néerlandais (Burgerlijk Wetboek). Il pose le socle commun pour l'ensemble des aspects, de la procédure de licenciement au maintien de salaire en cas de maladie. De nombreux secteurs sont en outre couverts par une convention collective de travail (CAO), qui peut améliorer les minima légaux et, dans des cas bien définis, autoriser des dérogations à ceux-ci. Déterminer si une CAO obligatoire s'applique à votre activité est une question préalable fondamentale, et non un simple détail : une CAO peut imposer des grilles salariales, le temps de travail, les cotisations de retraite et les délais de préavis, et une CAO déclarée d'application générale s'impose à vous que vous soyez ou non membre de l'organisation patronale signataire. Pour une vision élargie de ces strates juridiques, consultez notre Guide de conformité 2026.
Minima légaux et normes salariales 2026
La conformité financière commence par le plancher salarial. Au 1er juillet 2026, le salaire minimum légal pour les salariés âgés de 21 ans et plus est de 14,99 € brut par heure, faisant suite au montant de 14,71 € par heure en vigueur depuis le 1er janvier 2026. Ce tarif est indexé deux fois par an, le 1er janvier et le 1er juillet. Depuis 2024, les Pays-Bas appliquent un salaire horaire minimum légal : il n'existe plus de salaire minimum légal mensuel, hebdomadaire ou journalier fixe, de sorte que le montant mensuel découle directement des heures contractuelles. Des barèmes minimaux spécifiques s'appliquent aux salariés âgés de 15 à 20 ans, ainsi qu'aux apprentis sous contrat BBL. Vous pouvez consulter les barèmes fiscaux et taux de cotisation les plus récents sur le site officiel de la belastingdienst.nl.
En sus du salaire de base, les salariés ont droit à une indemnité de congés payés (vakantiebijslag) d'au moins 8 % du salaire brut, calculée sur le salaire plafonné à trois fois le salaire minimum annuel. Par défaut, la loi prévoit son versement au moins une fois par an au mois de juin, bien qu'une date de paiement différente puisse être convenue par écrit. Ce droit existe de plein droit, que le contrat en fasse mention ou non, mais les composantes de la rémunération doivent néanmoins figurer dans la déclaration écrite des conditions de travail que vous êtes tenu de fournir.
Choisir la bonne structure contractuelle : CDD vs CDI
Le système néerlandais applique la « Ketenregeling » (règle du chaînage) pour limiter le recours successif aux contrats temporaires. En vertu de la règle en vigueur en 2026, vous pouvez conclure un maximum de trois contrats à durée déterminée consécutifs sur une période totale de 36 mois, intervalles compris. En cas de dépassement de l'une de ces limites, la relation de travail se transforme de plein droit en un contrat à durée indéterminée. Une interruption de plus de six mois rompt actuellement la chaîne et remet les compteurs à zéro.
Prévoyez toutefois une évolution programmée. En vertu de la loi Wet meer zekerheid flexwerkers, adoptée par la Tweede Kamer le 12 mai 2026 et validée par la Eerste Kamer le 7 juillet 2026, le délai d'interruption passera de six mois à 36 mois, avec des dérogations pour les étudiants occupant des emplois d'appoint et pour le travail saisonnier. La plupart des dispositions de cette loi devraient entrer en vigueur le 1er janvier 2028 ; le volet sur l'égalité des conditions de travail des intérimaires est quant à lui prévu plus tôt, au 31 décembre 2026. Jusqu'à cette mise en application, l'intervalle de six mois continue de s'appliquer. Les employeurs qui s'appuient sur un roulement de personnel temporaire doivent en mesurer l'impact dès maintenant, car ce changement rendra la réinitialisation de la chaîne quasiment impossible à utiliser.
Deux précisions importantes concernant les contrats flexibles. Premièrement, les contrats zéro heure et min-max restent licites en 2026 ; le contrat à plage horaire (bandwidth contract) qui les remplace, comportant un minimum convenu et un maximum ne pouvant dépasser 130 % de ce minimum, interviendra à la même date d'entrée en vigueur, et pas avant. Deuxièmement, pour les contrats à durée déterminée d'une durée de six mois ou plus, vous devez respecter une obligation d'information préalable (aanzegging) : une notification écrite au moins un mois avant la date d'échéance précisant si vous renouvelez le contrat et à quelles conditions. Tout manquement entraîne une indemnité pouvant atteindre jusqu'à un mois de salaire, ce qui constitue l'un des litiges les plus fréquents et les plus faciles à éviter pour les employeurs étrangers.
Pour les entreprises recrutant des migrants hautement qualifiés, le contrat à durée indéterminée est fréquemment privilégié. Un contrat permanent facilite les démarches d'immigration et aide à attirer des talents chevronnés. Il interagit également avec le régime des expatriés, toujours communément appelé le régime des 30 % : pour 2026, le salaire annuel imposable du salarié après application de l'abattement non imposable doit s'élever à au moins 48 013 €, ou 36 497 € pour un salarié de moins de 30 ans titulaire d'un master reconnu par l'organisme néerlandais d'évaluation des diplômes ou approuvé au préalable par l'administration fiscale.
Clauses obligatoires pour la conformité néerlandaise
Tout contrat de travail néerlandais doit identifier les parties, le lieu de travail, l'intitulé du poste et les fonctions, la date d'embauche, la nature de la durée (déterminée ou indéterminée), le volume horaire convenu, le salaire brut et la périodicité de paiement, l'indemnité de congés payés, les droits à congés, les délais de préavis applicables, l'éventuelle CAO applicable, ainsi que le régime de retraite en place ou son absence. Si vous avez besoin d'aide pour structurer ces accords complexes, vous pouvez demander un devis personnalisé afin de garantir que vos modèles respectent l'ensemble des normes locales.
Concernant le préavis : le préavis légal à la charge de l'employeur s'échelonne d'un à quatre mois selon l'ancienneté, et est d'un mois pour le salarié. Vous pouvez allonger le préavis du salarié par écrit, jusqu'à un maximum de six mois, mais dans ce cas, le préavis de l'employeur doit être au moins le double de celui du salarié. Le préavis légal de l'employeur ne peut être réduit que par une CAO, et jamais par un accord individuel.
Période d'essai et réformes de la non-concurrence en 2026
La période d'essai doit être convenue par écrit, être d'une durée strictement identique pour les deux parties, et est encadrée par la durée du contrat. Aucune période d'essai ne peut être stipulée dans un contrat d'une durée de six mois ou moins ; toute clause contraire est nulle et non avenue. Pour un CDD d'une durée supérieure à six mois mais inférieure à deux ans, le maximum est d'un mois. Pour un CDD de deux ans ou plus, ainsi que pour un CDI, le maximum est de deux mois. Une clause de période d'essai dans un contrat consécutif avec le même employeur est nulle, à moins que le nouveau poste n'exige manifestement des compétences ou des responsabilités différentes.
Les clauses de non-concurrence sont régies par l'article 7:653 du Code civil. La clause doit être formulée par écrit et convenue avec un salarié majeur. Dans un CDD, elle n'est valable que si l'employeur motive par écrit, au sein de la clause elle-même, les intérêts professionnels ou de service impérieux qui la rendent indispensable ; cette exigence s'applique depuis 2015. Dans un CDI, il n'existe actuellement aucune durée légale maximale ni d'exigence légale de motivation, bien qu'un juge puisse annuler ou restreindre une clause qui s'avère démesurément contraignante par rapport aux intérêts de l'employeur, ce que les tribunaux font régulièrement. Au-delà de ces aspects structurels, vous devez également vous assurer que le calendrier de paiements spécifiques, tels que les 8 % d'indemnité de congés, concorde avec les Règles néerlandaises sur le pécule de vacances afin d'éviter toute pénalité de retard.
Une réforme est en cours, mais elle ne constitue pas encore une loi applicable. Le projet de loi portant modernisation de la clause de non-concurrence (Wetsvoorstel modernisering concurrentiebeding) a été transmis au Conseil d'État le 29 juin 2026, le gouvernement prévoyant de le soumettre au parlement fin 2026. Il plafonnerait la non-concurrence à un an, exigerait une motivation écrite également pour les CDI, imposerait la délimitation de la portée géographique, exigerait de l'employeur qu'il invoque la clause expressément et en temps voulu, et prévoirait une indemnité financière au bénéfice du salarié en cas d'activation de la clause. Aucune de ces mesures ne vous lie aujourd'hui. Il est néanmoins judicieux de rédiger dès à présent selon les standards proposés, car des dispositions transitoires devraient étendre les règles d'invocation et d'indemnisation aux clauses préexistantes.
Contrats de prestation vs contrats de travail : éviter la requalification
Distinguer un contrat de management ou de prestation de services d'un véritable contrat de travail est l'évaluation la plus déterminante en la matière. De nombreuses entreprises internationales sollicitent des compétences locales sous statut d'indépendant pour s'épargner la gestion d'une paie. L'administration fiscale néerlandaise contrôle désormais activement ces configurations, et si la relation de travail fonctionne dans les faits comme un salariat, elle sera requalifiée, entraînant des redressements rétroactifs d'impôt sur les salaires et de cotisations sociales.
L'arrêt Deliveroo rendu par la Cour suprême (Hoge Raad) le 24 mars 2023 fixe la méthode d'appréciation. La qualification que les parties attribuent au contrat n'est pas déterminante ; seule importe la manière dont la relation s'exécute concrètement. Fondamentalement, la Cour n'a pas réduit cette analyse à un ou deux critères prédéfinis. Elle a confirmé une appréciation globale de l'ensemble des circonstances, prises dans leur ensemble, avant d'énumérer les éléments susceptibles d'être pertinents : la nature et la durée des tâches, la manière dont le travail et les horaires sont déterminés, l'intégration du travail et du travailleur dans l'organisation, l'existence ou non d'une obligation d'exécuter la prestation personnellement, la manière dont la relation contractuelle s'est nouée, la fixation et le mode de rémunération, le montant de celle-ci, le risque commercial assumé et le fait que le travailleur se comporte ou puisse se comporter comme un entrepreneur dans la vie économique. Cette liste n'est pas exhaustive. Dans son arrêt ultérieur Uber, la Cour suprême a précisé que le critère de l'entrepreneuriat n'est ni décisif ni subordonné : il s'apprécie à parts égales avec l'ensemble des autres critères.
En pratique, aucune clause contractuelle isolée ne permet d'immuniser une organisation, et aucun facteur unique ne suffit à la condamner. ICSPayroll propose une solution par le biais de ses services de portage salarial international (Employer of Record) : en agissant comme employeur légal, nous écartons tout risque de requalification pendant que le travailleur bénéficie de la protection intégrale du droit néerlandais.
Comprendre la Wet DBA et la VBAR en 2026
Le moratoire sur les contrôles lié à la Wet DBA a pris fin le 1er janvier 2025. Depuis cette date, l'administration fiscale peut infliger des redressements de retenues à la source pour faux statut d'indépendant, en principe uniquement pour les prestations exécutées à compter du 1er janvier 2025 ; des rectifications relatives aux années antérieures restent possibles en cas de mauvaise foi ou de non-respect d'injonctions préalables. L'année 2026 est une année de transition partiellement prolongée, dont les détails sont cruciaux. Aucune amende administrative de défaut (verzuimboetes) n'est infligée en 2026. En revanche, les amendes pour faute délibérée ou négligence grave (vergrijpboetes), dont la charge de la preuve incombe à l'inspecteur, sont devenues possibles depuis le 1er janvier 2026, ce qui constitue une exposition juridique véritablement nouvelle. En pratique, un contrôle débute en règle générale par une visite d'entreprise pouvant déboucher sur un avertissement ; un redressement fiscal sur la paie requiert une vérification approfondie de la comptabilité. À compter de 2027, le dispositif entrera dans une phase d'application progressive jusqu'en 2030, date à laquelle le délai de prescription ordinaire de cinq ans sera rétabli.
Sur le plan législatif, soyez prudent avec les commentaires publiés avant le printemps 2026. La loi Wet VBAR devait remplacer la Wet DBA au 1er juillet 2026, mais le gouvernement a retiré le volet relatif à la clarification des critères en mars et avril 2026. Seule a subsisté la présomption de salariat pour les faibles tarifs horaires, scindée dans une loi autonome : un travailleur rémunéré en dessous de 38 € par heure (date de référence au 1er janvier 2026) peut invoquer une présomption de contrat de travail, transférant sur le client la charge de prouver un statut d'indépendant authentique. Cette loi a été adoptée par la Tweede Kamer le 21 avril 2026, par la Eerste Kamer le 16 juin 2026 et publiée au Staatsblad le 29 juin 2026, mais elle n'est pas encore entrée en vigueur ; sa prise d'effet sera fixée par arrêté royal et le tarif applicable sera arrêté distinctement. La clarification légale du critère de subordination (autorité) a été reportée à une future loi sur les indépendants (Zelfstandigenwet), qui n'a pas encore été déposée devant le parlement.
D'ici là, l'évaluation demeure régie par la législation et la jurisprudence actuelles. Les entités étrangères doivent également prendre garde au risque distinct selon lequel des personnes physiques exécutant des activités opérationnelles clés aux Pays-Bas puissent caractériser un Risque d'établissement stable au regard de l'impôt sur les sociétés.
Quand utiliser une structure de Management BV
Une convention de management n'est généralement opportune que pour des dirigeants ou administrateurs exerçant par l'intermédiaire de leur propre société à responsabilité limitée (Management BV), dans un cadre comportant un esprit d'entreprise et un risque commercial avérés. Pour les directeurs-actionnaires majoritaires (DGA), les obligations relatives aux assurances sociales diffèrent. Le site officiel de l'uwv.nl précise que l'exclusion de l'affiliation obligatoire aux assurances sociales des salariés dépend du pouvoir de contrôle effectif au sein de l'entreprise plutôt que du seul pourcentage de détention capitalistique, et en particulier de la faculté ou non pour le dirigeant d'être révoqué contre son gré. À défaut d'un tel contrôle et d'un risque entrepreneurial réel, le contrat de travail demeure la seule voie conforme.
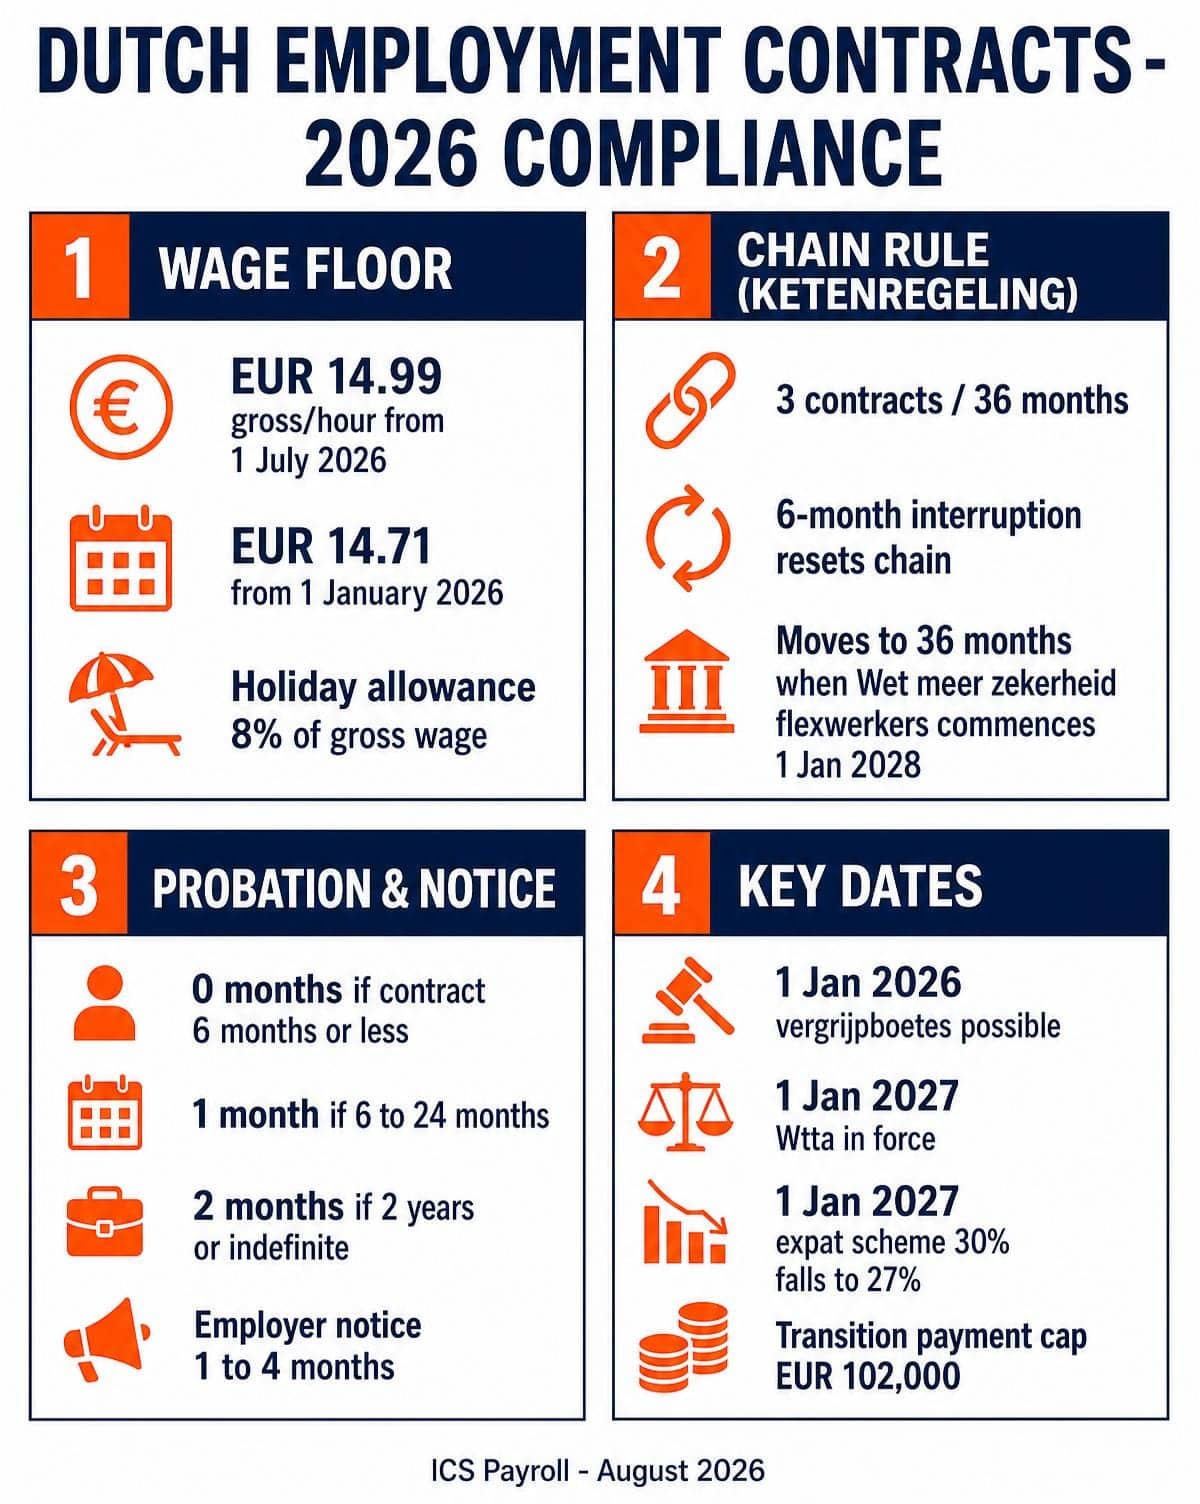
Checklist de conformité 2026 pour la gestion des contrats de travail néerlandais
Passez en revue les points suivants. Vérifiez que la rémunération de base est conforme au minimum horaire brut de 14,99 € applicable depuis le 1er juillet 2026, et que votre paie de juillet répercute bien l'augmentation par rapport aux 14,71 €. Confirmez que l'indemnité de congés payés de 8 % est bien prévue, calculée sur le salaire jusqu'à trois fois le salaire minimum annuel, et versée au moins une fois par an. Vérifiez que les arrangements contractuels temporaires ne dépassent pas trois contrats et 36 mois, et que tout recours à l'interruption de six mois est dûment documenté, tout en sachant que ce délai passera à 36 mois dès l'entrée en vigueur de la loi sur le travail flexible.
Notez sur vos calendriers la date d'échéance de notification préalable (aanzegging) pour chaque CDD d'une durée de six mois ou plus. Vérifiez que les clauses de période d'essai correspondent bien à la durée du contrat et que toute clause de non-concurrence dans un CDD comporte une motivation écrite détaillée. Pour les recrutements internationaux, déposez la demande de régime d'expatriation dans les quatre mois suivant le premier jour de travail : demandée dans les temps, l'application du régime est rétroactive à la date de début du contrat ; formulée au-delà, elle ne prend effet qu'au premier jour du mois suivant la réception du dossier par le Belastingdienst. Deux autres points relatifs au régime des expatriés pour 2026 : le dispositif transitoire a pris fin le 1er janvier 2026, de sorte que le régime est désormais plafonné pour l'ensemble des salariés à la norme WNT de 262 000 €, signifiant qu'aucun abattement pour frais extraterritoriaux ne peut être appliqué au-delà de cette somme. De plus, à partir du 1er janvier 2027, le taux d'exonération maximal passera de 30 % à 27 %, assorti de seuils de rémunération revus à la hausse : la situation des salariés proches du seuil doit donc être examinée avant la fin de l'année. Ce dispositif est aujourd'hui officiellement désigné sous le nom de « régime des expatriés » (expatregeling), bien que l'ancienne appellation perdure dans l'usage courant.
Maintien de salaire en cas de maladie et obligations de réintégration
La législation néerlandaise fait peser le risque financier de la maladie de longue durée sur l'employeur. Vous devez maintenir au moins 70 % du salaire du travailleur pendant une durée maximale de 104 semaines. Deux limites légales sont fréquemment méconnues. Au cours des 52 premières semaines, le montant versé ne peut être inférieur au salaire minimum légal applicable ; pour les collaborateurs les moins rémunérés, ce taux de 70 % est donc souvent réajusté de plein droit. À l'inverse, l'obligation de 70 % ne s'applique que dans la limite du plafond journalier de salaire fixé par la législation sur le financement des assurances sociales ; la loi n'impose aucun maintien de 70 % sur la fraction excédentaire. Une maladie consécutive à une grossesse, à un accouchement ou à un don d'organes donne droit à un maintien à 100 %. De nombreuses CAO et contrats individuels améliorent d'ailleurs ce plancher légal, fixant couramment l'indemnisation à 100 % la première année et à 70 % la seconde.
Vous devez également respecter rigoureusement la procédure de la loi d'amélioration du maintien en emploi (Wet verbetering poortwachter) : mandater un service de santé au travail (Arbodienst), établir et tenir à jour un dossier de réintégration avec plan d'action, et assurer un suivi actif du dossier. Des efforts de réintégration jugés insuffisants peuvent conduire l'organisme de sécurité sociale (UWV) à vous infliger une sanction salariale pouvant atteindre 52 semaines - ce qui équivaut concrètement à une troisième année de salaire à verser - , tout en bloquant l'autorisation de licenciement. Au-delà de la maladie, veillez à intégrer dans vos politiques de congés les autres droits légaux tels que le Congé de paternité, le congé de partenaire complémentaire et le congé parental rémunéré.
Rupture du contrat et indemnité de transition
La rupture d'un contrat de travail aux Pays-Bas est rarement unilatérale. Sauf motif grave justifiant un licenciement immédiat pour faute lourde, toute rupture à l'initiative de l'employeur requiert généralement une autorisation préalable de l'UWV (pour motif économique ou incapacité de longue durée) ou une résiliation judiciaire prononcée par le juge de proximité (kantonrechter) sur l'un des motifs prévus par la loi. La rupture en période d'essai, l'arrivée à échéance d'un contrat à durée déterminée et la rupture d'un commun accord échappent à cette obligation d'autorisation. L'indemnité légale de transition (transitievergoeding) s'accumule dès le premier jour de travail et est plafonnée en 2026 à 102 000 € brut, ou à une année de salaire brut si la rémunération annuelle du salarié excède ce montant. Elle n'est pas due dans tous les cas : elle n'est pas due si le salarié démissionne en l'absence de faute grave de l'employeur, ni en cas de licenciement pour faute grave imputable au comportement fautif du salarié.
La plupart des employeurs privilégient la convention de rupture à l'amiable (vaststellingsovereenkomst), qui permet d'éviter une procédure contentieuse et, si elle est rédigée dans les règles, préserve les droits du salarié aux allocations de chômage. Gardez à l'esprit la réalité de cette démarche : dans le cadre d'un accord transactionnel, l'indemnité légale de transition n'est pas due de plein droit, ce qui fait du montant de l'indemnité un élément négocié, et dans la pratique, le montant convenu excède couramment le calcul légal. De plus, le salarié dispose d'un délai légal de rétractation de 14 jours suivant la signature (trois semaines si l'accord ne fait pas mention expresse de ce droit), durant lequel il peut revenir sur son consentement sans motif. Pensez à intégrer ce délai dans vos plannings. Si vous avez des doutes sur l'étendue de vos engagements actuels, contactez ICSPayroll pour un audit complet de conformité.
Optimiser la gestion de vos contrats néerlandais avec ICSPayroll
Gérer des contrats de travail néerlandais en tant qu'entité étrangère implique des immatriculations fiscales, des déclarations de sécurité sociale et une pleine responsabilité au regard du droit du travail. ICSPayroll agit comme votre employeur légal local par l'intermédiaire de ses services d'Employer of Record (EOR), assumant l'entière responsabilité de la conformité des contrats pendant que vous supervisez le travail opérationnel au quotidien. Vous recevez une facture mensuelle unique consolidant les salaires bruts, les 8 % d'indemnité de congés payés ainsi que les charges patronales de sécurité sociale, notamment l'AWf, l'Aof et la cotisation d'assurance santé Zvw.
Voici un point de droit que nous tenons à clarifier d'emblée, car il structure notre métier : en vertu des dispositions du Code civil néerlandais encadrant le portage salarial (payrolling), un salarié porté a droit aux mêmes conditions de travail que les salariés comparables de l'entreprise utilisatrice, ainsi qu'à un régime de retraite adéquat. Une solution d'EOR constitue donc un outil d'administration et de conformité irréprochable, et non un moyen d'obtenir une base de coûts inférieure à celle d'une embauche directe. Tout prestataire affirmant le contraire propose une structure juridique qui ne résistera pas à un contrôle.
Deux dates réglementaires majeures s'imposent à quiconque fait appel à un prestataire de paie ou de mise à disposition de personnel aux Pays-Bas. La mise à disposition de travailleurs nécessite une inscription ad hoc au registre du commerce (KvK). Par ailleurs, dans le cadre de la Wtta (le régime d'agrément des entreprises mettant des travailleurs à disposition de tiers, englobant agences d'intérim, cabinets de détachement et sociétés de portage), la loi entrera en vigueur le 1er janvier 2027. Les prestataires souhaitant bénéficier du régime transitoire devront s'enregistrer entre le 1er novembre et le 31 décembre 2026, la période de dépôt des demandes d'agrément s'étendant du 1er mai au 30 juin 2027, et l'Inspection du travail néerlandaise (Nederlandse Arbeidsinspectie) assurant les contrôles dès le 1er janvier 2028. À partir de cette échéance, les clients ne pourront contracter qu'avec des prestataires dûment agréés, sous peine de sanctions financières applicables tant au client qu'au prestataire. Lorsque vous choisissez un partenaire EOR, interrogez-le précisément sur sa préparation à la Wtta.
Embaucher rapidement aux Pays-Bas
Vous pouvez lancer vos opérations aux Pays-Bas en quelques semaines sans avoir à constituer une BV néerlandaise, vous évitant ainsi les frais de création et la gestion comptable continue d'une structure locale. Nous vous conseillons sur le régime des expatriés et le seuil de salaire imposable 2026 de 48 013 €, et prenons en charge la soumission du dossier dans la fenêtre légale des quatre mois. L'employeur comme le salarié disposent d'un accès à un portail dédié pour consulter les contrats signés, les bulletins de paie mensuels et les fiches fiscales annuelles (jaaropgaven).
En matière d'immigration, une précision s'impose, car les discours commerciaux entretiennent souvent la confusion : le programme des migrants hautement qualifiés exige que l'employeur bénéficie du statut de répondant reconnu (erkend referent) auprès des services de l'immigration (IND), et l'IND applique des conditions très strictes aux montages de portage et de détachement. Lorsque le parrainage s'effectue par l'intermédiaire d'un partenaire agréé et non par la société de portage elle-même, la structure doit être configurée de façon à ce que l'entité répondante et l'employeur légal satisfassent scrupuleusement aux exigences de l'IND. Nous vous expliquerons concrètement les modalités adaptées à votre situation plutôt que de vous faire croire à un processus automatique.
Votre partenaire pour une réussite pérenne
Nous intervenons en véritable partenaire pour les entreprises technologiques et les sociétés internationales qui s'implantent sur le marché néerlandais, alliant intégration digitale rapide et standards juridiques rigoureux. Nous vous transmettons un devis sur mesure sous 24 heures à compter de votre demande afin de vous permettre de budgétiser vos coûts en toute sérénité. Contactez-nous dès aujourd'hui pour sécuriser votre conformité locale.
Sécurisez votre expansion aux Pays-Bas grâce à une conformité experte
Gérer des contrats de travail néerlandais en 2026 impose de distinguer précisément les règles déjà en vigueur des réformes programmées. Vos contrats doivent impérativement respecter le salaire horaire minimum de 14,99 €, les plafonds actuels de la règle du chaînage ainsi que les durées de période d'essai strictement calquées sur celle du contrat. Avec des contrôles fiscaux sur le faux statut d'indépendant appelés à monter en puissance jusqu'en 2030 et l'instauration du régime d'agrément Wtta au 1er janvier 2027, structurer vos démarches dès aujourd'hui s'avère bien plus stratégique que d'attendre.
Obtenez votre devis personnalisé pour vos recrutements aux Pays-Bas sous 24 heures.
Le présent article fournit des informations générales relatives au droit du travail et de la paie néerlandais en date d'août 2026 et ne constitue pas un conseil juridique ou fiscal. Les textes de loi, barèmes et dates d'entrée en vigueur évoluent régulièrement ; vérifiez systématiquement les montants actuels avant toute décision ou contactez notre équipe pour étudier votre cas d'espèce.
Foire aux questions
Quels sont les éléments obligatoires d'un contrat de travail néerlandais en 2026 ?
Le contrat doit obligatoirement mentionner l'identité des parties, le lieu de travail, l'intitulé du poste et les attributions, la date de début, la nature déterminée ou indéterminée de la durée, le volume d'heures convenu, le salaire brut et la périodicité de versement, l'indemnité de congés payés de 8 %, les droits à congés annuels, les délais de préavis, la CAO éventuellement applicable ainsi que le régime de retraite. Les clauses relatives à la période d'essai, à la non-concurrence et à la non-sollicitation ne sont valables que si elles sont établies par écrit. Par ailleurs, votre administration de paie doit respecter une obligation de conservation fiscale de sept ans, certains éléments fiscaux relatifs aux retenues devant être conservés au moins cinq années civiles complètes après la fin du contrat.
Combien de fois puis-je renouveler un CDD aux Pays-Bas ?
Actuellement, la limite est de trois contrats à durée déterminée consécutifs sur une période maximale de 36 mois, intervalles inclus. La conclusion d'un quatrième contrat ou le franchissement des 36 mois transforme automatiquement la relation en CDI de plein droit. Une interruption supérieure à six mois interrompt la chaîne. En vertu de la loi Wet meer zekerheid flexwerkers adoptée en 2026, ce délai d'interruption passera à 36 mois, la plupart de ses dispositions devant entrer en vigueur le 1er janvier 2028.
Quel est le montant du salaire minimum pour les salariés aux Pays-Bas en 2026 ?
Il est de 14,99 € brut par heure pour les salariés âgés de 21 ans et plus au 1er juillet 2026, après avoir été fixé à 14,71 € à compter du 1er janvier 2026. Ce montant est indexé le 1er janvier et le 1er juillet. Il n'existe pas de montant minimum mensuel légal fixe ; la rémunération mensuelle résulte directement des heures contractuelles. Des taux légaux minorés s'appliquent aux salariés âgés de 15 à 20 ans.
Dois-je obligatoirement disposer d'une entité néerlandaise pour recruter aux Pays-Bas ?
Non. En ayant recours à une société de portage salarial international (Employer of Record - EOR) telle qu'ICSPayroll, celle-ci devient l'employeur légal et gère l'ensemble de la paie, des déclarations fiscales et des obligations en droit du travail pendant que vous pilotez les missions. Veuillez noter qu'en vertu de la réglementation néerlandaise sur le portage salarial, le travailleur a droit à des conditions d'emploi strictement identiques à celles de votre personnel interne comparable, assorties d'une retraite équivalente.
Quel est le plafond de l'indemnité de transition en 2026 ?
Le plafond est fixé à 102 000 € brut, ou à une année de salaire brut si le collaborateur perçoit un montant supérieur. Les droits s'accumulent dès le premier jour d'embauche. L'indemnité n'est pas due lorsque le salarié démissionne (sauf comportement fautif grave de l'employeur), ni en cas de licenciement immédiat motivé par une faute grave du travailleur. Dans le cadre d'une rupture conventionnelle (vaststellingsovereenkomst), le versement légal ne s'impose pas de plein droit et le montant de l'indemnité fait l'objet d'une négociation entre les parties.
Quelle est l'incidence du régime des 30 % sur le contrat de travail ?
L'employeur et le salarié doivent formaliser par écrit, dans le contrat ou un avenant, qu'une fraction du salaire est qualifiée d'indemnité non imposable pour frais extraterritoriaux ; l'application de l'avantage dépend d'une demande conjointe et d'un accord formel du Belastingdienst. Pour 2026, le seuil de salaire imposable après abattement est fixé à 48 013 €, ou 36 497 € pour un salarié éligible de moins de 30 ans possédant un diplôme de master, l'avantage étant plafonné au niveau de la norme WNT de 262 000 €. Déposez la demande dans les quatre mois suivant le premier jour de prise de poste afin de garantir un effet rétroactif. À partir du 1er janvier 2027, le taux maximal descendra à 27 % avec des barèmes salariaux relevés.
Sources et références
Chacune des règles et données chiffrées ci-dessus est vérifiable auprès des sources ci-après : articles de loi officiels, publications des autorités de régulation, banques de données statistiques et arrêts de jurisprudence applicables. Veillez à vérifier systématiquement les textes applicables à votre situation.
- Article 7:668a du Code civil néerlandais, règle du chaînage (ketenregeling) : 3 contrats, 36 mois, interruption de 6 mois
- Article 7:610 du Code civil néerlandais, définition du contrat de travail
- Article 15 de la loi sur le salaire minimum, indemnité de congés payés de 8 % (vakantiebijslag)
- Rijksoverheid, montants du salaire horaire minimum légal au 1er janvier 2026
- Inspection du travail néerlandaise (Nederlandse Arbeidsinspectie), contrôles, inspections et politique de sanctions
- UWV, maladie, obligations de réintégration et demande de prestation WIA en 93e semaine
- CBS, Rémunération des salariés et emploi par branche d'activité économique (jeu de données des comptes nationaux 84165ENG)
- CBS StatLine, base de données statistiques ouvertes à l'origine des données salariales et d'emploi citées
- Cour suprême des Pays-Bas (Hoge Raad), 21 février 2020, ECLI:NL:HR:2020:312 : application de la règle du chaînage de l'art. 7:668a BW aux CDD successifs
- Cour suprême des Pays-Bas (Hoge Raad), 28 novembre 2025, ECLI:NL:HR:2025:1808 : règle de cumul pour l'indemnité de transition en vertu de l'art. 7:673(4) BW

Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditant ICS Payroll. Il supervise les solutions d'Employer of Record et de paie néerlandaise : contrats de travail, déclarations fiscales et de sécurité sociale, pécule de vacances, retraite, gestion des arrêts maladie et conformité aux CAO, avec un onboarding opérationnel sous 48 heures.


Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Le contrat doit obligatoirement mentionner l'identité des parties, le lieu de travail, l'intitulé du poste et les attributions, la date de début, la nature déterminée ou indéterminée de la durée, le volume d'heures convenu, le salaire brut et la périodicité de versement, l'indemnité de congés payés de 8 %, les droits à congés annuels, les délais de préavis, la CAO éventuellement applicable ainsi que le régime de retraite. Les clauses relatives à la période d'essai, à la non-concurrence et à la non-sollicitation ne sont valables que si elles sont établies par écrit. Par ailleurs, votre administration de paie doit respecter une obligation de conservation fiscale de sept ans, certains éléments fiscaux relatifs aux retenues devant être conservés au moins cinq années civiles complètes après la fin du contrat.
Actuellement, la limite est de trois contrats à durée déterminée consécutifs sur une période maximale de 36 mois, intervalles inclus. La conclusion d'un quatrième contrat ou le franchissement des 36 mois transforme automatiquement la relation en CDI de plein droit. Une interruption supérieure à six mois interrompt la chaîne. En vertu de la loi Wet meer zekerheid flexwerkers adoptée en 2026, ce délai d'interruption passera à 36 mois, la plupart de ses dispositions devant entrer en vigueur le 1er janvier 2028.
Il est de 14,99 € brut par heure pour les salariés âgés de 21 ans et plus au 1er juillet 2026, après avoir été fixé à 14,71 € à compter du 1er janvier 2026. Ce montant est indexé le 1er janvier et le 1er juillet. Il n'existe pas de montant minimum mensuel légal fixe ; la rémunération mensuelle résulte directement des heures contractuelles. Des taux légaux minorés s'appliquent aux salariés âgés de 15 à 20 ans.
Non. En ayant recours à une société de portage salarial international (Employer of Record - EOR) telle qu'ICSPayroll, celle-ci devient l'employeur légal et gère l'ensemble de la paie, des déclarations fiscales et des obligations en droit du travail pendant que vous pilotez les missions. Veuillez noter qu'en vertu de la réglementation néerlandaise sur le portage salarial, le travailleur a droit à des conditions d'emploi strictement identiques à celles de votre personnel interne comparable, assorties d'une retraite équivalente.
Le plafond est fixé à 102 000 € brut, ou à une année de salaire brut si le collaborateur perçoit un montant supérieur. Les droits s'accumulent dès le premier jour d'embauche. L'indemnité n'est pas due lorsque le salarié démissionne (sauf comportement fautif grave de l'employeur), ni en cas de licenciement immédiat motivé par une faute grave du travailleur. Dans le cadre d'une rupture conventionnelle (vaststellingsovereenkomst), le versement légal ne s'impose pas de plein droit et le montant de l'indemnité fait l'objet d'une négociation entre les parties.
L'employeur et le salarié doivent formaliser par écrit, dans le contrat ou un avenant, qu'une fraction du salaire est qualifiée d'indemnité non imposable pour frais extraterritoriaux ; l'application de l'avantage dépend d'une demande conjointe et d'un accord formel du Belastingdienst. Pour 2026, le seuil de salaire imposable après abattement est fixé à 48 013 €, ou 36 497 € pour un salarié éligible de moins de 30 ans possédant un diplôme de master, l'avantage étant plafonné au niveau de la norme WNT de 262 000 €. Déposez la demande dans les quatre mois suivant le premier jour de prise de poste afin de garantir un effet rétroactif. À partir du 1er janvier 2027, le taux maximal descendra à 27 % avec des barèmes salariaux relevés.


