
Verwaltung niederländischer Arbeitsverträge: Eine Compliance-Checkliste für Arbeitgeber 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Könnte ein einziges Versehen in Ihrer Vertragsvorlage eine Lohnsteuerprüfung durch die niederländische Steuer- und Zollverwaltung auslösen? Die Durchsetzung gegen Scheinselbstständigkeit wurde am 1. Januar 2025 wieder aufgenommen, und während 2026 ein Übergangsjahr bleibt, steigt das Risiko für internationale Unternehmen nach einem festen Zeitplan. Eine erfolgreiche Verwaltung niederländischer Arbeitsverträge im Jahr 2026 erfordert mehr als nur administrative Sorgfalt. Es erfordert das Wissen, welche Regeln heute tatsächlich in Kraft sind, welche zwar verabschiedet, aber noch nicht in Kraft getreten sind, und welche noch reine Vorschläge sind, da ein Großteil der veröffentlichten Kommentare diese drei vermischt.
Wir verstehen, dass die „Ketenregeling“-Regeln für befristete Verträge, die sich ändernden Schwellenwerte für die Expat-Regelung und eine Reihe von Gesetzen zur flexiblen Arbeitsgestaltung einen echten administrativen Druck erzeugen. Dieser Leitfaden stellt die aktuelle Situation dar und weist auf bevorstehende Änderungen hin, damit Sie diese planen können, anstatt nur darauf zu reagieren. Sie erfahren, wie Sie obligatorische Klauseln korrekt strukturieren, Sozialversicherungspflichten erfüllen und lokal einstellen, ohne eine niederländische BV zu gründen.
Wichtige Erkenntnisse
- Die Ketenregeling erlaubt derzeit drei aufeinanderfolgende befristete Verträge über einen Zeitraum von maximal 36 Monaten, bevor ein unbefristeter Vertrag kraft Gesetzes entsteht.
- Der gesetzliche Mindestlohn beträgt ab dem 1. Juli 2026 brutto 14,99 € pro Stunde, und der obligatorische Urlaubszuschlag beträgt 8 % des Bruttolohns, begrenzt auf das Dreifache des jährlichen Mindestlohns.
- Null-Stunden-Verträge bleiben 2026 legal. Das Gesetz, das sie durch Bandbreitenverträge ersetzt, wurde verabschiedet, wird aber voraussichtlich erst am 1. Januar 2028 in Kraft treten.
- Die Falschklassifizierung wird nach bestehender Rechtsprechung beurteilt, nicht nach dem VBAR-Klarstellungsrahmen, den die Regierung 2026 zurückgezogen hat.
- Nach niederländischem Lohnrecht hat ein Payroll-Arbeitnehmer Anspruch auf dieselben Arbeitsbedingungen wie das vergleichbare Personal des Kunden sowie auf eine angemessene Altersvorsorge.
- Ein Employer of Record kann lokale Compliance- und Lohnabrechnungspflichten über eine einzige monatliche Rechnung innerhalb dieser gesetzlichen Grenzen übernehmen.
Inhaltsverzeichnis
- Navigation im niederländischen Arbeitsrecht für ausländische Arbeitgeber im Jahr 2026
- Die richtige Vertragsstruktur wählen: Befristet vs. unbefristet
- Managementverträge vs. Arbeitsverträge: Vermeidung von Falschklassifizierungen
- Die Compliance-Checkliste 2026 für die Verwaltung niederländischer Arbeitsverträge
- Optimierung der niederländischen Vertragsverwaltung mit ICSPayroll
Navigation im niederländischen Arbeitsrecht für ausländische Arbeitgeber im Jahr 2026
Der niederländische Arbeitsmarkt ist stark reguliert und schützt Arbeitnehmer umfassend. Für internationale Unternehmen bedeutet die Verwaltung niederländischer Arbeitsverträge die Einhaltung von Standards, die im Allgemeinen den Arbeitnehmer begünstigen, und Nichteinhaltung führt zu finanzieller Belastung oder Rechtsstreitigkeiten vor einem niederländischen Gericht. Eine mündliche Arbeitsvereinbarung ist nach niederländischem Arbeitsrecht gültig (Primärquelle: Burgerlijk Wetboek Boek 7 (Arbeitsvertragsrecht), wetten.overheid.nl), aber mehrere Klauseln, darunter Probezeit, Wettbewerbsverbot und Abwerbeverbot, sind nur durchsetzbar, wenn sie schriftlich vereinbart und unterzeichnet wurden. Ohne ein schriftliches Dokument stehen Ihnen diese Schutzmaßnahmen praktisch nicht zur Verfügung.
Neben der Einstellung müssen Arbeitgeber eine disziplinierte administrative Nachweisführung pflegen. Die Lohnabrechnungsverwaltung unterliegt einer siebenjährigen steuerlichen Aufbewahrungspflicht. Eine engere Auswahl von Posten, die Kopie des Ausweisdokuments, die Lohnsteuerdetails des Arbeitnehmers und jede Anforderung, den Lohnsteuerfreibetrag anzuwenden oder nicht anzuwenden, müssen mindestens fünf volle Kalenderjahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden. Beachten Sie, dass dies eine steuerliche Verpflichtung ist, keine Lizenz, alles aufzubewahren: Inhalte der Personalakte wie Arbeitsverträge, Beurteilungen und Korrespondenz sind personenbezogene Daten gemäß DSGVO und sollten nur so lange wie nötig aufbewahrt werden, was in der Praxis erheblich kürzer ist. Die Anwendung einer pauschalen Siebenjahresregel auf die gesamte Personalakte schafft ein eigenes Problem der Datenminimierung.
Die Rolle des niederländischen Bürgerlichen Gesetzbuches und der CAOs
Arbeitsbeziehungen werden hauptsächlich durch Buch 7, Titel 10 des niederländischen Bürgerlichen Gesetzbuches geregelt. Dies legt die Grundlage für alles, von Kündigungsverfahren bis zur Lohnfortzahlung im Krankheitsfall. Viele Sektoren sind zusätzlich durch einen Kollektivvertrag (CAO) abgedeckt, der die gesetzlichen Mindeststandards verbessern und in definierten Fällen Abweichungen davon zulassen kann. Die Feststellung, ob eine obligatorische CAO für Ihre Tätigkeit gilt, ist eine grundlegende Frage, kein Detail: Eine CAO kann Gehaltsskalen, Arbeitszeiten, Rentenbeiträge und Kündigungsfristen vorschreiben, und eine allgemein verbindliche CAO gilt unabhängig davon, ob Sie Mitglied der unterzeichnenden Arbeitgebervereinigung sind. Für eine breitere Perspektive auf diese rechtlichen Ebenen konsultieren Sie unseren Compliance-Leitfaden 2026.
Gesetzliche Mindeststandards und Lohnstandards 2026
Finanzielle Compliance beginnt mit der Lohnuntergrenze. Ab dem 1. Juli 2026 beträgt der gesetzliche Mindestlohn für Arbeitnehmer ab 21 Jahren brutto 14,99 € pro Stunde, nach 14,71 € pro Stunde ab dem 1. Januar 2026. Der Satz wird zweimal jährlich am 1. Januar und 1. Juli indexiert. Seit 2024 gilt in den Niederlanden ein gesetzlicher Mindeststundenlohn: Es gibt keine festen gesetzlichen Mindestlöhne pro Monat, Woche oder Tag mehr, sodass der monatliche Betrag sich aus den vertraglich vereinbarten Stunden ergibt. Für Arbeitnehmer zwischen 15 und 20 Jahren gelten gesonderte Mindestsätze für Jugendliche, und für BBL-Auszubildende gelten gesonderte Skalen. Die aktuellsten Steuernormen und Beitragssätze finden Sie auf der offiziellen Website belastingdienst.nl.
Zusätzlich zum Grundgehalt haben Arbeitnehmer Anspruch auf einen Urlaubszuschlag (Vakantiebijslag) von mindestens 8 % des Bruttolohns, berechnet auf einen Lohn bis zum Dreifachen des jährlichen Mindestlohns. Gemäß gesetzlicher Vorgabe wird er mindestens einmal jährlich im Juni gezahlt, obwohl ein anderer Zahlungszeitpunkt schriftlich vereinbart werden kann. Der Anspruch besteht kraft Gesetzes, unabhängig davon, ob der Vertrag ihn erwähnt, aber die Lohnbestandteile sollten dennoch in der schriftlichen Erklärung der Bedingungen aufgeführt sein, die Sie verpflichtend bereitstellen müssen.
Die richtige Vertragsstruktur wählen: Befristet vs. unbefristet
Das niederländische System verwendet die „Ketenregeling“ oder Kettenregel, um die aufeinanderfolgende Nutzung befristeter Vereinbarungen zu begrenzen. Gemäß der im Jahr 2026 geltenden Regel dürfen Sie maximal drei aufeinanderfolgende befristete Verträge innerhalb eines Gesamtzeitraums von 36 Monaten, inklusive Unterbrechungen, abschließen. Überschreiten Sie eine der Grenzen, wandelt sich das Verhältnis kraft Gesetzes in einen unbefristeten Vertrag um. Eine Unterbrechung von mehr als sechs Monaten unterbricht derzeit die Kette und setzt die Zählung zurück.
Planen Sie eine hier geplante Änderung ein. Nach dem Wet meer zekerheid flexwerkers, der am 12. Mai 2026 von der Tweede Kamer angenommen und am 7. Juli 2026 von der Eerste Kamer genehmigt wurde, verlängert sich die Unterbrechungszeit von sechs Monaten auf 36 Monate, mit Ausnahmen für Studenten in Nebenjobs und für Saisonarbeit. Die meisten Bestimmungen dieses Gesetzes werden voraussichtlich am 1. Januar 2028 in Kraft treten; der Bestandteil über gleichwertige Arbeitsbedingungen für Leiharbeitnehmer ist früher, am 31. Dezember 2026, geplant. Bis zum Inkrafttreten gilt das aktuelle Sechs-Monats-Intervall weiterhin. Arbeitgeber, die auf wechselndes Zeitarbeitspersonal angewiesen sind, sollten die Auswirkungen jetzt modellieren, da die Änderung den Rücksetzweg effektiv unbrauchbar macht.
Zwei verwandte Punkte zu flexiblen Verträgen. Erstens bleiben Null-Stunden- und Min-Max-Verträge im Jahr 2026 legal; der Bandbreitenvertrag, der sie ersetzt, mit einem vereinbarten Minimum und einem Maximum von höchstens 130 % dieses Minimums, kommt nicht vor dem gleichen Startdatum. Zweitens, bei befristeten Verträgen von sechs Monaten oder länger schulden Sie eine „aanzegging“: eine schriftliche Mitteilung mindestens einen Monat vor dem Enddatum, in der Sie angeben, ob Sie verlängern und zu welchen Bedingungen. Das Versäumnis zieht eine Strafe von bis zu einem Monatsgehalt nach sich und ist eine der häufigsten und vermeidbarsten Forderungen gegen ausländische Arbeitgeber.
Für Unternehmen, die hochqualifizierte Migranten einstellen, werden unbefristete Verträge häufig bevorzugt. Eine unbefristete Vereinbarung unterstützt Einwanderungsanträge und hilft, hochrangige Talente anzuziehen. Sie interagiert auch mit der Expat-Regelung, die immer noch weithin als 30%-Regelung bezeichnet wird: Für 2026 muss das steuerpflichtige Jahresgehalt des Arbeitnehmers nach Anwendung des Steuerfreibetrags mindestens 48.013 € betragen, oder 36.497 € für einen Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Master-Abschluss, der von der niederländischen Diplomprüfungsstelle verifiziert oder im Voraus von der Steuerverwaltung genehmigt wurde.
Obligatorische Klauseln für die niederländische Compliance
Jeder niederländische Arbeitsvertrag sollte die Parteien, den Arbeitsort, die Berufsbezeichnung und Aufgaben, das Startdatum, ob die Laufzeit befristet oder unbefristet ist, die vertraglich vereinbarten Stunden, das Bruttogehalt und das Zahlungsintervall, den Urlaubszuschlag, den Urlaubsanspruch, die anwendbaren Kündigungsfristen, jede anwendbare CAO und die Rentenregelung oder deren Fehlen identifizieren. Wenn Sie Hilfe bei der Strukturierung dieser komplexen Vereinbarungen benötigen, können Sie ein maßgeschneidertes Angebot anfordern, um sicherzustellen, dass Ihre Vorlagen alle lokalen Standards erfüllen.
Zur Kündigungsfrist: Die gesetzliche Kündigungsfrist für den Arbeitgeber beträgt je nach Dienstalter ein bis vier Monate und für den Arbeitnehmer einen Monat. Sie können die Kündigungsfrist des Arbeitnehmers schriftlich auf maximal sechs Monate verlängern, aber wenn Sie dies tun, muss die Kündigungsfrist des Arbeitgebers mindestens doppelt so lang sein wie die des Arbeitnehmers. Die gesetzliche Kündigungsfrist des Arbeitgebers kann nur durch eine CAO, nicht durch individuelle Vereinbarung, verkürzt werden.
Probezeit- und Wettbewerbsverbotsreformen 2026
Die Probezeit muss schriftlich vereinbart, für beide Parteien identisch sein und ist durch die Vertragsdauer begrenzt. In einem Vertrag von sechs Monaten oder weniger darf keine Probezeit vereinbart werden; jede Klausel, die dies vorgibt, ist nichtig. Für einen befristeten Vertrag, der länger als sechs Monate, aber kürzer als zwei Jahre ist, beträgt die Höchstdauer einen Monat. Für einen befristeten Vertrag von zwei Jahren oder länger und für einen unbefristeten Vertrag beträgt die Höchstdauer zwei Monate. Eine Probezeitklausel in einem aufeinanderfolgenden Vertrag mit demselben Arbeitgeber ist nichtig, es sei denn, die neue Rolle erfordert eindeutig andere Fähigkeiten oder Verantwortlichkeiten.
Wettbewerbsverbotsklauseln werden durch Artikel 7:653 des Bürgerlichen Gesetzbuches geregelt. Die Klausel muss schriftlich erfolgen und mit einem volljährigen Arbeitnehmer vereinbart werden. In einem befristeten Vertrag ist sie nur gültig, wenn der Arbeitgeber innerhalb der Klausel schriftlich die zwingenden Geschäfts- oder Dienstleistungsinteressen darlegt, die sie notwendig machen; diese Anforderung gilt seit 2015. In einem unbefristeten Vertrag gibt es derzeit keine gesetzliche Höchstdauer und keine gesetzliche Begründungspflicht, obwohl ein Gericht eine Klausel, die im Verhältnis zum Interesse des Arbeitgebers unangemessen belastend ist, aufheben oder begrenzen kann, und Gerichte tun dies regelmäßig. Über diese strukturellen Elemente hinaus müssen Sie auch sicherstellen, dass der Zeitpunkt spezifischer Zahlungen, wie des 8%igen Urlaubsgeldes, mit den niederländischen Urlaubsregelungen übereinstimmt, um Verzugsgebühren zu vermeiden.
Eine Reform ist im Kommen, aber noch kein Gesetz. Der Wetsvoorstel modernisering concurrentiebeding wurde am 29. Juni 2026 an den Staatsrat geschickt, wobei die Regierung beabsichtigt, ihn Ende 2026 dem Parlament vorzulegen. Er würde Wettbewerbsverbote auf ein Jahr begrenzen, eine schriftliche Begründung auch für unbefristete Verträge erfordern, die geografische Reichweite festlegen, den Arbeitgeber verpflichten, die Klausel ausdrücklich und rechtzeitig geltend zu machen und dem Arbeitnehmer bei Geltendmachung eine Entschädigung zu zahlen. Nichts davon ist heute für Sie bindend. Die Orientierung an den vorgeschlagenen Standards ist jedoch sinnvoll, da Übergangsbestimmungen voraussichtlich die Geltendmachungs- und Entschädigungsregeln auf bereits bestehende Klauseln anwenden werden.
Managementverträge vs. Arbeitsverträge: Vermeidung von Falschklassifizierungen
Die Unterscheidung eines Management- oder Dienstleistungsvertrags von einem Arbeitsvertrag ist die wichtigste Entscheidung in diesem Bereich. Viele internationale Unternehmen beschäftigen lokale Talente als Auftragnehmer, um die Lohnbuchhaltung zu vermeiden. Die niederländische Steuer- und Zollverwaltung prüft diese Vereinbarungen aktiv, und wenn die Arbeitsbeziehung als Anstellung funktioniert, wird sie neu klassifiziert, was zu rückwirkenden Lohnsteuer- und Sozialversicherungsbescheiden führt.
Das Deliveroo-Urteil des Obersten Gerichtshofs vom 24. März 2023 regelt die Beurteilung. Die Bezeichnung, die die Parteien dem Vertrag geben, ist nicht ausschlaggebend; entscheidend ist, wie die Beziehung tatsächlich gelebt wird. Entscheidend ist, dass das Gericht dies nicht auf ein oder zwei Tests reduzierte. Es bestätigte eine ganzheitliche Gewichtung aller Umstände in Verbindung und listete dann relevante Umstände auf, darunter die Art und Dauer der Arbeit, wie die Arbeit und Arbeitszeiten bestimmt werden, die Einbettung der Arbeit und des Arbeitnehmers in die Organisation, ob eine persönliche Leistungspflicht besteht, wie die vertragliche Vereinbarung zustande kam, wie die Vergütung bestimmt und gezahlt wird, die Höhe dieser Vergütung, das getragene kommerzielle Risiko und ob sich der Arbeitnehmer im Wirtschaftsverkehr als Unternehmer verhält oder verhalten kann. Diese Liste ist nicht erschöpfend. In seinem Uber-Urteil stellte der Oberste Gerichtshof anschließend fest, dass der Unternehmerfaktor weder entscheidend noch nachrangig ist: Er wird voll und gleichwertig neben den anderen gewichtet.
Die praktische Konsequenz ist, dass keine einzelne Vertragsklausel eine Vereinbarung immunisiert und kein einziger Faktor sie verurteilt. ICSPayroll bietet eine Alternative durch Employer of Record-Dienste: Indem wir als rechtlicher Arbeitgeber agieren, beseitigen wir die Klassifizierungsfrage, während der Arbeitnehmer vollen Schutz nach niederländischem Recht erhält.
Wet DBA und VBAR im Jahr 2026 verstehen
Das Moratorium für die Durchsetzung im Rahmen der Wet DBA endete am 1. Januar 2025. Seit diesem Datum kann die Steuerverwaltung Lohnsteuerbescheide für Scheinselbstständigkeit erlassen, prinzipiell nur für Arbeiten, die ab dem 1. Januar 2025 ausgeführt wurden; Korrekturen für frühere Jahre bleiben möglich, wenn böser Glaube vorlag oder frühere Anweisungen nicht befolgt wurden. 2026 ist ein teilweise verlängertes Übergangsjahr, und das Detail ist wichtig. Im Jahr 2026 werden keine Verzuimboetes verhängt. Vergrijpboetes, die Absicht oder grobe Fahrlässigkeit erfordern, vom Prüfer nachgewiesen, wurden ab dem 1. Januar 2026 möglich, was die wirklich neue Exposition darstellt. In der Praxis beginnt eine Untersuchung typischerweise mit einem Unternehmensbesuch, der zu einer Warnung führen kann; ein Lohnsteuerbescheid erfordert eine Buchprüfung. Ab 2027 normalisiert sich die Durchsetzung weiter unter einem gestaffelten Modell, das bis 2030 läuft, wenn der gewöhnliche Fünfjahres-Rückblickzeitraum wiederkehrt.
Bei der Gesetzgebung ist Vorsicht geboten bei Kommentaren, die vor Frühjahr 2026 veröffentlicht wurden. Die Wet VBAR sollte die Wet DBA am 1. Juli 2026 ersetzen, aber die Regierung zog den Klarstellungsbestandteil im März und April 2026 zurück. Was übrig blieb, war die Vermutung der Beschäftigung bei niedrigen Stundensätzen, aufgeteilt in ein eigenständiges Gesetz: Ein Arbeitnehmer, der unter 38 € pro Stunde (Referenzdatum 1. Januar 2026) bezahlt wird, kann eine Vermutung eines Arbeitsvertrags geltend machen, wodurch die Beweislast auf den Kunden übergeht, um echte Selbstständigkeit nachzuweisen. Dieses Gesetz wurde am 21. April 2026 von der Tweede Kamer und am 16. Juni 2026 von der Eerste Kamer angenommen und am 29. Juni 2026 im Staatsblad veröffentlicht, ist aber noch nicht in Kraft getreten; das Inkrafttreten wird per königlichem Dekret festgelegt und der anwendbare Satz separat fixiert. Die gesetzliche Klarstellung des Autoritätskriteriums wurde auf ein geplantes Zelfstandigenwet verschoben, das noch nicht im Parlament eingebracht wurde.
Bis dahin erfolgt die Beurteilung nach geltendem Recht und Rechtsprechung. Ausländische Unternehmen sollten auch das separate Risiko beachten, dass Personen, die Kerngeschäftsaktivitäten in den Niederlanden ausüben, ein Risiko einer Betriebsstätte für Körperschaftsteuerzwecke auslösen können.
Wann eine Management BV-Struktur zu verwenden ist
Ein Managementvertrag ist im Allgemeinen nur für leitende Angestellte oder Direktoren angemessen, die über ihre eigene private Gesellschaft mit beschränkter Haftung (Management BV) agieren, wo echtes Unternehmertum und kaufmännisches Risiko bestehen. Für Director-Großaktionäre (DGAs) unterscheiden sich die Arbeitnehmerversicherungsverpflichtungen. Die Website uwv.nl stellt klar, dass der Ausschluss von der obligatorischen Arbeitnehmerversicherung von der tatsächlichen Kontrolle innerhalb des Unternehmens abhängt und nicht von einem bloßen Anteilseignerprozentsatz, und insbesondere davon, ob der Direktor gegen seinen Willen entlassen werden kann. Ohne diese Kontrolle und echtes unternehmerisches Risiko bleibt ein Arbeitsvertrag der konforme Weg.
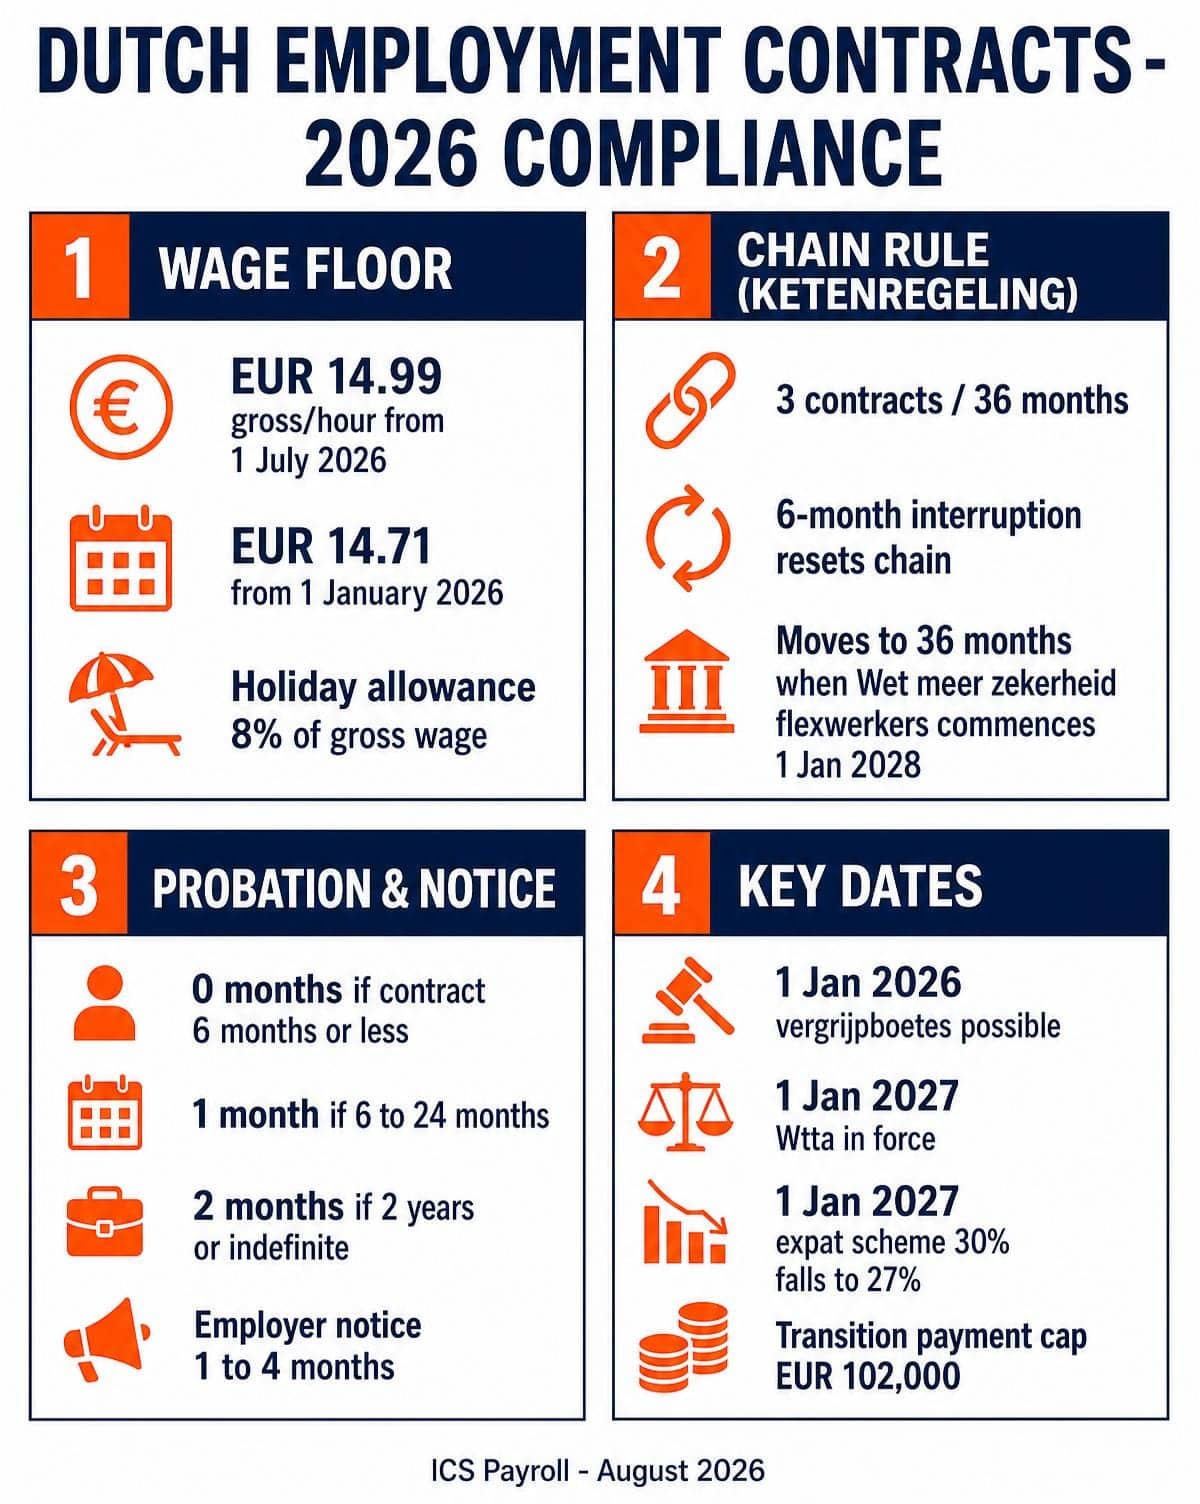
Die Compliance-Checkliste 2026 für die Verwaltung niederländischer Arbeitsverträge
Arbeiten Sie die folgenden Punkte durch. Vergewissern Sie sich, dass das Grundgehalt dem ab dem 1. Juli 2026 geltenden Bruttostundenminimum von 14,99 € entspricht und dass Ihre Lohnabrechnung für Juli die Erhöhung von 14,71 € widerspiegelt. Bestätigen Sie, dass der 8%ige Urlaubszuschlag vorgesehen ist, auf den Lohn bis zum Dreifachen des jährlichen Mindestlohns berechnet und mindestens jährlich gezahlt wird. Prüfen Sie, ob befristete Vereinbarungen innerhalb von drei Verträgen und 36 Monaten bleiben und ob die Nutzung des Sechs-Monats-Resets dokumentiert ist, wobei zu beachten ist, dass das Intervall auf 36 Monate verlängert wird, wenn das Gesetz über flexible Arbeitszeiten in Kraft tritt.
Notieren Sie den „aanzegging“-Termin für jeden befristeten Vertrag von sechs Monaten oder länger. Bestätigen Sie, dass die Probezeitklauseln der Vertragsdauer entsprechen und dass jedes Wettbewerbsverbot in einem befristeten Vertrag eine schriftliche Begründung enthält. Bei internationalen Einstellungen reichen Sie den Expat-Antrag innerhalb von vier Monaten nach dem ersten Arbeitstag ein: Wenn er rechtzeitig beantragt wird, gilt die Regelung rückwirkend ab Beginn des Arbeitsverhältnisses; wird er später beantragt, gilt er erst ab dem ersten Tag des Monats, der dem Eingang des Antrags bei der Steuerverwaltung folgt. Zwei weitere Punkte zur Expat-Regelung für 2026: Die Übergangsregelung ist am 1. Januar 2026 ausgelaufen, sodass die Regelung nun für jeden Arbeitnehmer auf den WNT-Standard von 262.000 € begrenzt ist, was bedeutet, dass keine steuerfreie extraterritoriale Zulage über diesem Betrag berechnet werden kann. Und ab dem 1. Januar 2027 sinkt die maximale Erstattung von 30 % auf 27 %, mit höheren Gehaltsnormen, sodass Mitarbeiter nahe der Schwelle vor Jahresende überprüft werden sollten. Die Regelung wird übrigens offiziell als Expat-Regelung oder „expatregeling“ bezeichnet; der ältere Name bleibt in der Praxis bestehen.
Lohnfortzahlung im Krankheitsfall und Wiedereingliederungspflichten
Das niederländische Recht legt das Risiko einer Langzeitkrankheit beim Arbeitgeber. Sie müssen dem Arbeitnehmer maximal 104 Wochen lang mindestens 70 % des Lohns zahlen. Zwei gesetzliche Grenzen werden häufig übersehen. Während der ersten 52 Wochen darf der Betrag nicht unter den anwendbaren gesetzlichen Mindestlohn fallen, sodass für geringer bezahlte Mitarbeiter der 70%-Wert oft kraft Gesetzes aufgestockt wird. Umgekehrt gilt die 70%-Verpflichtung nur bis zum maximalen Tageslohn gemäß den Sozialversicherungsfinanzierungsgesetzen; es gibt keinen gesetzlichen Anspruch auf 70 % des Überschusses. Krankheiten im Zusammenhang mit Schwangerschaft, Geburt oder Organspende ziehen 100 % nach sich. Viele CAOs und Verträge verbessern die gesetzliche Untergrenze, typischerweise 100 % im ersten Jahr und 70 % im zweiten Jahr.
Sie müssen auch den Gatekeeper-Prozess (Poortwachter) befolgen: einen Arbeitsmedizinischen Dienst beauftragen, eine Wiedereingliederungsakte und einen Aktionsplan erstellen und pflegen und den Fall in Bewegung halten. Eine unzureichende Wiedereingliederungsbemühung kann dazu führen, dass UWV eine Lohnsanktion von bis zu 52 Wochen verhängt, effektiv ein drittes Jahr Lohnzahlung, und den Entlassungsweg blockiert. Neben der Krankheit sollten Sie auch andere gesetzliche Ansprüche wie Vaterschaftsurlaub, zusätzlichen Partnerurlaub und bezahlten Elternurlaub in Ihrer Urlaubsrichtlinie berücksichtigen.
Kündigung und Übergangszahlungen
Die Kündigung in den Niederlanden ist selten einseitig. Ohne einen dringenden Grund, der eine fristlose Kündigung rechtfertigt, erfordert die Kündigung durch den Arbeitgeber im Allgemeinen eine vorherige Genehmigung von UWV, wegen Entlassung oder langfristiger Arbeitsunfähigkeit, oder die Auflösung durch das Amtsgericht aus einem der gesetzlichen Gründe. Kündigung während der Probezeit, Ablauf eines befristeten Vertrages und gegenseitiges Einverständnis fallen nicht unter diese Anforderung. Die gesetzliche Übergangszahlung entsteht ab dem ersten Arbeitstag und ist im Jahr 2026 auf brutto 102.000 € begrenzt, oder ein Bruttojahresgehalt, wenn der Arbeitnehmer mehr verdient. Sie ist nicht in jedem Fall geschuldet: Sie entsteht nicht, wenn der Arbeitnehmer ohne schwerwiegendes Fehlverhalten des Arbeitgebers kündigt, noch bei fristloser Kündigung aus einem dringenden Grund, der auf schwerwiegendes Fehlverhalten des Arbeitnehmers zurückzuführen ist.
Die meisten Arbeitgeber bevorzugen eine Aufhebungsvereinbarung (vaststellingsovereenkomst), die Gerichtsverfahren vermeidet und, wenn sie korrekt formuliert ist, den Anspruch des Arbeitnehmers auf Arbeitslosengeld erhält. Beachten Sie den Kompromiss ehrlich: Nach einer Aufhebungsvereinbarung ist die gesetzliche Übergangszahlung nicht kraft Gesetzes geschuldet, daher ist die Abfindungszahlung ein ausgehandelter Punkt, und in der Praxis übersteigt der ausgehandelte Betrag oft die gesetzliche Berechnung. Der Arbeitnehmer hat außerdem eine gesetzliche Bedenkzeit von 14 Tagen nach der Unterzeichnung, drei Wochen, wenn die Vereinbarung das Recht nicht erwähnt, innerhalb derer er ohne Angabe von Gründen widerrufen kann. Berücksichtigen Sie dies in Ihren Zeitplänen. Wenn Sie sich Sorgen um Ihre aktuellen Haftungsrisiken machen, kontaktieren Sie ICSPayroll für eine umfassende Compliance-Prüfung.
Optimierung der niederländischen Vertragsverwaltung mit ICSPayroll
Die Verwaltung niederländischer Arbeitsverträge als ausländisches Unternehmen umfasst Steuerregistrierungen, Sozialversicherungspflichten und arbeitsrechtliche Haftungsrisiken. ICSPayroll agiert als Ihr lokaler rechtlicher Arbeitgeber durch unseren Employer of Record (EOR)-Service und übernimmt die Verantwortung für die Vertragskonformität, während Sie die tägliche Arbeit leiten. Sie erhalten eine monatliche Rechnung, die Bruttolöhne, den 8%igen Urlaubszuschlag und Arbeitgeber-Sozialversicherungsbeiträge einschließlich AWf, Aof und den Zvw-Krankenversicherungsbeitrag konsolidiert.
Ein rechtlicher Punkt, den wir offen darlegen, da er den Dienst definiert. Gemäß den Bestimmungen des niederländischen Bürgerlichen Gesetzbuches zur Arbeitnehmerüberlassung hat ein überlassener Arbeitnehmer Anspruch auf dieselben Arbeitsbedingungen wie das vergleichbare Personal des Kunden und auf eine angemessene Altersvorsorge. Eine EOR-Vereinbarung ist daher eine Compliance- und Verwaltungslösung, kein Weg zu einer niedrigeren Kostenbasis als die direkte Anstellung. Jeder Anbieter, der etwas anderes vorschlägt, beschreibt eine Struktur, die einer Prüfung nicht standhalten wird.
Zwei regulatorische Daten sind für jeden, der einen Lohnabrechnungs- oder Personaldienstleister in den Niederlanden nutzt, wichtig. Die Überlassung von Arbeitskräften erfordert eine Registrierung im Handelsregister für diese Tätigkeit. Und nach der Wtta, dem Zulassungsregime für Unternehmen, die Arbeitskräfte Dritten zur Verfügung stellen, einschließlich Arbeitsvermittlungen, Zeitarbeitsfirmen und Lohnabrechnungsunternehmen, tritt das Gesetz am 1. Januar 2027 in Kraft. Anbieter, die das Übergangsregime nutzen möchten, müssen sich zwischen dem 1. November und dem 31. Dezember 2026 registrieren, wobei die Zulassungsanträge vom 1. Mai bis 30. Juni 2027 laufen und die niederländische Arbeitsbehörde ab dem 1. Januar 2028 die Einhaltung durchsetzt. Ab diesem Zeitpunkt dürfen Kunden nur noch zugelassene Anbieter beauftragen, und Strafen können sowohl den Kunden als auch den Anbieter treffen. Fragen Sie bei der Auswahl eines EOR-Partners direkt nach seiner Wtta-Trajektorie.
Schnelle Einstellung in den Niederlanden
Sie können innerhalb weniger Wochen in den Niederlanden operieren, ohne eine niederländische BV zu gründen, wodurch Sie die Einrichtung und laufende Verwaltung einer lokalen Einheit vermeiden. Wir beraten Sie bezüglich der Expat-Regelung und der steuerpflichtigen Gehaltsschwelle von 48.013 € für 2026 und verwalten den Antrag innerhalb des Vier-Monats-Fensters. Sowohl Arbeitgeber als auch Arbeitnehmer erhalten Portalzugriff auf unterzeichnete Verträge, monatliche Gehaltsabrechnungen und jährliche Steuererklärungen.
Zum Thema Einwanderung ist eine Klarstellung angebracht, da dies auf dem Markt oft verschwommen ist. Die Regelung für hochqualifizierte Migranten erfordert, dass der Arbeitgeber ein anerkannter Sponsor beim Einwanderungs- und Einbürgerungsdienst (IND) ist, und der IND wendet spezifische Bedingungen für Lohnabrechnungs- und Entsendekonstruktionen an. Wenn die Sponsorship durch einen lizenzierten Partner anstatt durch den Lohnabrechnungsarbeitgeber selbst arrangiert wird, muss die Struktur so eingerichtet werden, dass die sponsoring-Einheit und der rechtliche Arbeitgeber den IND-Anforderungen entsprechen. Wir werden Ihnen erklären, wie das in Ihrem speziellen Fall funktioniert, anstatt es als automatisch darzustellen.
Ihr Partner für nachhaltigen Erfolg
Wir arbeiten als kooperativer Partner für Technologieunternehmen und internationale Firmen, die in den niederländischen Markt eintreten, indem wir schnelles digitales Onboarding mit konservativen Rechtsstandards kombinieren. Wir erstellen Ihnen innerhalb von 24 Stunden nach Ihrer Anfrage ein maßgeschneidertes Angebot, damit Sie Kosten sicher planen können. Kontaktieren Sie uns noch heute, um Ihre lokale Compliance zu sichern.
Sichern Sie Ihre niederländische Expansion mit Expert-Compliance
Die Verwaltung niederländischer Arbeitsverträge im Jahr 2026 erfordert die Unterscheidung zwischen dem, was in Kraft ist, und dem, was geplant ist. Ihre Vereinbarungen müssen das Stundenminimum von 14,99 €, die aktuellen Grenzen der Kettenregel und Probezeitgrenzen, die der Vertragsdauer folgen, widerspiegeln. Da die Durchsetzung gegen Scheinselbstständigkeit bis 2030 normalisiert wird und das Wtta-Zulassungsregime am 1. Januar 2027 in Kraft tritt, ist der Grund, die Struktur jetzt richtig aufzustellen, stärker als der, abzuwarten.
Dieser Artikel bietet allgemeine Informationen zum niederländischen Arbeits- und Lohnrecht mit Stand August 2026 und stellt keine Rechts- oder Steuerberatung dar. Gesetze, Schwellenwerte und Inkrafttretungsdaten ändern sich; überprüfen Sie aktuelle Zahlen, bevor Sie handeln, oder kontaktieren Sie uns für eine Beratung zu Ihrer spezifischen Situation.
Häufig gestellte Fragen
Was sind die obligatorischen Elemente eines niederländischen Arbeitsvertrags im Jahr 2026?
Die Vereinbarung sollte beide Parteien, den Arbeitsort, die Berufsbezeichnung und Aufgaben, das Startdatum, ob die Laufzeit befristet oder unbefristet ist, die vertraglich vereinbarten Stunden, das Bruttogehalt und das Zahlungsintervall, den 8%igen Urlaubszuschlag, den Urlaubsanspruch, die Kündigungsfristen, jede anwendbare CAO und die Rentenregelung identifizieren. Klauseln zur Probezeit, zum Wettbewerbsverbot und zum Abwerbeverbot sind nur durchsetzbar, wenn sie schriftlich vereinbart werden. Getrennt davon unterliegt Ihre Lohnabrechnungsverwaltung einer siebenjährigen steuerlichen Aufbewahrungspflicht, wobei bestimmte Lohnsteuerpositionen mindestens fünf volle Kalenderjahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden.
Wie oft kann ich einen befristeten Vertrag in den Niederlanden verlängern?
Derzeit maximal drei aufeinanderfolgende befristete Verträge innerhalb von 36 Monaten, einschließlich Unterbrechungen. Ein vierter Vertrag oder die Überschreitung von 36 Monaten führt kraft Gesetzes zu einem unbefristeten Vertrag. Eine Unterbrechung von mehr als sechs Monaten unterbricht die Kette. Nach dem Wet meer zekerheid flexwerkers, der 2026 verabschiedet wurde, verlängert sich diese Unterbrechungszeit auf 36 Monate, wobei die meisten Bestimmungen voraussichtlich am 1. Januar 2028 in Kraft treten.
Wie hoch ist der Mindestlohn 2026 für Arbeitnehmer in den Niederlanden?
14,99 € brutto pro Stunde für Arbeitnehmer ab 21 Jahren ab dem 1. Juli 2026, nach 14,71 € ab dem 1. Januar 2026. Der Satz wird am 1. Januar und 1. Juli indexiert. Es gibt keine festen gesetzlichen Monatsmindestlöhne; der Monatsbetrag ergibt sich aus den vertraglich vereinbarten Stunden. Für Arbeitnehmer zwischen 15 und 20 Jahren gelten niedrigere gesetzliche Sätze.
Brauche ich eine niederländische Einheit, um jemanden in den Niederlanden einzustellen?
Nein. Mit einem Employer of Record wie ICSPayroll wird der EOR zum rechtlichen Arbeitgeber und übernimmt die Lohnabrechnung, Lohnsteuer- und Arbeitsrechtspflichten, während Sie die Arbeit leiten. Beachten Sie, dass nach niederländischem Arbeitnehmerüberlassungsrecht der Arbeitnehmer Anspruch auf dieselben Arbeitsbedingungen wie Ihr eigenes vergleichbares Personal sowie auf eine angemessene Altersvorsorge hat.
Wie hoch ist die Kappungsgrenze der Übergangszahlung im Jahr 2026?
102.000 € brutto, oder ein Bruttojahresgehalt, wenn der Arbeitnehmer mehr verdient. Sie entsteht ab dem ersten Arbeitstag. Sie ist nicht geschuldet, wenn der Arbeitnehmer ohne schwerwiegendes schuldhaftes Verhalten des Arbeitgebers kündigt, noch bei fristloser Kündigung aus einem dringenden Grund, der auf schwerwiegendes schuldhaftes Verhalten des Arbeitnehmers zurückzuführen ist. Im Rahmen einer Aufhebungsvereinbarung gilt die gesetzliche Zahlung nicht kraft Gesetzes, und die Abfindung wird zu einer ausgehandelten Bedingung.
Wie wirkt sich die 30%-Regelung auf den Arbeitsvertrag aus?
Arbeitgeber und Arbeitnehmer müssen im Vertrag oder einem Zusatz schriftlich vereinbaren, dass ein Teil des Lohns als steuerfreie extraterritoriale Kostenpauschale ausgewiesen wird; der Anspruch selbst ergibt sich aus einem gemeinsamen Antrag und einer Entscheidung der Steuerverwaltung. Für 2026 beträgt die steuerpflichtige Gehaltsschwelle nach Abzug der Pauschale 48.013 €, oder 36.497 € für einen qualifizierten Arbeitnehmer unter 30 mit Master-Abschluss, und die Regelung ist auf den WNT-Standard von 262.000 € begrenzt. Reichen Sie den Antrag innerhalb von vier Monaten nach dem ersten Arbeitstag ein, um eine rückwirkende Wirkung zu erzielen. Ab dem 1. Januar 2027 sinkt der Höchstsatz auf 27 % mit höheren Gehaltsnormen.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die unten aufgeführten Quellen zurückzuführen: die genauen Gesetzesartikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:668a Niederländisches Bürgerliches Gesetzbuch, die Kettenregel (ketenregeling): 3 Verträge, 36 Monate, 6 Monate Unterbrechung
- Artikel 7:610 Niederländisches Bürgerliches Gesetzbuch, Definition des Arbeitsvertrags
- Artikel 15 Mindestlohngesetz, der 8%ige Urlaubszuschlag (vakantiebijslag)
- Rijksoverheid, gesetzliche Mindeststundenlöhne ab 1. Januar 2026
- Niederländische Arbeitsbehörde, Durchsetzung, Inspektionen und Sanktionspolitik
- UWV, Krankheit, Wiedereingliederungspflichten und der WIA-Antrag in Woche 93
- CBS, Entschädigung von Arbeitnehmern und Beschäftigung nach Wirtschaftszweigen (nationaler Datensatz 84165ENG)
- CBS StatLine, die offene statistische Datenbank hinter den hier zitierten Lohn- und Beschäftigungszahlen
- Oberster Gerichtshof 21. Februar 2020, ECLI:NL:HR:2020:312: Anwendung der Kettenregel von Art. 7:668a BW auf aufeinanderfolgende befristete Verträge
- Oberster Gerichtshof 28. November 2025, ECLI:NL:HR:2025:1808: die Aggregationsregel für die Übergangszahlung nach Art. 7:673(4) BW
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Die Vereinbarung sollte beide Parteien, den Arbeitsort, die Berufsbezeichnung und Aufgaben, das Startdatum, ob die Laufzeit befristet oder unbefristet ist, die vertraglich vereinbarten Stunden, das Bruttogehalt und das Zahlungsintervall, den 8%igen Urlaubszuschlag, den Urlaubsanspruch, die Kündigungsfristen, jede anwendbare CAO und die Rentenregelung identifizieren. Klauseln zur Probezeit, zum Wettbewerbsverbot und zum Abwerbeverbot sind nur durchsetzbar, wenn sie schriftlich vereinbart werden. Getrennt davon unterliegt Ihre Lohnabrechnungsverwaltung einer siebenjährigen steuerlichen Aufbewahrungspflicht, wobei bestimmte Lohnsteuerpositionen mindestens fünf volle Kalenderjahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden.
Derzeit maximal drei aufeinanderfolgende befristete Verträge innerhalb von 36 Monaten, einschließlich Unterbrechungen. Ein vierter Vertrag oder die Überschreitung von 36 Monaten führt kraft Gesetzes zu einem unbefristeten Vertrag. Eine Unterbrechung von mehr als sechs Monaten unterbricht die Kette. Nach dem Wet meer zekerheid flexwerkers, der 2026 verabschiedet wurde, verlängert sich diese Unterbrechungszeit auf 36 Monate, wobei die meisten Bestimmungen voraussichtlich am 1. Januar 2028 in Kraft treten.
14,99 € brutto pro Stunde für Arbeitnehmer ab 21 Jahren ab dem 1. Juli 2026, nach 14,71 € ab dem 1. Januar 2026. Der Satz wird am 1. Januar und 1. Juli indexiert. Es gibt keine festen gesetzlichen Monatsmindestlöhne; der Monatsbetrag ergibt sich aus den vertraglich vereinbarten Stunden. Für Arbeitnehmer zwischen 15 und 20 Jahren gelten niedrigere gesetzliche Sätze.
Nein. Mit einem Employer of Record wie ICSPayroll wird der EOR zum rechtlichen Arbeitgeber und übernimmt die Lohnabrechnung, Lohnsteuer- und Arbeitsrechtspflichten, während Sie die Arbeit leiten. Beachten Sie, dass nach niederländischem Arbeitnehmerüberlassungsrecht der Arbeitnehmer Anspruch auf dieselben Arbeitsbedingungen wie Ihr eigenes vergleichbares Personal sowie auf eine angemessene Altersvorsorge hat.
102.000 € brutto, oder ein Bruttojahresgehalt, wenn der Arbeitnehmer mehr verdient. Sie entsteht ab dem ersten Arbeitstag. Sie ist nicht geschuldet, wenn der Arbeitnehmer ohne schwerwiegendes schuldhaftes Verhalten des Arbeitgebers kündigt, noch bei fristloser Kündigung aus einem dringenden Grund, der auf schwerwiegendes schuldhaftes Verhalten des Arbeitnehmers zurückzuführen ist. Im Rahmen einer Aufhebungsvereinbarung gilt die gesetzliche Zahlung nicht kraft Gesetzes, und die Abfindung wird zu einer ausgehandelten Bedingung.
Arbeitgeber und Arbeitnehmer müssen im Vertrag oder einem Zusatz schriftlich vereinbaren, dass ein Teil des Lohns als steuerfreie extraterritoriale Kostenpauschale ausgewiesen wird; der Anspruch selbst ergibt sich aus einem gemeinsamen Antrag und einer Entscheidung der Steuerverwaltung. Für 2026 beträgt die steuerpflichtige Gehaltsschwelle nach Abzug der Pauschale 48.013 €, oder 36.497 € für einen qualifizierten Arbeitnehmer unter 30 mit Master-Abschluss, und die Regelung ist auf den WNT-Standard von 262.000 € begrenzt. Reichen Sie den Antrag innerhalb von vier Monaten nach dem ersten Arbeitstag ein, um eine rückwirkende Wirkung zu erzielen. Ab dem 1. Januar 2027 sinkt der Höchstsatz auf 27 % mit höheren Gehaltsnormen.


