
Gestión de contratos de trabajo neerlandeses: lista de control de cumplimiento normativo de 2026 para empleadores
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
¿Podría un simple descuido en su plantilla de contrato desencadenar una auditoría de retenciones fiscales y nóminas por parte de la Administración Tributaria neerlandesa (Belastingdienst)? La aplicación de medidas contra el falso trabajo autónomo se reanudó el 1 de enero de 2025 y, aunque 2026 sigue siendo un año de transición, el riesgo para las empresas internacionales aumenta a un ritmo establecido. Gestionar con éxito los contratos de trabajo neerlandeses en 2026 exige algo más que diligencia administrativa. Requiere saber qué normas están realmente en vigor hoy en día, cuáles han sido adoptadas pero aún no han entrado en vigor y cuáles son todavía meras propuestas, ya que una gran parte de los análisis publicados mezcla las tres.
Entendemos que las normas de la regla de la cadena (Ketenregeling) para contratos temporales, las variaciones en los umbrales del régimen para expatriados y una serie de reformas sobre el trabajo flexible generan una auténtica presión administrativa. Esta guía expone la situación legal vigente y señala los cambios programados para que pueda planificar con antelación en lugar de reaccionar sobre la marcha. Aprenderá a estructurar correctamente las cláusulas obligatorias, cumplir con las obligaciones de seguridad social y contratar localmente sin necesidad de constituir una BV neerlandesa.
Puntos clave
- La Ketenregeling permite actualmente tres contratos consecutivos de duración determinada a lo largo de un máximo de 36 meses antes de que surja un contrato indefinido por ministerio de la ley.
- El salario mínimo legal es de 14,99 € brutos por hora a partir del 1 de julio de 2026, y la paga obligatoria de vacaciones es del 8 % del salario bruto, con un tope de tres veces el salario mínimo anual.
- Los contratos de cero horas siguen siendo legales en 2026. La ley que los sustituye por contratos de banda horaria (bandwidth contracts) ha sido adoptada, pero no se espera que entre en vigor hasta el 1 de enero de 2028.
- La clasificación errónea de trabajadores se evalúa según la jurisprudencia consolidada existente, no con arreglo al marco de clarificación de la VBAR, el cual fue retirado por el gobierno en 2026.
- En virtud de la legislación neerlandesa sobre nóminas, un empleado en régimen de payrolling tiene derecho a las mismas condiciones de empleo que el personal comparable del propio cliente, además de a una pensión adecuada.
- Un Employer of Record puede asumir el cumplimiento normativo local y las obligaciones de gestión de nóminas a través de una única factura mensual, dentro de estas restricciones legales.
Índice de contenidos
- Cómo desenvolverse en el derecho laboral neerlandés para empleadores extranjeros en 2026
- Elección de la estructura contractual adecuada: duración determinada vs. indefinido
- Contratos de gestión vs. contratos de trabajo: cómo evitar la clasificación errónea
- Lista de control de cumplimiento normativo de 2026 para gestionar contratos de trabajo neerlandeses
- Optimización de la gestión de contratos neerlandeses con ICSPayroll
Cómo desenvolverse en el derecho laboral neerlandés para empleadores extranjeros en 2026
El mercado laboral neerlandés está fuertemente regulado y protege con firmeza a los empleados. Para las empresas internacionales, gestionar contratos de trabajo neerlandeses significa cumplir normas que favorecen de forma general al trabajador, y el incumplimiento acarrea exposición financiera o litigios ante los tribunales de los Países Bajos. Un acuerdo de trabajo verbal es válido en virtud del derecho laboral neerlandés (fuente principal: Burgerlijk Wetboek Boek 7 (legislación sobre contratos de trabajo), wetten.overheid.nl), pero varias cláusulas - el período de prueba, la no competencia y la no captación de clientes o personal, entre ellas - solo son exigibles si se acuerdan por escrito y se firman. Sin un documento formal por escrito, esas protecciones quedan sin efecto para el empleador.
Más allá de la contratación, los empleadores deben mantener un registro documental riguroso. La administración de nóminas está sujeta a un requisito fiscal de retención de siete años. Una serie más específica de elementos - la copia del documento de identidad, los datos del impuesto sobre nóminas del trabajador y cualquier solicitud para aplicar o no la deducción sobre el impuesto sobre nóminas (loonheffingskorting) - debe conservarse durante al menos cinco años naturales completos tras la finalización de la relación laboral. Tenga en cuenta que esta es una obligación fiscal y no una autorización para conservarlo todo: el contenido del expediente de personal, como contratos de trabajo, evaluaciones y correspondencia, constituye datos personales conforme al RGPD y solo debe conservarse el tiempo estrictamente necesario, que en la práctica es considerablemente menor. Aplicar un criterio general de siete años a todo el expediente de personal genera por sí mismo un problema de minimización de datos.
El papel del Código Civil neerlandés y los CAO
Las relaciones laborales se rigen primordialmente por el Libro 7, Título 10 del Código Civil neerlandés (Burgerlijk Wetboek). Este marco fija la base regulatoria para todo, desde los procedimientos de despido hasta la prestación por enfermedad. Además, muchos sectores están cubiertos por un Convenio Colectivo de Trabajo (CAO), que puede mejorar los mínimos legales y, en supuestos determinados, permitir desviaciones de los mismos. Determinar si a su actividad se le aplica un CAO obligatorio es una cuestión previa ineludible, no un detalle menor: un CAO puede dictar tablas salariales, jornadas de trabajo, cotizaciones de pensiones y plazos de preaviso, y un CAO declarado de obligado cumplimiento general se aplica con independencia de si usted forma parte o no de la asociación patronal firmante. Para obtener una perspectiva más amplia sobre estos niveles normativos, consulte nuestra Guía de cumplimiento normativo de 2026.
Mínimos legales y estándares salariales de 2026
El cumplimiento financiero comienza con el umbral salarial mínimo. A partir del 1 de julio de 2026, el salario mínimo legal para empleados a partir de 21 años es de 14,99 € brutos por hora, tras haber sido de 14,71 € por hora desde el 1 de enero de 2026. La tarifa se indexa dos veces al año, el 1 de enero y el 1 de julio. Desde 2024, los Países Bajos aplican un salario mínimo legal por hora: ya no existen salarios mínimos fijos mensuales, semanales o diarios, de modo que la cantidad mensual se deriva de las horas fijadas por contrato. Existen tablas reducidas de salario mínimo para trabajadores jóvenes de 15 a 20 años y baremos diferenciados para aprendices en formación BBL. Puede consultar los baremos tributarios y tipos de cotización más recientes en la web oficial de belastingdienst.nl.
Sobre el salario base, los empleados tienen derecho a una paga o subsidio de vacaciones (vakantiebijslag) de al menos el 8 % del salario bruto, calculada sobre el salario hasta un tope de tres veces el salario mínimo anual. Por defecto legal, se abona al menos una vez al año en junio, aunque puede acordarse por escrito otro momento de pago. Este derecho existe por imperativo legal, figure o no en el contrato, pero los conceptos salariales deben constar claramente en la declaración por escrito de las condiciones contractuales que está obligado a facilitar.
Elección de la estructura contractual adecuada: duración determinada vs. indefinido
El sistema neerlandés emplea la Ketenregeling (o regla de la cadena) para restringir el uso encadenado de acuerdos temporales. Conforme a la regla vigente en 2026, se puede formalizar un máximo de tres contratos consecutivos de duración determinada en un período total de 36 meses, computando los intervalos. Si se rebasa cualquiera de estos límites, la relación se convierte en contrato de duración indefinida por ministerio de la ley. En la actualidad, una interrupción superior a seis meses rompe la cadena y reinicia el cómputo desde cero.
Conviene anticiparse a una modificación ya programada: bajo la Wet meer zekerheid flexwerkers, aprobada por la Tweede Kamer el 12 de mayo de 2026 y por la Eerste Kamer el 7 de julio de 2026, el plazo de interrupción se ampliará de seis a 36 meses, con excepciones para estudiantes con empleos secundarios y para labores estacionales. Se prevé que la mayoría de las disposiciones de dicha ley entren en vigor el 1 de enero de 2028; el apartado referente a la equiparación de condiciones laborales para los trabajadores de agencias de trabajo temporal está fijado antes, para el 31 de diciembre de 2026. Hasta su entrada en vigor, sigue aplicándose el intervalo de seis meses. Las empresas que dependan de la rotación de personal eventual deben evaluar el impacto desde ahora, puesto que este cambio inutilizará en la práctica la vía del reinicio de la cadena.
Existen dos precisiones vinculadas a la contratación flexible. En primer lugar, los contratos de cero horas y los contratos de mínimos y máximos (min-max) siguen siendo plenamente legales en 2026; el contrato de banda horaria (bandwidth contract) que los sustituirá, con un mínimo acordado y un máximo no superior al 130 % de dicho mínimo, llegará en esa misma fecha de entrada en vigor, no antes. En segundo lugar, en contratos de duración determinada de seis meses o más debe cumplirse con la notificación previa (aanzegging): una comunicación por escrito al menos un mes antes de la fecha de finalización en la que se indique si se renovará el contrato y en qué condiciones. Su omisión conlleva una penalización de hasta un mes de salario, siendo una de las reclamaciones más comunes y más evitables contra empleadores foráneos.
Para empresas que contratan a migrantes altamente cualificados, los contratos indefinidos suelen ser la opción predilecta. Un contrato permanente respalda las solicitudes de visado o residencia y ayuda a fidelizar perfiles de alto nivel. Asimismo, interactúa de forma directa con el régimen para expatriados, aún conocido habitualmente como la regla del 30 % (30%-regeling): para 2026, el salario anual imponible del empleado tras la deducción exenta de impuestos debe ser de al menos 48.013 €, o de 36.497 € si el empleado es menor de 30 años y posee un máster cualificado validado por el organismo neerlandés de homologación de diplomas o aprobado de antemano por la Belastingdienst.
Cláusulas obligatorias para la conformidad legal en los Países Bajos
Todo contrato de trabajo neerlandés debe especificar la identidad de las partes, el lugar de trabajo, el puesto y funciones, la fecha de inicio, la naturaleza determinada o indefinida del contrato, las horas acordadas, el salario bruto y la periodicidad del pago, el subsidio de vacaciones, los días de vacaciones reconocidos, los plazos de preaviso aplicables, el CAO en su caso y el régimen de pensiones correspondiente o su ausencia. Si requiere ayuda técnica para estructurar estos acuerdos, puede solicitar un presupuesto a medida para cerciorarse de que sus plantillas cumplen estrictamente los estándares locales.
En relación con el preaviso: el preaviso legal para el empleador oscila entre uno y cuatro meses en función de la antigüedad en el servicio, y es de un mes para el trabajador. Es admisible prolongar por escrito el plazo de preaviso del empleado hasta un máximo de seis meses, pero en tal caso, el preaviso aplicable al empleador deberá duplicar como mínimo el fijado para el empleado. El preaviso legal del empleador solo puede acortarse mediante CAO, nunca a través de un pacto individual.
Período de prueba y reformas del pacto de no competencia en 2026
El período de prueba debe fijarse siempre por escrito, ser de igual duración para ambas partes y ajustarse a los límites que marca la duración del contrato. No cabe acordar período de prueba alguno en contratos de seis meses o menos; toda cláusula que pretenda incluirlo es nula de pleno derecho. En contratos de duración determinada superiores a seis meses e inferiores a dos años, el límite máximo es de un mes. Para contratos temporales de dos años o más, y para contratos indefinidos, el plazo máximo es de dos meses. Cualquier pacto de período de prueba en un contrato sucesivo con el mismo empleador carece de validez, salvo que el nuevo puesto exija con claridad competencias o responsabilidades ostensiblemente diferentes.
Las cláusulas de no competencia se rigen por el artículo 7:653 del Código Civil. El pacto debe figurar por escrito y suscribirse con un empleado mayor de edad. En contratos de duración determinada únicamente resulta válido si el empleador justifica por escrito, dentro de la propia cláusula, los motivos imperiosos de negocio o servicio que lo hacen indispensable; esta exigencia rige desde 2015. En contratos indefinidos no existe en este momento un límite legal de duración máxima ni obligación legal de motivación, si bien los tribunales pueden anular o atenuar cláusulas desproporcionadamente gravosas frente al interés legítimo del empleador, lo cual ocurre con frecuencia. Al margen de estos aspectos estructurales, también debe velar por que el abono de conceptos concretos, como el 8 % del subsidio de vacaciones, cumpla con las normas neerlandesas sobre la paga de vacaciones para evitar sanciones por mora.
Existe una reforma en tramitación, pero todavía no constituye derecho positivo vigente. La propuesta de ley de modernización del pacto de no competencia (Wetsvoorstel modernisering concurrentiebeding) se remitió al Consejo de Estado el 29 de junio de 2026, con la previsión gubernamental de trasladarla al parlamento a finales de 2026. Esta norma limitaría las cláusulas de no competencia a un año máximo, exigiría motivación por escrito también en contratos indefinidos, obligaría a precisar el alcance geográfico, impondría al empleador el deber de invocar la cláusula de forma expresa y en plazo, e introduciría una compensación económica a favor del trabajador cuando se aplique. Nada de esto es jurídicamente vinculante a día de hoy. No obstante, redactar los contratos adaptándose a estas directrices resulta prudente, pues se espera que las disposiciones transitorias hagan aplicables las normas de invocación e indemnización a cláusulas preexistentes.
Contratos de gestión vs. contratos de trabajo: cómo evitar la clasificación errónea
Diferenciar un contrato de servicios o de gestión (management agreement) de un contrato laboral es una de las determinaciones de mayor trascendencia en este ámbito. Muchas empresas foráneas recurren a profesionales locales como contratistas independientes para evitar la gestión de nóminas y cargas sociales. La Belastingdienst examina minuciosamente estas estructuras y, si la relación material funciona como una relación laboral por cuenta ajena, será recalificada, conllevando liquidaciones retroactivas de retenciones sobre rendimientos del trabajo y cotizaciones sociales.
La sentencia del Tribunal Supremo (Hoge Raad) en el asunto Deliveroo del 24 de marzo de 2023 rige esta valoración. La denominación contractual que las partes otorguen al acuerdo carece de valor determinante; lo decisivo es cómo se ejecuta efectivamente la relación en el día a día. De modo fundamental, el Tribunal no redujo este examen a uno o dos criterios aislados. Confirmó una ponderación holística de todas las circunstancias concurrentes y desglosó factores pertinentes: la naturaleza y duración del trabajo, cómo se determinan las funciones y los horarios, la integración del trabajador y la actividad en la estructura organizativa, la exigencia de prestación personalísima, el modo en que se formalizó el pacto contractual, la forma de cálculo y desembolso de la retribución, el importe de la misma, la asunción de riesgo empresarial y si el profesional actúa o puede actuar como empresario en el tráfico mercantil. Dicho catálogo no es taxativo. Posteriormente, en su sentencia en el asunto Uber, el Tribunal Supremo determinó que la condición de empresario no es un factor definitorio exclusivo ni un elemento subordinado: se sopesa en pie de total igualdad junto al resto de circunstancias.
La consecuencia práctica es que ninguna cláusula contractual singular blinda por sí misma una relación, ni un solo indicio la condena automáticamente. ICSPayroll ofrece una solución alternativa a través de sus servicios de Employer of Record: al asumir el papel de empleador formal y legal, eliminamos la incertidumbre de la clasificación indebida al tiempo que el profesional cuenta con la plena protección legal neerlandesa.
Comprender la Wet DBA y la VBAR en 2026
La moratoria en la aplicación forzosa de la Wet DBA concluyó el 1 de enero de 2025. Desde esa fecha, la Belastingdienst puede cursar liquidaciones por contingencias de nómina derivadas de falso trabajo autónomo, en principio solo respecto de trabajos prestados a partir del 1 de enero de 2025; la regularización de ejercicios precedentes sigue siendo viable en supuestos de mala fe manifiesta o desatención de requerimientos previos. El ejercicio 2026 constituye un año transitorio parcialmente prorrogado, y los detalles revisten importancia. Durante 2026 no se imponen multas formales u objetivas por omisión (verzuimboetes). En cambio, las multas por infracción culpable o negligencia grave (vergrijpboetes) - que exigen dolo o culpa grave acreditados por la inspección - resultan aplicables desde el 1 de enero de 2026, lo que representa el nuevo foco real de riesgo. En la operativa habitual, una comprobación se inicia a menudo con una visita de control (bedrijfsbezoek), que puede saldarse con una advertencia; levantar una liquidación formal de retenciones sobre nóminas exige una inspección contable y de libros. A partir de 2027, el régimen sancionador se normalizará paulatinamente hasta 2030, momento en el que se restablecerá el plazo general de prescripción retroactiva de cinco años.
En el plano normativo, conviene ser cautos con los análisis publicados con anterioridad a la primavera de 2026. La Wet VBAR estaba proyectada para relevar a la Wet DBA el 1 de julio de 2026, pero el ejecutivo descartó y retiró su vertiente relativa a la clarificación conceptual de la subordinación entre marzo y abril de 2026. Lo que subsistió fue la presunción de laboralidad ante remuneraciones por hora reducidas, tramitada mediante una ley independiente: un trabajador que perciba menos de 38 € por hora (con fecha de referencia de 1 de enero de 2026) puede invocar la presunción de contrato de trabajo, trasladando la carga de la prueba a la empresa contratante para acreditar que media auténtico trabajo por cuenta propia. Dicha ley fue aprobada por la Tweede Kamer el 21 de abril de 2026, por la Eerste Kamer el 16 de junio de 2026 y promulgada en el Staatsblad el 29 de junio de 2026; no obstante, aún no ha entrado en vigor: la vigencia se establecerá mediante real decreto y el importe de la tarifa horaria aplicable se fijará de manera diferenciada. Por su parte, la clarificación legal del criterio de ajenidad y dependencia ha quedado pospuesta a una futura Zelfstandigenwet, aún no presentada en sede parlamentaria.
Hasta que eso suceda, el análisis continúa fundamentándose en el régimen legal y la jurisprudencia vigentes. Las corporaciones internacionales deben advertir asimismo el riesgo independiente de que empleados que desarrollen labores troncales del negocio en los Países Bajos puedan generar un riesgo de establecimiento permanente a efectos del impuesto sobre sociedades.
Cuándo utilizar una estructura de Management BV
Un contrato de gestión mercantil (management agreement) suele resultar adecuado únicamente para directivos de alto rango o consejeros que operan a través de su propia sociedad limitada unipersonal (Management BV), en un contexto en el que concurran verdadero ejercicio empresarial y asunción de riesgo comercial. En el caso de los directores-accionistas mayoritarios (DGA), el régimen de aseguramiento obligatorio para empleados difiere. El portal uwv.nl puntualiza que la exención de los seguros sociales obligatorios para asalariados depende del control efectivo dentro de la mercantil y no de una mera cifra de participación accionarial, atendiéndose en particular a si el directivo puede ser cesado en contra de su propia voluntad. De no mediar dicho control sustancial y un riesgo empresarial genuino, formalizar un contrato laboral ordinario sigue siendo la única vía conforme a derecho.
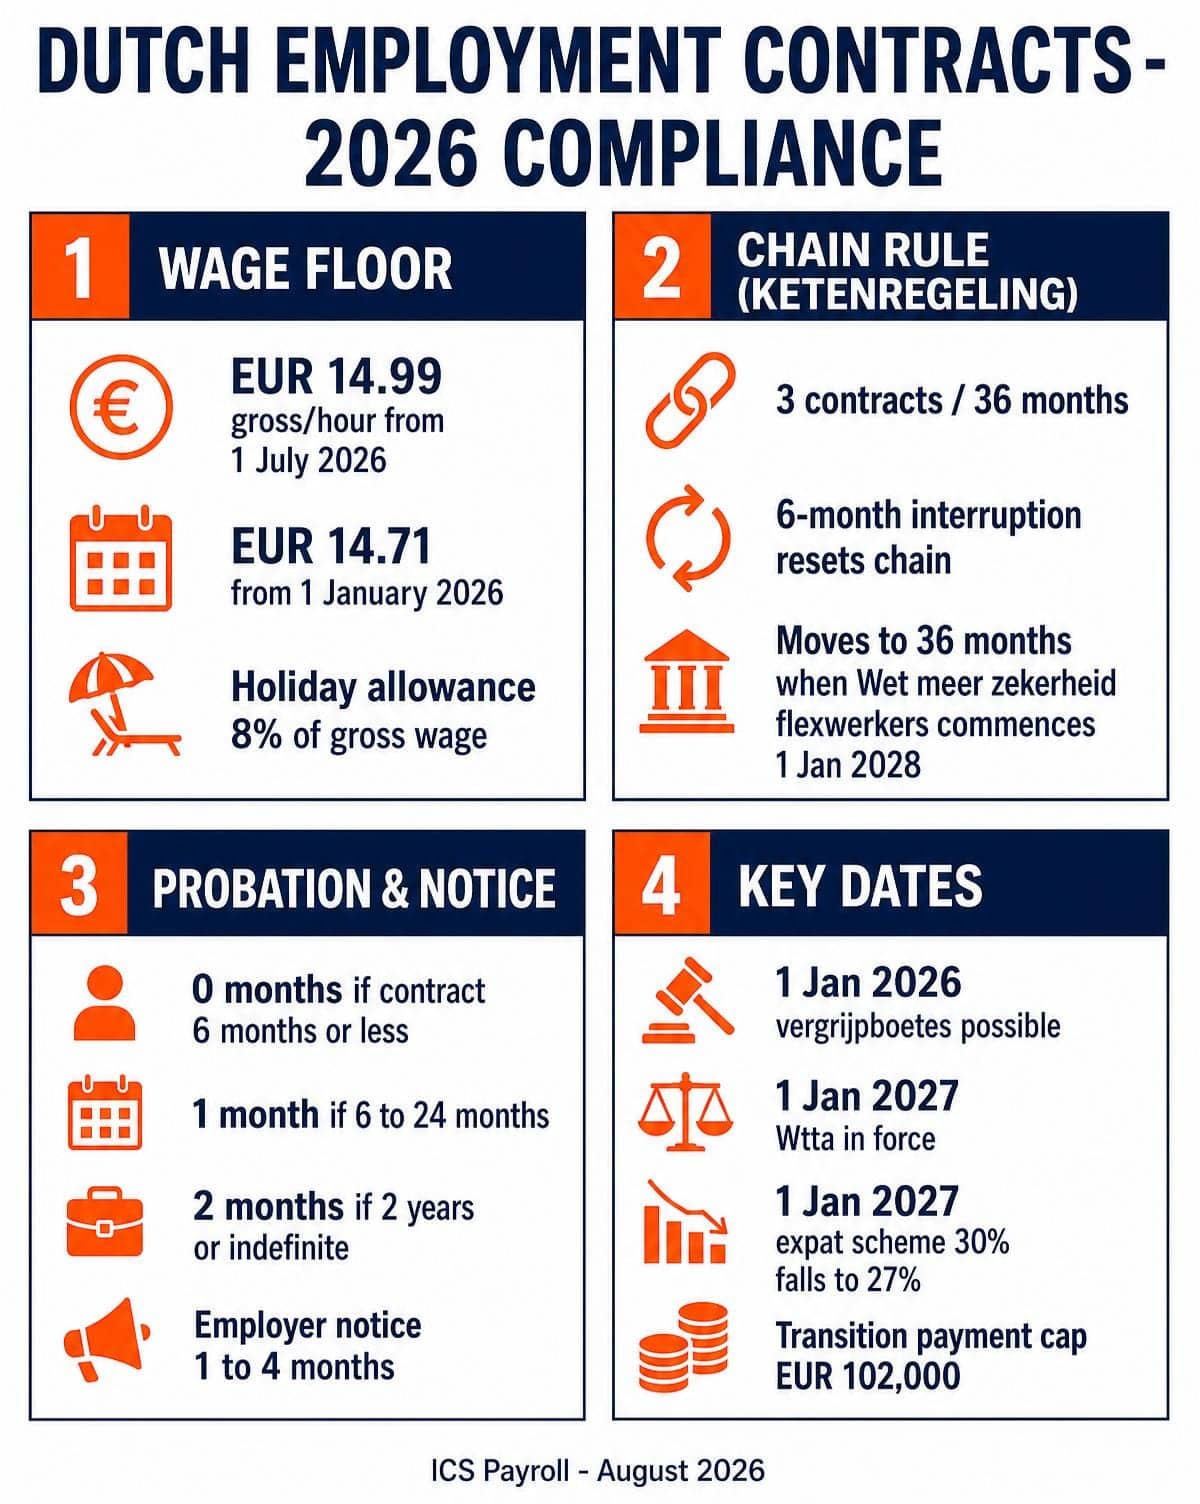
Lista de control de cumplimiento normativo de 2026 para gestionar contratos de trabajo neerlandeses
Compruebe minuciosamente los siguientes puntos. Asegúrese de que el salario base cumple con el mínimo legal de 14,99 € brutos por hora aplicable a partir del 1 de julio de 2026 y que la nómina de julio computa la actualización desde los 14,71 €. Cerciórese de contemplar el 8 % de paga de vacaciones, calculado sobre las retribuciones hasta un tope de tres veces el salario mínimo anual, y liquidado como mínimo una vez al año. Compruebe que la contratación temporal no rebase el tope de tres contratos ni los 36 meses, y que cualquier reinicio de la cadena basado en el intervalo de seis meses esté documentado con precisión, considerando que dicho lapso pasará a 36 meses cuando entre en vigor la ley de trabajo flexible.
Agende la fecha límite de notificación previa (aanzegging) para cada contrato temporal de seis meses o más. Verifique que los períodos de prueba pactados guarden estricta consonancia con la duración del contrato y que cualquier cláusula de no competencia en un contrato de duración determinada incorpore su debida justificación por escrito. Para contrataciones internacionales, tramite la solicitud de acogimiento al régimen de expatriados dentro de los cuatro meses siguientes al primer día de trabajo: solicitada en dicho plazo, la medida despliega efectos retroactivos desde el inicio del empleo; de formularse más tarde, operará únicamente desde el primer día del mes siguiente a la recepción del expediente por la Belastingdienst. Considere además dos novedades del régimen de expatriados en 2026: el período transitorio concluyó el 1 de enero de 2026, por lo que la compensación está topada para todo trabajador en la norma WNT de 262.000 €, lo que significa que no se puede calcular asignación extraterritorial exenta de impuestos por encima de dicha cifra; y a partir del 1 de enero de 2027 el tipo máximo exento descenderá del 30 % al 27 %, con umbrales retributivos más elevados, por lo que la situación de los trabajadores cercanos al límite debe revisarse antes de que acabe el año. Cabe señalar que el mecanismo se denomina formalmente régimen de expatriados (expatregeling), si bien su denominación histórica sigue extendida.
Prestación por incapacidad temporal y obligaciones de reinserción
El ordenamiento neerlandés traslada al empleador la cobertura económica de la incapacidad temporal prolongada. Debe abonar como mínimo el 70 % del salario del trabajador durante un plazo máximo de 104 semanas. Con frecuencia se pasan por alto dos límites legales: durante las primeras 52 semanas, la cuantía no puede situarse por debajo del salario mínimo legal aplicable, por lo que para empleados con remuneraciones bajas el 70 % se complementa obligatoriamente por imperativo legal. Por el contrario, la obligación del 70 % solo se extiende hasta el tope salarial diario máximo (maximumdagloon) regulado en la ley de financiación de la seguridad social; no existe obligación legal de cubrir el 70 % sobre el exceso de dicha base. Las bajas derivadas de embarazo, parto o donación de órganos se remuneran al 100 %. Numerosos convenios sectoriales (CAO) y contratos mejoran las condiciones legales básicas, estipulando comúnmente el 100 % durante el primer año y el 70 % durante el segundo.
Asimismo, debe cumplirse el protocolo de reinserción de la Ley de Mejora de la Guardia (Wet verbetering poortwachter): concertar los servicios de una entidad de prevención de riesgos y salud laboral (arbo-dienst), elaborar y custodiar un expediente de reinserción junto a un plan de acción, y procurar activamente la reincorporación. Si el UWV constata esfuerzos insuficientes de reinserción por parte de la empresa, puede decretar una sanción salarial que obligue a costear el sueldo hasta 52 semanas adicionales - lo que equivale de facto a un tercer año de pago salarial - e impedir la vía del despido. Aparte de los procesos por incapacidad, integre en sus políticas de permisos otros derechos legales como el permiso de paternidad, el permiso adicional para la pareja y el permiso parental retribuido.
Extinción de contratos e indemnización por transición
La extinción del contrato laboral en los Países Bajos difícilmente opera por decisión unilateral directa. Salvo que medie causa justificada grave que sustente un despido disciplinario fulminante con efecto inmediato (ontslag op staande voet), el despido promovido por el empleador precisa con carácter ordinario autorización administrativa previa del UWV - por causas económicas o incapacidad de larga duración - o bien la resolución judicial de rescisión dictada por el tribunal de subdistrito (kantonrechter) en virtud de alguno de los supuestos taxativamente tasados por ley. El despido en período de prueba, el vencimiento natural del contrato temporal y la rescisión por mutuo acuerdo quedan al margen de esta exigencia. La indemnización legal por transición (transitievergoeding) se devenga desde el primer día de trabajo y en 2026 está topada en 102.000 € brutos, o en una anualidad bruta si el empleado percibe una retribución superior. No es exigible en todos los escenarios: decae si el trabajador dimite voluntariamente sin que concurra una actuación gravemente culposa del empleador, o si se produce un despido disciplinario motivado por una conducta gravemente reprochable imputable al empleado.
La mayoría de los empleadores opta por un acuerdo transaccional de extinción de mutuo acuerdo (vaststellingsovereenkomst), fórmula que elude trámites judiciales y, si se formaliza adecuadamente, salvaguarda el derecho del trabajador a la prestación por desempleo. Conviene valorar la realidad de este mecanismo: en un acuerdo transaccional la indemnización legal por transición no es debida por mandato legal inexcusable, por lo que la compensación dineraria pasa a ser materia de negociación, superando en la práctica y con frecuencia el importe derivado del cálculo legal. El empleado disfruta por ley de un período de reflexión de 14 días tras la firma - ampliable a tres semanas si en el texto del documento no se hace mención expresa a este derecho - en el cual puede revocar su consentimiento sin necesidad de justificación alguna. Incorpore estos plazos a su calendario. Si tiene dudas sobre su nivel actual de exposición jurídica, contacte con ICSPayroll para someter su operativa a una auditoría integral de cumplimiento.
Optimización de la gestión de contratos neerlandeses con ICSPayroll
Gestionar contratos laborales neerlandeses siendo una sociedad mercantil extranjera acarrea altas censales y tributarias, cobertura de seguros sociales y contingencias de derecho laboral. ICSPayroll actúa como su empleador legal local a través de nuestra solución de Employer of Record (EOR), asumiendo la responsabilidad jurídica y el rigor normativo del contrato mientras usted dirige operativamente el trabajo cotidiano. Usted abona una factura mensual unificada que agrupa los salarios brutos, el 8 % de la paga de vacaciones y las cargas sociales del empleador, incluidas las cotizaciones al AWf, al Aof y la aportación sanitaria de la Zvw.
Existe un precepto normativo que detallamos con total transparencia, dado que condiciona la propia prestación del servicio: conforme a las disposiciones del Código Civil neerlandés relativas al régimen de payrolling, un trabajador contratado bajo esta modalidad tiene derecho a idénticas condiciones sustanciales de trabajo y retribución que los trabajadores comparables contratados de forma directa por el cliente, así como a un plan de pensiones equiparable. Por lo tanto, recurrir a un EOR es una vía de resolución administrativa y garantía de cumplimiento normativo, no un mecanismo ideado para rebajar costes en comparación con la contratación directa. Cualquier proveedor que afirme lo contrario está describiendo un esquema que difícilmente resistirá una inspección.
Dos hitos normativos resultan vitales para quienes recurren a proveedores de nómina o cesión de personal en los Países Bajos. Ceder mano de obra exige contar con la debida inscripción registral para dicha actividad en el Registro Mercantil (KvK). Por otro lado, la Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) - el marco de homologación obligatoria para entidades que ponen trabajadores a disposición de terceros, incluidas agencias de empleo, empresas de cesión y sociedades de payrolling - entrará en vigor el 1 de enero de 2027. Los operadores que pretendan acogerse al régimen transitorio deberán solicitar su registro entre el 1 de noviembre y el 31 de diciembre de 2026, abriéndose las solicitudes de autorización del 1 de mayo al 30 de junio de 2027, e iniciando la Inspección de Trabajo neerlandesa (Nederlandse Arbeidsinspectie) las labores sancionadoras a partir del 1 de enero de 2028. A partir de esa fecha, los clientes solo podrán contratar con proveedores formalmente autorizados, recayendo las multas tanto en el proveedor como en la empresa usuaria. Cuando seleccione un socio de EOR, pregunte explícitamente por su calendario de adecuación a la Wtta.
Contratación ágil y directa en los Países Bajos
Puede iniciar operaciones en los Países Bajos en cuestión de semanas sin necesidad de constituir una BV local, ahorrándose los gastos de constitución y la gestión societaria continua que exige una filial en el país. Le asesoramos sobre el régimen de expatriados y el umbral salarial imponible de 48.013 € para 2026, y tramitamos la solicitud dentro del plazo preclusivo de cuatro meses. Tanto la empresa como el trabajador disponen de acceso a un portal propio donde consultar contratos firmados, nóminas mensuales y certificados fiscales anuales.
En materia de inmigración, conviene formular una aclaración que con frecuencia se distorsiona en el sector: el programa de migrantes altamente cualificados (kennismigranten) exige que la empresa contratante ostente la condición de patrocinador reconocido (erkend referent) ante el Servicio de Inmigración y Naturalización (IND), y este organismo impone requisitos específicos a los esquemas de cesión y payrolling. Cuando el patrocinio se articula mediante un socio acreditado en lugar de asumirlo directamente el empleador de nómina, la operativa debe configurarse asegurando que la entidad patrocinadora y el empleador legal guarden estricta concordancia con las exigencias del IND. Le explicaremos con detalle y rigor cómo opera este mecanismo en su caso específico, sin dar por sentado que se trate de un trámite puramente automático.
Su socio estratégico para un crecimiento consolidado
Colaboramos de forma estrecha con firmas tecnológicas y corporaciones internacionales en su desembarco en el mercado de los Países Bajos, aunando un proceso de alta digital rápido con los criterios jurídicos más rigurosos. Le facilitamos un presupuesto personalizado en un plazo de 24 horas tras su solicitud para que pueda presupuestar sus operaciones con certeza. Contáctenos hoy mismo para blindar la conformidad legal de su equipo.
Asegure su expansión en los Países Bajos con un cumplimiento normativo experto
Gestionar contratos de trabajo neerlandeses en 2026 exige distinguir con nitidez las normas vigentes de aquellas cuya aplicación está calendarizada. Sus contratos deben plasmar con exactitud el salario mínimo de 14,99 € por hora, los límites vigentes de la regla de la cadena y los topes de período de prueba adaptados a la vigencia del contrato. Con la persecución del falso trabajo autónomo intensificándose de forma gradual hasta 2030 y la entrada en vigor del sistema de autorización Wtta fijada para el 1 de enero de 2027, estructurar correctamente sus contrataciones ahora resulta incomparablemente más acertado que postergar la decisión.
Obtenga su presupuesto personalizado de contratación en los Países Bajos en menos de 24 horas.
Este artículo contiene información de carácter general sobre la legislación laboral y de nóminas en los Países Bajos a fecha de agosto de 2026 y no constituye asesoramiento legal ni fiscal. La legislación, los importes y las fechas de entrada en vigor están sujetos a cambios normativos; compruebe las cifras actualizadas antes de proceder o póngase en contacto con nosotros para analizar su caso concreto.
Preguntas frecuentes
¿Cuáles son los elementos obligatorios de un contrato de trabajo neerlandés en 2026?
El contrato debe recoger la identidad de ambas partes, el centro de trabajo, la denominación y funciones del puesto, la fecha de inicio, si su duración es determinada o indefinida, la jornada pactada, el sueldo bruto y la periodicidad del pago, el subsidio de vacaciones del 8 %, las vacaciones anuales, los preavisos aplicables, el CAO en su caso y el sistema de pensiones. Las cláusulas de período de prueba, no competencia y no captación solo resultan exigibles si se plasman por escrito. Además, los expedientes de nómina están sujetos a un deber de conservación fiscal de siete años, debiendo retenerse determinados datos relativos a los tributos sobre nóminas durante al menos cinco años naturales completos tras la finalización de la relación laboral.
¿Cuántas veces se puede renovar un contrato de duración determinada en los Países Bajos?
En la actualidad, se admite un máximo de tres contratos consecutivos de duración determinada en un plazo de 36 meses, computando los intervalos. Formalizar un cuarto contrato o rebasar el límite de 36 meses transforma la relación en indefinida por ministerio de la ley. Un cese superior a seis meses rompe la cadena. Conforme a la Wet meer zekerheid flexwerkers, adoptada en 2026, dicho plazo de interrupción se ampliará a 36 meses, estimándose la entrada en vigor de la mayoría de sus disposiciones para el 1 de enero de 2028.
¿Cuál es el salario mínimo en 2026 para los trabajadores en los Países Bajos?
14,99 € brutos por hora para trabajadores de 21 o más años a partir del 1 de julio de 2026, tras situarse en 14,71 € desde el 1 de enero de 2026. Este importe se revisa e indexa el 1 de enero y el 1 de julio. No existen cuantías mensuales mínimas de carácter legal; la cifra mensual deriva de las horas pactadas en el contrato. Se aplican baremos mínimos reducidos para jóvenes de 15 a 20 años.
¿Es necesario contar con una filial neerlandesa para contratar personal en los Países Bajos?
No. A través de un Employer of Record como ICSPayroll, la entidad EOR asume la condición de empleador legal y gestiona la nómina, las retenciones tributarias y las obligaciones laborales mientras usted organiza la operativa del trabajador. Tenga en cuenta que, con arreglo a la normativa neerlandesa de payrolling, el empleado ostenta el derecho a percibir idénticas condiciones que el personal propio comparable de su empresa, además de acceder a un plan de pensiones idóneo.
¿Cuál es el tope legal de la indemnización por transición en 2026?
102.000 € brutos, o el importe equivalente a un año de salario bruto si la retribución anual del trabajador es superior. Se genera desde el primer día de trabajo. No procede abonarla si el empleado causa baja voluntaria sin concurrir culpa grave de la empresa, ni en supuestos de despido disciplinario motivado por una conducta gravemente reprochable imputable al trabajador. En un acuerdo transaccional (finiquito pactado), la compensación reglamentaria no rige de forma imperativa y la cuantía final es fruto del pacto entre las partes.
¿Cómo influye la regla del 30 % en el contrato de trabajo?
La empresa y el trabajador deben acordar por escrito, en el contrato inicial o mediante anexo, que un porcentaje de la remuneración se designa como asignación indemnizatoria exenta para costes extraterritoriales; el disfrute efectivo del beneficio emana de una solicitud conjunta aprobada por la Belastingdienst. Para 2026, el umbral de salario imponible una vez aplicada la reducción es de 48.013 €, o de 36.497 € para menores de 30 años con titulación de máster acreditada, estando el esquema topado por el límite WNT de 262.000 €. La solicitud debe tramitarse dentro de los cuatro meses posteriores al primer día de trabajo para desplegar efectos retroactivos. A partir del 1 de enero de 2027, la exención máxima bajará al 27 % y los mínimos retributivos se incrementarán.
Fuentes y referencias legales
Cada una de las normas y datos cuantitativos descritos responde a las fuentes que se detallan a continuación: articulado legal exacto, portales de organismos oficiales que publican los importes, registros estadísticos y jurisprudencia consolidada sobre la materia. Compruebe siempre el redactado vigente para aplicarlo a su situación particular.
- Artículo 7:668a del Código Civil neerlandés, regla de la cadena (ketenregeling): 3 contratos, 36 meses, interrupción de 6 meses
- Artículo 7:610 del Código Civil neerlandés, definición del contrato de trabajo
- Artículo 15 de la Ley de Salario Mínimo, el 8 % de paga de vacaciones (vakantiebijslag)
- Rijksoverheid, importes del salario mínimo legal por hora a 1 de enero de 2026
- Inspección de Trabajo de los Países Bajos (Nederlandse Arbeidsinspectie), política de supervisión, inspecciones y sanciones
- UWV, enfermedad, obligaciones de reinserción y tramitación de la prestación WIA en la semana 93
- CBS, Remuneración de asalariados y empleo por sector de actividad económica (conjunto de datos de contabilidad nacional 84165ENG)
- CBS StatLine, base estadística pública de referencia para los datos salariales y de empleo citados
- Tribunal Supremo, 21 de febrero de 2020, ECLI:NL:HR:2020:312: aplicación de la regla de la cadena del art. 7:668a BW a contratos temporales sucesivos
- Tribunal Supremo, 28 de noviembre de 2025, ECLI:NL:HR:2025:1808: regla de acumulación para el cálculo de la indemnización por transición bajo el art. 7:673(4) BW

Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de titularidad íntegra de Intercompany Solutions responsable de ICS Payroll. Se encarga de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, liquidaciones de retenciones e impuestos, cotizaciones a la seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con capacidad de formalización en un plazo de 48 horas.


Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
El contrato debe recoger la identidad de ambas partes, el centro de trabajo, la denominación y funciones del puesto, la fecha de inicio, si su duración es determinada o indefinida, la jornada pactada, el sueldo bruto y la periodicidad del pago, el subsidio de vacaciones del 8 %, las vacaciones anuales, los preavisos aplicables, el CAO en su caso y el sistema de pensiones. Las cláusulas de período de prueba, no competencia y no captación solo resultan exigibles si se plasman por escrito. Además, los expedientes de nómina están sujetos a un deber de conservación fiscal de siete años, debiendo retenerse determinados datos relativos a los tributos sobre nóminas durante al menos cinco años naturales completos tras la finalización de la relación laboral.
En la actualidad, se admite un máximo de tres contratos consecutivos de duración determinada en un plazo de 36 meses, computando los intervalos. Formalizar un cuarto contrato o rebasar el límite de 36 meses transforma la relación en indefinida por ministerio de la ley. Un cese superior a seis meses rompe la cadena. Conforme a la Wet meer zekerheid flexwerkers, adoptada en 2026, dicho plazo de interrupción se ampliará a 36 meses, estimándose la entrada en vigor de la mayoría de sus disposiciones para el 1 de enero de 2028.
14,99 € brutos por hora para trabajadores de 21 o más años a partir del 1 de julio de 2026, tras situarse en 14,71 € desde el 1 de enero de 2026. Este importe se revisa e indexa el 1 de enero y el 1 de julio. No existen cuantías mensuales mínimas de carácter legal; la cifra mensual deriva de las horas pactadas en el contrato. Se aplican baremos mínimos reducidos para jóvenes de 15 a 20 años.
No. A través de un Employer of Record como ICSPayroll, la entidad EOR asume la condición de empleador legal y gestiona la nómina, las retenciones tributarias y las obligaciones laborales mientras usted organiza la operativa del trabajador. Tenga en cuenta que, con arreglo a la normativa neerlandesa de payrolling, el empleado ostenta el derecho a percibir idénticas condiciones que el personal propio comparable de su empresa, además de acceder a un plan de pensiones idóneo.
102.000 € brutos, o el importe equivalente a un año de salario bruto si la retribución anual del trabajador es superior. Se genera desde el primer día de trabajo. No procede abonarla si el empleado causa baja voluntaria sin concurrir culpa grave de la empresa, ni en supuestos de despido disciplinario motivado por una conducta gravemente reprochable imputable al trabajador. En un acuerdo transaccional (finiquito pactado), la compensación reglamentaria no rige de forma imperativa y la cuantía final es fruto del pacto entre las partes.
La empresa y el trabajador deben acordar por escrito, en el contrato inicial o mediante anexo, que un porcentaje de la remuneración se designa como asignación indemnizatoria exenta para costes extraterritoriales; el disfrute efectivo del beneficio emana de una solicitud conjunta aprobada por la Belastingdienst. Para 2026, el umbral de salario imponible una vez aplicada la reducción es de 48.013 €, o de 36.497 € para menores de 30 años con titulación de máster acreditada, estando el esquema topado por el límite WNT de 262.000 €. La solicitud debe tramitarse dentro de los cuatro meses posteriores al primer día de trabajo para desplegar efectos retroactivos. A partir del 1 de enero de 2027, la exención máxima bajará al 27 % y los mínimos retributivos se incrementarán.
Artículos relacionados


