
Gestão de Contratos de Trabalho Neerlandeses: Checklist de Conformidade de 2026 para Empregadores
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Poderá um simples lapso no seu modelo de contrato desencadear uma auditoria fiscal sobre o processamento salarial por parte da Belastingdienst (autoridade tributária neerlandesa)? A fiscalização contra o falso trabalho independente foi retomada a 1 de janeiro de 2025 e, embora 2026 continue a ser um ano de transição, o risco para as empresas internacionais tem vindo a aumentar de forma progressiva e calendarizada. Gerir com sucesso os contratos de trabalho neerlandeses em 2026 exige mais do que mero rigor administrativo. Requer saber exatamente quais as normas que estão em vigor hoje, quais foram aprovadas mas ainda não entraram em vigor e quais permanecem apenas como propostas, dado que grande parte das análises publicadas tende a confundir estes três patamares.
Compreendemos que as regras da "Ketenregeling" para contratos a termo, os limites variáveis do regime fiscal para impatriados e um conjunto contínuo de diplomas sobre trabalho flexível criem uma verdadeira sobrecarga burocrática. Este guia apresenta o panorama normativo atual e assinala as alterações agendadas, permitindo-lhe planear a sua estratégia antecipadamente em vez de se limitar a reagir. Ficará a saber como estruturar as cláusulas obrigatórias de forma correta, cumprir as obrigações para com a segurança social e contratar a nível local sem necessidade de constituir uma BV neerlandesa.
Principais Conclusões
- A Ketenregeling permite atualmente um máximo de três contratos a termo certo consecutivos ao longo de um período máximo de 36 meses, após o qual se converte automaticamente num contrato sem termo por força da lei.
- O salário mínimo legal é de €14,99 brutos por hora a partir de 1 de julho de 2026, e o subsídio de férias obrigatório é de 8% da retribuição bruta, com teto fixado no triplo do salário mínimo anual.
- Os contratos de zero horas permanecem legais em 2026. A lei que os substituirá por contratos de intervalo horário (bandbreedtecontracten) foi aprovada, mas a sua entrada em vigor não está prevista antes de 1 de janeiro de 2028.
- A qualificação indevida da relação laboral é aferida com base na jurisprudência existente e não segundo a estrutura de clarificação da VBAR, retirada pelo governo em 2026.
- Ao abrigo da legislação neerlandesa de payrolling, um trabalhador em regime de payroll tem direito a condições de trabalho idênticas às dos colaboradores comparáveis da empresa cliente, bem como a um plano de pensões adequado.
- Um Employer of Record (EOR) pode assumir integralmente as obrigações laborais e fiscais locais através de uma fatura mensal consolidada, respeitando os limites legais em vigor.
Índice
- Enquadramento do Direito do Trabalho Neerlandês para Empregadores Estrangeiros em 2026
- Escolher a Estrutura Contratual Correta: A Termo Certo vs. Sem Termo
- Contratos de Gestão vs. Contratos de Trabalho: Evitar a Qualificação Indevida
- Checklist de Conformidade de 2026 para a Gestão de Contratos de Trabalho Neerlandeses
- Otimizar a Gestão de Contratos nos Países Baixos com a ICSPayroll
Enquadramento do Direito do Trabalho Neerlandês para Empregadores Estrangeiros em 2026
O mercado de trabalho neerlandês é fortemente regulamentado e protege de forma vincada os direitos dos trabalhadores. Para empresas internacionais, gerir contratos de trabalho neerlandeses implica cumprir normas que geralmente favorecem o trabalhador, sendo que o incumprimento resulta em exposição financeira significativa ou litígios judiciais nos Países Baixos. Um contrato de trabalho verbal é juridicamente válido nos termos do direito do trabalho neerlandês (fonte primária: Burgerlijk Wetboek Boek 7 (legislação sobre contratos de trabalho), wetten.overheid.nl), mas diversas cláusulas essenciais - designadamente o período experimental, o pacto de não concorrência e a não solicitação de clientes ou colaboradores - só são vinculativas e oponíveis se forem celebradas por escrito e devidamente assinadas. Na ausência de documento escrito, essas proteções não poderão ser invocadas pela sua empresa.
Além da fase de contratação, os empregadores devem manter um arquivo documental rigoroso. Toda a administração do processamento salarial está sujeita a um prazo de conservação fiscal de sete anos. Um conjunto mais restrito de documentos - a cópia do documento de identificação, os dados fiscais do colaborador e qualquer declaração sobre a aplicação ou não do crédito de imposto sobre o trabalho (loonheffingskorting) - tem de ser conservado durante pelo menos cinco anos civis completos após a cessação da relação de trabalho. Tenha em consideração que esta é uma obrigação estritamente fiscal e não confere uma autorização genérica para reter tudo: os elementos do processo individual, como minutas de contratos de trabalho, avaliações de desempenho e correspondência interna, constituem dados pessoais à luz do RGPD e só devem ser retidos pelo período estritamente necessário, o qual é, na prática, consideravelmente inferior. Aplicar genericamente a regra dos sete anos a todo o processo de pessoal cria uma infração ao princípio da minimização dos dados.
O Papel do Código Civil Neerlandês e das CAOs
As relações laborais são regidas fundamentalmente pelo Livro 7, Título 10, do Código Civil Neerlandês (Burgerlijk Wetboek), que estabelece a base regulatória para matérias desde os processos de cessação de contrato até ao subsídio de doença. Adicionalmente, inúmeros setores de atividade estão abrangidos por um Contrato Coletivo de Trabalho (CAO), o qual pode melhorar as condições mínimas estabelecidas na lei e, em determinados casos específicos, autorizar derrogações pontuais. Determinar se uma CAO de cumprimento obrigatório se aplica à sua atividade empresarial é uma questão prioritária e basilar: uma CAO pode ditar tabelas remuneratórias, horários de trabalho, contribuições para planos de pensões e prazos de aviso prévio. Uma CAO declarada de eficácia geral aplica-se quer a sua entidade esteja filiada na associação patronal outorgante, quer não. Para obter uma perspetiva global sobre estas camadas legais, consulte o nosso Guia de Conformidade de 2026.
Mínimos Legais e Normas Salariais para 2026
A conformidade financeira inicia-se pelo respeito absoluto pelo piso salarial. A partir de 1 de julho de 2026, o salário mínimo legal para trabalhadores com idade igual ou superior a 21 anos é de €14,99 brutos por hora, após os €14,71 por hora vigentes desde 1 de janeiro de 2026. Este valor é atualizado semestralmente, a 1 de janeiro e a 1 de julho. Desde 2024 que os Países Baixos adotam um salário mínimo horário legal: deixaram de existir montantes mínimos fixos por mês, semana ou dia, pelo que a remuneração mensal decorre estritamente do número de horas contratadas. Aplicam-se remunerações mínimas jovens diferenciadas para colaboradores entre os 15 e os 20 anos, bem como tabelas específicas para estagiários no regime BBL. As tabelas contributivas e as taxas fiscais em vigor podem ser consultadas no portal oficial da belastingdienst.nl.
Para além da remuneração base, os trabalhadores têm direito a um subsídio de férias (vakantiebijslag) correspondente a um mínimo de 8% da retribuição bruta, calculado sobre a remuneração até ao limite de três vezes o salário mínimo anual. Por disposição legal supletiva, este valor é pago pelo menos uma vez por ano, no mês de junho, embora outro momento de liquidação possa ser expressamente estipulado por escrito. Este direito opera por força da própria lei, independentemente de constar ou não do clausulado contratual, mas todos os elementos retributivos devem figurar obrigatoriamente na declaração escrita das condições de trabalho.
Escolher a Estrutura Contratual Correta: A Termo Certo vs. Sem Termo
O ordenamento jurídico neerlandês recorre à "Ketenregeling" (regra de sucessão de contratos) para limitar o recurso abusivo a contratos a termo. Ao abrigo da regra em vigor em 2026, é permitida a celebração de um limite máximo de três contratos a termo certo consecutivos dentro de um período global de 36 meses, incluindo os períodos de intervalo. Caso se ultrapasse qualquer um destes limites, a relação contratual converte-se de pleno direito num contrato por tempo indeterminado. Atualmente, um período de interrupção superior a seis meses quebra a cadeia e reinicia a contagem dos contratos.
Importa, no entanto, antecipar uma alteração legislativa com data calendarizada. Ao abrigo da Wet meer zekerheid flexwerkers, aprovada pela Tweede Kamer a 12 de maio de 2026 e ratificada pela Eerste Kamer a 7 de julho de 2026, o intervalo mínimo de interrupção passa de seis para 36 meses, mantendo-se exceções pontuais para estudantes em part-time e para o trabalho sazonal. Prevê-se que a maioria das disposições desta lei entre em vigor a 1 de janeiro de 2028; já a exigência de igualdade de condições de trabalho para trabalhadores temporários está agendada para 31 de dezembro de 2026. Até à efetiva entrada em vigor, continua a aplicar-se o intervalo de seis meses. Os empregadores que dependem da rotação de colaboradores a termo devem calcular o impacto desta transição de imediato, já que a alteração inviabilizará o recurso a esta via de reinício da contagem.
Existem dois aspetos adicionais de relevo sobre vínculos flexíveis. Em primeiro lugar, os contratos de zero horas e min-max continuam a ser lícitos em 2026; o contrato de amplitude horária (bandbreedtecontract) que os irá substituir - que fixa um mínimo garantido e um teto que não pode exceder 130% desse valor - apenas vigorará a partir da referida data de vigência, nunca antes. Em segundo lugar, nos contratos a termo certo de duração igual ou superior a seis meses, recai sobre o empregador o dever de notificação prévia (aanzegging): uma comunicação escrita dirigida ao trabalhador, com pelo menos um mês de antecedência face ao término, clarificando se o contrato será renovado e em que condições. O desrespeito por esta formalidade confere o direito a uma indemnização até ao valor de um mês de salário, sendo este um dos litígios mais frequentes e perfeitamente evitáveis para empresas estrangeiras.
Para empresas que contratam trabalhadores altamente qualificados (migrantes do conhecimento), os contratos sem termo são frequentemente a via preferencial. Um contrato por tempo indeterminado confere solidez aos pedidos de autorização de residência e trabalho e atrai quadros superiores. Adicionalmente, articula-se com o regime fiscal para impatriados (vulgarmente designado por 30% ruling): para 2026, a retribuição anual tributável do colaborador após a dedução da parcela isenta deve ser de, pelo menos, €48.013, ou €36.497 no caso de trabalhadores com idade inferior a 30 anos titulares de um grau de mestrado qualificado e devidamente validado pelas entidades neerlandesas competentes ou reconhecido previamente pela Belastingdienst.
Cláusulas Obrigatórias para a Conformidade nos Países Baixos
Qualquer contrato de trabalho nos Países Baixos deve especificar expressamente a identificação das partes, o local de trabalho, a categoria profissional e respetivas funções, a data de início, a modalidade contratual (a termo ou sem termo), a carga horária convencionada, o salário bruto e a periodicidade do pagamento, o montante e modalidade do subsídio de férias, o número de dias de férias, os prazos de aviso prévio aplicáveis, a identificação da CAO aplicável e a adesão ou ausência de plano de pensões. Se necessitar de apoio na redação destes instrumentos jurídicos complexos, pode solicitar uma proposta personalizada para garantir que os seus modelos cumprem todas as exigências locais.
No que concerne ao aviso prévio: o prazo legal para o empregador varia entre um e quatro meses, consoante a antiguidade do colaborador, e fixa-se em um mês para o trabalhador. É admissível alargar contratualmente o prazo do trabalhador por escrito até ao limite de seis meses, desde que o prazo a cumprir pelo empregador passe a ser de, pelo menos, o dobro do exigido ao trabalhador. De notar que o prazo legal de aviso prévio do empregador só pode ser reduzido mediante previsão expressa em CAO, nunca por mero acordo individual.
Período Experimental e Reformas no Pacto de Não Concorrência em 2026
O período experimental deve ser estipulado por escrito, prever uma duração idêntica para ambas as partes e ater-se estritamente à duração do contrato. É nula qualquer cláusula de período experimental em contratos com duração igual ou inferior a seis meses. Nos contratos a termo com duração superior a seis meses e inferior a dois anos, o prazo máximo permitido é de um mês. Para contratos a termo de dois ou mais anos, bem como para contratos sem termo, o limite máximo legal é de dois meses. Um período experimental introduzido num contrato sucessivo com a mesma entidade patronal é nulo, salvo se a nova função exigir competências ou responsabilidades substancialmente distintas.
Os pactos de não concorrência são regulados pelo artigo 7:653 do Código Civil Neerlandês. A cláusula tem de ser redigida a escrito e acordada com um trabalhador maior de idade. Nos contratos a termo, só é válida se a entidade empregadora fundamentar detalhadamente por escrito, na própria cláusula, os imperiosos interesses empresariais ou de serviço que a tornam indispensável; esta imposição vigora formalmente desde 2015. Nos contratos sem termo, inexiste atualmente um teto legal de duração ou dever de fundamentação expressa, muito embora os tribunais possam declarar a nulidade ou restringir uma cláusula que prejudique desproporcionalmente o colaborador face aos interesses legítimos da empresa, o que sucede com regularidade jurisprudencial. Além destes requisitos estruturais, é imperativo assegurar que o calendário dos pagamentos, como o subsídio de férias de 8%, cumpre as Regras Neerlandesas sobre o Subsídio de Férias, mitigando o risco de sanções por mora.
A reforma deste regime está em marcha, mas ainda não se converteu em lei efetiva. A proposta de lei (Wetsvoorstel modernisering concurrentiebeding) deu entrada no Conselho de Estado a 29 de junho de 2026, tendo o governo como meta a sua submissão ao parlamento no final de 2026. Esta proposta visa limitar a vigência dos pactos a um ano máximo, impor o dever de fundamentação escrita também para contratos sem termo, circunscrever expressamente o âmbito geográfico, determinar a sua invocação atempada pelo empregador e estabelecer a obrigatoriedade do pagamento de uma compensação indemnizatória caso seja acionada. Nenhuma destas regras é juridicamente vinculativa hoje. Contudo, redigir minutas alinhadas com estas orientações preventivas afigura-se prudente, dado que o regime transitório deverá estender as normas de invocação e compensação a acordos pré-existentes.
Contratos de Gestão vs. Contratos de Trabalho: Evitar a Qualificação Indevida
Diferenciar com precisão um contrato de prestação de serviços ou de gestão de um verdadeiro contrato de trabalho consubstancia uma das decisões mais críticas para as empresas. Muitas organizações multinacionais recorrem a colaboradores locais sob a figura de prestadores de serviços externos (prestadores independentes) unicamente para contornar o processamento salarial. A Belastingdienst intensificou as auditorias a estas relações; caso se comprove que a relação material corresponde a trabalho subordinado, proceder-se-á à sua requalificação retroativa, gerando liquidações adicionais de imposto sobre os rendimentos do trabalho e encargos sociais patronais.
O acórdão Deliveroo proferido pelo Hoge Raad (Supremo Tribunal) a 24 de março de 2023 dita os parâmetros de avaliação. A designação formal que as partes atribuem ao contrato é irrelevante; o que prevalece é a execução material e fática da relação laboral. Crucialmente, o Tribunal recusou reduzir a aferição a um ou dois testes estanques, preconizando antes uma análise holística de todas as circunstâncias conjugadas. Entre os fatores relevantes incluem-se: a natureza e duração da atividade, a forma como o trabalho e os horários são orientados, a inserção funcional do trabalhador na estrutura organizacional da empresa, a exigência de prestação pessoal, as circunstâncias de celebração do vínculo, os moldes de determinação e pagamento da retribuição, o montante remuneratório, o risco económico assumido e se o prestador atua ou pode atuar de forma autónoma no tráfego económico. Esta lista não é taxativa. No subsequente acórdão Uber, o tribunal reiterou que o critério do perfil de empresário em nome próprio não assume primazia nem posição de subordinação face aos demais: deve ser ponderado em pé de total igualdade.
Em termos práticos, nenhuma formulação contratual blinda juridicamente uma relação de trabalho por si só, e nenhum fator individual basta para a desqualificar. A ICSPayroll proporciona uma alternativa estruturada através dos seus serviços de Employer of Record: assumindo o papel de empregador legal, eliminamos em definitivo o risco de requalificação, assegurando que o colaborador beneficia da tutela plena conferida pela lei neerlandesa.
Compreender a Wet DBA e a VBAR em 2026
A moratória à fiscalização instaurada pela Wet DBA cessou a 1 de janeiro de 2025. Desde esse momento, a Belastingdienst dispõe de legitimidade para emitir liquidações oficiosas relativas a falsos trabalhadores independentes, incidentes, em regra, sobre prestações realizadas a partir de 1 de janeiro de 2025; eventuais correções a anos anteriores limitam-se a situações de manifesta má-fé ou inobservância de diretivas prévias. O ano de 2026 assume-se como um período de transição parcialmente alargado, cujos pormenores exigem atenção: não serão aplicadas coimas de simples mora (verzuimboetes). Todavia, as coimas por infração deliberada ou negligência grosseira (vergrijpboetes), cuja demonstração cabe à inspeção fiscal, tornaram-se passíveis de aplicação desde 1 de janeiro de 2026, o que traduz uma nova exposição ao risco. Por norma, o procedimento inspetivo tem início numa visita às instalações, podendo originar uma advertência preliminar; uma liquidação fiscal formal exige um procedimento de exame à escrita (boekenonderzoek). A partir de 2027, as ações de fiscalização serão plenamente normalizadas segundo um modelo progressivo até 2030, momento em que regressa o prazo prescricional ordinário de retroatividade de cinco anos.
No domínio estritamente legislativo, deve ter-se especial cautela com documentos informativos publicados antes da primavera de 2026. A Wet VBAR destinava-se a suceder à Wet DBA a 1 de julho de 2026, mas o governo retirou a componente relativa à clarificação jurídica dos critérios de subordinação em março e abril de 2026. Subsistiu apenas a presunção de laboralidade indexada a valores horários reduzidos, autonomizada num diploma legislativo próprio: um profissional com retribuição horária inferior a €38 (valor de referência em 1 de janeiro de 2026) pode acionar a presunção legal de existência de contrato de trabalho, invertendo-se o ónus da prova para a empresa contratante demonstrar a efetiva autonomia. Este diploma foi aprovado pela Tweede Kamer a 21 de abril de 2026 e pela Eerste Kamer a 16 de junho de 2026, tendo publicação no Staatsblad a 29 de junho de 2026; a sua vigência prática, no entanto, aguarda publicação de Decreto Real (Koninklijk Besluit) e fixação autónoma da taxa aplicável. A definição legal dos critérios de autoridade laboral transitou para uma futura lei de trabalhadores independentes (Zelfstandigenwet), a qual ainda não deu entrada no parlamento.
Até à sua concretização, a análise rege-se pelas normas legais vigentes e pela jurisprudência sedimentada. Acresce recordar às entidades internacionais que colaboradores com intervenção estrutural nos Países Baixos podem originar o Risco de Estabelecimento Estável para efeitos de tributação em sede de imposto sobre o rendimento das pessoas coletivas.
Quando Utilizar a Estrutura de Management BV
A celebração de um contrato de gestão ou de prestação de serviços de administração revela-se, em regra, adequada unicamente para diretores de topo ou administradores que atuem através da sua própria sociedade de responsabilidade limitada (Management BV), na qual se comprove um perfil empresarial fidedigno e a assunção efetiva de riscos de mercado. Para os Administradores-Acionistas Maioritários (DGAs), o regime de inscrição obrigatória nos regimes de seguros sociais dos trabalhadores é substancialmente diferente. O portal uwv.nl salienta que a dispensa dos regimes de proteção no desemprego e incapacidade depende da detenção do controlo societário efetivo da empresa e não de uma simples percentagem formal de capital; o critério determinante é saber se o administrador pode ser demitido contra a sua própria vontade. Caso não se verifique esse poder de controlo ou inexista risco empresarial tangível, a via em estrita conformidade legal impõe a celebração de um contrato de trabalho subordinado.
Checklist de Conformidade de 2026 para a Gestão de Contratos de Trabalho Neerlandeses
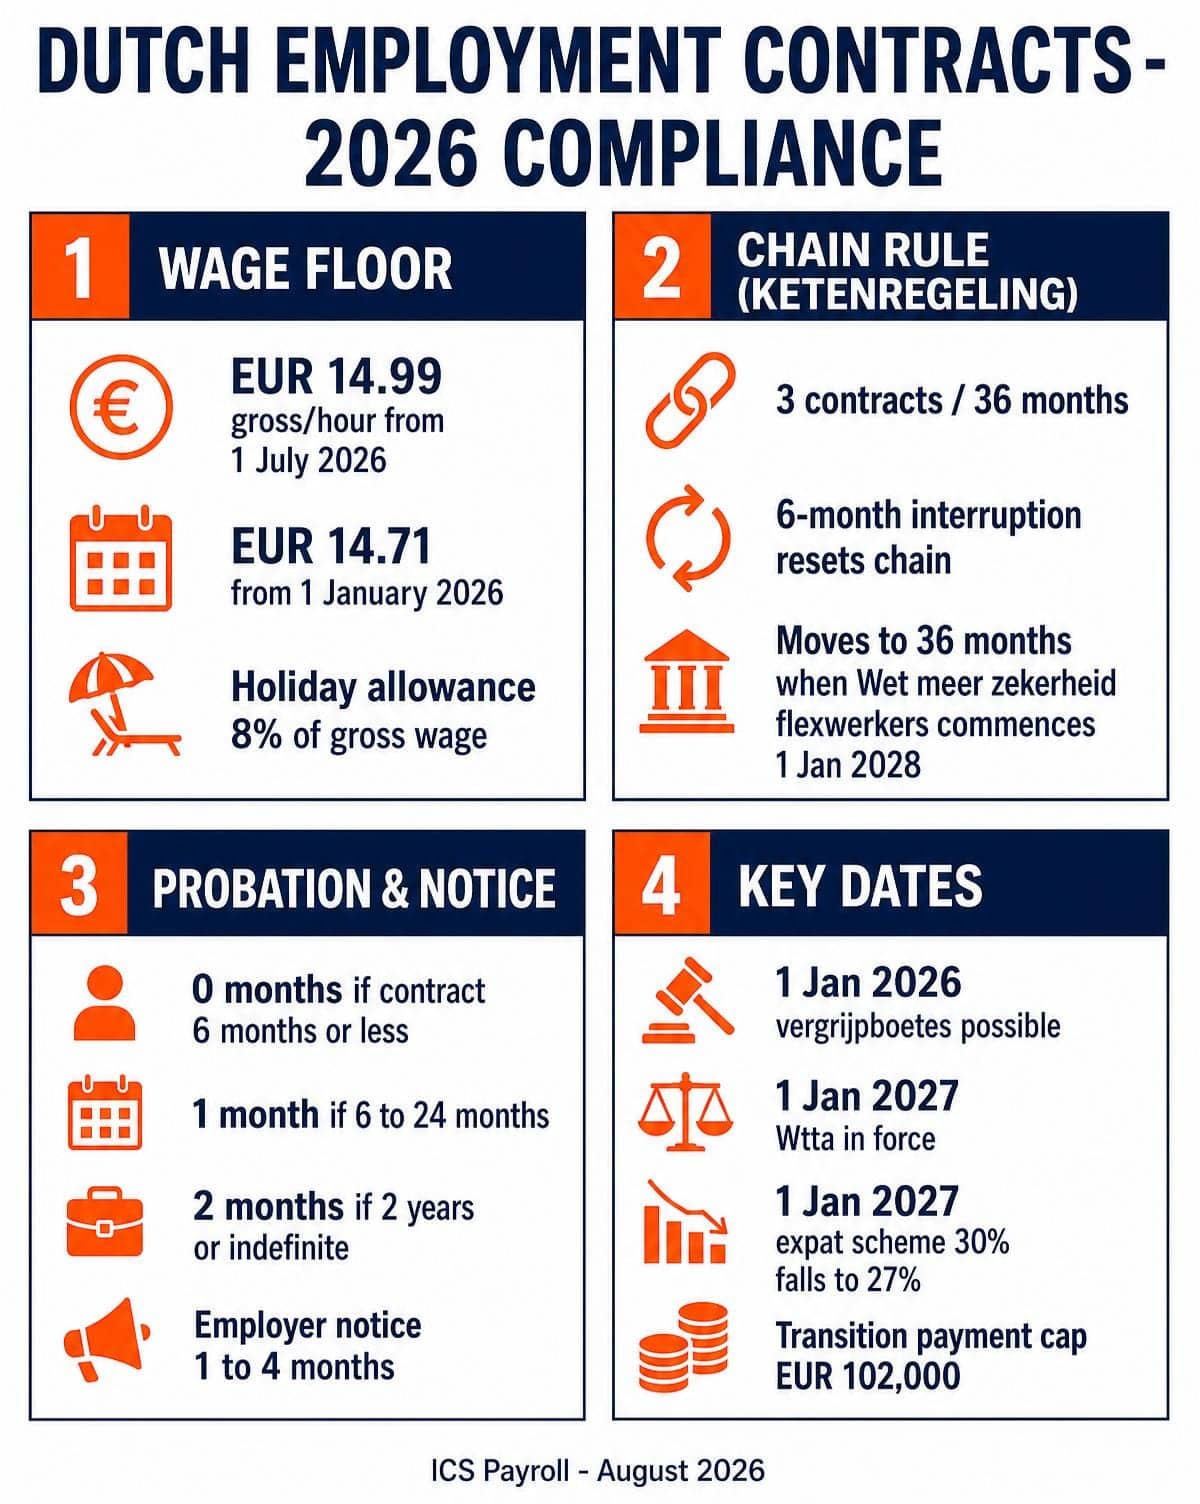
Analise detalhadamente os pontos seguintes. Assegure-se de que a remuneração base cumpre a remuneração horária mínima bruta de €14,99 em vigor desde 1 de julho de 2026 e que os recibos de vencimento do mês de julho incorporam a atualização sobre os €14,71 anteriores. Valide a inclusão do subsídio de férias obrigatório de 8%, calculado sobre os vencimentos até ao limite de três vezes o salário mínimo anual, e liquidado pelo menos uma vez por ano. Confirme que as contratações a prazo respeitam o teto de três contratos sucessivos e 36 meses globais, arquivando a documentação justificativa de eventuais períodos de interrupção superiores a seis meses - sem descurar que esse intervalo transitará para 36 meses quando vigorar a lei do trabalho flexível.
Registe na agenda de gestão de prazos a data de notificação prévia (aanzegging) para cada contrato a termo de duração igual ou superior a seis meses. Garanta que a duração estipulada para o período experimental corresponde aos limites temporais do contrato e que eventuais cláusulas de não concorrência a termo contemplam a respetiva fundamentação substancial por escrito. No que toca a trabalhadores estrangeiros, submeta o requerimento do regime dos 30% no prazo improrrogável de quatro meses a contar do primeiro dia de trabalho: se entregue tempestivamente, a autorização opera com efeitos retroativos à data de admissão; caso contrário, produz efeitos apenas a partir do primeiro dia do mês seguinte ao da sua receção pela Belastingdienst. Existem duas notas de relevo adicionais para o regime dos 30% em 2026: as disposições transitórias caducaram a 1 de janeiro de 2026, estando o regime globalmente balizado pelo teto fixado pela norma WNT de €262.000, pelo que não se pode deduzir montante isento a título de compensação extraterritorial além desse montante; ademais, a partir de 1 de janeiro de 2027, a percentagem de isenção máxima diminuirá de 30% para 27%, acompanhada de limites remuneratórios mais elevados, importando rever antes do final do ano os casos limiares. Oficialmente, este modelo denomina-se atualmente regime para impatriados (expatregeling), se bem que a designação histórica continue a ser a mais usada na prática.
Obrigações por Doença e Deveres de Reintegração
O ordenamento jurídico neerlandês faz recair o ónus dos períodos prolongados de incapacidade temporária para o trabalho sobre a entidade empregadora. O empregador é obrigado a pagar pelo menos 70% do salário do colaborador por um período máximo de 104 semanas (dois anos). Existem duas balizas comumente negligenciadas: durante as primeiras 52 semanas, a remuneração não pode ficar aquém do salário mínimo legal em vigor, havendo lugar a compensação legal para remunerações mais baixas. Em sentido inverso, o dever de pagar 70% da retribuição vigora unicamente até ao limite do teto máximo de salário diário (maximumdagloon) fixado na lei de financiamento da segurança social; inexiste dever legal de suportar 70% da parcela excedente. As incapacidades associadas a gravidez, parto ou doação de órgãos são pagas a 100%. Inúmeras CAOs e contratos preveem regimes mais benéficos do que o mínimo legal, estabelecendo genericamente o pagamento de 100% no primeiro ano e 70% no segundo.
Adicionalmente, deve cumprir escrupulosamente os passos da Lei da Melhoria do Acesso ao Trabalho (Wet verbetering poortwachter): contratar um serviço de saúde e segurança no trabalho (arbodienst), estruturar e manter atualizado o dossiê individual de reintegração com o respetivo plano de ação (plan van aanpak) e acompanhar com zelo todo o processo. Uma intervenção de reintegração considerada deficiente pode levar o UWV a decretar uma sanção pecuniária sobre os salários (loonsanctie) até 52 semanas adicionais - forçando, em termos práticos, ao pagamento de um terceiro ano de retribuição e bloqueando a faculdade de despedimento. Além da incapacidade temporária, a sua política interna de licenças deve salvaguardar direitos como a Licença de Paternidade, a licença parental complementar do parceiro e a licença parental paga.
Cessação do Contrato e Compensação de Transição
A cessação do contrato de trabalho por iniciativa patronal nos Países Baixos raramente assume natureza unilateral discricionária. Excetuando as situações de justa causa com despedimento imediato (onverwijld ontslag), a rescisão unilateral pelo empregador carece de autorização administrativa prévia concedida pelo UWV (por motivos económicos ou incapacidade prolongada) ou de decisão judicial de dissolução decretada pelo tribunal de comarca (kantonrechter) com fundamento numa das causas legalmente tipificadas. O despedimento durante o período experimental, o termo do contrato a prazo e a revogação por mútuo acordo escapam a esta exigência. A compensação de transição obrigatória (transitievergoeding) vence-se a partir do primeiro dia de trabalho e tem um teto máximo de €102.000 brutos em 2026, ou o equivalente a um ano de retribuição bruta anual se o trabalhador auferir valor superior. Esta compensação não é devida em todas as circunstâncias: não tem lugar caso o trabalhador rescinda o contrato sem que tenha havido conduta gravemente culposa por parte da empresa, nem nos despedimentos por justa causa imputáveis a conduta culposa grave do colaborador.
A larga maioria das empresas privilegia a via da revogação por mútuo acordo através de um acordo de cessação (vaststellingsovereenkomst), o que evita a litigância judicial e, quando devidamente redigido, salvaguarda a atribuição do subsídio de desemprego ao trabalhador. Assuma-se a realidade negocial com transparência: no âmbito de um acordo de cessação, a compensação legal de transição não opera por via automática da lei, pelo que o valor a pagar é fruto de estipulação livre entre as partes, excedendo frequentemente o cômputo da fórmula legal. Acresce que o trabalhador dispõe de um prazo legal de reflexão de 14 dias a contar da assinatura - dilatado para três semanas caso o texto do acordo omita a existência deste direito - durante o qual pode revogar unilateralmente o acordo sem necessidade de fundamentação. Preveja estes prazos nas suas calendarizações. Caso tenha dúvidas sobre a conformidade dos seus vínculos laborais, contacte a ICSPayroll para uma auditoria global de conformidade.
Otimizar a Gestão de Contratos nos Países Baixos com a ICSPayroll
Administrar contratos de trabalho nos Países Baixos enquanto entidade não residente implica registos fiscais locais, obrigações de segurança social e assunção de passivos laborais complexos. A ICSPayroll assume o papel de empregador legal no país através do nosso serviço de Employer of Record (EOR), acolhendo a responsabilidade pela plena conformidade contratual enquanto a sua empresa mantém a direção operacional diária das tarefas. Recebe uma fatura mensal consolidada que engloba os salários brutos, o subsídio de férias de 8% e a totalidade das contribuições e encargos sociais patronais, tais como o fundo de desemprego AWf, o fundo de incapacidade Aof e a contribuição de saúde Zvw.
Existe um preceito legal basilar que importa explicitar, uma vez que delimita a prestação dos nossos serviços. Ao abrigo dos artigos do Código Civil Neerlandês respeitantes ao payrolling, um colaborador neste regime beneficia imperativamente das mesmas condições laborais atribuídas aos trabalhadores comparáveis do próprio cliente e da adesão a um plano de pensões adequado. Uma solução de EOR constitui, por isso, um mecanismo de gestão de conformidade e simplificação burocrática e nunca uma forma de redução de custos face à contratação direta. Qualquer entidade prestadora que sugira o oposto estará a descrever uma arquitetura jurídica sem viabilidade perante uma fiscalização.
Quem recorre a soluções de payroll ou cedência de mão de obra nos Países Baixos tem de acompanhar duas datas regulatórias determinantes. A cedência de colaboradores exige inscrição expressa da atividade no Registo Comercial (Handelsregister) da KvK. Adicionalmente, por via da Wtta (legislação sobre o sistema de admissão de entidades que disponibilizam mão de obra a terceiros, abrangendo empresas de trabalho temporário, agências de destacamento e estruturas de payrolling), a nova lei entra formalmente em vigor a 1 de janeiro de 2027. Os prestadores que pretendam beneficiar do regime de transição devem solicitar o registo prévio entre 1 de novembro e 31 de dezembro de 2026; a formalização dos pedidos de admissão ocorrerá entre 1 de maio e 30 de junho de 2027, arrancando as ações sancionatórias da Nederlandse Arbeidsinspectie a 1 de janeiro de 2028. A partir dessa data, as entidades utilizadoras só poderão recorrer a intermediários devidamente autorizados, sob pena de coimas aplicadas tanto ao prestador como à empresa cliente. Ao escolher o seu parceiro de EOR, exija garantias documentais sobre a sua preparação para a Wtta.
Contratação Rápida e Eficaz nos Países Baixos
Inicie a sua atividade nos Países Baixos em poucas semanas sem ter de constituir uma filial ou BV local, contornando a burocracia de constituição e a gestão administrativa contínua. Assessoramos todo o processo relativo ao regime dos 30% e ao limite remuneratório tributável fixado em €48.013 para 2026, tramitando a candidatura no prazo estrito dos quatro meses. Tanto o empregador como o trabalhador dispõem de acesso a um portal dedicado onde encontram contratos assinados, recibos mensais de vencimento e declarações fiscais anuais.
Relativamente à imigração laboral, importa esclarecer um ponto frequentemente deturpado no mercado. O programa de atração de trabalhadores altamente qualificados exige que a entidade empregadora possua o estatuto de entidade patronal reconhecida (erkend referent) junto do Serviço de Imigração e Naturalização (IND), organismo que aplica critérios muito rigorosos às modalidades de cedência de pessoal e payroll. Quando o acolhimento do trabalhador é coordenado por via de um parceiro qualificado e não de modo direto pelo próprio empregador de payroll, o enquadramento estrutural deve assegurar a consonância entre a entidade requerente e a entidade patronal de direito com as exigências do IND. Explicamos pormenorizadamente como se aplica esta articulação ao seu processo individual, sem falsas promessas de automatismo.
O Seu Parceiro para um Crescimento Sustentado
Trabalhamos em estreita proximidade com empresas de cariz tecnológico e organizações internacionais que se estabelecem no mercado neerlandês, combinando processos ágeis de integração digital com os mais elevados padrões de segurança jurídica. Elaboramos uma proposta detalhada no prazo de 24 horas a contar do seu contacto, conferindo total previsibilidade orçamental ao seu projeto. Fale connosco hoje mesmo para salvaguardar a sua conformidade laboral local.
Garanta a Sua Expansão nos Países Baixos com Total Conformidade Legal
A gestão eficaz de contratos de trabalho nos Países Baixos em 2026 exige rigor na separação entre o que já constitui norma em vigor e o que se encontra apenas agendado. Os seus instrumentos contratuais devem espelhar a retribuição mínima horária de €14,99, as regras vigentes da Ketenregeling e limites ao período experimental proporcionais à duração do vínculo. Num contexto em que as ações inspetivas contra o falso trabalho independente irão normalizar-se até 2030 e o regime de certificação da Wtta arranca a 1 de janeiro de 2027, atuar com rigor preventivo agora é a única estratégia segura.
Obtenha a sua proposta personalizada para contratação nos Países Baixos em 24 horas.
Este artigo faculta dados e orientações de caráter geral sobre o direito do trabalho e processamento salarial nos Países Baixos à data de agosto de 2026, não consubstanciando aconselhamento jurídico ou parecer fiscal vinculativo. Os diplomas legislativos, tabelas contributivas e datas de vigência sofrem alterações frequentes; confirme os parâmetros atuais antes de qualquer tomada de decisão ou solicite aconselhamento direcionado ao seu caso concreto.
Perguntas Frequentes
Quais são os elementos obrigatórios de um contrato de trabalho neerlandês em 2026?
O contrato deve discriminar com clareza ambas as partes, o local de trabalho, a categoria profissional e tarefas, a data de início da prestação, a natureza do contrato (a termo ou sem termo), a duração do período de trabalho, a retribuição bruta e os moldes de pagamento, o subsídio de férias de 8%, a duração das férias, os prazos de aviso prévio, a menção da CAO aplicável e a identificação do regime de pensões em vigor. As cláusulas de período experimental, não concorrência e não solicitação só são juridicamente válidas se celebradas por documento escrito. Adicionalmente, toda a administração salarial deve ser conservada em arquivo fiscal por um prazo de sete anos, devendo certos elementos da retenção na fonte ser mantidos por pelo menos cinco anos civis integrais após a cessação das funções.
Quantas vezes posso renovar um contrato de trabalho a termo nos Países Baixos?
Atualmente, vigora o limite de três contratos a termo certo consecutivos dentro de um período temporal global de 36 meses, contando os intervalos entre vínculos. A outorga de um quarto contrato ou a ultrapassagem dos 36 meses acarreta a conversão automática do vínculo em contrato sem termo por imposição da lei. Qualquer paragem contratual superior a seis meses quebra a continuidade da sucessão. Segundo a Wet meer zekerheid flexwerkers, aprovada em 2026, esse hiato passará para 36 meses, com entrada em vigor prevista para a globalidade do diploma a 1 de janeiro de 2028.
Qual é o salário mínimo para os trabalhadores nos Países Baixos em 2026?
O salário mínimo legal é de €14,99 brutos por hora para trabalhadores com 21 ou mais anos de idade desde 1 de julho de 2026, sucedendo ao montante de €14,71 que vigorou a partir de 1 de janeiro de 2026. A remuneração é atualizada a 1 de janeiro e 1 de julho de cada ano. Não existem quantitativos mensais fixados na lei; a remuneração mensal resulta diretamente do número de horas contratadas. Aos jovens trabalhadores com idades entre os 15 e os 20 anos aplicam-se escalões remuneratórios proporcionais.
Preciso de ter uma sociedade constituída nos Países Baixos para contratar colaboradores no país?
Não. Através de um Employer of Record (EOR) como a ICSPayroll, a entidade de EOR torna-se a entidade empregadora jurídica local, responsabilizando-se pelo processamento salarial, retenção de impostos e cumprimento da legislação laboral, mantendo a sua empresa a gestão funcional do trabalhador. Tenha presente que a regulamentação neerlandesa de payrolling impõe que o colaborador tenha garantidas condições de trabalho idênticas às dos colaboradores comparáveis da empresa utilizadora, bem como a adesão a um plano de pensões condigno.
Qual é o teto máximo da compensação de transição em 2026?
O valor máximo legal é de €102.000 brutos, ou um ano de vencimento bruto caso a remuneração auferida supere esse patamar. Este direito começa a contar-se logo no primeiro dia de trabalho. A indemnização deixa de ser devida nas situações de demissão por iniciativa do colaborador sem conduta culposa grave do empregador, bem como em casos de despedimento disciplinar com justa causa fundado em comportamento gravemente culposo do trabalhador. Em acordos de cessação por mútuo acordo, este valor não opera de forma automática e vinculativa, sendo a indemnização acordada livremente.
De que forma afeta o regime dos 30% o contrato de trabalho?
O empregador e o trabalhador devem formalizar expressamente por escrito, no corpo do contrato de trabalho ou mediante adenda, a atribuição de uma parcela da remuneração a título de compensação de custos extraterritoriais isenta de imposto; o benefício depende obrigatoriamente de um pedido conjunto e da subsequente aprovação formal por parte da Belastingdienst. Para 2026, o piso remuneratório tributável exigido após a dedução da parcela isenta fixa-se em €48.013 (ou €36.497 para jovens colaboradores qualificados com menos de 30 anos e grau de mestrado), estando o benefício sujeito ao limite absoluto da norma WNT de €262.000. O requerimento deve ser entregue dentro de quatro meses após a admissão para garantir efeitos retroativos. A partir de 1 de janeiro de 2027, o teto máximo de isenção descerá para 27%, acompanhado do agravamento dos limiares salariais.
Fontes e referências
Cada uma das regras, diretivas e valores expostos neste artigo tem respaldo direto nas fontes jurídicas referenciadas abaixo: artigos de lei, páginas dos organismos públicos que publicam os valores oficiais, dados estatísticos e arestos jurisprudenciais que estabelecem os critérios vigentes. Valide sempre a redação legal em vigor adaptada à sua realidade.
- Artigo 7:668a do Código Civil Neerlandês, a regra de sucessão de contratos (ketenregeling): 3 contratos, 36 meses, interrupção de 6 meses
- Artigo 7:610 do Código Civil Neerlandês, definição jurídica de contrato de trabalho
- Artigo 15 da Lei do Salário Mínimo, o subsídio de férias de 8% (vakantiebijslag)
- Rijksoverheid, valores legais do salário mínimo por hora em 1 de janeiro de 2026
- Netherlands Labour Authority (Autoridade Neerlandesa do Trabalho), orientações de inspeção e regime sancionatório
- UWV, incapacidade temporária, deveres de reintegração e requerimento da prestação WIA na 93.ª semana
- CBS, Remuneração dos trabalhadores e emprego por ramo de atividade económica (base de dados de contas nacionais 84165ENG)
- CBS StatLine, base estatística pública para consulta de dados salariais e de emprego referenciados
- Supremo Tribunal 21 de fevereiro de 2020, ECLI:NL:HR:2020:312: aplicação da regra de sucessão de contratos do art. 7:668a BW a vínculos a termo sucessivos
- Supremo Tribunal 28 de novembro de 2025, ECLI:NL:HR:2025:1808: a regra de cumulação de períodos na compensação de transição ao abrigo do art. 7:673(4) BW

Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Supervisiona os serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, liquidações tributárias e de segurança social, subsídios de férias, planos de pensões, gestão de baixas médicas e cumprimento de CAOs, viabilizando processos de integração em 48 horas.


Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
O contrato deve discriminar com clareza ambas as partes, o local de trabalho, a categoria profissional e tarefas, a data de início da prestação, a natureza do contrato (a termo ou sem termo), a duração do período de trabalho, a retribuição bruta e os moldes de pagamento, o subsídio de férias de 8%, a duração das férias, os prazos de aviso prévio, a menção da CAO aplicável e a identificação do regime de pensões em vigor. As cláusulas de período experimental, não concorrência e não solicitação só são juridicamente válidas se celebradas por documento escrito. Adicionalmente, toda a administração salarial deve ser conservada em arquivo fiscal por um prazo de sete anos, devendo certos elementos da retenção na fonte ser mantidos por pelo menos cinco anos civis integrais após a cessação das funções.
Atualmente, vigora o limite de três contratos a termo certo consecutivos dentro de um período temporal global de 36 meses, contando os intervalos entre vínculos. A outorga de um quarto contrato ou a ultrapassagem dos 36 meses acarreta a conversão automática do vínculo em contrato sem termo por imposição da lei. Qualquer paragem contratual superior a seis meses quebra a continuidade da sucessão. Segundo a Wet meer zekerheid flexwerkers, aprovada em 2026, esse hiato passará para 36 meses, com entrada em vigor prevista para a globalidade do diploma a 1 de janeiro de 2028.
O salário mínimo legal é de €14,99 brutos por hora para trabalhadores com 21 ou mais anos de idade desde 1 de julho de 2026, sucedendo ao montante de €14,71 que vigorou a partir de 1 de janeiro de 2026. A remuneração é atualizada a 1 de janeiro e 1 de julho de cada ano. Não existem quantitativos mensais fixados na lei; a remuneração mensal resulta diretamente do número de horas contratadas. Aos jovens trabalhadores com idades entre os 15 e os 20 anos aplicam-se escalões remuneratórios proporcionais.
Não. Através de um Employer of Record (EOR) como a ICSPayroll, a entidade de EOR torna-se a entidade empregadora jurídica local, responsabilizando-se pelo processamento salarial, retenção de impostos e cumprimento da legislação laboral, mantendo a sua empresa a gestão funcional do trabalhador. Tenha presente que a regulamentação neerlandesa de payrolling impõe que o colaborador tenha garantidas condições de trabalho idênticas às dos colaboradores comparáveis da empresa utilizadora, bem como a adesão a um plano de pensões condigno.
O valor máximo legal é de €102.000 brutos, ou um ano de vencimento bruto caso a remuneração auferida supere esse patamar. Este direito começa a contar-se logo no primeiro dia de trabalho. A indemnização deixa de ser devida nas situações de demissão por iniciativa do colaborador sem conduta culposa grave do empregador, bem como em casos de despedimento disciplinar com justa causa fundado em comportamento gravemente culposo do trabalhador. Em acordos de cessação por mútuo acordo, este valor não opera de forma automática e vinculativa, sendo a indemnização acordada livremente.
O empregador e o trabalhador devem formalizar expressamente por escrito, no corpo do contrato de trabalho ou mediante adenda, a atribuição de uma parcela da remuneração a título de compensação de custos extraterritoriais isenta de imposto; o benefício depende obrigatoriamente de um pedido conjunto e da subsequente aprovação formal por parte da Belastingdienst. Para 2026, o piso remuneratório tributável exigido após a dedução da parcela isenta fixa-se em €48.013 (ou €36.497 para jovens colaboradores qualificados com menos de 30 anos e grau de mestrado), estando o benefício sujeito ao limite absoluto da norma WNT de €262.000. O requerimento deve ser entregue dentro de quatro meses após a admissão para garantir efeitos retroativos. A partir de 1 de janeiro de 2027, o teto máximo de isenção descerá para 27%, acompanhado do agravamento dos limiares salariais.


