2026年オランダにおける給与計算アウトソーシングの戦略的メリット
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
2026年現在、オランダの社会保障申告におけるわずかな事務的過失であっても、専門業者への委託費用をはるかに上回る追徴課税やペナルティが発生するリスクがあります。オランダには世界トップクラスの人材プールが存在しますが、海外の雇用主にとって法規制環境は年々厳格化しています。30% ruling(高外人材向け30%非課税措置)の適用要件の変更や、Wet DBA(労働関係評価規制緩和法)の本格的な執行により、同国市場への参入に伴う管理負担はかつてないほど高まっています。
オランダで給与計算をアウトソーシングする最も大きなメリットの一つは、これら複雑な業務を現地の専門家に委託し、貴社の事業を法的なリスクから保護できる点にあります。本記事では、専門パートナーへのアウトソーシングによって、30% rulingの給与基準額(48,013ユーロ)の確保など重要な優遇措置を享受しつつ、2026年の労働法に完全準拠した運用を維持する方法を解説します。また、恒久的施設(Permanent Establishment: PE)認定リスクの排除や、法定の8%の休暇手当(holiday allowance)の透明性あるコスト管理についてもご理解いただけます。さらに、法定年金拠出への対応や、認可パートナーを通じたHSM(Highly Skilled Migrant / 高度熟練移民)ビザの迅速な申請手続きのロードマップを提示し、貴社が煩雑な官僚的手続きではなく事業成長に専念できる体制づくりを支援します。
重要ポイント
- 8%の休暇手当や特定の年金要件など、雇用主に義務付けられている拠出金を含む2026年のオランダの雇用環境を正確に把握する。
- オランダにおける給与計算アウトソーシングの主なメリットは、2026年のWet DBA本格執行に完全準拠しながら、恒久的施設(PE)認定リスクを軽減できる点にある。
- 認可スペシャリストを通じて申請を管理することで、2026年の給与基準額48,013ユーロを満たし、高度熟練移民向けの30% rulingを確実に適用する。
- 社会保障保険料や疾病リスクをカバーするペイロール・ファクター方式(給与係数モデル)により、複雑な人件費を毎月1本の請求書に集約・簡素化する。
- 現地法人(オランダBV)を設立することなく、数か月ではなくわずか数週間で見積もりから採用開始まで進め、市場参入を加速させる。
2026年のオランダ給与計算環境を理解する
オランダは、欧州の中でも給与コンプライアンスが極めて複雑な国の一つとして知られています。外国企業にとって、その難しさは単なる手取り額の計算にとどまりません。社会保障制度、業界別の年金基金、そして厳格な税務申告プロトコルの正確な管理が求められます。オランダで給与計算をアウトソーシングするメリットの筆頭は、現地法人(オランダBV)を設立する長期間のプロセスを回避できる点です。これにより、専門パートナーが法的・財務的リスクを管理している間に、貴社は即座に優秀な人材を採用することが可能になります。
オランダの法定給付の複雑さ
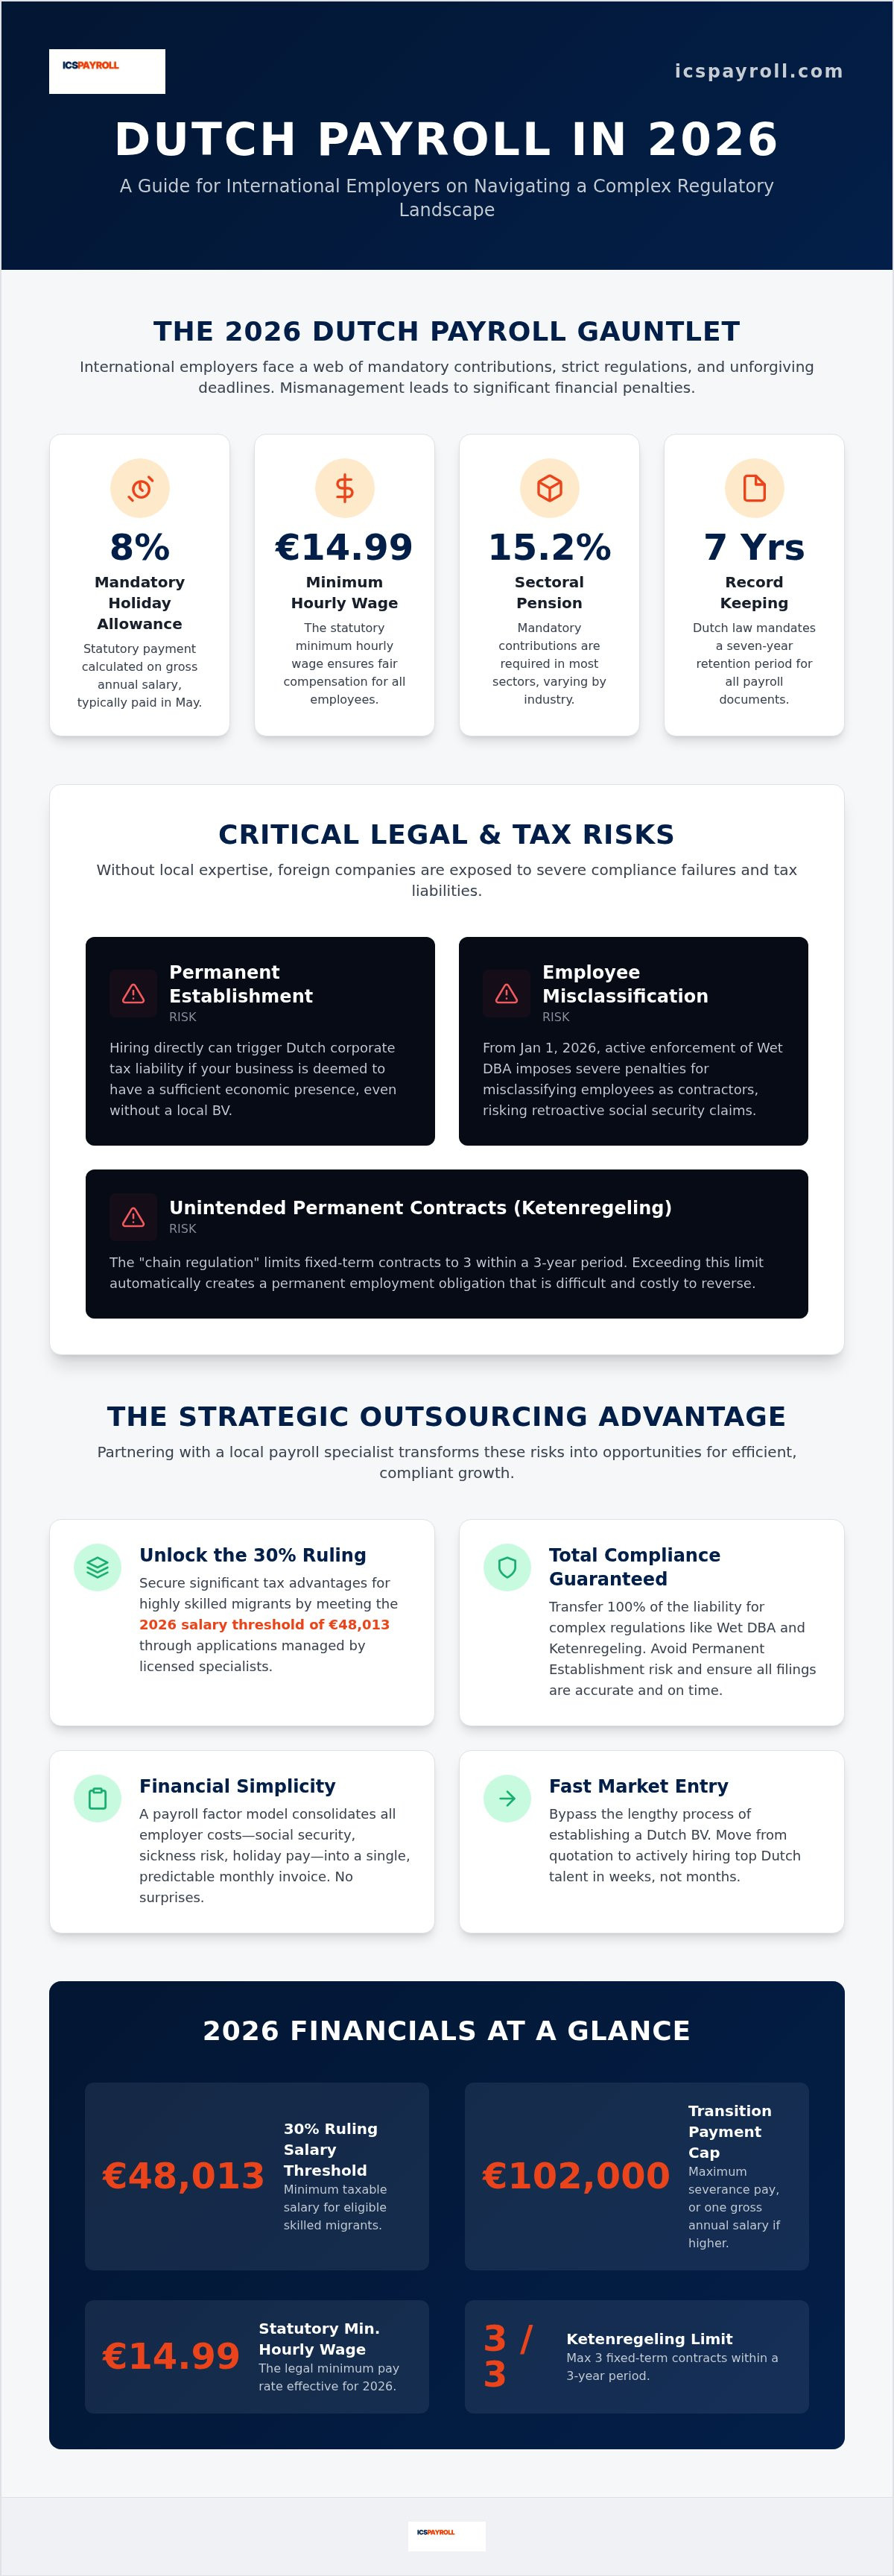
オランダ市場でコンプライアンスを維持するには、法定の従業員給付を正確に把握している必要があります。すべての従業員には、年間の総支給額に基づいて算出され、通常5月に支給される8%の法定休暇手当を受給する権利があります。さらに、多くの業界において15.2%の法定年金拠出が義務付けられています。また、雇用主は30% rulingについても考慮しなければなりません。これは、2026年の給与基準額である48,013ユーロを満たす高度熟練移民に対して大幅な税制上の優遇措置を提供する制度です。雇用契約を終了する際には、解雇補償金であるtransitievergoeding(移行手当)の算出も必要となります。2026年における本手当の上限額は102,000ユーロ、または年間総給与額のいずれか高い方と定められています。
自社運用の管理負担と戦略的アウトソーシングの比較
給与計算を社内のみで完結させる運用は、海外の人事部門に多大な管理負担を強いることになります。オランダ税務当局であるBelastingdienstは、毎月のLoonaangifte(給与税申告)に厳格な提出期限を設けています。この期日を逃すと、即座に罰則金が科されます。また、オランダの法律では給与明細書、雇用契約書、納税証明書など、給与に関連するすべての書類について7年間の保管が義務付けられています。
専門パートナーが提供するオンラインポータルを活用することで、これらの記録への一元的なアクセスが可能となります。休暇残高や給与明細を常に可視化し、容易に確認できる環境が整います。この手法は、煩雑な管理業務を明確で予測可能な月次の経費へと変え、オランダで給与計算をアウトソーシングする長期的なメリットを最大化します。現地の専任人事チームを抱える固定費を負担することなく、専門家による厳格な監督体制を確保できるほか、2026年の法定最低時給である14.99ユーロへの確実な準拠も可能となります。
専門パートナーを通じた法的・税務的リスクの軽減
オランダにおける給与アウトソーシングとは、税務、社会保障、労働法上の義務を現地の専門家へ戦略的に移管することを意味します。これは、貴社がオランダ当局の定める厳格な法規制の枠組み内で事業を継続するために不可欠な判断です。オランダで給与計算をアウトソーシングするメリットの核となるのは、複雑な規制遵守の責任を現地の専門知識を持つパートナーに移転できる点にあります。これには、無期雇用契約への転換が義務付けられるまでに認められる有期契約の回数を3年間で最大3回までに制限するKetenregeling(有期雇用契約更新制限規則)の管理も含まれます。これらの契約サイクルを適切に監視しない場合、意図しない無期雇用義務が発生し、オランダ法上、その契約を解消することは極めて困難になります。
2026年におけるVBARとWet DBAの執行強化
オランダにおける雇用の法的状況は急速に変化しています。2025年1月1日より、Belastingdienstは偽装自営業を取り締まるため、Wet DBA(労働関係評価規制緩和法)の本格的な執行を再開しました。そして2026年1月1日以降、当局は従業員を個人事業主として誤分類(ミスチクラシフィケーション)した企業に対し、重大な過失ペナルティの適用を開始しています。このリスクは、VBAR(労働関係評価法案)の法制化によってさらに高まっています。広範な明確化規定の一部は見送られたものの、特定の時給基準を下回る労働者に対して雇用契約が存在すると推定する覆滅可能な法的推定規定は維持されており、2026年12月31日の施行が予定されています。認可パートナーを通じて手配されるEOR(Employer of Record / 雇用代行)サービスを利用することで、この誤分類リスクを完全に排除できます。2026年の最新基準に沿ってすべての労働者を正確に区分し、社会保障費の遡及請求から貴社を保護します。
恒久的施設(PE)認定リスクの回避
外国企業が新規市場で直接採用を行う際、しばしば直面するのが恒久的施設(Permanent Establishment: PE)の認定リスクです。これは、事業所や事業活動の実態から、Belastingdienstによってオランダの法人税課税対象となる事業拠点が存在すると判断されるケースを指します。将来的な税務計画において、オランダBV(現地法人)の設立と恒久的施設の違いを正しく理解しておくことは極めて重要です。恒久的施設とみなされると法人税の納税義務が発生しますが、海外企業の多くは事業展開の初期段階でその管理負担に対応しきれません。給与管理パートナーを利用することで、課税対象となる拠点の形成を回避できます。この体制により、現地法人を設立する複雑な税務リスクを負うことなく、チームを維持することが可能になります。これらの要件の詳細については、当社の外国企業のためのオランダ労働法ガイドをご参照ください。
専門家による支援は、安全な市場参入においてもはや選択肢ではなく必須の要件です。オランダでの事業展開を盤石なものにする準備が整いましたら、給与計算の個別相談をお申し込みいただき、具体的なニーズをご相談ください。この事前のアプローチにより、2026年の解雇手当上限額(102,000ユーロ)への準拠を保ちつつ、オランダで給与計算をアウトソーシングするメリットを最大限に活用できます。オランダの諸制度の実務を代行する信頼できるパートナーを得ることで、訴訟リスクに煩わされることなく事業拡大に集中していただけます。
30%ルーリングによる人材価値の最大化
30% rulingは、オランダ市場に優秀な国際的人材を誘致するための最も強力な制度であり続けています。この制度により、雇用主は従業員の総給与の最大30%を非課税手当として支給することができます。この税制上のメリットにより、雇用主側の総人件費を増やすことなく、高度熟練移民の手取り額を大幅に引き上げることが可能です。オランダで給与計算をアウトソーシングするメリットの一つは、Belastingdienstが求める厳密な要件に沿って、これらの複雑な申請手続きを正確に遂行できる点です。申請内容に不備があると、従業員と企業の双方に遡及課税が発生するため、細心の正確性が不可欠となります。
2026年の適用資格と給与基準額
この税制優遇措置の適用基準は厳格に管理されており、毎年改定されます。2026年の標準的な課税対象給与の基準額は48,013ユーロです。条件を満たす修士号を保持する30歳未満の従業員には、引き下げられた基準額である36,497ユーロが適用されます。また、新規申請者に対して2025年1月1日をもって廃止された一部非居住者ステータス(partial non-resident status)についても留意が必要です。2023年12月31日時点で同ステータスを利用していた人材には2026年末までの経過措置が適用されますが、新規採用者については全世界の資産に対してオランダでの完全な納税義務が発生します。さらに、新しいルーリング制度においては、2027年以降に非課税割合が27%へと引き下げられる法改正の対象となっています。当社では認可パートナーを通じてこれらの申請をサポートし、貴社の従業員が初日からあらゆる要件を満たせるよう支援します。
HSMビザ申請の迅速化
シェンゲン協定域外からの人材を採用する場合、高度熟練移民(Highly Skilled Migrant: HSM)ビザの取得が必要となりますが、海外企業にとっては煩雑な手続きとなり得ます。自社で手続きを行うと数か月を要することが多く、IND(オランダ移民帰化局)の認可スポンサー資格も必要です。専門のサービス事業者を利用することで、認可パートナーを通じた迅速な審査手続きを活用でき、多くの場合、約3週間でビザの承認を得ることが可能になります。この迅速なオンボーディングは、オランダで給与計算をアウトソーシングするメリットの実践的な側面であり、優秀な人材が競合他社に流出する前に確実に確保することにつながります。関連規制のより詳細な分析については、オランダの30%ルーリング:2026年雇用主向け総合ガイドをご覧ください。法令遵守を維持しながら、国際採用の成果を最大化するための具体的な実務手順を解説しています。
ペイロール・ファクター方式によるコスト効率化
オランダの給与計算システムには、業界、契約形態、年間の給与上限額によって変動する無数の料率が存在します。これらの項目を個別に管理することは、海外企業にとって事務的な摩擦や毎月の予測不能なコスト発生の原因となります。オランダで給与計算をアウトソーシングするメリットの代表的な例が、ペイロール・ファクター方式の導入です。この方式では、雇用主が負担すべきすべての義務を、従業員の総給与に適用される単一かつ透明性の高い係数(マルチプライヤー)に集約します。後追い型の会計処理から予測可能な財務管理へとシフトし、海外展開におけるコスト構造を安定化させることができます。
ペイロール・ファクター(給与係数)に含まれる費用
包括的なペイロール・ファクターには、雇用主が負担するすべての法定および任意の費用が予測可能な単一の数値としてまとめられています。これには、本記事で前述した法定の8%の休暇手当や15.2%の年金拠出が含まれます。また、6.10%のZvw(医療保険法)拠出金など、必須の社会保障保険料も組み込まれています。さらに、2026年の無期雇用契約で2.74%となるAWf(失業基金)保険料や、小規模雇用主向けに6.27%に設定されているAof(就労不能基金)保険料もカバーされます。これらの変動費を一本化することで、人事管理費用や安全なオンラインポータルの利用料も包括されます。
海外企業のCFOに求められる財務予測の確実性
従来の会計モデルでは、時間ごとの従量課金や、保険・人事サポートに関する個別請求が一般的でした。これにより想定外の経費が発生し、海外本社の予算策定プロセスが複雑化していました。ペイロール・ファクター方式では、契約開始時に固定の係数を設定するため、追加請求の不安を解消できます。この手法は特に、従業員の長期病気休業に伴う経済的リスクを管理する上で有効です。このモデルにはWet Verbetering Poortwachter(ゲートキーパー法 / 復職支援改善法)への準拠に必要な保険および法的手続きが含まれているためです。また、最高保険料算定対象賃金の上限額(79,409ユーロ)の管理も簡素化され、手作業に頼ることなく拠出額が適切に制限されます。これらの実務要件に関する詳細な解説は、当社のオランダ給与計算管理ガイドをご参照ください。
料金体系の透明性を確保することで、オランダ市場への進出計画を当初の予算枠内に収めることが可能になります。業界特有の申告業務などの細かな手続きを自社で把握し続ける必要はありません。海外拠点のオペレーションを合理化したいとお考えであれば、24時間以内に貴社専用のペイロール・ファクター見積もりを取得していただけます。認可パートナーと連携する現地の専門家がオランダ税務・社会保障の実務全般を処理するため、貴社は管理部門を肥大化させることなく中核事業に集中でき、オランダで給与計算をアウトソーシングするメリットを最大限に享受できます。
ICSPayrollとともにオランダ拠点を拡大する
スピードは競争上の大きな優位性となります。従来の手法で市場へ進出する場合、オランダBVの設立や銀行口座の開設に何カ月も待たされるのが一般的でした。オランダで給与計算をアウトソーシングするメリットの中核は、これらの待機期間を完全に回避できる点にあります。数カ月ではなく数週間で採用を開始できる環境を提供します。従業員の基本情報を共有いただくだけで、24時間以内に個別のお見積もりをお届けします。この迅速な対応により、長期の停滞に煩わされることなく、確実な予算計画を立てることができます。
課題解決に直結したオンボーディング手順
当社のオンボーディングプロセスは、効率性と法的正確性を追求して構築されています。以下の明確な3ステップで進行します。
- ステップ1: 従業員の基本情報をご提示いただき、貴社専用のペイロール・ファクター見積もりを受け取る。
- ステップ2: 業務委託契約書および現行法に完全準拠した雇用契約書を確認する(通常数日以内に準備完了)。
- ステップ3: 税務や社会保障に関する専門的な申告業務がすべて代行される環境のもと、オランダでの業務を開始する。
法的正確性は妥協できない要素です。この整然としたアプローチにより、貴社の雇用契約書は2026年の労働法に完全準拠したものとなります。これには、病気休業の管理規定や、オランダ当局が義務付ける復職支援手順の条項も含まれています。貴社が現地チームの事業拡大に集中できるよう、管理負担を代行する頼もしいパートナーとして貴社をサポートします。
グローバル・アグリゲーターを凌駕する現地スペシャリストの強み
世界規模で展開するアグリゲーター企業は、自動チケットシステムや汎用的なサポートモデルを採用していることが多く、現地の法規制に関する深い洞察に欠ける場合があります。当社は専門家との直接対話を重視し、オランダの労働市場特有のニュアンスに精通したエキスパートへの直接アクセスを提供しています。これは、Ketenregeling(有期雇用契約更新制限規則)の運用や、2026年の解雇手当上限額(102,000ユーロ)の正確な適用において特に重要となります。アグリゲーターが汎用的なプラットフォームを提供するのに対し、現地の専門家はWet DBAやVBARの本格執行に対応するための緻密な法的正確性を提供します。
現地の専門家と連携することで、給与計算のあらゆる側面がオランダの税務・社会保障制度に円滑に統合されます。これには、30% rulingの管理や、Loonaangifte(給与税申告)の期限厳守が含まれます。迅速な市場参入のみならず、オランダ労働市場のコンプライアンスに関する継続的な専門的サポートを受けられることこそが、オランダで給与計算をアウトソーシングする長期的なメリットです。事業規模の拡大をお考えの企業様は、ぜひ今すぐオランダでの確実な雇用を開始してください。欧州屈指の複雑な行政環境において事業を成功させるための安定性とスピードを提供します。
2026年に向けたオランダ市場参入の確立
2026年のオランダ労働市場に対応するには、単なる事務処理能力だけでなく、高度な技術的正確性と現地の専門知識が求められます。オランダで給与計算をアウトソーシングするメリットを活用することで、海外企業は現地法人の設立に伴う煩雑さを回避しながら、変化し続ける法的要件を完全に遵守できます。30% rulingにおける48,013ユーロの給与基準額の達成から、8%の休暇手当の適切な処理に至るまで、専門パートナーが貴社の成長に必要な基盤を構築します。この体制は恒久的施設(PE)の認定リスクを排除し、変動しやすい社会保障費を予測可能なペイロール・ファクターへと集約します。
優秀な人材の獲得競争が激しい市場において、スピードは最大の強みとなります。認可パートナーを通じて約3週間でHSMビザの迅速な取得が可能となり、従来の法人設立に伴う手続きの遅延を生じさせることなく、トップ人材を確保できます。透明性と法的な緻密さを重んじるパートナーとともに組織の拡大をお考えでしたら、ぜひ当社にお任せください。自信を持ってオランダでの雇用を開始:24時間以内にお見積もりをお届けします。貴社のオランダ市場への進出と事業拡大を全力でサポートいたします。
よくあるご質問(FAQ)
2026年にオランダで給与計算をアウトソーシングする主なメリットは何ですか?
海外企業にとっての最大の利点は、リスクの軽減と事業展開の迅速化です。アウトソーシングを活用することで、オランダBVを設立することなく人材を採用でき、Wet DBAなどの厳格な2026年労働法への確実な準拠が可能になります。オランダで給与計算をアウトソーシングするメリットの核となるのは、すべての雇用コストが単一の請求書に集約される点です。これにより、義務付けられている休暇手当や年金拠出の管理負担が解消され、30% rulingの確実な申請支援も受けられます。
雇用主にとって30%ルーリングの申請プロセスはどのように進みますか?
従業員が特定の希少性と給与基準を満たしていることを証明するため、Belastingdienst(オランダ税務当局)に対して労使共同で申請書を提出します。雇用主は、対象者が国外から採用されたこと、および最低課税給与要件を満たしていることを確認する必要があります。認可パートナーを通じて申請を処理することで、手続き上の正確性を担保します。これにより30%の非課税手当が適切に適用され、オランダ税務当局からの遡及追徴やコンプライアンス違反のリスクから企業を保護します。
現地の法人がなくてもオランダで従業員を雇用できますか?
はい、EOR(Employer of Record / 雇用代行)サービスを利用することで、オランダBVを設立することなく現地スタッフを雇用できます。EORが従業員の法的な雇用主となり、税務、社会保障、労働法上のすべての義務を管理します。これにより、海外企業は数カ月ではなく数週間で業務を開始できます。KVK(オランダ商工会議所)の枠組みにおいても、この体制は恒久的施設(PE)認定による税務リスクを負うことなく市場参入を果たすための安全な手段として機能します。
2026年における30%ルーリングの標準給与基準額はいくらですか?
2026年の30% rulingにおける標準的な課税対象給与の基準額は48,013ユーロです。条件を満たす修士号を持つ30歳未満の従業員には、引き下げられた基準額である36,497ユーロが適用されます。これらの数値はオランダ税務当局によって厳格に管理されています。なお、一部非居住者ステータスは2025年に新規申請者向けに廃止されたため、2026年の税務計画および現行法準拠のためには専門家の助言が不可欠となります。
EORサービスを利用した場合、新しい従業員の受け入れ(オンボーディング)にはどれくらいの期間がかかりますか?
通常、数カ月ではなく数週間でオンボーディングを完了できます。従業員の基本情報をご提示いただいてから、24時間以内に個別のお見積もりをお届けします。サービス利用契約書および準拠した雇用契約書は、通常数日以内に準備可能です。シェンゲン圏外の人材の場合でも、認可パートナーを通じた高度熟練移民(HSM)ビザの迅速審査により、約3週間で手続きが完了します。このスピードにより、優秀な人材を逃さず、法的な安全性を確保した上で速やかに事業を開始できます。
ペイロール・ファクターの料金モデルには何が含まれていますか?
ペイロール・ファクターは、毎月1本の請求書ですべての雇用主負担費用をカバーする包括的な係数(マルチプライヤー)です。8%の休暇手当、15.2%の年金拠出、ならびにAWf(2.74%)やAof(6.27%)などの各種雇用保険料が含まれます。また、病気休業リスクの補償、人事管理費用、オンラインポータルの利用料も組み込まれています。これらの変動費を一本化することで、CFOは完全なコスト透明性を確保でき、個別請求による隠れた費用の発生を防ぐことができます。
給与計算をアウトソーシングした場合、病気休暇や復職支援はどのように管理されますか?
病気休暇は、Wet Verbetering Poortwachter(ゲートキーパー法)の厳格な要件に則って管理されます。サービスには最大2年間の疾病リスク補償と専門的な復職支援ガイダンスが含まれています。専門パートナーが労働衛生機関(産業医)との事務連絡を代行し、すべての法的書類が期日通りに提出されるよう手配します。この万全な管理体制により、オランダ市場における従業員の長期病休に伴う財務的・法的リスクを最小限に抑え、法令遵守を徹底します。
2026年のオランダにおける従業員の解雇補償金(移行手当)の上限額はいくらですか?
2026年の法定移行手当(transitievergoeding)の上限額は、額面で102,000ユーロです。従業員の年間総給与がこの上限を上回る場合は、年間総給与の1年分が上限額となります。雇用主側の都合により雇用契約を解除する大半のケースにおいて、この支払いが義務付けられています。専門的な給与管理を行うことで、正確な金額の算出と毎月のペイロール・ファクター内での必要な引当が可能となり、契約終了時に予期せぬ負債が生じるのを防止できます。

執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ給与計算サービス(雇用契約、給与税および社会保障申告、休暇手当、年金、病気休暇、CAO遵守)を統括しており、最短48時間でのオンボーディングを実現しています。
よくあるご質問
包括的なペイロール・ファクターには、雇用主が負担するすべての法定および任意の費用が予測可能な単一の数値としてまとめられています。これには、本記事で前述した法定の8%の休暇手当や15.2%の年金拠出が含まれます。また、6.10%のZvw(医療保険法)拠出金など、必須の社会保障保険料も組み込まれています。さらに、2026年の無期雇用契約で2.74%となるAWf(失業基金)保険料や、小規模雇用主向けに6.27%に設定されているAof(就労不能基金)保険料もカバーされます。これらの変動費を一本化することで、人事管理費用や安全なオンラインポータルの利用料も包括されます。
海外企業にとっての最大の利点は、リスクの軽減と事業展開の迅速化です。アウトソーシングを活用することで、オランダBVを設立することなく人材を採用でき、Wet DBAなどの厳格な2026年労働法への確実な準拠が可能になります。オランダで給与計算をアウトソーシングするメリットの核となるのは、すべての雇用コストが単一の請求書に集約される点です。これにより、義務付けられている休暇手当や年金拠出の管理負担が解消され、30% rulingの確実な申請支援も受けられます。
従業員が特定の希少性と給与基準を満たしていることを証明するため、Belastingdienst(オランダ税務当局)に対して労使共同で申請書を提出します。雇用主は、対象者が国外から採用されたこと、および最低課税給与要件を満たしていることを確認する必要があります。認可パートナーを通じて申請を処理することで、手続き上の正確性を担保します。これにより30%の非課税手当が適切に適用され、オランダ税務当局からの遡及追徴やコンプライアンス違反のリスクから企業を保護します。
はい、EOR(Employer of Record / 雇用代行)サービスを利用することで、オランダBVを設立することなく現地スタッフを雇用できます。EORが従業員の法的な雇用主となり、税務、社会保障、労働法上のすべての義務を管理します。これにより、海外企業は数カ月ではなく数週間で業務を開始できます。KVK(オランダ商工会議所)の枠組みにおいても、この体制は恒久的施設(PE)認定による税務リスクを負うことなく市場参入を果たすための安全な手段として機能します。
2026年の30% rulingにおける標準的な課税対象給与の基準額は48,013ユーロです。条件を満たす修士号を持つ30歳未満の従業員には、引き下げられた基準額である36,497ユーロが適用されます。これらの数値はオランダ税務当局によって厳格に管理されています。なお、一部非居住者ステータスは2025年に新規申請者向けに廃止されたため、2026年の税務計画および現行法準拠のためには専門家の助言が不可欠となります。
通常、数カ月ではなく数週間でオンボーディングを完了できます。従業員の基本情報をご提示いただいてから、24時間以内に個別のお見積もりをお届けします。サービス利用契約書および準拠した雇用契約書は、通常数日以内に準備可能です。シェンゲン圏外の人材の場合でも、認可パートナーを通じた高度熟練移民(HSM)ビザの迅速審査により、約3週間で手続きが完了します。このスピードにより、優秀な人材を逃さず、法的な安全性を確保した上で速やかに事業を開始できます。
ペイロール・ファクターは、毎月1本の請求書ですべての雇用主負担費用をカバーする包括的な係数(マルチプライヤー)です。8%の休暇手当、15.2%の年金拠出、ならびにAWf(2.74%)やAof(6.27%)などの各種雇用保険料が含まれます。また、病気休業リスクの補償、人事管理費用、オンラインポータルの利用料も組み込まれています。これらの変動費を一本化することで、CFOは完全なコスト透明性を確保でき、個別請求による隠れた費用の発生を防ぐことができます。
病気休暇は、Wet Verbetering Poortwachter(ゲートキーパー法)の厳格な要件に則って管理されます。サービスには最大2年間の疾病リスク補償と専門的な復職支援ガイダンスが含まれています。専門パートナーが労働衛生機関(産業医)との事務連絡を代行し、すべての法的書類が期日通りに提出されるよう手配します。この万全な管理体制により、オランダ市場における従業員の長期病休に伴う財務的・法的リスクを最小限に抑え、法令遵守を徹底します。
2026年の法定移行手当(transitievergoeding)の上限額は、額面で102,000ユーロです。従業員の年間総給与がこの上限を上回る場合は、年間総給与の1年分が上限額となります。雇用主側の都合により雇用契約を解除する大半のケースにおいて、この支払いが義務付けられています。専門的な給与管理を行うことで、正確な金額の算出と毎月のペイロール・ファクター内での必要な引当が可能となり、契約終了時に予期せぬ負債が生じるのを防止できます。