Avantages stratégiques de l'externalisation de la paie aux Pays-Bas pour 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
En 2026, une simple omission administrative dans les déclarations de sécurité sociale néerlandaise peut entraîner des pénalités financières qui dépassent de loin le coût d'une gestion professionnelle. Vous savez déjà que les Pays-Bas offrent un vivier de talents de premier plan, mais l'environnement réglementaire s'avère de plus en plus intransigeant pour les employeurs internationaux. Entre l'évolution des seuils du régime des 30 % et l'application stricte de la Wet DBA, la charge administrative à l'entrée n'a jamais été aussi lourde.
L'un des avantages majeurs de l'externalisation de la paie aux Pays-Bas réside dans la possibilité de déléguer ces complexités à un expert local qui agit comme un bouclier protecteur pour votre entreprise. Cet article détaille comment une externalisation spécialisée garantit que vos opérations restent en totale conformité avec le droit du travail de 2026, tout en sécurisant des atouts essentiels comme le seuil salarial de 48 013 EUR pour le régime des 30 %. Vous découvrirez comment éliminer les risques liés à l'établissement stable et gérer l'indemnité légale de congés payés obligatoire de 8 % avec une transparence totale des coûts. Nous vous proposons une feuille de route claire pour naviguer entre les cotisations de retraite obligatoires et le traitement accéléré des visas HSM via des partenaires agréés, vous permettant ainsi de vous concentrer sur votre croissance plutôt que sur la bureaucratie.
Points clés à retenir
- Appréhendez le paysage néerlandais de 2026, où les cotisations patronales obligatoires comprennent une indemnité de congés payés de 8 % et des exigences spécifiques en matière de retraite.
- L'un des principaux avantages de l'externalisation de la paie aux Pays-Bas est l'atténuation des risques d'établissement stable tout en garantissant une conformité totale avec l'application de la Wet DBA en 2026.
- Bénéficiez du régime des 30 % pour les migrants hautement qualifiés en atteignant le seuil salarial 2026 de 48 013 EUR grâce à des demandes gérées par des spécialistes agréés.
- Simplifiez les coûts de main-d'œuvre complexes en une facture mensuelle unique grâce à un modèle de coefficient de paie (payroll factor) couvrant les cotisations sociales et le risque de maladie.
- Accélérez votre entrée sur le marché en passant du devis au recrutement actif en quelques semaines au lieu de plusieurs mois, sans nécessiter la création d'une BV néerlandaise locale.
Comprendre le paysage de la paie néerlandaise en 2026
Les Pays-Bas se classent systématiquement parmi les juridictions les plus complexes d'Europe en matière de conformité de la paie. Pour les employeurs internationaux, le défi ne se limite pas à calculer un salaire net. Il réside dans la gestion rigoureuse de la sécurité sociale, des caisses de retraite sectorielles et des protocoles stricts de déclaration fiscale. L'un des principaux avantages de l'externalisation de la paie aux Pays-Bas est la possibilité de contourner le long processus de constitution d'une BV néerlandaise locale. Cela permet à votre entreprise d'embaucher des talents immédiatement, tandis qu'un partenaire spécialisé prend en charge les risques juridiques et financiers.
La complexité des avantages légaux néerlandais
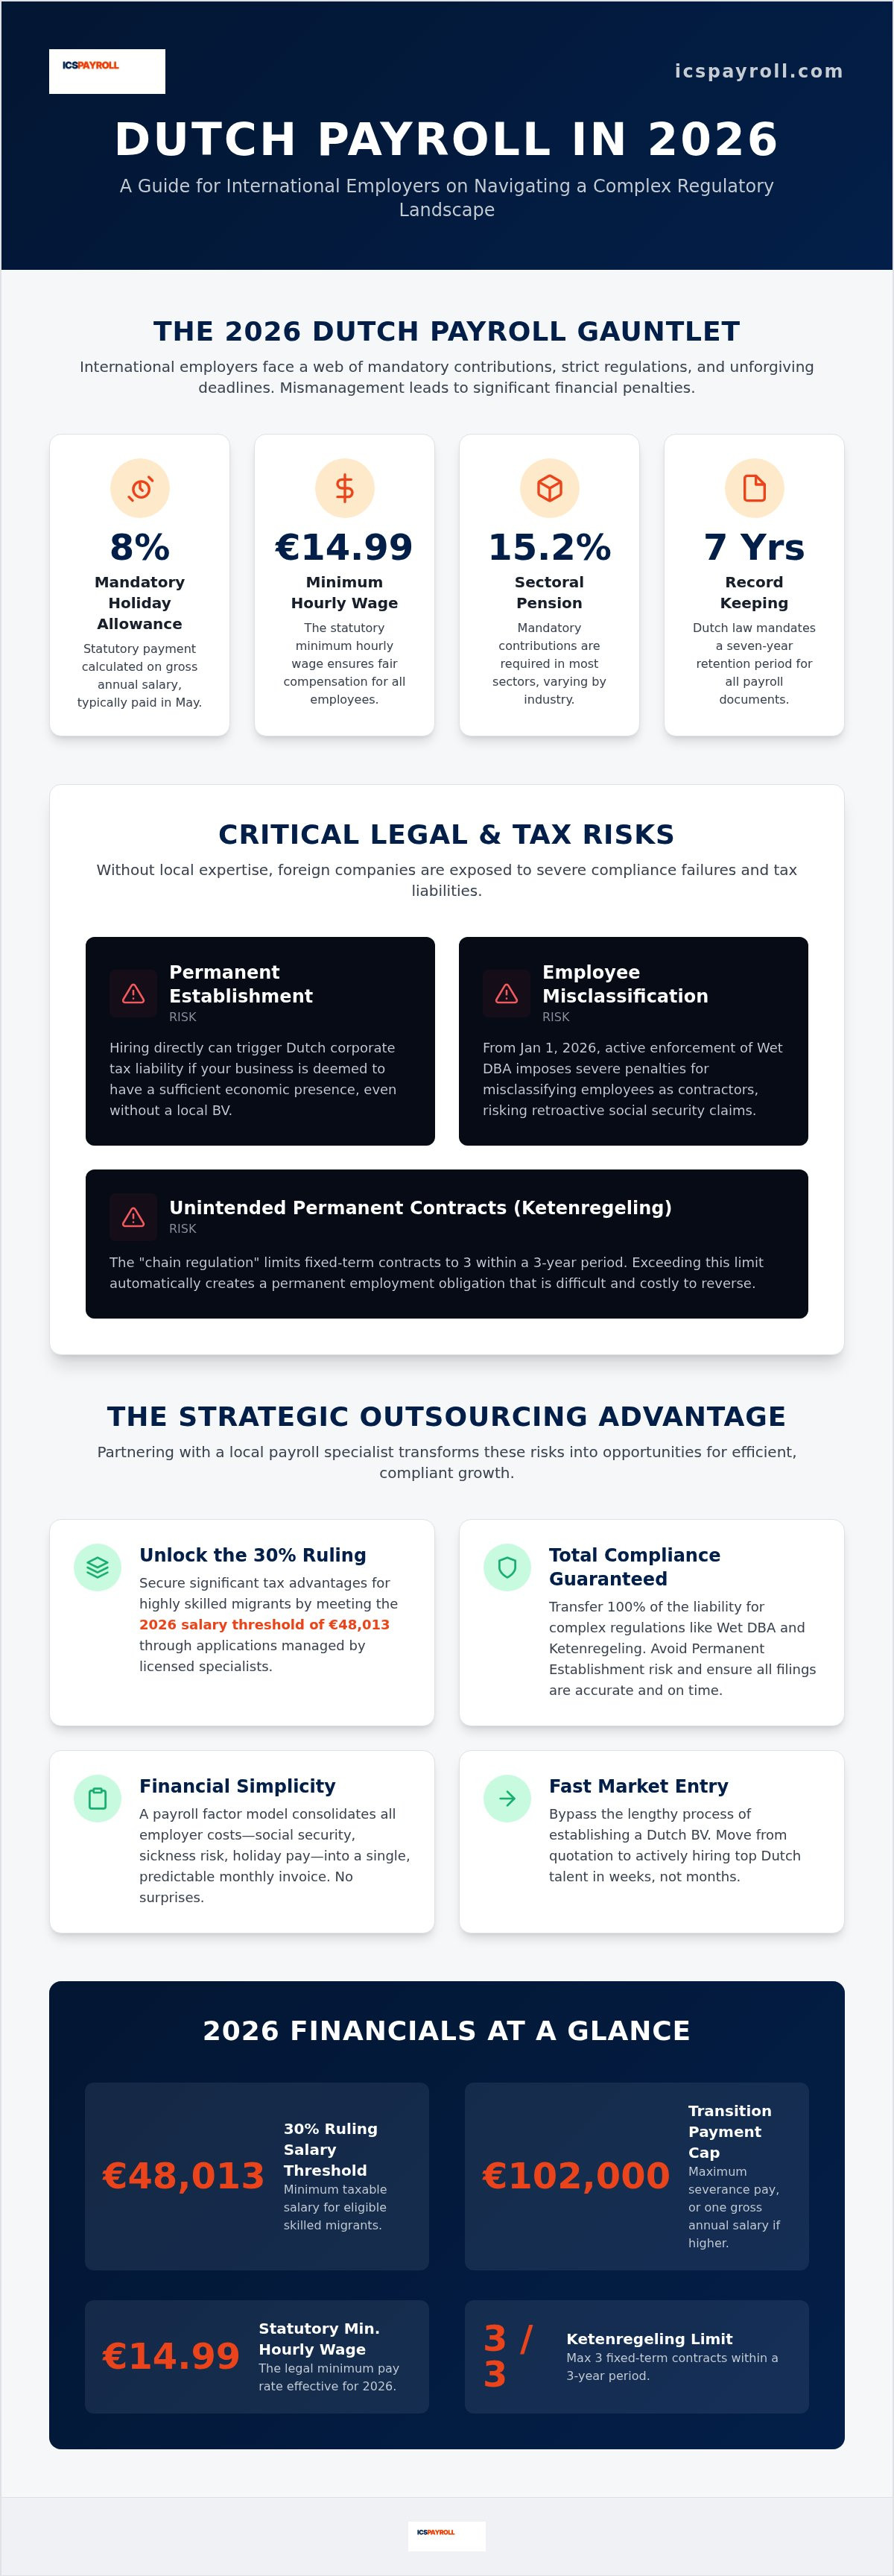
La conformité sur le marché néerlandais exige une maîtrise précise des avantages sociaux obligatoires des salariés. Chaque employé a droit à une indemnité légale de congés payés de 8 %. Celle-ci est calculée sur le salaire annuel brut et est généralement versée en mai. De plus, la plupart des secteurs imposent une cotisation de retraite obligatoire de 15,2 %. Les employeurs doivent également tenir compte du régime des 30 %, qui offre d'importants avantages fiscaux aux migrants hautement qualifiés atteignant le seuil salarial 2026 de 48 013 EUR. En cas de rupture d'un contrat de travail, vous devez calculer l'indemnité de transition, ou transitievergoeding. Pour 2026, cette indemnité est plafonnée à 102 000 EUR ou à un salaire annuel brut si ce montant est plus élevé.
Charge administrative contre externalisation stratégique
Gérer la paie en interne fait peser une pression administrative considérable sur les services RH internationaux. L'administration fiscale néerlandaise, ou Belastingdienst, applique des délais mensuels stricts pour les déclarations de paie (Loonaangifte). Le non-respect de ces échéances entraîne des pénalités financières immédiates. Le droit néerlandais impose également une obligation de conservation des documents de sept ans pour l'ensemble des pièces relatives à la paie. Cela englobe les bulletins de salaire, les contrats de travail et les déclarations fiscales.
L'utilisation d'un portail en ligne par le biais d'un partenaire spécialisé offre un accès centralisé à ces archives. Elle garantit que les soldes de congés et le détail des salaires restent toujours transparents et accessibles. Cette approche transforme une lourde contrainte administrative en un coût mensuel prévisible et optimisé, tout en mettant en lumière les avantages à long terme de l'externalisation de la paie aux Pays-Bas. Vous bénéficiez de la sécurité d'une supervision professionnelle sans les frais généraux d'une équipe RH locale dédiée, tout en garantissant le respect du salaire horaire minimum légal de 14,99 EUR en 2026.
Atténuer les risques juridiques et fiscaux grâce à des partenaires spécialisés
L'externalisation de la paie aux Pays-Bas repose sur la délégation stratégique des obligations fiscales, sociales et de droit du travail à des spécialistes locaux. C'est une démarche essentielle pour garantir que votre entreprise opère dans le strict respect du cadre défini par les autorités néerlandaises. L'un des avantages fondamentaux de l'externalisation de la paie aux Pays-Bas est le transfert de responsabilité concernant des dispositifs réglementaires complexes vers un partenaire doté d'une expertise locale. Cela inclut la gestion de la règle de succession des contrats (Ketenregeling), qui limite le nombre de contrats à durée déterminée qu'un salarié peut recevoir à trois sur une période de trois ans avant qu'un contrat à durée indéterminée ne devienne obligatoire. L'absence de suivi de ces cycles contractuels peut créer par inadvertance des obligations d'emploi permanent très difficiles à annuler en droit néerlandais.
Application de la VBAR et de la Wet DBA en 2026
Le cadre juridique de l'embauche aux Pays-Bas évolue rapidement. Depuis le 1er janvier 2025, l'administration fiscale néerlandaise (Belastingdienst) a repris l'application active de la Wet DBA pour lutter contre le salariat déguisé. Dès le 1er janvier 2026, les autorités ont commencé à infliger des pénalités pour faute grave aux entreprises qui requalifient à tort des salariés en prestataires indépendants. Ce risque est accru par le projet de loi VBAR. Bien que le volet plus large de clarification ait été abandonné, un élément fondamental subsiste : une présomption légale réfutable de contrat de travail pour les travailleurs situés sous certains seuils de taux horaire, dont l'entrée en vigueur est prévue au 31 décembre 2026. Recourir à des services d'EOR organisés par l'intermédiaire de partenaires agréés supprime totalement ce risque de requalification. Cela garantit que chaque travailleur est correctement classé selon les normes 2026 les plus récentes, protégeant ainsi votre entreprise contre des redressements de cotisations sociales rétroactifs.
Éviter le risque d'établissement stable
Les sociétés étrangères sont souvent confrontées au risque d'établissement stable lorsqu'elles recrutent directement sur un nouveau marché. Cela se produit lorsque le Belastingdienst considère que votre entreprise dispose d'une présence physique ou économique suffisante pour être assujettie à l'impôt sur les sociétés néerlandais. Distinguer une BV néerlandaise d'un établissement stable est primordial pour la planification fiscale à long terme. Un établissement stable engendre des obligations en matière d'impôt sur les sociétés que de nombreuses entreprises internationales ne sont pas prêtes à gérer lors de leur phase initiale d'expansion. En faisant appel à un partenaire de gestion de paie, vous évitez de créer un lien d'assujettissement fiscal. Cette structure vous permet de maintenir une équipe sans les complexités fiscales d'une entité locale. Pour une analyse plus détaillée de ces exigences, consultez notre guide sur le Droit du travail aux Pays-Bas pour les employeurs étrangers.
Les conseils d'experts ne sont plus facultatifs ; ils constituent une exigence pour sécuriser votre entrée sur le marché. Si vous êtes prêt à sécuriser vos opérations néerlandaises, vous pouvez demander une consultation sur la paie afin d'examiner vos besoins spécifiques. Cette approche proactive vous garantit de maximiser les avantages de l'externalisation de la paie aux Pays-Bas tout en maintenant une conformité totale avec le plafond de l'indemnité de transition de 102 000 EUR en 2026. Vous bénéficiez de la sécurité d'un tuteur protecteur qui gère la logistique technique du système néerlandais en votre nom, vous permettant de vous concentrer sur votre croissance plutôt que sur les risques de contentieux.
Maximiser la valeur des talents avec le régime des 30 %
Le régime des 30 % demeure l'outil le plus puissant pour attirer des talents internationaux sur le marché néerlandais. Il permet aux employeurs d'accorder jusqu'à 30 % du salaire brut d'un collaborateur sous forme d'indemnité nette d'impôt. Cet avantage fiscal augmente considérablement la rémunération nette des migrants hautement qualifiés sans alourdir le coût brut pour l'employeur. L'un des avantages majeurs de l'externalisation de la paie aux Pays-Bas est de veiller à ce que ces demandes complexes soient soumises avec la rigueur technique exigée par le Belastingdienst. Cette rigueur est capitale, car la moindre erreur dans la demande peut entraîner des redressements fiscaux rétroactifs pour l'employé comme pour l'entreprise.
Éligibilité et seuils salariaux pour 2026
Les critères d'éligibilité à ce dispositif fiscal sont appliqués de façon stricte et réévalués chaque année. Pour 2026, le seuil de salaire imposable standard s'élève à 48 013 EUR. Les salariés de moins de 30 ans titulaires d'un Master éligible bénéficient d'un seuil réduit à 36 497 EUR. Il est également essentiel de prendre en compte la suppression du statut de quasi-non-résident partiel, devenu effectif pour les nouveaux demandeurs le 1er janvier 2025. Même si une mesure transitoire permet à ceux qui en bénéficiaient au 31 décembre 2023 de le conserver jusqu'à la fin de 2026, les nouvelles recrues doivent anticiper une pleine imposition aux Pays-Bas sur leur patrimoine mondial. De plus, les nouvelles décisions font l'objet d'une transition législative prévoyant une réduction du pourcentage exonéré d'impôt à 27 % à partir de 2027. Nous facilitons ces démarches via des partenaires agréés pour garantir que votre personnel respecte chaque condition dès le premier jour.
Traitement accéléré des visas HSM
L'embauche de personnel hors espace Schengen nécessite un visa de travailleur hautement qualifié (Highly Skilled Migrant - HSM), une procédure qui peut s'avérer intimidante pour les entités étrangères. Gérer cette démarche en interne prend souvent plusieurs mois et requiert le statut de sponsor reconnu auprès de l'IND. En faisant appel à un prestataire spécialisé, vous accédez à un traitement accéléré par l'intermédiaire de partenaires agréés. Cela permet fréquemment d'obtenir l'approbation du visa en trois semaines environ. Une intégration rapide représente l'un des avantages concrets de l'externalisation de la paie aux Pays-Bas, puisqu'elle vous permet de vous assurer les meilleurs talents avant qu'ils ne soient recrutés par la concurrence. Pour une analyse approfondie de cette réglementation, reportez-vous à notre pilier sur le Régime des 30 % aux Pays-Bas. Ce guide détaille les étapes administratives spécifiques requises pour rester en conformité tout en optimisant l'impact de vos recrutements internationaux.
L'efficacité du modèle de coefficient de paie (Payroll Factor)
Le système de paie néerlandais comporte de nombreux pourcentages variables qui fluctuent selon le secteur d'activité, le type de contrat et les plafonds salariaux annuels. Gérer ces éléments ligne par ligne entraîne fréquemment des frictions administratives et des coûts mensuels imprévisibles pour les entités étrangères. L'un des principaux avantages de l'externalisation de la paie aux Pays-Bas réside dans la mise en place d'un modèle de coefficient de paie (payroll factor). Ce modèle regroupe l'ensemble des obligations de l'employeur au sein d'un multiplicateur unique et transparent appliqué au salaire brut de vos salariés. Il marque le passage d'une comptabilité réactive à une gestion financière proactive, offrant une structure de coûts stabilisée pour votre expansion internationale.
Que comprend le coefficient de paie (Payroll Factor) ?
Un coefficient de paie complet regroupe l'ensemble des coûts patronaux obligatoires et facultatifs en un seul montant prévisible. Cela inclut l'indemnité légale de congés payés de 8 % et la cotisation de retraite de 15,2 % mentionnées plus haut dans ce guide. Il intègre également les cotisations de sécurité sociale essentielles telles que la contribution de 6,10 % au titre de la loi sur l'assurance maladie (Zvw). Le multiplicateur couvre la cotisation d'assurance chômage (AWf), qui s'élève à 2,74 % pour les contrats permanents en 2026. Il tient aussi compte de la cotisation d'assurance invalidité (Aof), fixée à 6,27 % pour les petits employeurs. En consolidant ces variables, le modèle couvre également la gestion RH et l'accès sécurisé à un portail en ligne.
Prévisibilité financière pour les directeurs financiers internationaux
Les modèles comptables traditionnels reposent souvent sur une facturation horaire variable ou sur des frais distincts pour les assurances et le support RH. Cela génère des frais généraux imprévisibles et complique le processus d'élaboration budgétaire pour les sièges sociaux étrangers. Le modèle du coefficient de paie élimine ces facturations imprévues en fixant un multiplicateur défini dès le début de la mission. Cette méthode se révèle particulièrement efficace pour maîtriser les risques financiers liés aux arrêts maladie de longue durée, car le modèle intègre l'assurance requise et la conformité juridique relative à la Wet Verbetering Poortwachter. Il simplifie également le suivi du salaire plafond de cotisation fixé à 79 409 EUR, garantissant que les cotisations soient correctement plafonnées sans intervention manuelle. Pour une ventilation détaillée de ces exigences administratives, n'hésitez pas à consulter notre Guide de l'administration de la paie aux Pays-Bas.
La transparence tarifaire garantit que votre expansion sur le marché néerlandais respecte ses limites financières. Vous n'avez pas besoin de suivre manuellement les subtilités administratives des déclarations sectorielles. Si vous êtes prêt à simplifier vos opérations internationales, vous pouvez obtenir un devis sur mesure avec coefficient de paie sous 24 heures. Cette structure financière simplifiée vous permet de vous concentrer sur vos objectifs stratégiques tandis que votre spécialiste local, opérant via des partenaires agréés, prend en main la logistique technique du système fiscal néerlandais. Vous bénéficiez ainsi de tous les avantages de l'externalisation de la paie aux Pays-Bas tout en maintenant une empreinte administrative légère.
Développer votre équipe néerlandaise avec ICSPayroll
La réactivité est un avantage déterminant. L'entrée traditionnelle sur le marché implique souvent des mois d'attente pour constituer une BV néerlandaise et activer un compte bancaire. L'un des atouts fondamentaux des avantages de l'externalisation de la paie aux Pays-Bas est la capacité à s'affranchir entièrement de ces délais. Nous vous ouvrons une voie pour commencer à recruter en quelques semaines au lieu de plusieurs mois. Dès que vous nous transmettez les informations de base relatives à vos salariés, vous recevez un devis personnalisé sous 24 heures. Cette réponse rapide vous permet de prendre des décisions budgétaires éclairées sans subir la lourdeur de longs délais d'attente.
Un processus d'intégration orienté solutions
Notre processus d'intégration est conçu pour allier rapidité d'exécution et précision juridique. Il repose sur une démarche structurée en trois étapes :
- Étape 1 : Fournissez les renseignements de base sur le salarié afin de recevoir un devis personnalisé basé sur le coefficient de paie.
- Étape 2 : Examinez le contrat de service ainsi que les contrats de travail conformes, généralement prêts en quelques jours.
- Étape 3 : Lancez vos opérations pendant que l'ensemble des déclarations techniques fiscales et de sécurité sociale sont prises en charge pour votre compte.
La rigueur n'est plus une option. Cette approche méthodique garantit que vos contrats de travail sont en parfaite conformité avec le droit du travail de 2026. Elle intègre des dispositions précises sur la gestion des congés maladie et sur les démarches obligatoires de réintégration exigées par les autorités néerlandaises. Vous gagnez la sérénité d'un allié protecteur qui gère la charge administrative pendant que vous développez votre équipe locale.
Pourquoi un spécialiste local surpasse les agrégateurs mondiaux
Les agrégateurs internationaux s'appuient fréquemment sur des plateformes de tickets automatisées et des modèles de support génériques dépourvus de maîtrise des réglementations locales. Nous privilégions une assistance centrée sur l'humain. Celle-ci offre un accès direct à des experts qui maîtrisent parfaitement les spécificités du marché du travail néerlandais. Cela s'avère particulièrement crucial pour gérer la Ketenregeling ou s'assurer que les plafonds de l'indemnité de transition de 102 000 EUR en 2026 sont correctement appliqués. Tandis qu'un agrégateur se limite à proposer une plateforme généraliste, un spécialiste local apporte la rigueur technique indispensable pour naviguer dans l'application rigoureuse de la législation Wet DBA et VBAR.
Collaborer avec un expert local garantit que chaque facette de votre paie s'intègre harmonieusement dans le système fiscal néerlandais. Cela comprend la gestion du régime des 30 % et la garantie que toutes les déclarations Loonaangifte respectent les délais stricts fixés par le Belastingdienst. Au-delà de la rapidité d'implantation, les avantages durables de l'externalisation de la paie aux Pays-Bas comprennent un accompagnement expert continu pour la conformité sur le marché du travail néerlandais. Si vous êtes prêt à étendre votre présence, recrutez aux Pays-Bas en toute sérénité dès aujourd'hui. Ce partenariat vous apporte la stabilité et la rapidité nécessaires pour réussir dans l'un des environnements administratifs les plus complexes d'Europe.
Sécuriser votre entrée sur le marché néerlandais pour 2026
Naviguer sur le marché du travail néerlandais en 2026 exige bien plus qu'un simple effort administratif ; cela demande une précision technique et une expertise locale approfondie. En tirant parti des avantages de l'externalisation de la paie aux Pays-Bas, les entreprises internationales peuvent s'affranchir de la création complexe d'une structure locale tout en restant en totale conformité avec les exigences légales en constante évolution. Du respect du seuil salarial de 48 013 EUR pour le régime des 30 % à la gestion de l'indemnité de congés payés de 8 %, un partenaire spécialisé offre la stabilité indispensable au succès de votre entreprise. Cette structure supprime le risque d'établissement stable et transforme les coûts variables de sécurité sociale en un coefficient de paie prévisible.
La rapidité constitue votre meilleur avantage concurrentiel sur un marché des talents très disputé. Vous pouvez bénéficier d'un traitement accéléré des visas HSM en trois semaines environ par le biais de partenaires agréés. Cela vous permet d'attirer des profils de premier ordre sans subir les lenteurs administratives d'une constitution de société classique. Si vous êtes prêt à faire grandir votre équipe aux côtés d'un partenaire qui privilégie la transparence et la rigueur juridique, nous sommes là pour vous accompagner. Recrutez aux Pays-Bas en toute confiance - Obtenez votre devis en 24 heures. Nous nous réjouissons de vous aider à réussir votre expansion sur le marché néerlandais.
Foire aux questions
Quels sont les principaux avantages de l'externalisation de la paie aux Pays-Bas en 2026 ?
L'atténuation des risques et la rapidité opérationnelle représentent les atouts majeurs pour les entreprises internationales. L'externalisation permet aux entreprises de recruter des talents sans créer de BV locale tout en restant en conformité avec les lois de 2026 sur le travail, telles que la Wet DBA. L'un des avantages essentiels de l'externalisation de la paie aux Pays-Bas est le regroupement de l'ensemble des coûts salariaux sur une facture unique. Cela supprime la charge administrative liée à la gestion des congés payés obligatoires et des cotisations de retraite, tout en bénéficiant d'une assistance d'experts pour le régime des 30 %.
Comment fonctionne la procédure de demande du régime des 30 % pour les employeurs ?
La démarche consiste à soumettre une demande conjointe au Belastingdienst pour prouver que l'employé répond à des critères précis de rareté des compétences et de salaire. L'employeur doit vérifier que le collaborateur a été recruté à l'étranger et qu'il satisfait aux exigences minimales de rémunération imposable. Les demandes sont traitées par l'intermédiaire de partenaires agréés afin de garantir une rigueur technique sans faille. Cela garantit l'application exacte de l'exonération d'impôt de 30 %, mettant l'entreprise à l'abri de redressements fiscaux rétroactifs ou de non-conformités fiscales auprès des autorités néerlandaises.
Puis-je embaucher des salariés aux Pays-Bas sans créer d'entité juridique locale ?
Oui, vous pouvez employer du personnel aux Pays-Bas sans BV locale en ayant recours à un service d'Employer of Record (EOR). L'EOR agit en tant qu'employeur légal pour vos collaborateurs et prend en charge l'ensemble des obligations fiscales, sociales et de droit du travail. Cela permet aux sociétés internationales d'engager leurs opérations en quelques semaines au lieu de plusieurs mois. D'après la KVK, cette structure offre une passerelle sécurisée pour entrer sur le marché sans courir les risques fiscaux liés à un établissement stable.
Quel est le seuil de salaire standard pour le régime des 30 % en 2026 ?
Le seuil salarial imposable standard pour bénéficier du régime des 30 % en 2026 est de 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un Master éligible, un seuil réduit de 36 497 EUR s'applique. Ces montants sont appliqués avec une grande rigueur par l'administration fiscale néerlandaise. Il est capital de noter que le statut de quasi-non-résident partiel a été supprimé pour les nouveaux demandeurs en 2025, rendant l'accompagnement par des professionnels indispensable pour la planification fiscale 2026 et le maintien de la conformité avec la fiscalité néerlandaise en vigueur.
À quelle vitesse puis-je intégrer un nouveau collaborateur via un service EOR ?
L'intégration s'effectue généralement en quelques semaines plutôt qu'en plusieurs mois. Dès que vous communiquez les informations essentielles du salarié, un devis sur mesure vous est transmis sous 24 heures. Les accords de service et les contrats de travail conformes sont le plus souvent rédigés en l'espace de quelques jours. Pour le personnel originaire de pays hors Schengen, la délivrance accélérée du visa de travailleur hautement qualifié (Highly Skilled Migrant) via des partenaires agréés prend en moyenne trois semaines. Cette rapidité permet à votre entreprise d'attirer les meilleurs profils et de démarrer les activités néerlandaises en toute sécurité juridique presque immédiatement.
Que comprend la tarification basée sur le coefficient de paie (Payroll Factor) ?
Le coefficient de paie est un multiplicateur global qui regroupe tous les coûts patronaux sur une facture mensuelle unique. Il englobe l'indemnité légale de congés payés de 8 %, les cotisations de retraite de 15,2 % ainsi que toutes les cotisations d'assurance des salariés, comme l'AWf (2,74 %) et l'Aof (6,27 %). Le modèle inclut également la couverture du risque maladie, la gestion des ressources humaines et l'accès à un portail en ligne. En regroupant ces variables, il procure aux directions financières une transparence intégrale des coûts et supprime les frais dissimulés fréquemment associés à la facturation distincte des prestations de paie néerlandaise.
Comment sont gérés les arrêts maladie et la réintégration lors de l'externalisation de la paie ?
Les arrêts maladie sont gérés dans le respect scrupuleux des exigences de la Wet Verbetering Poortwachter. Le service comprend la couverture du risque maladie pendant une période allant jusqu'à deux ans ainsi qu'un accompagnement professionnel pour la réintégration. Des partenaires spécialisés prennent en charge les échanges administratifs avec les services de santé au travail et veillent au dépôt ponctuel de l'ensemble des documents légaux. Cette vigilance protectrice minimise les risques financiers et contentieux inhérents aux maladies de longue durée sur le marché du travail néerlandais tout en garantissant la conformité légale.
Quel est le montant maximal de l'indemnité de transition pour les salariés néerlandais en 2026 ?
Le montant légal maximal de l'indemnité de transition [transitievergoeding] est plafonné à 102 000 EUR brut en 2026. Si la rémunération annuelle de l'employé excède ce plafond, l'indemnité est limitée à un salaire annuel brut. Cette indemnité est obligatoire pour la majorité des ruptures de contrat à l'initiative de l'employeur. Une gestion de paie professionnelle garantit l'exactitude de ces calculs et s'assure que les provisions nécessaires sont intégrées dans votre coefficient de paie mensuel afin d'éviter tout passif imprévu lors du terme des contrats de travail.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il est responsable des services de portage salarial (Employer of Record) et de paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraite, congés maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
Un coefficient de paie complet regroupe l'ensemble des coûts patronaux obligatoires et facultatifs en un seul montant prévisible. Cela inclut l'indemnité légale de congés payés de 8 % et la cotisation de retraite de 15,2 % mentionnées plus haut dans ce guide. Il intègre également les cotisations de sécurité sociale essentielles telles que la contribution de 6,10 % au titre de la loi sur l'assurance maladie (Zvw). Le multiplicateur couvre la cotisation d'assurance chômage (AWf), qui s'élève à 2,74 % pour les contrats permanents en 2026. Il tient aussi compte de la cotisation d'assurance invalidité (Aof), fixée à 6,27 % pour les petits employeurs. En consolidant ces variables, le modèle couvre également la gestion RH et l'accès sécurisé à un portail en ligne.
L'atténuation des risques et la rapidité opérationnelle représentent les atouts majeurs pour les entreprises internationales. L'externalisation permet aux entreprises de recruter des talents sans créer de BV locale tout en restant en conformité avec les lois de 2026 sur le travail, telles que la Wet DBA. L'un des avantages essentiels de l'externalisation de la paie aux Pays-Bas est le regroupement de l'ensemble des coûts salariaux sur une facture unique. Cela supprime la charge administrative liée à la gestion des congés payés obligatoires et des cotisations de retraite, tout en bénéficiant d'une assistance d'experts pour le régime des 30 %.
La démarche consiste à soumettre une demande conjointe au Belastingdienst pour prouver que l'employé répond à des critères précis de rareté des compétences et de salaire. L'employeur doit vérifier que le collaborateur a été recruté à l'étranger et qu'il satisfait aux exigences minimales de rémunération imposable. Les demandes sont traitées par l'intermédiaire de partenaires agréés afin de garantir une rigueur technique sans faille. Cela garantit l'application exacte de l'exonération d'impôt de 30 %, mettant l'entreprise à l'abri de redressements fiscaux rétroactifs ou de non-conformités fiscales auprès des autorités néerlandaises.
Oui, vous pouvez employer du personnel aux Pays-Bas sans BV locale en ayant recours à un service d'Employer of Record (EOR). L'EOR agit en tant qu'employeur légal pour vos collaborateurs et prend en charge l'ensemble des obligations fiscales, sociales et de droit du travail. Cela permet aux sociétés internationales d'engager leurs opérations en quelques semaines au lieu de plusieurs mois. D'après la KVK, cette structure offre une passerelle sécurisée pour entrer sur le marché sans courir les risques fiscaux liés à un établissement stable.
Le seuil salarial imposable standard pour bénéficier du régime des 30 % en 2026 est de 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un Master éligible, un seuil réduit de 36 497 EUR s'applique. Ces montants sont appliqués avec une grande rigueur par l'administration fiscale néerlandaise. Il est capital de noter que le statut de quasi-non-résident partiel a été supprimé pour les nouveaux demandeurs en 2025, rendant l'accompagnement par des professionnels indispensable pour la planification fiscale 2026 et le maintien de la conformité avec la fiscalité néerlandaise en vigueur.
L'intégration s'effectue généralement en quelques semaines plutôt qu'en plusieurs mois. Dès que vous communiquez les informations essentielles du salarié, un devis sur mesure vous est transmis sous 24 heures. Les accords de service et les contrats de travail conformes sont le plus souvent rédigés en l'espace de quelques jours. Pour le personnel originaire de pays hors Schengen, la délivrance accélérée du visa de travailleur hautement qualifié (Highly Skilled Migrant) via des partenaires agréés prend en moyenne trois semaines. Cette rapidité permet à votre entreprise d'attirer les meilleurs profils et de démarrer les activités néerlandaises en toute sécurité juridique presque immédiatement.
Le coefficient de paie est un multiplicateur global qui regroupe tous les coûts patronaux sur une facture mensuelle unique. Il englobe l'indemnité légale de congés payés de 8 %, les cotisations de retraite de 15,2 % ainsi que toutes les cotisations d'assurance des salariés, comme l'AWf (2,74 %) et l'Aof (6,27 %). Le modèle inclut également la couverture du risque maladie, la gestion des ressources humaines et l'accès à un portail en ligne. En regroupant ces variables, il procure aux directions financières une transparence intégrale des coûts et supprime les frais dissimulés fréquemment associés à la facturation distincte des prestations de paie néerlandaise.
Les arrêts maladie sont gérés dans le respect scrupuleux des exigences de la Wet Verbetering Poortwachter. Le service comprend la couverture du risque maladie pendant une période allant jusqu'à deux ans ainsi qu'un accompagnement professionnel pour la réintégration. Des partenaires spécialisés prennent en charge les échanges administratifs avec les services de santé au travail et veillent au dépôt ponctuel de l'ensemble des documents légaux. Cette vigilance protectrice minimise les risques financiers et contentieux inhérents aux maladies de longue durée sur le marché du travail néerlandais tout en garantissant la conformité légale.
Le montant légal maximal de l'indemnité de transition est plafonné à 102 000 EUR brut en 2026. Si la rémunération annuelle de l'employé excède ce plafond, l'indemnité est limitée à un salaire annuel brut. Cette indemnité est obligatoire pour la majorité des ruptures de contrat à l'initiative de l'employeur. Une gestion de paie professionnelle garantit l'exactitude de ces calculs et s'assure que les provisions nécessaires sont intégrées dans votre coefficient de paie mensuel afin d'éviter tout passif imprévu lors du terme des contrats de travail.