Benefícios Estratégicos da Externalização do Processamento Salarial nos Países Baixos para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Em 2026, um único descuido administrativo nas declarações de segurança social neerlandesas pode desencadear sanções financeiras que superam largamente o custo de uma gestão profissional. Já compreende que os Países Baixos oferecem uma reserva de talento de craveira mundial, mas o quadro regulamentar é cada vez mais implacável para empregadores internacionais. Entre a oscilação dos limiares do regime dos 30% e a aplicação ativa da Wet DBA, o encargo administrativo de entrada no mercado nunca foi tão elevado.
Um dos benefícios mais expressivos da externalização do processamento salarial nos Países Baixos reside na capacidade de delegar estas complexidades a um especialista local, que atua como um guardião protetor do seu negócio. Este artigo detalha de que forma a externalização especializada garante que as suas operações permaneçam em total conformidade com a legislação laboral de 2026, salvaguardando em simultâneo vantagens críticas como o limiar salarial de 48.013 EUR para o regime dos 30%. Descobrirá como eliminar os riscos associados ao estabelecimento estável e como gerir o subsídio de férias obrigatório de 8% com total transparência de custos. Apresentamos um roteiro claro para gerir as contribuições para regimes de pensões obrigatórios e o processamento célere de vistos HSM através de parceiros licenciados, permitindo-lhe concentrar-se no crescimento em vez da burocracia.
Principais Conclusões
- Compreenda o panorama neerlandês de 2026, onde os encargos sociais obrigatórios do empregador incluem um subsídio de férias de 8 por cento e requisitos específicos de pensão.
- Um dos maiores benefícios da externalização do processamento salarial nos Países Baixos é a mitigação dos riscos de Estabelecimento Estável, garantindo a plena conformidade com a aplicação da Wet DBA em 2026.
- Assegure o regime dos 30% para migrantes altamente qualificados cumprindo o limiar salarial de 48.013 EUR em 2026, mediante candidaturas geridas por especialistas licenciados.
- Simplifique custos laborais complexos numa única fatura mensal recorrendo a um modelo de fator salarial (payroll factor) que cobre contribuições para a segurança social e risco de doença.
- Acelere a sua entrada no mercado, passando da cotação à contratação ativa em semanas em vez de meses, sem necessidade de constituir uma BV local nos Países Baixos.
Compreender o Panorama Salarial Neerlandês para 2026
Os Países Baixos figuram sistematicamente como uma das jurisdições mais complexas da Europa no que toca à conformidade do processamento salarial. Para empregadores internacionais, o desafio não se resume ao cálculo do salário líquido. Prende-se com a gestão rigorosa da segurança social, fundos de pensões setoriais e protocolos estritos de submissão fiscal. Um dos principais benefícios da externalização do processamento salarial nos Países Baixos consiste na possibilidade de contornar o demorado processo de constituição de uma BV neerlandesa. Tal permite à sua empresa contratar talento de imediato, enquanto um parceiro especializado gere os riscos jurídicos e financeiros.
A Complexidade das Regalias Obrigatórias Neerlandesas
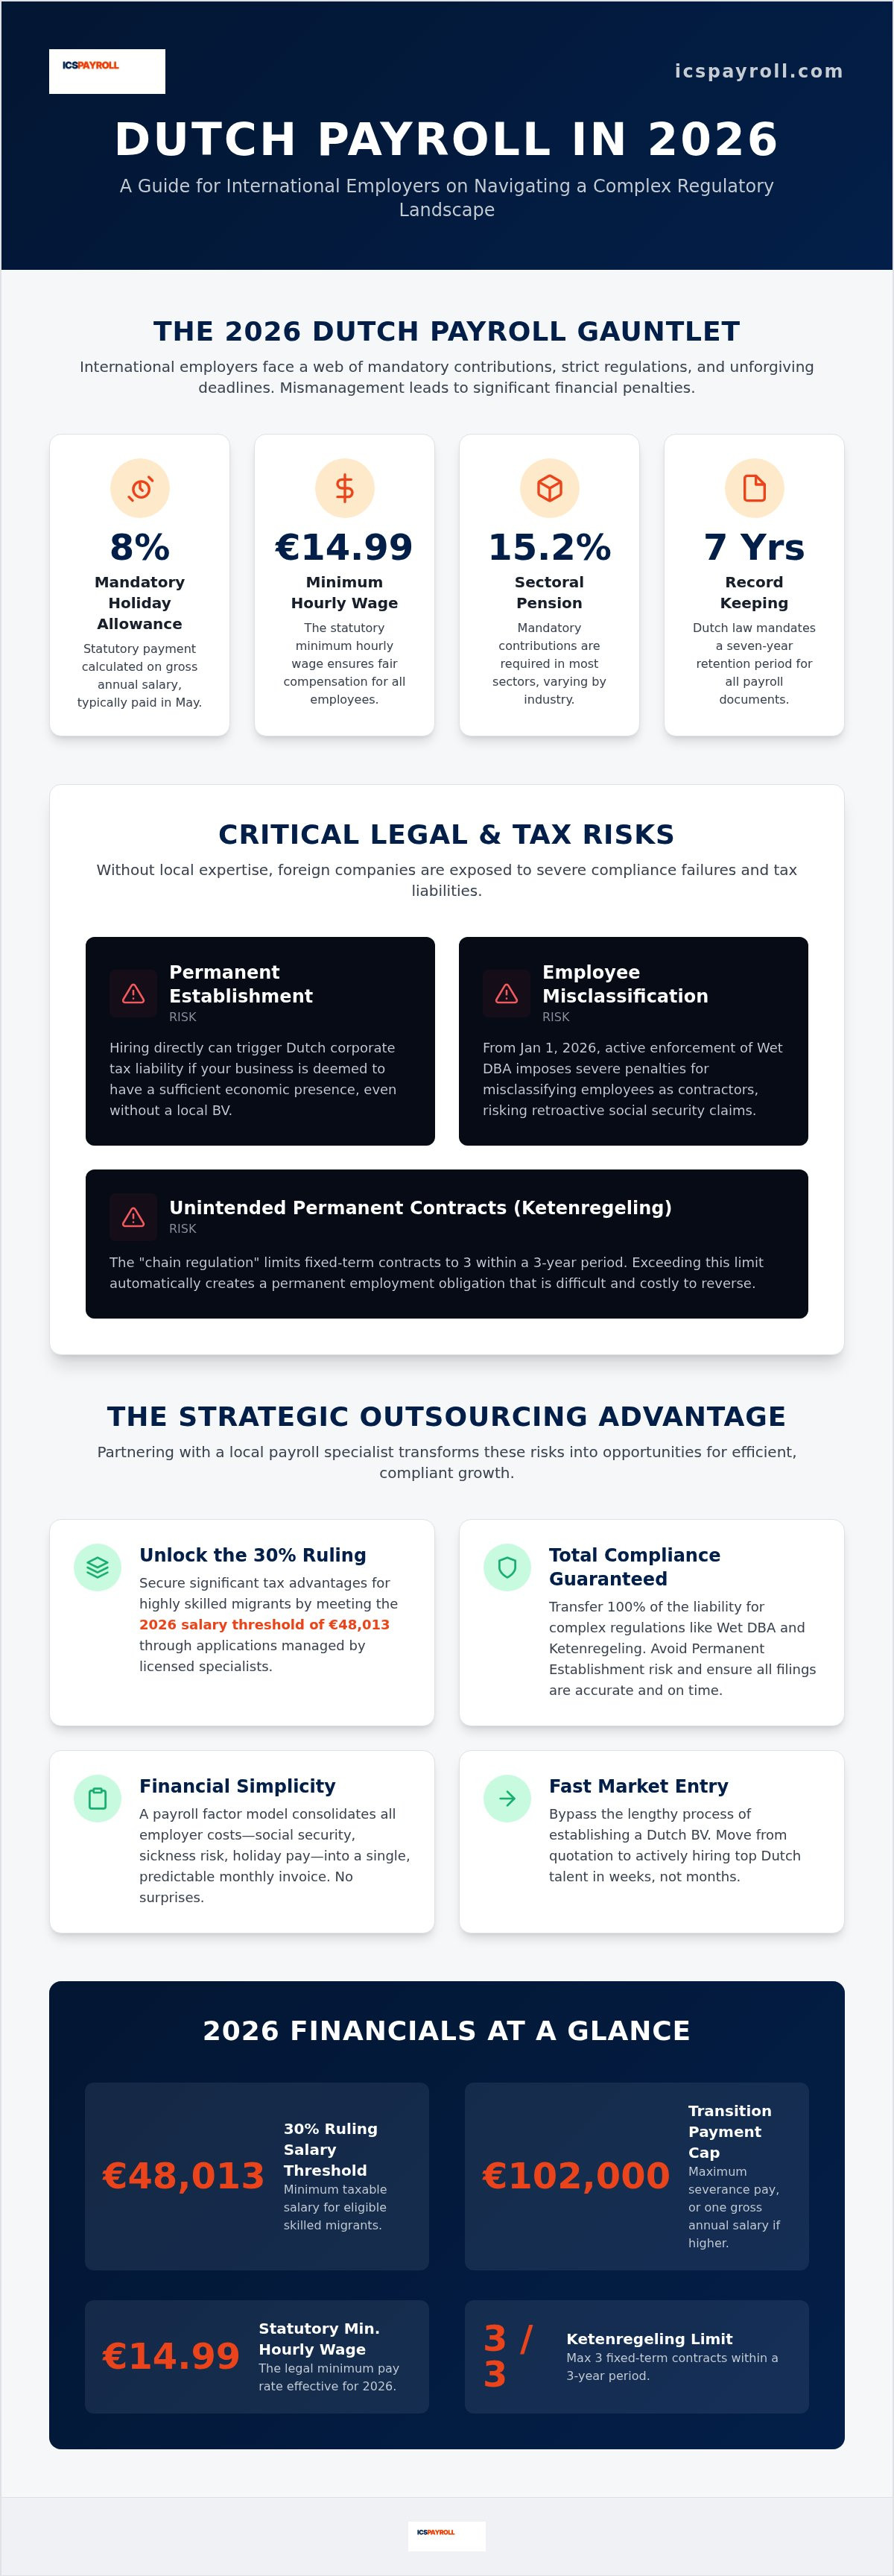
A conformidade no mercado neerlandês exige um conhecimento profundo dos benefícios estatutários dos colaboradores. Todos os trabalhadores têm direito a um subsídio de férias legal de 8 por cento (vakantiegeld). Este é calculado sobre a remuneração bruta anual e é tipicamente pago em maio. Adicionalmente, a maioria dos setores exige uma contribuição obrigatória para a pensão de 15,2 por cento. Os empregadores devem também contemplar o regime dos 30% (30% ruling), que concede benefícios fiscais expressivos a migrantes altamente qualificados que cumpram o limiar salarial de 48.013 EUR em 2026. Em caso de cessação de um contrato de trabalho, é necessário calcular a indemnização legal de transição, ou transitievergoeding. Em 2026, esta compensação está limitada a 102.000 EUR ou a um ano de salário bruto, caso esse valor seja superior.
Sobrecarga Administrativa vs Externalização Estratégica
A gestão interna do processamento salarial impõe uma sobrecarga administrativa substancial aos departamentos de RH internacionais. A Autoridade Tributária Neerlandesa, ou Belastingdienst, impõe prazos mensais rigorosos para as declarações de retenção na fonte (Loonaangifte). O incumprimento destes prazos acarreta sanções financeiras imediatas. A legislação neerlandesa exige igualmente um período de conservação de registos de sete anos para todos os documentos relativos ao processamento salarial, incluindo recibos de vencimento, contratos de trabalho e declarações fiscais.
A utilização de um portal online através de um parceiro especializado faculta acesso centralizado a estes registos. Assegura que o saldo de férias e as especificações salariais permaneçam sempre transparentes e consultáveis. Esta abordagem converte um encargo burocrático complexo num custo mensal otimizado e previsível, evidenciando os benefícios da externalização do processamento salarial nos Países Baixos a longo prazo. Beneficia da segurança de uma supervisão técnica sem os custos fixos de uma equipa de RH local dedicada e assegura o cumprimento do salário mínimo horário legal de 14,99 EUR em 2026.
Mitigação de Riscos Jurídicos e Fiscais Através de Parceiros Especializados
A externalização do processamento salarial nos Países Baixos traduz-se na delegação estratégica de obrigações fiscais, de segurança social e de direito laboral a especialistas locais. Trata-se de uma medida determinante para garantir que a sua atividade opere dentro dos parâmetros estritos impostos pelas autoridades neerlandesas. Um dos pilares entre os benefícios da externalização do processamento salarial nos Países Baixos reside na transferência da responsabilidade por enquadramentos regulamentares complexos para um parceiro com perícia local. Tal abrange a gestão da regra de sucessão de contratos (Ketenregeling), que limita o número de contratos a termo que um trabalhador pode celebrar a três no período de três anos antes de a conversão em contrato sem termo ser obrigatória. A falta de controlo destes ciclos contratuais pode originar vínculos laborais permanentes involuntários, de difícil reversão à luz da lei neerlandesa.
Aplicação da VBAR e da Wet DBA em 2026
O quadro legal de contratação nos Países Baixos está em rápida mutação. Desde 1 de janeiro de 2025, a administração fiscal neerlandesa (Belastingdienst) retomou a fiscalização ativa da Wet DBA para combater a falsa prestação de serviços (trabalho independente dissimulado). A partir de 1 de janeiro de 2026, as autoridades passaram a aplicar coimas por negligência grave a empresas que qualifiquem indevidamente colaboradores como prestadores de serviços independentes. Este risco acentua-se com a legislação VBAR. Embora a componente mais ampla de clarificação tenha sido abandonada, mantém-se um elemento fundamental: a presunção legal ilidível da existência de um contrato de trabalho para profissionais que auferem abaixo de determinados limiares de valor por hora. A sua entrada em vigor está prevista para 31 de dezembro de 2026. A contratação de serviços de EOR (Employer of Record) articulados através de parceiros licenciados afasta integralmente este risco de qualificação incorreta, assegurando o correto enquadramento de cada profissional segundo os padrões em vigor em 2026 e protegendo a sua empresa contra pedidos retroativos de contribuições para a segurança social.
Evitar o Risco de Estabelecimento Estável
As sociedades estrangeiras enfrentam com frequência o risco de Estabelecimento Estável ao contratarem diretamente num novo mercado. Isto sucede quando a Belastingdienst conclui que a sua empresa dispõe de uma presença física ou económica suficiente para ser sujeita ao imposto sobre o rendimento das pessoas coletivas neerlandês. Distinguir uma BV neerlandesa de um Estabelecimento Estável é imperativo para o planeamento fiscal a longo prazo. O Estabelecimento Estável acarreta obrigações de imposto sobre as sociedades que muitas empresas internacionais não estão preparadas para gerir nas fases inaugurais da sua expansão. Ao colaborar com um parceiro de administração salarial, evita a constituição de um nexo fiscal tributável. Esta estrutura possibilita a manutenção de uma equipa sem as complexidades societárias de uma entidade jurídica local. Para uma análise mais pormenorizada destes requisitos, consulte o nosso guia sobre Direito do Trabalho nos Países Baixos para Empregadores Estrangeiros.
O acompanhamento especializado deixou de ser uma opção; é um requisito incontornável para uma entrada segura no mercado. Se pretende blindar as suas operações neerlandesas, pode solicitar uma consulta sobre processamento salarial para analisar as suas necessidades concretas. Esta postura preventiva assegura a maximização dos benefícios da externalização do processamento salarial nos Países Baixos, mantendo total conformidade com o teto de 102.000 EUR fixado para a indemnização de transição em 2026. Ganha o resguardo de um guardião protetor que assume a logística técnica do sistema neerlandês por si, permitindo-lhe concentrar-se no crescimento em vez dos riscos de contencioso.
Maximizar o Valor do Talento com o Regime dos 30%
O regime dos 30% permanece a ferramenta mais eficaz para captar talento internacional para o mercado neerlandês. Permite aos empregadores atribuir até 30 por cento da remuneração ilíquida do trabalhador a título de subsídio isento de impostos. Este benefício fiscal incrementa significativamente o salário líquido disponível para migrantes altamente qualificados sem agravar os custos brutos para a entidade patronal. Um dos principais benefícios da externalização do processamento salarial nos Países Baixos consiste em assegurar que estes pedidos complexos sejam instruídos com o rigor técnico exigido pela Belastingdienst. A exatidão é vital, dado que eventuais erros no formulário de candidatura podem resultar em obrigações fiscais retroativas, tanto para o trabalhador como para a empresa.
Critérios de Elegibilidade e Limiares Salariais em 2026
Os critérios de elegibilidade para usufruir deste benefício fiscal são rigorosamente aplicados e sofrem atualizações anuais. Para 2026, o limiar salarial tributável geral é de 48.013 EUR. Os trabalhadores com idade inferior a 30 anos titulares de um mestrado reconhecido beneficiam de um limiar reduzido de 36.497 EUR. Importa igualmente considerar a revogação do estatuto parcial de não residente, extinto para novos requerentes a 1 de janeiro de 2025. Não obstante a existência de um regime transitório que salvaguarda a situação de quem beneficiava do regime a 31 de dezembro de 2023 até ao final de 2026, as novas contratações têm de prever a tributação integral nos Países Baixos sobre o seu património mundial. Acresce que as decisões mais recentes estão sujeitas a uma transição legislativa em que a percentagem isenta descerá para 27 por cento a partir de 2027. Viabilizamos a tramitação destes processos através de parceiros licenciados para que o seu pessoal cumpra todos os requisitos desde o primeiro dia.
Processamento Célere de Vistos HSM
A contratação de profissionais de fora do Espaço Schengen requer um visto de Migrante Altamente Qualificado (Highly Skilled Migrant - HSM), processo que pode afigurar-se complexo para entidades não residentes. Conduzir este trâmite internamente demora amiúde vários meses e exige o estatuto de entidade patronal reconhecida perante o IND. Recorrendo a um fornecedor especializado, acede a um processamento célere através de parceiros devidamente habilitados, o que frequentemente culmina na aprovação do visto em cerca de três semanas. A integração rápida e ágil constitui um dos benefícios da externalização do processamento salarial nos Países Baixos mais práticos, dado que lhe permite cativar quadros de excelência antes que sejam contratados pela concorrência. Para um exame aprofundado destas normas, consulte o artigo-pilar sobre O Regime dos 30% nos Países Baixos. Este guia detalha as etapas procedimentais indispensáveis para preservar a conformidade e maximizar o retorno do seu recrutamento internacional.
A Eficiência do Modelo de Fator Salarial (Payroll Factor)
O sistema neerlandês de processamento salarial compreende inúmeras taxas variáveis que oscilam em função do setor, do tipo de contrato e dos tetos salariais anuais. Administrar estas rúbricas de forma individualizada gera frequentemente atritos processuais e custos mensais imprevistos para entidades estrangeiras. Um dos maiores benefícios da externalização do processamento salarial nos Países Baixos consubstancia-se na implementação de um modelo de fator salarial (payroll factor). Este esquema agrupa todas as obrigações da entidade empregadora num multiplicador único e transparente aplicado ao vencimento bruto dos seus colaboradores. Representa a passagem de uma contabilidade reativa para uma gestão financeira estratégica, conferindo previsibilidade orçamental à sua expansão internacional.
O que Está Incluído no Fator Salarial?
Um fator salarial abrangente engloba todos os encargos patronais obrigatórios e facultativos num montante perfeitamente previsível. Inclui o subsídio de férias legal de 8 por cento e a contribuição para a pensão de 15,2 por cento aludidos anteriormente neste artigo. Integra igualmente as contribuições essenciais para a segurança social, tais como a taxa de 6,10 por cento relativa à Lei do Seguro de Saúde (Zvw). O multiplicador cobre o prémio do Fundo de Desemprego (AWf), cifrado em 2,74 por cento para contratos sem termo em 2026, bem como a taxa do Fundo de Incapacidade de Trabalho (Aof), fixada em 6,27 por cento para pequenas entidades patronais. Ao conjugar estas variáveis, o modelo assume também a gestão administrativa de RH e a disponibilização de acesso a um portal online seguro.
Previsibilidade Financeira para Diretores Financeiros Internacionais
Os modelos contabilísticos tradicionais assentam muitas vezes na faturação horária variável ou em custos segregados para seguros e apoio de RH. Esta metodologia gera encargos imprevistos e dificulta o planeamento orçamental por parte da sede no estrangeiro. O modelo de fator salarial afasta surpresas desagradáveis mediante a fixação de um multiplicador inalterável logo no início da prestação de serviços. Esta abordagem revela-se particularmente proveitosa na gestão do risco financeiro associado à baixa médica prolongada, dado que o modelo incorpora os seguros imperativos e o cumprimento legal da Wet Verbetering Poortwachter (Lei de Melhoria da Reintegração Laboral). Simplifica de igual modo o controlo do salário máximo para efeitos de contribuições, fixado em 79.409 EUR, garantindo que as retenções respeitam os tetos legais sem necessidade de ajustamentos manuais. Para um desdobramento minucioso destas formalidades, consulte o nosso Guia Completo de Administração Salarial Neerlandesa.
A transparência tarifária assegura que a sua expansão para o mercado dos Países Baixos permaneça balizada pelos seus parâmetros orçamentais. Não terá de acompanhar individualmente as minudências burocráticas de declarações setoriais específicas. Se ambiciona simplificar a gestão das suas operações internacionais, pode obter uma cotação personalizada com fator salarial no prazo de 24 horas. Esta estrutura financeira otimizada permite-lhe concentrar energias nos seus objetivos operacionais fundamentais, enquanto o seu especialista local, atuando através de parceiros autorizados, trata da mecânica técnica do regime fiscal neerlandês. Desta forma, tira o máximo partido dos benefícios da externalização do processamento salarial nos Países Baixos com uma pegada administrativa reduzida.
Fazer Crescer a Sua Equipa Neerlandesa com a ICSPayroll
A celeridade traduz-se numa vantagem competitiva fulcral. As formas clássicas de entrada num mercado implicam habitualmente meses de espera pela constituição de uma BV neerlandesa e abertura de contas bancárias. Um dos maiores benefícios da externalização do processamento salarial nos Países Baixos reside na possibilidade de contornar estes estrangulamentos. Disponibilizamos uma solução para que inicie contratações em semanas em vez de meses. Assim que nos faculte os elementos de identificação elementares dos trabalhadores, receberá uma proposta adaptada no prazo de 24 horas. Esta rapidez de resposta capacita-o a tomar decisões orçamentais sustentadas, sem atritos nem períodos de espera infindáveis.
Um Processo de Integração Vocacionado para Soluções
O nosso processo de integração foi concebido com foco na eficiência e no rigor jurídico. Observa uma lógica estruturada em três passos:
- Passo 1: Forneça os dados base dos colaboradores para receber uma proposta personalizada de fator salarial.
- Passo 2: Analise o acordo de prestação de serviços e as minutas contratuais em conformidade legal, habitualmente concluídos em poucos dias.
- Passo 3: Inicie a sua atividade laboral enquanto todas as obrigações fiscais e de segurança social são assumidas em seu nome.
O rigor deixou de ser opcional. Esta abordagem metodológica garante que os seus contratos de trabalho cumprem escrupulosamente a legislação de 2026. Integra disposições específicas de acompanhamento de baixas médicas e as fases obrigatórias de reintegração decretadas pelas autoridades neerlandesas. Beneficia da solidez de um guardião regulamentar que absorve o fardo administrativo enquanto se foca em expandir a sua equipa local.
Por Que Razão um Especialista Local Supera Agregadores Globais
Os agregadores internacionais recorrem frequentemente a sistemas impessoais de abertura de chamados e a modelos de apoio genéricos, desprovidos de profundidade regulamentar local. Nós privilegiamos um suporte de cariz humano. Isto faculta-lhe contacto direto com profissionais que conhecem ao pormenor a legislação laboral dos Países Baixos. Tal acompanhamento torna-se determinante na monitorização da Ketenregeling ou na correta aplicação do teto indemnizatório de 102.000 EUR em 2026. Se um agregador global disponibiliza uma plataforma abrangente, um especialista local oferece a precisão técnica indispensável para navegar com segurança a aplicação rigorosa da Wet DBA e da lei VBAR.
Trabalhar com um parceiro local assegura que todas as facetas do seu processamento salarial se articulam harmoniosamente com o sistema tributário neerlandês. Isto abrange a gestão técnica do regime dos 30% e a garantia de que as declarações mensais Loonaangifte dão entrada rigorosamente dentro dos prazos da Belastingdienst. Para lá da rapidez de mobilização, os benefícios da externalização do processamento salarial nos Países Baixos a longo prazo compreendem consultoria contínua para manter a plena conformidade no mercado laboral. Se está pronto para expandir a sua presença, Contrate nos Países Baixos com total confiança hoje. Esta parceria proporciona a estabilidade e a prontidão indispensáveis para vingar num dos ecossistemas administrativos mais complexos da Europa.
Assegurar a Sua Entrada no Mercado Neerlandês em 2026
Operar no mercado laboral neerlandês em 2026 exige mais do que mero esforço administrativo; reclama precisão técnica e experiência local. Ao tirar partido dos benefícios da externalização do processamento salarial nos Países Baixos, as multinacionais conseguem dispensar a constituição morosa de uma entidade societária local, garantindo simultaneamente o cumprimento estrito dos requisitos legais em vigor. Desde o respeito pelo limiar salarial de 48.013 EUR para o regime dos 30% até à gestão do subsídio de férias obrigatório de 8 por cento, um parceiro de referência confere a solidez indispensável ao êxito da sua empresa. Este enquadramento afasta o risco de estabelecimento estável e converte encargos sociais voláteis num fator salarial previsível.
A agilidade constitui o seu grande trunfo competitivo num mercado de contratação disputado. Poderá aceder à tramitação acelerada de vistos HSM em cerca de três semanas através de entidades licenciadas. Isto confere-lhe a capacidade de recrutar profissionais de topo sem as delongas burocráticas inerentes à via corporativa tradicional. Se está preparado para alavancar a sua equipa ao lado de um parceiro que preza a transparência e o rigor jurídico, estamos ao seu dispor. Contrate nos Países Baixos com confiança - Obtenha a sua proposta em 24 horas. Teremos todo o gosto em apoiar a sua expansão bem-sucedida para o mercado neerlandês.
Perguntas Frequentes
Quais são os principais benefícios de externalizar o processamento salarial nos Países Baixos em 2026?
A mitigação de riscos e a prontidão operacional representam as maiores vantagens para empresas internacionais. A externalização viabiliza a contratação de profissionais sem necessidade de constituir uma BV local, assegurando o cumprimento de normas laborais exigentes em 2026, como a Wet DBA. Um dos principais benefícios da externalização do processamento salarial nos Países Baixos consiste na agregação de todos os encargos remuneratórios numa fatura mensal única. Tal afasta o encargo burocrático de gerir subsídios de férias e regimes de pensões obrigatórios, assegurando em simultâneo assessoria especializada para o regime dos 30%.
Como decorre o processo de candidatura ao regime dos 30% para empregadores?
O procedimento implica a submissão de um requerimento conjunto junto da Belastingdienst, comprovando que o colaborador reúne as qualificações escassas e cumpre os parâmetros salariais exigidos. A entidade patronal deve demonstrar que o trabalhador foi recrutado no estrangeiro e aufere a remuneração mínima tributável em vigor. As candidaturas são instruídas através de parceiros licenciados para salvaguardar a exatidão jurídica. Isto garante a correta dedução da parcela isenta de 30%, resguardando a empresa de eventuais liquidações adicionais retroativas ou sanções fiscais.
Posso contratar trabalhadores nos Países Baixos sem dispor de uma entidade jurídica local?
Sim, é perfeitamente viável contratar colaboradores nos Países Baixos sem deter uma BV através de um serviço de Employer of Record (EOR). A entidade de EOR atua como o empregador legal formal dos seus colaboradores, assumindo perante as autoridades neerlandesas a responsabilidade fiscal, contributiva e juslaboral. Isto permite a empresas estrangeiras arrancarem com as suas atividades em semanas em vez de meses. De acordo com a KVK, esta estrutura consubstancia uma ponte segura de entrada no mercado, mitigando o risco fiscal de Estabelecimento Estável.
Qual é o limiar salarial padrão para o regime dos 30% em 2026?
O limiar salarial tributável geral para efeitos do regime dos 30% em 2026 situa-se nos 48.013 EUR. Para trabalhadores com menos de 30 anos detentores de um mestrado reconhecido, vigora um limiar atenuado de 36.497 EUR. Estes montantes são estritamente fiscalizados pela administração tributária neerlandesa. Importa sublinhar que o regime de tributação parcial como não residente foi extinto para novas adesões em 2025, tornando o aconselhamento profissional imperativo para a calendarização orçamental de 2026 e a plena conformidade com a legislação fiscal em vigor.
Com que rapidez posso integrar um novo colaborador através de serviços de EOR?
O acolhimento e admissão podem concretizar-se em semanas em vez de meses. Após a partilha dos dados contratuais essenciais do colaborador, emitimos uma proposta orçamental detalhada no prazo de 24 horas. Os acordos de prestação de serviços e os contratos de trabalho em conformidade ficam normalmente concluídos em poucos dias. Para trabalhadores de fora do Espaço Schengen, o processamento célere do visto de Migrante Altamente Qualificado através de entidades acreditadas dura habitualmente perto de três semanas. Esta celeridade permite atrair quadros de topo e principiar operações com respaldo jurídico imediato.
O que integra o modelo tarifário de fator salarial (payroll factor)?
O fator salarial é um multiplicador global que concentra todos os custos da entidade patronal numa única fatura mensal. Compreende o subsídio de férias legal de 8%, a contribuição de 15,2% para pensões e a totalidade das taxas de seguros sociais obrigatórios, tais como o AWf (2,74%) e o Aof (6,27%). O modelo prevê igualmente a cobertura do risco financeiro de doença, os serviços de suporte de RH e a utilização da plataforma online. Ao consolidar estas rúbricas, garante transparência orçamental aos Diretores Financeiros e elimina custos ocultos frequentemente associados a serviços de contabilidade dispersos.
Como são geridas as baixas médicas e os processos de reintegração laboral na externalização?
A gestão de situações de doença observa os trâmites rigorosos consagrados na Wet Verbetering Poortwachter. O serviço abrange a cobertura do encargo financeiro da doença durante um período de até dois anos, a par de orientação profissional nos processos de reintegração. Os parceiros especializados asseguram o contacto formal com os serviços de medicina do trabalho e a submissão atempada de toda a documentação legal exigida. Esta supervisão técnica afasta as contingências financeiras e judiciais vulgarmente associadas à incapacidade temporária prolongada no mercado neerlandês, garantindo a conformidade legal.
Qual é o montante máximo da indemnização de transição para trabalhadores nos Países Baixos em 2026?
O valor máximo legal da indemnização de transição (transitievergoeding) está fixado em 102.000 EUR brutos em 2026. Caso a remuneração anual ilíquida do trabalhador ultrapasse esse montante, o teto corresponderá a um ano de salário bruto. Esta prestação é obrigatória na grande maioria das rescisões contratuais por iniciativa do empregador. Uma gestão salarial qualificada assegura o apuramento exato destes montantes e a correta constituição de provisões mensais no seu fator salarial, prevenindo desembolsos inesperados por ocasião da cessação de contratos de trabalho.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais na fonte e declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com convenções coletivas de trabalho (CAO), com integração de colaboradores possível no prazo de 48 horas.
Perguntas frequentes
Um fator salarial abrangente engloba todos os encargos patronais obrigatórios e facultativos num montante perfeitamente previsível. Inclui o subsídio de férias legal de 8 por cento e a contribuição para a pensão de 15,2 por cento aludidos anteriormente neste artigo. Integra igualmente as contribuições essenciais para a segurança social, tais como a taxa de 6,10 por cento relativa à Lei do Seguro de Saúde (Zvw). O multiplicador cobre o prémio do Fundo de Desemprego (AWf), cifrado em 2,74 por cento para contratos sem termo em 2026, bem como a taxa do Fundo de Incapacidade de Trabalho (Aof), fixada em 6,27 por cento para pequenas entidades patronais. Ao conjugar estas variáveis, o modelo assume também a gestão administrativa de RH e a disponibilização de acesso a um portal online seguro.
A mitigação de riscos e a prontidão operacional representam as maiores vantagens para empresas internacionais. A externalização viabiliza a contratação de profissionais sem necessidade de constituir uma BV local, assegurando o cumprimento de normas laborais exigentes em 2026, como a Wet DBA. Um dos principais benefícios da externalização do processamento salarial nos Países Baixos consiste na agregação de todos os encargos remuneratórios numa fatura mensal única. Tal afasta o encargo burocrático de gerir subsídios de férias e regimes de pensões obrigatórios, assegurando em simultâneo assessoria especializada para o regime dos 30%.
O procedimento implica a submissão de um requerimento conjunto junto da Belastingdienst, comprovando que o colaborador reúne as qualificações escassas e cumpre os parâmetros salariais exigidos. A entidade patronal deve demonstrar que o trabalhador foi recrutado no estrangeiro e aufere a remuneração mínima tributável em vigor. As candidaturas são instruídas através de parceiros licenciados para salvaguardar a exatidão jurídica. Isto garante a correta dedução da parcela isenta de 30%, resguardando a empresa de eventuais liquidações adicionais retroativas ou sanções fiscais.
Sim, é perfeitamente viável contratar colaboradores nos Países Baixos sem deter uma BV através de um serviço de Employer of Record (EOR). A entidade de EOR atua como o empregador legal formal dos seus colaboradores, assumindo perante as autoridades neerlandesas a responsabilidade fiscal, contributiva e juslaboral. Isto permite a empresas estrangeiras arrancarem com as suas atividades em semanas em vez de meses. De acordo com a KVK, esta estrutura consubstancia uma ponte segura de entrada no mercado, mitigando o risco fiscal de Estabelecimento Estável.
O limiar salarial tributável geral para efeitos do regime dos 30% em 2026 situa-se nos 48.013 EUR. Para trabalhadores com menos de 30 anos detentores de um mestrado reconhecido, vigora um limiar atenuado de 36.497 EUR. Estes montantes são estritamente fiscalizados pela administração tributária neerlandesa. Importa sublinhar que o regime de tributação parcial como não residente foi extinto para novas adesões em 2025, tornando o aconselhamento profissional imperativo para a calendarização orçamental de 2026 e a plena conformidade com a legislação fiscal em vigor.
O acolhimento e admissão podem concretizar-se em semanas em vez de meses. Após a partilha dos dados contratuais essenciais do colaborador, emitimos uma proposta orçamental detalhada no prazo de 24 horas. Os acordos de prestação de serviços e os contratos de trabalho em conformidade ficam normalmente concluídos em poucos dias. Para trabalhadores de fora do Espaço Schengen, o processamento célere do visto de Migrante Altamente Qualificado através de entidades acreditadas dura habitualmente perto de três semanas. Esta celeridade permite atrair quadros de topo e principiar operações com respaldo jurídico imediato.
O fator salarial é um multiplicador global que concentra todos os custos da entidade patronal numa única fatura mensal. Compreende o subsídio de férias legal de 8%, a contribuição de 15,2% para pensões e a totalidade das taxas de seguros sociais obrigatórios, tais como o AWf (2,74%) e o Aof (6,27%). O modelo prevê igualmente a cobertura do risco financeiro de doença, os serviços de suporte de RH e a utilização da plataforma online. Ao consolidar estas rúbricas, garante transparência orçamental aos Diretores Financeiros e elimina custos ocultos frequentemente associados a serviços de contabilidade dispersos.
A gestão de situações de doença observa os trâmites rigorosos consagrados na Wet Verbetering Poortwachter. O serviço abrange a cobertura do encargo financeiro da doença durante um período de até dois anos, a par de orientação profissional nos processos de reintegração. Os parceiros especializados asseguram o contacto formal com os serviços de medicina do trabalho e a submissão atempada de toda a documentação legal exigida. Esta supervisão técnica afasta as contingências financeiras e judiciais vulgarmente associadas à incapacidade temporária prolongada no mercado neerlandês, garantindo a conformidade legal.
O valor máximo legal da indemnização de transição (transitievergoeding) está fixado em 102.000 EUR brutos em 2026. Caso a remuneração anual ilíquida do trabalhador ultrapasse esse montante, o teto corresponderá a um ano de salário bruto. Esta prestação é obrigatória na grande maioria das rescisões contratuais por iniciativa do empregador. Uma gestão salarial qualificada assegura o apuramento exato destes montantes e a correta constituição de provisões mensais no seu fator salarial, prevenindo desembolsos inesperados por ocasião da cessação de contratos de trabalho.