オランダにおける給与税の申告:2026年雇用主向けガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
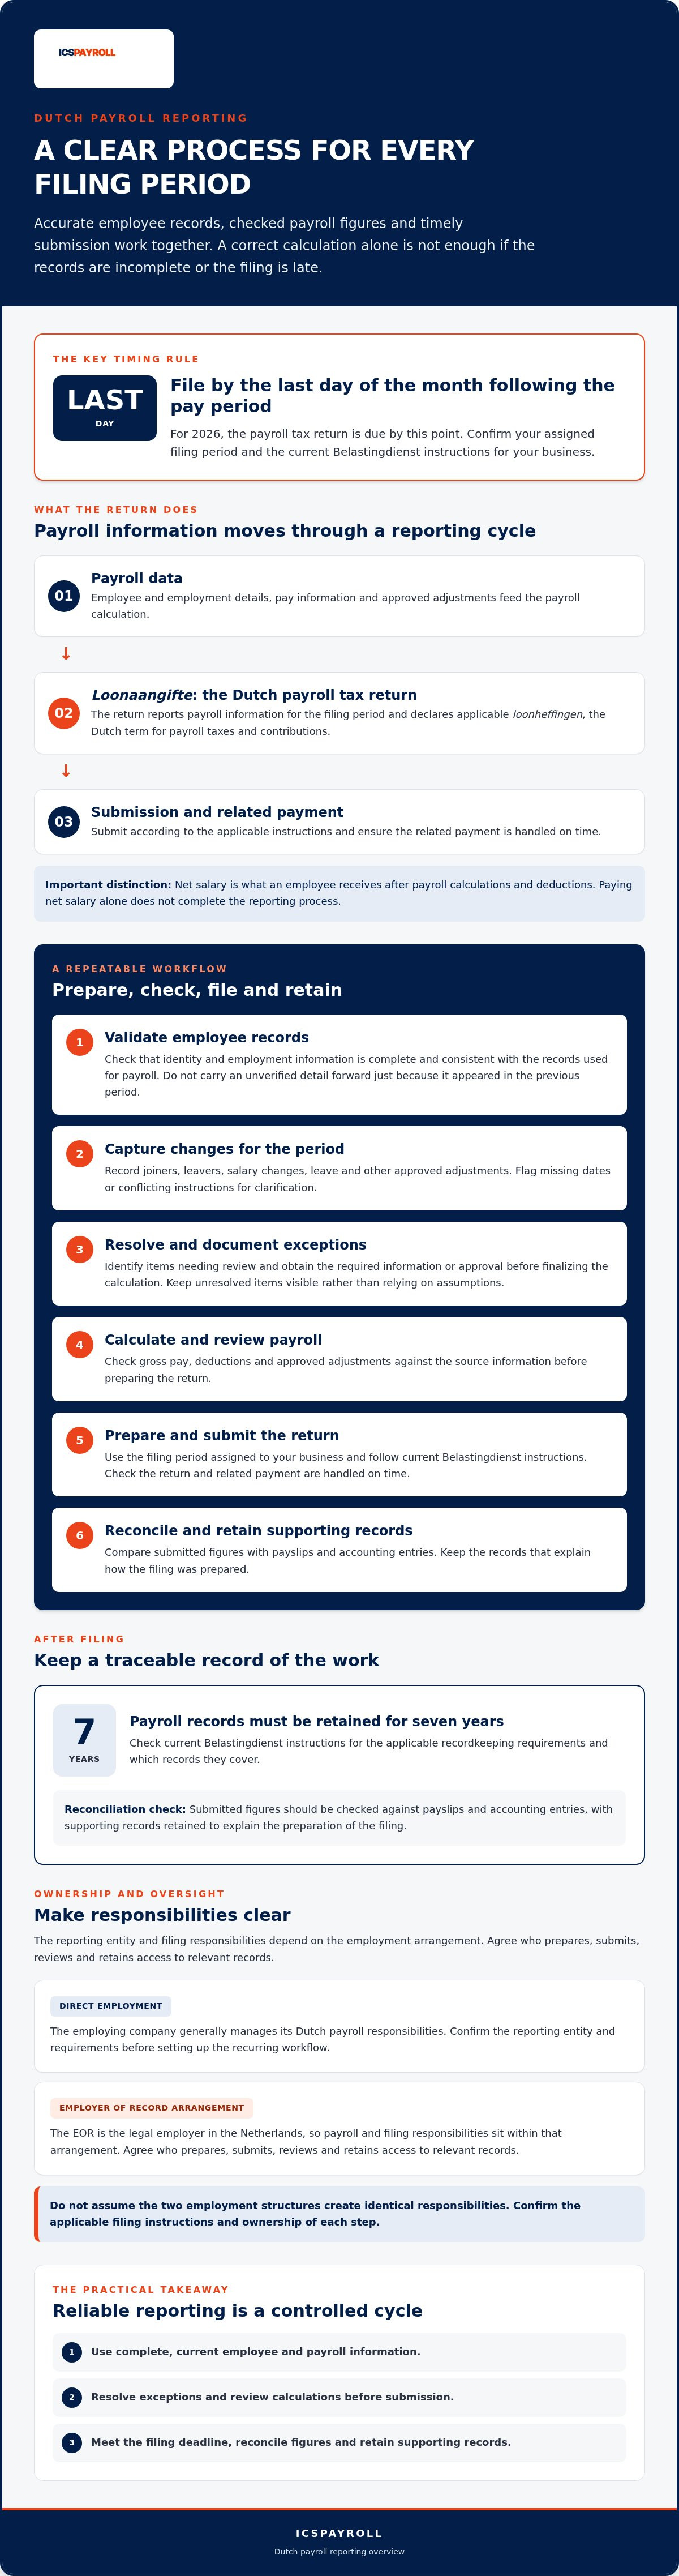
オランダの給与税申告は、計算自体が正確であっても、従業員記録の不備や提出の遅れがあれば不履行とみなされる可能性があります。オランダにおける給与税の申告は、正確なデータ、明確なチェック体制、そして期日通りの提出が不可欠となる定期的な業務プロセスです。Belastingdienst(オランダ国税庁)の給与税ガイダンスで説明されている通り、2026年における申告期限は、対象となる給与計算期間の翌月末日となっています。
雇用主は、給与計算、従業員情報、申告、納税、および関連する裏付け記録の管理を連携して行う必要があります。給与記録は7年間の保存が義務付けられています。適用される帳簿保存要件や対象書類の詳細については、最新のBelastingdienstの指示をご確認ください。
本ガイドでは、オランダの給与税申告の準備、提出、照合、管理の手順とともに、自社内での管理と専門家によるサポートのどちらが貴社に適しているかを判断する方法について解説します。
執筆:Joost Hubregtse(給与計算担当ディレクター)
Joost Hubregtseは、Intercompany Solutionsのオランダ給与計算およびEOR専門部門であるICSPayrollの給与計算担当ディレクターです。長年給与計算の専門家として活躍し、元ペイロールヘッドとして、国際的な雇用主を対象とした賃金税申告、30%ルーリング(外国人高度技能者向け非課税特例)申請、および雇用コンプライアンスを統括しています。
監修:Joost Hubregtse(給与計算担当ディレクター)、2026年9月30日
重要ポイント
- オランダの給与税申告の対象範囲と、従業員への手取り額の支払いにとどまらない給与計算プロセス全体の中での位置付けを把握してください。
- 体系的な準備ワークフローを整備し、提出前に従業員情報、雇用の変更点、総支給額、控除額、承認済みの調整内容を検証してください。
- オランダで給与税を申告する際は、割り当てられた申告期間と最新のBelastingdienstの指示を確認し、申告と関連する納税が期日通りに行われるよう徹底してください。
- 提出した数値を給与明細や会計帳簿と照合し、申告書をどのように作成したかを説明できる裏付け記録を保管してください。
- 社内での申告処理とオランダの給与計算専門機関によるサポートを比較検討し、提出内容の確認担当者や、自社がデータへのアクセス権・監督権をどのように維持するかを明確にしてください。
オランダにおける給与税の申告:雇用主が提出すべき内容とその目的
オランダの給与税申告には何が含まれるか?
オランダの給与税申告はloonaangifte(給与税申告)と呼ばれます。雇用主はこれを用いて該当する申告期間の給与情報を報告し、給与税および社会保険料の総称であるloonheffingenを申告します。どの項目が適用されるかは、雇用主および従業員の個別の状況によって異なります。公的な専門用語や報告指示については、Belastingdienst(オランダ国税庁)の給与税ガイダンスを参照してください。
実務上、この申告には従業員から源泉徴収された賃金税や国民保険料のほか、該当する雇用主負担の保険料が含まれる場合があります。給与計算によってこれらの金額が確定され、申告書を通じてオランダ税務当局へ給与情報が報告されます。この申告は、単に従業員の銀行口座へ振り込まれた金額を記録するだけのものではありません。
手取り給与とは、給与計算および各種控除が行われた後に支払われる金額です。一方、loonaangifteは基礎となる給与データや、適用される税額・社会保険料額を報告するものです。手取り給与を送金しただけでは、申告プロセスは完了しません。オランダの税制全般の背景については、オランダの税制をご参照ください。ただし申告要件の確認には、一般的な概要ではなく必ずBelastingdienstの指示を直接ご利用ください。
給与計算プロセスの全体的な連携については、オランダ給与計算管理ガイドで詳しく解説しています。
定期的な申告プロセスが必要な雇用主とは?
本ガイドは、オランダの給与計算を通じて従業員に給与を支払い、関連する報告義務を負う雇用主を対象としています。申告の義務や期間は、雇用主の個別状況およびBelastingdienstから発行される指示によって決まります。他の雇用主のスケジュールやプロセスが同一であると思い込まず、自社に適用される指示を必ず確認してください。
雇用の形態も重要な要素です。直接雇用の場合は、原則として雇用主企業が自社のオランダ給与計算の責任を管理します。一方、Employer of Record(EOR:登録上の雇用主)の仕組みを利用する場合、オランダにおける法的な雇用主はEORとなるため、給与計算および申告の責任はその契約関係の枠組み内で処理されます。この場合、関係書類の作成、提出、確認、記録へのアクセス維持を誰が担当するのか、企業とEORの間で明確に取り決めておく必要があります。この2つの形態で責任範囲が同一であると想定してはなりません。
オランダにおける給与税の申告は、給与計算プロセスの厳格な延長線上に位置付けられます。従業員データと支給データが申告書に反映され、適用されるBelastingdienstの指示に基づいて報告内容が決定されます。定期的なワークフローを構築する前に、申告を行う主体とその要件を必ず確認してください。
オランダの給与税申告書の作成方法:段階的なワークフロー
確実な申告を行うための作業は、申告書を提出する前から始まります。給与情報の収集、不整合の解消、計算の確認、申告書の作成という再現可能な手順を確立してください。文書化されたワークフローがあれば、プロセスのどこでエラーが発生したか、誰が対処すべきかを特定するのにも役立ちます。
計算前の給与データの収集と検証
まずは、対象となる給与計算期間の管理された元帳記録から作業を開始します。最新の記録と照らし合わせて従業員の身元情報や雇用条件を確認し、給与に影響を与える変更点がないかを精査してください。前期のファイルに記載されていたからという理由だけで、未確認の情報をそのまま引き継ぐことは避けてください。
- 1. 従業員記録の確認:身元情報および雇用情報に不備がなく、給与計算に使用される記録と一致していることを確認します。
- 2. 当期の変更事項の把握:入社、退職、昇給・減給、休暇、その他当期に適用される承認済みの調整内容を記録します。日付の漏れや指示の矛盾がある場合は、確認のためのフラグを立ててください。
- 3. 例外事項の解決:見直しが必要な内容を記録し、給与計算を確定する前に必要な情報や承認を取得します。憶測に頼らず、未解決事項は常に可視化しておいてください。
計算、確認、申告書の作成
入力内容の確認が完了したら、適用される指示に従って給与計算を実行します。標準的な給与計算と、個々の従業員に特有の税務上の優遇措置は必ずしも同一ではありません。特殊な税務上の取り扱い規則が従業員の給与に影響する可能性がある場合は、計算に含める前にその適用資格と承認状況を検証してください。過去の税率や推測に頼るのではなく、公式な指示や数値についてはBelastingdienstの最新の給与税ガイダンスを参照してください。
正確なオランダ給与税申告は、検証済みの給与データがあってこそ成り立ちます。
- 4. 給与計算結果の照合:給与の合計額を、給与明細および雇用主の給与台帳記録と比較します。総支給額、控除額、承認済みの調整額が一貫して反映されているかを確認し、差異があれば提出前に調査してください。
- 5. 申告書の作成と提出:確認済みの給与データを使用して、該当する申告期間の申告書を作成します。給与計算結果と記載内容を照合し、各雇用主に適用される提出指示に従って手続きを行ってください。
元データ、承認された変更履歴、給与計算書、給与明細、そして提出された申告書を結びつける明確な監査証跡を保持してください。後日数値に疑義が生じた場合でも、その証跡があれば担当者が関連する入力情報まで遡って確認することができます。月次の給与計算とオランダの税務申告の連携に関して支援が必要な雇用主は、オランダ給与計算管理サポートをご検討ください。
オランダ給与税の申告期限、提出前の確認、および修正手順
申告カレンダーは、雇用主に指定された申告期間が正しく反映されていて初めて機能します。Belastingdienstからの最新の通知で期間と指示を確認し、準備、確認、提出、納税をそれぞれ別個のタスクとしてスケジュール設定してください。これにより、作成、提出、納税の各段階が完了しているかどうかが明確になり、これらの一連の手続きを単一の作業として曖昧に処理することを防げます。
雇用主は申告カレンダーをどのように管理すべきか?
2026年において、loonaangifteの提出期限は該当する給与計算期間の翌月末日です。例えば、4月分の申告期限は5月31日となります。申告と納税の双方がこの期日までに完了している必要があるため、適用される指示を確認し、両方の手続きを完了するための十分な時間を確保してください。Belastingdienstの給与税ガイダンスを参照し、割り当てられた申告期間および最新の指示内容を税務当局に直接ご確認ください。
2026年は、給与計算期間の翌月末日までにオランダの給与税申告書を提出し、関連する納税を完了させてください。
確定した期間と期限に合わせてリマインダーを設定し、提出前に申告内容を再確認できる十分な時間を設けてください。各段階に明確な担当者を割り当てます。
- 準備:給与データをまとめ、申告書のドラフトを作成します。
- 確認:承認済みの給与台帳記録と申告書を照合します。
- 提出:該当する指示に従って申告を行い、完了証明を保管します。
- 納税:申告書の提出とは別に、納税の手配と確認を行います。
提出後は、申告手続きが完了したことを記録し、納税が確実に処理されたことを確認してください。申告書の提出によって納税までが自動的に完了すると思い込まないよう注意が必要です。
申告書に誤りがあった場合の対処法
不整合が見つかった場合は、非公式な手作業での調整ではなく、文書化された見直し手順に沿って対処してください。まず、影響を受ける従業員または給与グループ、申告対象期間、元の記録、および誤りとみられる数値を特定します。これらの詳細情報を承認済みの給与計算書および提出済みの申告書と比較し、どこで齟齬が生じたかを突き止めます。
次に、修正方法を選択する前にBelastingdienstの最新の指示を確認してください。適切な対処法は誤りの内容や申告状況によって異なるため、すべてのケースに同じ修正方法が適用できると決めつけないでください。問題の内容、参照したガイダンス、実施した措置、確認担当者、および最終的なステータスを記録します。修正によって納税額に影響が出る場合は、該当する納税指示も併せて確認してください。
オランダで給与税を申告する雇用主にとって、適切に管理されたカレンダーと追跡可能な修正記録を維持することは、期日、提出、納税の進捗を可視化する上で大いに役立ちます。また、担当スタッフや給与計算の専門家が未完了のタスクを確認することも容易になります。
給与税申告の照合方法とコンプライアンスに準拠した記録の保管
照合作業は、給与計算とBelastingdienstに報告された数値とを結びつける重要なプロセスです。同一期間における承認済みの給与計算データと、給与明細、会計仕訳、および提出済みの申告書を突き合わせてください。数値に差異がある場合は、申告を完了とみなす前に必ずその差異の原因を特定してください。
給与税の照合では何を比較すべきか?
以下の表を実務上の管理チェックシートとして活用してください(オランダ税務当局の公式様式ではありません)。同一の従業員および申告期間を対象にして、給与の総額と個々の給与明細の金額を区別し、条件を揃えて比較を行ってください。
| 記録書類 | 比較項目 | 数値が異なる場合の調査対象 |
|---|---|---|
| 承認済み給与計算結果 | 総支給額、控除額、および承認済み調整額 | 元データ、雇用変更内容、または計算処理上の問題 |
| 給与明細 | 給与計算結果と従業員ごとの支給・控除額の照合 | 従業員ごとの項目の欠落や記載の不整合 |
| 会計仕訳 | 当期に計上された給与総額および関連経費 | 計上時期のズレ、勘定科目のマッピング、または未記帳の調整 |
| 提出済み申告書 | 報告数値と承認済み給与計算結果の照合 | 転記ミス、対象期間の不一致、または誤った元データ数値 |
すべての差異について発生元まで遡って追跡してください。例えば、差異の原因としては、承認が遅れた給与調整や、書類間での計上時期のズレなどが考えられます。合計額を一致させるためだけに数値を変更するのではなく、その理由と対応策を必ず記録に残してください。
明確な監査証跡となる記録とは?
報告された数値がどのように算出され、検証されたかを示す記録を保持してください。給与記録に適用される保存期間は7年間です。自社の文書保存スケジュールに適用する前に、給与管理および記録保存に関するBelastingdienstの最新ガイダンスで要件を確認してください。
実用的な記録ファイルには、給与計算書、従業員の変更履歴、給与明細、提出済み申告書、および関連する提出受領書や納税受領証が紐付けられています。調整に関する承認履歴や理由も含めておくことで、監査人やレビュー担当者が最終的な金額だけでなく、その金額に至った経緯まで把握できるようになります。特定の従業員に対する税務上の特例が給与に影響する場合は、関連する裏付け書類を保管し、該当する決定書や公式指示に照らしてその適用妥当性を検証してください。30%ルーリング雇用主ガイドでは、この特例に関する給与計算上の留意点について解説しています。
一貫した監査証跡があれば、オランダにおける給与税の申告に関する確認や説明がはるかに容易になります。給与計算、税務申告、従業員記録の連携に関するサポートが必要な場合は、オランダ給与計算管理サポートをご覧ください。
社内処理か外部の給与計算サポートか:信頼できる申告体制の選択
最適な申告モデルの選択は、単に誰が給与データを入力するかという問題にとどまりません。貴社にオランダの給与計算に関する専門知識、十分な確認能力、そして各申告を一貫して準備・チェックできる業務継続性があるかどうかを検討してください。外部委託により専門的なサポートを得ることができますが、各タスクの責任者を明確にし、自社が申告情報へのアクセスを確保しておく必要性がなくなるわけではありません。
社内での給与申告が適している場合とは?
雇用主がオランダの給与計算に関する最新の専門知識を有し、給与情報を独自に作成・精査できる十分なリソースを持っている場合、社内管理が適している可能性があります。従業員記録の更新、申告カレンダーの管理、提出作業、申告完了の確認など、プロセスの各工程に担当者が定められているかを確認してください。
業務の継続性も重要です。仮に1人の担当者だけが業務知識を抱え込んでいる場合、その担当者の休暇や人事異動によって業務が滞るリスクがあります。重要な手順を文書化し、他の適切なチームメンバーが必要な書類を見つけ、未処理の項目を把握し、次の申告期限を特定できるように体制を整えておく必要があります。
給与計算アウトソーシング会社に確認すべき事項
委託先を選定する前に、ワークフローがどのように機能し、監督体制がどのように維持されるかを取り決めてください。給与税申告書の作成、確認、提出、進捗監視を誰が担当するのかを確認します。また、給与明細、申告ステータス、完了通知、給与台帳がどのように共有されるか、体制変更があった場合に自社がどのように情報へアクセスできるかも確認しておく必要があります。
責任の分担は書面で明確に取り交わしてください。従業員情報の変更の提出・承認者、不足情報のフォローアップ担当者、申告に関する疑問や修正が生じた際のエスカレーション方法などを定めておきます。オランダで法的な雇用主を別途必要とする場合は、オランダにおけるEmployer of Record(EOR)ガイドを参照し、通常の給与計算代行モデルとどのように異なるかをご確認ください。
ICSPayrollが提供するオランダ給与税申告サポート
ICSPayrollは、月次の給与計算処理、給与税申告、社会保険料および雇用主負担保険料の処理を含む、オランダの包括的な給与計算管理を提供しています。また、オランダに現地法人を持たない国際企業向けに、法的な雇用主となるEmployer of Record(EOR)サービスも別途提供しています。どちらのモデルを選択する場合でも、各業務の担当区分と自社が閲覧可能な報告情報を事前に取り決めておくことが重要です。
次のステップを判断するために、以下の簡易チェックリストをご活用ください。
- 給与データ管理、確認、申告、納税調整の各担当責任者を確定させているか。
- 申告ステータス、給与明細、裏付け書類へのアクセス権が確保されているか。
- オランダの給与計算知識や業務継続性において社内に不足している部分はないか。
- 自社の雇用形態に適しているのは、社内管理、給与計算代行、EOR契約のいずれであるか。
オランダにおける給与税の申告体制の見直しをご検討の際は、現在の給与計算のセットアップ、運用プロセス、および責任の明確化が必要な領域についてぜひお聞かせください。ICSPayrollにオランダ給与計算管理のご要望をご相談いただけます。
確実なオランダ給与税申告プロセスを確立するために
オランダにおける信頼性の高い給与税申告を行うには、検証済みの従業員データおよび給与データから着手し、申告内容の慎重な確認と提出内容の明確な記録保管を行うことが重要です。申告スケジュールを常に把握し、適用されるBelastingdienstの指示を確認した上で、報告数値を給与台帳や給与明細と照合してください。
2026年におけるloonaangifteの提出期限は、給与計算期間の翌月末日です。申告書の提出と納税を個別のステップとして管理し、報告数値を裏付ける証拠や記録書類を確実に保存してください。
貴社のチームでこのワークフローを維持・管理するための支援が必要な場合、ICSPayrollでは月次のオランダ給与計算および税務申告サポート(社会保険および雇用主負担保険料の管理を含む)を提供しています。雇用関連コストをまとめた分かりやすい月次の一括請求書にてご利用いただけます。業務の責任範囲、確認手順、申告情報へのアクセス体制を明確にし、適切な管理体制を整えてください。
ICSPayrollへオランダの給与税申告について相談し、現在の給与体制やサポートのニーズをお知らせください。明確なプロセスと適切な専門知識を導入することで、貴社のオランダ給与申告業務をより確実かつ円滑に進めることが可能になります。
よくある質問(FAQ)
オランダの給与税申告書の提出期限はいつですか?
2026年において、loonaangifte(給与税申告)の提出期限は該当する給与計算期間の翌月末日です。単なるカレンダーのリマインダーに頼るのではなく、Belastingdienst(オランダ国税庁)の給与税ガイダンスで指定された申告期間と最新の指示を確認してください。確認担当者が期間と期日を検証できるよう、税務当局からの通知は給与カレンダーと一緒に保管しておきましょう。納税は申告とは別に追跡し、該当する指示に従って行ってください。
オランダにおける「loonaangifte」とは何ですか?
loonaangifteとは、該当する申告期間の給与情報を税務当局に報告するために使用されるオランダの給与税申告書のことです。この申告は給与税および社会保険料の総称であるloonheffingenに関するもので、具体的な報告範囲は雇用主の状況によって異なります。公的な専門用語や指示については、Belastingdienstの最新の給与税ガイダンスをご確認ください。給与体系や従業員の個別事情について判断が難しい場合は、標準的な取り扱いを自己判断で適用せず、専門家のアドバイスを受けることをお勧めします。
雇用主が給与税申告を行う前に確認すべき情報は何ですか?
申告書を作成する前に、最新の元データと照らし合わせて従業員情報および給与計算期間の情報を検証してください。入社、退職、昇給・減給、承認済みの給与調整を確認し、計算された給与データを給与明細および申告用データと比較します。オランダで給与税を申告する際は、推測を申告書に持ち込まず、矛盾や不足している情報を提出前に解消しておく必要があります。適用される入力要件は雇用主の状況により異なる場合があるため、最新のBelastingdienstの指示と照合して具体的な報告要件を確認してください。
提出後にオランダの給与税申告書を修正することはできますか?
申告書の提出後に給与情報の誤りが見つかった場合は、修正が必要になることがあります。まず、該当する従業員、影響を受ける期間、元データ、および報告された数値を特定し、給与税申告書に関するBelastingdienstの最新の指示を確認して、適切な修正方法とタイミングを判断してください。すべての誤りが同一の手順で修正できると思い込まないようにしてください。差異の証拠、確認内容、実施した対応、および最終的なステータスは、関連する給与記録とともに保管してください。
雇用主はオランダの給与記録をどのくらいの期間保管しなければなりませんか?
給与記録に適用される保存期間は7年間です。社内の保存スケジュールを設定する前に、公式のBelastingdienstガイダンスで現在の規則および対象となる記録カテゴリーをご確認ください。給与計算書、従業員変更履歴、給与明細、提出済み申告書、関連する受領書を結びつける体系的な監査証跡を維持してください。公式ガイダンスで特定の記録に対する取り扱いが明記されていない限り、すべての書類が一律の保存期間であると思い込まないようご注意ください。
企業はオランダの給与税申告を自社で管理すべきですか、それとも外部委託すべきですか?
その選択は、オランダの給与計算に関する専門知識、確認体制のリソース、業務の継続性、ならびに正確な記録の保持および申告状況の監視能力によって異なります。各責任に対して十分な担当者とバックアップ体制がある場合は、社内での申告も十分に機能します。一方、専門機関に委託することで、月次の給与計算処理と税務申告のサポートを受けることができます。決定を下す前に、申告書の作成、確認、提出、監視を誰が行うのかを取り決め、給与明細、申告情報、裏付け記録に自社がどのようにアクセスできるかを確認してください。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターです。Employer of Record(EOR)およびオランダ国内の給与計算サービス(雇用契約、賃金税および社会保険の申告、法定休暇手当、年金、傷病休暇、労働協約[CAO]の遵守など)を統括しており、最短48時間でのオンボーディングに対応しています。
公式情報源
よくあるご質問
オランダの給与税申告はloonaangifte(給与税申告)と呼ばれます。雇用主はこれを用いて該当する申告期間の給与情報を報告し、給与税および社会保険料の総称であるloonheffingenを申告します。どの項目が適用されるかは、雇用主および従業員の個別の状況によって異なります。公的な専門用語や報告指示については、Belastingdienst(オランダ国税庁)の給与税ガイダンスを参照してください。実務上、この申告には従業員から源泉徴収された賃金税や国民保険料のほか、該当する雇用主負担の保険料が含まれる場合があります。給与計算によってこれらの金額が確定され、申告書を通じてオランダ税務当局へ給与情報が報告されます。この申告は、単に従業員の銀行口座へ振り込まれた金額を記録するだけのものではありません。手取り給与とは、給与計算および各種控除が行われた後に支払われる金額です。一方、loonaangifteは基礎となる給与データや、適用される税額・社会保険料額を報告するものです。手取り給与を送金しただけでは、申告プロセスは完了しません。オランダの税制全般の背景については、「オランダの税制」をご参照ください。ただし申告要件の確認には、一般的な概要ではなく必ずBelastingdienstの指示を直接ご利用ください。給与計算プロセスの全体像については「オランダ給与計算管理ガイド」で解説しています。
本ガイダンスは、オランダの給与計算を通じて従業員に給与を支払い、関連する報告義務を負う雇用主を対象としています。申告の義務や期間は、雇用主の個別状況およびBelastingdienst(オランダ国税庁)から発行される指示によって決まります。他の雇用主のスケジュールやプロセスが同一であると思い込まず、自社に適用される指示を必ず確認してください。雇用の形態も重要です。直接雇用の場合は、原則として雇用主企業が自社のオランダ給与計算の責任を管理します。一方、Employer of Record(EOR:登録上の雇用主)の仕組みを利用する場合、オランダにおける法的な雇用主はEORとなるため、給与計算および申告の責任はその契約関係の枠組み内で処理されます。この場合、関係書類の作成、提出、確認、記録へのアクセス維持を誰が担当するのか、企業とEORの間で明確に取り決めておく必要があります。この2つの形態で責任範囲が同一であると想定してはなりません。オランダにおける給与税の申告は、給与計算プロセスの厳格な延長線上に位置付けられます。従業員データと支給データが申告書に反映され、適用されるBelastingdienstの指示に基づいて報告内容が決定されます。定期的なワークフローを構築する前に、申告を行う主体とその要件を必ず確認してください。確実な申告を行うための作業は、申告書を提出する前から始まります。給与情報の収集、不整合の解消、計算の確認、申告書の作成という再現可能な手順を確立してください。文書化されたワークフローがあれば、プロセスのどこでエラーが発生したか、誰が対処すべきかを特定するのにも役立ちます。
2026年において、loonaangifte(給与税申告)の提出期限は該当する給与計算期間の翌月末日です。例えば、4月分の申告期限は5月31日となります。申告と納税の双方がこの期日までに完了している必要があるため、適用される指示を確認し、両方の手続きを完了するための十分な時間を確保してください。Belastingdienst(オランダ国税庁)の給与税ガイダンスを参照し、割り当てられた申告期間および最新の指示内容を税務当局に直接ご確認ください。2026年は、給与計算期間の翌月末日までにオランダの給与税申告書を提出し、関連する納税を完了させてください。確定した期間と期限に合わせてリマインダーを設定し、提出前に申告内容を再確認できる十分な時間を設けてください。準備、確認、提出、納税の各段階に明確な担当者を割り当てます。提出後は、申告手続きが完了したことを記録し、納税が確実に処理されたことを確認してください。申告書の提出によって納税までが自動的に完了すると思い込まないよう注意が必要です。
不整合が見つかった場合は、非公式な手作業での調整ではなく、文書化された見直し手順に沿って対処してください。まず、影響を受ける従業員または給与グループ、申告対象期間、元の記録、および誤りとみられる数値を特定します。これらの詳細情報を承認済みの給与計算書および提出済みの申告書と比較し、どこで齟齬が生じたかを突き止めます。次に、修正方法を選択する前にBelastingdienst(オランダ国税庁)の最新の指示を確認してください。適切な対処法は誤りの内容や申告状況によって異なるため、すべてのケースに同じ修正方法が適用できると決めつけないでください。問題の内容、参照したガイダンス、実施した措置、確認担当者、および最終的なステータスを記録します。修正によって納税額に影響が出る場合は、該当する納税指示も併せて確認してください。オランダで給与税を申告する雇用主にとって、適切に管理されたカレンダーと追跡可能な修正記録を維持することは、期日、提出、納税の進捗を可視化する上で大いに役立ちます。また、担当スタッフや給与計算の専門家が未完了のタスクを確認することも容易になります。照合作業は、給与計算とBelastingdienstに報告された数値とを結びつける重要なプロセスです。同一期間における承認済みの給与計算データと、給与明細、会計仕訳、および提出済みの申告書を突き合わせてください。数値に差異がある場合は、申告を完了とみなす前に必ずその差異の原因を特定してください。
実務上の管理チェックシートを活用してください(オランダ税務当局の公式様式ではありません)。同一の従業員および申告期間を対象にして、給与の総額と個々の給与明細の金額を区別し、条件を揃えて比較を行ってください。すべての差異について発生元まで遡って追跡します。例えば、差異の原因としては、承認が遅れた給与調整や、書類間での計上時期のズレなどが考えられます。合計額を一致させるためだけに数値を変更するのではなく、その理由と対応策を必ず記録に残してください。
報告された数値がどのように算出され、検証されたかを示す記録を保持してください。給与記録に適用される保存期間は7年間です。自社の文書保存スケジュールに適用する前に、給与管理および記録保存に関するBelastingdienst(オランダ国税庁)の最新ガイダンスで要件を確認してください。実用的な記録ファイルには、給与計算書、従業員の変更履歴、給与明細、提出済み申告書、および関連する提出受領書や納税受領証が紐付けられています。調整に関する承認履歴や理由も含めておくことで、監査人やレビュー担当者が最終的な金額だけでなく、その金額に至った経緯まで把握できるようになります。特定の従業員に対する税務上の特例が給与に影響する場合は、関連する裏付け書類を保管し、該当する決定書や公式指示に照らしてその適用妥当性を検証してください。30%ルーリング雇用主ガイドでは、この特例に関する給与計算上の留意点について解説しています。一貫した監査証跡があれば、オランダにおける給与税の申告に関する確認や説明がはるかに容易になります。給与計算、税務申告、従業員記録の連携に関するサポートが必要な場合は、オランダ給与計算管理サポートをご検討ください。最適な申告モデルの選択は、単に誰が給与データを入力するかという問題にとどまりません。貴社にオランダの給与計算に関する専門知識、十分な確認能力、そして各申告を一貫して準備・チェックできる業務継続性があるかどうかを検討してください。外部委託により専門的なサポートを得ることができますが、各タスクの責任者を明確にし、自社が申告情報へのアクセスを確保しておく必要性がなくなるわけではありません。
雇用主がオランダの給与計算に関する最新の専門知識を有し、給与情報を独自に作成・精査できる十分なリソースを持っている場合、社内管理が適している可能性があります。従業員記録の更新、申告カレンダーの管理、提出作業、申告完了の確認など、プロセスの各工程に担当者が定められているかを確認してください。業務の継続性も重要です。仮に1人の担当者だけが業務知識を抱え込んでいる場合、その担当者の休暇や人事異動によって業務が滞るリスクがあります。重要な手順を文書化し、他の適切なチームメンバーが必要な書類を見つけ、未処理の項目を把握し、次の申告期限を特定できるように体制を整えておく必要があります。
委託先を選定する前に、ワークフローがどのように機能し、監督体制がどのように維持されるかを取り決めてください。給与税申告書の作成、確認、提出、進捗監視を誰が担当するのかを確認します。また、給与明細、申告ステータス、完了通知、給与台帳がどのように共有されるか、体制変更があった場合に自社がどのように情報へアクセスできるかも確認しておく必要があります。責任の分担は書面で明確に取り交わしてください。従業員情報の変更の提出・承認者、不足情報のフォローアップ担当者、申告に関する疑問や修正が生じた際のエスカレーション方法などを定めておきます。オランダで法的な雇用主を別途必要とする場合は、オランダにおけるEmployer of Record(EOR)ガイドを参照し、通常の給与計算代行モデルとどのように異なるかをご確認ください。
ICSPayrollは、月次の給与計算処理、給与税申告、社会保険料および雇用主負担保険料の処理を含む、オランダの包括的な給与計算管理を提供しています。また、オランダに現地法人を持たない国際企業向けに、法的な雇用主となるEmployer of Record(EOR)サービスも別途提供しています。どちらのモデルを選択する場合でも、各業務の担当区分と自社が閲覧可能な報告情報を事前に取り決めておくことが重要です。次のステップを判断するために簡易チェックリストを活用してください。給与データ管理、確認、申告、納税調整の各担当責任者を確定し、申告ステータス、給与明細、裏付け書類へのアクセス権が確保されているか確認してください。オランダにおける給与税の申告体制の見直しをご検討の際は、現在の給与計算のセットアップ、運用プロセス、および責任の明確化が必要な領域についてぜひお聞かせください。ICSPayrollにオランダ給与計算管理のご要望をご相談いただけます。明確なプロセスと適切な専門知識を導入することで、貴社のオランダ給与申告業務をより確実かつ円滑に進めることが可能になります。
2026年において、loonaangifte(給与税申告)の提出期限は該当する給与計算期間の翌月末日です。単なるカレンダーのリマインダーに頼るのではなく、Belastingdienst(オランダ国税庁)の給与税ガイダンスで指定された申告期間と最新の指示を確認してください。確認担当者が期間と期日を検証できるよう、税務当局からの通知は給与カレンダーと一緒に保管しておきましょう。納税は申告とは別に追跡し、該当する指示に従って行ってください。
loonaangifteとは、該当する申告期間の給与情報を税務当局に報告するために使用されるオランダの給与税申告書のことです。この申告は給与税および社会保険料の総称であるloonheffingenに関するもので、具体的な報告範囲は雇用主の状況によって異なります。公的な専門用語や指示については、Belastingdienst(オランダ国税庁)の最新の給与税ガイダンスをご確認ください。給与体系や従業員の個別事情について判断が難しい場合は、標準的な取り扱いを自己判断で適用せず、専門家のアドバイスを受けることをお勧めします。
申告書を作成する前に、最新の元データと照らし合わせて従業員情報および給与計算期間の情報を検証してください。入社、退職、昇給・減給、承認済みの給与調整を確認し、計算された給与データを給与明細および申告用データと比較します。オランダで給与税を申告する際は、推測を申告書に持ち込まず、矛盾や不足している情報を提出前に解消しておく必要があります。適用される入力要件は雇用主の状況により異なる場合があるため、最新のBelastingdienst(オランダ国税庁)の指示と照合して具体的な報告要件を確認してください。
申告書の提出後に給与情報の誤りが見つかった場合は、修正が必要になることがあります。まず、該当する従業員、影響を受ける期間、元データ、および報告された数値を特定し、給与税申告書に関するBelastingdienst(オランダ国税庁)の最新の指示を確認して、適切な修正方法とタイミングを判断してください。すべての誤りが同一の手順で修正できると思い込まないようにしてください。差異の証拠、確認内容、実施した対応、および最終的なステータスは、関連する給与記録とともに保管してください。
給与記録に適用される保存期間は7年間です。社内の保存スケジュールを設定する前に、公式のBelastingdienst(オランダ国税庁)ガイダンスで現在の規則および対象となる記録カテゴリーをご確認ください。給与計算書、従業員変更履歴、給与明細、提出済み申告書、関連する受領書を結びつける体系的な監査証跡を維持してください。公式ガイダンスで特定の記録に対する取り扱いが明記されていない限り、すべての書類が一律の保存期間であると思い込まないようご注意ください。
その選択は、オランダの給与計算に関する専門知識、確認体制のリソース、業務の継続性、ならびに正確な記録の保持および申告状況の監視能力によって異なります。各責任に対して十分な担当者とバックアップ体制がある場合は、社内での申告も十分に機能します。一方、専門機関に委託することで、月次の給与計算処理と税務申告のサポートを受けることができます。決定を下す前に、申告書の作成、確認、提出、監視を誰が行うのかを取り決め、給与明細、申告情報、裏付け記録に自社がどのようにアクセスできるかを確認してください。


