Declaração de Impostos sobre Salários nos Países Baixos: Guia para Empregadores de 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
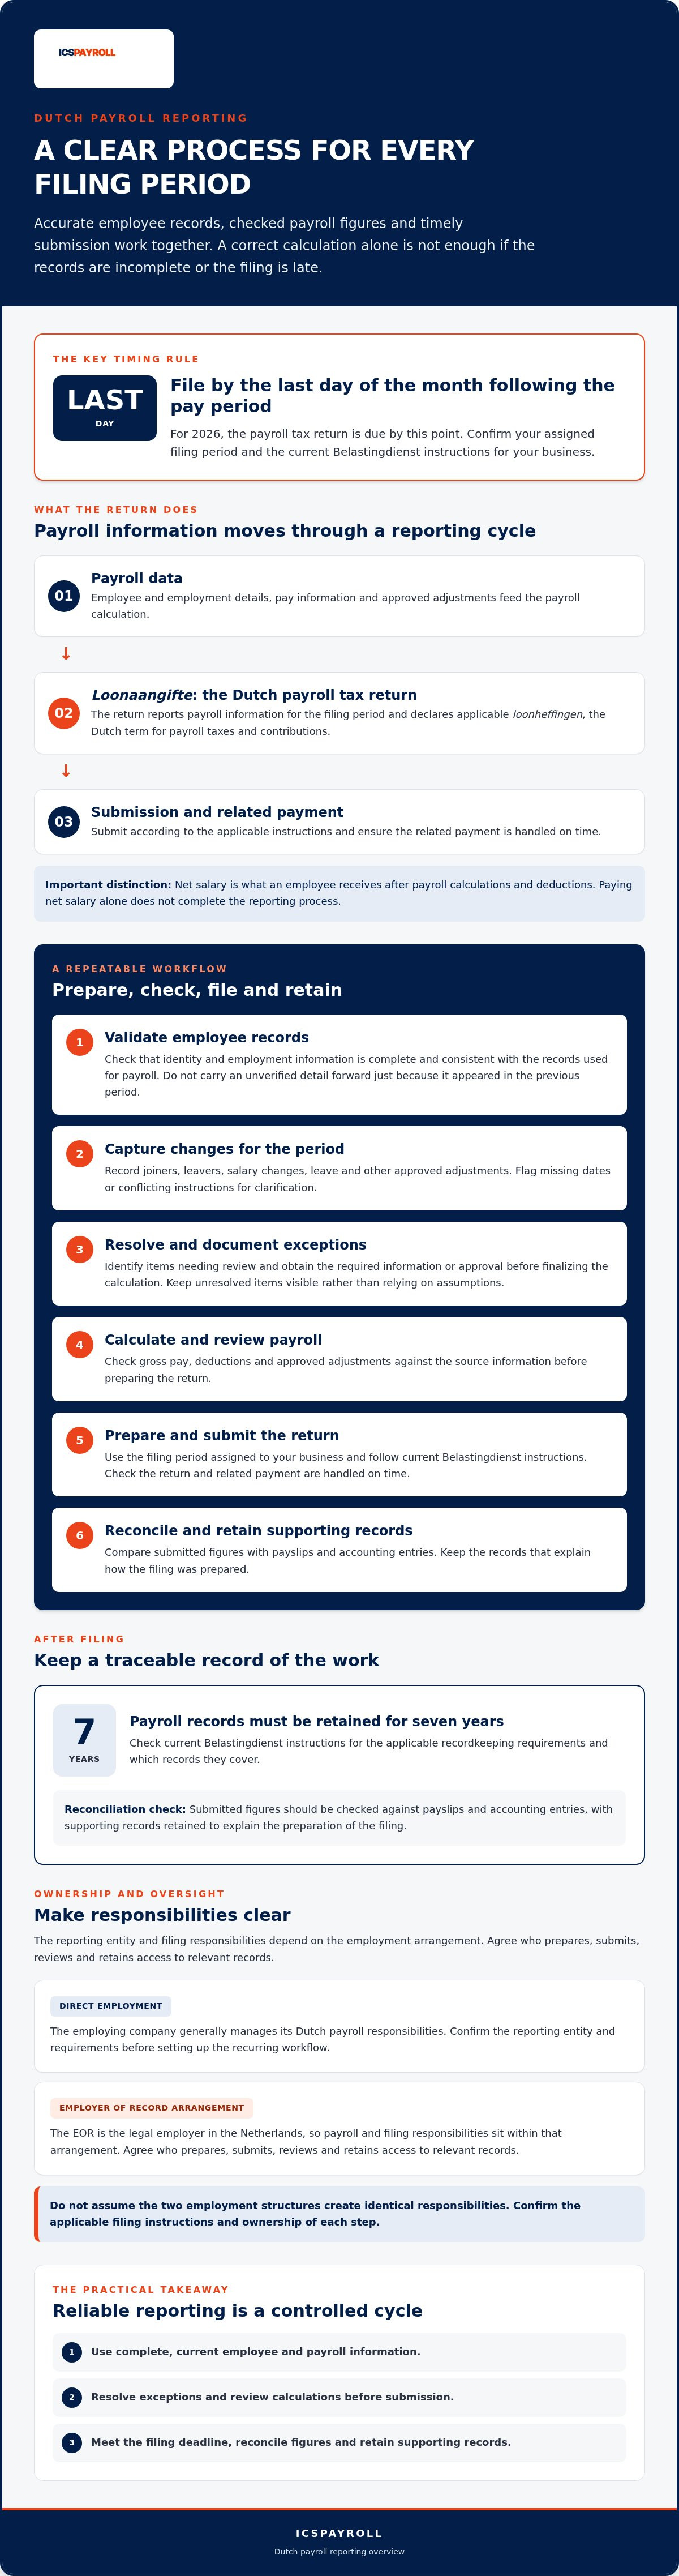
Uma declaração de impostos sobre salários holandesa pode ser rigorosa nos seus cálculos e, ainda assim, falhar se os registos dos colaboradores estiverem incompletos ou se a submissão for entregue fora de prazo. A declaração de impostos sobre salários nos Países Baixos é um processo recorrente que depende de dados exatos, verificações claras e submissão atempada. Para 2026, a declaração deve ser entregue até ao último dia do mês seguinte ao período de pagamento, conforme explicado nas orientações sobre impostos sobre salários da Belastingdienst.
Os empregadores precisam de coordenar os cálculos de processamento salarial, as informações dos colaboradores, o reporte, o pagamento e os registos comprovativos. Os registos de processamento salarial têm de ser conservados durante sete anos. Consulte as instruções atuais da Belastingdienst para conhecer os requisitos aplicáveis de conservação de documentos e os registos abrangidos.
Este guia explica como preparar, submeter, verificar e gerir as declarações de impostos sobre salários holandesas, e como decidir se a administração interna ou o apoio especializado se adequa melhor à sua empresa.
Por Joost Hubregtse, Diretor de Payroll.
Joost Hubregtse é Diretor de Payroll na ICSPayroll, a especialista holandesa em processamento salarial e EOR da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Head of Payroll, supervisiona declarações de retenções na fonte sobre salários, candidaturas ao regime dos 30% e conformidade laboral para empregadores internacionais.
Revisto por Joost Hubregtse, Diretor de Payroll, a 30 de setembro de 2026.
Principais Conclusões
- Compreenda o que abrange a declaração de impostos sobre salários holandesa e como se integra no processamento salarial, para além do pagamento dos salários líquidos aos colaboradores.
- Utilize um fluxo de trabalho de preparação estruturado para validar dados dos colaboradores, alterações contratuais, remuneração ilíquida, deduções e retificações aprovadas antes da submissão.
- Ao declarar impostos sobre salários nos Países Baixos, verifique o seu período de reporte atribuído e as instruções vigentes da Belastingdienst e, em seguida, confirme que a declaração e o respetivo pagamento são efetuados atempadamente.
- Reconcilie os valores submetidos com os recibos de vencimento e os lançamentos contabilísticos e conserve os registos comprovativos que fundamentam a forma como preparou a declaração.
- Compare a gestão interna com o apoio especializado em processamento salarial holandês, incluindo quem revê as submissões e de que forma a sua empresa mantém o acesso e a supervisão.
Declaração de Impostos sobre Salários nos Países Baixos: O que os Empregadores Submetem e Porquê
O que abrange a declaração de impostos sobre salários holandesa?
A declaração de impostos sobre salários holandesa designa-se loonaangifte. Os empregadores utilizam-na para reportar informações salariais relativas ao período de reporte correspondente e declarar as loonheffingen aplicáveis, o termo holandês para impostos sobre salários e contribuições para a segurança social. Os componentes aplicáveis dependem das circunstâncias do empregador e do colaborador. Consulte as orientações da Belastingdienst sobre impostos sobre salários para obter a terminologia oficial e as instruções de declaração.
Na prática, o reporte pode incluir o imposto sobre os salários (retenção na fonte) e as contribuições para os regimes nacionais de segurança social retidas aos trabalhadores, bem como os encargos sociais do empregador aplicáveis. Os cálculos do processamento salarial determinam estes valores, enquanto a declaração reporta as informações de remuneração à Administração Fiscal holandesa (Belastingdienst). A declaração não é um mero registo do montante que cada colaborador recebeu na sua conta bancária.
O salário líquido é o montante pago após os cálculos do processamento salarial e as devidas deduções. A loonaangifte reporta a informação salarial subjacente e os montantes aplicáveis de impostos e contribuições. A mera transferência do salário líquido não cumpre o dever de reporte. Para um enquadramento mais amplo sobre o sistema fiscal holandês, consulte Taxation in the Netherlands. Utilize as instruções da Belastingdienst, em vez de uma visão geral genérica, para apurar os requisitos declarativos.
O guia de Administração de Payroll Holandês explica de que forma se articula todo o processamento salarial.
Que empregadores necessitam de um processo declarativo recorrente?
Estas orientações destinam-se a empregadores que remuneram colaboradores através de processamento salarial holandês e são responsáveis pelo respetivo reporte. As obrigações e os períodos de submissão dependem das circunstâncias do empregador e das notificações emitidas pela Belastingdienst. Confirme as instruções aplicáveis à sua empresa em vez de assumir que o processo ou calendário de outro empregador é idêntico.
A estrutura de contratação também é determinante. Na contratação direta, a empresa empregadora gere geralmente as suas próprias responsabilidades de processamento salarial holandês. No âmbito de um contrato de Employer of Record, a entidade de EOR é o empregador legal nos Países Baixos, pelo que as responsabilidades de processamento salarial e submissão recaem sobre essa estrutura. A empresa e a EOR devem acordar previamente quem elabora, submete, revê e mantém o acesso aos registos pertinentes. Não presuma que ambos os modelos geram responsabilidades idênticas.
A declaração de impostos sobre salários nos Países Baixos é uma extensão controlada do processamento salarial: os dados dos colaboradores e das remunerações alimentam a declaração, enquanto as instruções aplicáveis da Belastingdienst determinam o que deve ser reportado. Confirme a entidade declarante e os requisitos antes de estabelecer o fluxo de trabalho recorrente.
Como Preparar uma Declaração de Impostos sobre Salários Holandesa: Um Fluxo de Trabalho Passo a Passo
Uma submissão fiável começa muito antes do envio da declaração. Utilize uma sequência reprodutível para recolher dados de processamento salarial, solucionar discrepâncias, rever os cálculos e preparar a declaração. Um fluxo de trabalho documentado também ajuda a identificar em que ponto surgiu um erro e quem é responsável por o retificar.
Recolha e validação de dados de processamento salarial antes do cálculo
Comece com registos-fonte devidamente controlados para o período de pagamento correspondente. Confirme a identidade dos colaboradores e os detalhes do contrato de trabalho face aos registos atuais e, em seguida, verifique eventuais alterações com impacto no processamento salarial. Não transporte um dado não verificado simplesmente porque constava no ficheiro do período anterior.
- 1. Confirmar os registos dos colaboradores. Verifique se a informação de identificação e do contrato de trabalho está completa e coerente com os registos utilizados no processamento salarial.
- 2. Registar as alterações do período. Registe admissões, cessações contratuais, revisões salariais, ausências/férias e outros ajustamentos aprovados aplicáveis ao período. Assinale datas em falta ou instruções contraditórias para esclarecimento.
- 3. Resolver exceções. Documente o que carece de revisão e obtenha a informação ou aprovação necessária antes de finalizar o cálculo de processamento salarial. Mantenha as pendências visíveis em vez de confiar em pressupostos.
Calcular, rever e preparar a declaração
Assim que os dados iniciais estiverem verificados, processe os salários de acordo com as instruções aplicáveis. Os cálculos salariais habituais e o enquadramento fiscal específico de cada colaborador nem sempre coincidem. Se um tratamento fiscal especial ou um benefício puder influenciar o salário de um colaborador, confirme a sua validade e aplicação antes de o incluir no cálculo. Consulte as orientações fiscais de processamento salarial em vigor na Belastingdienst para aceder a taxas e instruções oficiais, em vez de recorrer a taxas ou suposições de períodos anteriores.
Declarações precisas de impostos sobre salários na Holanda dependem de dados salariais devidamente validados.
- 4. Reconciliar o resultado do processamento salarial. Compare os totais de processamento com os recibos de vencimento e os registos internos de salários do empregador. Verifique se o salário ilíquido, as deduções e as correções aprovadas constam de forma coerente e averigue eventuais discrepâncias antes do envio.
- 5. Preparar e submeter a declaração. Utilize os dados de salários revistos para preparar a declaração para o período de reporte correto. Confirme os valores declarados face ao resultado do processamento e siga as instruções de entrega aplicáveis à sua empresa.
Mantenha uma pista de auditoria clara que ligue os documentos-fonte, as alterações aprovadas, os cálculos salariais, os recibos de vencimento e a declaração submetida. Caso um valor venha a ser questionado no futuro, esse histórico permite rastreá-lo até à origem do dado. Empregadores que pretendam apoio na ligação entre o processamento salarial mensal e as declarações fiscais holandesas podem recorrer ao apoio à administração de payroll holandês.
Prazos de Submissão de Impostos sobre Salários Holandeses, Verificações e Correções
Um calendário de obrigações fiscais só é útil se refletir o período de reporte efetivamente atribuído ao empregador. Confirme o período e as respetivas instruções nas notificações recentes da Belastingdienst e agende a preparação, revisão, submissão e liquidação financeira como tarefas distintas. Esta distinção clarifica se uma declaração foi devidamente elaborada, enviada e paga, em vez de agregar incorretamente essas etapas numa só ação.
Como devem os empregadores gerir o calendário de submissões?
Para 2026, a loonaangifte deve ser submetida até ao último dia do mês subsequente ao período de apuramento salarial em causa. Por exemplo, a declaração de abril vence a 31 de maio. Tanto a entrega da declaração como o respetivo pagamento têm de ser efetuados até a essa data-limite; consulte as instruções específicas e reserve tempo suficiente para concluir ambas as operações. Consulte as diretrizes da Belastingdienst sobre impostos sobre salários e valide diretamente com a autoridade fiscal o seu calendário de reporte atribuído.
Em 2026, submeta a declaração holandesa de impostos sobre salários e liquide o montante devido até ao último dia do mês seguinte ao período de pagamento.
Crie lembretes baseados no prazo oficial confirmado, assegurando margem de tempo para verificar a declaração antes da submissão final. Atribua responsáveis claros para cada fase:
- Preparação: compilar os dados salariais e elaborar o rascunho da declaração.
- Revisão: conferir a declaração com os registos de salários aprovados.
- Submissão: enviar segundo o canal apropriado e arquivar o respetivo comprovativo de entrega.
- Pagamento: programar e verificar a liquidação financeira de forma independente da submissão da declaração.
Após o envio, assinale formalmente o fecho do processo declarativo e confirme que o pagamento bancário foi executado com sucesso. Nunca presuma que a entrega da declaração liquida de imediato o imposto devido.
O que fazer quando uma declaração contém um erro?
Retifique qualquer discrepância através de uma revisão formal e documentada, nunca através de ajustes informais. Identifique em primeiro lugar o trabalhador ou grupo salarial afetado, o período em causa, o documento original e o montante incorreto. Compare esses dados com o cálculo de processamento aprovado e com a declaração entregue para determinar onde surgiu a falha.
Em seguida, consulte as normas em vigor da Belastingdienst antes de escolher o mecanismo de retificação. O procedimento adequado depende do tipo de erro e do histórico de submissão, pelo que não se deve assumir que o mesmo método serve para todas as situações. Registe a anomalia, a norma jurídica consultada, a medida corretiva adotada, quem procedeu à revisão e o estado final do processo. Se a alteração modificar o valor a pagar, valide também as instruções de liquidação aplicáveis.
Para as empresas que efetuam a declaração de impostos sobre salários nos Países Baixos, dispor de um calendário controlado e de um registo rastreável de correções assegura que os prazos, o envio e os pagamentos permanecem devidamente monitorizados. Facilita igualmente a verificação de eventuais pendências por parte da equipa interna ou do especialista externo de payroll.
Como Reconciliar Declarações de Impostos sobre Salários e Manter Registos em Conformidade
A reconciliação conecta o apuramento salarial aos valores declarados à Belastingdienst. Compare o processamento final aprovado com os recibos de vencimento, os lançamentos contabilísticos e a declaração fiscal submetida para o mesmo período. Se os montantes divergirem, apure a causa da discrepância antes de dar a obrigação como concluída.
O que deve comparar uma reconciliação de impostos sobre salários?
Adote a seguinte tabela como metodologia de controlo operacional e não como um formulário tributário oficial holandês. Assegure a comparabilidade: confronte o mesmo universo de trabalhadores e o mesmo período de reporte, separando os agregados globais dos valores de cada recibo de vencimento.
| Registo | O que comparar | O que investigar em caso de divergência |
|---|---|---|
| Resultado do processamento salarial aprovado | Remuneração ilíquida, deduções e ajustamentos autorizados | Dados de origem, alterações contratuais ou falhas no processamento |
| Recibos de vencimento | Remuneração e descontos por colaborador face ao processamento global | Omissão ou discrepância de lançamentos a nível individual |
| Lançamentos na contabilidade | Totais salariais e montantes conexos imputados ao período | Data de lançamento, mapeamento de contas ou ajustamentos não contabilizados |
| Declaração submetida | Montantes declarados face ao processamento salarial aprovado | Erros de transcrição, desfasamento de períodos ou dado original incorreto |
Rastreie a origem exata de cada diferença. Por exemplo, uma divergência pode resultar de um acerto salarial aprovado tardiamente ou de um desfasamento de datas entre registos. Documente a fundamentação e as diligências efetuadas em vez de forçar o acerto dos valores apenas para que os totais coincidam.
Que documentos fundamentam uma pista de auditoria fiável?
Conserve os documentos que demonstram como os valores reportados foram calculados e conferidos. O prazo legal de conservação para documentos de processamento salarial é de sete anos. Valide os critérios aplicáveis nas diretrizes da Belastingdienst sobre administração de salários e retenção de arquivos antes de definir a política de arquivo da sua empresa.
Um dossier documental eficiente associa os cálculos salariais às modificações contratuais, aos recibos de vencimento, à declaração submetida e aos comprovativos de envio e de liquidação bancária. Anexe autorizações formais e notas explicativas para quaisquer correções, permitindo que um auditor externo compreenda o montante final e a metodologia utilizada. Quando se aplicar um regime tributário específico a determinado colaborador, arquive a respetiva fundamentação e comprove o enquadramento através da decisão formal ou instruções oficiais. O guia sobre o regime dos 30% para empregadores clarifica este caso concreto.
Dispor de um histórico de auditoria transparente torna a declaração de impostos sobre salários nos Países Baixos muito mais simples de validar e justificar. Caso necessite de apoio para articular processamento salarial, declarações tributárias e dossiers de colaboradores, consulte o apoio à administração de payroll holandês.
Submissão Interna ou Apoio de Payroll Holandês: Escolha um Modelo de Reporte Fiável
A escolha do modelo declarativo não se limita a saber quem digita os dados de salários. Avalie se a sua organização dispõe de conhecimentos aprofundados sobre a legislação de processamento salarial holandesa, disponibilidade para revisão independente e estabilidade operacional para assegurar cada entrega sem sobressaltos. A externalização oferece competência técnica especializada, mas requer sempre uma delimitação clara de responsabilidades e garantia de acesso da sua empresa a todos os dados declarados.
Quando pode ser viável a gestão interna das declarações de salários?
A gestão interna pode revelar-se adequada caso o empregador conte com técnicos detentores de experiência atualizada em salários nos Países Baixos e capacidade suficiente para rever os dados com total autonomia. Garanta que cada etapa tem um titular designado: atualização cadastral, calendarização de prazos, submissão da declaração e validação do fecho do processo.
A redundância é fundamental. Se todo o conhecimento técnico estiver centralizado numa única pessoa, ausências por doença, férias ou saídas de colaboradores podem paralisar o processo. Formalize os procedimentos essenciais para que outro membro da equipa consiga aceder aos registos, verificar pendências e acompanhar o prazo de envio seguinte.
O que devem as empresas clarificar com um prestador de serviços de payroll?
Antes de contratar um parceiro, estabeleça formalmente o fluxo operacional e os moldes da supervisão. Defina quem é responsável por preparar, rever, entregar e monitorizar cada declaração de impostos sobre salários. Confirme a forma como o parceiro partilha os recibos de vencimento, os comprovativos de envio e o arquivo histórico, assegurando que a sua empresa mantém acesso imediato aos dados caso haja reestruturações internas.
Documente com precisão a partilha de tarefas por escrito. O contrato deve especificar quem introduz e autoriza alterações cadastrais, quem resolve omissões documentais e de que forma se encaminham dúvidas fiscais ou correções. Se a sua empresa também necessitar de um enquadramento como entidade patronal no país, consulte o guia de Employer of Record nos Países Baixos para perceber as diferenças face à simples administração de processamento salarial.
Como pode a ICSPayroll apoiar o cumprimento fiscal de salários na Holanda?
A ICSPayroll disponibiliza serviços completos de gestão de payroll holandês, incluindo processamento salarial mensal, entrega de declarações de impostos sobre salários e gestão das contribuições para a segurança social e encargos patronais. O seu serviço de Employer of Record surge como opção complementar para sociedades internacionais que necessitam de uma entidade patronal formal nos Países Baixos. Antes de adotar qualquer solução, estipule com precisão o papel de cada parte e a visibilidade que a sua organização terá sobre os dados fiscais.
Considere esta breve lista de verificação para orientar a sua decisão:
- Defina claramente quem assume a titularidade dos dados salariais, a revisão técnica, o envio da declaração e o pagamento.
- Assegure que o histórico declarativo, os recibos de vencimento e os documentos comprovativos estão sempre acessíveis.
- Examine se existem lacunas no domínio das normas laborais/fiscais holandesas ou vulnerabilidades na continuidade da equipa.
- Opte fundamentadamente entre processamento interno, suporte especializado em salários ou um modelo de EOR, consoante a sua estrutura jurídica.
Se está a estruturar a declaração de impostos sobre salários nos Países Baixos, partilhe o seu modelo operacional, os procedimentos atuais e as áreas onde necessita de maior clareza. Analise as suas necessidades de administração de payroll na Holanda com a ICSPayroll.
Garanta a Fiabilidade do Seu Processo de Reporte Salarial nos Países Baixos
Uma declaração de impostos sobre salários fiável nos Países Baixos tem origem na validação escrupulosa dos dados dos colaboradores e da remuneração, seguida de uma revisão atenta da declaração e do arquivo seguro dos elementos entregues. Mantenha os prazos sob vigilância permanente, confirme as diretrizes em vigor da Belastingdienst e concilie rigorosamente os valores transmitidos com os recibos de vencimento e os registos internos.
Em 2026, a loonaangifte vence impreterivelmente no último dia do mês seguinte ao período a que respeita a remuneração. Trate o envio e a liquidação como operações autónomas e guarde a documentação de suporte que valida integralmente os dados reportados.
Se a sua organização pretende assegurar este nível de rigor sem desvios, a ICSPayroll presta apoio contínuo em processamento salarial holandês e submissão tributária, englobando segurança social e contribuições do empregador. O serviço opera com uma fatura mensal única e transparente que cobre todos os custos laborais. Clarifique competências, rotinas de revisão e canais de acesso aos registos para manter total controlo sobre as operações.
Consulte a ICSPayroll sobre a declaração de salários na Holanda e indique-nos a sua estrutura de colaboradores e as necessidades da sua organização. Com metodologias consolidadas e conhecimento técnico especializado, a sua empresa assegurará o cumprimento das obrigações salariais holandesas com total segurança.
Perguntas Frequentes
Qual é o prazo de entrega das declarações de impostos sobre salários nos Países Baixos?
Para 2026, a loonaangifte vence no último dia do mês seguinte ao respetivo período de apuramento salarial. Verifique o seu período de reporte individual e as instruções oficiais emitidas nas orientações fiscais da Belastingdienst antes de confiar apenas num alarme de calendário. Junte a comunicação oficial ao seu calendário de tarefas salariais para permitir a confirmação imediata da data e da periodicidade. Controle a liquidação bancária em separado e cumpra as respetivas indicações de pagamento.
O que é a loonaangifte nos Países Baixos?
A loonaangifte é a declaração fiscal periódica holandesa utilizada para transmitir dados de remunerações à autoridade tributária. O documento reporta as loonheffingen (impostos e contribuições sobre salários), variando o seu âmbito conforme o enquadramento do empregador e do trabalhador. Consulte as instruções vigentes da Belastingdienst para aceder à terminologia e regras oficiais. Se a sua orgânica salarial ou a situação de um colaborador suscitarem dúvidas, solicite parecer técnico especializado em vez de aplicar um tratamento convencional.
Que elementos deve o empregador validar antes de submeter os impostos sobre salários?
Antes de estruturar a declaração, confirme os dados cadastrais do pessoal e as informações do período de cálculo face aos registos originais. Reveja contratações, rescisões, atualizações de vencimento e acertos autorizados; em seguida, confronte o apuramento com os recibos de vencimento e com os campos da declaração. No âmbito da declaração de impostos sobre salários nos Países Baixos, solucione qualquer incongruência antes do envio, evitando incluir dados baseados em suposições. Confirme as regras de preenchimento aplicáveis junto das instruções da Belastingdienst, visto que certos campos dependem do perfil do empregador.
O empregador pode corrigir uma declaração de impostos sobre salários holandesa após o envio?
Sempre que detetar imprecisões nos valores após a submissão, deve avançar com uma declaração de retificação. Identifique o trabalhador, o período a corrigir, o documento original e o montante transmitido incorretamente; depois, verifique as instruções atinentes da Belastingdienst para apurar o procedimento formal e o prazo de regularização. Não pressuponha que todos os lapsos se resolvem da mesma forma. Guarde os registos da falha, da análise efetuada, da medida de correção e do estado final junto do dossier de salários.
Durante quanto tempo devem ser conservados os registos de processamento salarial nos Países Baixos?
O período de conservação legalmente exigido para a documentação de salários é de sete anos. Antes de formalizar a política de arquivo da sua empresa, consulte as orientações oficiais da Belastingdienst sobre conservação e administração de salários para confirmar as categorias abrangidas. Estruture um arquivo organizado que permita ligar os cálculos, alterações contratuais, recibos de vencimento, declarações enviadas e comprovativos de pagamento. Não assuma prazos idênticos para todos os tipos de documentos sem confirmação oficial expressa.
Uma empresa deve gerir as declarações de salários internamente ou recorrer à externalização?
Essa opção depende do domínio prático das leis fiscais e laborais holandesas, da disponibilidade para verificação interna, da continuidade de processos e da capacidade de arquivo seguro e acompanhamento de submissões. A gestão interna pode funcionar quando existem colaboradores qualificados e planos de substituição. Uma entidade externa especializada garante suporte contínuo no processamento mensal e nas declarações fiscais. Antes de deliberar, estipule quem prepara, revê, submete e monitoriza as entregas e confirme os termos de acesso aos recibos, declarações e documentos de suporte.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial holandês: contratos de trabalho, submissões de imposto sobre salários e segurança social, subsídio de férias, pensões, baixas médicas e cumprimento de convenções coletivas de trabalho (CAO), sendo possível concluir o acolhimento de colaboradores em 48 horas.
Fontes oficiais
Perguntas frequentes
A declaração de impostos sobre salários holandesa designa-se loonaangifte. Os empregadores utilizam-na para reportar informações salariais relativas ao período de reporte correspondente e declarar as loonheffingen aplicáveis, o termo holandês para impostos sobre salários e contribuições para a segurança social. Os componentes aplicáveis dependem das circunstâncias do empregador e do colaborador. Consulte as orientações da Belastingdienst sobre impostos sobre salários para obter a terminologia oficial e as instruções de declaração. Na prática, o reporte pode incluir o imposto sobre os salários (retenção na fonte) e as contribuições para os regimes nacionais de segurança social retidas aos trabalhadores, bem como os encargos sociais do empregador aplicáveis. Os cálculos do processamento salarial determinam estes valores, enquanto a declaração reporta as informações de remuneração à Administração Fiscal holandesa (Belastingdienst). A declaração não é um mero registo do montante que cada colaborador recebeu na sua conta bancária. O salário líquido é o montante pago após os cálculos do processamento salarial e as devidas deduções. A loonaangifte reporta a informação salarial subjacente e os montantes aplicáveis de impostos e contribuições. A mera transferência do salário líquido não cumpre o dever de reporte. Para um enquadramento mais amplo sobre o sistema fiscal holandês, consulte Taxation in the Netherlands. Utilize as instruções da Belastingdienst, em vez de uma visão geral genérica, para apurar os requisitos declarativos. O guia de Administração de Payroll Holandês explica de que forma se articula todo o processamento salarial.
Estas orientações destinam-se a empregadores que remuneram colaboradores através de processamento salarial holandês e são responsáveis pelo respetivo reporte. As obrigações e os períodos de submissão dependem das circunstâncias do empregador e das notificações emitidas pela Belastingdienst. Confirme as instruções aplicáveis à sua empresa em vez de assumir que o processo ou calendário de outro empregador é idêntico. A estrutura de contratação também é determinante. Na contratação direta, a empresa empregadora gere geralmente as suas próprias responsabilidades de processamento salarial holandês. No âmbito de um contrato de Employer of Record, a entidade de EOR é o empregador legal nos Países Baixos, pelo que as responsabilidades de processamento salarial e submissão recaem sobre essa estrutura. A empresa e a EOR devem acordar previamente quem elabora, submete, revê e mantém o acesso aos registos pertinentes. Não presuma que ambos os modelos geram responsabilidades idênticas. A declaração de impostos sobre salários nos Países Baixos é uma extensão controlada do processamento salarial: os dados dos colaboradores e das remunerações alimentam a declaração, enquanto as instruções aplicáveis da Belastingdienst determinam o que deve ser reportado. Confirme a entidade declarante e os requisitos antes de estabelecer o fluxo de trabalho recorrente. Uma submissão fiável começa muito antes do envio da declaração. Utilize uma sequência reprodutível para recolher dados de processamento salarial, solucionar discrepâncias, rever os cálculos e preparar a declaração. Um fluxo de trabalho documentado também ajuda a identificar em que ponto surgiu um erro e quem é responsável por o retificar.
Para 2026, a loonaangifte deve ser submetida até ao último dia do mês subsequente ao período de apuramento salarial em causa. Por exemplo, a declaração de abril vence a 31 de maio. Tanto a entrega da declaração como o respetivo pagamento têm de ser efetuados até a essa data-limite; consulte as instruções específicas e reserve tempo suficiente para concluir ambas as operações. Consulte as diretrizes da Belastingdienst sobre impostos sobre salários e valide diretamente com a autoridade fiscal o seu calendário de reporte atribuído. Em 2026, submeta a declaração holandesa de impostos sobre salários e liquide o montante devido até ao último dia do mês seguinte ao período de pagamento. Crie lembretes baseados no prazo oficial confirmado, assegurando margem de tempo para verificar a declaração antes da submissão final. Atribua responsáveis claros para cada fase: Após o envio, assinale formalmente o fecho do processo declarativo e confirme que o pagamento bancário foi executado com sucesso. Nunca presuma que a entrega da declaração liquida de imediato o imposto devido.
Retifique qualquer discrepância através de uma revisão formal e documentada, nunca através de ajustes informais. Identifique em primeiro lugar o trabalhador ou grupo salarial afetado, o período em causa, o documento original e o montante incorreto. Compare esses dados com o cálculo de processamento aprovado e com a declaração entregue para determinar onde surgiu a falha. Em seguida, consulte as normas em vigor da Belastingdienst antes de escolher o mecanismo de retificação. O procedimento adequado depende do tipo de erro e do histórico de submissão, pelo que não se deve assumir que o mesmo método serve para todas as situações. Registe a anomalia, a norma jurídica consultada, a medida corretiva adotada, quem procedeu à revisão e o estado final do processo. Se a alteração modificar o valor a pagar, valide também as instruções de liquidação aplicáveis. Para as empresas que efetuam a declaração de impostos sobre salários nos Países Baixos, dispor de um calendário controlado e de um registo rastreável de correções assegura que os prazos, o envio e os pagamentos permanecem devidamente monitorizados. Facilita igualmente a verificação de eventuais pendências por parte da equipa interna ou do especialista externo de payroll. A reconciliação conecta o apuramento salarial aos valores declarados à Belastingdienst. Compare o processamento final aprovado com os recibos de vencimento, os lançamentos contabilísticos e a declaração fiscal submetida para o mesmo período. Se os montantes divergirem, apure a causa da discrepância antes de dar a obrigação como concluída.
Adote a seguinte tabela como metodologia de controlo operacional e não como um formulário tributário oficial holandês. Assegure a comparabilidade: confronte o mesmo universo de trabalhadores e o mesmo período de reporte, separando os agregados globais dos valores de cada recibo de vencimento. Rastreie a origem exata de cada diferença. Por exemplo, uma divergência pode resultar de um acerto salarial aprovado tardiamente ou de um desfasamento de datas entre registos. Documente a fundamentação e as diligências efetuadas em vez de forçar o acerto dos valores apenas para que os totais coincidam.
Conserve os documentos que demonstram como os valores reportados foram calculados e conferidos. O prazo legal de conservação para documentos de processamento salarial é de sete anos. Valide os critérios aplicáveis nas diretrizes da Belastingdienst sobre administração de salários e retenção de arquivos antes de definir a política de arquivo da sua empresa. Um dossier documental eficiente associa os cálculos salariais às modificações contratuais, aos recibos de vencimento, à declaração submetida e aos comprovativos de envio e de liquidação bancária. Anexe autorizações formais e notas explicativas para quaisquer correções, permitindo que um auditor externo compreenda o montante final e a metodologia utilizada. Quando se aplicar um regime tributário específico a determinado colaborador, arquive a respetiva fundamentação e comprove o enquadramento através da decisão formal ou instruções oficiais. O guia sobre o regime dos 30% para empregadores clarifica este caso concreto. Dispor de um histórico de auditoria transparente torna a declaração de impostos sobre salários nos Países Baixos muito mais simples de validar e justificar. Caso necessite de apoio para articular processamento salarial, declarações tributárias e dossiers de colaboradores, consulte o apoio à administração de payroll holandês. A escolha do modelo declarativo não se limita a saber quem digita os dados de salários. Avalie se a sua organização dispõe de conhecimentos aprofundados sobre a legislação de processamento salarial holandesa, disponibilidade para revisão independente e estabilidade operacional para assegurar cada entrega sem sobressaltos. A externalização oferece competência técnica especializada, mas requer sempre uma delimitação clara de responsabilidades e garantia de acesso da sua empresa a todos os dados declarados.
A gestão interna pode revelar-se adequada caso o empregador conte com técnicos detentores de experiência atualizada em salários nos Países Baixos e capacidade suficiente para rever os dados com total autonomia. Garanta que cada etapa tem um titular designado: atualização cadastral, calendarização de prazos, submissão da declaração e validação do fecho do processo. A redundância é fundamental. Se todo o conhecimento técnico estiver centralizado numa única pessoa, ausências por doença, férias ou saídas de colaboradores podem paralisar o processo. Formalize os procedimentos essenciais para que outro membro da equipa consiga aceder aos registos, verificar pendências e acompanhar o prazo de envio seguinte.
Antes de contratar um parceiro, estabeleça formalmente o fluxo operacional e os moldes da supervisão. Defina quem é responsável por preparar, rever, entregar e monitorizar cada declaração de impostos sobre salários. Confirme a forma como o parceiro partilha os recibos de vencimento, os comprovativos de envio e o arquivo histórico, assegurando que a sua empresa mantém acesso imediato aos dados caso haja reestruturações internas. Documente com precisão a partilha de tarefas por escrito. O contrato deve especificar quem introduz e autoriza alterações cadastrais, quem resolve omissões documentais e de que forma se encaminham dúvidas fiscais ou correções. Se a sua empresa também necessitar de um enquadramento como entidade patronal no país, consulte o guia de Employer of Record nos Países Baixos para perceber as diferenças face à simples administração de processamento salarial.
A ICSPayroll disponibiliza serviços completos de gestão de payroll holandês, incluindo processamento salarial mensal, entrega de declarações de impostos sobre salários e gestão das contribuições para a segurança social e encargos patronais. O seu serviço de Employer of Record surge como opção complementar para sociedades internacionais que necessitam de uma entidade patronal formal nos Países Baixos. Antes de adotar qualquer solução, estipule com precisão o papel de cada parte e a visibilidade que a sua organização terá sobre os dados fiscais. Considere esta breve lista de verificação para orientar a sua decisão: Se está a estruturar a declaração de impostos sobre salários nos Países Baixos, partilhe o seu modelo operacional, os procedimentos atuais e as áreas onde necessita de maior clareza. Analise as suas necessidades de administração de payroll na Holanda com a ICSPayroll. Uma declaração de impostos sobre salários fiável nos Países Baixos tem origem na validação escrupulosa dos dados dos colaboradores e da remuneração, seguida de uma revisão atenta da declaração e do arquivo seguro dos elementos entregues. Mantenha os prazos sob vigilância permanente, confirme as diretrizes em vigor da Belastingdienst e concilie rigorosamente os valores transmitidos com os recibos de vencimento e os registos internos. Em 2026, a loonaangifte vence impreterivelmente no último dia do mês seguinte ao período a que respeita a remuneração. Trate o envio e a liquidação como operações autónomas e guarde a documentação de suporte que valida integralmente os dados reportados. Se a sua organização pretende assegurar este nível de rigor sem desvios, a ICSPayroll presta apoio contínuo em processamento salarial holandês e submissão tributária, englobando segurança social e contribuições do empregador. O serviço opera com uma fatura mensal única e transparente que cobre todos os custos laborais. Clarifique competências, rotinas de revisão e canais de acesso aos registos para manter total controlo sobre as operações. Consulte a ICSPayroll sobre a declaração de salários na Holanda e indique-nos a sua estrutura de colaboradores e as necessidades da sua organização. Com metodologias consolidadas e conhecimento técnico especializado, a sua empresa assegurará o cumprimento das obrigações salariais holandesas com total segurança.
Para 2026, a loonaangifte vence no último dia do mês seguinte ao respetivo período de apuramento salarial. Verifique o seu período de reporte individual e as instruções oficiais emitidas nas orientações fiscais da Belastingdienst antes de confiar apenas num alarme de calendário. Junte a comunicação oficial ao seu calendário de tarefas salariais para permitir a confirmação imediata da data e da periodicidade. Controle a liquidação bancária em separado e cumpra as respetivas indicações de pagamento.
A loonaangifte é a declaração fiscal periódica holandesa utilizada para transmitir dados de remunerações à autoridade tributária. O documento reporta as loonheffingen (impostos e contribuições sobre salários), variando o seu âmbito conforme o enquadramento do empregador e do trabalhador. Consulte as instruções vigentes da Belastingdienst para aceder à terminologia e regras oficiais. Se a sua orgânica salarial ou a situação de um colaborador suscitarem dúvidas, solicite parecer técnico especializado em vez de aplicar um tratamento convencional.
Antes de estruturar a declaração, confirme os dados cadastrais do pessoal e as informações do período de cálculo face aos registos originais. Reveja contratações, rescisões, atualizações de vencimento e acertos autorizados; em seguida, confronte o apuramento com os recibos de vencimento e com os campos da declaração. No âmbito da declaração de impostos sobre salários nos Países Baixos, solucione qualquer incongruência antes do envio, evitando incluir dados baseados em suposições. Confirme as regras de preenchimento aplicáveis junto das instruções da Belastingdienst, visto que certos campos dependem do perfil do empregador.
Sempre que detetar imprecisões nos valores após a submissão, deve avançar com uma declaração de retificação. Identifique o trabalhador, o período a corrigir, o documento original e o montante transmitido incorretamente; depois, verifique as instruções atinentes da Belastingdienst para apurar o procedimento formal e o prazo de regularização. Não pressuponha que todos os lapsos se resolvem da mesma forma. Guarde os registos da falha, da análise efetuada, da medida de correção e do estado final junto do dossier de salários.
O período de conservação legalmente exigido para a documentação de salários é de sete anos. Antes de formalizar a política de arquivo da sua empresa, consulte as orientações oficiais da Belastingdienst sobre conservação e administração de salários para confirmar as categorias abrangidas. Estruture um arquivo organizado que permita ligar os cálculos, alterações contratuais, recibos de vencimento, declarações enviadas e comprovativos de pagamento. Não assuma prazos idênticos para todos os tipos de documentos sem confirmação oficial expressa.
Essa opção depende do domínio prático das leis fiscais e laborais holandesas, da disponibilidade para verificação interna, da continuidade de processos e da capacidade de arquivo seguro e acompanhamento de submissões. A gestão interna pode funcionar quando existem colaboradores qualificados e planos de substituição. Uma entidade externa especializada garante suporte contínuo no processamento mensal e nas declarações fiscais. Antes de deliberar, estipule quem prepara, revê, submete e monitoriza as entregas e confirme os termos de acesso aos recibos, declarações e documentos de suporte.


