Déclaration des charges et retenues sur salaire aux Pays-Bas : Guide de l'employeur 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
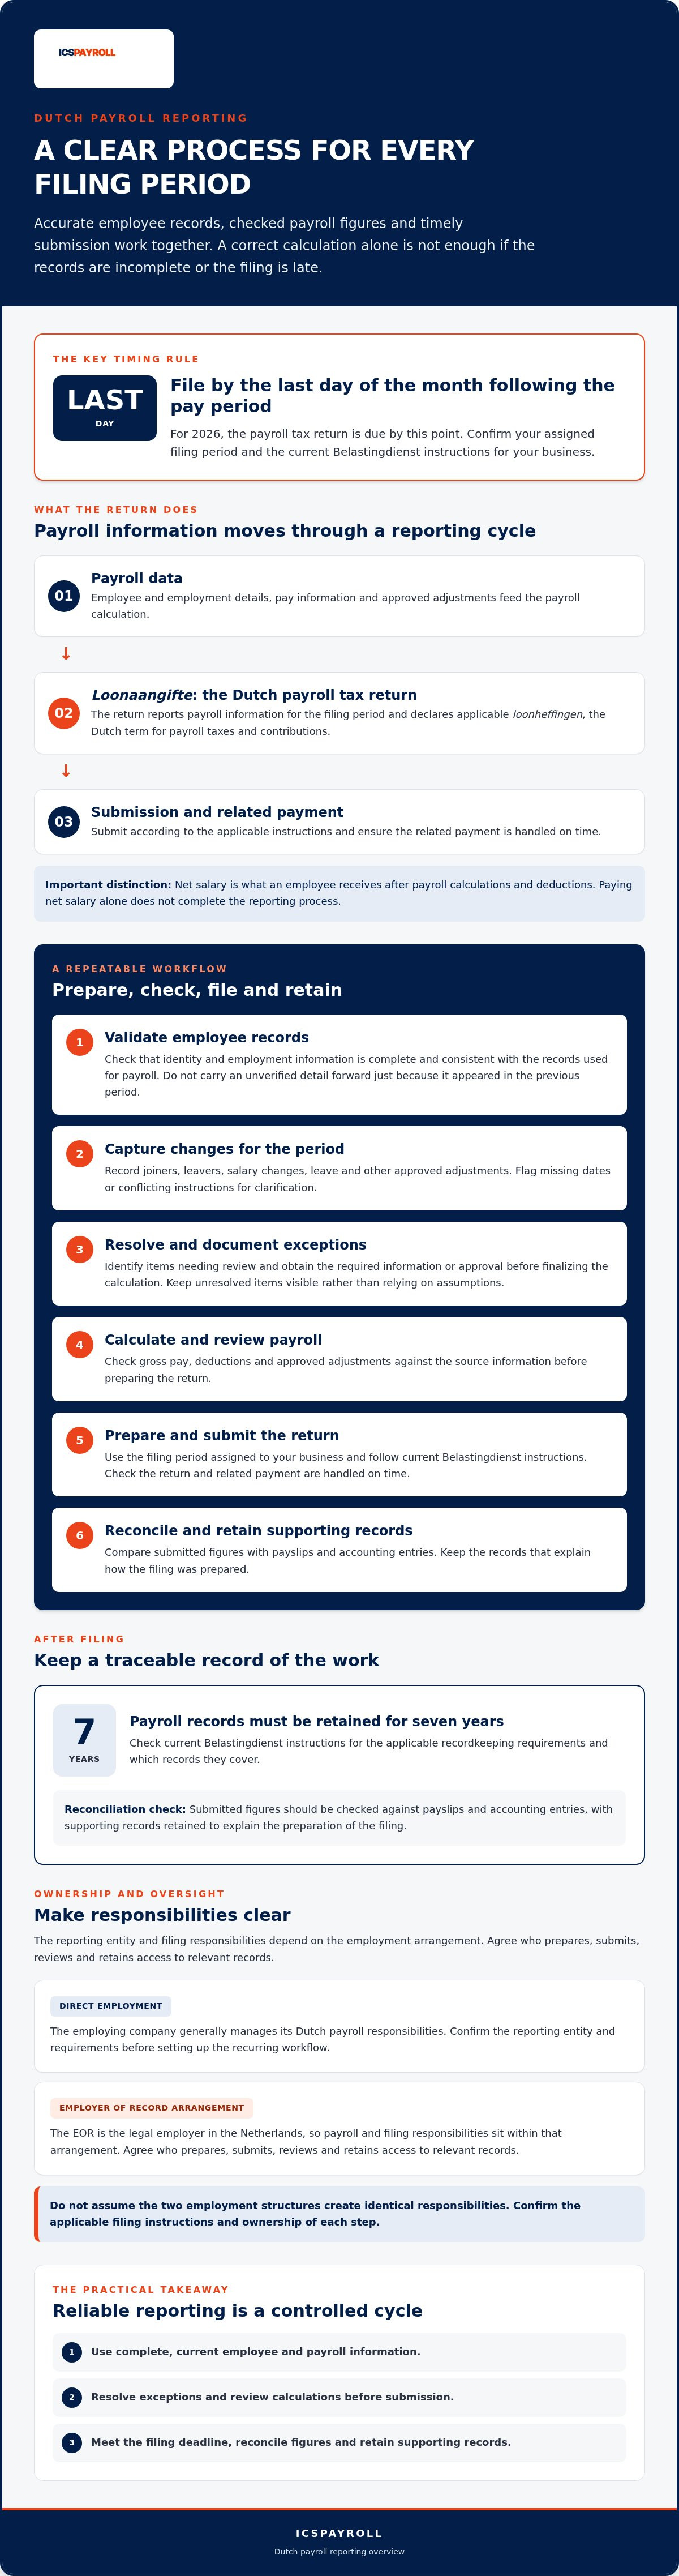
Une déclaration néerlandaise de retenues sur salaire peut être parfaitement exacte dans ses calculs et néanmoins non conforme si les dossiers des salariés sont incomplets ou si le dépôt est tardif. La déclaration des charges et retenues sur salaire aux Pays-Bas est un processus récurrent qui repose sur des données précises, des contrôles clairs et une soumission dans les délais. Pour 2026, la déclaration doit être déposée au plus tard le dernier jour du mois suivant la période de paie, comme l'indiquent les directives de la Belastingdienst relatives aux retenues sur salaire.
Les employeurs doivent coordonner les calculs de paie, les informations sur les salariés, la télédéclaration, le paiement et les pièces justificatives. Les dossiers de paie doivent être conservés pendant sept ans. Consultez les instructions actuelles de la Belastingdienst pour connaître les exigences de conservation applicables et les documents concernés.
Ce guide explique comment préparer, télédéclarer, vérifier et gérer les déclarations de retenues sur salaire néerlandaises, et comment déterminer si une gestion en interne ou le recours à un spécialiste est la solution la plus adaptée à votre entreprise.
Par Joost Hubregtse, Directeur de la paie.
Joost Hubregtse est Directeur de la paie chez ICSPayroll, le spécialiste néerlandais de la paie et du portage salarial international (EOR) d'Intercompany Solutions. Spécialiste de la paie tout au long de sa carrière et ancien responsable de paie, il supervise les déclarations de retenues à la source, les demandes de régime des 30 % (30% ruling) et la conformité du droit du travail pour les employeurs internationaux.
Revu par Joost Hubregtse, Directeur de la paie, le 30 septembre 2026.
Points clés à retenir
- Comprendre ce que couvre la déclaration néerlandaise de retenues sur salaire et comment elle s'intègre dans le cycle de paie, au-delà du simple versement des salaires nets aux employés.
- Utiliser un flux de préparation structuré pour valider les données des salariés, les changements de situation, le salaire brut, les déductions et les ajustements approuvés avant la soumission.
- Lors de la déclaration des charges et retenues sur salaire aux Pays-Bas, vérifiez votre période de déclaration attribuée ainsi que les instructions actuelles de la Belastingdienst, puis confirmez que la déclaration et le paiement associé sont effectués à temps.
- Rapprocher les montants soumis avec les fiches de paie et les écritures comptables, et conserver les pièces justificatives expliquant la préparation de la déclaration.
- Comparer la gestion en interne avec l'accompagnement par un spécialiste de la paie néerlandaise, notamment en ce qui concerne la validation des déclarations et les modalités d'accès et de contrôle de votre entreprise.
Déclaration des charges sur salaire aux Pays-Bas : que déclarent les employeurs et pourquoi
Que couvre la déclaration des charges et retenues sur salaire aux Pays-Bas ?
La déclaration néerlandaise des retenues sur salaire s'appelle la loonaangifte. Les employeurs l'utilisent pour transmettre les informations de paie pour la période de déclaration concernée et déclarer les loonheffingen applicables, le terme néerlandais désignant les impôts sur les salaires et les cotisations sociales. Les composantes applicables dépendent de la situation de l'employeur et du salarié. Consultez les directives de la Belastingdienst sur les retenues sur salaire pour connaître la terminologie officielle et les instructions déclaratives.
En pratique, la déclaration peut comprendre l'impôt sur les salaires [loonbelasting] et les cotisations de sécurité sociale nationale [nationale verzekeringen] prélevés sur les salariés, ainsi que les cotisations patronales applicables. Les calculs de paie déterminent ces montants, tandis que la déclaration transmet ces informations de paie à l'administration fiscale néerlandaise. La déclaration ne se résume pas à un simple récapitulatif de ce que chaque employé a reçu sur son compte bancaire.
Le salaire net est le montant versé après les calculs de paie et les déductions. La loonaangifte transmet les informations sous-jacentes de la paie ainsi que les montants des taxes et cotisations applicables. Le simple virement du salaire net ne clôture pas le processus déclaratif. Pour un aperçu plus large du système fiscal néerlandais, consultez Taxation in the Netherlands. Utilisez toujours les instructions de la Belastingdienst, plutôt qu'une vue d'ensemble générique, pour déterminer vos obligations déclaratives.
Le guide Dutch Payroll Administration explique comment s'articule la gestion de la paie.
Quels employeurs doivent mettre en place un processus déclaratif récurrent ?
Ce guide s'adresse aux employeurs rémunérant du personnel via une paie néerlandaise et responsables des déclarations associées. Les obligations et périodes de déclaration dépendent de la situation de l'employeur et des instructions émises par la Belastingdienst. Confirmez les instructions applicables à votre entreprise au lieu de supposer que la procédure ou le calendrier d'un autre employeur sont identiques aux vôtres.
La structure de l'emploi a également son importance. En cas d'emploi direct, l'entreprise employeuse gère généralement elle-même ses obligations de paie néerlandaise. Dans le cadre d'un contrat avec une société de portage salarial international (Employer of Record ou EOR), l'EOR est l'employeur légal aux Pays-Bas, de sorte que les responsabilités de paie et de déclaration relèvent de cet accord. L'entreprise et l'EOR doivent convenir de qui prépare, soumet, vérifie et conserve l'accès aux dossiers pertinents. Ne présumez pas que ces deux structures créent des responsabilités identiques.
La déclaration des charges et retenues sur salaire aux Pays-Bas est le prolongement maîtrisé du traitement de la paie : les données des salariés et de rémunération alimentent la déclaration, tandis que les instructions applicables de la Belastingdienst déterminent ce qui doit être déclaré. Confirmez l'entité déclarante et les exigences requises avant de mettre en place le flux récurrent.
Comment préparer une déclaration de retenues sur salaire aux Pays-Bas : un processus étape par étape
Une déclaration fiable commence bien avant la soumission du formulaire. Utilisez une séquence reproductible pour collecter les données de paie, résoudre les écarts, vérifier les calculs et préparer la déclaration. Un flux de travail documenté permet également d'identifier l'origine d'une erreur éventuelle et de désigner la personne chargée de la corriger.
Rassembler et valider les données de paie avant le calcul
Commencez avec des documents sources vérifiés pour la période de paie concernée. Confirmez l'identité des salariés et les détails de leur contrat de travail par rapport aux dossiers à jour, puis vérifiez les changements affectant la paie. Ne reportez pas une donnée non vérifiée simplement parce qu'elle figurait dans le dossier de la période précédente.
- 1. Confirmer les dossiers des salariés. Vérifiez que les informations d'identité et d'emploi sont complètes et cohérentes avec les registres utilisés pour la paie.
- 2. Enregistrer les changements de la période. Prenez en compte les arrivées, départs, modifications de salaire, congés et autres ajustements approuvés s'appliquant à la période. Signalez les dates manquantes ou les instructions contradictoires pour clarification.
- 3. Résoudre les exceptions. Documentez ce qui nécessite une vérification et obtenez les informations ou approbations requises avant de finaliser le calcul de la paie. Gardez les éléments non résolus visibles plutôt que de vous fier à des suppositions.
Calculer, vérifier et préparer la déclaration
Une fois les données d'entrée vérifiées, traitez la paie selon les instructions applicables. Les calculs standards de la paie et le traitement fiscal spécifique d'un salarié sont deux choses distinctes. Si un traitement fiscal particulier ou une décision administrative peut concerner la paie d'un employé, vérifiez son statut et son application avant de l'inclure dans le calcul. Consultez les directives actuelles de la Belastingdienst sur les retenues sur salaire pour obtenir les instructions et montants officiels, plutôt que de vous fier à un taux ou à une hypothèse antérieure.
L'exactitude des déclarations néerlandaises de retenues sur salaire repose sur des données de paie validées.
- 4. Rapprocher les résultats de paie. Comparez les totaux de paie avec les fiches de paie et les registres de paie de l'employeur. Vérifiez que le salaire brut, les déductions et les ajustements approuvés apparaissent de manière cohérente, et examinez tout écart avant la soumission.
- 5. Préparer et soumettre la déclaration. Utilisez les données de paie vérifiées pour préparer la déclaration relative à la bonne période. Contrôlez les données saisies par rapport aux résultats de paie et suivez les instructions de transmission applicables à l'employeur.
Conservez une piste d'audit claire reliant les documents sources, les modifications approuvées, les calculs de paie, les fiches de paie et la déclaration soumise. Si un chiffre est contesté ultérieurement, cette traçabilité permet au responsable de remonter jusqu'à la donnée d'origine. Les employeurs souhaitant de l'aide pour relier la gestion mensuelle de la paie aux déclarations fiscales néerlandaises peuvent consulter l'offre d'assistance à l'administration de la paie néerlandaise.
Délais de déclaration, contrôles de soumission et corrections de la paie néerlandaise
Un calendrier déclaratif n'est utile que s'il reflète la période de déclaration attribuée à l'employeur. Confirmez la période et les instructions dans les communications récentes de la Belastingdienst, puis planifiez la préparation, la vérification, la soumission et le paiement comme des tâches distinctes. Cela permet d'identifier clairement si une déclaration a été préparée, déposée et réglée, au lieu de traiter ces étapes comme une seule action globale.
Comment les employeurs doivent-ils gérer le calendrier de déclaration ?
Pour 2026, la loonaangifte doit être déposée au plus tard le dernier jour du mois suivant la période de paie concernée. Par exemple, la déclaration pour le mois d'avril doit être faite au plus tard le 31 mai. La déclaration et le paiement doivent impérativement être effectués avant cette date limite ; vérifiez donc les instructions applicables et prévoyez suffisamment de temps pour mener à bien ces deux étapes. Consultez les directives de la Belastingdienst relatives aux retenues sur salaire et confirmez votre période de déclaration attribuée ainsi que les instructions actuelles directement auprès de l'administration fiscale.
En 2026, soumettez la déclaration néerlandaise de retenues sur salaire et effectuez le paiement associé au plus tard le dernier jour du mois suivant la période de paie.
Mettez en place des rappels basés sur la période et l'échéance confirmées, avec une marge suffisante pour contrôler la déclaration avant la soumission. Définissez clairement les responsabilités pour chaque étape :
- Préparation : compiler les données de paie et rédiger le projet de déclaration.
- Vérification : contrôler la déclaration par rapport aux registres de paie approuvés.
- Soumission : télétransmettre selon les instructions en vigueur et conserver la preuve de dépôt.
- Paiement : organiser et vérifier le règlement indépendamment de la soumission de la déclaration.
Après l'envoi, consignez l'achèvement de la procédure de déclaration et confirmez la bonne exécution du paiement. Ne partez pas du principe que la télétransmission de la déclaration déclenche automatiquement le paiement.
Que faire lorsqu'une déclaration comporte une erreur ?
Traitez tout écart par le biais d'un examen formellement documenté, et non par un ajustement informel. Identifiez d'abord le salarié ou le groupe de paie concerné, la période de déclaration, le document source et le chiffre erroné. Comparez ces éléments avec le calcul de paie approuvé et la déclaration soumise pour déterminer d'où provient l'anomalie.
Consultez ensuite les instructions en vigueur de la Belastingdienst avant de choisir une méthode de correction. La démarche appropriée dépend de la nature de l'erreur et des circonstances du dépôt : ne présumez donc pas qu'une procédure unique s'applique systématiquement. Consignez l'incident, la directive consultée, l'action corrective entreprise, la personne ayant validé l'ajustement et le statut final. Si la correction a un impact sur le paiement, vérifiez également les instructions de paiement applicables.
Pour les employeurs effectuant la déclaration des charges et retenues sur salaire aux Pays-Bas, un calendrier maîtrisé et un registre de corrections traçable permettent de garder une parfaite visibilité sur les échéances, les dépôts et les règlements. Ils permettent également au membre de l'équipe ou au gestionnaire de paie responsable de constater facilement ce qui reste en attente.
Comment rapprocher les déclarations de paie et conserver des dossiers conformes
Le rapprochement fait le lien entre le calcul de la paie et les montants déclarés à la Belastingdienst. Comparez les résultats de paie approuvés avec les fiches de paie, les écritures comptables et la déclaration transmise pour la même période. Si des montants diffèrent, identifiez l'origine de l'écart avant de considérer la déclaration comme finalisée.
Que doit comparer un rapprochement de retenues sur salaire ?
Utilisez le tableau suivant comme un cadre de contrôle pratique et non comme un formulaire fiscal néerlandais officiel. Comparez ce qui est comparable : vérifiez les mêmes salariés et la même période de déclaration, et distinguez les totaux globaux de paie des montants individuels des bulletins.
| Document | Éléments à comparer | Que rechercher en cas d'écart |
|---|---|---|
| Résultats de paie approuvés | Salaire brut, déductions et ajustements approuvés | Données sources, changements d'emploi ou anomalies de traitement |
| Fiches de paie | Salaires et déductions individuels par rapport aux résultats de paie | Entrées individuelles manquantes ou incohérentes |
| Écritures comptables | Totaux de paie et montants connexes comptabilisés sur la période | Date de comptabilisation, imputation comptable ou ajustement non enregistré |
| Déclaration soumise | Montants déclarés par rapport aux résultats de paie approuvés | Erreurs de saisie, mauvaise période ou donnée source incorrecte |
Remontez chaque écart jusqu'à sa source. Par exemple, une différence peut provenir d'un ajustement de paie approuvé tardivement ou d'un décalage temporel entre les écritures. Consignez l'explication et tout suivi nécessaire au lieu de modifier artificiellement un chiffre dans le seul but de faire concorder les totaux.
Quels documents garantissent une piste d'audit claire ?
Conservez les documents qui démontrent comment les montants déclarés ont été établis et vérifiés. La durée légale de conservation des dossiers de paie est de sept ans. Confirmez les exigences actuelles dans les directives de la Belastingdienst sur la gestion de paie et l'archivage avant de les intégrer à votre plan de conservation des documents.
Un dossier bien tenu relie les calculs de paie aux changements relatifs aux salariés, aux bulletins de paie, à la déclaration déposée et aux accusés de réception de dépôt ou de paiement. Incluez les validations et les explications des ajustements afin qu'un vérificateur comprenne à la fois le montant final et son mode de calcul. Lorsqu'un régime fiscal propre à un salarié impacte la paie, conservez les justificatifs correspondants et vérifiez le traitement au regard de la décision formelle ou des instructions officielles. Le guide de l'employeur sur le régime des 30 % détaille ce contexte spécifique de paie.
Une piste d'audit cohérente rend la déclaration des charges et retenues sur salaire aux Pays-Bas plus facile à contrôler et à justifier. Pour bénéficier d'un accompagnement reliant la gestion de la paie, les déclarations fiscales et les dossiers des salariés, découvrez notre service d'assistance à l'administration de la paie néerlandaise.
Déclaration en interne ou assistance de paie néerlandaise : choisir un modèle fiable
Le bon modèle de déclaration ne dépend pas uniquement de la personne qui saisit les données de paie. Déterminez si votre entreprise dispose de l'expertise en matière de paie néerlandaise, de la capacité de contrôle et de la continuité nécessaires pour préparer et vérifier chaque déclaration de manière rigoureuse. L'externalisation offre l'appui de spécialistes, mais elle ne dispense pas d'attribuer clairement chaque tâche ni de veiller à ce que votre entreprise conserve l'accès aux données déclaratives.
Quand la gestion en interne de la paie est-elle envisageable ?
L'administration en interne peut convenir lorsque l'employeur dispose d'une expertise à jour en paie néerlandaise et d'une capacité suffisante pour préparer et contrôler de manière indépendante les données de paie. Assurez-vous que chaque étape du processus est attribuée à un responsable précis, y compris la mise à jour des dossiers des salariés, le calendrier déclaratif, la télétransmission et la confirmation du dépôt.
La continuité opérationnelle est primordiale. Si une seule personne détient l'ensemble des connaissances du processus, un congé ou un départ peut interrompre le flux de travail. Documentez les étapes clés et veillez à ce qu'un autre membre de l'équipe soit en mesure de localiser les dossiers, de comprendre les points en suspens et d'identifier la prochaine échéance déclarative.
Que doivent vérifier les employeurs auprès d'un prestataire de paie ?
Avant de mandater un prestataire, définissez les modalités de fonctionnement du flux de travail et de supervision. Confirmez qui prépare, vérifie, soumet et surveille chaque déclaration de retenues sur salaire. Demandez comment le prestataire transmet les bulletins de paie, les statuts de dépôt, les confirmations et les registres de paie, et comment votre entreprise peut accéder aux données en cas de réorganisation des responsabilités.
Clarifiez la répartition des rôles par écrit. L'accord doit préciser qui fournit et valide les changements concernant les salariés, qui relance en cas d'informations manquantes, et selon quelles modalités les questions déclaratives ou les corrections sont traitées. Si votre entreprise a également besoin d'un employeur légal aux Pays-Bas, consultez le guide sur le portage salarial (Employer of Record) aux Pays-Bas pour comprendre les différences entre ce modèle et l'administration de paie classique.
Comment ICSPayroll peut-il intervenir dans vos déclarations de paie néerlandaise ?
ICSPayroll propose un service complet d'administration de paie néerlandaise, incluant le traitement mensuel des salaires, les déclarations fiscales et la gestion des cotisations de sécurité sociale et charges patronales. Son service d'Employer of Record constitue une solution distincte pour les entreprises internationales nécessitant un employeur légal aux Pays-Bas. Avant de choisir l'un ou l'autre modèle, déterminez quelle partie assume chaque responsabilité et à quelles informations déclaratives votre entreprise a accès.
Utilisez cette liste de contrôle rapide pour définir votre prochaine étape :
- Confirmer qui supervise les données de paie, la vérification, la déclaration et le suivi des paiements.
- Vérifier que les statuts de dépôt, les fiches de paie et les pièces justificatives restent accessibles.
- Identifier les éventuelles lacunes de compétences en paie néerlandaise ou les ruptures de continuité de service.
- Décider si la gestion interne, l'accompagnement de paie ou une solution d'EOR correspond le mieux à votre organisation d'emploi.
Si vous évaluez la gestion de la déclaration des charges et retenues sur salaire aux Pays-Bas, partagez avec nous votre configuration de paie, vos processus actuels et les points nécessitant des clarifications. Échangez sur vos besoins de paie néerlandaise avec ICSPayroll.
Sécurisez votre processus déclaratif de paie aux Pays-Bas
Une déclaration fiable des charges et retenues sur salaire aux Pays-Bas repose sur des données de salariés et de paie vérifiées, suivies d'une révision minutieuse de la déclaration et d'un archivage rigoureux de ce qui a été soumis. Gardez votre calendrier déclaratif sous contrôle, confirmez les directives applicables de la Belastingdienst, et rapprochez les chiffres déclarés avec les registres de paie et les bulletins.
Pour 2026, la loonaangifte doit être transmise au plus tard le dernier jour du mois suivant la période de paie. Traitez le dépôt et le paiement comme deux étapes distinctes, et conservez les justificatifs et documents appuyant vos déclarations.
Si votre équipe a besoin d'assistance pour maintenir ce flux de travail, ICSPayroll prend en charge le traitement mensuel de la paie néerlandaise et les déclarations fiscales, y compris la gestion des cotisations de sécurité sociale et des charges patronales. Notre prestation fait l'objet d'une facture mensuelle unique et transparente couvrant l'ensemble des coûts liés à l'emploi. Définissez clairement les responsabilités, les modalités de révision et les accès aux données pour garantir une supervision totale.
Contactez ICSPayroll pour vos déclarations de paie aux Pays-Bas et présentez-nous votre organisation actuelle ainsi que vos besoins d'accompagnement. Grâce à un processus structuré et au niveau d'expertise adéquat, votre entreprise pourra gérer ses déclarations de paie néerlandaises en toute sérénité.
Foire aux questions (FAQ)
Quand les déclarations de retenues sur salaire néerlandaises doivent-elles être déposées ?
Pour 2026, la loonaangifte doit être déposée au plus tard le dernier jour du mois suivant la période de paie concernée. Vérifiez votre période de déclaration attribuée et les instructions actuelles dans les directives de la Belastingdienst avant de vous reposer uniquement sur un rappel d'agenda. Conservez la notification officielle avec votre calendrier de paie afin que le vérificateur puisse contrôler la période et la date d'échéance. Suivez tout paiement séparément et appliquez les consignes de règlement correspondantes.
Qu'est-ce qu'une loonaangifte aux Pays-Bas ?
La loonaangifte est la déclaration néerlandaise de retenues sur salaire utilisée pour transmettre les données de rémunération relatives à la période concernée. Elle porte sur les loonheffingen (impôts sur les salaires et cotisations sociales), le périmètre déclaratif exact dépendant de la situation de l'employeur. Consultez les directives actuelles de la Belastingdienst pour connaître la terminologie et les instructions officielles. Si votre structure de paie ou la situation d'un salarié nécessite une interprétation juridique, sollicitez l'avis d'un spécialiste au lieu de présumer qu'un traitement standard s'applique.
Quelles informations les employeurs doivent-ils vérifier avant de déclarer les retenues sur salaire ?
Validez les données des salariés et les informations de la période de paie à partir des documents sources à jour avant d'élaborer la déclaration. Contrôlez les arrivées, les départs, les révisions salariales et les ajustements de paie validés, puis comparez la paie calculée avec les fiches de paie et les montants préparés pour la télédéclaration. Pour la déclaration des retenues sur salaire aux Pays-Bas, réglez toute incohérence ou donnée manquante avant l'envoi au lieu d'intégrer des hypothèses dans la déclaration. Confirmez les exigences déclaratives spécifiques auprès des instructions actuelles de la Belastingdienst, les données attendues pouvant varier selon la situation de l'employeur.
Un employeur peut-il corriger une déclaration de retenues sur salaire néerlandaise après soumission ?
Une correction peut s'avérer nécessaire si vous constatez des données de paie inexactes après le dépôt. Identifiez d'abord le salarié, la période concernée, le document source et le montant erroné, puis consultez les instructions actuelles de la Belastingdienst relatives aux déclarations de paie pour déterminer la méthode et les délais de correction adéquats. Ne partez pas du principe que toutes les erreurs suivent la même procédure. Conservez la preuve de l'écart, l'examen réalisé, l'action corrective et le statut final dans vos dossiers de paie.
Combien de temps les employeurs doivent-ils conserver les dossiers de paie néerlandais ?
La durée légale de conservation des dossiers de paie aux Pays-Bas est de sept ans. Confirmez la réglementation en vigueur et les catégories de documents visées dans les directives officielles de la Belastingdienst avant d'établir votre calendrier d'archivage. Conservez une piste d'audit structurée reliant les calculs de paie, les mouvements de personnel, les bulletins de paie, les déclarations soumises et les accusés de réception. Ne présumez pas que chaque document a une durée de conservation identique sans confirmation des directives officielles pour le document en question.
Une entreprise doit-elle gérer la déclaration des retenues sur salaire en interne ou l'externaliser ?
Ce choix dépend de vos compétences en paie néerlandaise, de votre capacité de contrôle, de la continuité de vos processus et de votre aptitude à tenir des registres précis tout en surveillant les échéances de dépôt. La gestion en interne est viable si ces responsabilités sont attribuées à des collaborateurs qualifiés disposant de remplaçants désignés. Un prestataire spécialisé peut prendre en charge le traitement mensuel de la paie et les télédéclarations fiscales. Avant de trancher, convenez de qui prépare, valide, dépose et suit les déclarations, et assurez-vous que votre entreprise conserve l'accès aux bulletins, aux données déclaratives et aux justificatifs.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur de ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il est responsable des services de portage salarial (EOR) et de paie néerlandaise : contrats de travail, déclarations de retenues à la source et de sécurité sociale, pécule de vacances, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Sources officielles
Questions fréquentes
La déclaration néerlandaise des retenues sur salaire s'appelle la loonaangifte. Les employeurs l'utilisent pour transmettre les informations de paie pour la période de déclaration concernée et déclarer les loonheffingen applicables, le terme néerlandais désignant les impôts sur les salaires et les cotisations sociales. Les composantes applicables dépendent de la situation de l'employeur et du salarié. Consultez les directives de la Belastingdienst sur les retenues sur salaire pour connaître la terminologie officielle et les instructions déclaratives. En pratique, la déclaration peut comprendre l'impôt sur les salaires et les cotisations de sécurité sociale prélevés sur les salariés, ainsi que les cotisations patronales applicables. Les calculs de paie déterminent ces montants, tandis que la déclaration transmet ces informations de paie à l'administration fiscale néerlandaise. La déclaration ne se résume pas à un simple récapitulatif de ce que chaque employé a reçu sur son compte bancaire. Le salaire net est le montant versé après les calculs de paie et les déductions. La loonaangifte transmet les informations sous-jacentes de la paie ainsi que les montants des taxes et cotisations applicables. Le simple virement du salaire net ne clôture pas le processus déclaratif. Pour un aperçu plus large du système fiscal néerlandais, consultez Taxation in the Netherlands. Utilisez toujours les instructions de la Belastingdienst, plutôt qu'une vue d'ensemble générique, pour déterminer vos obligations déclaratives. Le guide Dutch Payroll Administration explique comment s'articule la gestion de la paie.
Ce guide s'adresse aux employeurs rémunérant du personnel via une paie néerlandaise et responsables des déclarations associées. Les obligations et périodes de déclaration dépendent de la situation de l'employeur et des instructions émises par la Belastingdienst. Confirmez les instructions applicables à votre entreprise au lieu de supposer que la procédure ou le calendrier d'un autre employeur sont identiques aux vôtres. La structure de l'emploi a également son importance. En cas d'emploi direct, l'entreprise employeuse gère généralement elle-même ses obligations de paie néerlandaise. Dans le cadre d'un contrat avec une société de portage salarial international (Employer of Record ou EOR), l'EOR est l'employeur légal aux Pays-Bas, de sorte que les responsabilités de paie et de déclaration relèvent de cet accord. L'entreprise et l'EOR doivent convenir de qui prépare, soumet, vérifie et conserve l'accès aux dossiers pertinents. Ne présumez pas que ces deux structures créent des responsabilités identiques. La déclaration des charges et retenues sur salaire aux Pays-Bas est le prolongement maîtrisé du traitement de la paie : les données des salariés et de rémunération alimentent la déclaration, tandis que les instructions applicables de la Belastingdienst déterminent ce qui doit être déclaré. Confirmez l'entité déclarante et les exigences requises avant de mettre en place le flux récurrent. Une déclaration fiable commence bien avant la soumission du formulaire. Utilisez une séquence reproductible pour collecter les données de paie, résoudre les écarts, vérifier les calculs et préparer la déclaration. Un flux de travail documenté permet également d'identifier l'origine d'une erreur éventuelle et de désigner la personne chargée de la corriger.
Pour 2026, la loonaangifte doit être déposée au plus tard le dernier jour du mois suivant la période de paie concernée. Par exemple, la déclaration pour le mois d'avril doit être faite au plus tard le 31 mai. La déclaration et le paiement doivent impérativement être effectués avant cette date limite ; vérifiez donc les instructions applicables et prévoyez suffisamment de temps pour mener à bien ces deux étapes. Consultez les directives de la Belastingdienst relatives aux retenues sur salaire et confirmez votre période de déclaration attribuée ainsi que les instructions actuelles directement auprès de l'administration fiscale. En 2026, soumettez la déclaration néerlandaise de retenues sur salaire et effectuez le paiement associé au plus tard le dernier jour du mois suivant la période de paie. Mettez en place des rappels basés sur la période et l'échéance confirmées, avec une marge suffisante pour contrôler la déclaration avant la soumission. Définissez clairement les responsabilités pour chaque étape : Après l'envoi, consignez l'achèvement de la procédure de déclaration et confirmez la bonne exécution du paiement. Ne partez pas du principe que la télétransmission de la déclaration déclenche automatiquement le paiement.
Traitez tout écart par le biais d'un examen formellement documenté, et non par un ajustement informel. Identifiez d'abord le salarié ou le groupe de paie concerné, la période de déclaration, le document source et le chiffre erroné. Comparez ces éléments avec le calcul de paie approuvé et la déclaration soumise pour déterminer d'où provient l'anomalie. Consultez ensuite les instructions en vigueur de la Belastingdienst avant de choisir une méthode de correction. La démarche appropriée dépend de la nature de l'erreur et des circonstances du dépôt : ne présumez donc pas qu'une procédure unique s'applique systématiquement. Consignez l'incident, la directive consultée, l'action corrective entreprise, la personne ayant validé l'ajustement et le statut final. Si la correction a un impact sur le paiement, vérifiez également les instructions de paiement applicables. Pour les employeurs effectuant la déclaration des charges et retenues sur salaire aux Pays-Bas, un calendrier maîtrisé et un registre de corrections traçable permettent de garder une parfaite visibilité sur les échéances, les dépôts et les règlements. Ils permettent également au membre de l'équipe ou au gestionnaire de paie responsable de constater facilement ce qui reste en attente. Le rapprochement fait le lien entre le calcul de la paie et les montants déclarés à la Belastingdienst. Comparez les résultats de paie approuvés avec les fiches de paie, les écritures comptables et la déclaration transmise pour la même période. Si des montants diffèrent, identifiez l'origine de l'écart avant de considérer la déclaration comme finalisée.
Utilisez le tableau suivant comme un cadre de contrôle pratique et non comme un formulaire fiscal néerlandais officiel. Comparez ce qui est comparable : vérifiez les mêmes salariés et la même période de déclaration, et distinguez les totaux globaux de paie des montants individuels des bulletins. Remontez chaque écart jusqu'à sa source. Par exemple, une différence peut provenir d'un ajustement de paie approuvé tardivement ou d'un décalage temporel entre les écritures. Consignez l'explication et tout suivi nécessaire au lieu de modifier artificiellement un chiffre dans le seul but de faire concorder les totaux.
Conservez les documents qui démontrent comment les montants déclarés ont été établis et vérifiés. La durée légale de conservation des dossiers de paie est de sept ans. Confirmez les exigences actuelles dans les directives de la Belastingdienst sur la gestion de paie et l'archivage avant de les intégrer à votre plan de conservation des documents. Un dossier bien tenu relie les calculs de paie aux changements relatifs aux salariés, aux bulletins de paie, à la déclaration déposée et aux accusés de réception de dépôt ou de paiement. Incluez les validations et les explications des ajustements afin qu'un vérificateur comprenne à la fois le montant final et son mode de calcul. Lorsqu'un régime fiscal propre à un salarié impacte la paie, conservez les justificatifs correspondants et vérifiez le traitement au regard de la décision formelle ou des instructions officielles. Le guide de l'employeur sur le régime des 30 % détaille ce contexte spécifique de paie. Une piste d'audit cohérente rend la déclaration des charges et retenues sur salaire aux Pays-Bas plus facile à contrôler et à justifier. Pour bénéficier d'un accompagnement reliant la gestion de la paie, les déclarations fiscales et les dossiers des salariés, découvrez notre service d'assistance à l'administration de la paie néerlandaise. Le bon modèle de déclaration ne dépend pas uniquement de la personne qui saisit les données de paie. Déterminez si votre entreprise dispose de l'expertise en matière de paie néerlandaise, de la capacité de contrôle et de la continuité nécessaires pour préparer et vérifier chaque déclaration de manière rigoureuse. L'externalisation offre l'appui de spécialistes, mais elle ne dispense pas d'attribuer clairement chaque tâche ni de veiller à ce que votre entreprise conserve l'accès aux données déclaratives.
L'administration en interne peut convenir lorsque l'employeur dispose d'une expertise à jour en paie néerlandaise et d'une capacité suffisante pour préparer et contrôler de manière indépendante les données de paie. Assurez-vous que chaque étape du processus est attribuée à un responsable précis, y compris la mise à jour des dossiers des salariés, le calendrier déclaratif, la télétransmission et la confirmation du dépôt. La continuité opérationnelle est primordiale. Si une seule personne détient l'ensemble des connaissances du processus, un congé ou un départ peut interrompre le flux de travail. Documentez les étapes clés et veillez à ce qu'un autre membre de l'équipe soit en mesure de localiser les dossiers, de comprendre les points en suspens et d'identifier la prochaine échéance déclarative.
Avant de mandater un prestataire, définissez les modalités de fonctionnement du flux de travail et de supervision. Confirmez qui prépare, vérifie, soumet et surveille chaque déclaration de retenues sur salaire. Demandez comment le prestataire transmet les bulletins de paie, les statuts de dépôt, les confirmations et les registres de paie, et comment votre entreprise peut accéder aux données en cas de réorganisation des responsabilités. Clarifiez la répartition des rôles par écrit. L'accord doit préciser qui fournit et valide les changements concernant les salariés, qui relance en cas d'informations manquantes, et selon quelles modalités les questions déclaratives ou les corrections sont traitées. Si votre entreprise a également besoin d'un employeur légal aux Pays-Bas, consultez le guide sur le portage salarial (Employer of Record) aux Pays-Bas pour comprendre les différences entre ce modèle et l'administration de paie classique.
ICSPayroll propose un service complet d'administration de paie néerlandaise, incluant le traitement mensuel des salaires, les déclarations fiscales et la gestion des cotisations de sécurité sociale et charges patronales. Son service d'Employer of Record constitue une solution distincte pour les entreprises internationales nécessitant un employeur légal aux Pays-Bas. Avant de choisir l'un ou l'autre modèle, déterminez quelle partie assume chaque responsabilité et à quelles informations déclaratives votre entreprise a accès. Utilisez cette liste de contrôle rapide pour définir votre prochaine étape : Si vous évaluez la gestion de la déclaration des charges et retenues sur salaire aux Pays-Bas, partagez avec nous votre configuration de paie, vos processus actuels et les points nécessitant des clarifications. Échangez sur vos besoins de paie néerlandaise avec ICSPayroll. Une déclaration fiable des charges et retenues sur salaire aux Pays-Bas repose sur des données de salariés et de paie vérifiées, suivies d'une révision minutieuse de la déclaration et d'un archivage rigoureux de ce qui a été soumis. Gardez votre calendrier déclaratif sous contrôle, confirmez les directives applicables de la Belastingdienst, et rapprochez les chiffres déclarés avec les registres de paie et les bulletins. Pour 2026, la loonaangifte doit être transmise au plus tard le dernier jour du mois suivant la période de paie. Traitez le dépôt et le paiement comme deux étapes distinctes, et conservez les justificatifs et documents appuyant vos déclarations. Si votre équipe a besoin d'assistance pour maintenir ce flux de travail, ICSPayroll prend en charge le traitement mensuel de la paie néerlandaise et les déclarations fiscales, y compris la gestion des cotisations de sécurité sociale et des charges patronales. Notre prestation fait l'objet d'une facture mensuelle unique et transparente couvrant l'ensemble des coûts liés à l'emploi. Définissez clairement les responsabilités, les modalités de révision et les accès aux données pour garantir une supervision totale. Contactez ICSPayroll pour vos déclarations de paie aux Pays-Bas et présentez-nous votre organisation actuelle ainsi que vos besoins d'accompagnement. Grâce à un processus structuré et au niveau d'expertise adéquat, votre entreprise pourra gérer ses déclarations de paie néerlandaises en toute sérénité.
Pour 2026, la loonaangifte doit être déposée au plus tard le dernier jour du mois suivant la période de paie concernée. Vérifiez votre période de déclaration attribuée et les instructions actuelles dans les directives de la Belastingdienst avant de vous reposer uniquement sur un rappel d'agenda. Conservez la notification officielle avec votre calendrier de paie afin que le vérificateur puisse contrôler la période et la date d'échéance. Suivez tout paiement séparément et appliquez les consignes de règlement correspondantes.
La loonaangifte est la déclaration néerlandaise de retenues sur salaire utilisée pour transmettre les données de rémunération relatives à la période concernée. Elle porte sur les loonheffingen (impôts sur les salaires et cotisations sociales), le périmètre déclaratif exact dépendant de la situation de l'employeur. Consultez les directives actuelles de la Belastingdienst pour connaître la terminologie et les instructions officielles. Si votre structure de paie ou la situation d'un salarié nécessite une interprétation juridique, sollicitez l'avis d'un spécialiste au lieu de présumer qu'un traitement standard s'applique.
Validez les données des salariés et les informations de la période de paie à partir des documents sources à jour avant d'élaborer la déclaration. Contrôlez les arrivées, les départs, les révisions salariales et les ajustements de paie validés, puis comparez la paie calculée avec les fiches de paie et les montants préparés pour la télédéclaration. Pour la déclaration des retenues sur salaire aux Pays-Bas, réglez toute incohérence ou donnée manquante avant l'envoi au lieu d'intégrer des hypothèses dans la déclaration. Confirmez les exigences déclaratives spécifiques auprès des instructions actuelles de la Belastingdienst, les données attendues pouvant varier selon la situation de l'employeur.
Une correction peut s'avérer nécessaire si vous constatez des données de paie inexactes après le dépôt. Identifiez d'abord le salarié, la période concernée, le document source et le montant erroné, puis consultez les instructions actuelles de la Belastingdienst relatives aux déclarations de paie pour déterminer la méthode et les délais de correction adéquats. Ne partez pas du principe que toutes les erreurs suivent la même procédure. Conservez la preuve de l'écart, l'examen réalisé, l'action corrective et le statut final dans vos dossiers de paie.
La durée légale de conservation des dossiers de paie aux Pays-Bas est de sept ans. Confirmez la réglementation en vigueur et les catégories de documents visées dans les directives officielles de la Belastingdienst avant d'établir votre calendrier d'archivage. Conservez une piste d'audit structurée reliant les calculs de paie, les mouvements de personnel, les bulletins de paie, les déclarations soumises et les accusés de réception. Ne présumez pas que chaque document a une durée de conservation identique sans confirmation des directives officielles pour le document en question.
Ce choix dépend de vos compétences en paie néerlandaise, de votre capacité de contrôle, de la continuité de vos processus et de votre aptitude à tenir des registres précis tout en surveillant les échéances de dépôt. La gestion en interne est viable si ces responsabilités sont attribuées à des collaborateurs qualifiés disposant de remplaçants désignés. Un prestataire spécialisé peut prendre en charge le traitement mensuel de la paie et les télédéclarations fiscales. Avant de trancher, convenez de qui prépare, valide, dépose et suit les déclarations, et assurez-vous que votre entreprise conserve l'accès aux bulletins, aux données déclaratives et aux justificatifs.


