Meldung von Lohnsteuern in den Niederlanden: Ein Arbeitgeberleitfaden für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
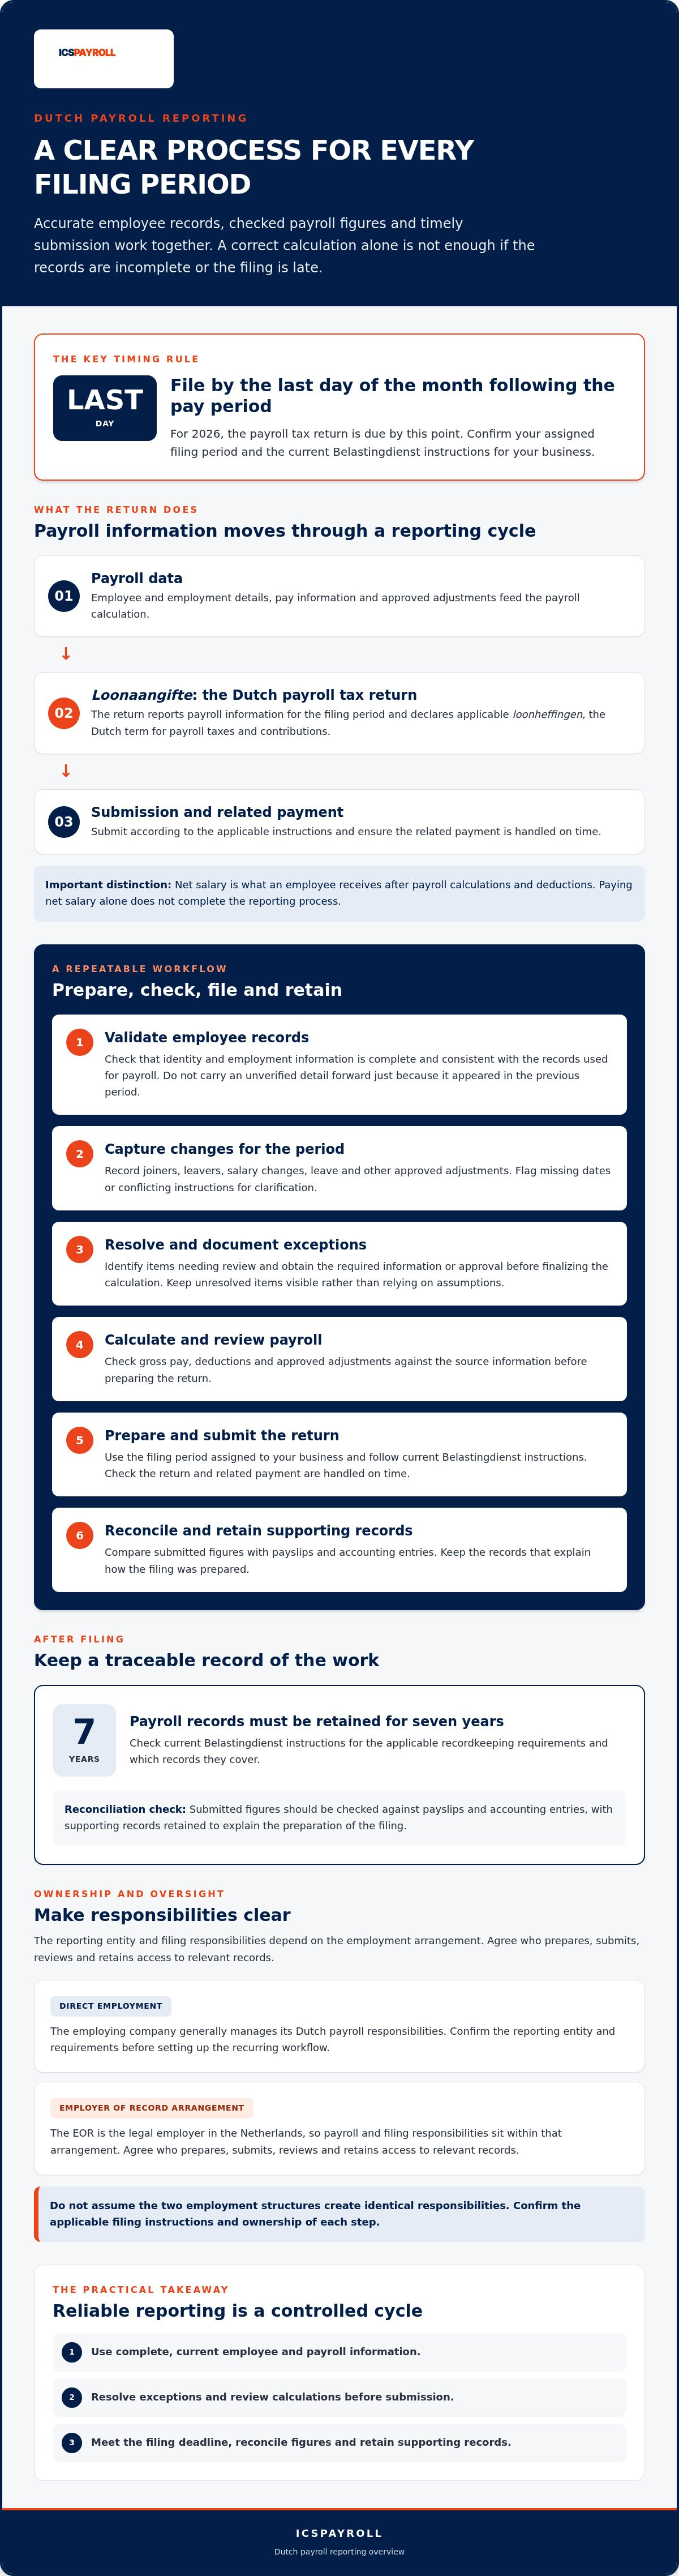
Eine niederländische Lohnsteuererklärung kann in ihren Berechnungen korrekt sein und trotzdem fehlschlagen, wenn die Mitarbeiterunterlagen unvollständig sind oder die Einreichung verspätet erfolgt. Die Meldung von Lohnsteuern in den Niederlanden ist ein wiederkehrender Prozess, der auf genauen Daten, klaren Prüfungen und einer pünktlichen Einreichung basiert. Für 2026 ist die Erklärung bis zum letzten Tag des Monats nach dem Zahlungszeitraum fällig, wie in der Lohnsteueranleitung der Belastingdienst erläutert.
Arbeitgeber müssen die Lohnabrechnung, Mitarbeiterinformationen, Meldung, Zahlung und die zugehörigen Aufzeichnungen koordinieren. Lohnunterlagen müssen sieben Jahre lang aufbewahrt werden. Prüfen Sie die aktuellen Anweisungen der Belastingdienst für die anwendbaren Aufbewahrungspflichten und die von ihnen abgedeckten Unterlagen.
Dieser Leitfaden erklärt, wie niederländische Lohnsteuererklärungen vorbereitet, eingereicht, geprüft und verwaltet werden und wie Sie entscheiden, ob eine interne Verwaltung oder spezialisierte Unterstützung für Ihr Unternehmen besser geeignet ist.
Von Joost Hubregtse, Payroll Director.
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Lohn- und EOR-Spezialisten von Intercompany Solutions. Als erfahrener Lohnspezialist und ehemaliger Head of Payroll überwacht er Lohnsteuererklärungen, 30%-Regel-Anträge und die Einhaltung der Arbeitsgesetze für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Payroll Director, am 30. September 2026.
Wichtige Erkenntnisse
- Verstehen Sie, was die niederländische Lohnsteuererklärung abdeckt und wie sie sich in die Lohnabrechnung einfügt, über die Auszahlung der Nettogehälter der Mitarbeiter hinaus.
- Verwenden Sie einen strukturierten Vorbereitungs-Workflow, um Mitarbeiterdetails, Beschäftigungsänderungen, Bruttolöhne, Abzüge und genehmigte Anpassungen vor der Einreichung zu überprüfen.
- Wenn Sie Lohnsteuern in den Niederlanden melden, überprüfen Sie Ihren zugewiesenen Meldezeitraum und die aktuellen Anweisungen der Belastingdienst, und bestätigen Sie dann, dass die Erklärung und die zugehörige Zahlung pünktlich bearbeitet werden.
- Gleichen Sie die eingereichten Zahlen mit den Gehaltsabrechnungen und Buchungseinträgen ab und bewahren Sie die Belege auf, die erklären, wie Sie die Einreichung vorbereitet haben.
- Vergleichen Sie die interne Verwaltung mit der Unterstützung durch spezialisierte niederländische Lohnabrechnungsdienste, einschließlich der Frage, wer die Einreichungen prüft und wie Ihr Unternehmen den Zugang und die Aufsicht behält.
Meldung von Lohnsteuern in den Niederlanden: Was Arbeitgeber einreichen und warum
Was deckt die niederländische Lohnsteuermeldung ab?
Die niederländische Lohnsteuererklärung wird als loonaangifte bezeichnet. Arbeitgeber nutzen sie, um Lohninformationen für den relevanten Meldezeitraum zu melden und anwendbare loonheffingen, den niederländischen Begriff für Lohnsteuern und Beiträge, zu erklären. Welche Komponenten zutreffen, hängt von den Umständen des Arbeitgebers und des Arbeitnehmers ab. Konsultieren Sie die Anleitung der Belastingdienst zu Lohnsteuern für die offizielle Terminologie und Meldeanweisungen.
In der Praxis kann die Meldung die von den Arbeitnehmern einbehaltene Lohnsteuer und Sozialversicherungsbeiträge sowie anwendbare Arbeitgeberbeiträge umfassen. Lohnberechnungen bestimmen diese Beträge, während die Erklärung Lohninformationen an die niederländische Steuerverwaltung meldet. Die Erklärung ist nicht einfach eine Aufzeichnung dessen, was jeder Arbeitnehmer auf seinem Bankkonto erhalten hat.
Das Nettogehalt ist der Betrag, der nach Lohnberechnungen und Abzügen ausgezahlt wird. Die loonaangifte meldet zugrunde liegende Lohninformationen und anwendbare Steuer- und Beitragsbeträge. Die alleinige Überweisung des Nettogehalts schließt den Meldeprozess nicht ab. Für einen breiteren Kontext zum niederländischen Steuersystem siehe Besteuerung in den Niederlanden. Verwenden Sie die Anweisungen der Belastingdienst und nicht eine allgemeine Übersicht, um die Meldeanforderungen zu bestimmen.
Der Leitfaden zur niederländischen Lohnabrechnungsverwaltung erklärt, wie die Lohnabrechnung zusammenhängt.
Welche Arbeitgeber benötigen einen wiederkehrenden Einreichungsprozess?
Dieser Leitfaden richtet sich an Arbeitgeber, die Mitarbeiter über die niederländische Lohnabrechnung bezahlen und für die damit verbundenen Meldungen verantwortlich sind. Die Einreichungspflichten und -zeiträume hängen von den Umständen des Arbeitgebers und den Anweisungen der Belastingdienst ab. Bestätigen Sie die Anweisungen, die für Ihr Unternehmen gelten, anstatt anzunehmen, dass der Prozess oder Zeitplan eines anderen Arbeitgebers identisch ist.
Auch die Beschäftigungsstruktur spielt eine Rolle. Bei einer direkten Beschäftigung verwaltet das beschäftigende Unternehmen in der Regel seine niederländischen Lohnabrechnungsverpflichtungen. Bei einem Employer of Record (EOR)-Arrangement ist der EOR der rechtliche Arbeitgeber in den Niederlanden, sodass die Lohn- und Einreichungsverantwortlichkeiten in diesem Arrangement liegen. Das Unternehmen und der EOR sollten vereinbaren, wer relevante Aufzeichnungen vorbereitet, einreicht, überprüft und den Zugang dazu behält. Gehen Sie nicht davon aus, dass die beiden Strukturen identische Verantwortlichkeiten schaffen.
Die Meldung von Lohnsteuern in den Niederlanden ist eine kontrollierte Erweiterung der Lohnabrechnung: Mitarbeiter- und Lohndaten speisen die Erklärung, während anwendbare Belastingdienst-Anweisungen bestimmen, was gemeldet werden muss. Bestätigen Sie die meldende Einheit und die Anforderungen, bevor Sie den wiederkehrenden Workflow einrichten.
Wie man eine niederländische Lohnsteuererklärung vorbereitet: Ein Schritt-für-Schritt-Workflow
Eine zuverlässige Einreichung beginnt, bevor die Erklärung eingereicht wird. Verwenden Sie eine wiederholbare Reihenfolge, um Lohnabrechnungsdaten zu sammeln, Abweichungen zu beheben, die Berechnungen zu überprüfen und die Erklärung vorzubereiten. Ein dokumentierter Workflow hilft auch dabei, zu identifizieren, wo ein Fehler in den Prozess gelangt ist und wer ihn beheben muss.
Lohnabrechnungsdaten vor der Berechnung sammeln und validieren
Beginnen Sie mit kontrollierten Quelldaten für den relevanten Zahlungszeitraum. Bestätigen Sie die Identität und Beschäftigungsdetails der Mitarbeiter anhand der aktuellen Aufzeichnungen und prüfen Sie dann auf Änderungen, die die Lohnabrechnung beeinflussen. Übernehmen Sie keine unbestätigten Details einfach, weil sie im Bericht des vorherigen Zeitraums aufgeführt waren.
- 1. Mitarbeiterunterlagen bestätigen. Überprüfen Sie, ob Identitäts- und Beschäftigungsinformationen vollständig und konsistent mit den für die Lohnabrechnung verwendeten Aufzeichnungen sind.
- 2. Änderungen des Zeitraums erfassen. Erfassen Sie Eintritte, Austritte, Gehaltsänderungen, Beurlaubungen und andere genehmigte Anpassungen, die für den Zeitraum gelten. Markieren Sie fehlende Daten oder widersprüchliche Anweisungen zur Klärung.
- 3. Ausnahmen beheben. Dokumentieren Sie, was überprüft werden muss, und holen Sie die erforderlichen Informationen oder Genehmigungen ein, bevor Sie die Lohnberechnung abschließen. Halten Sie ungelöste Punkte sichtbar, anstatt sich auf Annahmen zu verlassen.
Berechnen, überprüfen und die Erklärung vorbereiten
Sobald die Eingaben überprüft sind, verarbeiten Sie die Lohnabrechnung gemäß den anwendbaren Anweisungen. Standard-Lohnberechnungen und mitarbeiterbezogene Steuerbehandlung sind nicht immer dieselbe Frage. Wenn eine spezielle Steuerbehandlung oder Regelung die Lohnabrechnung eines Mitarbeiters beeinflussen könnte, überprüfen Sie ihren Status und ihre Anwendung, bevor Sie sie in die Berechnung einbeziehen. Konsultieren Sie die aktuelle Lohnsteueranleitung der Belastingdienst für offizielle Anweisungen und Zahlen, anstatt sich auf einen zuvor verwendeten Satz oder eine Annahme zu verlassen.
Genaue niederländische Lohnsteuererklärungen hängen von validierten Lohnabrechnungsdaten ab.
- 4. Lohnabrechnungsergebnisse abgleichen. Vergleichen Sie die Lohnabrechnungssummen mit Gehaltsabrechnungen und den Lohnabrechnungsunterlagen des Arbeitgebers. Überprüfen Sie, ob Bruttolohn, Abzüge und genehmigte Anpassungen konsistent widergespiegelt werden, und untersuchen Sie Unterschiede vor der Einreichung.
- 5. Die Erklärung vorbereiten und einreichen. Verwenden Sie die überprüften Lohnabrechnungsdaten, um die Erklärung für den korrekten Meldezeitraum vorzubereiten. Überprüfen Sie die Einträge mit den Lohnabrechnungsergebnissen und befolgen Sie die für den Arbeitgeber geltenden Einreichungsanweisungen.
Bewahren Sie eine klare Nachvollziehbarkeit auf, die Quelldatensätze, genehmigte Änderungen, Lohnberechnungen, Gehaltsabrechnungen und die eingereichte Erklärung miteinander verbindet. Sollte eine Zahl später angezweifelt werden, hilft diese Spur der verantwortlichen Person, sie zum relevanten Input zurückzuverfolgen. Arbeitgeber, die Unterstützung beim Verbinden der monatlichen Lohnabrechnung mit niederländischen Steuererklärungen benötigen, können Unterstützung bei der niederländischen Lohnabrechnungsverwaltung in Anspruch nehmen.
Niederländische Lohnsteuererklärungsfristen, Einreichungsprüfungen und Korrekturen
Ein Einreichungskalender ist nur dann nützlich, wenn er den zugewiesenen Berichtszeitraum des Arbeitgebers widerspiegelt. Bestätigen Sie den Zeitraum und die Anweisungen in den aktuellen Mitteilungen der Belastingdienst und planen Sie dann die Vorbereitung, Überprüfung, Einreichung und Zahlung als separate Aufgaben. Dies macht deutlich, ob eine Erklärung vorbereitet, eingereicht und bezahlt wurde, anstatt diese Schritte als eine Aktion zu behandeln.
Wie sollten Arbeitgeber den Einreichungskalender verwalten?
Für 2026 ist die loonaangifte bis zum letzten Tag des Monats nach dem relevanten Zahlungszeitraum fällig. Zum Beispiel ist die Erklärung für April bis zum 31. Mai fällig. Die Erklärung und Zahlung sind bis zu dieser Frist fällig, prüfen Sie daher die anwendbaren Anweisungen und planen Sie genügend Zeit für beide Schritte ein. Konsultieren Sie die Lohnsteueranleitung der Belastingdienst und bestätigen Sie Ihren zugewiesenen Meldezeitraum und die aktuellen Anweisungen direkt bei der Steuerverwaltung.
Im Jahr 2026 reichen Sie die niederländische Lohnsteuererklärung ein und leisten die zugehörige Zahlung bis zum letzten Tag des Monats nach dem Zahlungszeitraum.
Erstellen Sie Erinnerungen rund um den bestätigten Zeitraum und die Frist, mit genügend Zeit, um die Erklärung vor der Einreichung zu überprüfen. Weisen Sie für jede Phase eine klare Verantwortung zu:
- Vorbereitung: Zusammenstellung der Lohnabrechnungsdaten und Entwurf der Erklärung.
- Überprüfung: Abgleich der Erklärung mit genehmigten Lohnabrechnungsunterlagen.
- Einreichung: Einreichung gemäß den anwendbaren Anweisungen und Aufbewahrung des Nachweises der Fertigstellung.
- Zahlung: Veranlassung und Überprüfung der Zahlung getrennt von der Einreichung der Erklärung.
Nach der Einreichung vermerken Sie, dass der Einreichungsprozess abgeschlossen ist und bestätigen Sie, dass die Zahlung erfolgt ist. Gehen Sie nicht davon aus, dass die Einreichung der Erklärung automatisch den Zahlungsschritt abschließt.
Was sollte geschehen, wenn eine Erklärung einen Fehler enthält?
Beheben Sie eine Abweichung durch eine dokumentierte Überprüfung, nicht durch eine informelle Anpassung. Identifizieren Sie zunächst den betroffenen Mitarbeiter oder die Gehaltsgruppe, den Berichtszeitraum, den Quelldatensatz und die Zahl, die fehlerhaft erscheint. Vergleichen Sie diese Details mit der genehmigten Lohnabrechnungsberechnung und der eingereichten Erklärung, um festzustellen, wo die Diskrepanz aufgetreten ist.
Konsultieren Sie dann die aktuellen Anweisungen der Belastingdienst, bevor Sie einen Korrekturweg wählen. Die geeignete Maßnahme kann vom Fehler und den Umständen der Einreichung abhängen, gehen Sie also nicht davon aus, dass ein Prozess in jedem Fall anwendbar ist. Dokumentieren Sie das Problem, die konsultierte Anleitung, die ergriffene Maßnahme, wer sie überprüft hat und ihren endgültigen Status. Wenn die Korrektur die Zahlung betrifft, überprüfen Sie auch die anwendbaren Zahlungsanweisungen.
Für Arbeitgeber, die Lohnsteuern in den Niederlanden melden, hilft ein kontrollierter Kalender und eine nachvollziehbare Korrekturaufzeichnung dabei, Fristen, Einreichung und Zahlung sichtbar zu halten. Sie erleichtern es auch dem verantwortlichen Teammitglied oder Lohnabrechnungsspezialisten, zu bestätigen, was noch offen ist.
Wie man Lohnsteuerberichte abgleicht und rechtskonforme Aufzeichnungen führt
Der Abgleich verbindet die Lohnberechnung mit den an die Belastingdienst gemeldeten Zahlen. Vergleichen Sie die genehmigten Lohnabrechnungsergebnisse mit Gehaltsabrechnungen, Buchungseinträgen und der eingereichten Erklärung für denselben Zeitraum. Wenn Werte abweichen, identifizieren Sie die Ursache der Differenz, bevor Sie die Erklärung als vollständig betrachten.
Was sollte ein Lohnsteuerabgleich vergleichen?
Verwenden Sie die folgenden Punkte als praktisches Kontrollsystem, nicht als offizielles niederländisches Steuerformular. Vergleichen Sie Gleiches mit Gleichem: Überprüfen Sie dieselben Mitarbeiter und den Berichtszeitraum und unterscheiden Sie Lohnsummen von individuellen Gehaltsabrechnungsbeträgen.
| Datensatz | Was zu vergleichen ist | Was zu untersuchen ist, wenn Zahlen abweichen |
|---|---|---|
| Genehmigter Lohnabrechnungsausgang | Bruttolohn, Abzüge und genehmigte Anpassungen | Quelldaten, Beschäftigungsänderungen oder Verarbeitungsprobleme |
| Gehaltsabrechnungen | Lohn und Abzüge auf Mitarbeiterebene gegenüber Lohnabrechnungsausgang | Fehlende oder inkonsistente Einträge auf Mitarbeiterebene |
| Buchungseinträge | Lohnsummen und zugehörige für den Zeitraum erfasste Beträge | Buchungszeitpunkt, Zuordnung oder eine nicht erfasste Anpassung |
| Eingereichte Erklärung | Gemeldete Zahlen gegenüber dem genehmigten Lohnabrechnungsausgang | Übertragungsfehler, Periodenabweichung oder eine falsche Quellzahl |
Verfolgen Sie jede Abweichung bis zu ihrer Quelle zurück. Eine Differenz kann beispielsweise eine spät genehmigte Lohnanpassung oder eine zeitliche Abweichung zwischen den Aufzeichnungen widerspiegeln. Notieren Sie die Erklärung und eventuelle Folgemaßnahmen, anstatt eine Zahl allein zu ändern, um die Summen anzugleichen.
Welche Aufzeichnungen unterstützen eine klare Prüfspur?
Bewahren Sie die Aufzeichnungen auf, die zeigen, wie gemeldete Zahlen erstellt und überprüft wurden. Die anwendbare Aufbewahrungsfrist für Lohnunterlagen beträgt sieben Jahre. Bestätigen Sie die aktuellen Anforderungen in den Anweisungen der Belastingdienst zur Lohnverwaltung und Datenspeicherung, bevor Sie diese auf Ihren Aufbewahrungsplan anwenden.
Eine nützliche Akte verbindet Lohnberechnungen mit Mitarbeiteränderungen, Gehaltsabrechnungen, der eingereichten Erklärung und relevanten Einreichungs- oder Zahlungsbestätigungen. Fügen Sie Genehmigungen und Erklärungen für Anpassungen bei, damit ein Prüfer sowohl den endgültigen Betrag als auch seine Ermittlung nachvollziehen kann. Wenn eine mitarbeiterbezogene Steuerbehandlung die Lohnabrechnung beeinflusst, bewahren Sie die relevanten Belege auf und überprüfen Sie die Behandlung anhand der anwendbaren Entscheidung oder offiziellen Anweisungen. Der Arbeitgeberleitfaden zur 30%-Regelung erklärt diesen spezifischen Lohnkontext.
Ein konsistenter Prüfpfad macht die Meldung von Lohnsteuern in den Niederlanden einfacher zu überprüfen und zu erklären. Für Unterstützung bei der Verbindung von Lohnabrechnung, Steuererklärungen und Mitarbeiterunterlagen erkunden Sie Unterstützung bei der niederländischen Lohnabrechnungsverwaltung.
Interne Einreichung oder niederländische Lohnabrechnungsunterstützung: Wählen Sie ein zuverlässiges Berichtsmodell
Das richtige Berichtsmodell hängt von mehr ab als nur davon, wer Lohnabrechnungsdaten eingibt. Überlegen Sie, ob Ihr Unternehmen über das nötige niederländische Lohnabrechnungswissen, die Überprüfungskapazität und die Kontinuität verfügt, um jede Einreichung konsistent vorzubereiten und zu prüfen. Outsourcing kann spezialisierte Unterstützung bieten, aber es entbindet nicht von der Notwendigkeit, zu vereinbaren, wer für jede Aufgabe verantwortlich ist oder sicherzustellen, dass Ihr Unternehmen Zugang zu Einreichungsinformationen hat.
Wann könnte eine interne Lohnabrechnung praktikabel sein?
Eine interne Verwaltung kann passen, wenn der Arbeitgeber über aktuelle niederländische Lohnabrechnungsexpertise und ausreichend Kapazität verfügt, um Lohnabrechnungsinformationen vorzubereiten und unabhängig zu überprüfen. Stellen Sie sicher, dass jeder Teil des Prozesses einen Verantwortlichen hat, einschließlich der Aktualisierung der Mitarbeiterdaten, des Einreichungskalenders, der Einreichung und der Bestätigung, dass die Einreichung abgeschlossen ist.
Kontinuität ist wichtig. Wenn eine Person das gesamte Prozesswissen besitzt, können Urlaub oder ein Rollenwechsel den Workflow stören. Dokumentieren Sie wichtige Schritte und stellen Sie sicher, dass ein anderes geeignetes Teammitglied die Aufzeichnungen finden, offene Posten verstehen und die nächste Einreichungsfrist identifizieren kann.
Was sollten Arbeitgeber mit einem Lohnabrechnungsdienstleister bestätigen?
Bevor Sie einen Anbieter beauftragen, vereinbaren Sie, wie der Workflow funktioniert und wie die Aufsicht erfolgen wird. Bestätigen Sie, wer jede Lohnsteuererklärung vorbereitet, überprüft, einreicht und überwacht. Fragen Sie, wie der Anbieter Gehaltsabrechnungen, den Einreichungsstatus, Bestätigungen und Lohnunterlagen teilt und wie Ihr Unternehmen auf Informationen zugreifen kann, wenn sich Verantwortlichkeiten ändern.
Klären Sie die Aufgabenteilung schriftlich. Die Vereinbarung sollte festlegen, wer Mitarbeiteränderungen liefert und genehmigt, wer fehlende Informationen nachverfolgt und wie Einreichungsfragen oder Korrekturen eskaliert werden. Wenn Ihr Unternehmen auch einen rechtlichen Arbeitgeber in den Niederlanden benötigt, lesen Sie den Leitfaden Employer of Record Niederlande, um zu verstehen, wie sich dieses Modell von der Lohnverwaltung unterscheidet.
Wie kann ICSPayroll die niederländische Lohnmeldung unterstützen?
ICSPayroll bietet niederländische Lohnabrechnungsverwaltung, einschließlich monatlicher Lohnabrechnung, Lohnsteuererklärungen sowie die Abwicklung von Sozialversicherungs- und Arbeitgeberbeiträgen. Der Employer of Record-Service ist eine separate Option für internationale Unternehmen, die einen rechtlichen Arbeitgeber in den Niederlanden benötigen. Bevor Sie sich für eines der Modelle entscheiden, legen Sie fest, welche Partei welche Verantwortung übernimmt und auf welche Meldeinformationen Ihr Unternehmen zugreifen kann.
Verwenden Sie diese kurze Checkliste, um Ihren nächsten Schritt zu bewerten:
- Bestätigen Sie, wer für Lohnabrechnungsdaten, Überprüfung, Einreichung und Zahlungsabstimmung verantwortlich ist.
- Stellen Sie sicher, dass der Einreichungsstatus, Gehaltsabrechnungen und Belege zugänglich bleiben.
- Identifizieren Sie Lücken im niederländischen Lohnabrechnungswissen oder in der Prozesskontinuität.
- Entscheiden Sie, ob eine interne Verwaltung, Lohnabrechnungsunterstützung oder ein EOR-Arrangement zu Ihrer Beschäftigungsstruktur passt.
Wenn Sie die Meldung von Lohnsteuern in den Niederlanden bewerten, teilen Sie Ihre Lohnabrechnungseinstellungen, den aktuellen Prozess und Bereiche mit, in denen Verantwortlichkeiten geklärt werden müssen. Besprechen Sie Ihre Anforderungen an die niederländische Lohnabrechnungsverwaltung mit ICSPayroll.
Machen Sie Ihren niederländischen Lohnmeldeprozess zuverlässig
Eine zuverlässige Meldung von Lohnsteuern in den Niederlanden beginnt mit validierten Mitarbeiter- und Lohnabrechnungsdaten, gefolgt von einer sorgfältigen Überprüfung der Erklärung und einer klaren Aufzeichnung dessen, was eingereicht wurde. Halten Sie den Einreichungskalender sichtbar, bestätigen Sie die anwendbaren Anweisungen der Belastingdienst und gleichen Sie die gemeldeten Zahlen mit den Lohnunterlagen und Gehaltsabrechnungen ab.
Für 2026 ist die loonaangifte bis zum letzten Tag des Monats nach dem Zahlungszeitraum fällig. Verfolgen Sie die Einreichung und Zahlung als separate Schritte und bewahren Sie die Belege und Aufzeichnungen auf, die Ihre gemeldeten Zahlen unterstützen.
Wenn Ihr Team Unterstützung bei der Aufrechterhaltung dieses Workflows benötigt, bietet ICSPayroll monatliche niederländische Lohnabrechnungs- und Steuererklärungsunterstützung, einschließlich der Abwicklung von Sozialversicherungs- und Arbeitgeberbeiträgen. Sein Service verwendet eine klare monatliche Rechnung, die beschäftigungsbezogene Kosten abdeckt. Bestätigen Sie Verantwortlichkeiten, überprüfen Sie Vereinbarungen und den Zugang zu Einreichungsinformationen, damit die Aufsicht klar bleibt.
Besprechen Sie die niederländische Lohnmeldung mit ICSPayroll und legen Sie Ihre aktuelle Lohnabrechnungseinstellung und Ihren Unterstützungsbedarf dar. Mit einem definierten Prozess und dem richtigen Maß an Fachwissen kann Ihr Unternehmen die niederländische Lohnmeldung mit größerer Zuversicht verwalten.
Häufig gestellte Fragen
Wann sind niederländische Lohnsteuererklärungen fällig?
Für 2026 ist die loonaangifte bis zum letzten Tag des Monats nach dem relevanten Zahlungszeitraum fällig. Überprüfen Sie Ihren zugewiesenen Meldezeitraum und die aktuellen Anweisungen in der Lohnsteueranleitung der Belastingdienst, bevor Sie sich auf eine Kalendererinnerung verlassen. Bewahren Sie die entsprechende Mitteilung mit Ihrem Lohnabrechnungskalender auf, damit der Prüfer den Zeitraum und das Fälligkeitsdatum überprüfen kann. Verfolgen Sie jede Zahlung separat und befolgen Sie die anwendbaren Anweisungen.
Was ist eine loonaangifte in den Niederlanden?
Eine loonaangifte ist die niederländische Lohnsteuererklärung, die verwendet wird, um Lohninformationen für den anwendbaren Meldezeitraum zu melden. Die Erklärung bezieht sich auf loonheffingen, oder Lohnsteuern und Beiträge, wobei der genaue Meldungsbereich von den Umständen des Arbeitgebers abhängt. Überprüfen Sie die aktuelle Lohnsteueranleitung der Belastingdienst für offizielle Terminologie und Anweisungen. Wenn Ihre Lohnstruktur oder die Umstände eines Mitarbeiters eine Auslegung erfordern, suchen Sie spezialisierten Rat, anstatt eine Standardbehandlung anzunehmen.
Welche Informationen sollten Arbeitgeber vor der Einreichung der Lohnsteuern überprüfen?
Validieren Sie die Mitarbeiterdetails und die Informationen des Zahlungszeitraums anhand der aktuellen Quelldatensätze, bevor Sie die Erklärung vorbereiten. Überprüfen Sie Eintritte, Austritte, Gehaltsänderungen und genehmigte Lohnanpassungen, und vergleichen Sie dann die berechnete Lohnabrechnung mit den Gehaltsabrechnungen und den für die Einreichung vorbereiteten Zahlen. Für die Meldung von Lohnsteuern in den Niederlanden beheben Sie widersprüchliche oder unvollständige Details vor der Einreichung, anstatt Annahmen in die Erklärung zu übernehmen. Bestätigen Sie spezifische Meldeanforderungen anhand der aktuellen Anweisungen der Belastingdienst, da die anwendbaren Eingaben von den Umständen des Arbeitgebers abhängen können.
Kann ein Arbeitgeber eine niederländische Lohnsteuererklärung nach der Einreichung korrigieren?
Eine Korrektur kann erforderlich sein, wenn Sie nach der Einreichung ungenaue Lohninformationen entdecken. Identifizieren Sie zunächst den Mitarbeiter, den betroffenen Zeitraum, den Quelldatensatz und die gemeldete Zahl, und konsultieren Sie dann die aktuellen Anweisungen der Belastingdienst für Lohnsteuererklärungen, um den geeigneten Korrekturweg und -zeitpunkt zu bestimmen. Gehen Sie nicht davon aus, dass jeder Fehler dem gleichen Prozess folgt. Bewahren Sie Nachweise der Diskrepanz, Überprüfung, ergriffenen Maßnahme und des endgültigen Status zusammen mit den relevanten Lohnunterlagen auf.
Wie lange müssen Arbeitgeber niederländische Lohnunterlagen aufbewahren?
Die anwendbare Aufbewahrungsfrist für Lohnunterlagen beträgt sieben Jahre. Bestätigen Sie die aktuelle Regelung und welche Aufzeichnungskategorien sie betrifft in den offiziellen Anweisungen der Belastingdienst, bevor Sie Ihren Aufbewahrungsplan festlegen. Pflegen Sie eine organisierte Prüfspur, die Lohnberechnungen, Mitarbeiteränderungen, Gehaltsabrechnungen, eingereichte Erklärungen und relevante Bestätigungen miteinander verbindet. Gehen Sie nicht davon aus, dass jedes Dokument eine identische Aufbewahrungsfrist hat, es sei denn, die offizielle Anleitung bestätigt diese Behandlung für die spezifische Aufzeichnung.
Sollte ein Unternehmen die niederländische Lohnsteuermeldung intern verwalten oder auslagern?
Die Wahl hängt von Ihrem niederländischen Lohnabrechnungswissen, Ihrer Überprüfungskapazität, der Prozesskontinuität und Ihrer Fähigkeit ab, genaue Aufzeichnungen zu führen und den Einreichungsstatus zu überwachen. Eine interne Meldung kann funktionieren, wenn diese Verantwortlichkeiten fähige Inhaber und Backups haben. Ein spezialisierter Anbieter kann monatliche Lohnabrechnungs- und Steuererklärungsunterstützung bieten. Bevor Sie sich entscheiden, vereinbaren Sie, wer Erklärungen vorbereitet, überprüft, einreicht und überwacht, und bestätigen Sie, wie Ihr Unternehmen auf Gehaltsabrechnungen, Einreichungsinformationen und Belege zugreifen kann.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Die niederländische Lohnsteuererklärung wird als loonaangifte bezeichnet. Arbeitgeber nutzen sie, um Lohninformationen für den relevanten Meldezeitraum zu melden und anwendbare loonheffingen, den niederländischen Begriff für Lohnsteuern und Beiträge, zu erklären. Welche Komponenten zutreffen, hängt von den Umständen des Arbeitgebers und des Arbeitnehmers ab. Konsultieren Sie die Anleitung der Belastingdienst zu Lohnsteuern für die offizielle Terminologie und Meldeanweisungen. In der Praxis kann die Meldung die von den Arbeitnehmern einbehaltene Lohnsteuer und Sozialversicherungsbeiträge sowie anwendbare Arbeitgeberbeiträge umfassen. Lohnberechnungen bestimmen diese Beträge, während die Erklärung Lohninformationen an die niederländische Steuerverwaltung meldet. Die Erklärung ist nicht einfach eine Aufzeichnung dessen, was jeder Arbeitnehmer auf seinem Bankkonto erhalten hat. Das Nettogehalt ist der Betrag, der nach Lohnberechnungen und Abzügen ausgezahlt wird. Die loonaangifte meldet zugrunde liegende Lohninformationen und anwendbare Steuer- und Beitragsbeträge. Die alleinige Überweisung des Nettogehalts schließt den Meldeprozess nicht ab. Für einen breiteren Kontext zum niederländischen Steuersystem siehe Besteuerung in den Niederlanden. Verwenden Sie die Anweisungen der Belastingdienst und nicht eine allgemeine Übersicht, um die Meldeanforderungen zu bestimmen. Der Leitfaden zur niederländischen Lohnabrechnungsverwaltung erklärt, wie die Lohnabrechnung zusammenhängt.
Dieser Leitfaden richtet sich an Arbeitgeber, die Mitarbeiter über die niederländische Lohnabrechnung bezahlen und für die damit verbundenen Meldungen verantwortlich sind. Die Einreichungspflichten und -zeiträume hängen von den Umständen des Arbeitgebers und den Anweisungen der Belastingdienst ab. Bestätigen Sie die Anweisungen, die für Ihr Unternehmen gelten, anstatt anzunehmen, dass der Prozess oder Zeitplan eines anderen Arbeitgebers identisch ist. Auch die Beschäftigungsstruktur spielt eine Rolle. Bei einer direkten Beschäftigung verwaltet das beschäftigende Unternehmen in der Regel seine niederländischen Lohnabrechnungsverpflichtungen. Bei einem Employer of Record (EOR)-Arrangement ist der EOR der rechtliche Arbeitgeber in den Niederlanden, sodass die Lohn- und Einreichungsverantwortlichkeiten in diesem Arrangement liegen. Das Unternehmen und der EOR sollten vereinbaren, wer relevante Aufzeichnungen vorbereitet, einreicht, überprüft und den Zugang dazu behält. Gehen Sie nicht davon aus, dass die beiden Strukturen identische Verantwortlichkeiten schaffen. Die Meldung von Lohnsteuern in den Niederlanden ist eine kontrollierte Erweiterung der Lohnabrechnung: Mitarbeiter- und Lohndaten speisen die Erklärung, während anwendbare Belastingdienst-Anweisungen bestimmen, was gemeldet werden muss. Bestätigen Sie die meldende Einheit und die Anforderungen, bevor Sie den wiederkehrenden Workflow einrichten. Eine zuverlässige Einreichung beginnt, bevor die Erklärung eingereicht wird. Verwenden Sie eine wiederholbare Reihenfolge, um Lohnabrechnungsdaten zu sammeln, Abweichungen zu beheben, die Berechnungen zu überprüfen und die Erklärung vorzubereiten. Ein dokumentierter Workflow hilft auch dabei, zu identifizieren, wo ein Fehler in den Prozess gelangt ist und wer ihn beheben muss.
Für 2026 ist die loonaangifte bis zum letzten Tag des Monats nach dem relevanten Zahlungszeitraum fällig. Zum Beispiel ist die Erklärung für April bis zum 31. Mai fällig. Die Erklärung und Zahlung sind bis zu dieser Frist fällig, prüfen Sie daher die anwendbaren Anweisungen und planen Sie genügend Zeit für beide Schritte ein. Konsultieren Sie die Lohnsteueranleitung der Belastingdienst und bestätigen Sie Ihren zugewiesenen Meldezeitraum und die aktuellen Anweisungen direkt bei der Steuerverwaltung. Im Jahr 2026 reichen Sie die niederländische Lohnsteuererklärung ein und leisten die zugehörige Zahlung bis zum letzten Tag des Monats nach dem Zahlungszeitraum. Erstellen Sie Erinnerungen rund um den bestätigten Zeitraum und die Frist, mit genügend Zeit, um die Erklärung vor der Einreichung zu überprüfen. Weisen Sie für jede Phase eine klare Verantwortung zu: Nach der Einreichung vermerken Sie, dass der Einreichungsprozess abgeschlossen ist und bestätigen Sie, dass die Zahlung erfolgt ist. Gehen Sie nicht davon aus, dass die Einreichung der Erklärung automatisch den Zahlungsschritt abschließt.
Beheben Sie eine Abweichung durch eine dokumentierte Überprüfung, nicht durch eine informelle Anpassung. Identifizieren Sie zunächst den betroffenen Mitarbeiter oder die Gehaltsgruppe, den Berichtszeitraum, den Quelldatensatz und die Zahl, die fehlerhaft erscheint. Vergleichen Sie diese Details mit der genehmigten Lohnabrechnungsberechnung und der eingereichten Erklärung, um festzustellen, wo die Diskrepanz aufgetreten ist. Konsultieren Sie dann die aktuellen Anweisungen der Belastingdienst, bevor Sie einen Korrekturweg wählen. Die geeignete Maßnahme kann vom Fehler und den Umständen der Einreichung abhängen, gehen Sie also nicht davon aus, dass ein Prozess in jedem Fall anwendbar ist. Dokumentieren Sie das Problem, die konsultierte Anleitung, die ergriffene Maßnahme, wer sie überprüft hat und ihren endgültigen Status. Wenn die Korrektur die Zahlung betrifft, überprüfen Sie auch die anwendbaren Zahlungsanweisungen. Für Arbeitgeber, die Lohnsteuern in den Niederlanden melden, hilft ein kontrollierter Kalender und eine nachvollziehbare Korrekturaufzeichnung dabei, Fristen, Einreichung und Zahlung sichtbar zu halten. Sie erleichtern es auch dem verantwortlichen Teammitglied oder Lohnabrechnungsspezialisten, zu bestätigen, was noch offen ist. Der Abgleich verbindet die Lohnberechnung mit den an die Belastingdienst gemeldeten Zahlen. Vergleichen Sie die genehmigten Lohnabrechnungsergebnisse mit Gehaltsabrechnungen, Buchungseinträgen und der eingereichten Erklärung für denselben Zeitraum. Wenn Werte abweichen, identifizieren Sie die Ursache der Differenz, bevor Sie die Erklärung als vollständig betrachten.
Verwenden Sie die folgenden Punkte als praktisches Kontrollsystem, nicht als offizielles niederländisches Steuerformular. Vergleichen Sie Gleiches mit Gleichem: Überprüfen Sie dieselben Mitarbeiter und den Berichtszeitraum und unterscheiden Sie Lohnsummen von individuellen Gehaltsabrechnungsbeträgen. Verfolgen Sie jede Abweichung bis zu ihrer Quelle zurück. Eine Differenz kann beispielsweise eine spät genehmigte Lohnanpassung oder eine zeitliche Abweichung zwischen den Aufzeichnungen widerspiegeln. Notieren Sie die Erklärung und eventuelle Folgemaßnahmen, anstatt eine Zahl allein zu ändern, um die Summen anzugleichen.
Bewahren Sie die Aufzeichnungen auf, die zeigen, wie gemeldete Zahlen erstellt und überprüft wurden. Die anwendbare Aufbewahrungsfrist für Lohnunterlagen beträgt sieben Jahre. Bestätigen Sie die aktuellen Anforderungen in den Anweisungen der Belastingdienst zur Lohnverwaltung und Datenspeicherung, bevor Sie diese auf Ihren Aufbewahrungsplan anwenden. Eine nützliche Akte verbindet Lohnberechnungen mit Mitarbeiteränderungen, Gehaltsabrechnungen, der eingereichten Erklärung und relevanten Einreichungs- oder Zahlungsbestätigungen. Fügen Sie Genehmigungen und Erklärungen für Anpassungen bei, damit ein Prüfer sowohl den endgültigen Betrag als auch seine Ermittlung nachvollziehen kann. Wenn eine mitarbeiterbezogene Steuerbehandlung die Lohnabrechnung beeinflusst, bewahren Sie die relevanten Belege auf und überprüfen Sie die Behandlung anhand der anwendbaren Entscheidung oder offiziellen Anweisungen. Der Arbeitgeberleitfaden zur 30%-Regelung erklärt diesen spezifischen Lohnkontext. Ein konsistenter Prüfpfad macht die Meldung von Lohnsteuern in den Niederlanden einfacher zu überprüfen und zu erklären. Für Unterstützung bei der Verbindung von Lohnabrechnung, Steuererklärungen und Mitarbeiterunterlagen erkunden Sie Unterstützung bei der niederländischen Lohnabrechnungsverwaltung. Das richtige Berichtsmodell hängt von mehr ab als nur davon, wer Lohnabrechnungsdaten eingibt. Überlegen Sie, ob Ihr Unternehmen über das nötige niederländische Lohnabrechnungswissen, die Überprüfungskapazität und die Kontinuität verfügt, um jede Einreichung konsistent vorzubereiten und zu prüfen. Outsourcing kann spezialisierte Unterstützung bieten, aber es entbindet nicht von der Notwendigkeit, zu vereinbaren, wer für jede Aufgabe verantwortlich ist oder sicherzustellen, dass Ihr Unternehmen Zugang zu Einreichungsinformationen hat.
Eine interne Verwaltung kann passen, wenn der Arbeitgeber über aktuelle niederländische Lohnabrechnungsexpertise und ausreichend Kapazität verfügt, um Lohnabrechnungsinformationen vorzubereiten und unabhängig zu überprüfen. Stellen Sie sicher, dass jeder Teil des Prozesses einen Verantwortlichen hat, einschließlich der Aktualisierung der Mitarbeiterdaten, des Einreichungskalenders, der Einreichung und der Bestätigung, dass die Einreichung abgeschlossen ist. Kontinuität ist wichtig. Wenn eine Person das gesamte Prozesswissen besitzt, können Urlaub oder ein Rollenwechsel den Workflow stören. Dokumentieren Sie wichtige Schritte und stellen Sie sicher, dass ein anderes geeignetes Teammitglied die Aufzeichnungen finden, offene Posten verstehen und die nächste Einreichungsfrist identifizieren kann.
Bevor Sie einen Anbieter beauftragen, vereinbaren Sie, wie der Workflow funktioniert und wie die Aufsicht erfolgen wird. Bestätigen Sie, wer jede Lohnsteuererklärung vorbereitet, überprüft, einreicht und überwacht. Fragen Sie, wie der Anbieter Gehaltsabrechnungen, den Einreichungsstatus, Bestätigungen und Lohnunterlagen teilt und wie Ihr Unternehmen auf Informationen zugreifen kann, wenn sich Verantwortlichkeiten ändern. Klären Sie die Aufgabenteilung schriftlich. Die Vereinbarung sollte festlegen, wer Mitarbeiteränderungen liefert und genehmigt, wer fehlende Informationen nachverfolgt und wie Einreichungsfragen oder Korrekturen eskaliert werden. Wenn Ihr Unternehmen auch einen rechtlichen Arbeitgeber in den Niederlanden benötigt, lesen Sie den Leitfaden Employer of Record Niederlande, um zu verstehen, wie sich dieses Modell von der Lohnverwaltung unterscheidet.
ICSPayroll bietet niederländische Lohnabrechnungsverwaltung, einschließlich monatlicher Lohnabrechnung, Lohnsteuererklärungen sowie die Abwicklung von Sozialversicherungs- und Arbeitgeberbeiträgen. Der Employer of Record-Service ist eine separate Option für internationale Unternehmen, die einen rechtlichen Arbeitgeber in den Niederlanden benötigen. Bevor Sie sich für eines der Modelle entscheiden, legen Sie fest, welche Partei welche Verantwortung übernimmt und auf welche Meldeinformationen Ihr Unternehmen zugreifen kann. Verwenden Sie diese kurze Checkliste, um Ihren nächsten Schritt zu bewerten: Wenn Sie die Meldung von Lohnsteuern in den Niederlanden bewerten, teilen Sie Ihre Lohnabrechnungseinstellungen, den aktuellen Prozess und Bereiche mit, in denen Verantwortlichkeiten geklärt werden müssen. Besprechen Sie Ihre Anforderungen an die niederländische Lohnabrechnungsverwaltung mit ICSPayroll. Eine zuverlässige Meldung von Lohnsteuern in den Niederlanden beginnt mit validierten Mitarbeiter- und Lohnabrechnungsdaten, gefolgt von einer sorgfältigen Überprüfung der Erklärung und einer klaren Aufzeichnung dessen, was eingereicht wurde. Halten Sie den Einreichungskalender sichtbar, bestätigen Sie die anwendbaren Anweisungen der Belastingdienst und gleichen Sie die gemeldeten Zahlen mit den Lohnunterlagen und Gehaltsabrechnungen ab. Für 2026 ist die loonaangifte bis zum letzten Tag des Monats nach dem Zahlungszeitraum fällig. Verfolgen Sie die Einreichung und Zahlung als separate Schritte und bewahren Sie die Belege und Aufzeichnungen auf, die Ihre gemeldeten Zahlen unterstützen. Wenn Ihr Team Unterstützung bei der Aufrechterhaltung dieses Workflows benötigt, bietet ICSPayroll monatliche niederländische Lohnabrechnungs- und Steuererklärungsunterstützung, einschließlich der Abwicklung von Sozialversicherungs- und Arbeitgeberbeiträgen. Sein Service verwendet eine klare monatliche Rechnung, die beschäftigungsbezogene Kosten abdeckt. Bestätigen Sie Verantwortlichkeiten, überprüfen Sie Vereinbarungen und den Zugang zu Einreichungsinformationen, damit die Aufsicht klar bleibt. Besprechen Sie die niederländische Lohnmeldung mit ICSPayroll und legen Sie Ihre aktuelle Lohnabrechnungseinstellung und Ihren Unterstützungsbedarf dar. Mit einem definierten Prozess und dem richtigen Maß an Fachwissen kann Ihr Unternehmen die niederländische Lohnmeldung mit größerer Zuversicht verwalten.
Für 2026 ist die loonaangifte bis zum letzten Tag des Monats nach dem relevanten Zahlungszeitraum fällig. Überprüfen Sie Ihren zugewiesenen Meldezeitraum und die aktuellen Anweisungen in der Lohnsteueranleitung der Belastingdienst, bevor Sie sich auf eine Kalendererinnerung verlassen. Bewahren Sie die entsprechende Mitteilung mit Ihrem Lohnabrechnungskalender auf, damit der Prüfer den Zeitraum und das Fälligkeitsdatum überprüfen kann. Verfolgen Sie jede Zahlung separat und befolgen Sie die anwendbaren Anweisungen.
Eine loonaangifte ist die niederländische Lohnsteuererklärung, die verwendet wird, um Lohninformationen für den anwendbaren Meldezeitraum zu melden. Die Erklärung bezieht sich auf loonheffingen, oder Lohnsteuern und Beiträge, wobei der genaue Meldungsbereich von den Umständen des Arbeitgebers abhängt. Überprüfen Sie die aktuelle Lohnsteueranleitung der Belastingdienst für offizielle Terminologie und Anweisungen. Wenn Ihre Lohnstruktur oder die Umstände eines Mitarbeiters eine Auslegung erfordern, suchen Sie spezialisierten Rat, anstatt eine Standardbehandlung anzunehmen.
Validieren Sie die Mitarbeiterdetails und die Informationen des Zahlungszeitraums anhand der aktuellen Quelldatensätze, bevor Sie die Erklärung vorbereiten. Überprüfen Sie Eintritte, Austritte, Gehaltsänderungen und genehmigte Lohnanpassungen, und vergleichen Sie dann die berechnete Lohnabrechnung mit den Gehaltsabrechnungen und den für die Einreichung vorbereiteten Zahlen. Für die Meldung von Lohnsteuern in den Niederlanden beheben Sie widersprüchliche oder unvollständige Details vor der Einreichung, anstatt Annahmen in die Erklärung zu übernehmen. Bestätigen Sie spezifische Meldeanforderungen anhand der aktuellen Anweisungen der Belastingdienst, da die anwendbaren Eingaben von den Umständen des Arbeitgebers abhängen können.
Eine Korrektur kann erforderlich sein, wenn Sie nach der Einreichung ungenaue Lohninformationen entdecken. Identifizieren Sie zunächst den Mitarbeiter, den betroffenen Zeitraum, den Quelldatensatz und die gemeldete Zahl, und konsultieren Sie dann die aktuellen Anweisungen der Belastingdienst für Lohnsteuererklärungen, um den geeigneten Korrekturweg und -zeitpunkt zu bestimmen. Gehen Sie nicht davon aus, dass jeder Fehler dem gleichen Prozess folgt. Bewahren Sie Nachweise der Diskrepanz, Überprüfung, ergriffenen Maßnahme und des endgültigen Status zusammen mit den relevanten Lohnunterlagen auf.
Die anwendbare Aufbewahrungsfrist für Lohnunterlagen beträgt sieben Jahre. Bestätigen Sie die aktuelle Regelung und welche Aufzeichnungskategorien sie betrifft in den offiziellen Anweisungen der Belastingdienst, bevor Sie Ihren Aufbewahrungsplan festlegen. Pflegen Sie eine organisierte Prüfspur, die Lohnberechnungen, Mitarbeiteränderungen, Gehaltsabrechnungen, eingereichte Erklärungen und relevante Bestätigungen miteinander verbindet. Gehen Sie nicht davon aus, dass jedes Dokument eine identische Aufbewahrungsfrist hat, es sei denn, die offizielle Anleitung bestätigt diese Behandlung für die spezifische Aufzeichnung.
Die Wahl hängt von Ihrem niederländischen Lohnabrechnungswissen, Ihrer Überprüfungskapazität, der Prozesskontinuität und Ihrer Fähigkeit ab, genaue Aufzeichnungen zu führen und den Einreichungsstatus zu überwachen. Eine interne Meldung kann funktionieren, wenn diese Verantwortlichkeiten fähige Inhaber und Backups haben. Ein spezialisierter Anbieter kann monatliche Lohnabrechnungs- und Steuererklärungsunterstützung bieten. Bevor Sie sich entscheiden, vereinbaren Sie, wer Erklärungen vorbereitet, überprüft, einreicht und überwacht, und bestätigen Sie, wie Ihr Unternehmen auf Gehaltsabrechnungen, Einreichungsinformationen und Belege zugreifen kann.